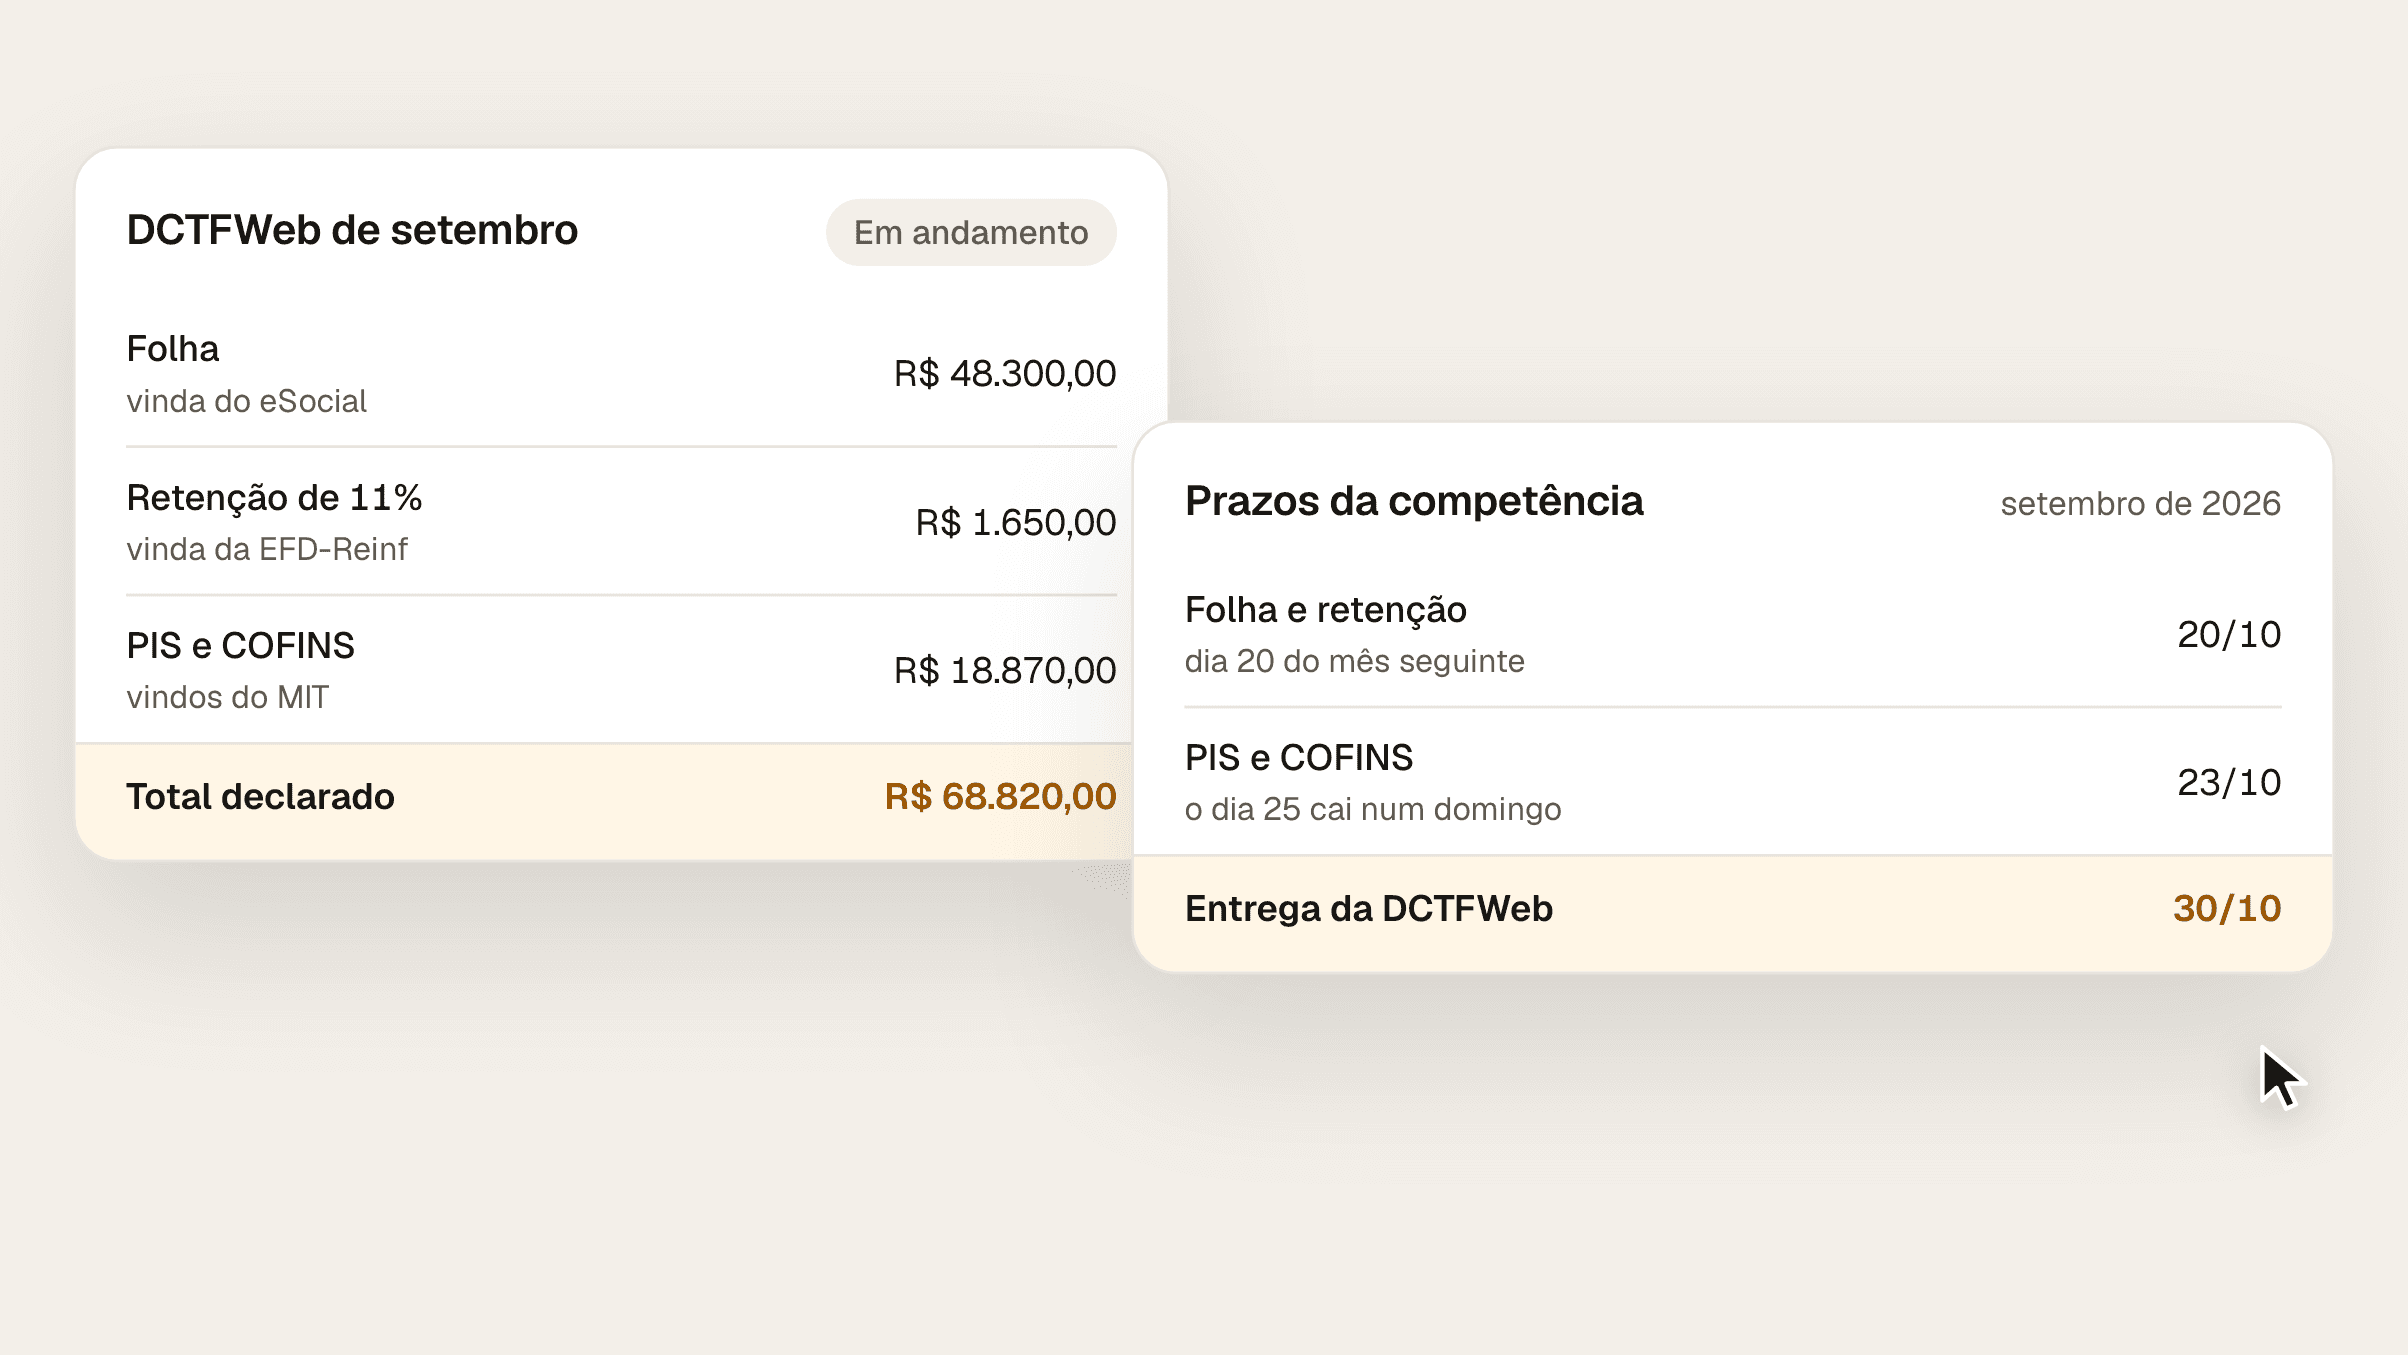
DCTFWeb do supermercado: o que a loja declara, o prazo e como conferir a guia
A DCTFWeb vence no último dia útil do mês seguinte, mas a folha vence no dia 20 e o PIS e a COFINS no dia 25. Veja o que a loja declara e como conferir o DARF.
6 min
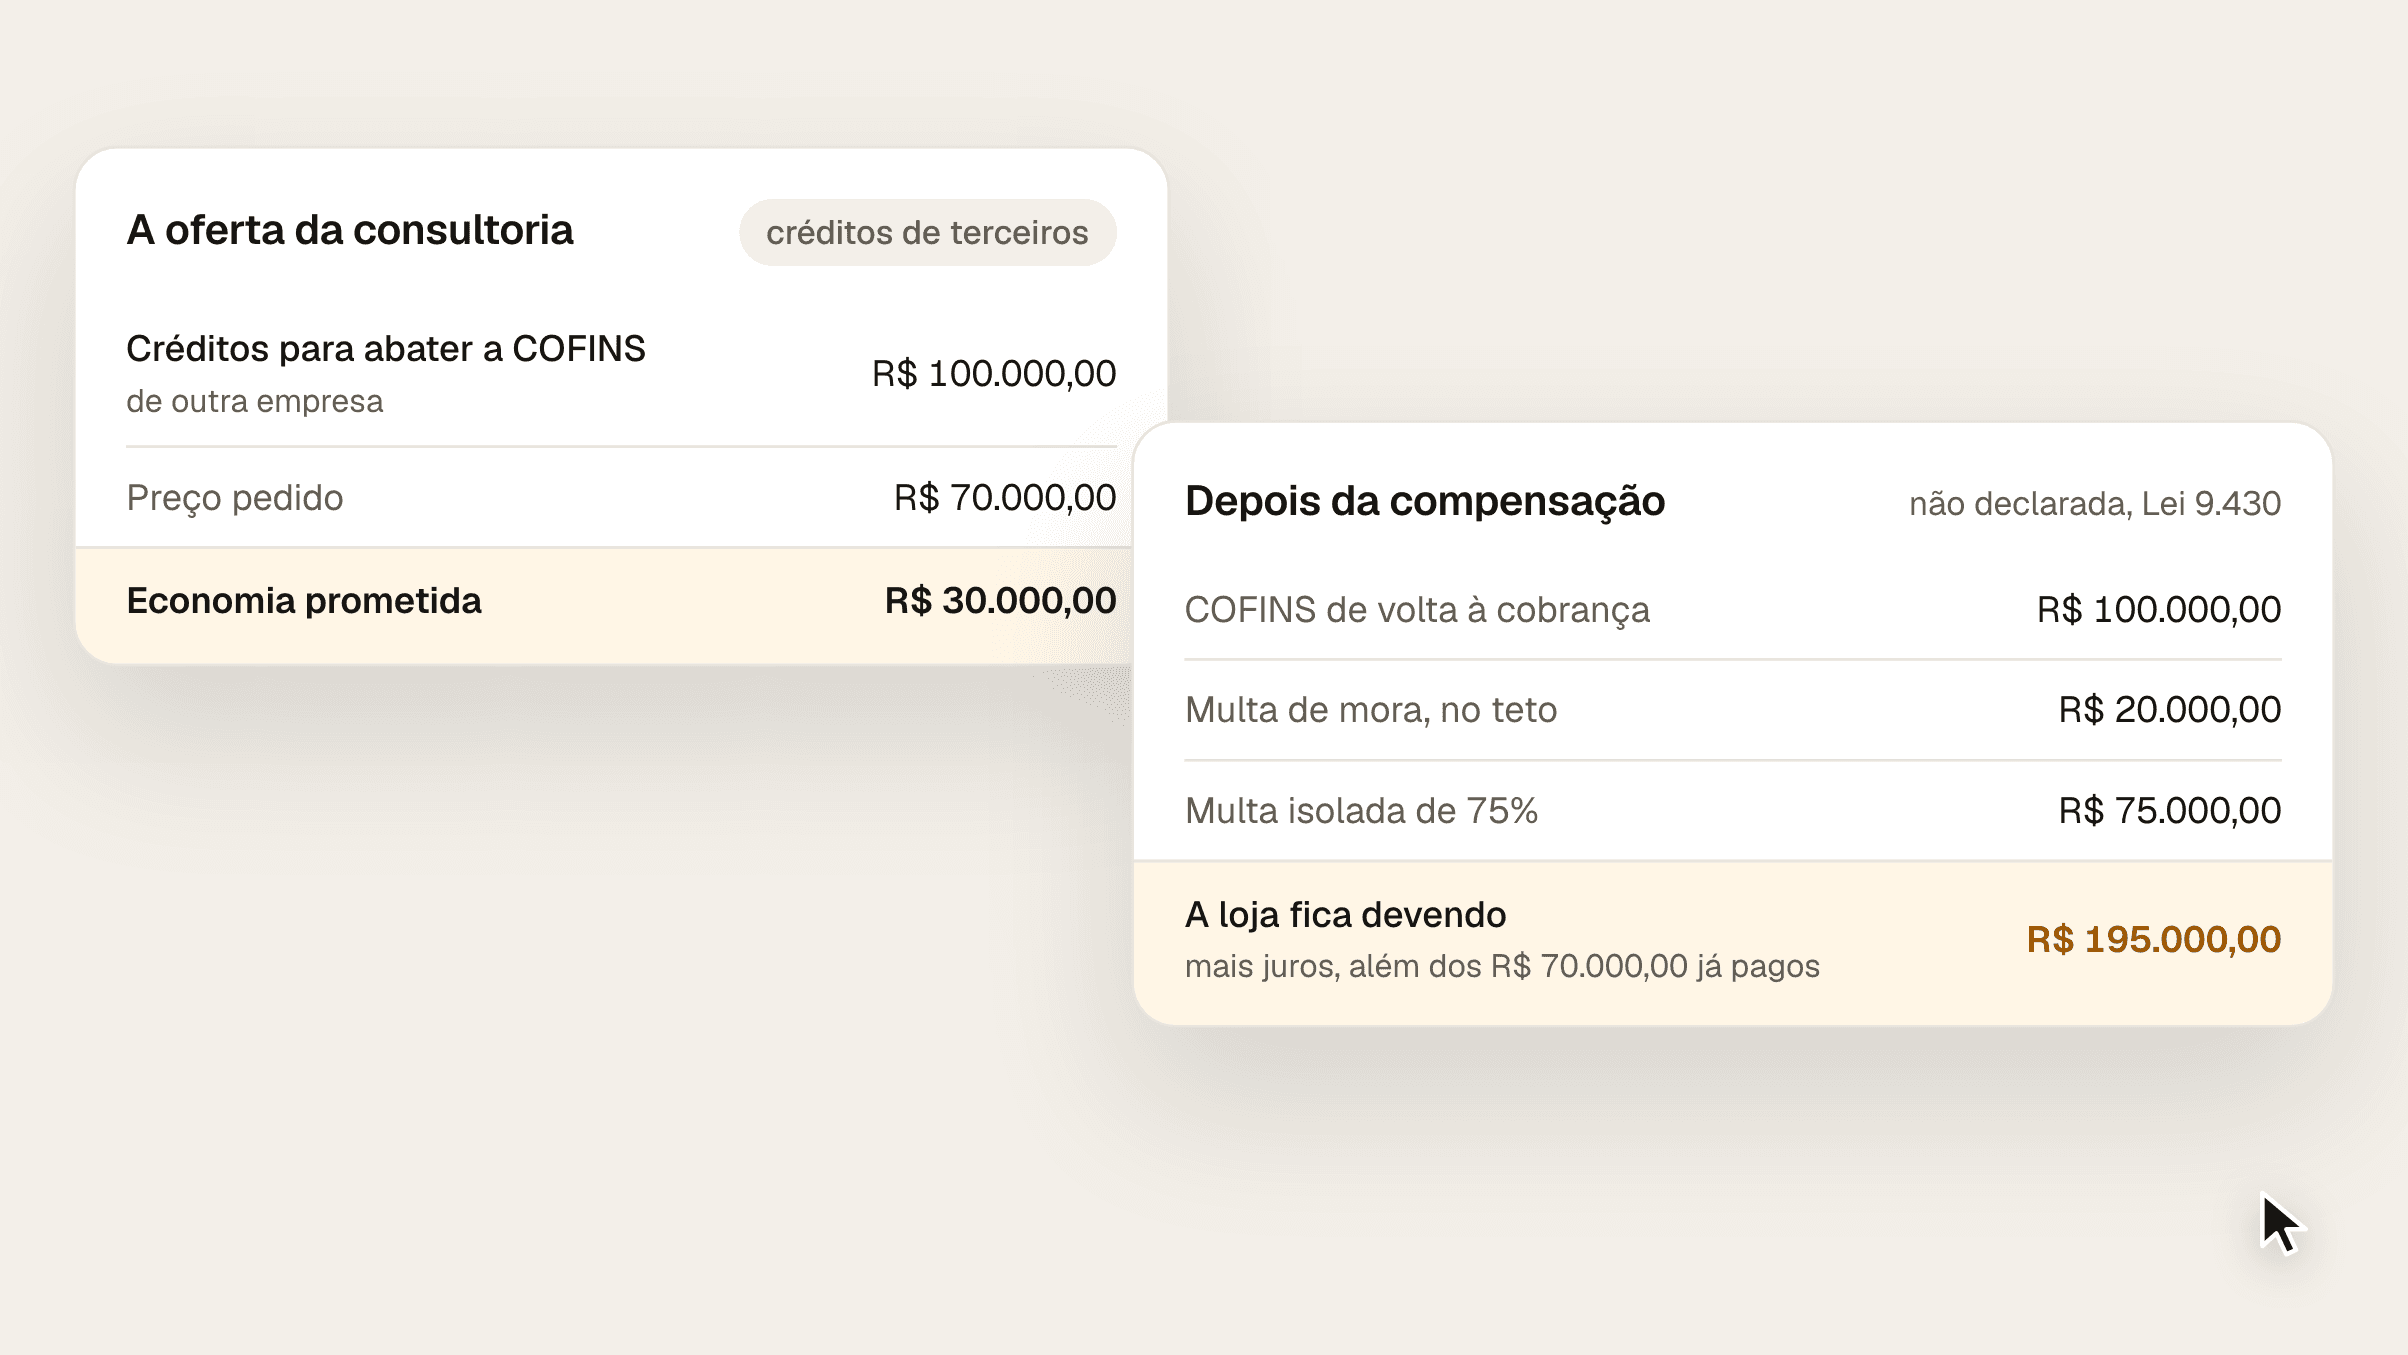
A loja não pode usar crédito de outra empresa para abater tributo federal. A Lei 9.430/1996 considera "não declarada" a compensação em que o crédito seja de terceiros: o débito volta a ser cobrado, com os acréscimos de atraso, e vem uma multa isolada de 75% do valor compensado, maior quando há fraude. Vale para o crédito comprado com desconto, cedido sem pagamento ou oferecido como "título", "precatório" ou "crédito-prêmio". O que a loja pode compensar é o crédito que ela mesma apurou.
A compensação é um direito, mas do crédito do próprio contribuinte. É considerada não declarada a compensação em que o crédito seja de terceiros, refira-se a crédito-prêmio de IPI, a título público ou a decisão judicial não transitada em julgado, ou não se refira a tributo administrado pela Receita (Lei 9.430/1996, art. 74, § 12, II).
A Receita explica a regra no roteiro de vedações da compensação: o crédito que um contribuinte cede a outro, com ou sem pagamento, não pode ser restituído nem usado em compensação por quem o recebeu (Créditos e débitos que não podem ser informados em declaração de compensação, Receita Federal, versão de 21/07/2025, item 1.6). A exceção é o crédito que passa para outra empresa numa incorporação, fusão ou cisão.
Não confunda com as contribuições "para terceiros" da folha, como Sesi e Senac: essas entram na compensação normal (mesmo roteiro, item 1.6).
Três coisas. A compensação não declarada não extingue o débito, e as regras de defesa da compensação comum não se aplicam a ela (Lei 9.430/1996, art. 74, § 13). O débito volta com multa de mora de 0,33% por dia, até 20%, e juros pela Selic (art. 61). E vem a multa isolada sobre o valor compensado, de 75%, maior quando a Receita comprova fraude (Lei 10.833/2003, art. 18, § 4º; Lei 9.430/1996, art. 44, I e § 1º).
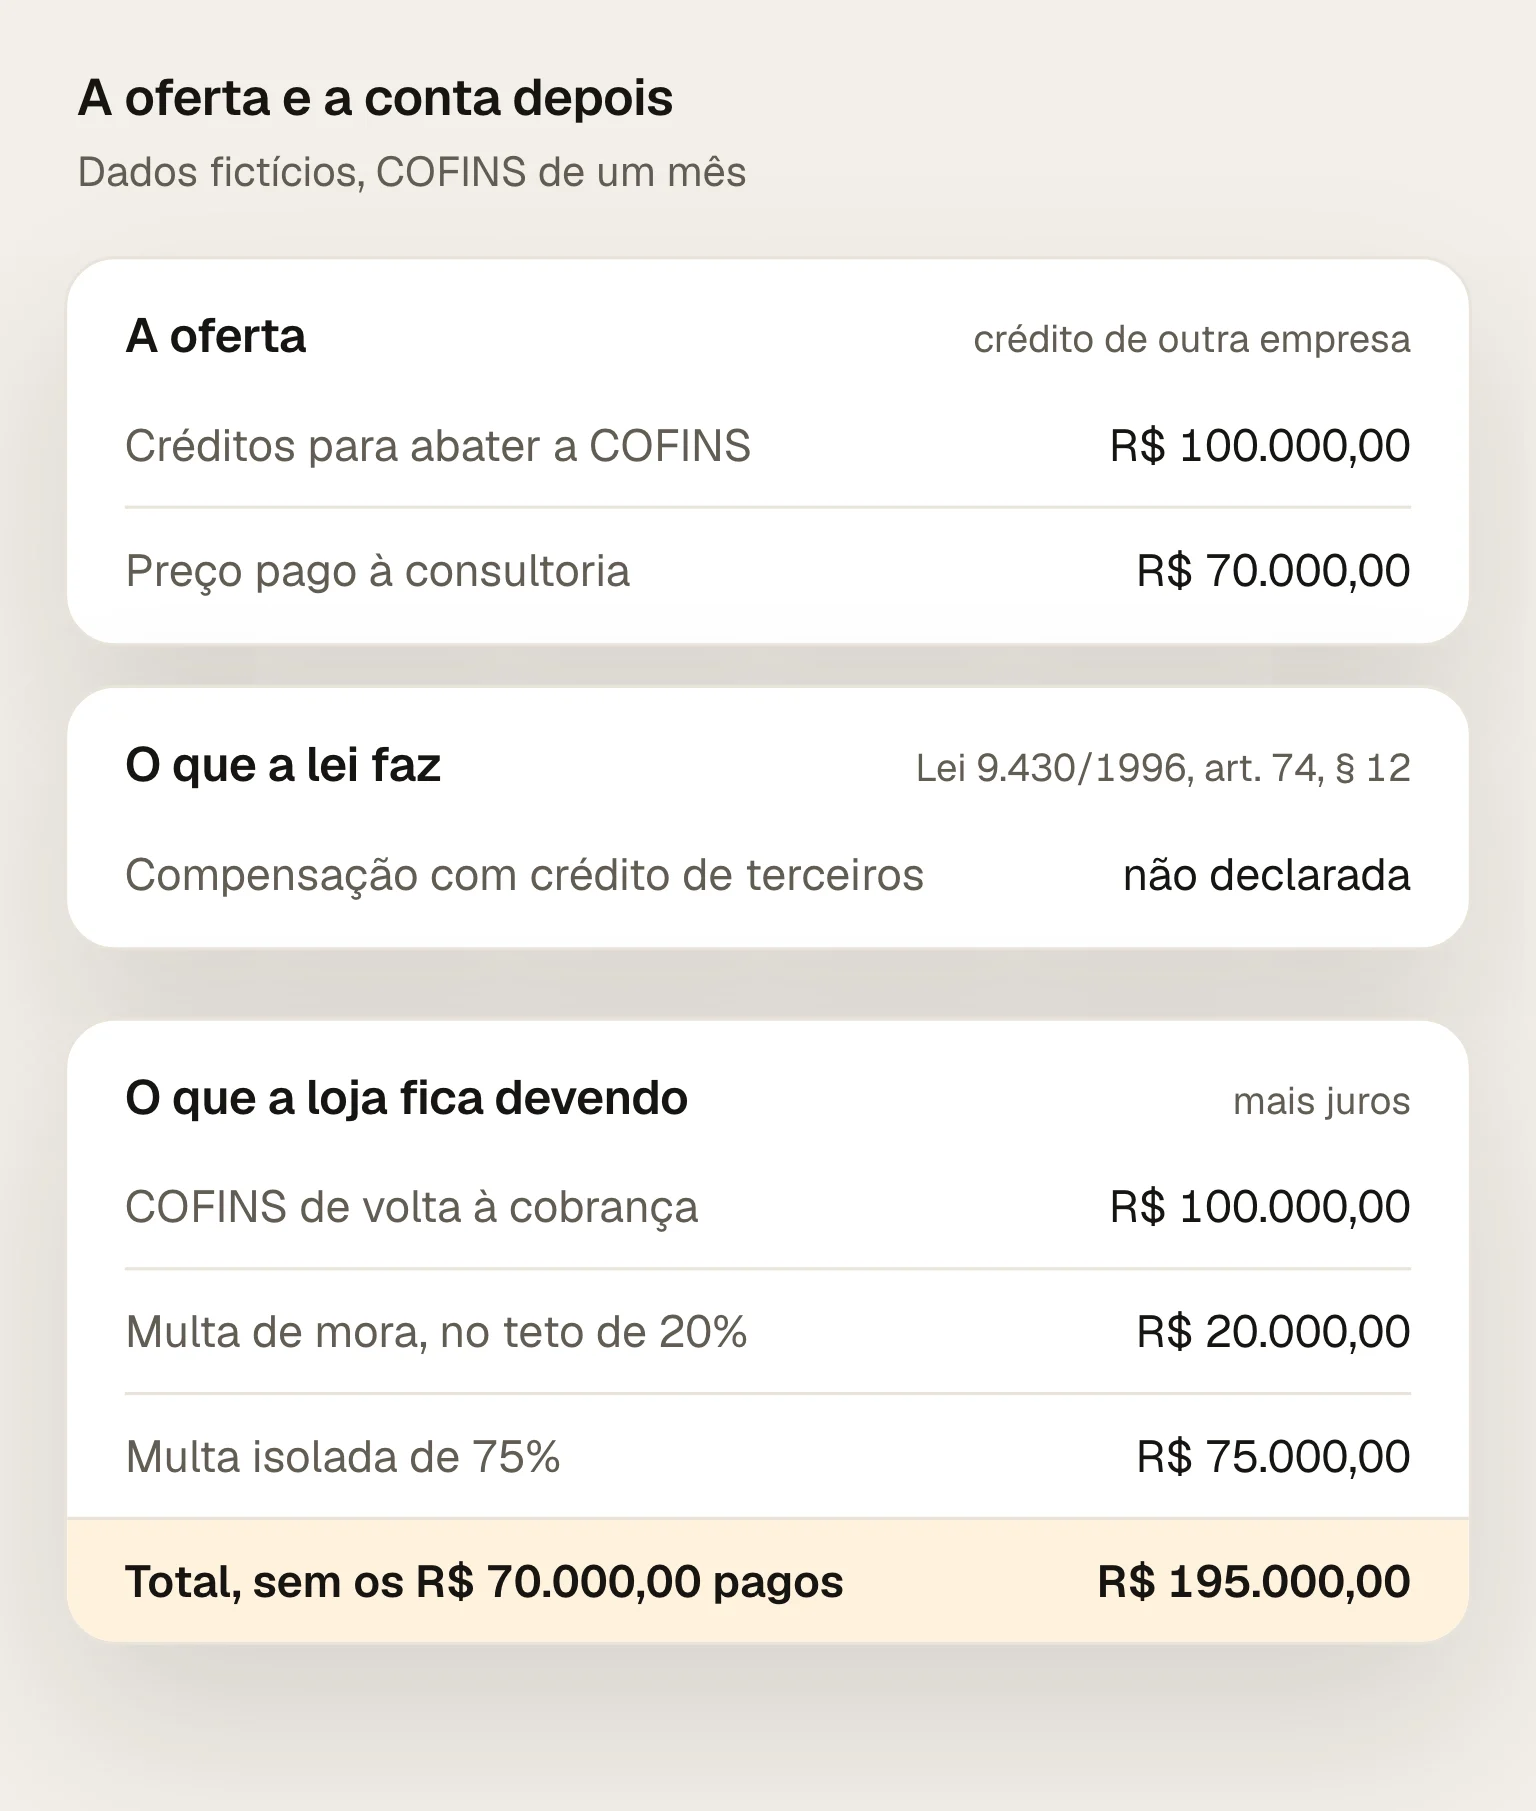
Um exemplo com dados fictícios: uma consultoria oferece R$ 100.000,00 em créditos por R$ 70.000,00 para abater a COFINS do mês.
O que a loja fica devendo | Valor | Base |
|---|---|---|
COFINS que volta à cobrança | R$ 100.000,00 | Lei 9.430/1996, art. 74, § 12 |
Multa de mora, no teto | R$ 20.000,00 | Lei 9.430/1996, art. 61 |
Multa isolada de 75% | R$ 75.000,00 | Lei 10.833/2003, art. 18, § 4º |
São R$ 195.000,00, mais os juros, e os R$ 70.000,00 pagos à consultoria não voltam pela Receita. Sem a compra, a loja pagaria R$ 100.000,00.
Pelo que ela promete e pelo crédito que usa. Sinais de que o crédito não serve para a loja:
O crédito é de outra empresa, comprado com desconto ou cedido, e não saiu de um pagamento a maior da própria loja.
É "título da dívida pública", antigo ou em moeda estrangeira. Pelo roteiro da Receita, o Tesouro resgatou todos os títulos nos vencimentos, e não há título vencido para compensar (item 1.8).
É "crédito-prêmio de IPI", um incentivo que deixou de valer em 5/10/1990 (item 1.7).
Vem de ação judicial ainda sem trânsito em julgado, da loja ou de outra empresa (item 1.9).
Promete abater PIS, COFINS, INSS ou IRPJ com desconto, sem mostrar de onde veio o crédito.
A Receita investiga consultorias que estruturam compensações com créditos inexistentes. Em 23/09/2026, com a Polícia Federal e o Ministério Público Federal, deflagrou a Operação Compensação, sobre compensações previdenciárias de municípios que passam de R$ 160 milhões (Receita Federal, 23/09/2026).
Na declaração de compensação, o PER/DCOMP, transmitida pelo e-CAC, e nos créditos vinculados da DCTFWeb, que abatem o débito declarado (Manual da DCTFWeb, item 1.2). Se a loja não reconhece uma compensação no e-CAC, ou se a DCTFWeb mostra saldo a pagar menor que o esperado sem pagamento, vale conferir com o contador de onde veio o crédito. O post DCTFWeb do supermercado mostra como ler a declaração.
O crédito que ela mesma apurou, como um pagamento indevido ou a maior de tributo administrado pela Receita, ou um valor reconhecido em ação própria com trânsito em julgado (Lei 9.430/1996, art. 74, caput e § 12). Saldos credores, como os de PIS e COFINS, têm regras próprias de uso, e a conta passa pela escrituração da loja, como mostra o post EFD-Contribuições do supermercado. Em qualquer caso, o crédito tem documento que o sustenta e passa pelo contador.
O Fiscal Pack lê direto da Receita o que a loja declarou e o que pagou, e confere as guias contra os dois. Também refaz a apuração do mês pela lei, com os créditos que as notas da própria loja geram. A plataforma não compra nem vende crédito de terceiros. A recuperação do que a loja pagou a mais é opcional e avaliada caso a caso.
Solicite o diagnóstico da loja, sem custo, ou conheça a frente tributária do Fiscal Pack.
Consultadas em 29/09/2026.
Lei 9.430/1996: art. 44, I e § 1º (redação da Lei 14.689/2023); art. 61; art. 74, caput e §§ 12 e 13.
Lei 10.833/2003: art. 18, § 4º.
Créditos e débitos que não podem ser informados em declaração de compensação, Receita Federal, versão de 21/07/2025: itens 1.6 a 1.9.
Receita Federal, PF e MPF investigam uso de créditos inexistentes em compensações que superam R$ 160 milhões, Receita Federal, 23/09/2026.
Manual da DCTFWeb, Receita Federal, janeiro de 2025: item 1.2.
Exemplo com dados fictícios.
A gente corrige o cadastro, confere a apuração antes de você pagar e mostra onde o resultado está escondido. Você continua no sistema que já usa, sem mudar a rotina da loja.
A DCTFWeb vence no último dia útil do mês seguinte, mas a folha vence no dia 20 e o PIS e a COFINS no dia 25. Veja o que a loja declara e como conferir o DARF.
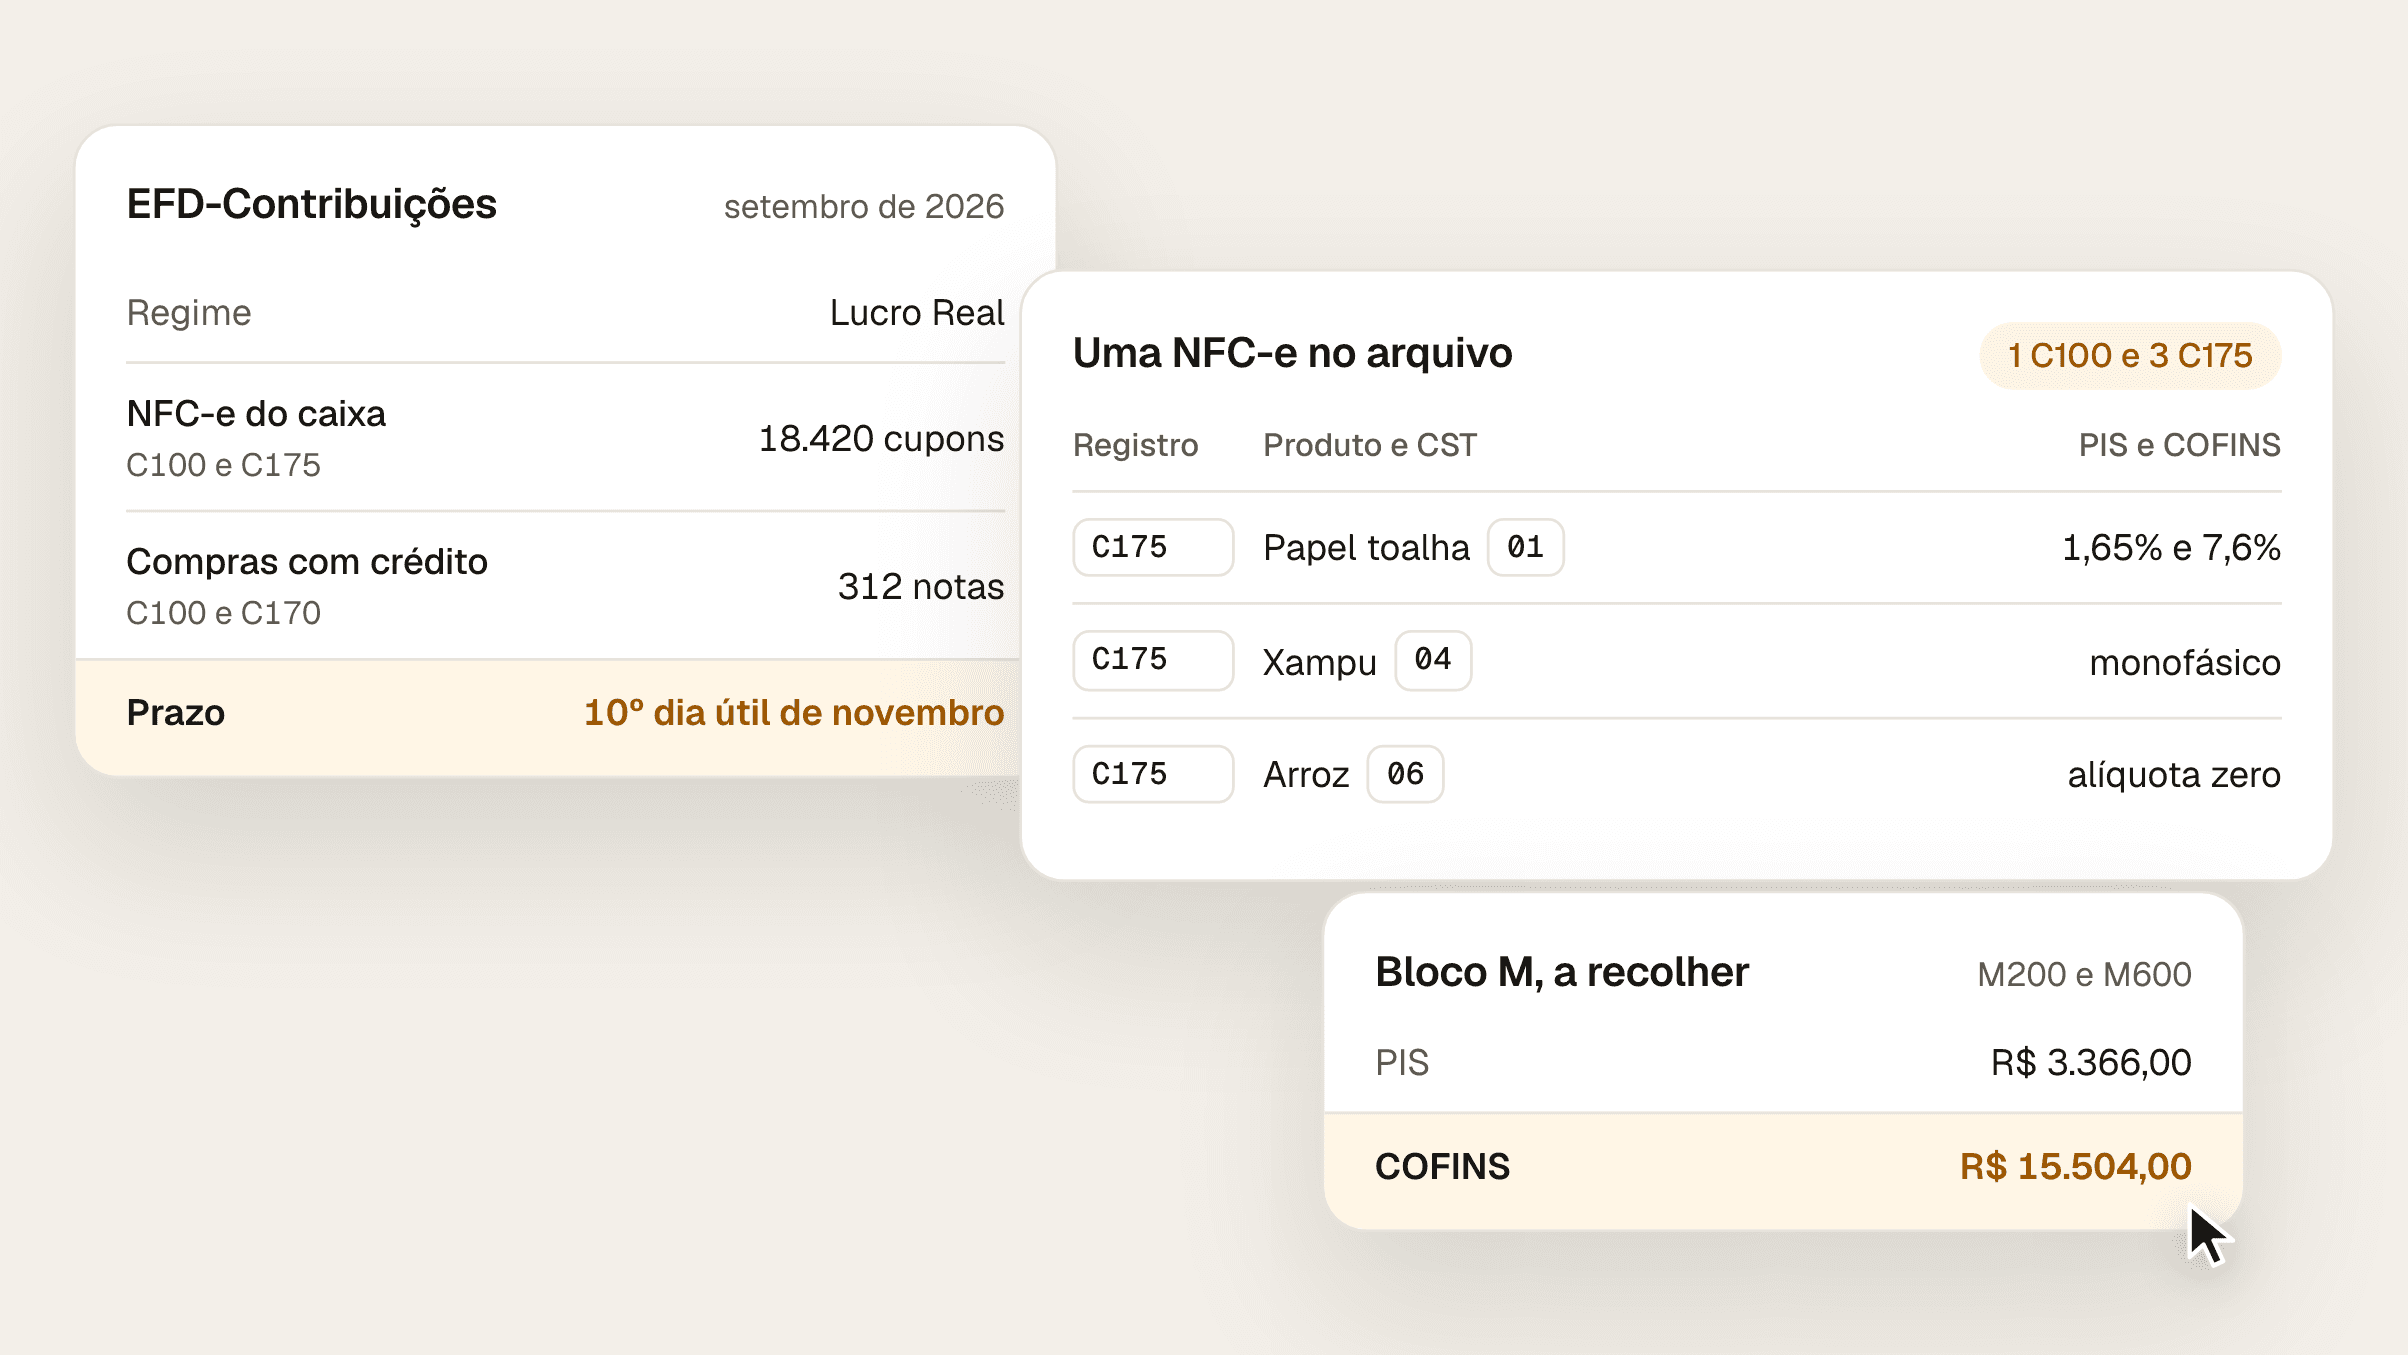
A EFD-Contribuições vence no 10º dia útil do segundo mês. Veja o CST de PIS e COFINS de cada produto, o bloco M, a LC 224 e o fim dos fatos novos em 2027.
A certidão negativa é o cartão de saúde da sua empresa. Vencida ou positiva, ela trava crédito, licitação e benefícios - sem aviso.