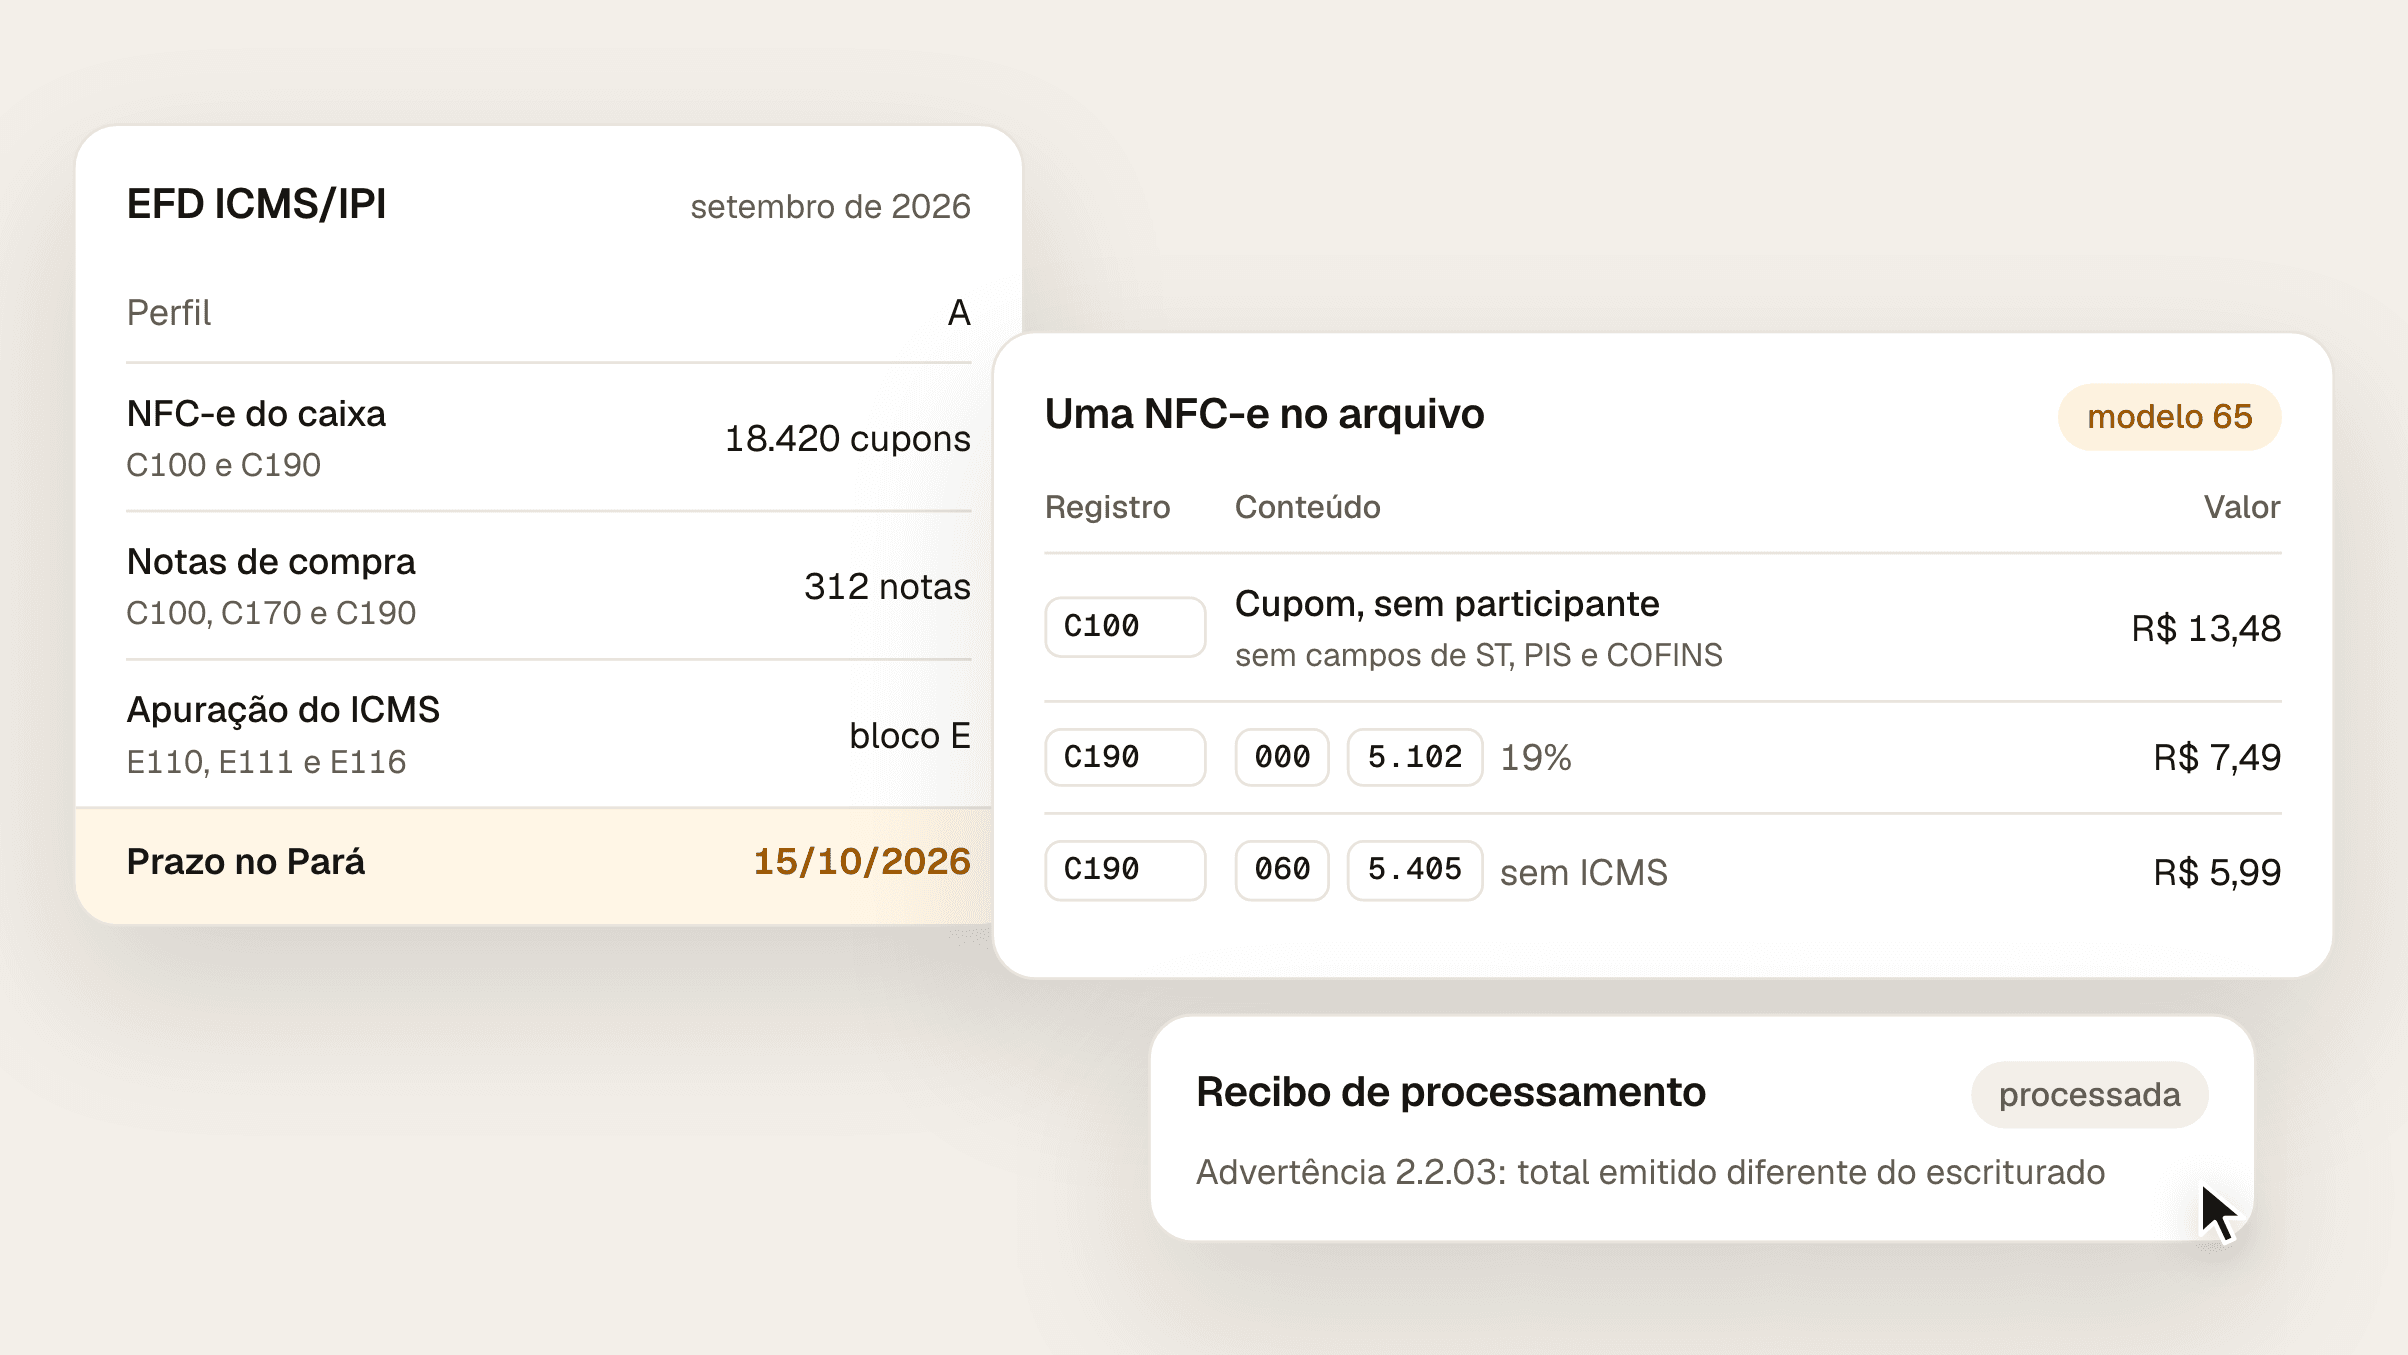
EFD ICMS/IPI do supermercado no Pará: prazo, NFC-e, nota de compra e o que conferir
No Pará, a EFD ICMS/IPI vence no dia 15. Veja como a NFC-e e a nota de compra entram no arquivo e o que a loja confere antes e depois do envio.
9 min
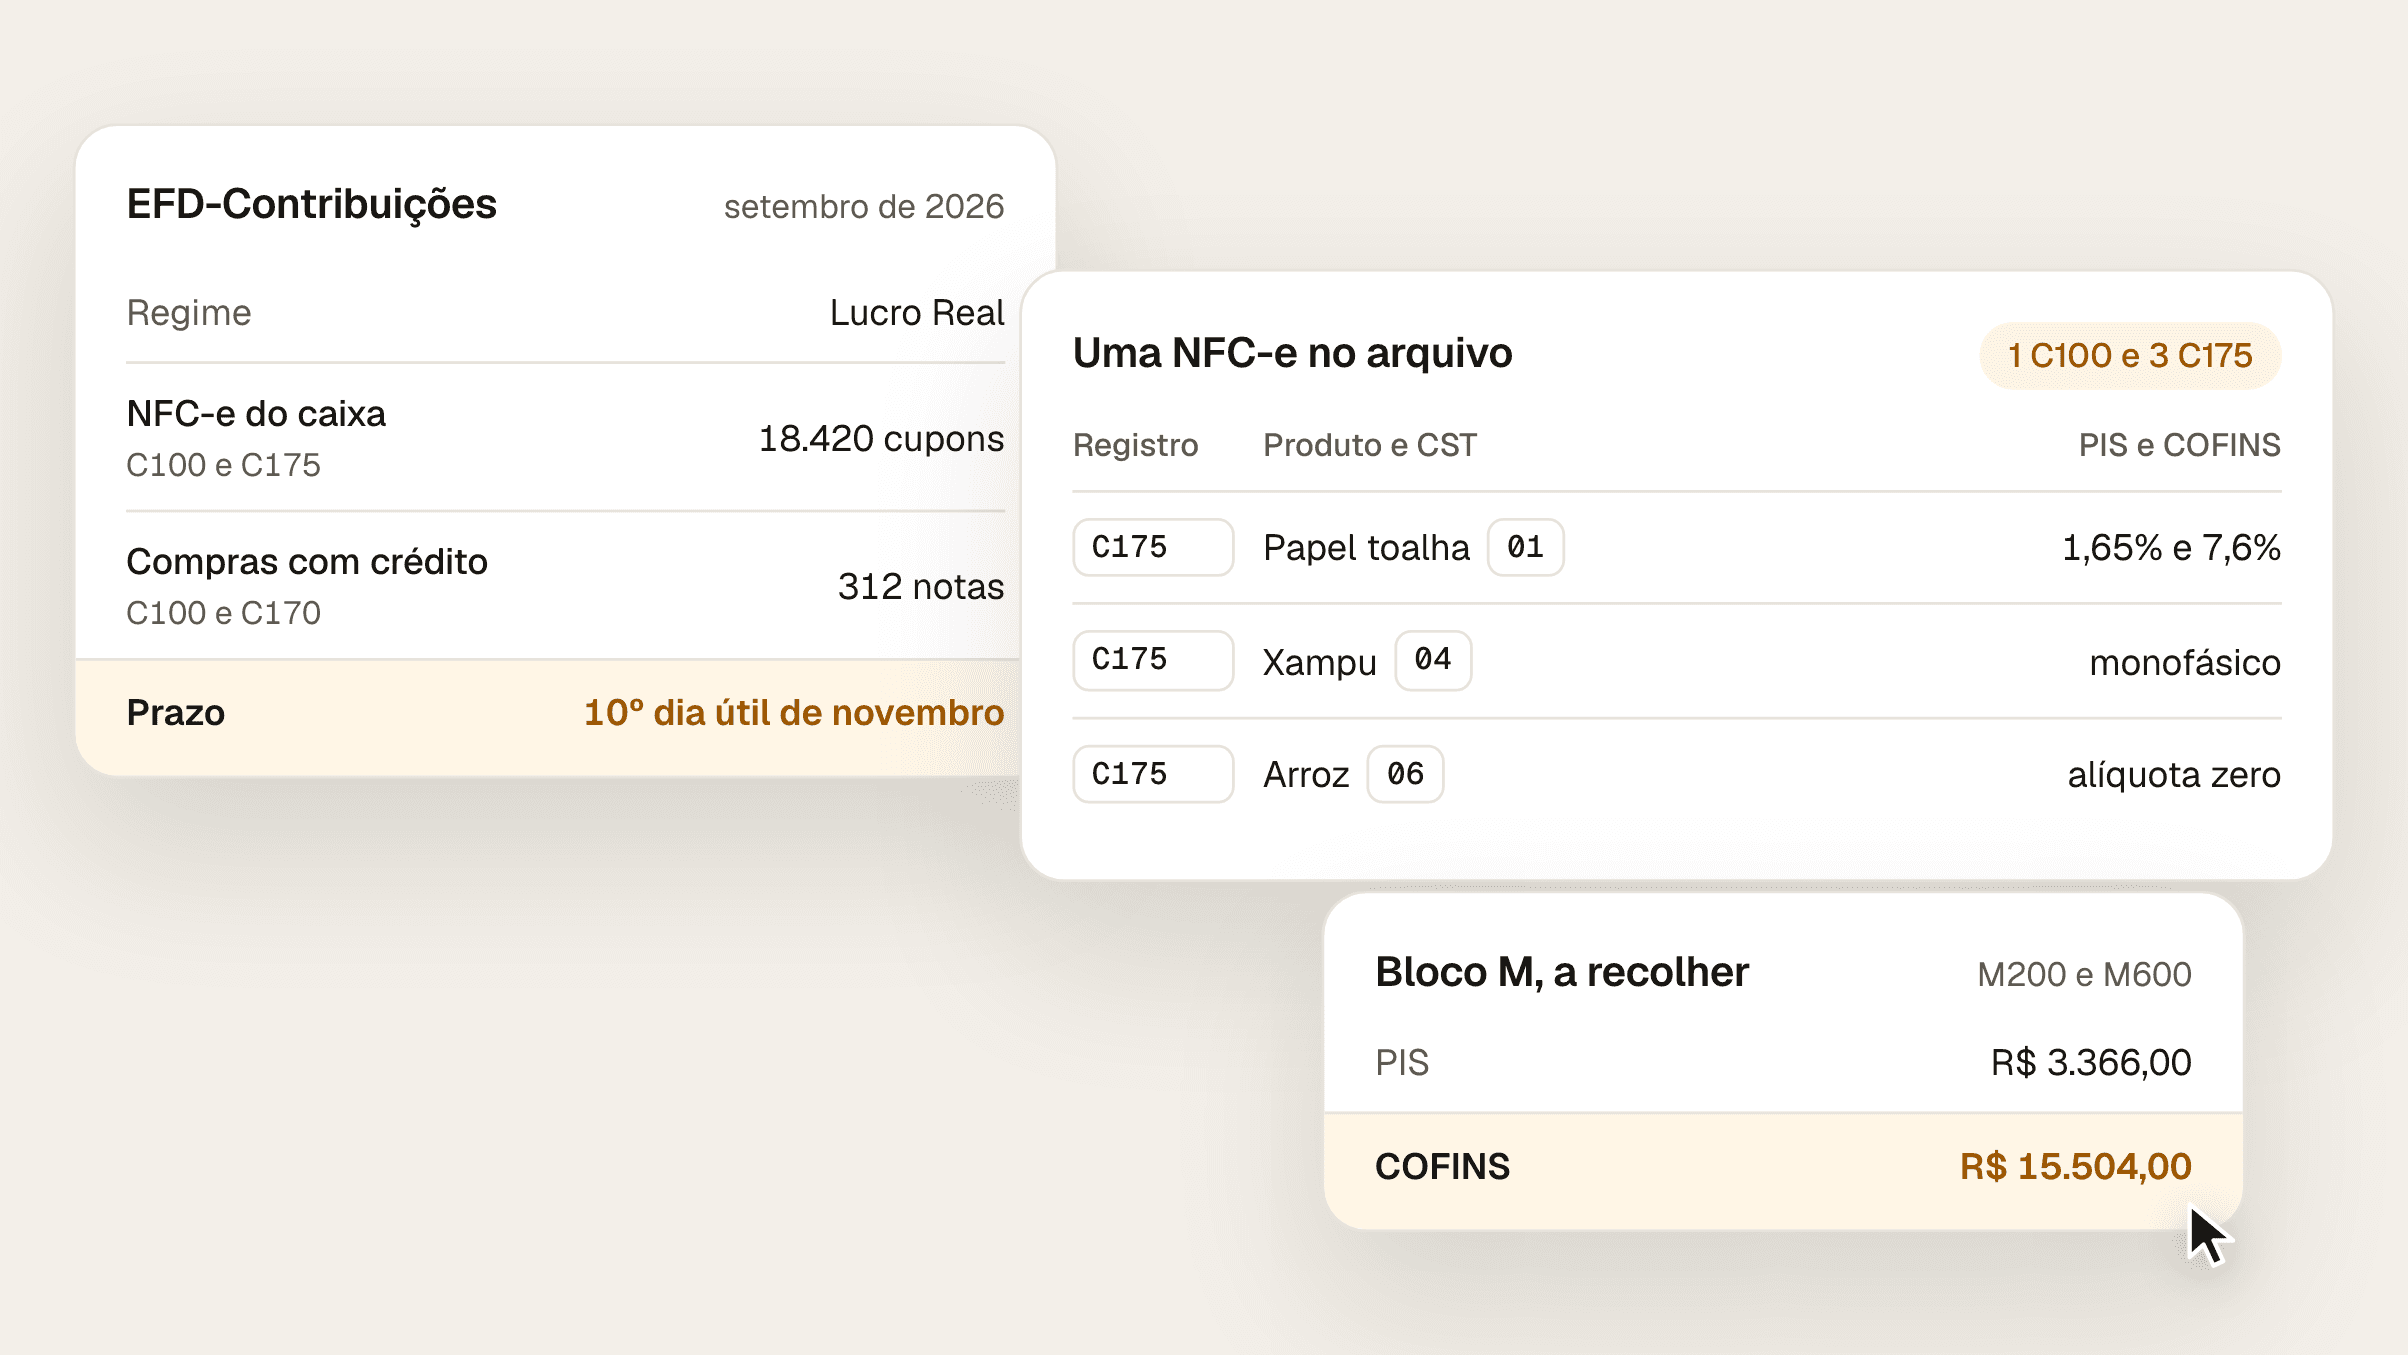
A EFD-Contribuições é a escrituração mensal do PIS e da COFINS. O supermercado do Lucro Real ou do Lucro Presumido entrega até o 10º dia útil do segundo mês seguinte; o do Simples Nacional não entrega. Nela, cada produto vendido leva o CST de PIS e COFINS do cadastro: 01 no tributado, 04 no monofásico, 06 no de alíquota zero. O bloco M soma a contribuição do mês, desconta o crédito das compras, no Lucro Real, e lista as receitas sem contribuição. A partir de janeiro de 2027, com a CBS no lugar do PIS e da COFINS, ela deixa de receber fatos novos.
Entregam as empresas do Lucro Real e do Lucro Presumido ou Arbitrado (Instrução Normativa RFB 1.252/2012, art. 4º). A empresa do Simples Nacional está dispensada (art. 5º, I).
O prazo é o 10º dia útil do segundo mês seguinte ao da escrituração (art. 7º). A de setembro de 2026 vai até o 10º dia útil de novembro. É um mês a mais que a EFD ICMS/IPI, que no Pará vence no dia 15 do mês seguinte, como mostra o post EFD ICMS/IPI do supermercado no Pará.
No Lucro Real, o PIS e a COFINS são não cumulativos, de 1,65% e 7,6%, com crédito das compras. No Presumido, são cumulativos, de 0,65% e 3%, sem crédito (IN RFB 2.121/2022, art. 122; LC 224/2025, art. 4º, § 3º, III). Nos dois, o ICMS destacado na nota fica fora da base (IN RFB 2.121/2022, art. 26, XII). O PIS e a COFINS apurados aqui são declarados na DCTFWeb, pelo MIT, e pagos até o dia 25 do mês seguinte (MP 2.158-35/2001, art. 18, II), como mostra o post DCTFWeb do supermercado.
O do cadastro do produto, que sai na NFC-e e vai para a escrituração. Na loja do Lucro Real:
Produto | CST na venda | Por quê |
|---|---|---|
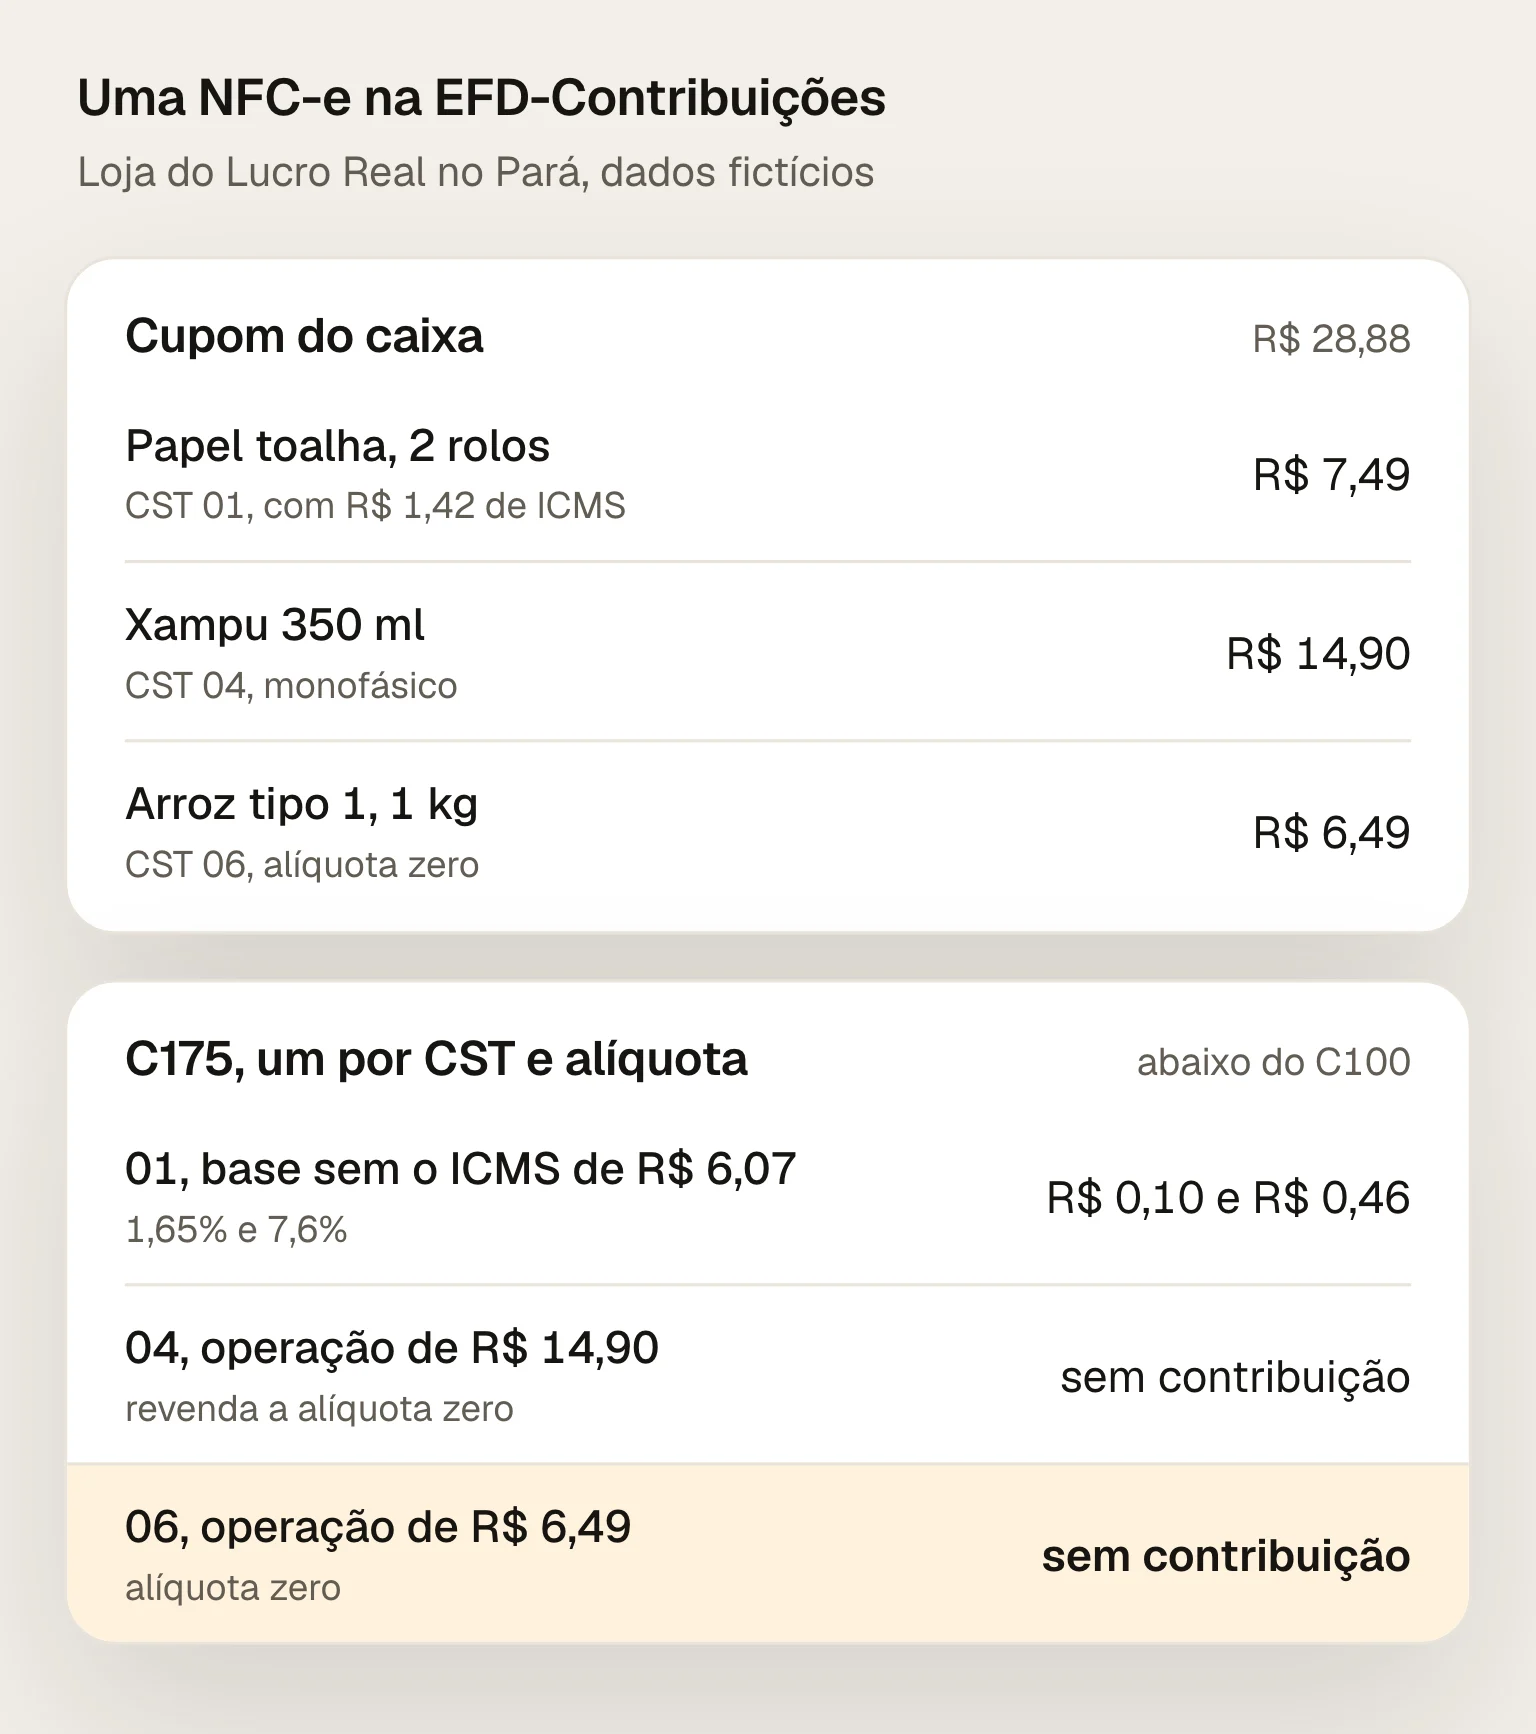
Papel toalha | 01, tributado | Alíquota básica, 1,65% e 7,6% |
Xampu | 04, monofásico | A indústria paga, e a revenda é a alíquota zero (Lei 10.147/2000, art. 2º) |
Arroz | 06, alíquota zero | Lei 10.925/2004, art. 1º, V |
Creme dental | 06, alíquota zero | Lei 10.925/2004, art. 1º, XXVII, com o acréscimo da LC 224 desde abril de 2026 |
Os códigos e as descrições estão na tabela oficial de CST do PIS e da COFINS, a 4.3.3 da escrituração. O monofásico e a alíquota zero não são a mesma coisa: no monofásico, o imposto foi pago de uma vez na indústria; na alíquota zero, ninguém da cadeia paga. O post PIS/COFINS monofásico trata do primeiro caso.
Na compra, o CST diz se há crédito. O papel toalha comprado para revender entra com CST 50, com direito a crédito. O xampu entra com CST 70, sem crédito, porque é monofásico (Lei 10.637/2002, art. 3º, I, "b"). O arroz e o creme dental entram com CST 73, aquisição a alíquota zero, também sem crédito (art. 3º, § 2º, II).
Cada cupom é um C100 e, em vez dos itens um a um, um C175 para cada combinação de CST, CFOP e alíquota de PIS e COFINS (Guia Prático da EFD-Contribuições, versão 1.35, registro C175). Uma NFC-e com papel toalha, xampu e arroz vira um C100 e três C175: um com CST 01, outro com 04 e outro com 06. A consolidação das vendas por produto, no C180, só vale para a NFC-e quando o arquivo passaria de 1 GB com os cupons um a um (registro C180).
As notas de compra entram uma a uma, com os itens no C170, e as que dão crédito podem ser consolidadas por produto no C190. É o CST de cada item que leva o crédito para o bloco M.
Fecha o mês. Para o PIS, o M210 calcula a contribuição sobre as receitas tributadas, o M100 soma o crédito das compras, e o M200 dá o valor a recolher. O M400 e o M410 listam as receitas sem contribuição, por CST e por natureza da receita. A COFINS tem os registros gêmeos: M610, M500, M600, M800 e M810.
Um exemplo com dados fictícios, de uma loja do Lucro Real no mês:
Linha | PIS | COFINS |
|---|---|---|
Vendas com CST 01, base de R$ 500.000,00 | R$ 8.250,00 | R$ 38.000,00 |
Acréscimo da LC 224, base de R$ 40.000,00 | R$ 66,00 | R$ 304,00 |
Crédito das compras, base de R$ 300.000,00 | R$ 4.950,00 | R$ 22.800,00 |
A recolher | R$ 3.366,00 | R$ 15.504,00 |
Os R$ 80.000,00 de xampu e outros monofásicos, com CST 04, e os R$ 250.000,00 de alíquota zero, com CST 06, vão para o M400 e o M800, sem contribuição. Os R$ 40.000,00 da LC 224 estão dentro desses R$ 250.000,00: o acréscimo deles vai no M220 e no M620.
Desde 1º de abril de 2026, parte dos produtos com PIS e COFINS zero da Lei 10.925 paga 10% da alíquota normal: 0,165% e 0,76% no Lucro Real, e 0,065% e 0,3% no Presumido (LC 224/2025, art. 4º, § 4º, I, e art. 14, I, "a"; IN RFB 2.305/2025, art. 7º). Ficam de fora os produtos da cesta básica nacional do Anexo I da LC 214/2025, como arroz, feijão, leite, carnes, café, açúcar, manteiga e margarina, e os hortícolas, frutas e ovos do Anexo XV (art. 4º, § 8º, III). Entram, por exemplo, óleo de soja, bebida láctea, sabonete, creme dental e papel higiênico, que estão em outros anexos da LC 214.
Na escrituração, o CST continua 06. O acréscimo vai como ajuste nos registros M220, do PIS, e M620, da COFINS, com o código 11, e a NF-e passa a informar, no campo de interesse do fisco, que a operação está sujeita à LC 224 (Nota Técnica EFD-Contribuições 012/2026). E quem compra esses produtos continua sem crédito (LC 224/2025, art. 4º, § 7º).
A EFD-Contribuições deixa de ser usada para fatos novos a partir de janeiro de 2027, quando a CBS passa a ser cobrada pela alíquota cheia no lugar do PIS e da COFINS (Nota Técnica EFD-Contribuições 011/2026). Mas ela continua valendo por pelo menos cinco anos, para consulta, retificação e controle do saldo credor acumulado até 31 de dezembro de 2026, que pode ser usado na compensação com a CBS ou outros tributos federais, nas regras da LC 214.
Em 2026, os valores de CBS e IBS destacados nas notas não entram na EFD-Contribuições nem somam no valor dos itens (NT 011/2026). O post Reforma tributária 2027 mostra o que muda na loja.
A escrituração é do contador, mas o CST sai do cadastro da loja. Antes do prazo:
O CST de PIS e COFINS de cada produto, porque é ele que vai para a NFC-e e para o C175.
Os produtos que a LC 224 alcançou, com o CST 06 mantido e o acréscimo no M220 e no M620.
A base sem o ICMS, na venda e no crédito. O ICMS da compra também fica fora do crédito (Lei 10.637/2002, art. 3º, § 2º, III).
O crédito só onde há direito: nas compras de produto tributado, não no monofásico nem na alíquota zero.
O saldo credor, que precisa chegar certo a dezembro de 2026 para a compensação depois.
O Fiscal Pack confere o CST de PIS e COFINS de cada produto do cadastro contra a lei. Também gera a própria EFD-Contribuições a partir das notas da loja, com o acréscimo da LC 224 no M220 e no M620, e compara com a entregue, imposto por imposto. O contador continua escriturando e entregando.
Solicite o diagnóstico da loja, sem custo, ou conheça a frente tributária do Fiscal Pack.
Consultadas em 29/09/2026.
Instrução Normativa RFB 1.252/2012: arts. 4º, 5º, I, e 7º.
Guia Prático da EFD-Contribuições, versão 1.35, SPED: registros C175, C180 e bloco M; tabela 4.3.3 (CST do PIS e da COFINS).
Nota Técnica EFD-Contribuições 011/2026, SPED: descontinuidade a partir de 2027.
Nota Técnica EFD-Contribuições 012/2026, SPED: escrituração da LC 224.
Instrução Normativa RFB 2.121/2022: arts. 26, XII, e 122.
Lei 10.637/2002: art. 3º, I, "b", e § 2º, II e III.
Lei 10.147/2000: arts. 1º, I, e 2º.
Lei 10.925/2004: art. 1º, V, XI, XXIII, XXVI, XXVII e XXVIII.
Lei Complementar 224/2025: art. 4º, §§ 2º, 3º, 4º, 7º e 8º, e art. 14, I, "a".
Instrução Normativa RFB 2.305/2025: art. 7º.
Lei Complementar 214/2025: Anexos I, VII, VIII e XV.
Medida Provisória 2.158-35/2001: art. 18, II.
Exemplos com dados fictícios.
A gente corrige o cadastro, confere a apuração antes de você pagar e mostra onde o resultado está escondido. Você continua no sistema que já usa, sem mudar a rotina da loja.
No Pará, a EFD ICMS/IPI vence no dia 15. Veja como a NFC-e e a nota de compra entram no arquivo e o que a loja confere antes e depois do envio.
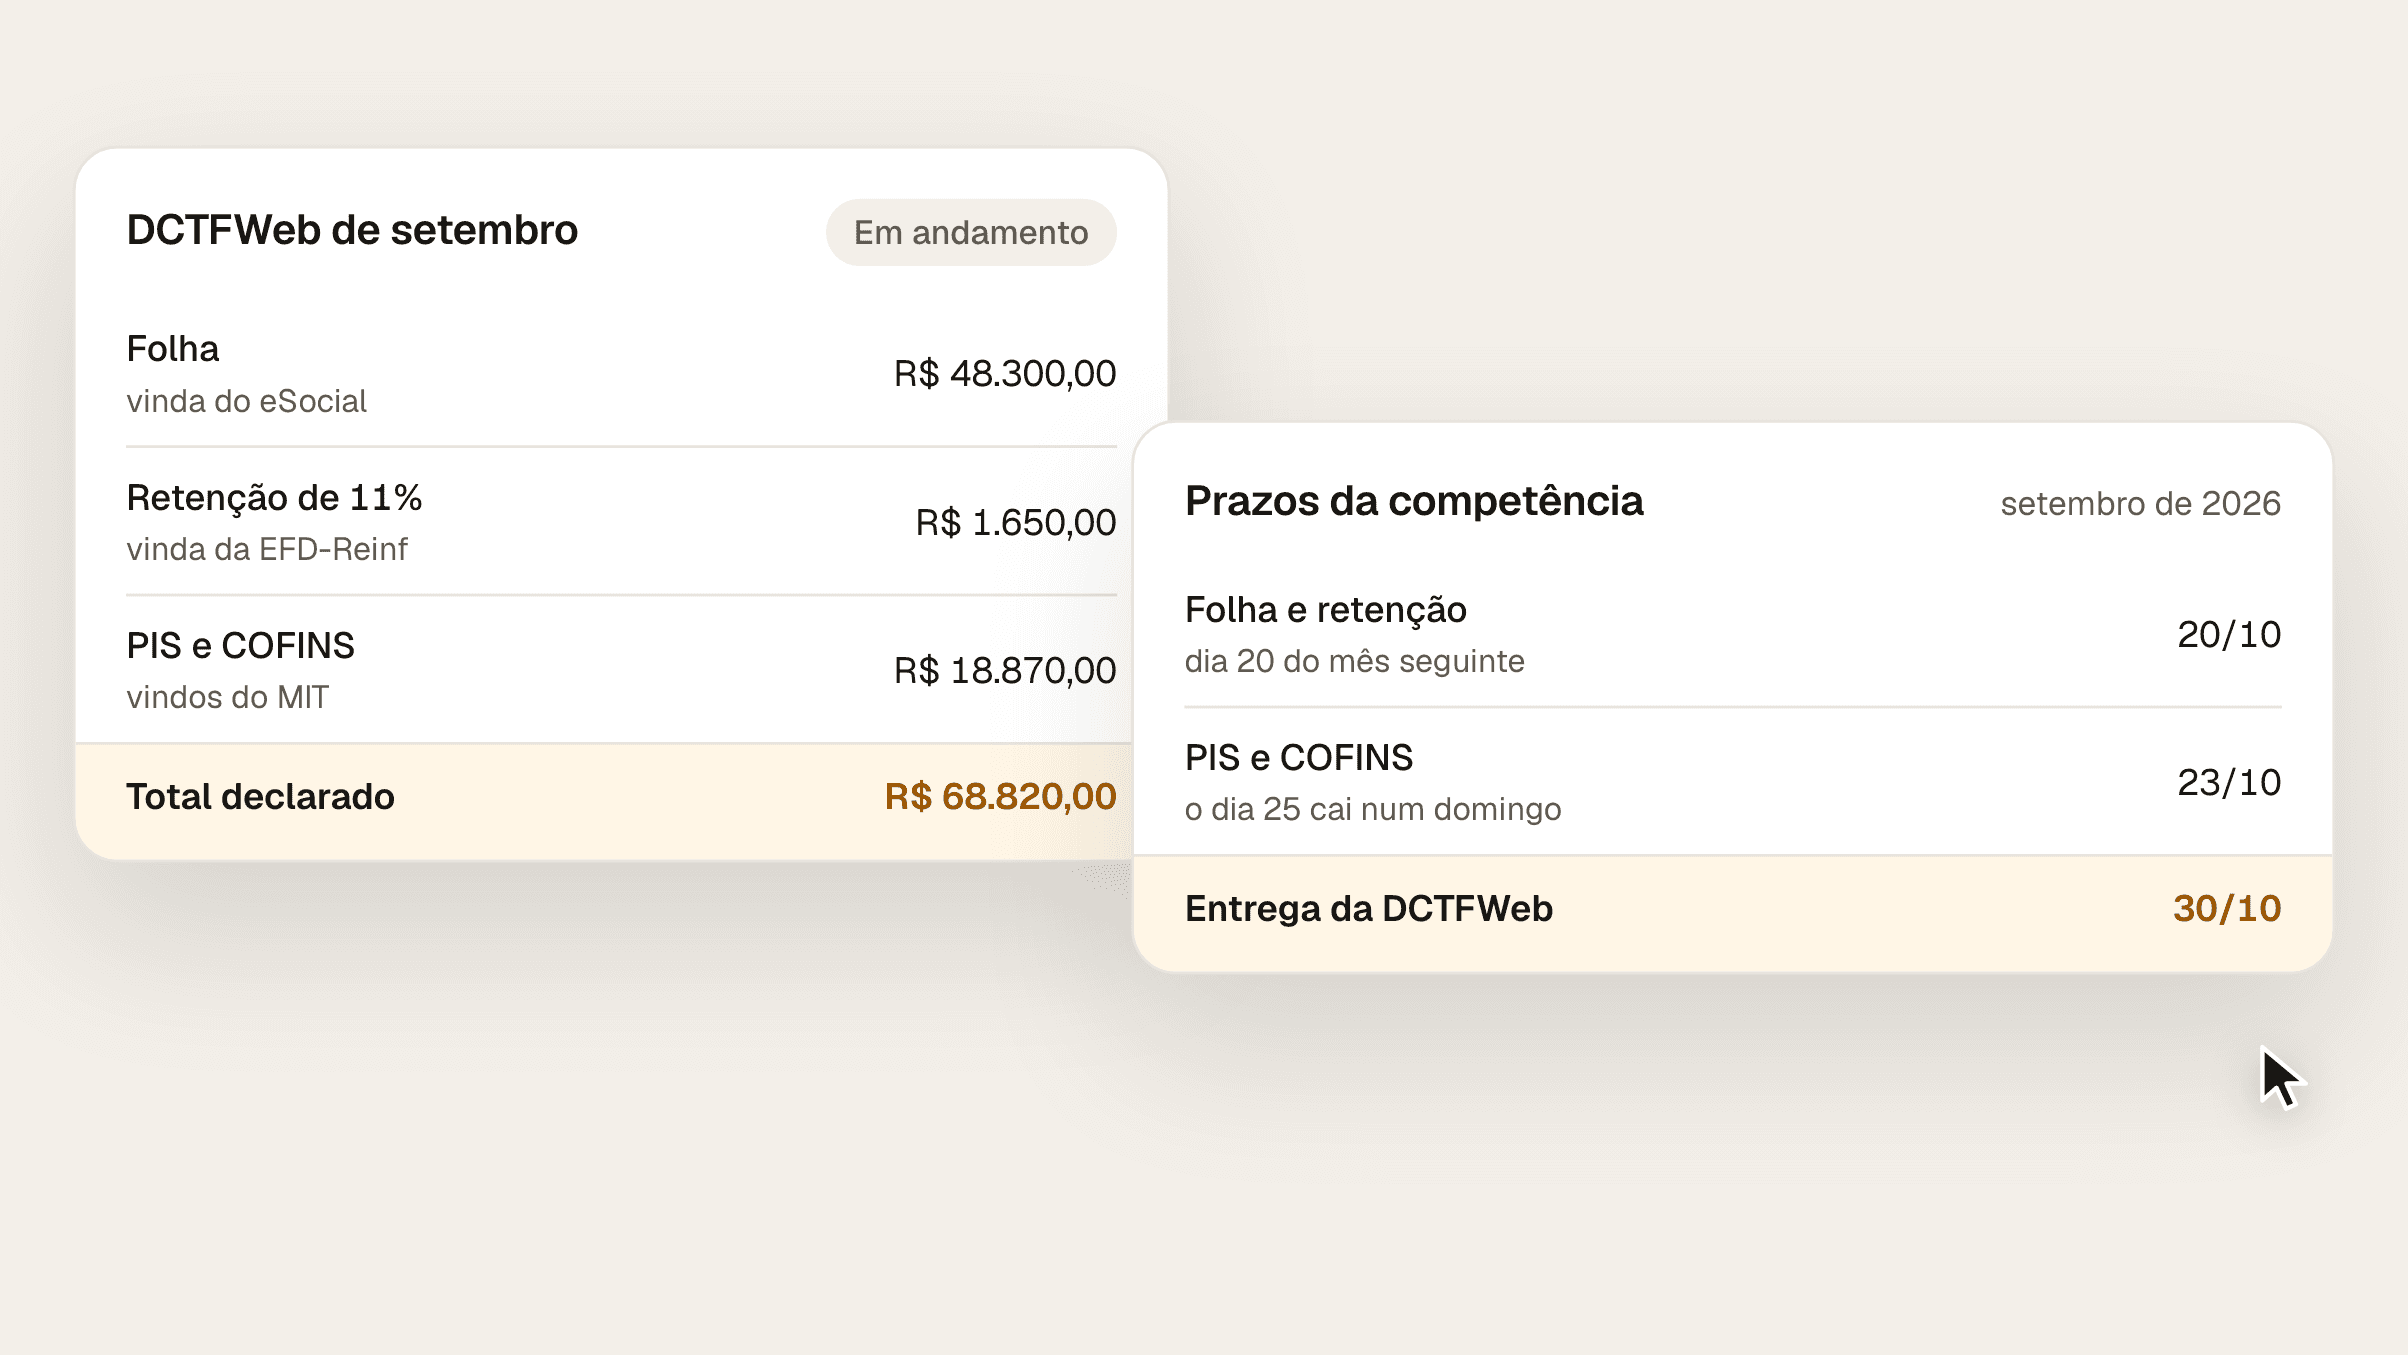
A DCTFWeb vence no último dia útil do mês seguinte, mas a folha vence no dia 20 e o PIS e a COFINS no dia 25. Veja o que a loja declara e como conferir o DARF.
O DAS é um número só, mas nasce de várias partes. Veja como segregar receita, usar o Fator R e não pagar imposto a mais no Simples.
Substituição tributária, DIFAL, antecipação: duas obrigações estaduais que pegam o mercado de surpresa. Entenda quem entrega e quando.