Alíquota do IBS e da CBS: o que já está na lei e o que ainda falta
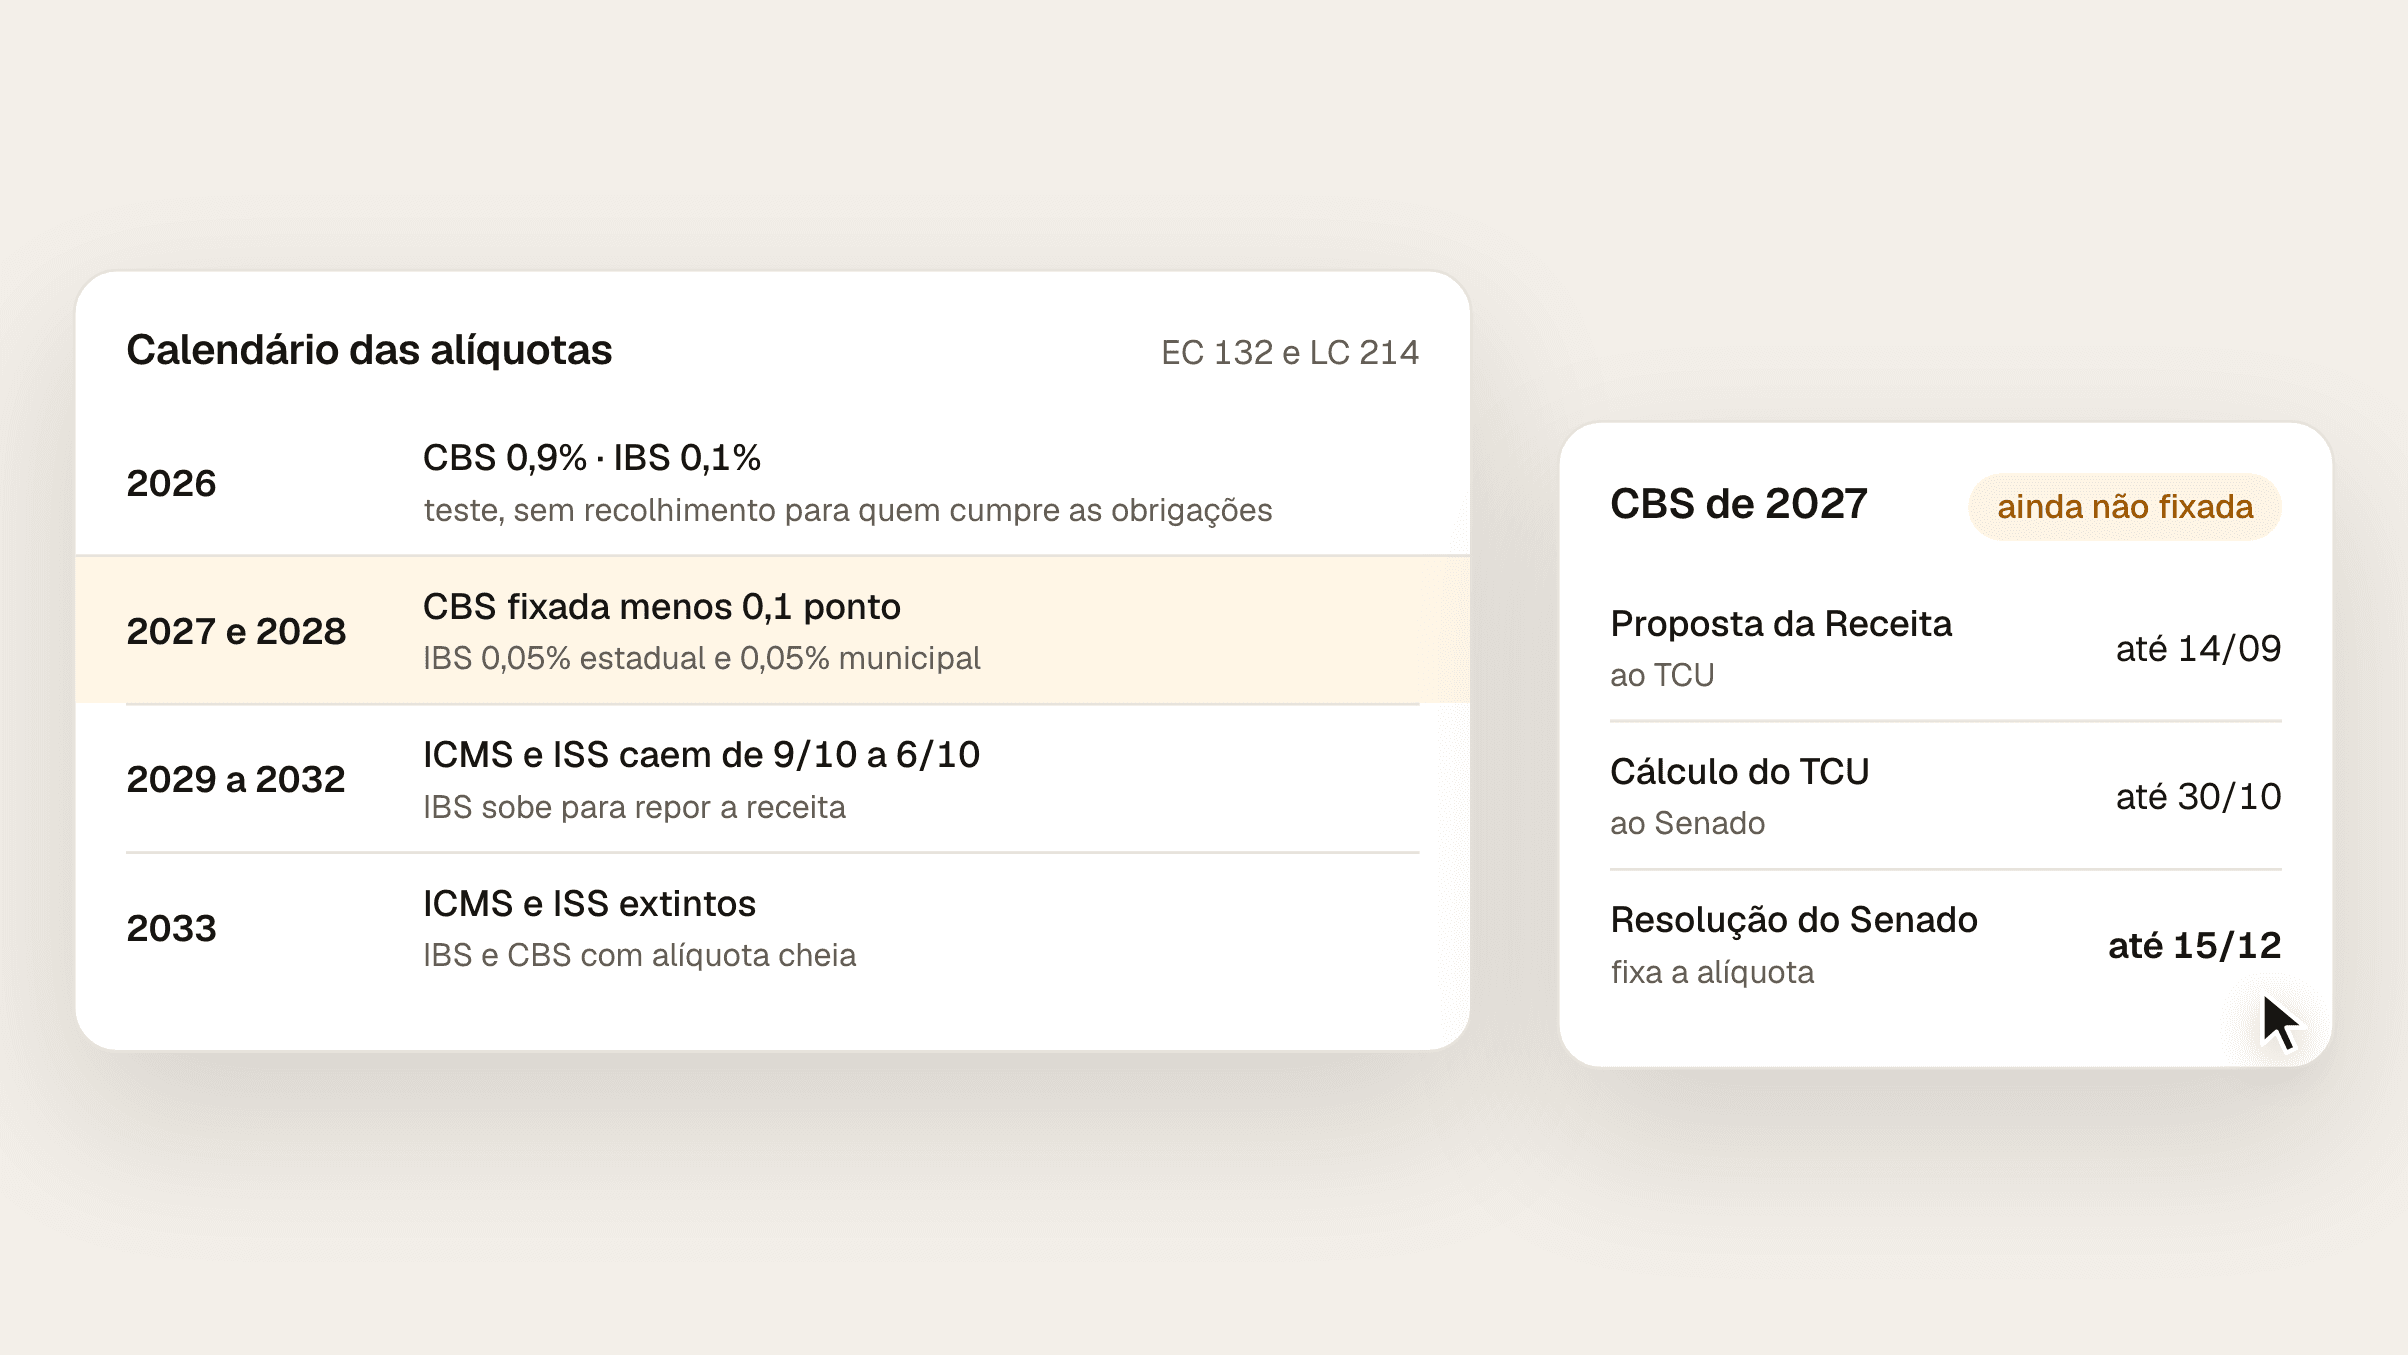
As alíquotas de 2026 a 2028 já estão na lei. A da CBS de 2027 sai do Senado até dezembro. Veja os números, quem fixa cada um e como as reduções entram na conta.
6 min
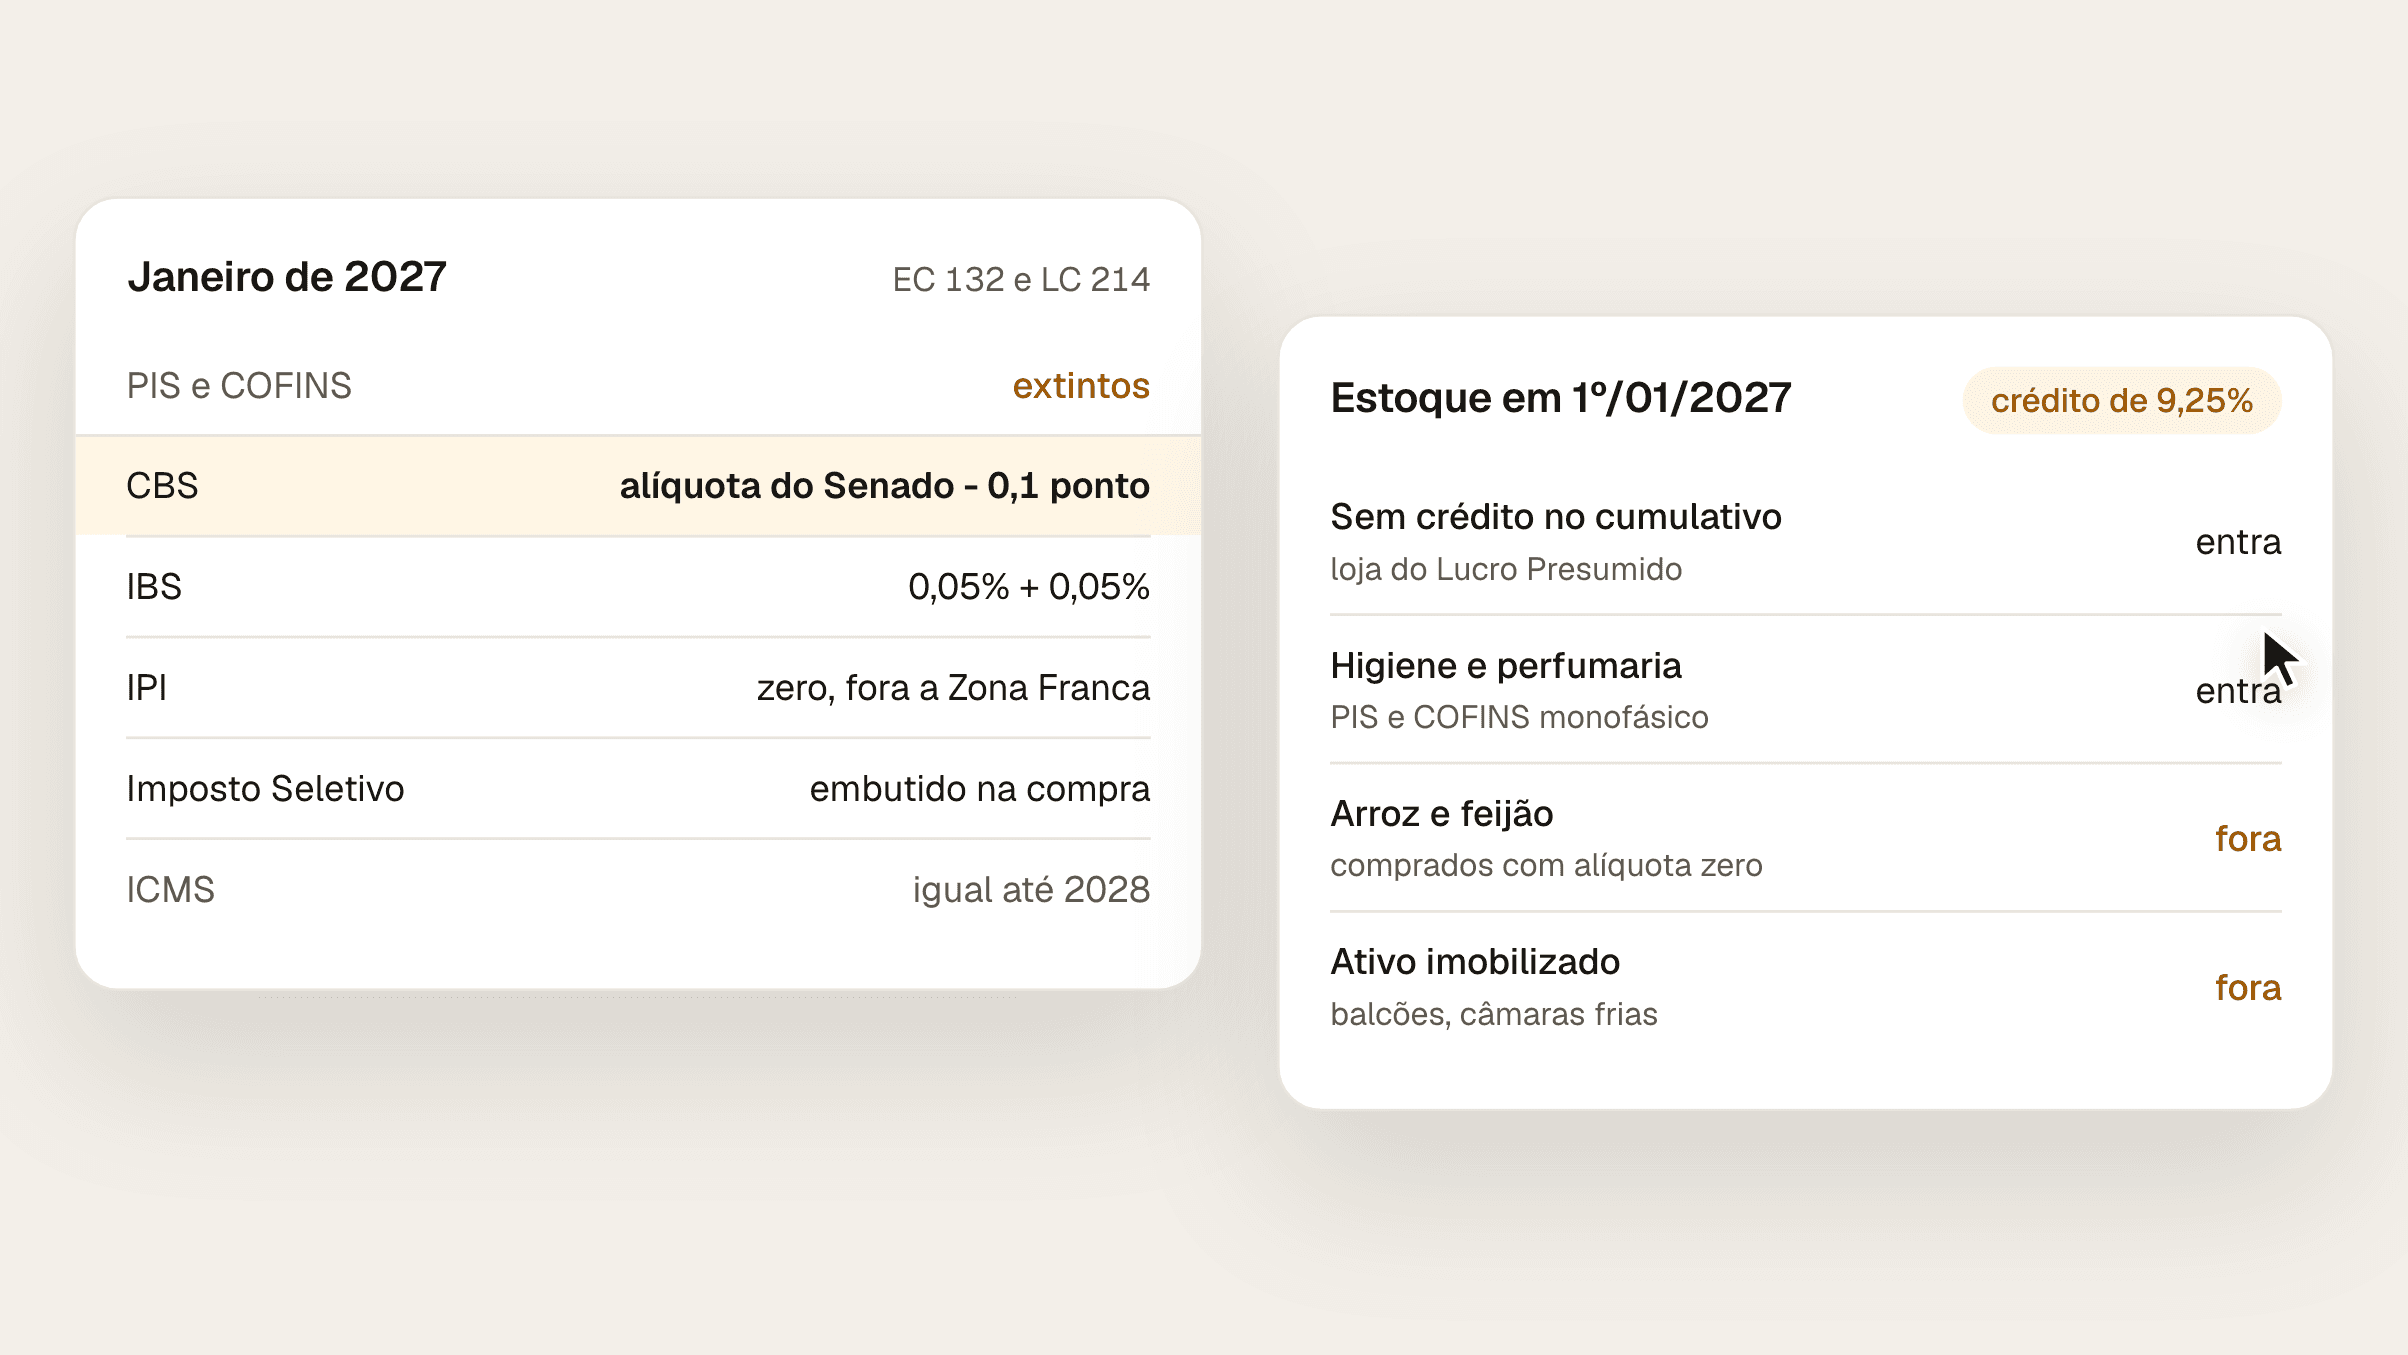
Em 1º de janeiro de 2027, o PIS e a COFINS deixam de existir e a CBS passa a ser cobrada, com a alíquota que o Senado fixar até dezembro de 2026, menos 0,1 ponto percentual. O IBS entra com 0,1% no total, o IPI vai a zero para quase todos os produtos e o Imposto Seletivo começa, embutido no preço de compra de refrigerante, bebida alcoólica e cigarro. O ICMS continua igual até 2028. Para o supermercado do regime regular, três pontos mexem no caixa: a CBS dá crédito amplo nas compras, os créditos de PIS e COFINS que sobrarem continuam valendo, e há crédito presumido de CBS sobre parte do estoque de 1º de janeiro.
Tributo | O que acontece em 2027 | Base legal |
|---|---|---|
PIS e COFINS | Extintos | ADCT, art. 126, II |
CBS | Cobrada: alíquota fixada menos 0,1 ponto | ADCT, art. 126, I; LC 214, art. 347 |
IBS | 0,05% estadual e 0,05% municipal | ADCT, art. 127; LC 214, art. 344 |
IPI | Alíquota zero, fora produtos incentivados da Zona Franca | ADCT, art. 126, III |
Imposto Seletivo | Começa a ser cobrado | ADCT, art. 126, I |
ICMS | Igual até 2028; cai a partir de 2029 | ADCT, art. 128 |
Os artigos do ADCT foram incluídos pela Emenda Constitucional 132/2023. O número da CBS de 2027 ainda não saiu: o post Alíquota do IBS e da CBS mostra o calendário do TCU e do Senado.
A CBS dá crédito sobre as compras, com exceção dos bens de uso e consumo pessoal (LC 214, arts. 47 e 57). Bebida alcoólica e cigarro aparecem na lista de uso pessoal, mas a própria lei tira dessa lista o que é comprado para revender (art. 57, § 3º, I).
Pela regra geral, o crédito vem quando o imposto da compra está pago. Enquanto o split payment e o recolhimento pelo comprador não estiverem implantados, essa exigência fica dispensada, e o crédito passa a depender de a nota de compra trazer o IBS e a CBS corretos (art. 48). Conferir o grupo de IBS e CBS das notas de entrada passa a fazer parte da rotina.
Para a loja que hoje está no Lucro Presumido, com PIS e COFINS no regime cumulativo e sem crédito, a mudança é maior: em 2027 ela passa a apurar a CBS com crédito das compras, como qualquer contribuinte do regime regular. Compra com alíquota zero, como a da cesta básica, não dá crédito (art. 49).
Continuam valendo. Os créditos não usados até a extinção das contribuições, inclusive os presumidos, podem ser compensados com a CBS e, cumpridas as regras de hoje, ressarcidos ou compensados com outros tributos federais. Para isso, precisam estar registrados na escrituração (LC 214, art. 378).
Dois casos da rotina também estão na lei:
Devolução em 2027 de venda feita antes: dá crédito de CBS igual ao PIS e à COFINS que incidiram na venda, só para usar contra a CBS (art. 379).
Crédito parcelado por depreciação: as parcelas que faltam continuam como crédito presumido de CBS (art. 380).
Existe, em três casos (LC 214, art. 381):
Loja que em 31/12/2026 está no regime cumulativo do PIS e da COFINS, sobre as mercadorias em estoque que não deram crédito.
Mercadorias compradas com PIS e COFINS monofásico ou por substituição listados na lei, como os medicamentos e os produtos de perfumaria, toucador e higiene pessoal do art. 1º, I, da Lei 10.147/2000.
A parte do estoque com vedação parcial de crédito nas Leis 10.637/2002 e 10.833/2003.
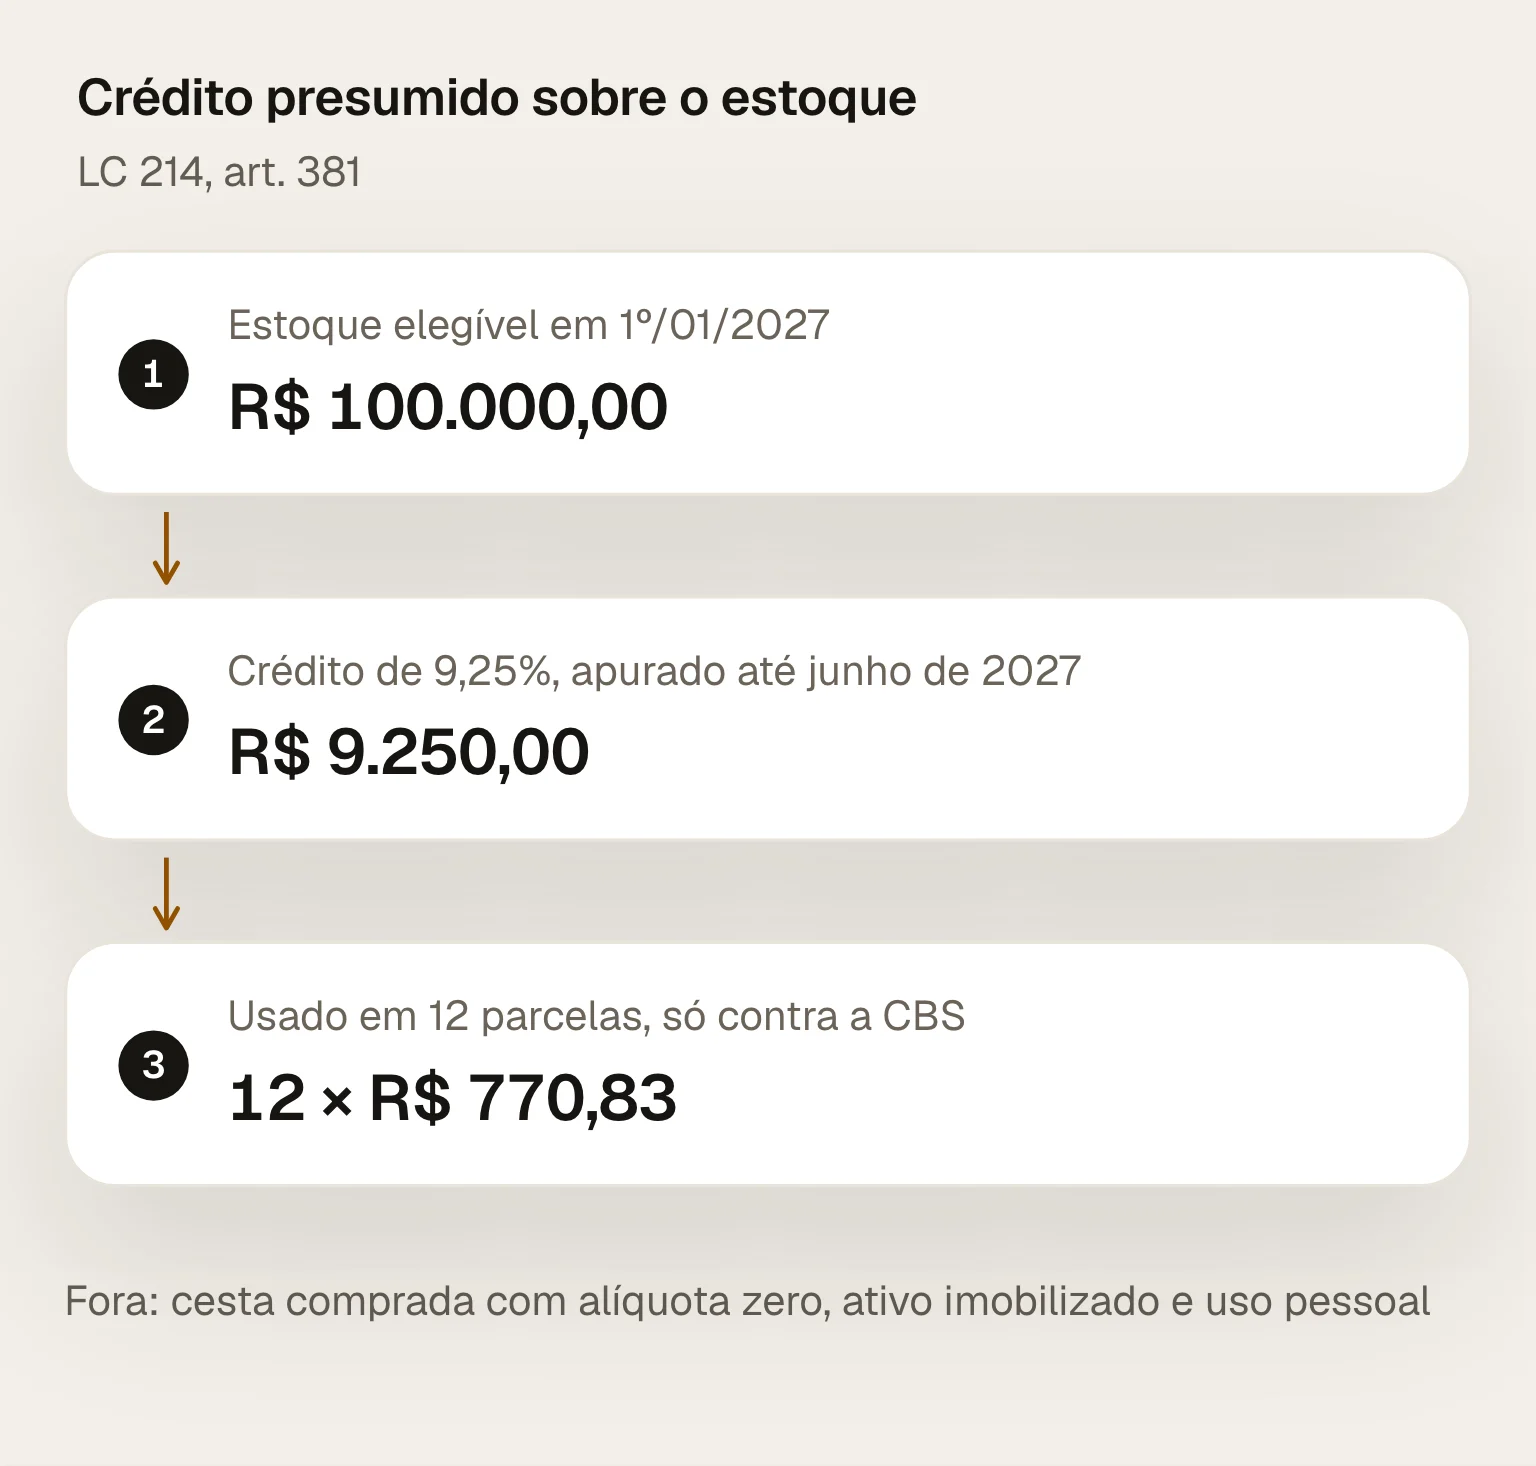
O crédito é de 9,25% do valor do estoque de bens comprados no país, precisa ser apurado até o último dia de junho de 2027 e é usado em 12 parcelas mensais, só contra a CBS (art. 381, §§ 3º e 4º). Cada R$ 100.000,00 de estoque elegível dá R$ 9.250,00, ou 12 parcelas de R$ 770,83.
Ficam de fora os produtos comprados com alíquota zero, isenção ou suspensão de PIS e COFINS, o ativo imobilizado e os bens de uso pessoal (art. 381, § 1º). Arroz, feijão e os demais itens da cesta com PIS e COFINS zero hoje não entram. A forma de verificar o estoque ainda depende de ato do Poder Executivo, que pode exigir inventário (art. 381, § 2º).
IPI zero: a partir de 2027, o IPI tem alíquota zero, exceto para produtos com industrialização incentivada na Zona Franca de Manaus (ADCT, art. 126, III). Nas compras que hoje trazem IPI na nota, esse valor sai do custo.
Imposto Seletivo: incide uma vez, na primeira venda do fabricante ou do importador, sem crédito para quem compra (LC 214, arts. 410 e 412). No supermercado, ele chega embutido no preço de compra do refrigerante (2202.10.00), da cerveja, do vinho, dos destilados e do cigarro (Anexo XVII). As alíquotas são fixadas em lei ordinária (art. 422).
ICMS: alíquotas, benefícios e substituição tributária do estado continuam como hoje; a redução começa em 2029 (ADCT, art. 128).
Nota fiscal: o grupo de IBS e CBS continua o mesmo que entrou em 2026, agora com valores cobrados de verdade. O post IBS e CBS na nota fiscal mostra os campos.
Split payment: não é obrigatório em 2027. A primeira etapa é só entre empresas e facultativa, e a data de cada etapa ainda não está em norma, como mostra o post Split payment: o que muda para o seu supermercado.
Cesta básica: continua com alíquota zero, agora na CBS. O post Cesta básica na reforma traz a lista.
O Fiscal Pack confere o cadastro do catálogo contra a LC 214, com o cClassTrib esperado de cada produto, e mostra o que precisa de correção antes de a CBS passar a ser cobrada. Você decide campo a campo, e o ERP continua emitindo as notas.
Para ver em qual faixa de IBS e CBS cai um produto, digite o NCM no Simulador da Reforma. Ele mostra o anexo, a alíquota efetiva e o imposto do mês em 2026 e no regime pleno, este como estimativa, sem custo e sem cadastro. Para conferir o catálogo inteiro, solicite o diagnóstico da loja, sem custo.
Consultadas em 29/09/2026.
Emenda Constitucional 132/2023: arts. 126 a 128 do ADCT.
Lei Complementar 214/2025: arts. 47 a 49, 57, 344, 347, 378 a 381, 409, 410, 412 e 422; Anexo XVII.
Lei 10.147/2000, art. 1º, I: produtos com PIS e COFINS monofásico.
A gente corrige o cadastro, confere a apuração antes de você pagar e mostra onde o resultado está escondido. Você continua no sistema que já usa, sem mudar a rotina da loja.
As alíquotas de 2026 a 2028 já estão na lei. A da CBS de 2027 sai do Senado até dezembro. Veja os números, quem fixa cada um e como as reduções entram na conta.
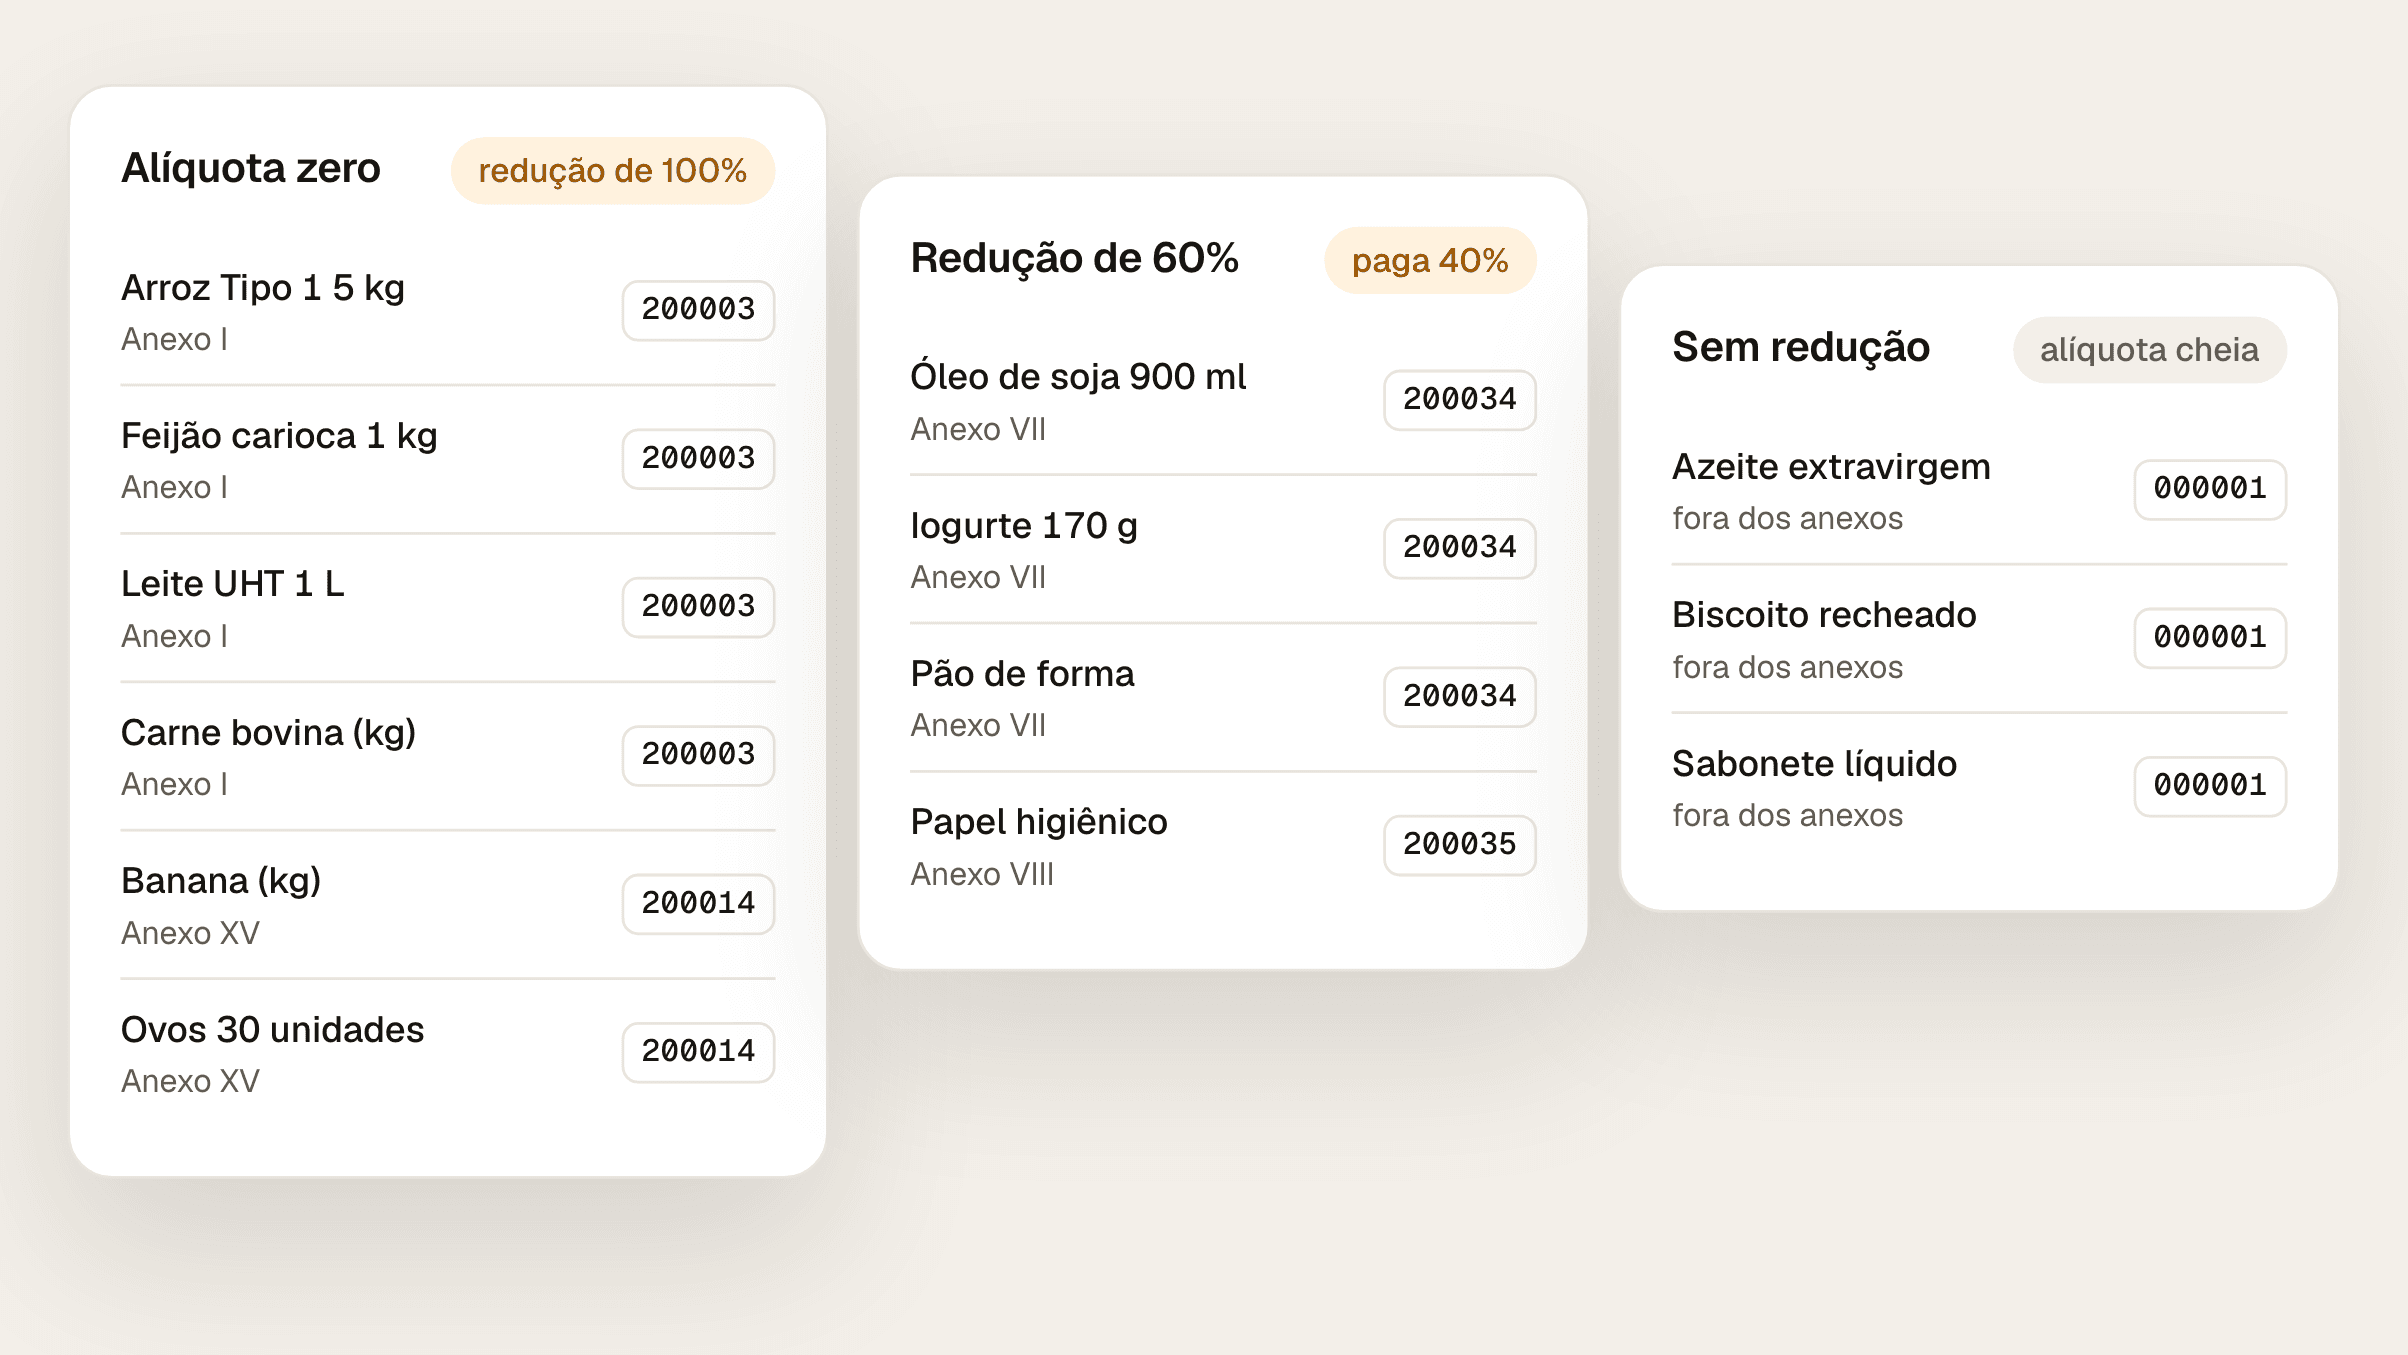
A LC 214 separa a gôndola em três faixas: alíquota zero (Anexos I e XV), redução de 60% (Anexos VII e VIII) e tributação cheia. Veja onde cada produto cai.
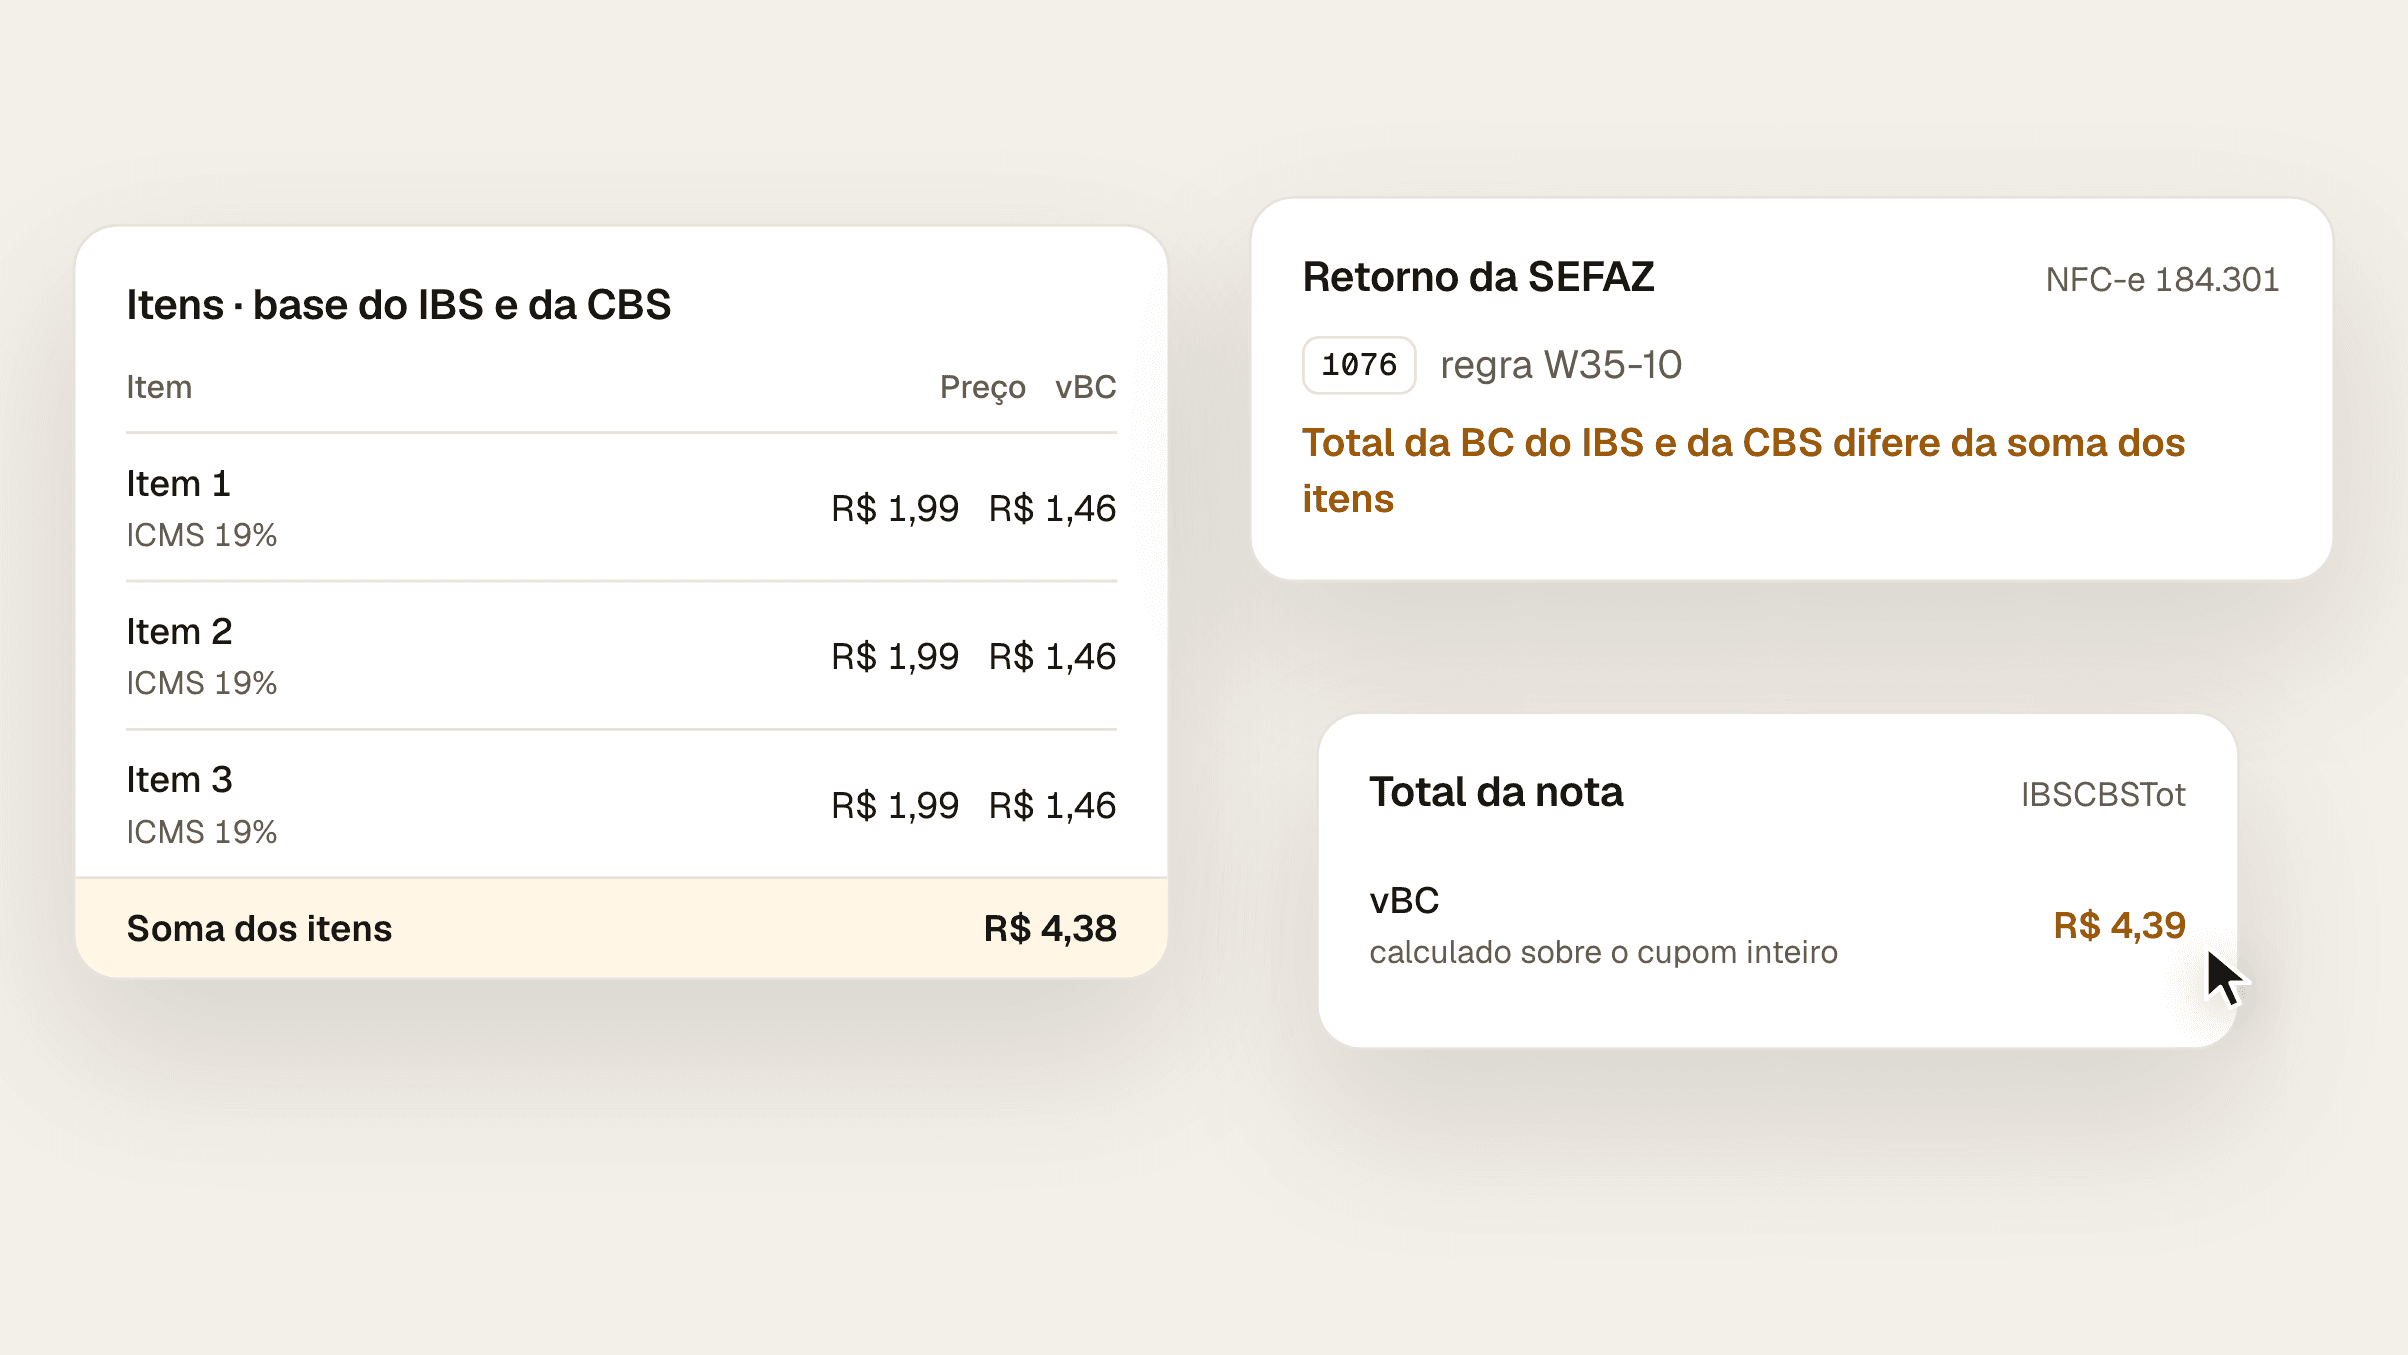
A 1076 diz que o total da base do IBS e da CBS não bate com a soma dos itens. Veja por que acontece, as outras rejeições por causa e o que muda em 2027.
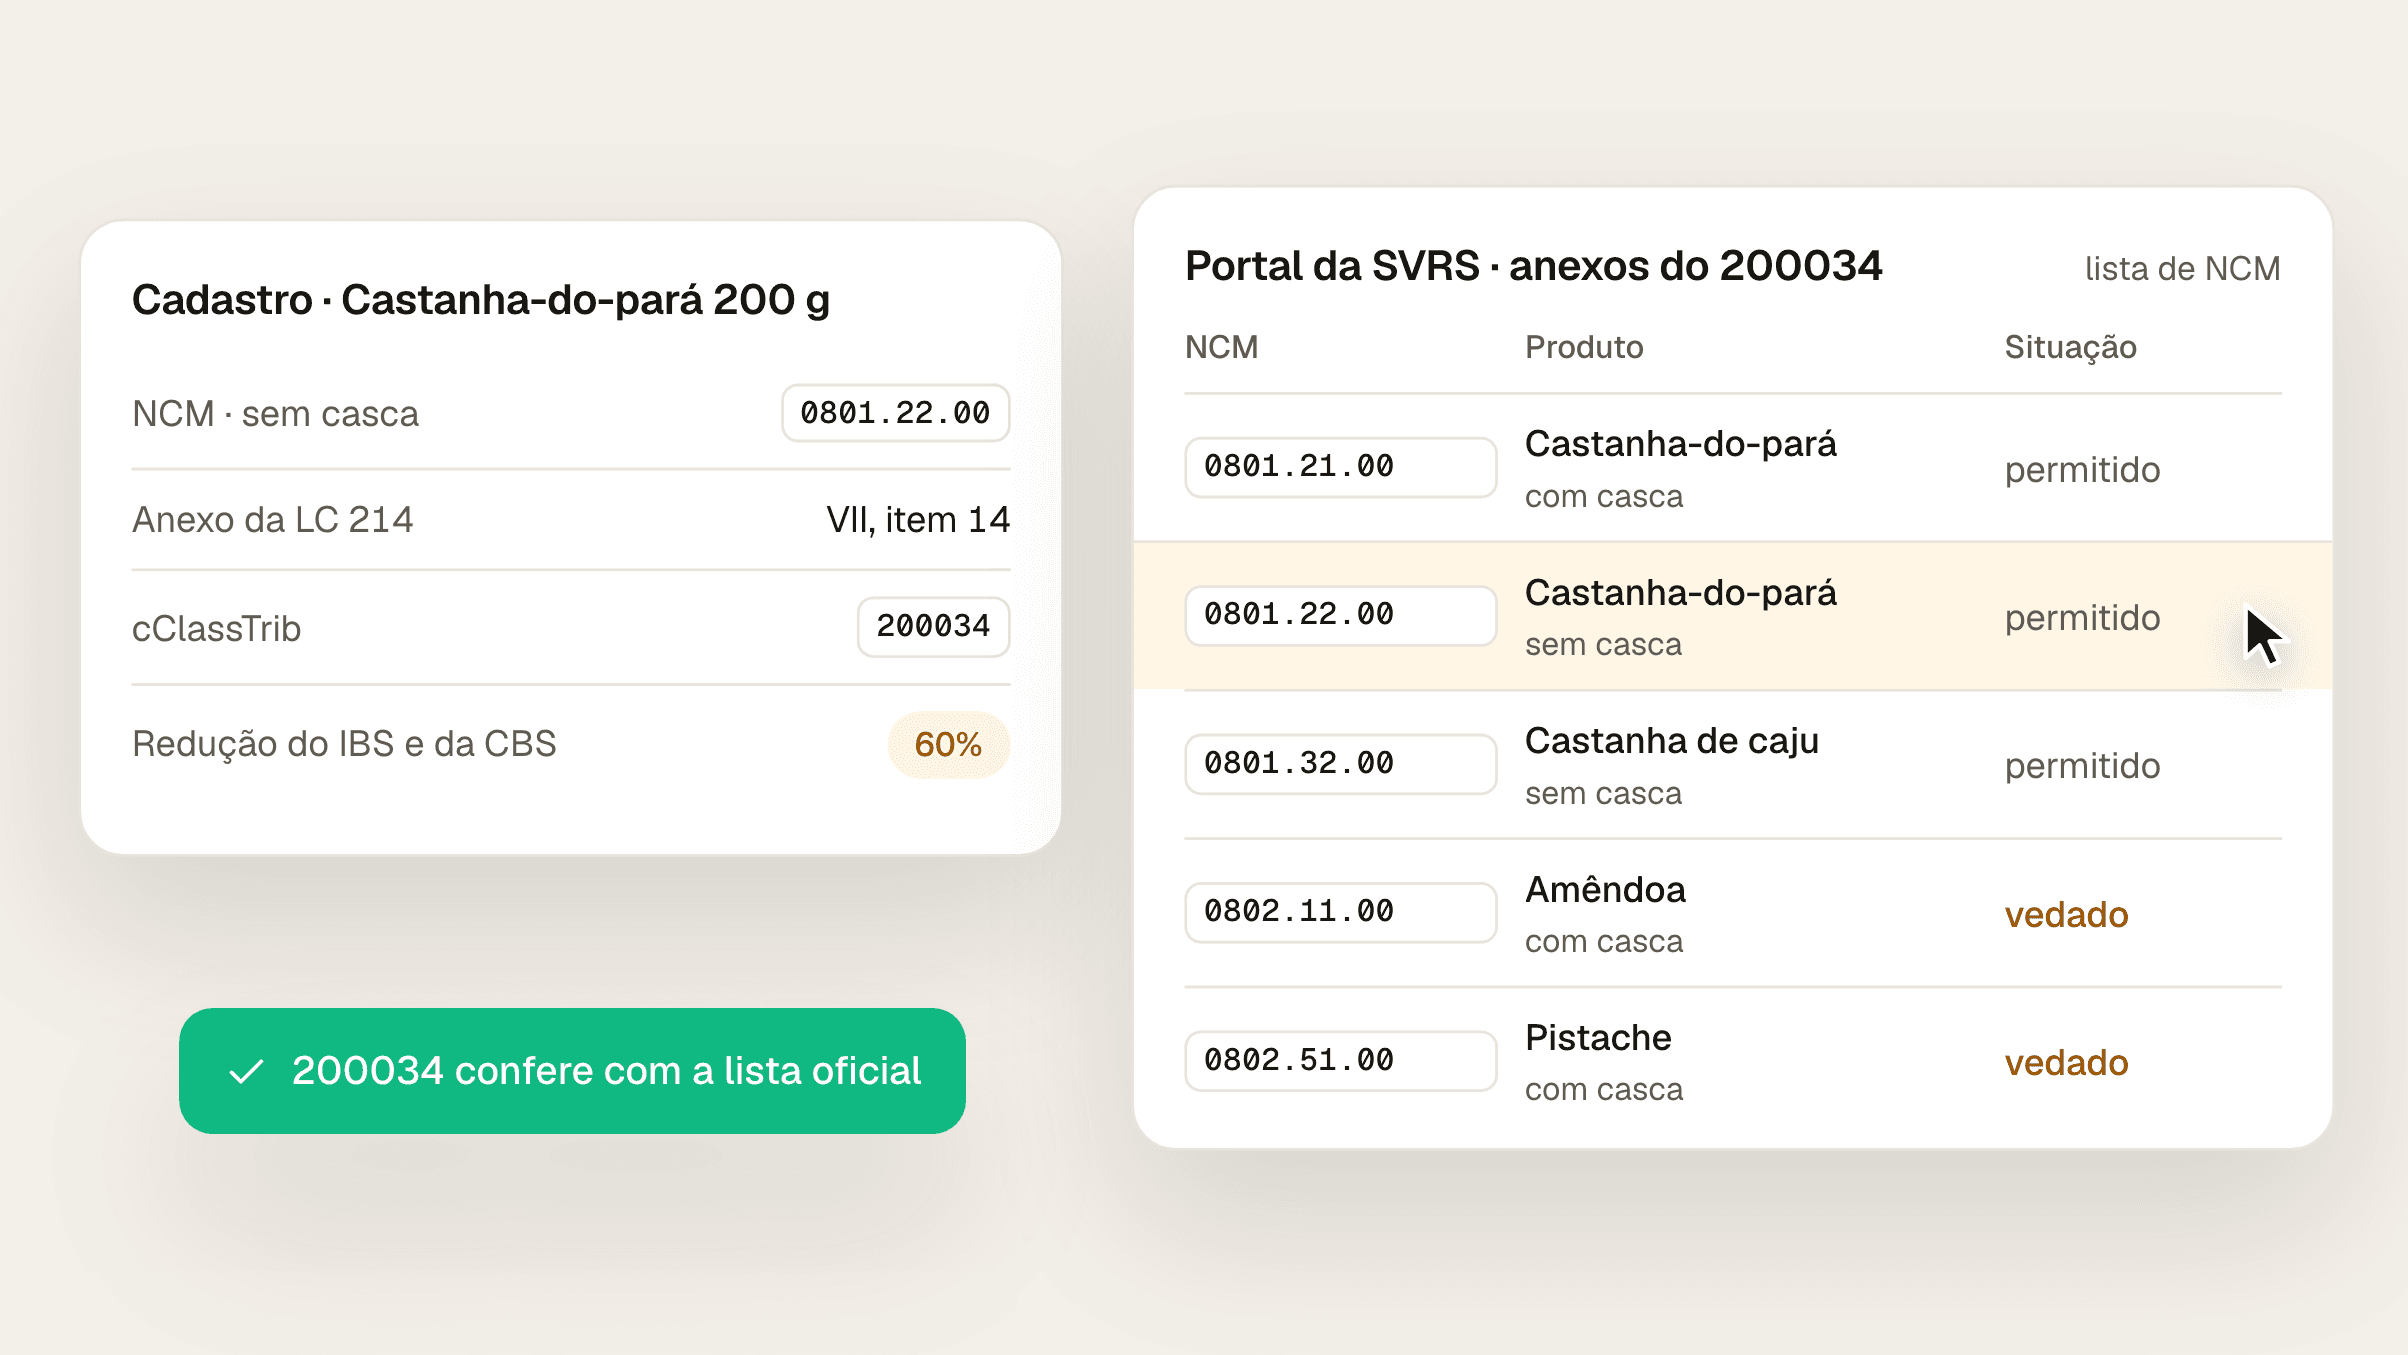
A tabela oficial tem 164 cClassTrib, mas a lista de NCM de cada código só aparece no portal da SVRS. Veja o caminho do NCM ao código, com produtos da gôndola.