Tributação
Reforma tributária no cadastro: CST de IBS/CBS e cClassTrib
A Reforma cria o IBS e a CBS, e cada produto passa a carregar um CST próprio e um cClassTrib. Veja o que já entra no cadastro hoje.
3 min
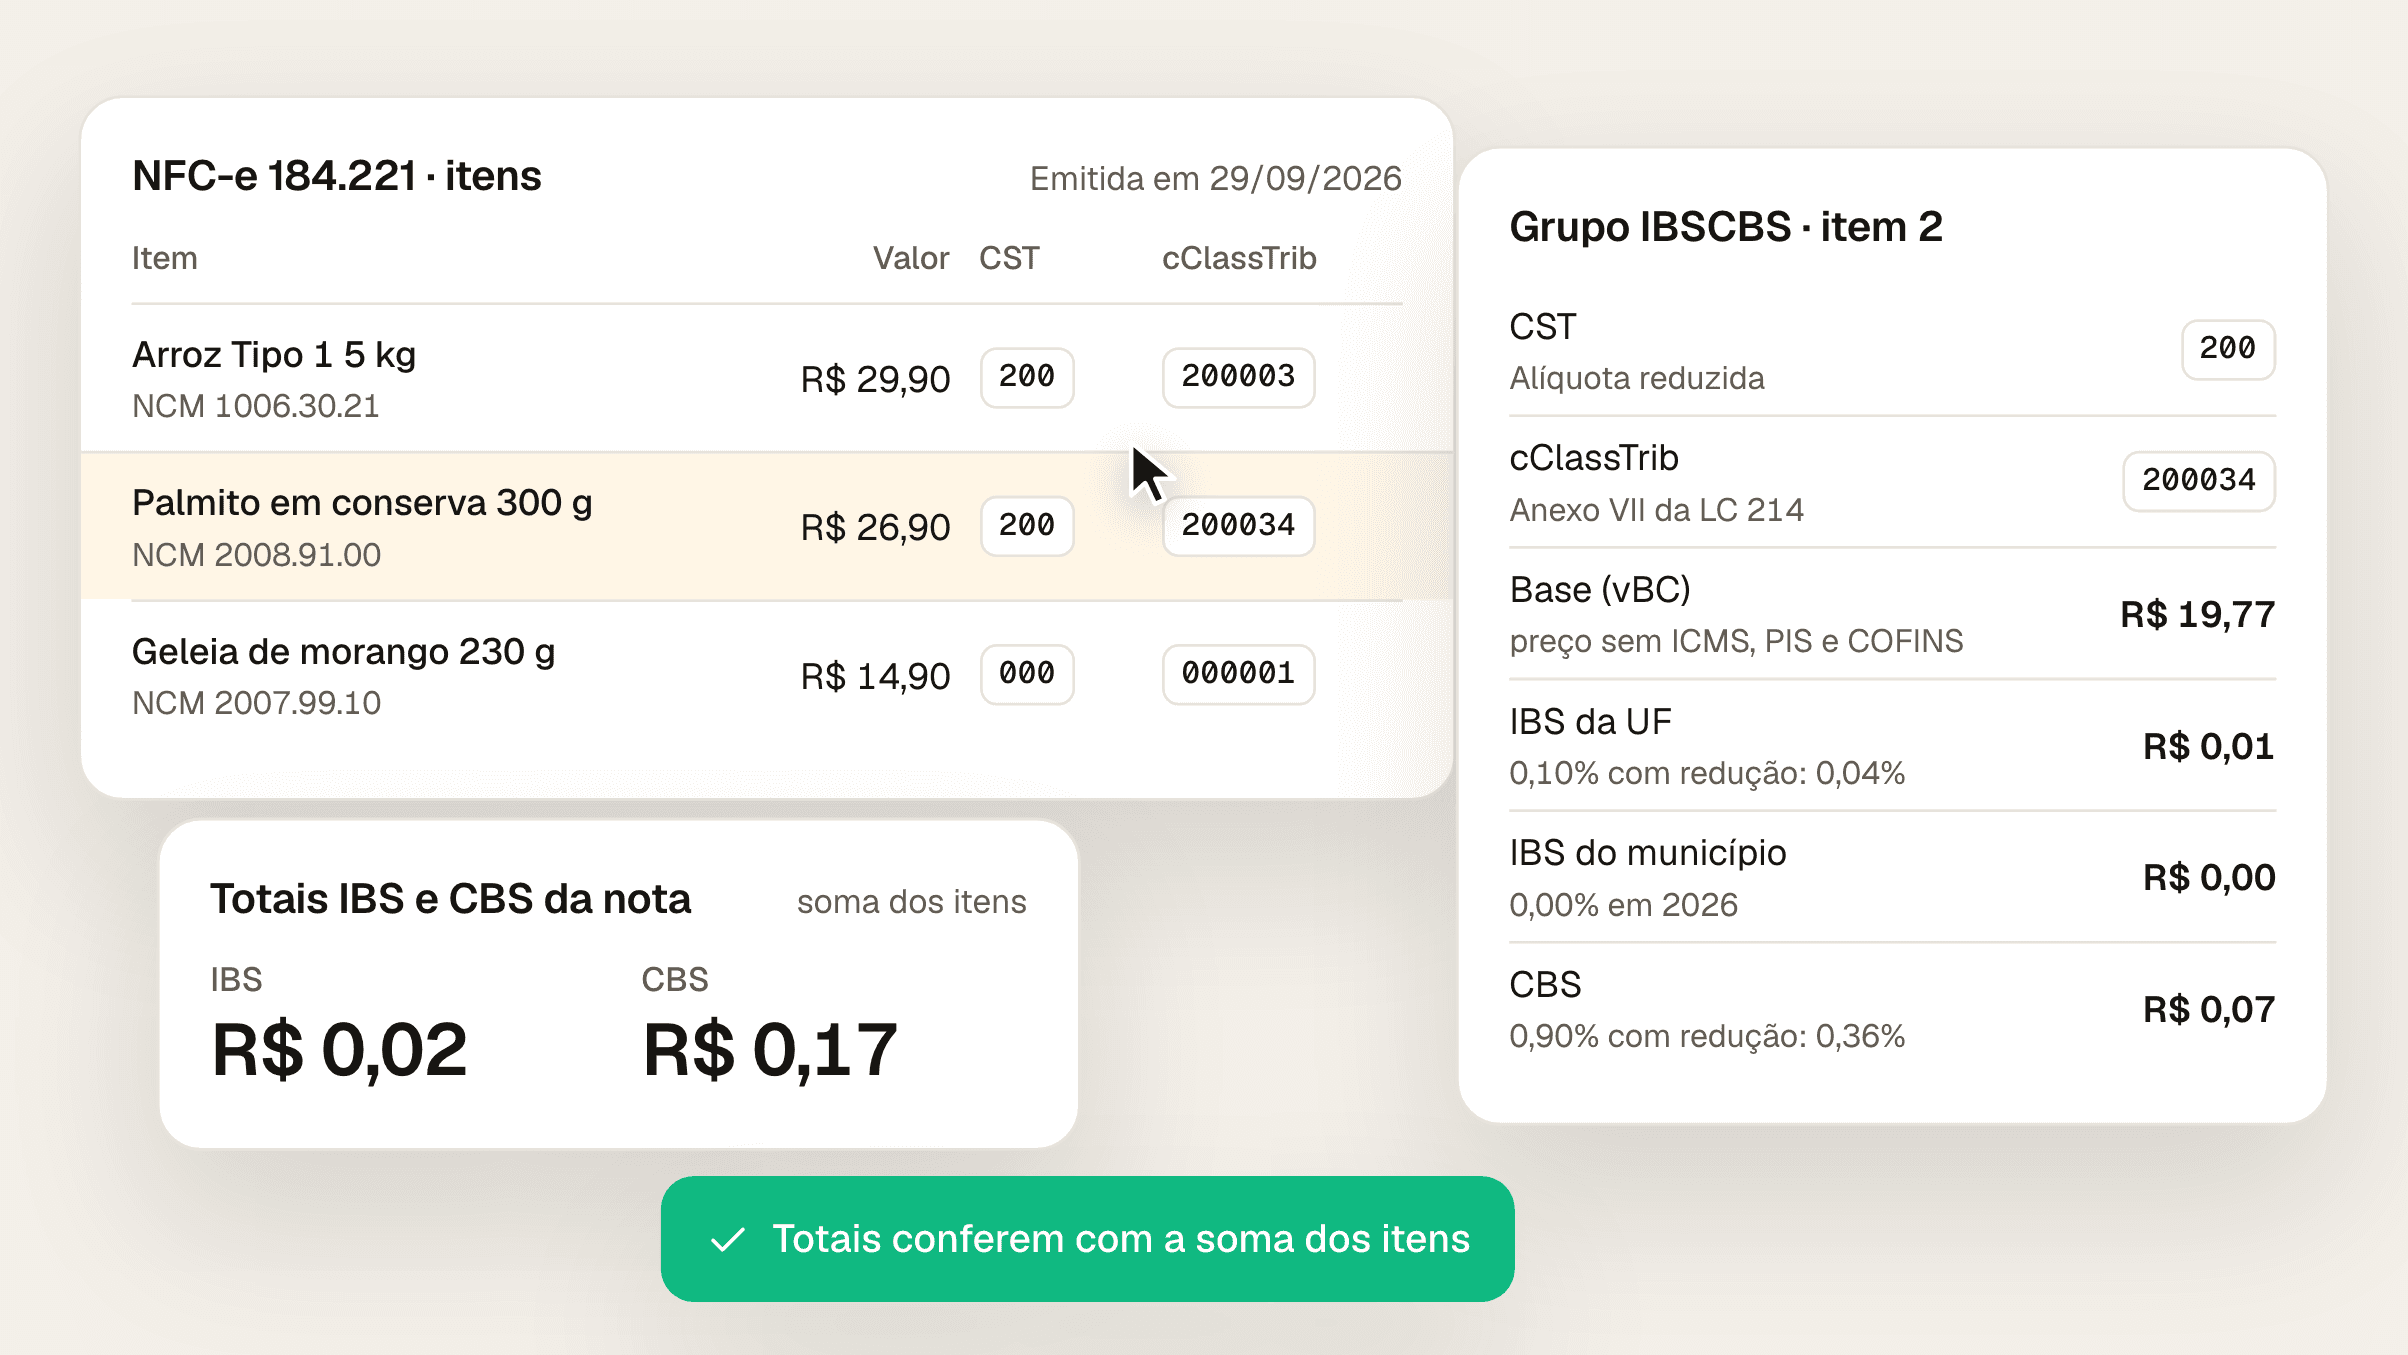
Desde 3 de agosto de 2026, toda NF-e e NFC-e emitida por supermercado fora do Simples Nacional precisa trazer, em cada item, o grupo do IBS e da CBS: o CST, o cClassTrib, a base de cálculo, as alíquotas e os valores, e os totais no fim da nota. Em 2026 os valores são de teste (0,9% de CBS e 0,1% de IBS) e não são recolhidos por quem cumpre as obrigações. A nota não é rejeitada se o grupo faltar, mas o preenchimento continua obrigatório. Para o Simples, a data é 1º de janeiro de 2027.
O Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026, fixou as datas:
NF-e (modelo 55) e NFC-e (modelo 65): fatos geradores a partir de 3 de agosto de 2026 (art. 1º, I e II).
Loja optante do Simples Nacional: 1º de janeiro de 2027 (art. 1º, § 1º).
Na prática, o cupom que sai do seu caixa hoje, se a loja está no Lucro Real ou no Lucro Presumido, já deveria levar o grupo de IBS e CBS em cada item.
O leiaute está na Nota Técnica 2025.002-RTC, versão 1.51, publicada no Portal da NF-e em 4 de agosto de 2026. O grupo se chama IBSCBS e fica dentro do imposto de cada item. Os campos que um supermercado usa no dia a dia são estes:
Campo | O que guarda | Exemplo: palmito em conserva |
|---|---|---|
| Situação tributária do IBS e da CBS, 3 dígitos | 200 (alíquota reduzida) |
| Classificação tributária, 6 dígitos, ligada a um artigo da LC 214 | 200034 (Anexo VII) |
| Base de cálculo do item | R$ 19,77 |
| Alíquota e valor do IBS do estado | 0,10% e R$ 0,01 |
| Alíquota e valor do IBS do município | 0,00% e R$ 0,00 |
| Redução de alíquota, quando o cClassTrib prevê: percentual ( | 60%, alíquota efetiva de 0,04% no IBS e 0,36% na CBS |
| Alíquota e valor da CBS | 0,90% e R$ 0,07 |
No fim da nota, o grupo de totais (IBSCBSTot) repete a soma dos itens: base total, IBS total e CBS total.
O CST e o cClassTrib saem da tabela oficial de classificação tributária, a mesma publicada no Portal da NF-e. Pela NT, cada cClassTrib corresponde a um dispositivo específico da Lei Complementar 214/2025. É por ele que a nota diz se o produto está na cesta básica, na redução de 60% ou na tributação integral.
Um cupom de uma loja do Lucro Real no Pará, emitido em setembro de 2026, com três itens:
Item | CST e cClassTrib | O que a tabela oficial diz |
|---|---|---|
Arroz Tipo 1 5 kg, NCM 1006.30.21, R$ 29,90 | 200 e 200003 | Cesta básica nacional (Anexo I): redução de 100%, IBS e CBS zerados |
Palmito em conserva 300 g, NCM 2008.91.00, R$ 26,90 | 200 e 200034 | Alimentos do Anexo VII: redução de 60% |
Geleia de morango 230 g, NCM 2007.99.10, R$ 14,90 | 000 e 000001 | Tributação integral |
A conta do palmito mostra o ponto que mais confunde: a base do IBS e da CBS não é o preço do item. De 2026 a 2032, o ICMS, o PIS e a COFINS da operação ficam fora da base (LC 214/2025, art. 12, § 2º, V).
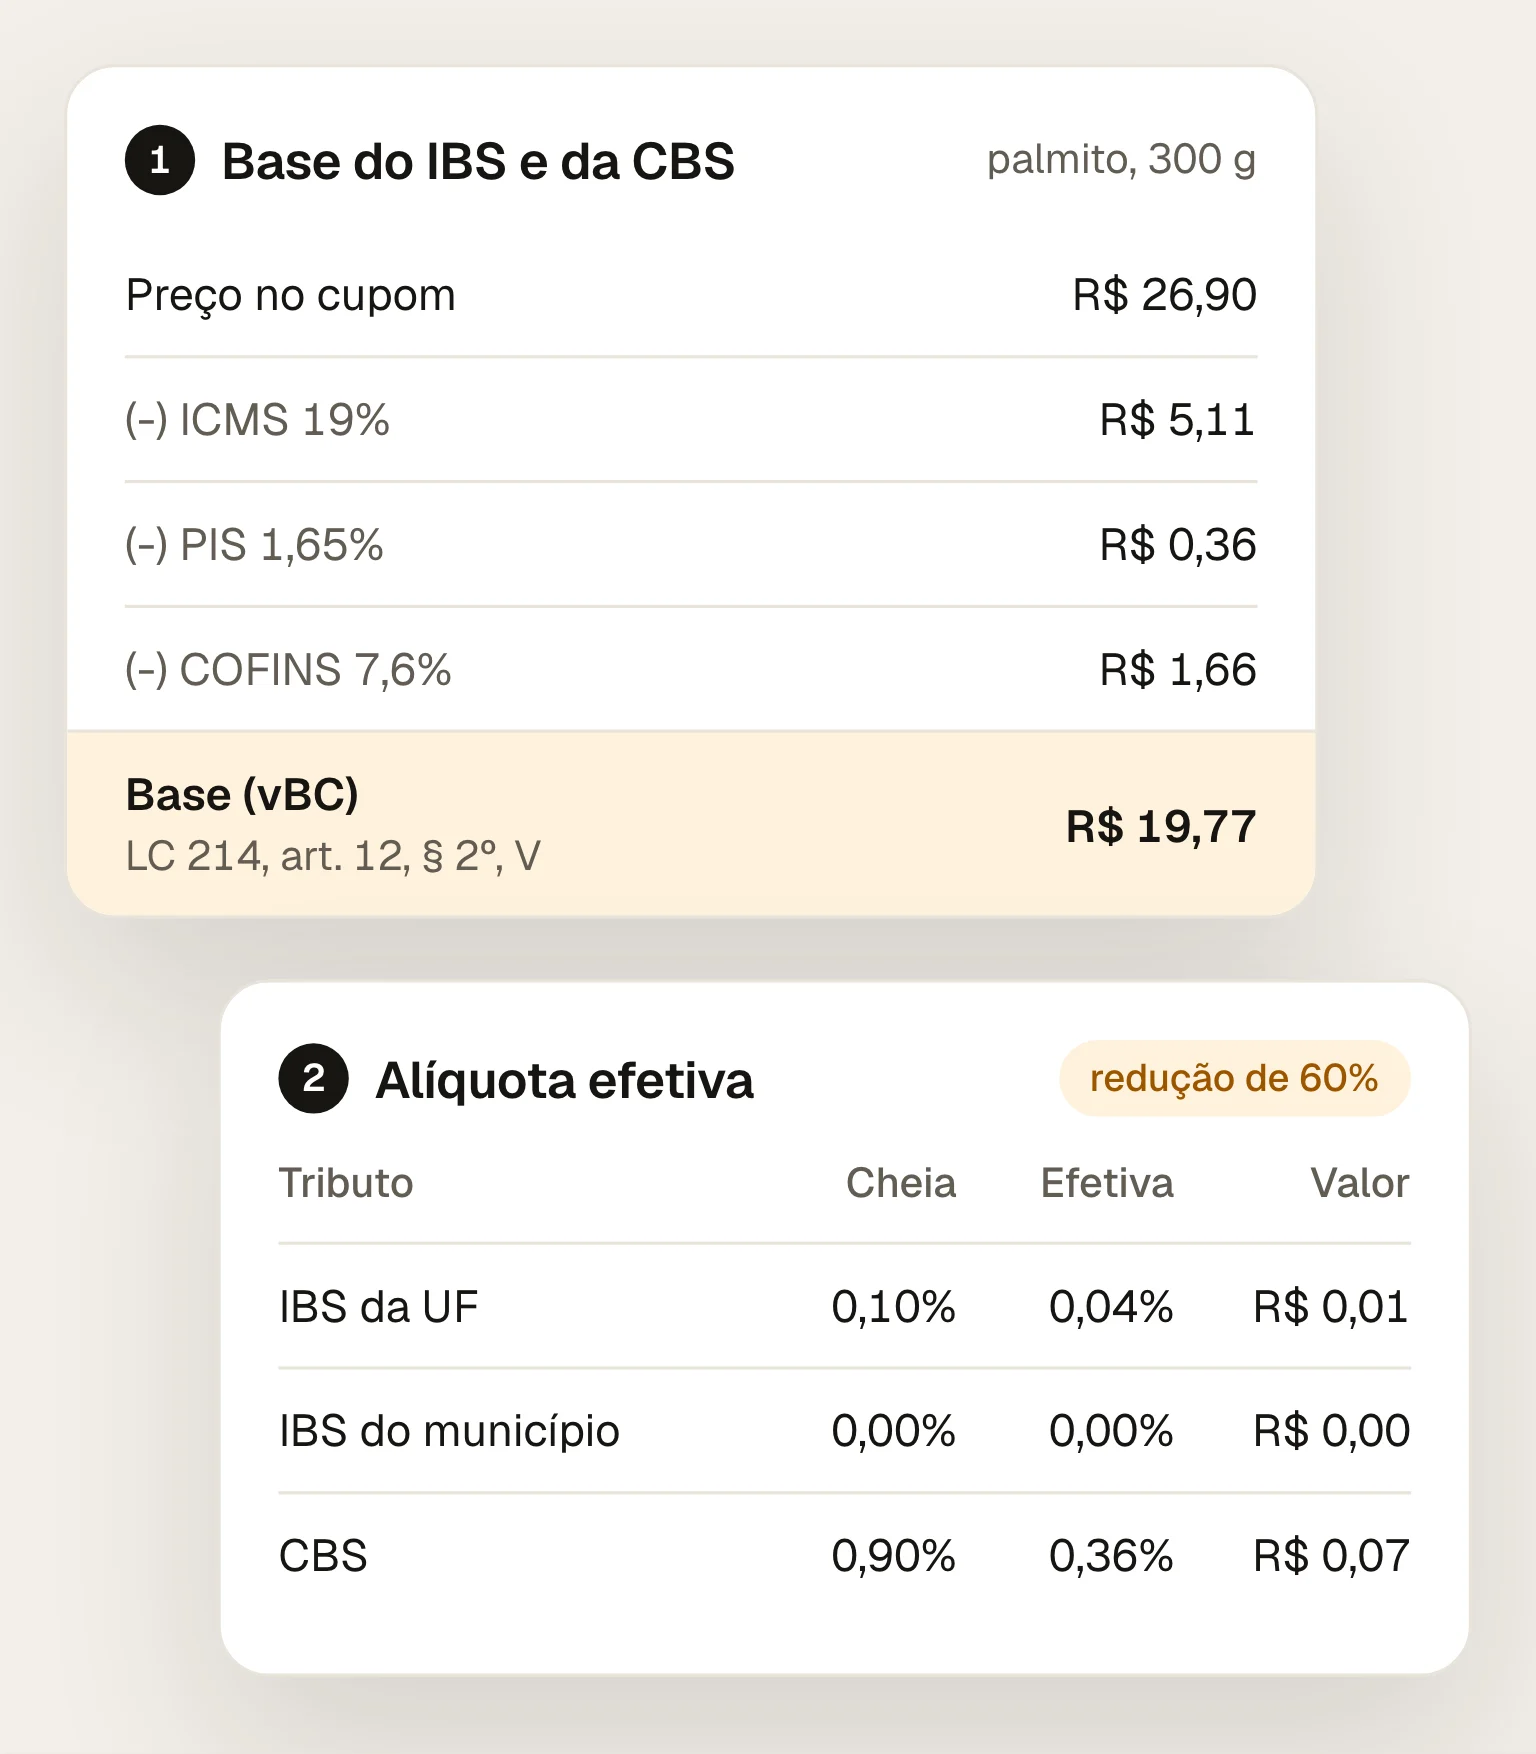
Preço no cupom: R$ 26,90.
Sai o ICMS de 19%, a alíquota modal do Pará (Lei estadual 9.755/2022): R$ 5,11.
Sai o PIS (1,65%) e a COFINS (7,6%) do Lucro Real, calculados sobre o preço sem o ICMS (Lei 10.637/2002, art. 1º, § 3º, XIV e Lei 10.833/2003, art. 1º, § 3º, XIII): R$ 0,36 e R$ 1,66.
Base do IBS e da CBS: R$ 19,77.
Alíquota efetiva com a redução de 60%: 0,10% x 40% = 0,04% de IBS e 0,90% x 40% = 0,36% de CBS. Valores: R$ 0,01 e R$ 0,07.
A geleia segue a mesma conta, sem redução: base de R$ 10,95 (R$ 14,90 menos ICMS de R$ 2,83, PIS de R$ 0,20 e COFINS de R$ 0,92), IBS de R$ 0,01 e CBS de R$ 0,10. O arroz entra com a alíquota zerada. No total da nota: R$ 0,02 de IBS e R$ 0,17 de CBS, destacados e não recolhidos em 2026.
Os valores de cada item aceitam diferença de um centavo para mais ou para menos, por arredondamento (NT 2025.002, regra UB35-10). A alíquota efetiva usa 4 casas decimais (regra UB28-10).
Não, por enquanto. A regra que rejeitaria a nota sem o grupo (UB12-10, "Rejeição 1115: Grupo IBSCBS não informado") ficou suspensa: a Receita Federal anunciou em 1º de agosto de 2026 que os documentos não seriam rejeitados na ausência dos campos. O Comitê Gestor do IBS esclareceu em 6 de agosto que isso não afasta a obrigação de preencher.
Um detalhe muda a conta: quando o grupo vem preenchido, as regras de validação valem. Se a base total da nota não bater com a soma das bases dos itens, a SEFAZ devolve a rejeição 1076, "Total da BC do IBS e da CBS difere da soma dos itens". O mesmo vale para o total do IBS (rejeição 1085) e o total da CBS (rejeição 1091).
Não, se cumprir as obrigações acessórias. A LC 214/2025, art. 348, § 1º, dispensa o recolhimento do IBS e da CBS de 2026 para quem cumpre as obrigações, e o Ato Conjunto RFB/CGIBS nº 1, de 22 de dezembro de 2025, diz que a apuração de 2026 tem caráter "meramente informativo, sem efeitos tributários". PIS e COFINS continuam sendo pagos normalmente no ano (art. 348, § 2º).
Se houver autuação em 2026 por falta das obrigações do IBS e da CBS, a lei dá 60 dias para a loja suprir a omissão, e o atendimento extingue a penalidade (art. 348, §§ 3º e 4º, incluídos pela LC 227/2026).
Pela LC 214, o IBS passa a 0,05% estadual e 0,05% municipal em 2027 e 2028 (art. 344). A CBS de 2027 e 2028 será a alíquota fixada pela União, reduzida em 0,1 ponto percentual (art. 347); sem lei específica, vale a alíquota de referência que o Senado fixa no ano anterior (arts. 14, § 3º, e 349). E os optantes do Simples entram na obrigação de preencher os campos a partir de 1º de janeiro de 2027.
Todo produto tem CST e cClassTrib de IBS e CBS no cadastro do ERP? É de lá que o caixa tira o que vai para o cupom.
O cClassTrib bate com o NCM? Arroz da cesta básica com 000001 destaca IBS e CBS que a lei zera. Palmito com 000001 perde a redução de 60%.
A base exclui ICMS, PIS e COFINS? Base igual ao preço é sinal de conta errada.
Os totais batem com a soma dos itens? Total fora da soma volta com rejeição.
As alíquotas de 2026 estão certas? 0,10% de IBS do estado, 0,00% de IBS do município e 0,90% de CBS (NT 2025.002, regras UB18-10, UB37-10 e UB56-10).
Para ver o cadastro de um produto por dentro, o tutorial Reforma tributária no cadastro: CST de IBS/CBS e cClassTrib mostra campo a campo. O panorama da transição está em Reforma Tributária (IBS/CBS): o que muda para o seu supermercado e quando.
O Fiscal Pack lê as notas da loja e confere o cadastro do catálogo contra a lei, item por item, com o cClassTrib da Reforma incluso. Quando o código de um produto não bate com o anexo da LC 214, o diagnóstico aponta o item e a correção proposta, e você decide campo a campo. O Fiscal Pack não emite nota: o seu ERP continua emitindo, agora com o cadastro conferido.
Para ver em qual anexo da LC 214 cai um produto seu, digite o NCM no Simulador da Reforma. É sem custo e não pede cadastro. Para conferir o catálogo inteiro, solicite o diagnóstico da loja, sem custo.
Consultadas em 29/09/2026.
Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026: art. 1º, I e II, e § 1º.
Nota Técnica 2025.002-RTC, versão 1.51, Portal da NF-e: grupo UB (IBSCBS), grupo W03 (totais) e regras UB12-10, UB18-10, UB28-10, UB35-10, UB37-10, UB56-10, W35-10, W47-10 e W56-10.
Tabela de classificação tributária do IBS e da CBS, Portal da Conformidade Fácil: CST 000 e 200; cClassTrib 000001, 200003 e 200034.
Lei Complementar 214/2025: arts. 12, 14, 343, 344, 346, 347, 348 e 349 (texto compilado, com a LC 227/2026).
Ato Conjunto RFB/CGIBS nº 1, de 22 de dezembro de 2025: art. 3º.
Receita Federal, notícia de 1º/08/2026 e Comitê Gestor do IBS, notícia de 06/08/2026: suspensão da rejeição por ausência dos campos.
Lei 10.637/2002, arts. 1º, § 3º, XIV, e 2º; Lei 10.833/2003, arts. 1º, § 3º, XIII, e 2º.
Lei estadual do Pará 9.755/2022: alíquota de 19%.
Nomenclatura Comum do Mercosul, Portal Único Siscomex: NCM 1006.30.21, 2008.91.00 e 2007.99.10.
A gente corrige o cadastro, confere a apuração antes de você pagar e mostra onde o resultado está escondido. Você continua no sistema que já usa, sem mudar a rotina da loja.
A Reforma cria o IBS e a CBS, e cada produto passa a carregar um CST próprio e um cClassTrib. Veja o que já entra no cadastro hoje.
IBS e CBS vão substituir PIS, COFINS e ICMS. Entenda o que muda no seu mercado, a cesta básica com alíquota zero e o cronograma até 2033.
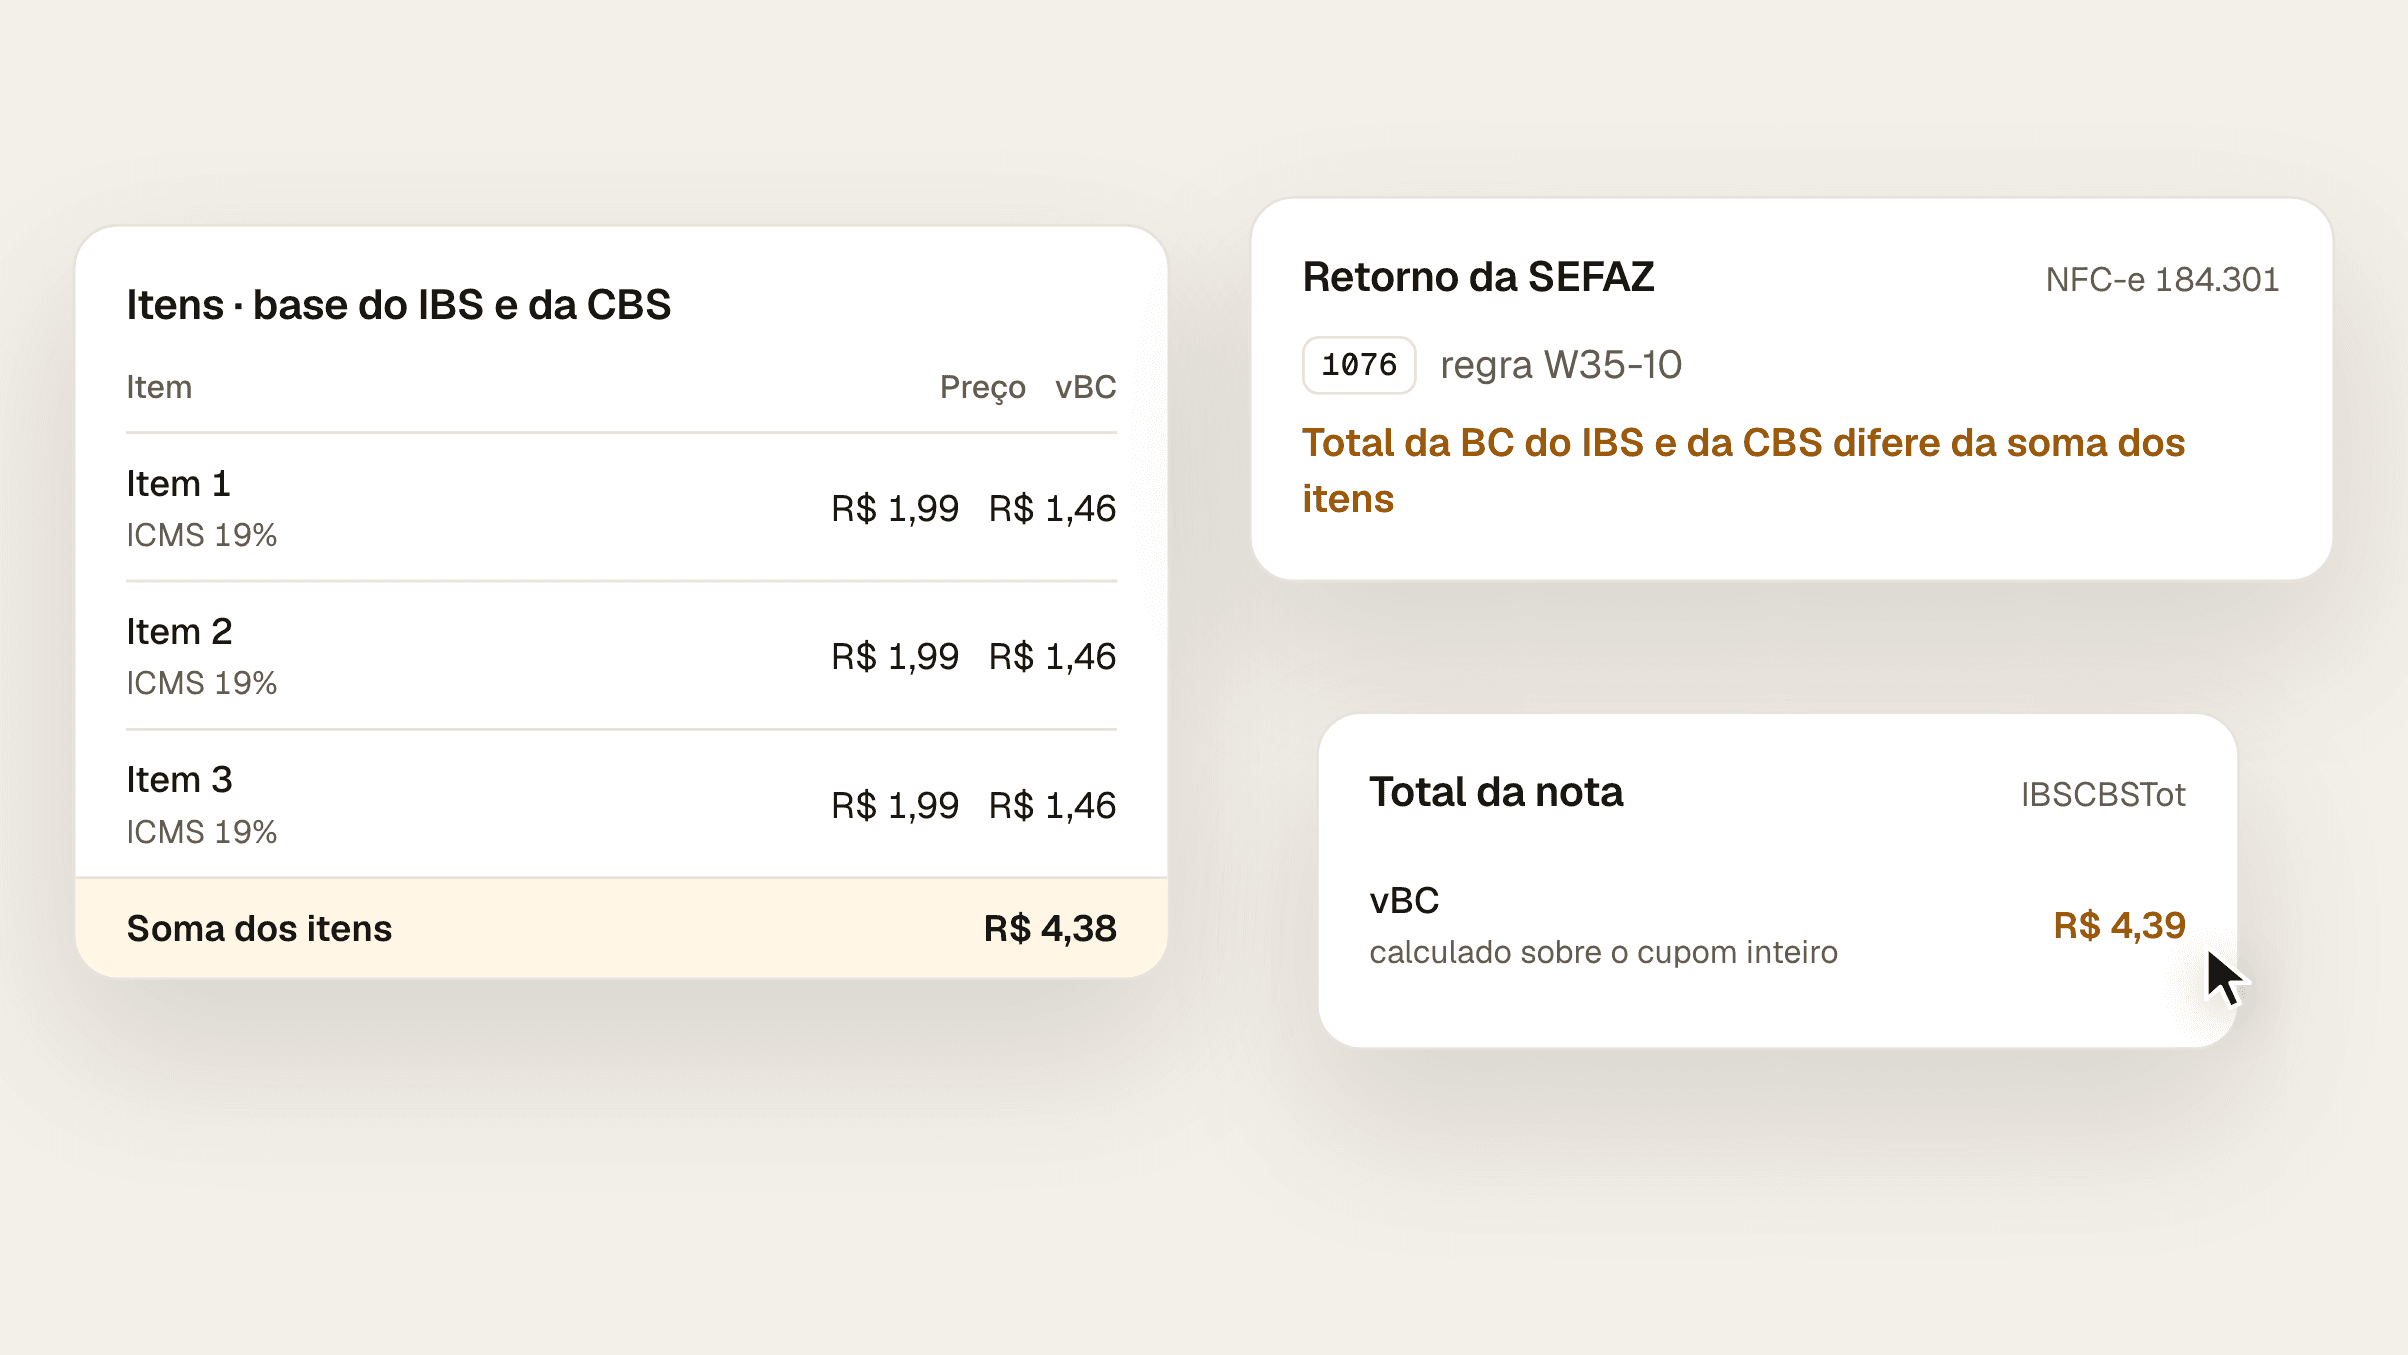
A 1076 diz que o total da base do IBS e da CBS não bate com a soma dos itens. Veja por que acontece, as outras rejeições por causa e o que muda em 2027.
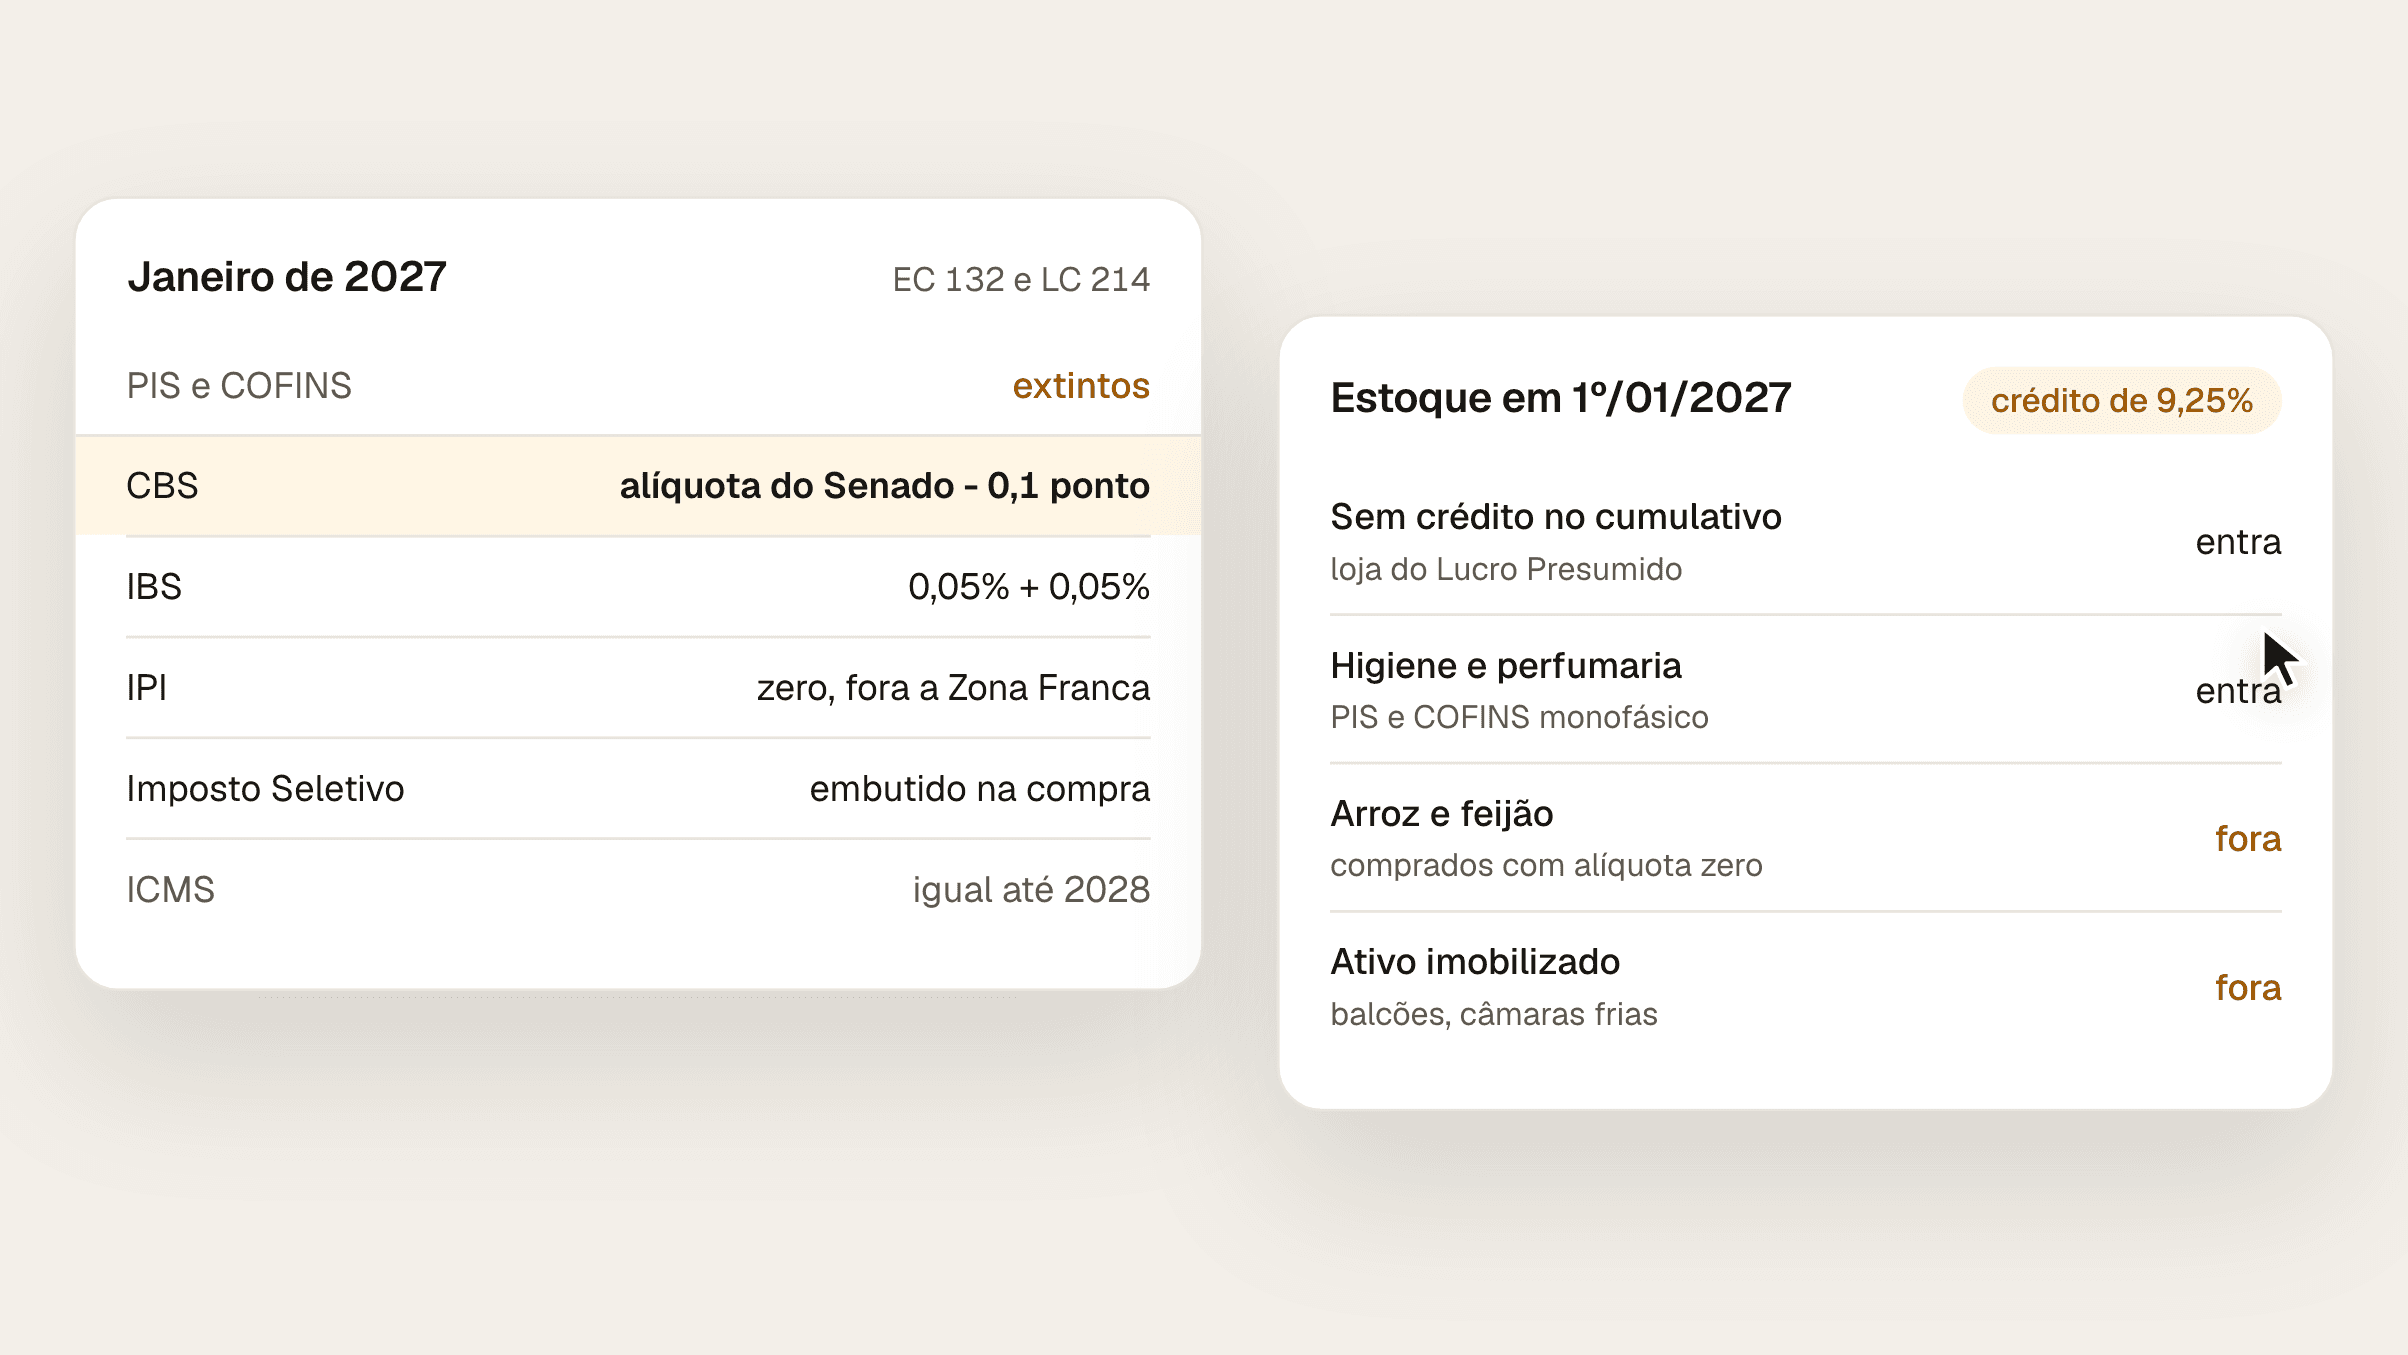
Em janeiro de 2027 o PIS e a COFINS acabam, a CBS começa a ser cobrada e o IPI vai a zero. Veja o que muda na nota, no crédito e no estoque do supermercado.