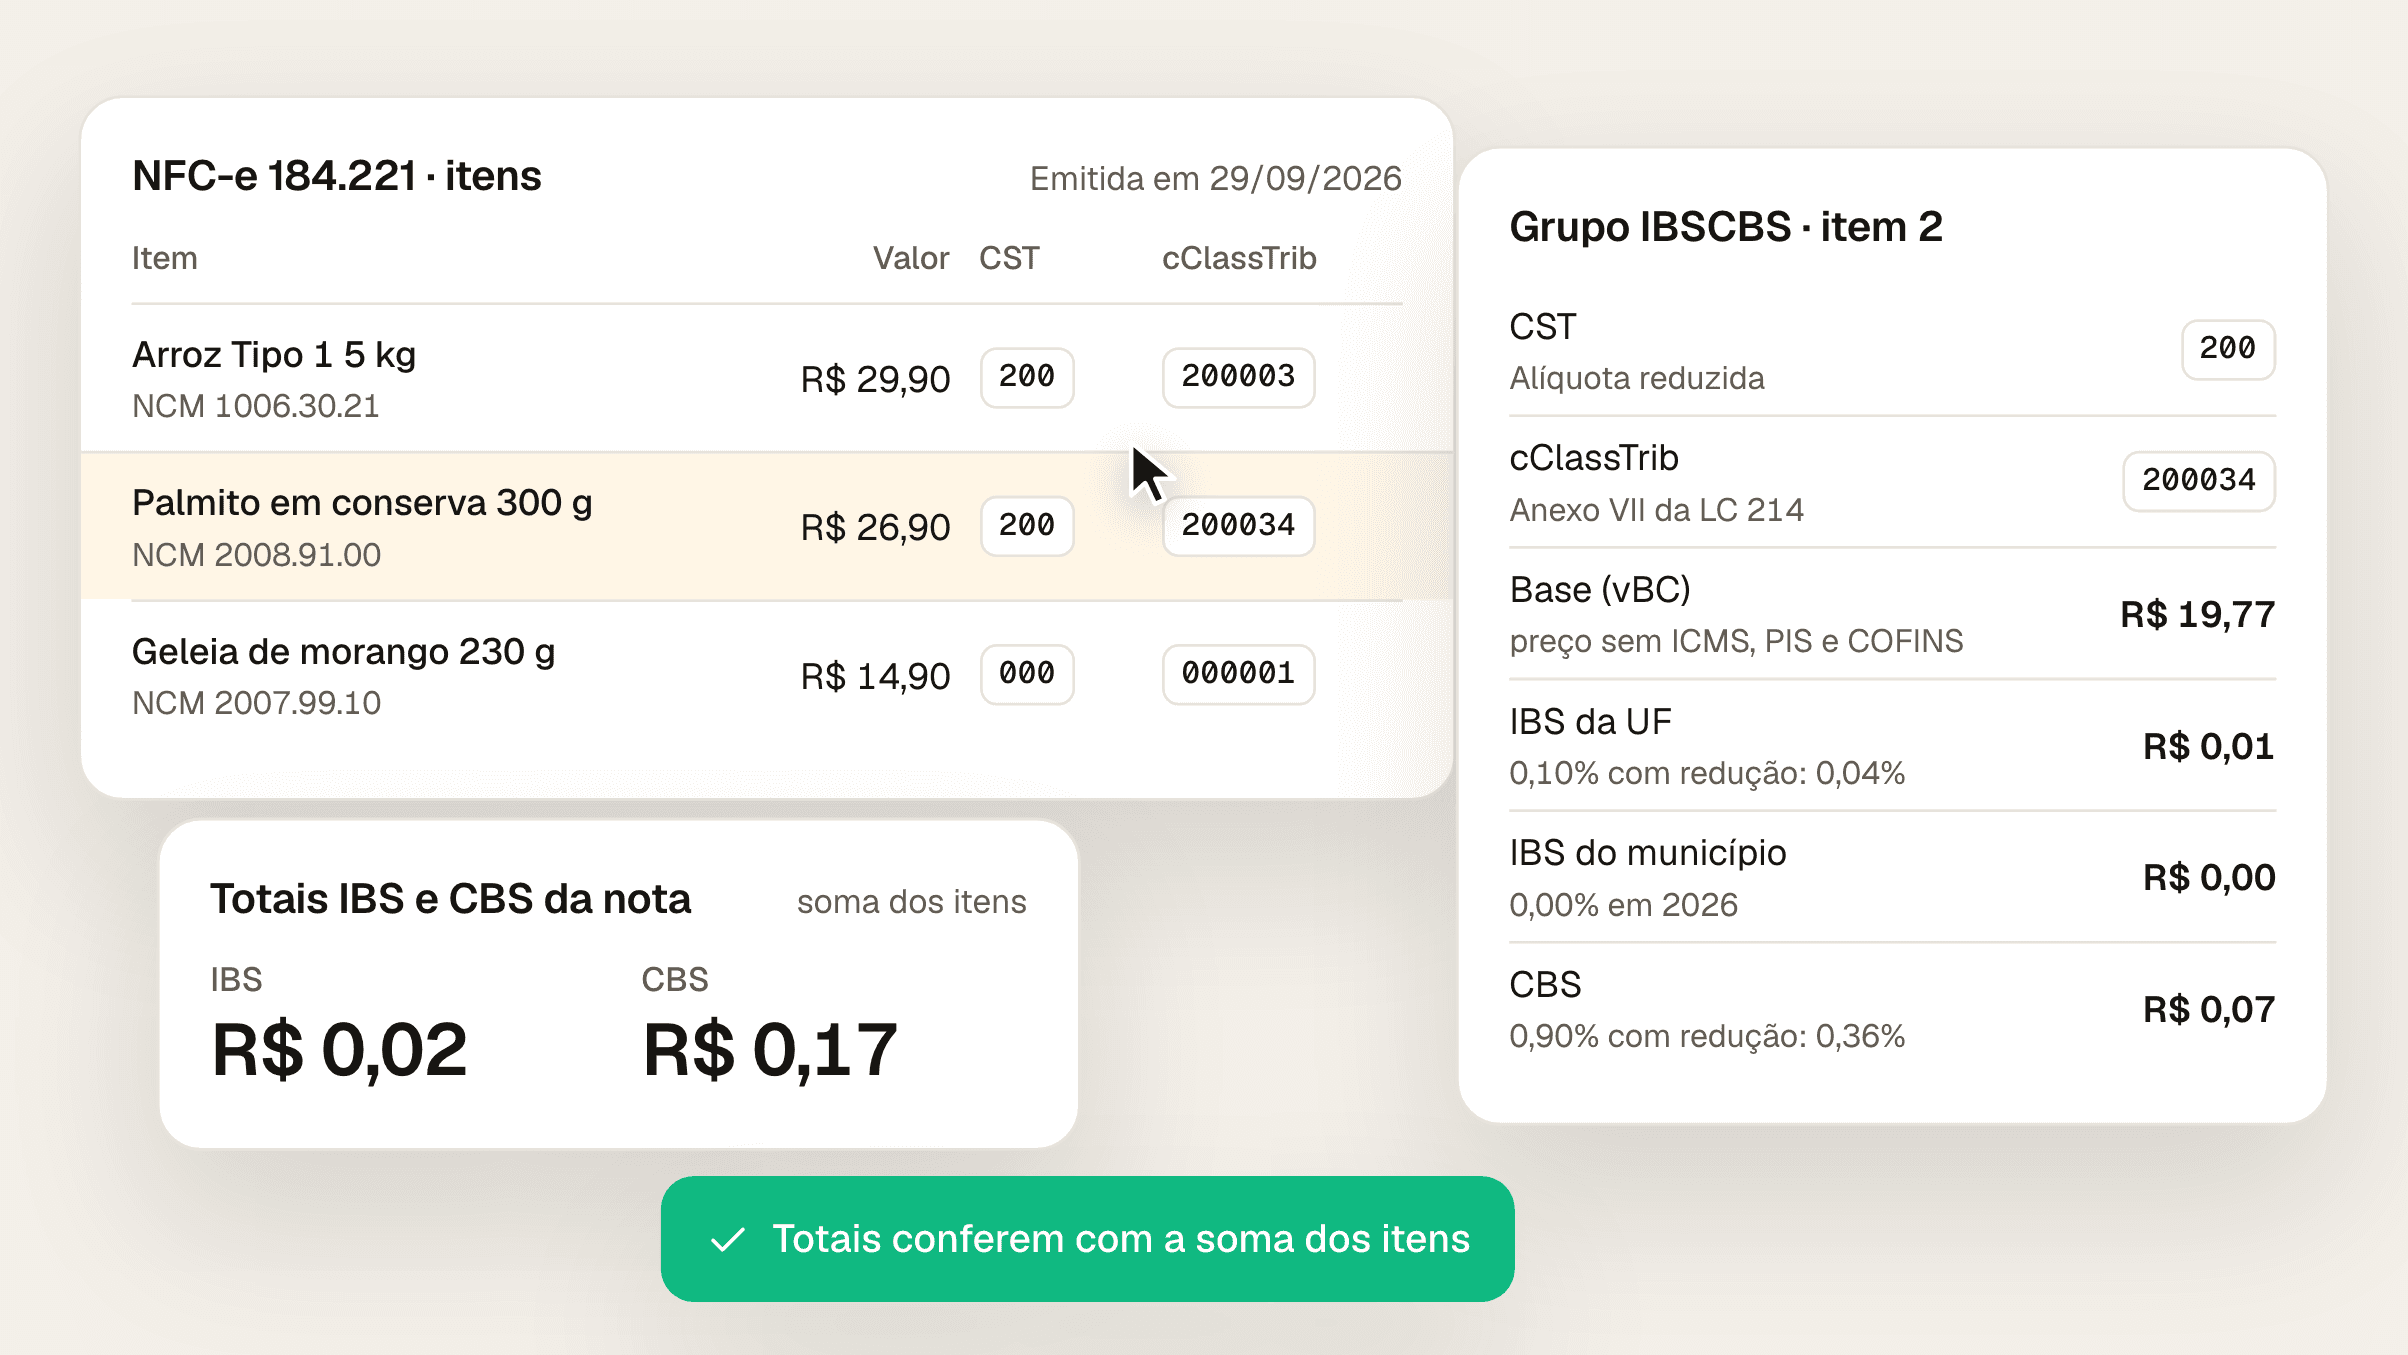
IBS e CBS na nota fiscal: o que a NF-e e a NFC-e do supermercado precisam trazer
Desde 3/8/2026, NF-e e NFC-e de quem está fora do Simples levam IBS e CBS em cada item. Os campos, a conta de um cupom e o que ainda não se paga.
8 min
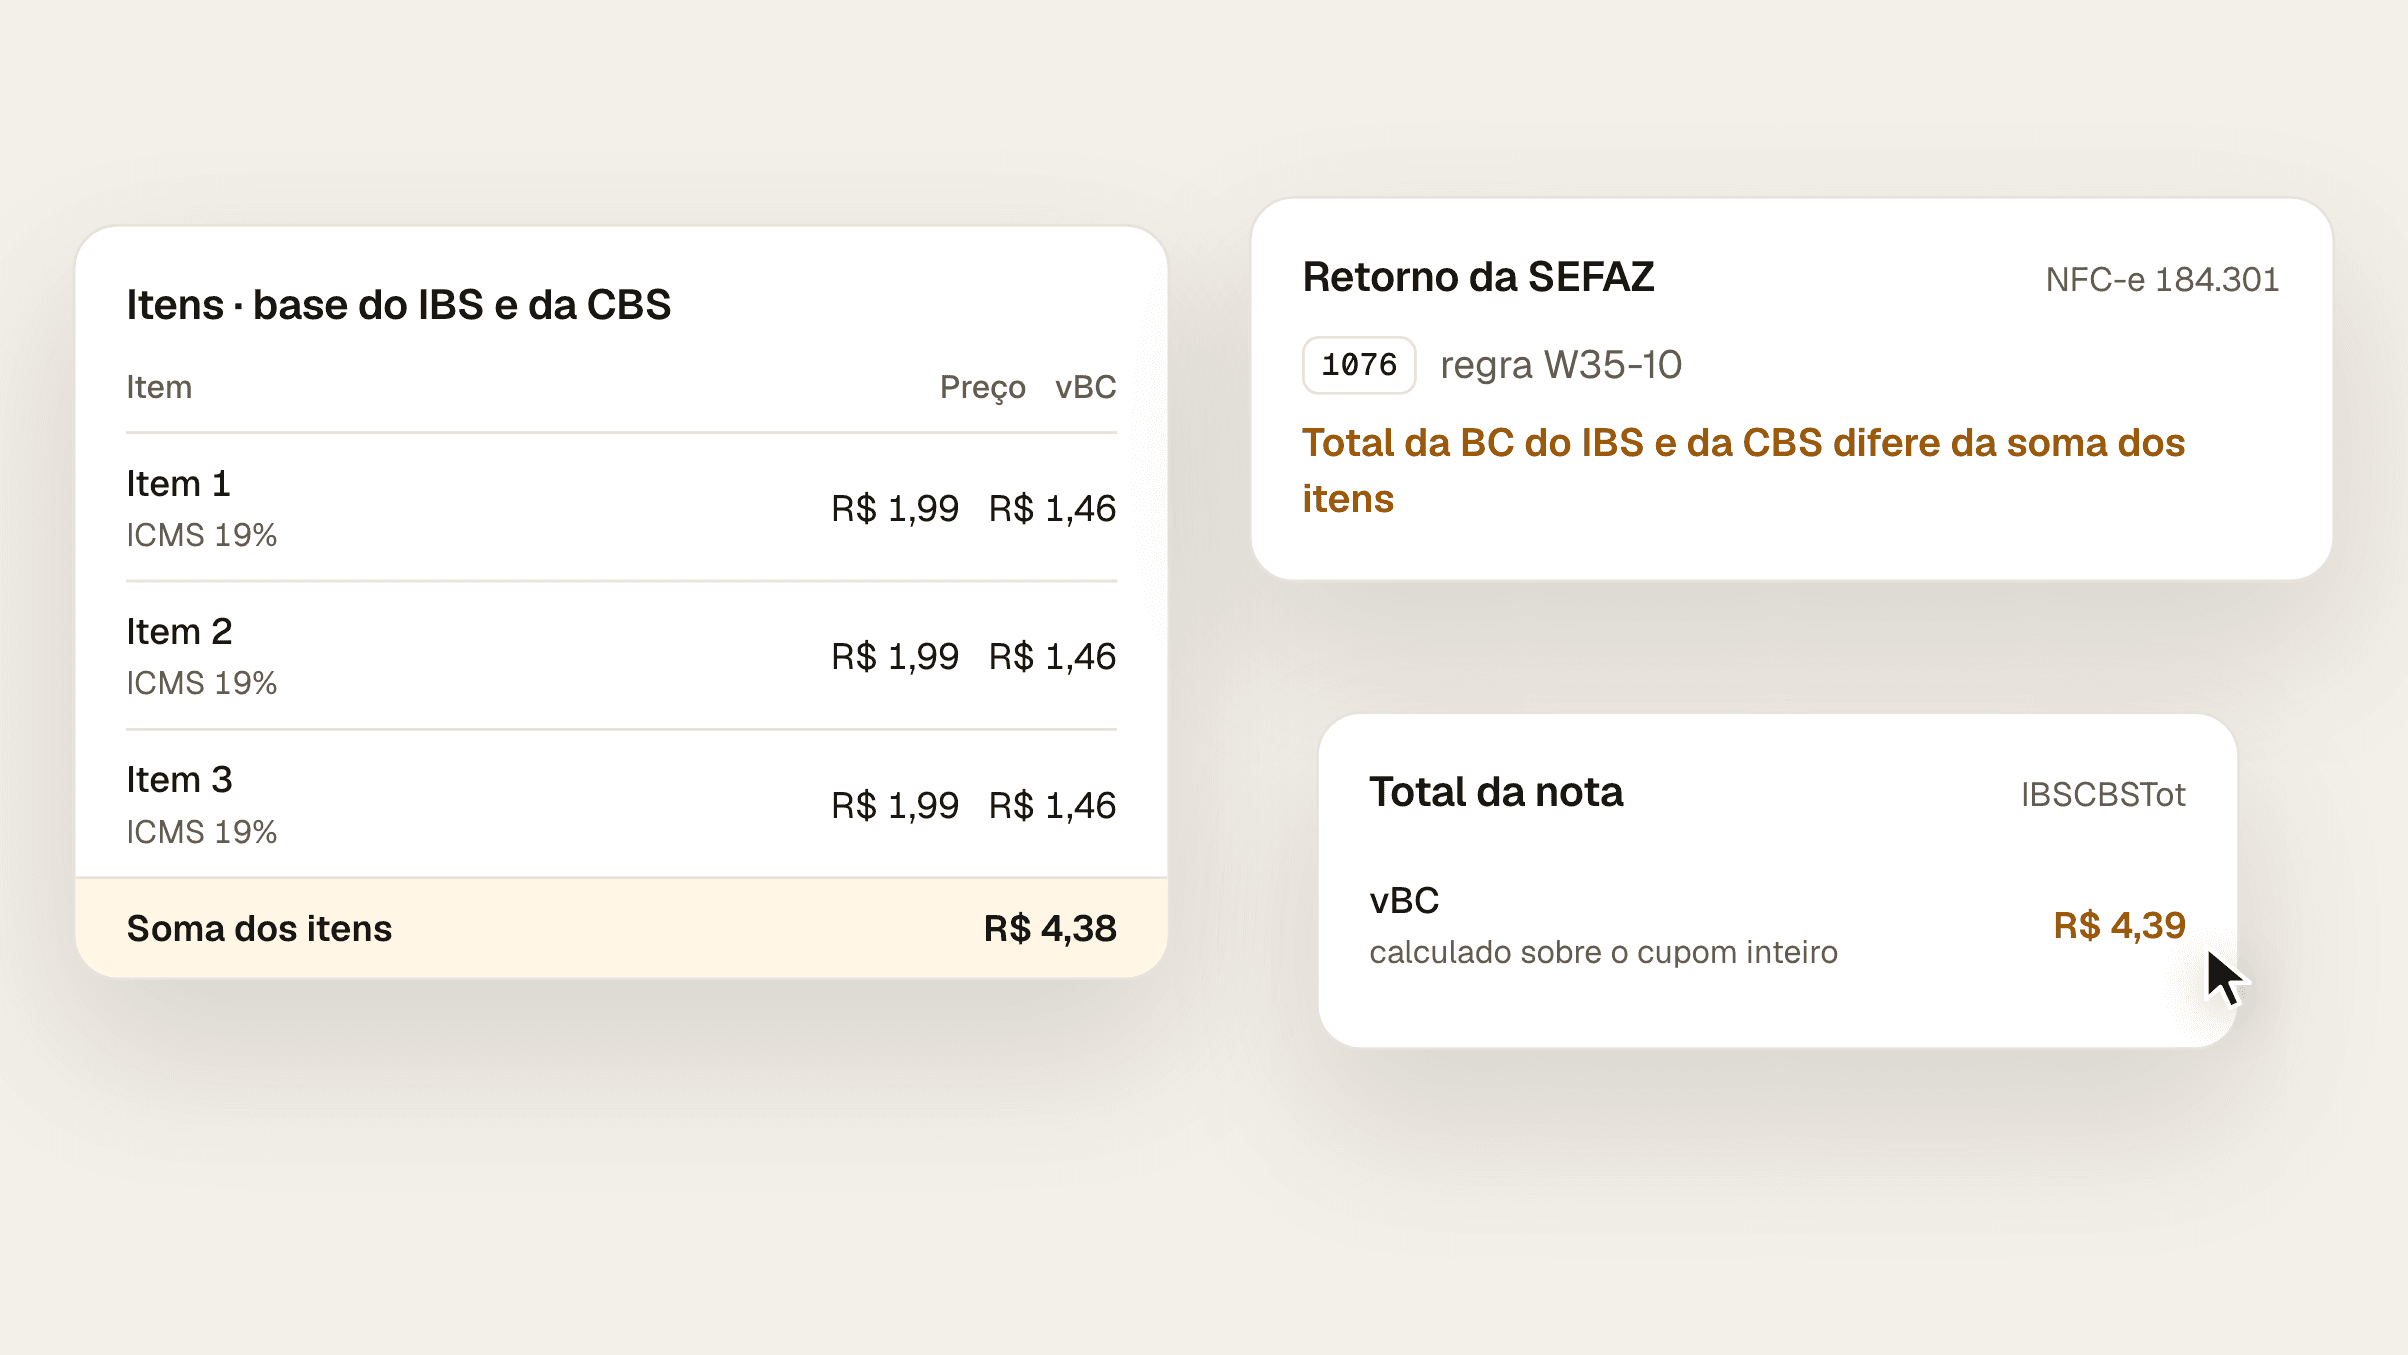
A rejeição 1076, "Total da BC do IBS e da CBS difere da soma dos itens", aparece quando o total da base no fim da nota não é exatamente a soma das bases dos itens. Isso acontece quando o sistema calcula o total de outro jeito, por exemplo sobre a nota inteira, em vez de somar as bases dos itens já arredondadas. A mesma lógica vale para o total do IBS (1085) e da CBS (1091). As outras rejeições de IBS e CBS se dividem por causa: código errado, alíquota errada para o ano, redução mal preenchida, valor do item fora da tolerância e grupo de total faltando ou sobrando. A falta do grupo inteiro (1115) não rejeita a nota por enquanto.
Porque a regra W35-10 da Nota Técnica 2025.002-RTC v1.51 exige que o total da base seja a soma das bases informadas nos itens, sem tolerância. O valor de cada item aceita diferença de um centavo; o total, não.
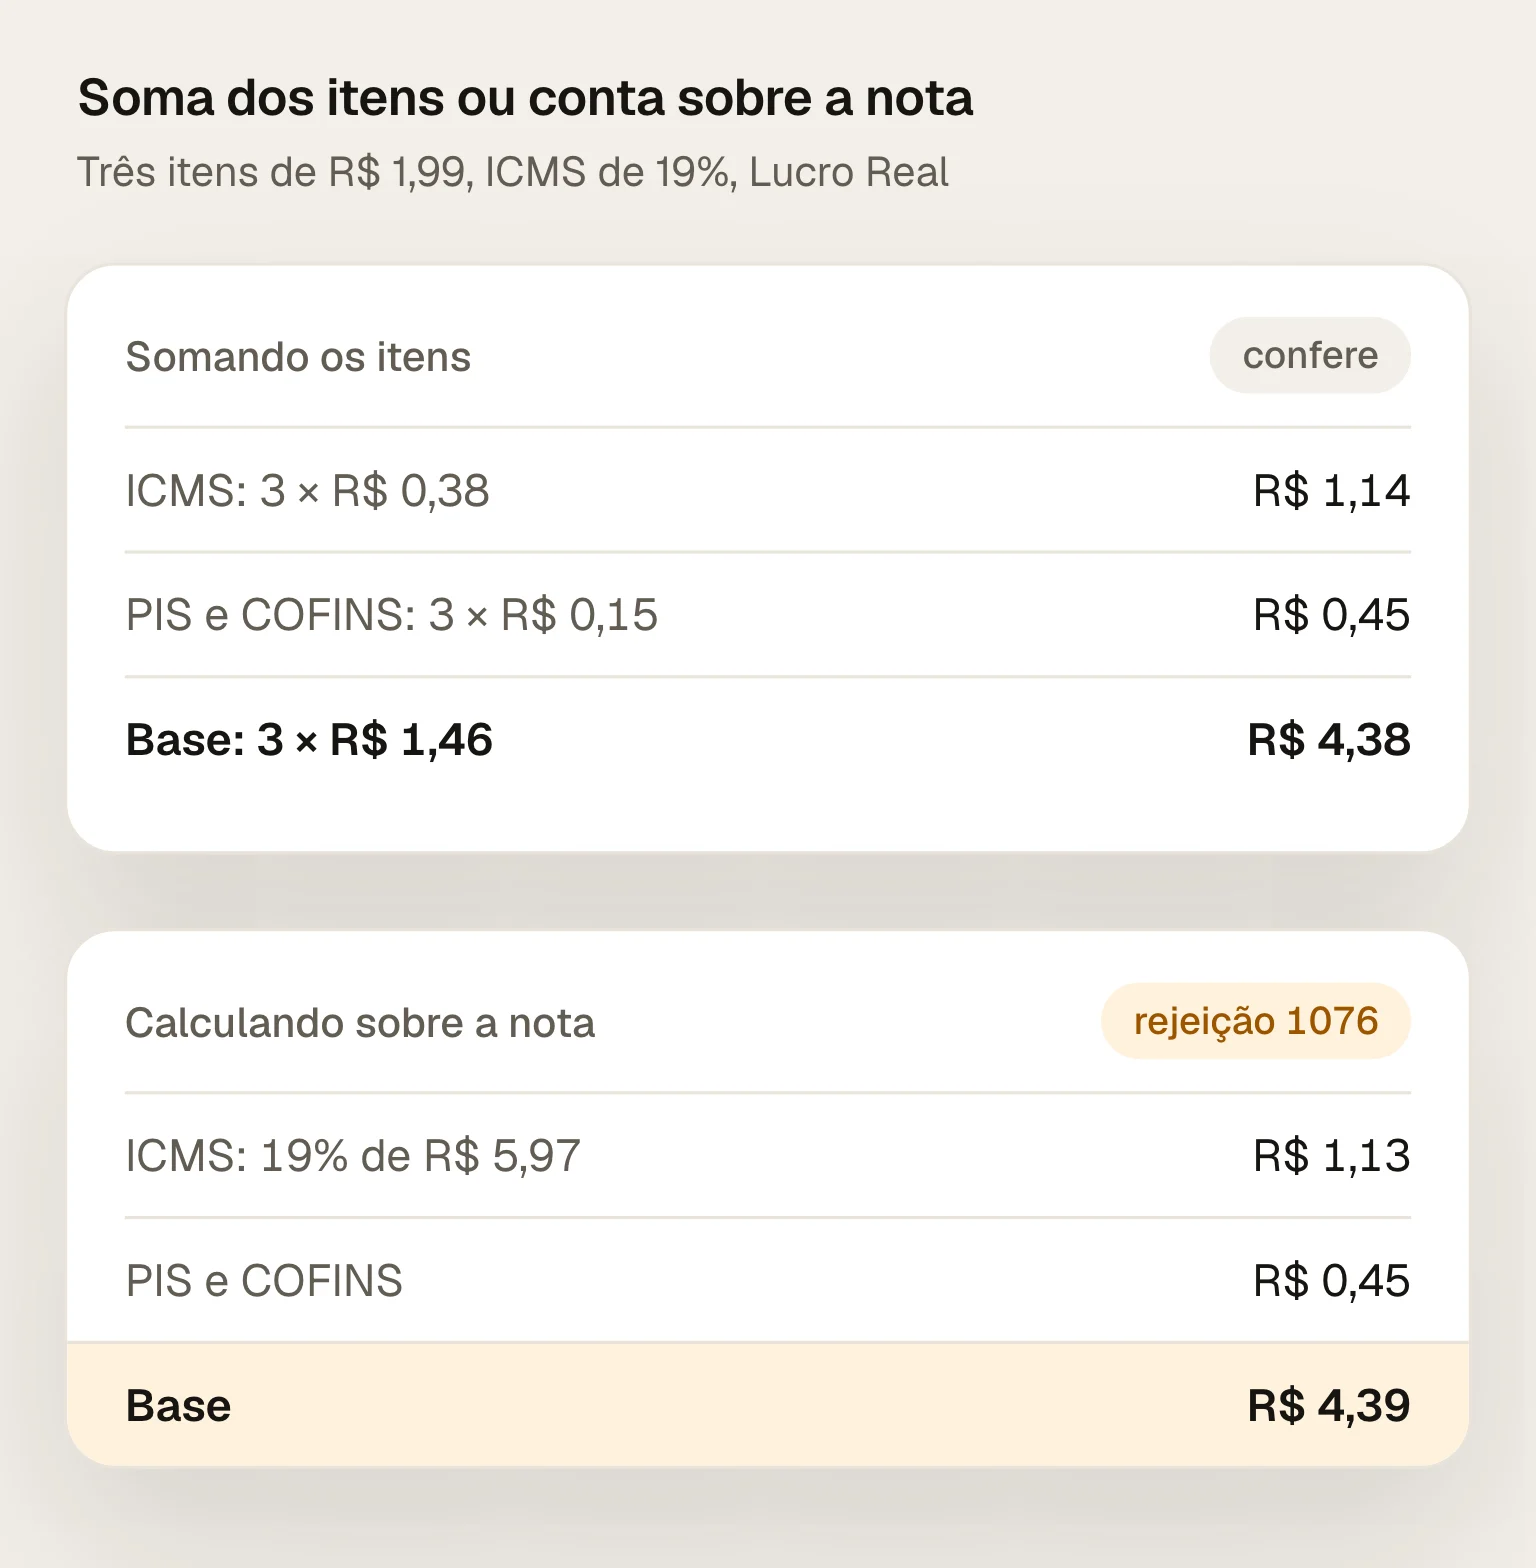
Veja um cupom com três produtos diferentes de R$ 1,99, cada um numa linha, com ICMS de 19% e PIS e COFINS do Lucro Real:
Conta | Item a item (certo) | Sobre a nota inteira |
|---|---|---|
ICMS | 3 × R$ 0,38 = R$ 1,14 | 19% de R$ 5,97 = R$ 1,13 |
PIS e COFINS | 3 × R$ 0,15 = R$ 0,45 | R$ 0,08 + R$ 0,37 = R$ 0,45 |
Base do IBS e da CBS | 3 × R$ 1,46 = R$ 4,38 | R$ 4,39 |
Se o total da nota sair com R$ 4,39, a SEFAZ devolve a 1076, porque a soma dos itens é R$ 4,38. O mesmo acontece com a CBS: R$ 0,01 em cada item soma R$ 0,03, e o cálculo sobre a base da nota dá R$ 0,04, que volta com a 1091.
A correção é no emissor: o total de cada grupo tem de ser a soma dos itens como estão na nota. Outro jeito de cair na 1076 é somar no total a base de um item que não tem grupo de valores, como o CST 410.
Causa | Rejeições | O que conferir |
|---|---|---|
Grupo ausente | 1115 | Suspensa por enquanto; o preenchimento continua obrigatório |
Código | 1020 a 1025 | CST e cClassTrib da tabela em vigor e liberados no modelo |
Alíquota do ano | 1026, 1036, 1037 | Em 2026: 0,10% de IBS estadual, 0% municipal e 0,90% de CBS |
Redução | 1032, 1034, 1035 | Grupo de redução só onde o CST exige, com o percentual do cClassTrib |
Valor do item | 1041, 1052, 1069 | Base vezes alíquota efetiva, com tolerância de R$ 0,01 |
Totais | 1076, 1080, 1084, 1085, 1091 | Soma exata dos itens |
Grupo de total | 1118, 1119 | O total só vai se algum item tiver IBS e CBS, e tem de ir se tiver |
Nota de débito ou crédito | 1200, 1201 | cClassTrib compatível com o tipo da nota |
Os códigos e as regras estão na NT 2025.002 v1.51 (regras UB12 a UB67 e W34 a W56). O post CST do IBS e da CBS detalha as rejeições de código e de redução.
Não por enquanto. A regra que rejeitaria a nota sem o grupo (UB12-10, rejeição 1115) ficou suspensa: a Receita Federal anunciou em 1º de agosto de 2026 que os documentos não seriam rejeitados pela ausência dos campos, e o Comitê Gestor do IBS esclareceu em 6 de agosto que o preenchimento continua obrigatório.
Quando o grupo vem na nota, as regras valem. Pelo cronograma da própria NT, "para as NF-e e NFC-e com IBS/CBS as RV serão aplicadas". Por isso, a loja que já preenche o grupo pode receber todas as rejeições da tabela acima, e a que não preenche não recebe nenhuma, mas também não cumpre a obrigação.
A alíquota conferida pela SEFAZ muda com a data de emissão:
IBS estadual: 0,05% em notas emitidas em 2027 e 2028 (regra UB18-10, rejeição 1026).
IBS municipal: 0,05% em 2027 e 2028 (regra UB37-10, rejeição 1036).
CBS: a alíquota vigente no período, conforme a legislação e a tabela de alíquotas da CBS (regra UB56-20, rejeição 1037).
Se o ERP continuar com 0,10% e 0,90% em 1º de janeiro de 2027, as notas com o grupo preenchido voltam rejeitadas. A troca precisa estar programada antes da virada, e o número da CBS de 2027 só sai com a resolução do Senado, até dezembro, como mostra o post Alíquota do IBS e da CBS.
A NT também já traz a conta completa da base do item, na regra UB16-10 (rejeição 1104), ainda como implementação futura: valor do produto mais frete, seguro e outras despesas, menos desconto, ICMS, FCP, PIS e COFINS.
O Fiscal Pack confere o cadastro do catálogo contra a lei, com o CST e o cClassTrib de cada produto, que é a origem das rejeições de código e de redução. Arredondamento de total e troca de alíquota na virada do ano são do emissor do ERP; nesses casos, o que a plataforma faz é mostrar nas notas da loja onde a conta diverge.
Para conferir em qual anexo da LC 214 cai um produto, e com isso o cClassTrib e a redução certos, digite o NCM no Simulador da Reforma, sem custo e sem cadastro. Para conferir o catálogo inteiro, solicite o diagnóstico da loja, sem custo.
Consultadas em 29/09/2026.
Nota Técnica 2025.002-RTC v1.51, Portal da NF-e: cronograma de aplicação das regras; regras UB12-10, UB13-10 a UB14-25, UB16-10, UB18-10, UB26-10 a UB28-10, UB35-10, UB37-10, UB54-10, UB56-10, UB56-20, UB67-10, UB14-70, UB14-80 e W34-10 a W56-10.
A gente corrige o cadastro, confere a apuração antes de você pagar e mostra onde o resultado está escondido. Você continua no sistema que já usa, sem mudar a rotina da loja.
Desde 3/8/2026, NF-e e NFC-e de quem está fora do Simples levam IBS e CBS em cada item. Os campos, a conta de um cupom e o que ainda não se paga.
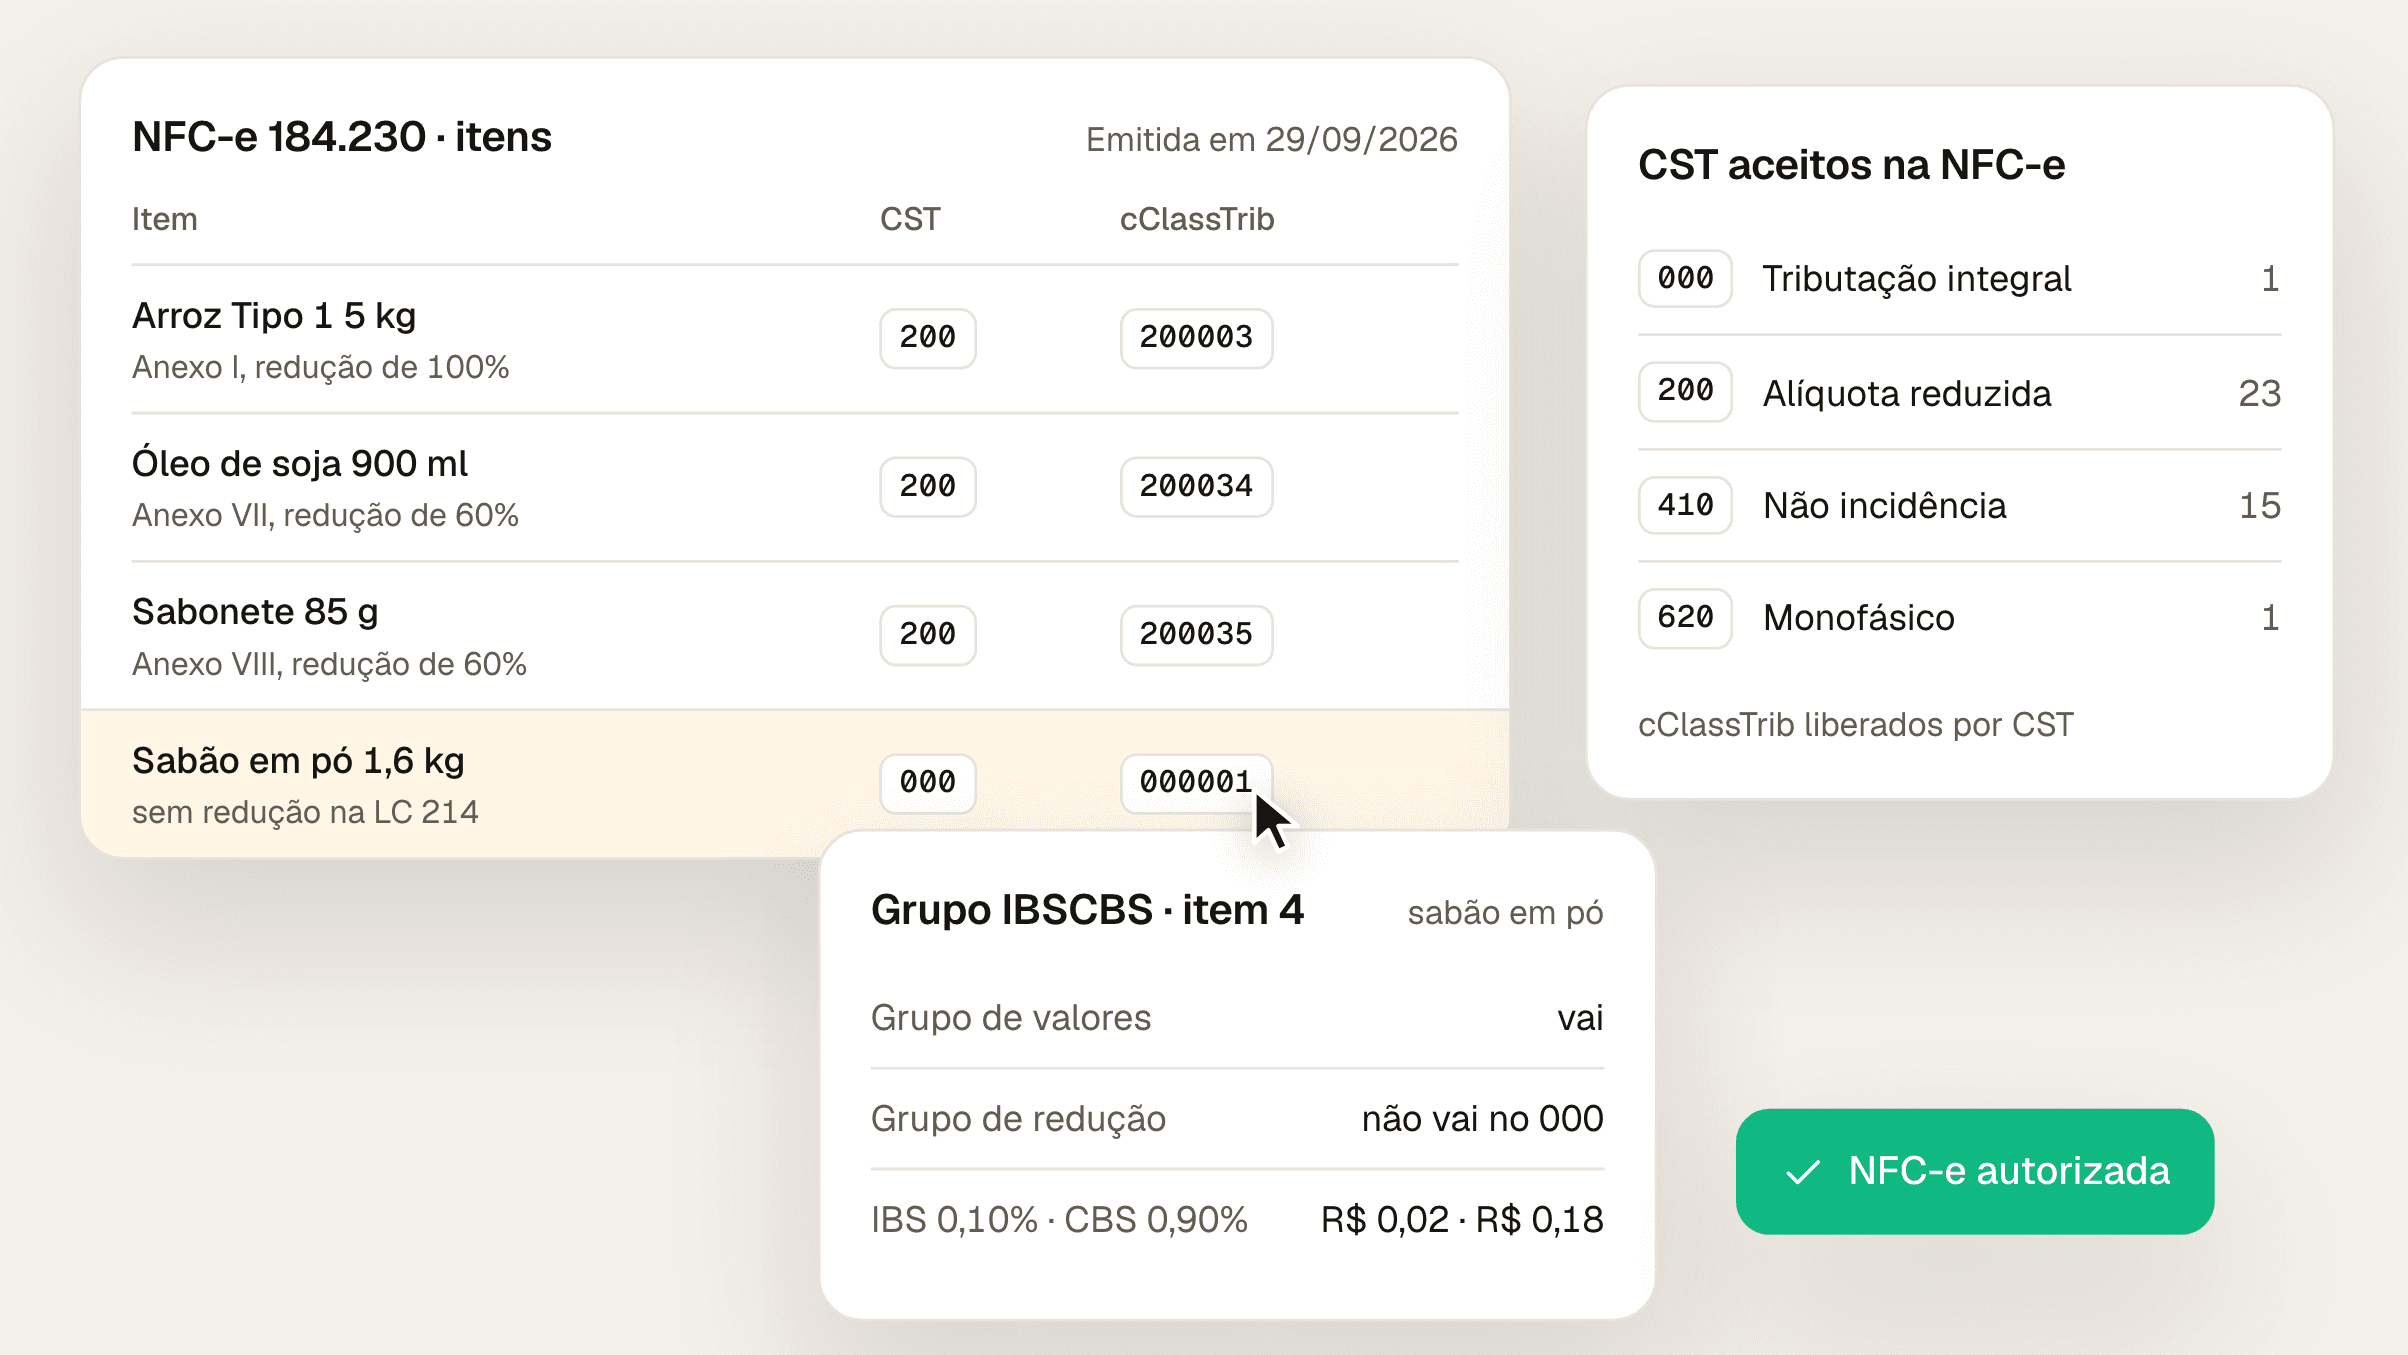
A tabela oficial tem 18 CST do IBS e da CBS, mas a NFC-e só aceita códigos de quatro deles. Veja quais o supermercado usa e o que cada um exige na nota.
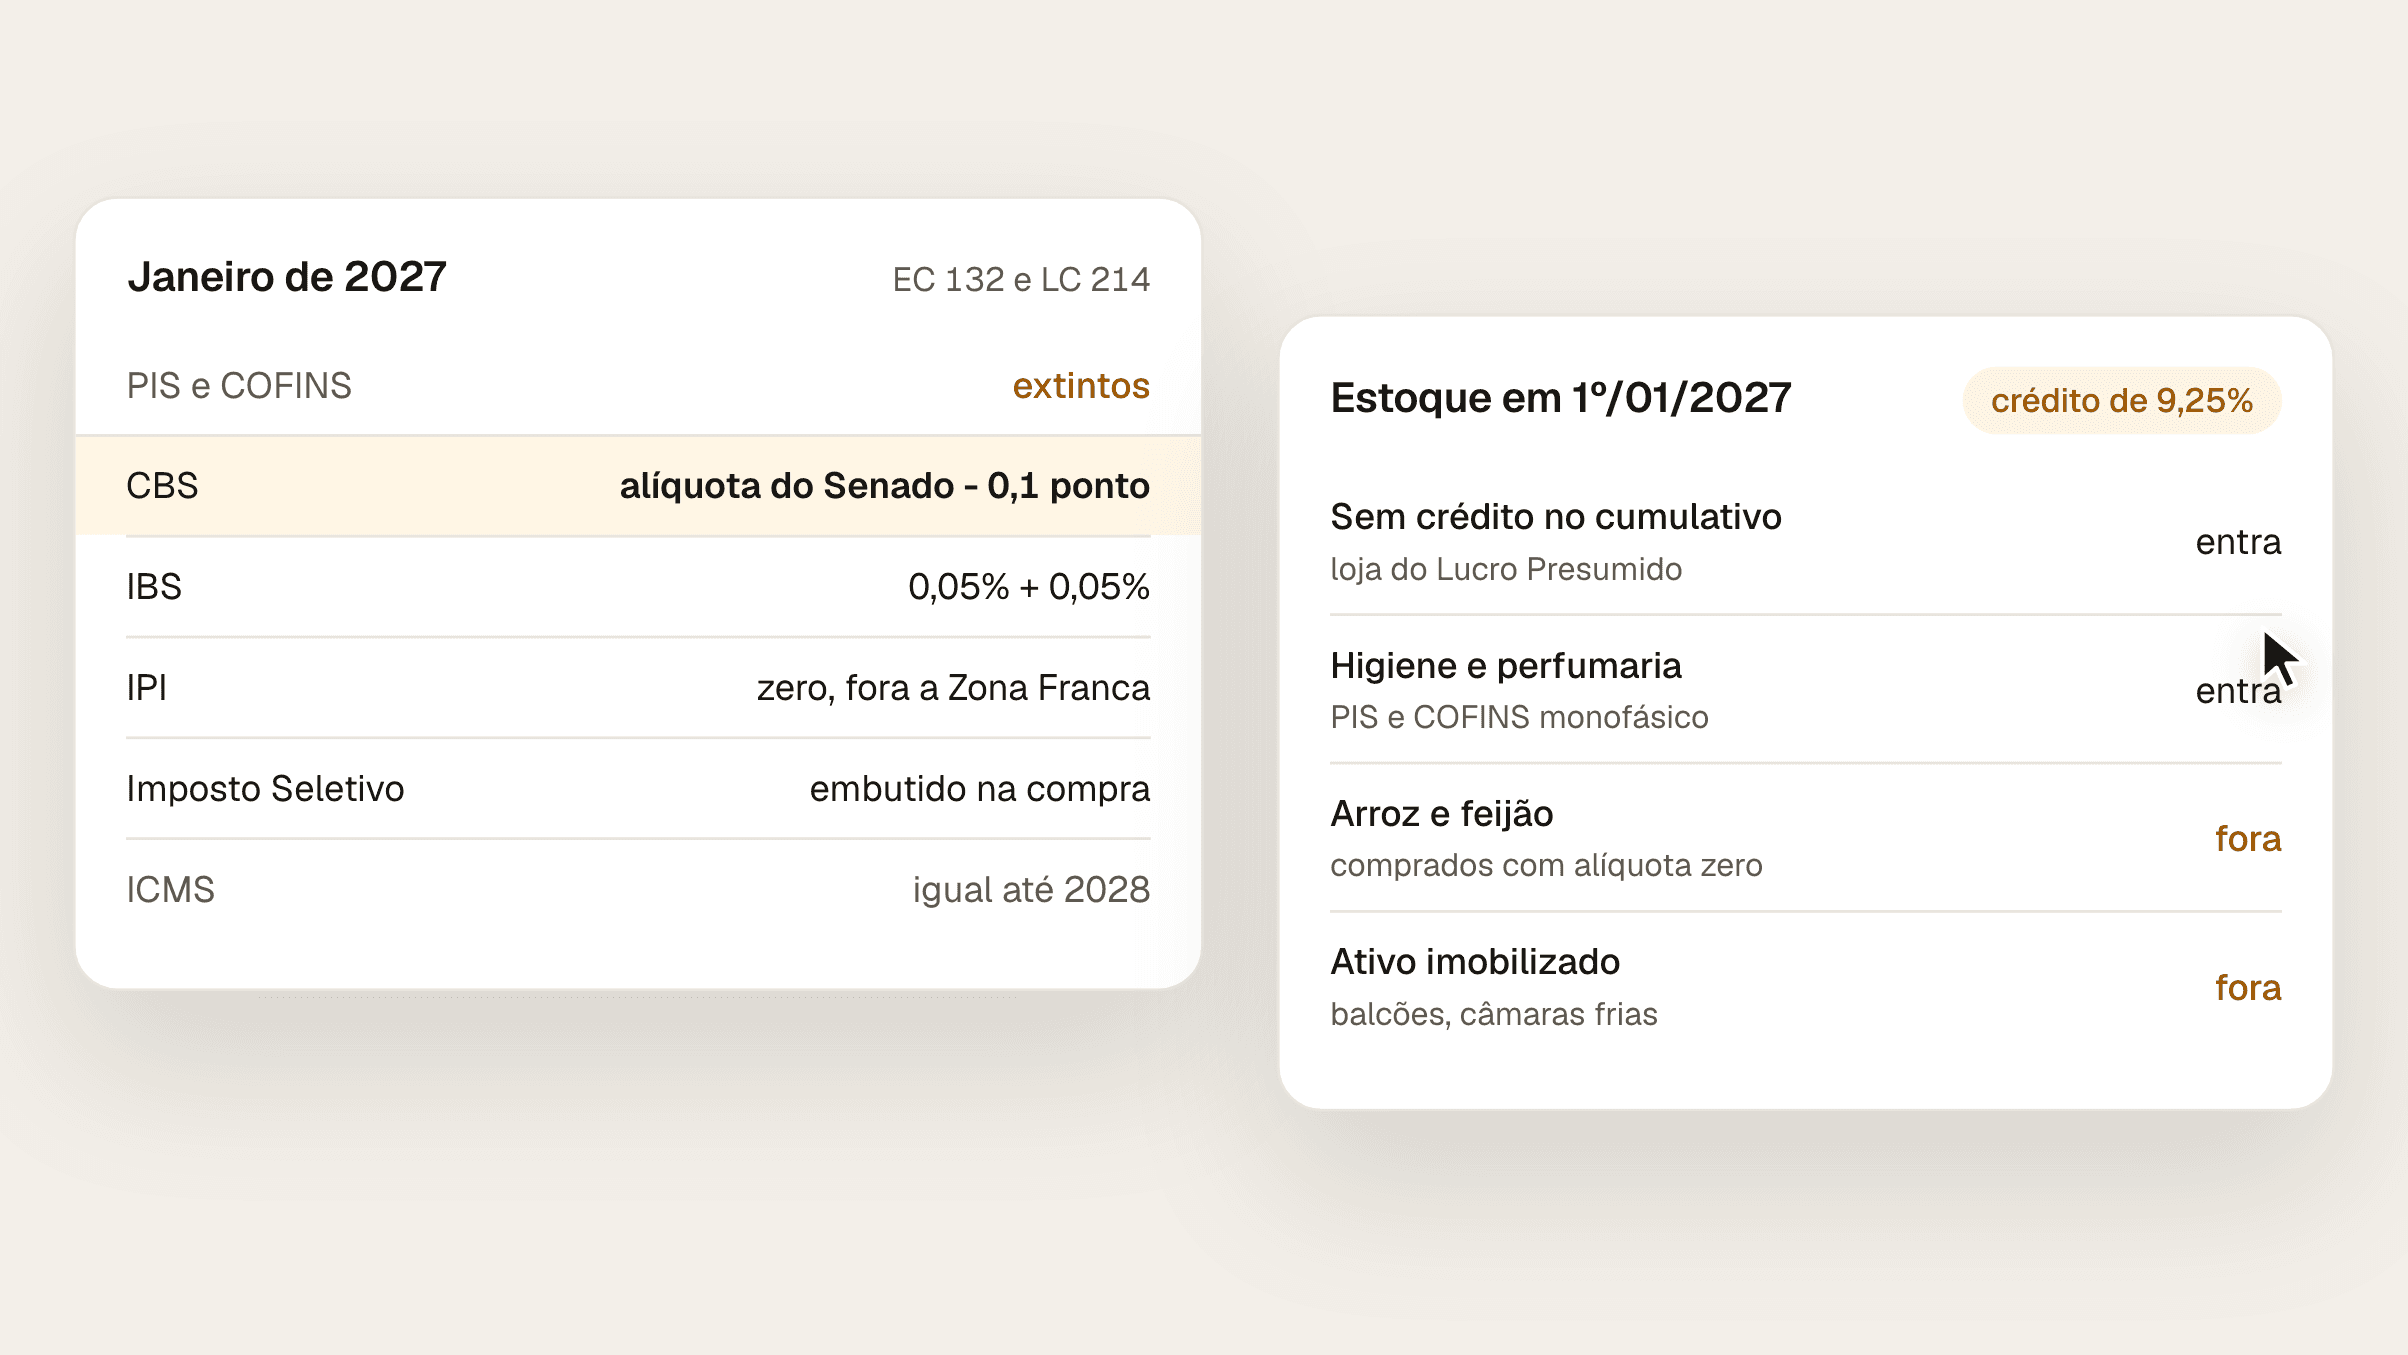
Em janeiro de 2027 o PIS e a COFINS acabam, a CBS começa a ser cobrada e o IPI vai a zero. Veja o que muda na nota, no crédito e no estoque do supermercado.
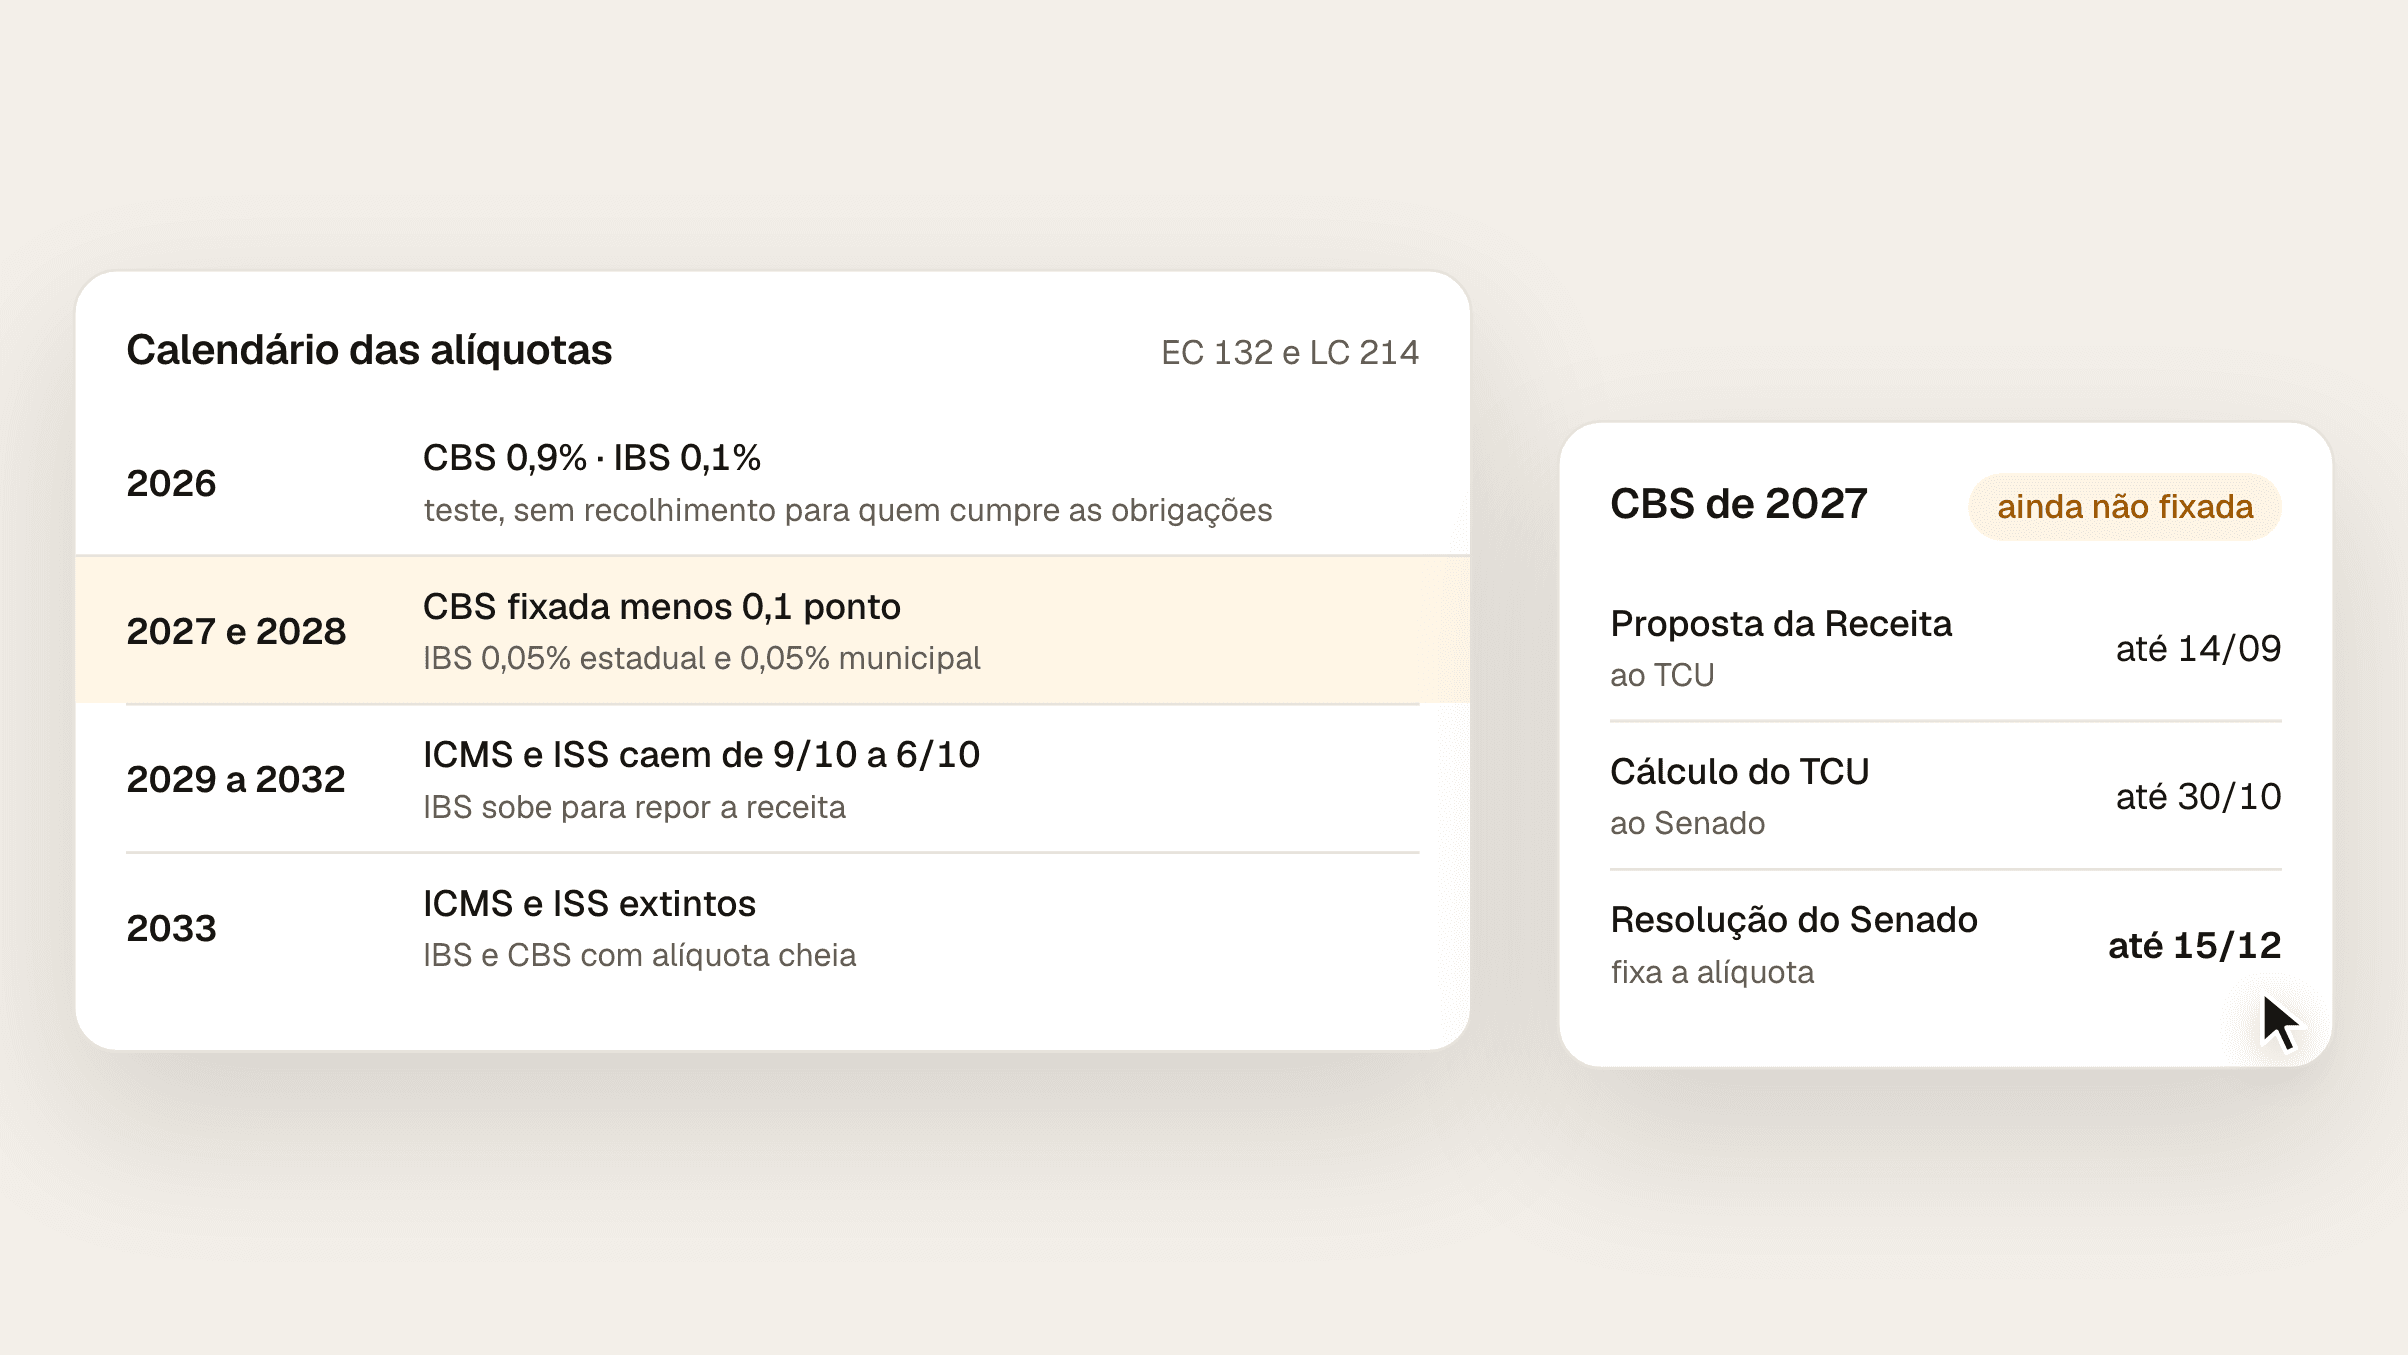
As alíquotas de 2026 a 2028 já estão na lei. A da CBS de 2027 sai do Senado até dezembro. Veja os números, quem fixa cada um e como as reduções entram na conta.