IBS e CBS na nota fiscal: o que a NF-e e a NFC-e do supermercado precisam trazer
Desde 3/8/2026, NF-e e NFC-e de quem está fora do Simples levam IBS e CBS em cada item. Os campos, a conta de um cupom e o que ainda não se paga.
8 min
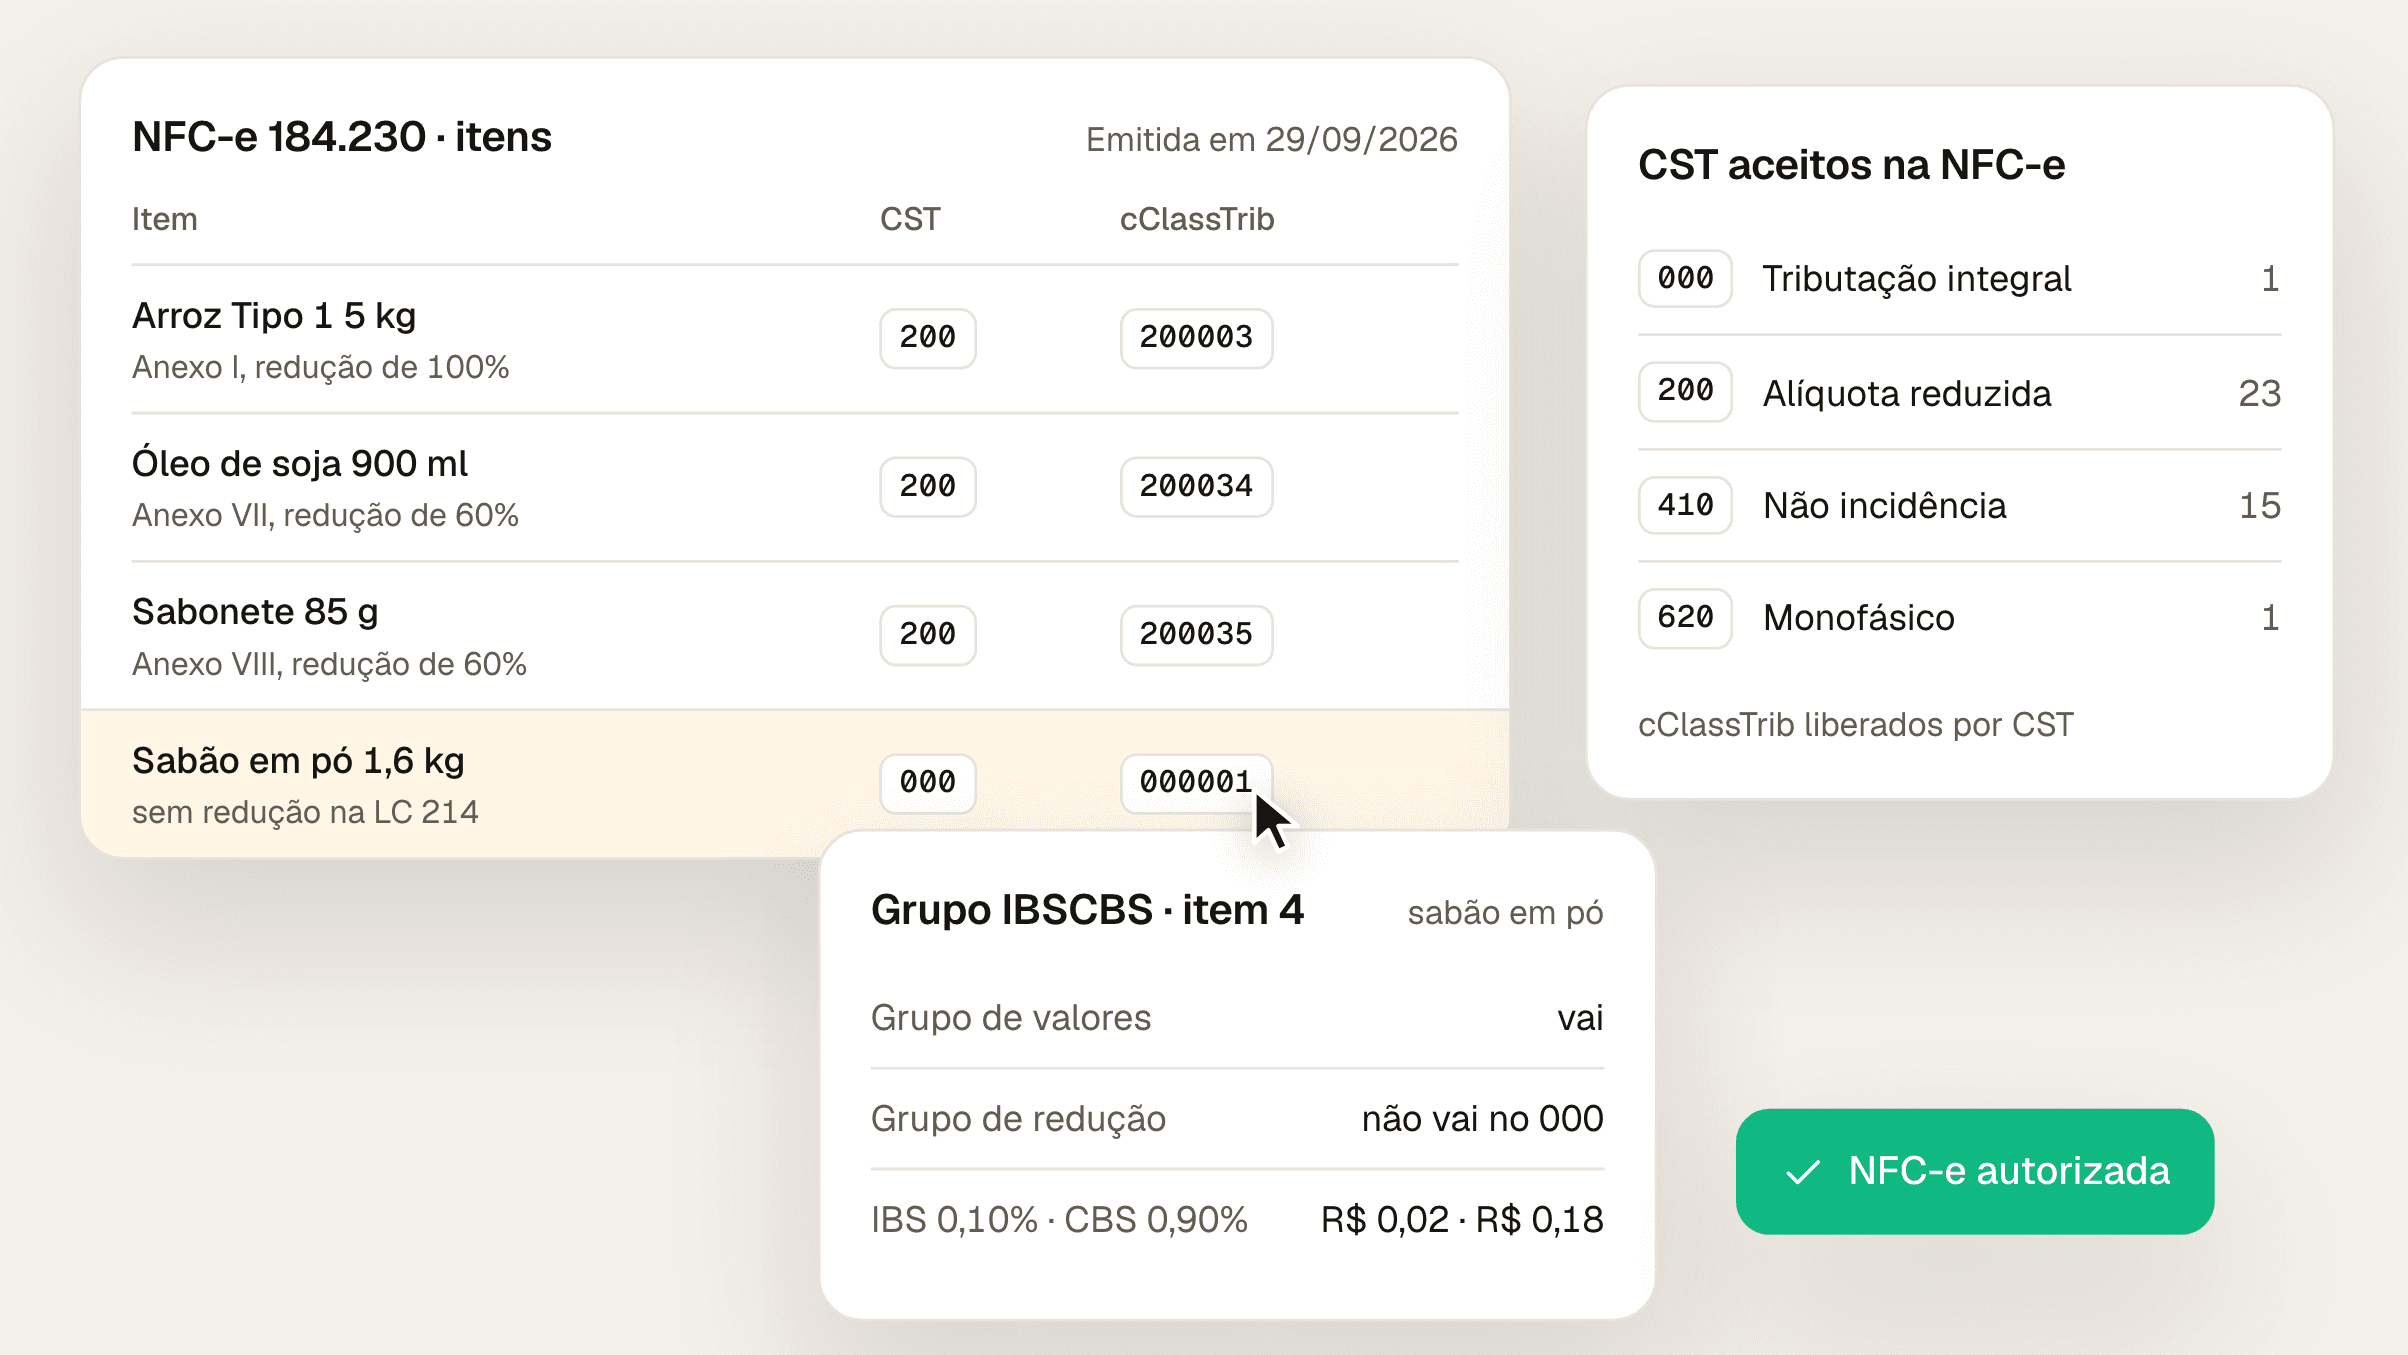
O CST do IBS e da CBS é o código de 3 dígitos que diz, em cada item da nota, a situação do produto nos dois tributos novos. A tabela oficial tem 18 CST, mas a NFC-e só aceita códigos de quatro deles: 000 (tributação integral), 200 (alíquota reduzida, que inclui a cesta básica com redução de 100%), 410 (imunidade e não incidência, como a bonificação que vem na nota) e 620 (monofásico, só para combustível). O CST anda sempre com o cClassTrib, de 6 dígitos, que começa pelos mesmos três números e aponta o artigo da LC 214 que vale para o produto.
Cada item da NF-e e da NFC-e tem um grupo chamado IBSCBS, e o CST e o cClassTrib vão dentro dele (campos UB13 e UB14 da Nota Técnica 2025.002-RTC, versão 1.51). Os três primeiros dígitos do cClassTrib são o próprio CST: o 200003 pertence ao CST 200. E cada par de CST e cClassTrib corresponde a um dispositivo da LC 214 (Informe Técnico 2025.002, versão 1.60, item 02).
Na prática, o CST diz o tipo de tratamento (integral, reduzido, sem incidência) e o cClassTrib diz qual regra da lei se aplica ao produto: cesta básica, redução de 60%, bonificação e assim por diante.
A tabela em vigor foi publicada no Portal da NF-e em 23/06/2026, com o Informe Técnico 2025.002 v1.60. A coluna da direita resume para que servem os cClassTrib de cada CST:
CST | Descrição oficial | Para que serve |
|---|---|---|
000 | Tributação integral | Produto sem redução na LC 214 |
010 | Tributação com alíquotas uniformes | FGTS e serviço financeiro |
011 | Tributação com alíquotas uniformes reduzidas | Planos de saúde e funerários, prognósticos |
200 | Alíquota reduzida | Cesta básica, hortifrúti, ovos e reduções de 60% |
220 | Alíquota fixa | Imóveis (códigos com vigência encerrada) |
221 | Alíquota fixa proporcional | Imóveis |
222 | Redução de base de cálculo | Transporte internacional de passageiros |
400 | Isenção | Transporte público coletivo |
410 | Imunidade e não incidência | Bonificação, doação, transferência, perda de estoque |
510 | Diferimento | Energia elétrica |
515 | Diferimento com redução de alíquota | Insumos agropecuários e aquícolas |
550 | Suspensão | Exportação e regimes aduaneiros |
620 | Tributação monofásica | Combustíveis |
800 | Transferência de crédito | Fusão, cisão e cooperativas |
810 | Ajuste de IBS na ZFM | Zona Franca de Manaus |
811 | Ajustes | Notas de débito de ajuste |
820 | Tributação em documento específico | Planos, prognósticos, imóveis |
830 | Exclusão de base de cálculo | Energia elétrica |
Se aparecerem no sistema ou numa tabela antiga códigos como 210, 110, 300, 500, 600, 700 ou 900, confira: eles não estão na tabela em vigor.
Dos 164 cClassTrib da tabela, 40 podem sair na NFC-e: 23 do CST 200, 15 do 410, um do 000 e um do 620. Um código fora dessa lista faz a SEFAZ rejeitar a nota com a 1025, "cClassTrib do IBS/CBS não permitido neste modelo de DFe" (regra UB14-25).
Os que aparecem na venda do supermercado:
cClassTrib | O que cobre | Redução |
|---|---|---|
000001 | Tributação integral | Nenhuma |
200003 | Cesta básica nacional (Anexo I da LC 214) | 100% |
200014 | Hortícolas, frutas e ovos (Anexo XV) | 100% |
200013 | Absorventes e tampões higiênicos | 100% |
200034 | Alimentos do Anexo VII | 60% |
200035 | Higiene pessoal e limpeza do Anexo VIII | 60% |
200036 | Produtos agropecuários in natura | 60% |
410001 | Bonificação que consta da nota | Sem incidência |
O post IBS e CBS na nota fiscal mostra os demais campos do grupo IBSCBS e a conta da base de cálculo.
Porque a lei não isenta a cesta básica: ela reduz a zero a alíquota. O texto do art. 125 da LC 214 diz "ficam reduzidas a zero as alíquotas do IBS e da CBS" dos produtos do Anexo I. Por isso o arroz sai com CST 200 e cClassTrib 200003, que tem redução de 100%. O CST 400, de isenção, só tem dois cClassTrib, e os dois são de transporte público.
A diferença mexe no crédito. Na isenção, a lei manda anular os créditos das operações anteriores; na alíquota zero, eles são mantidos (LC 214, arts. 51 e 52). E vender com redução de 60% também não obriga a estornar o crédito das compras (art. 47, § 10).
A aba de CST da tabela oficial tem indicadores que dizem se cada grupo do item é obrigatório (1) ou proibido (0). Para os quatro CST da NFC-e:
CST | Grupo de valores (gIBSCBS) | Grupo de redução (gRed) |
|---|---|---|
000 | Obrigatório | Proibido |
200 | Obrigatório | Obrigatório |
410 | Proibido | Proibido |
620 | Grupo próprio do monofásico | Proibido |
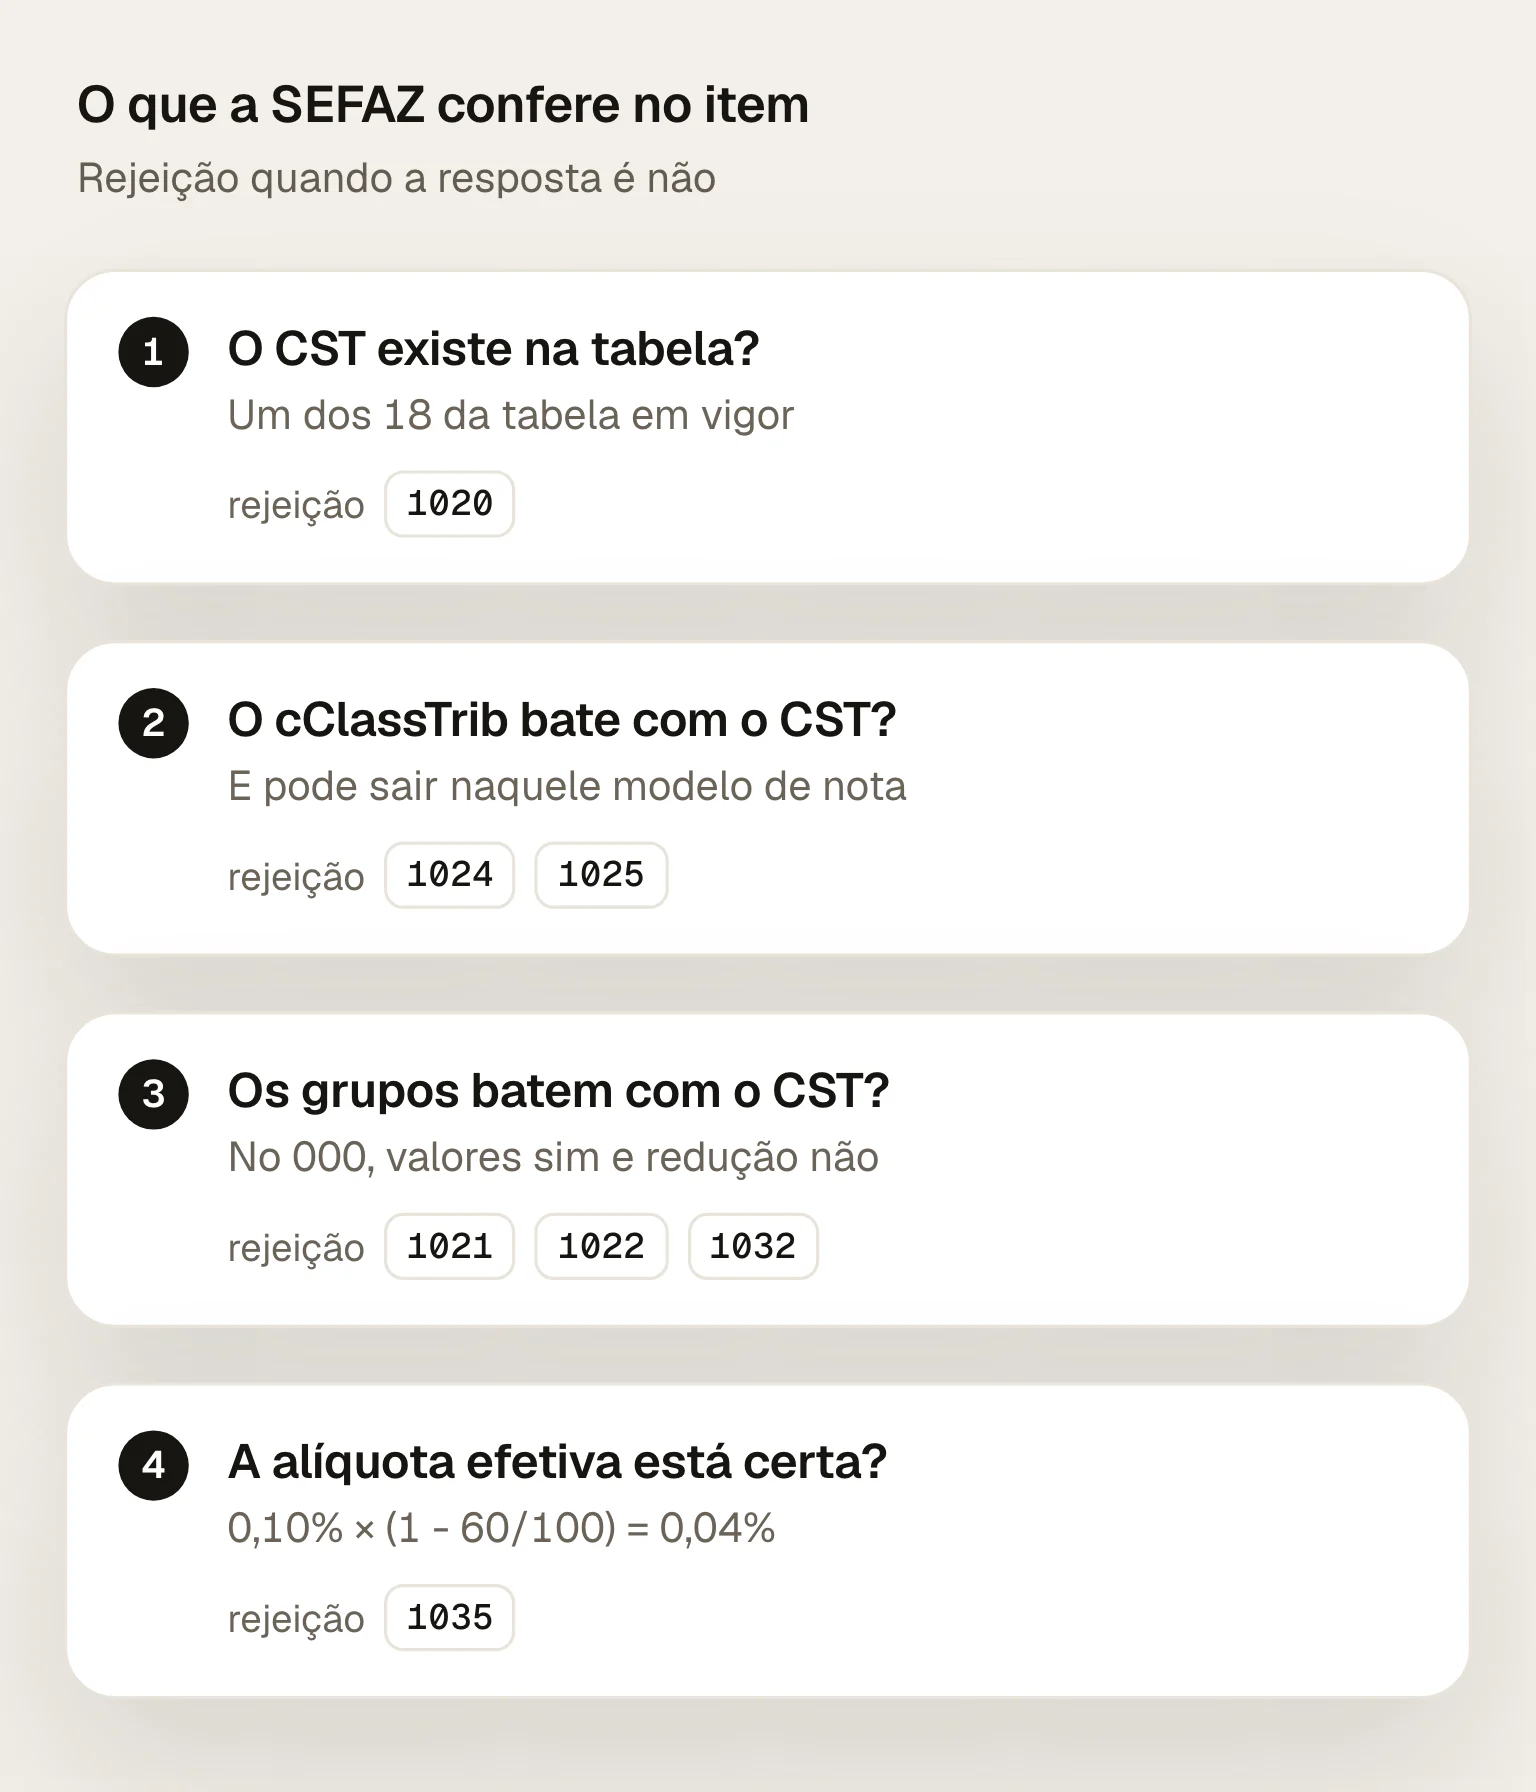
Quando a combinação não bate, a nota volta com uma rejeição da NT 2025.002:
1020: CST que não existe na tabela (UB13-10).
1021: grupo de valores num CST que não permite, como o 410 (UB13-20).
1022: grupo de valores ausente num CST que exige, como o 000 e o 200 (UB13-30).
1024: cClassTrib que não pertence ao CST informado (UB14-20).
1025: cClassTrib que não pode sair naquele modelo, como o 410002, de transferência, numa NFC-e (UB14-25).
1032: grupo de redução num CST que não permite, como o 000 (UB26-10).
1034: percentual de redução diferente do previsto no cClassTrib, como 100% no 200034 (UB27-10).
1035: alíquota efetiva calculada errado. A conta é alíquota vezes (1 menos a redução dividida por 100) (UB28-10).
Essas regras valem quando o grupo IBSCBS vem na nota: pelo cronograma da NT, "para as NF-e e NFC-e com IBS/CBS as RV serão aplicadas". A ausência do grupo inteiro não rejeita a nota por enquanto.
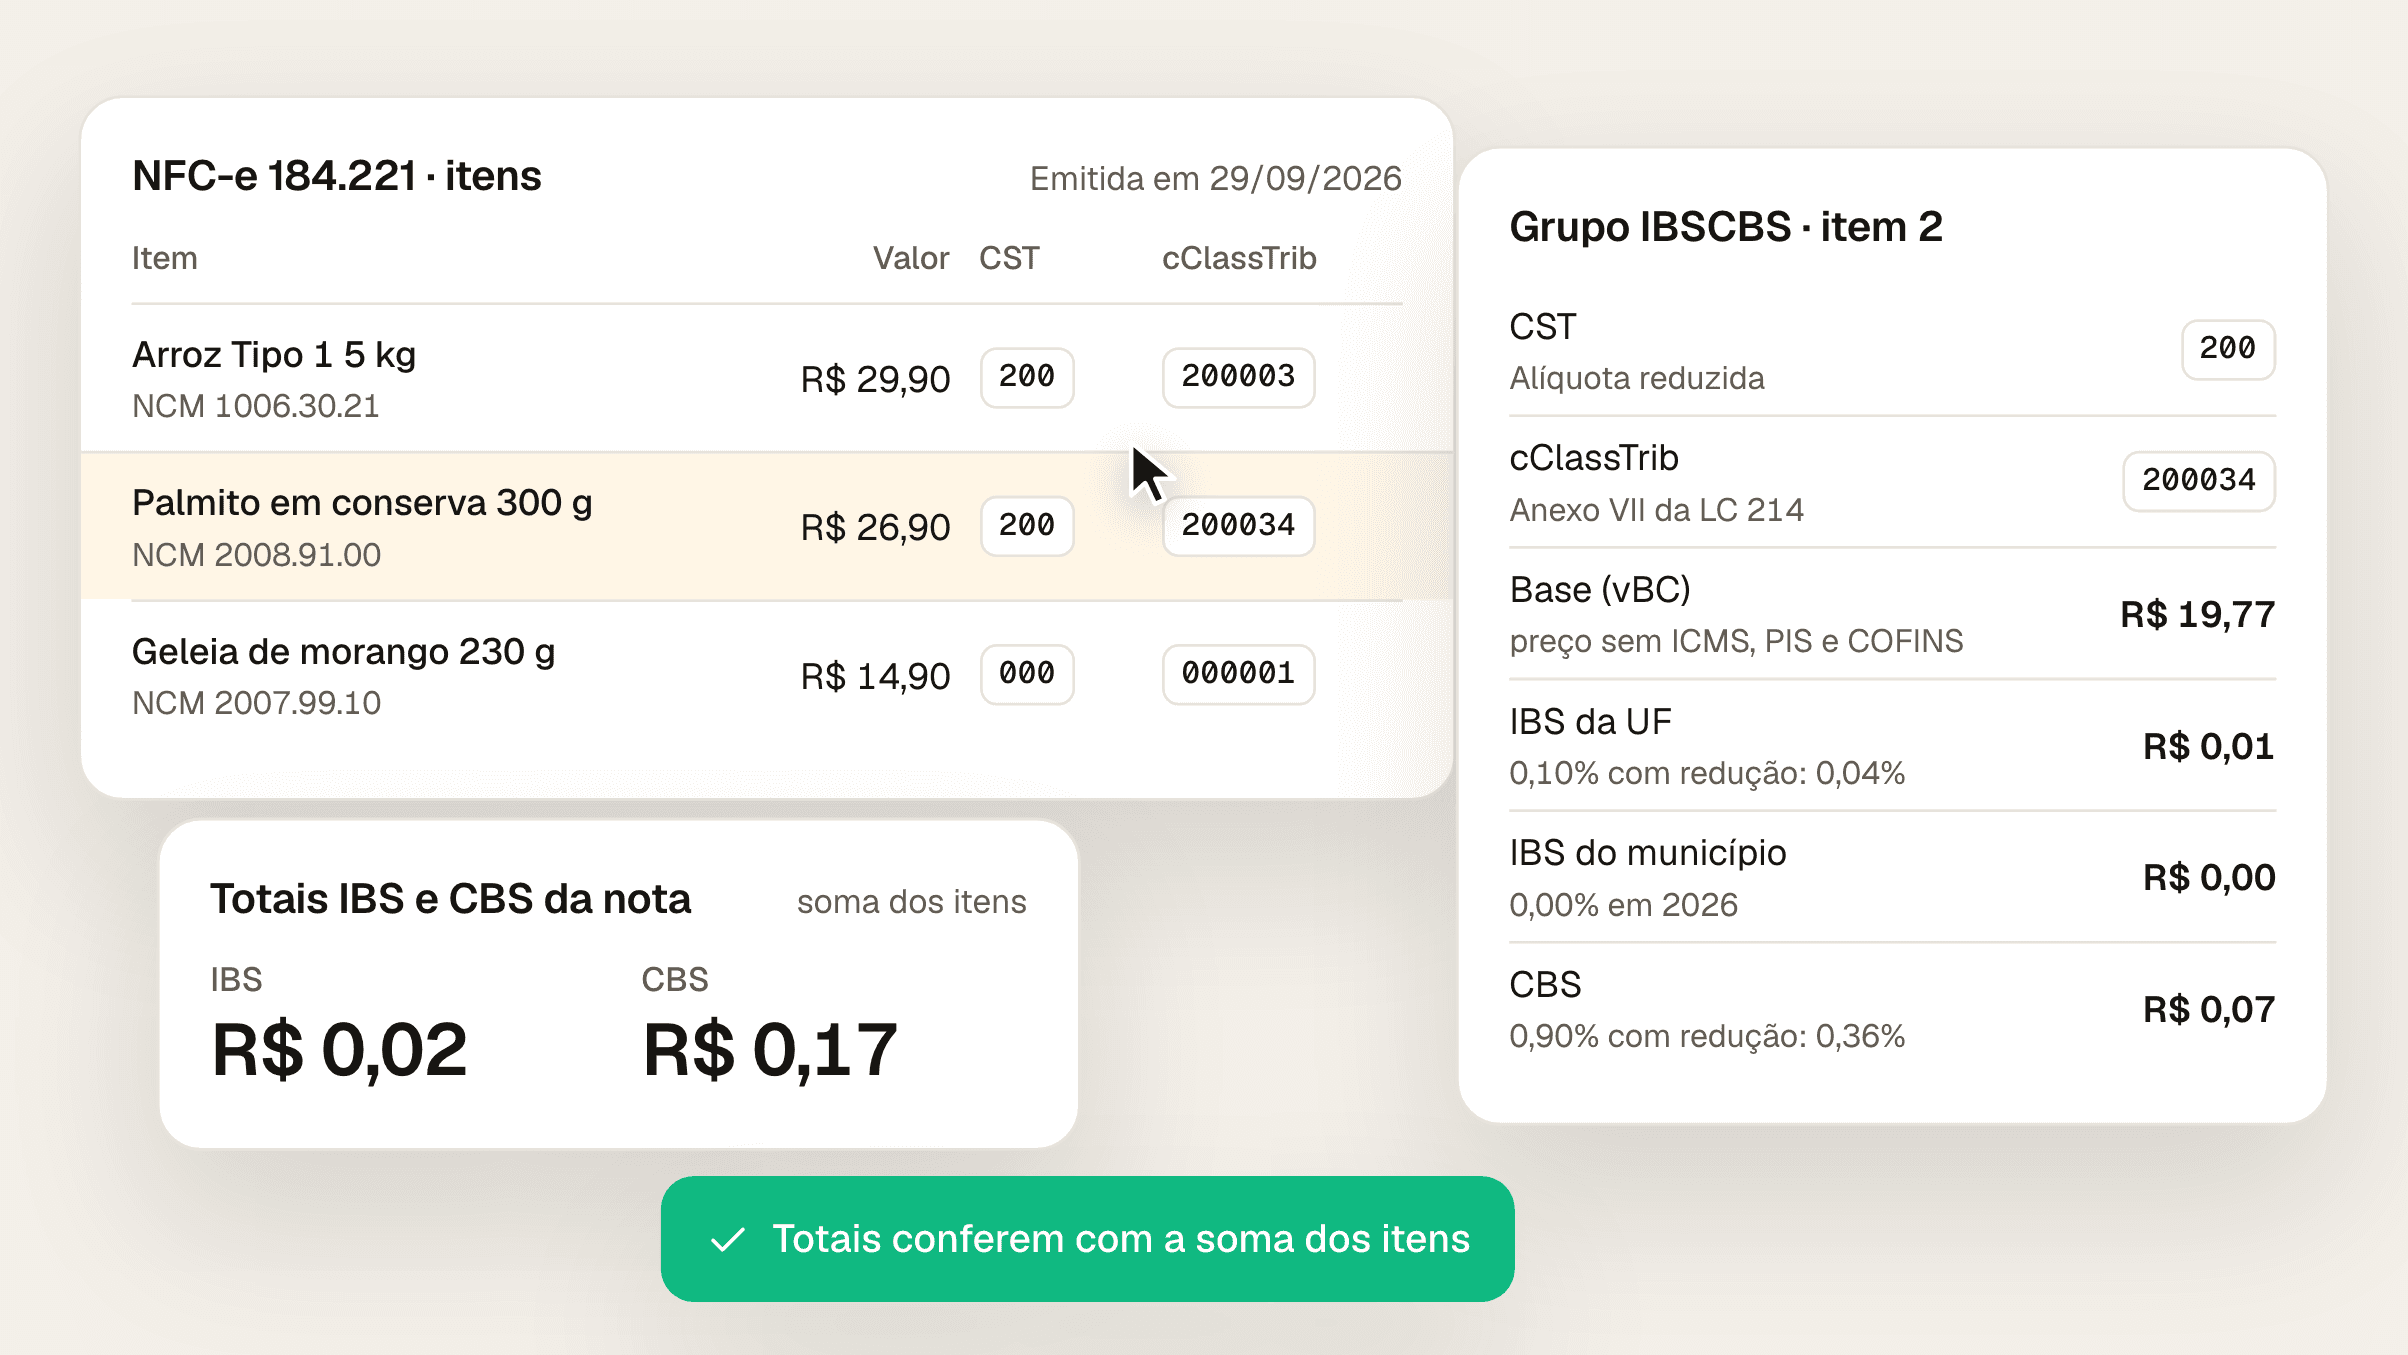
Uma NFC-e de uma loja do Lucro Real emitida em setembro de 2026. As bases são de exemplo e já estão sem ICMS, PIS e COFINS, como manda a LC 214, art. 12, § 2º, V:
Item | CST e cClassTrib | Base e valores |
|---|---|---|
Arroz Tipo 1 5 kg (2 unidades) | 200 e 200003 | Base R$ 48,00. IBS e CBS zerados |
Óleo de soja 900 ml (2 unidades) | 200 e 200034 | Base R$ 14,00. IBS R$ 0,01 e CBS R$ 0,05 |
Sabonete 85 g (4 unidades) | 200 e 200035 | Base R$ 8,00. IBS R$ 0,00 e CBS R$ 0,03 |
Sabão em pó 1,6 kg | 000 e 000001 | Base R$ 20,00. IBS R$ 0,02 e CBS R$ 0,18 |
Total da nota: R$ 0,03 de IBS e R$ 0,26 de CBS. Em 2026 as alíquotas são de teste: 0,10% de IBS estadual, 0% de IBS municipal e 0,90% de CBS (regras UB18-10, UB37-10 e UB56-10 da NT). No óleo e no sabonete, a redução de 60% leva a alíquota efetiva a 0,04% e 0,36%.
O óleo de soja está no Anexo VII (item 8, subposição 1507.90), e não na cesta básica. O sabonete está no Anexo VIII, que lista sabão de toucador e sabão em barra, mas não sabão em pó. Por isso o sabão em pó vai com 000 e sem grupo de redução; com o grupo, a nota volta com a 1032.
Bonificação que vem na nota e não depende de evento posterior: 410001 (LC 214, art. 5º, § 1º, I). Vale na NF-e e na NFC-e.
Transferência entre lojas do mesmo contribuinte: 410002 (art. 6º, II). Só na NF-e.
Doação sem contraprestação: 410003 (art. 6º, VIII). Se a mercadoria doada deu crédito na compra, a lei manda tributar a doação pelo valor de mercado ou, por opção da loja, anular o crédito (art. 6º, § 2º). O cClassTrib da anulação é o 410026.
Perda de estoque (vencimento, quebra, furto ou roubo): vai numa NF-e de débito do tipo 07, "Perda em estoque", com o cClassTrib 410030, para estornar o crédito da compra (LC 214, art. 47, § 6º; NT, campo tpNFDebito e regra UB14-70). Não vai em NFC-e.
O Fiscal Pack confere o cadastro do catálogo contra a lei, item por item, com o CST e o cClassTrib do IBS e da CBS. Quando o código de um produto não bate com o anexo da LC 214, o diagnóstico aponta o item, a regra e a correção, e você decide campo a campo. O ERP continua emitindo a nota; o que muda é o cadastro que ele usa.
Para ver se um produto tem redução na LC 214, digite o NCM no Simulador da Reforma. Ele mostra o anexo, a alíquota efetiva e o imposto do mês em 2026 e no regime pleno, este como estimativa, sem custo e sem cadastro. Para conferir o catálogo inteiro, solicite o diagnóstico da loja, sem custo.
O tutorial Reforma tributária no cadastro: CST de IBS/CBS e cClassTrib mostra onde esses campos ficam na plataforma.
Consultadas em 29/09/2026.
Tabela de Classificação Tributária do IBS e da CBS, Portal da NF-e, publicada em 23/06/2026: abas de CST (descrições e indicadores) e de cClassTrib (reduções e modelos permitidos).
Informe Técnico 2025.002, versão 1.60, Portal da NF-e, item 02.
Nota Técnica 2025.002-RTC, versão 1.51, Portal da NF-e: campos UB13, UB14 e tpNFDebito; regras UB13-10, UB13-20, UB13-30, UB14-20, UB14-25, UB14-70, UB18-10, UB26-10, UB27-10, UB28-10, UB37-10 e UB56-10; cronograma de aplicação das regras.
Lei Complementar 214/2025: arts. 5º, § 1º, I; 6º, II e VIII, e § 2º; 12, § 2º, V; 47, §§ 6º e 10; 51; 52; 125; 135; 136; 137; 147; 148; Anexos I, VII e VIII.
Portal da Conformidade Fácil (SVRS): consulta dos cClassTrib.
A gente corrige o cadastro, confere a apuração antes de você pagar e mostra onde o resultado está escondido. Você continua no sistema que já usa, sem mudar a rotina da loja.
Desde 3/8/2026, NF-e e NFC-e de quem está fora do Simples levam IBS e CBS em cada item. Os campos, a conta de um cupom e o que ainda não se paga.
A Reforma cria o IBS e a CBS, e cada produto passa a carregar um CST próprio e um cClassTrib. Veja o que já entra no cadastro hoje.
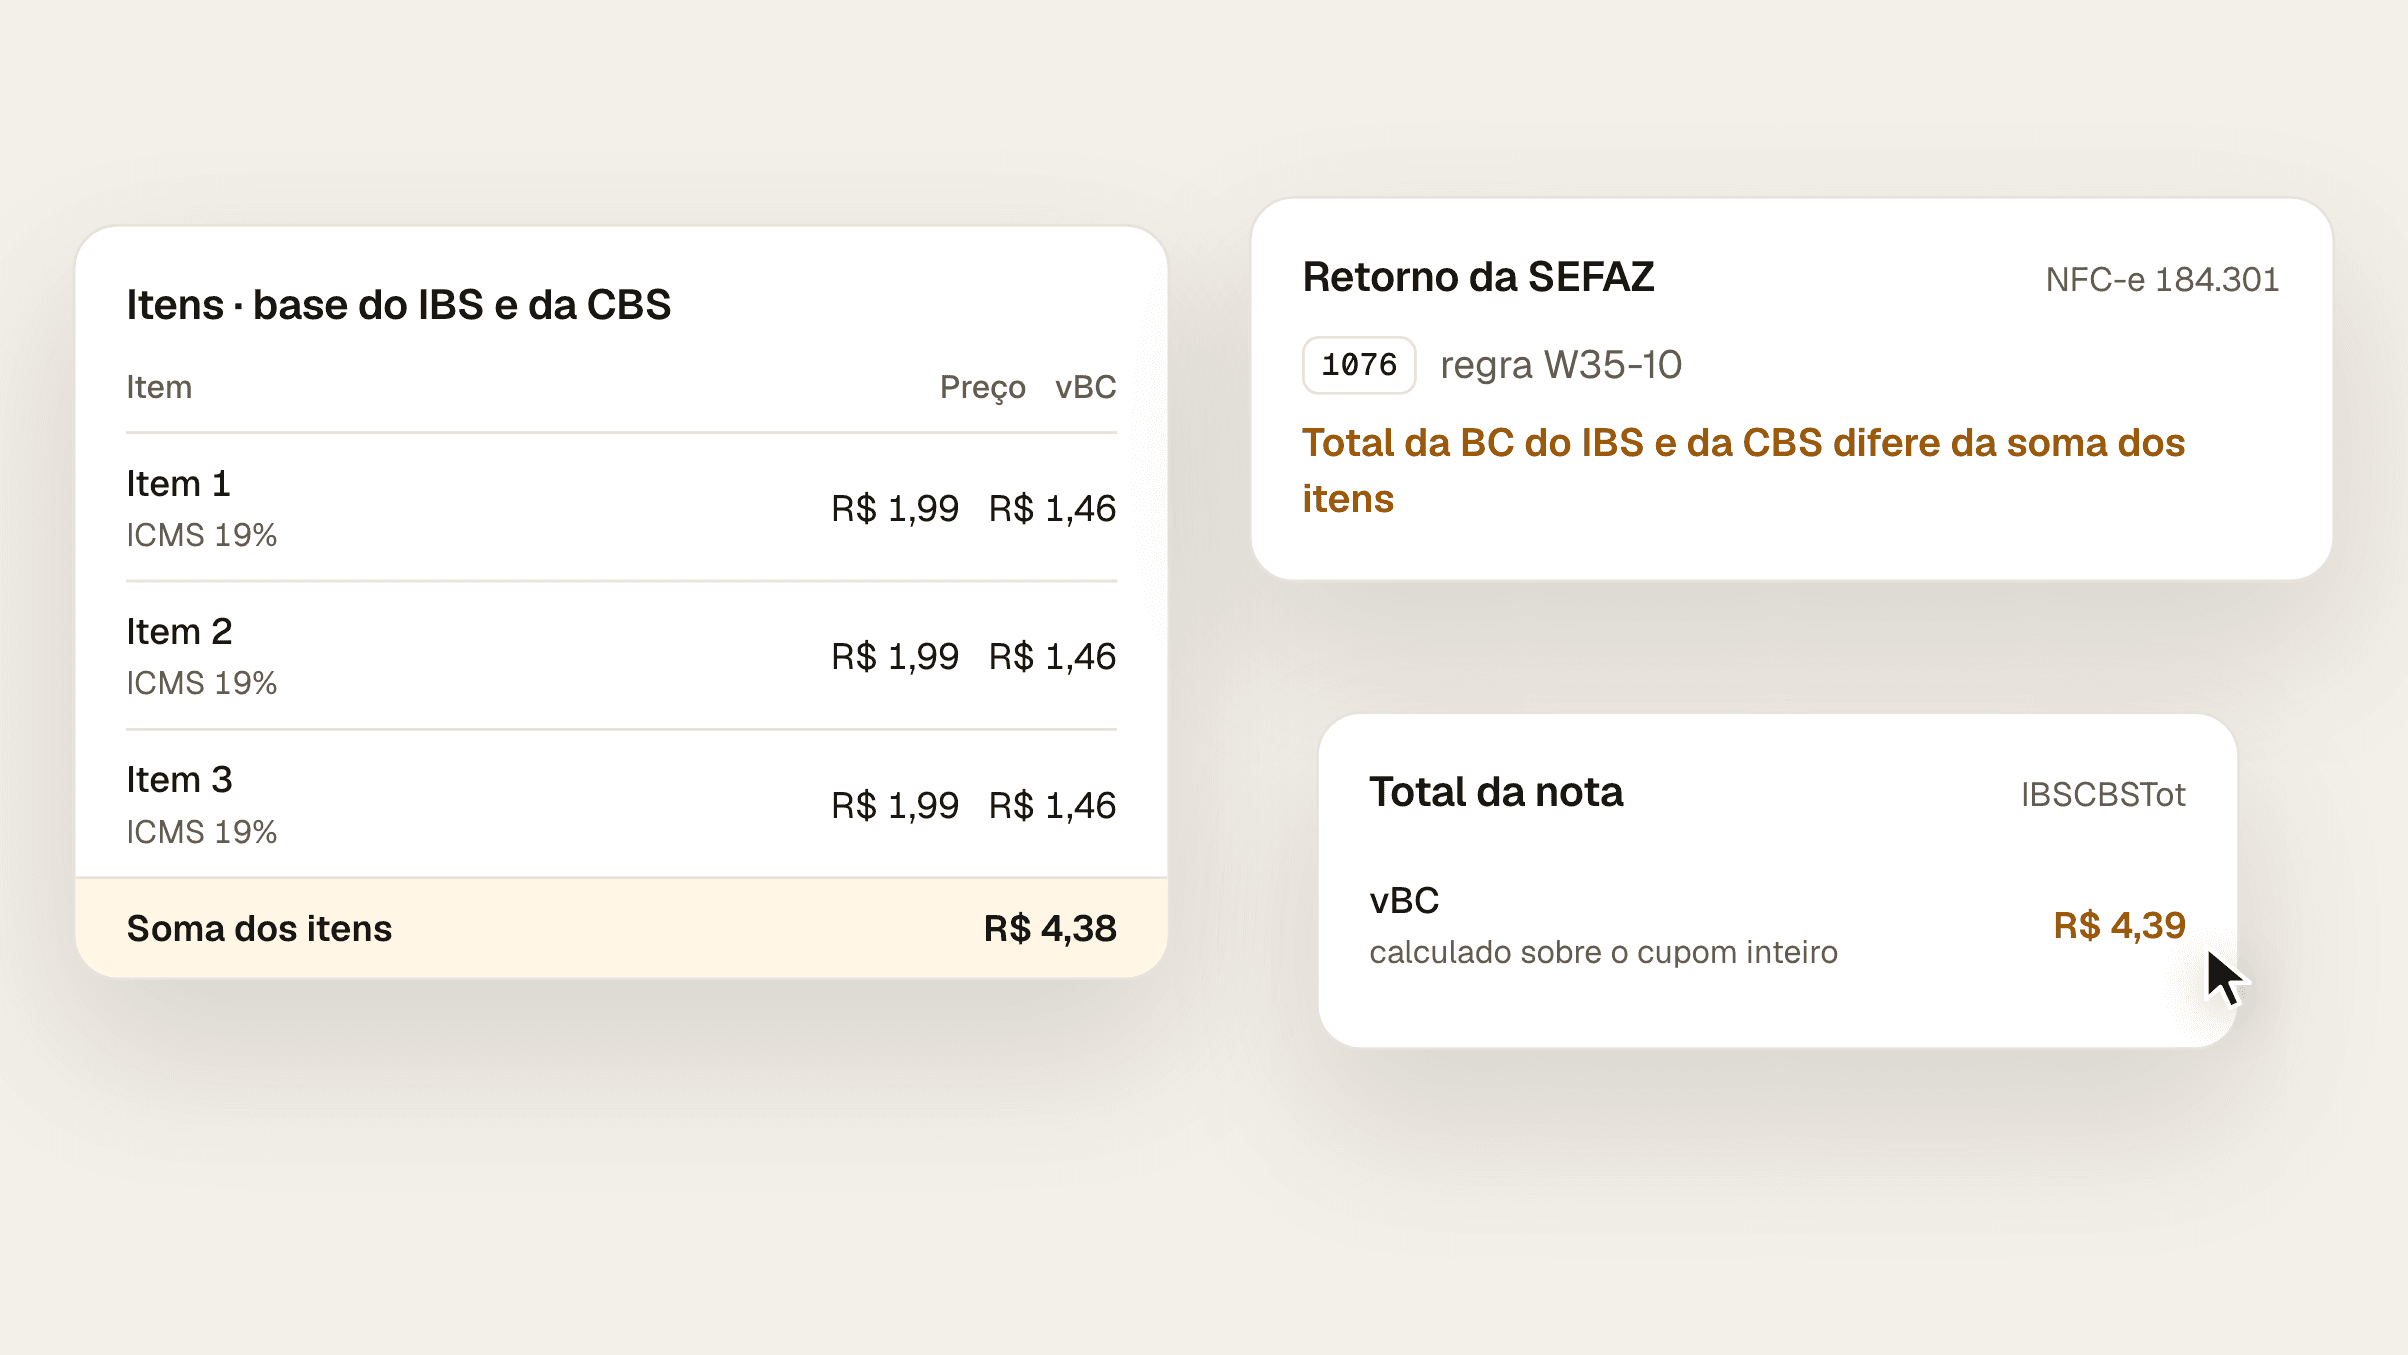
A 1076 diz que o total da base do IBS e da CBS não bate com a soma dos itens. Veja por que acontece, as outras rejeições por causa e o que muda em 2027.
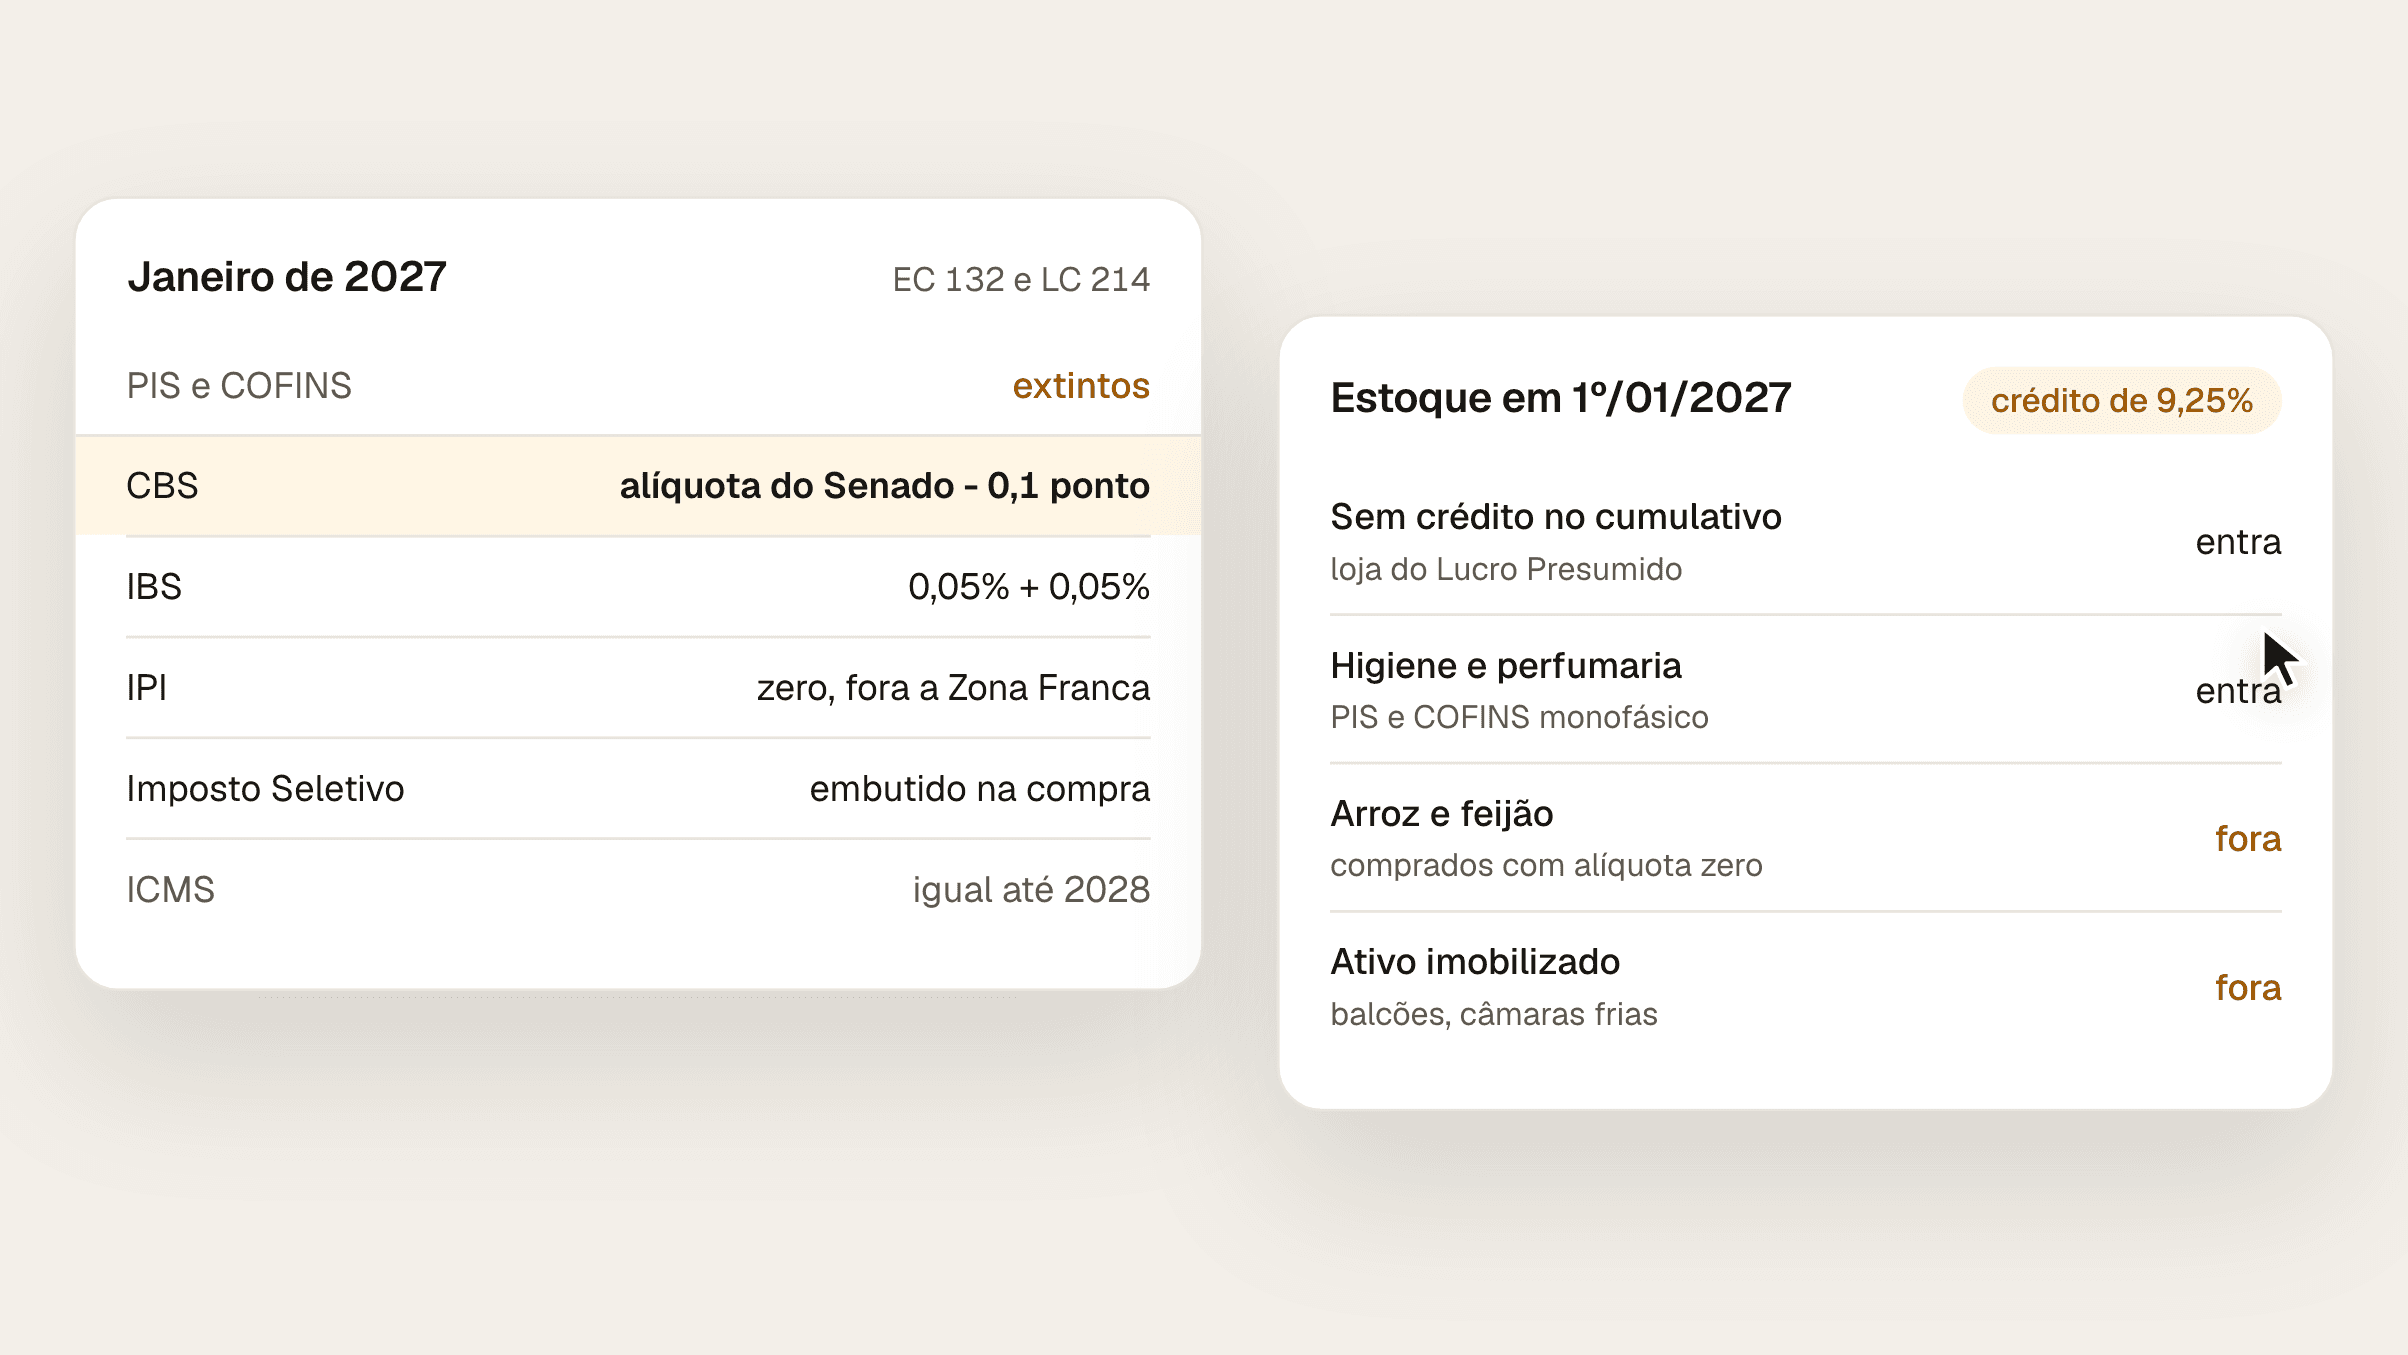
Em janeiro de 2027 o PIS e a COFINS acabam, a CBS começa a ser cobrada e o IPI vai a zero. Veja o que muda na nota, no crédito e no estoque do supermercado.