Reforma tributária 2027: o que muda para o supermercado fora do Simples
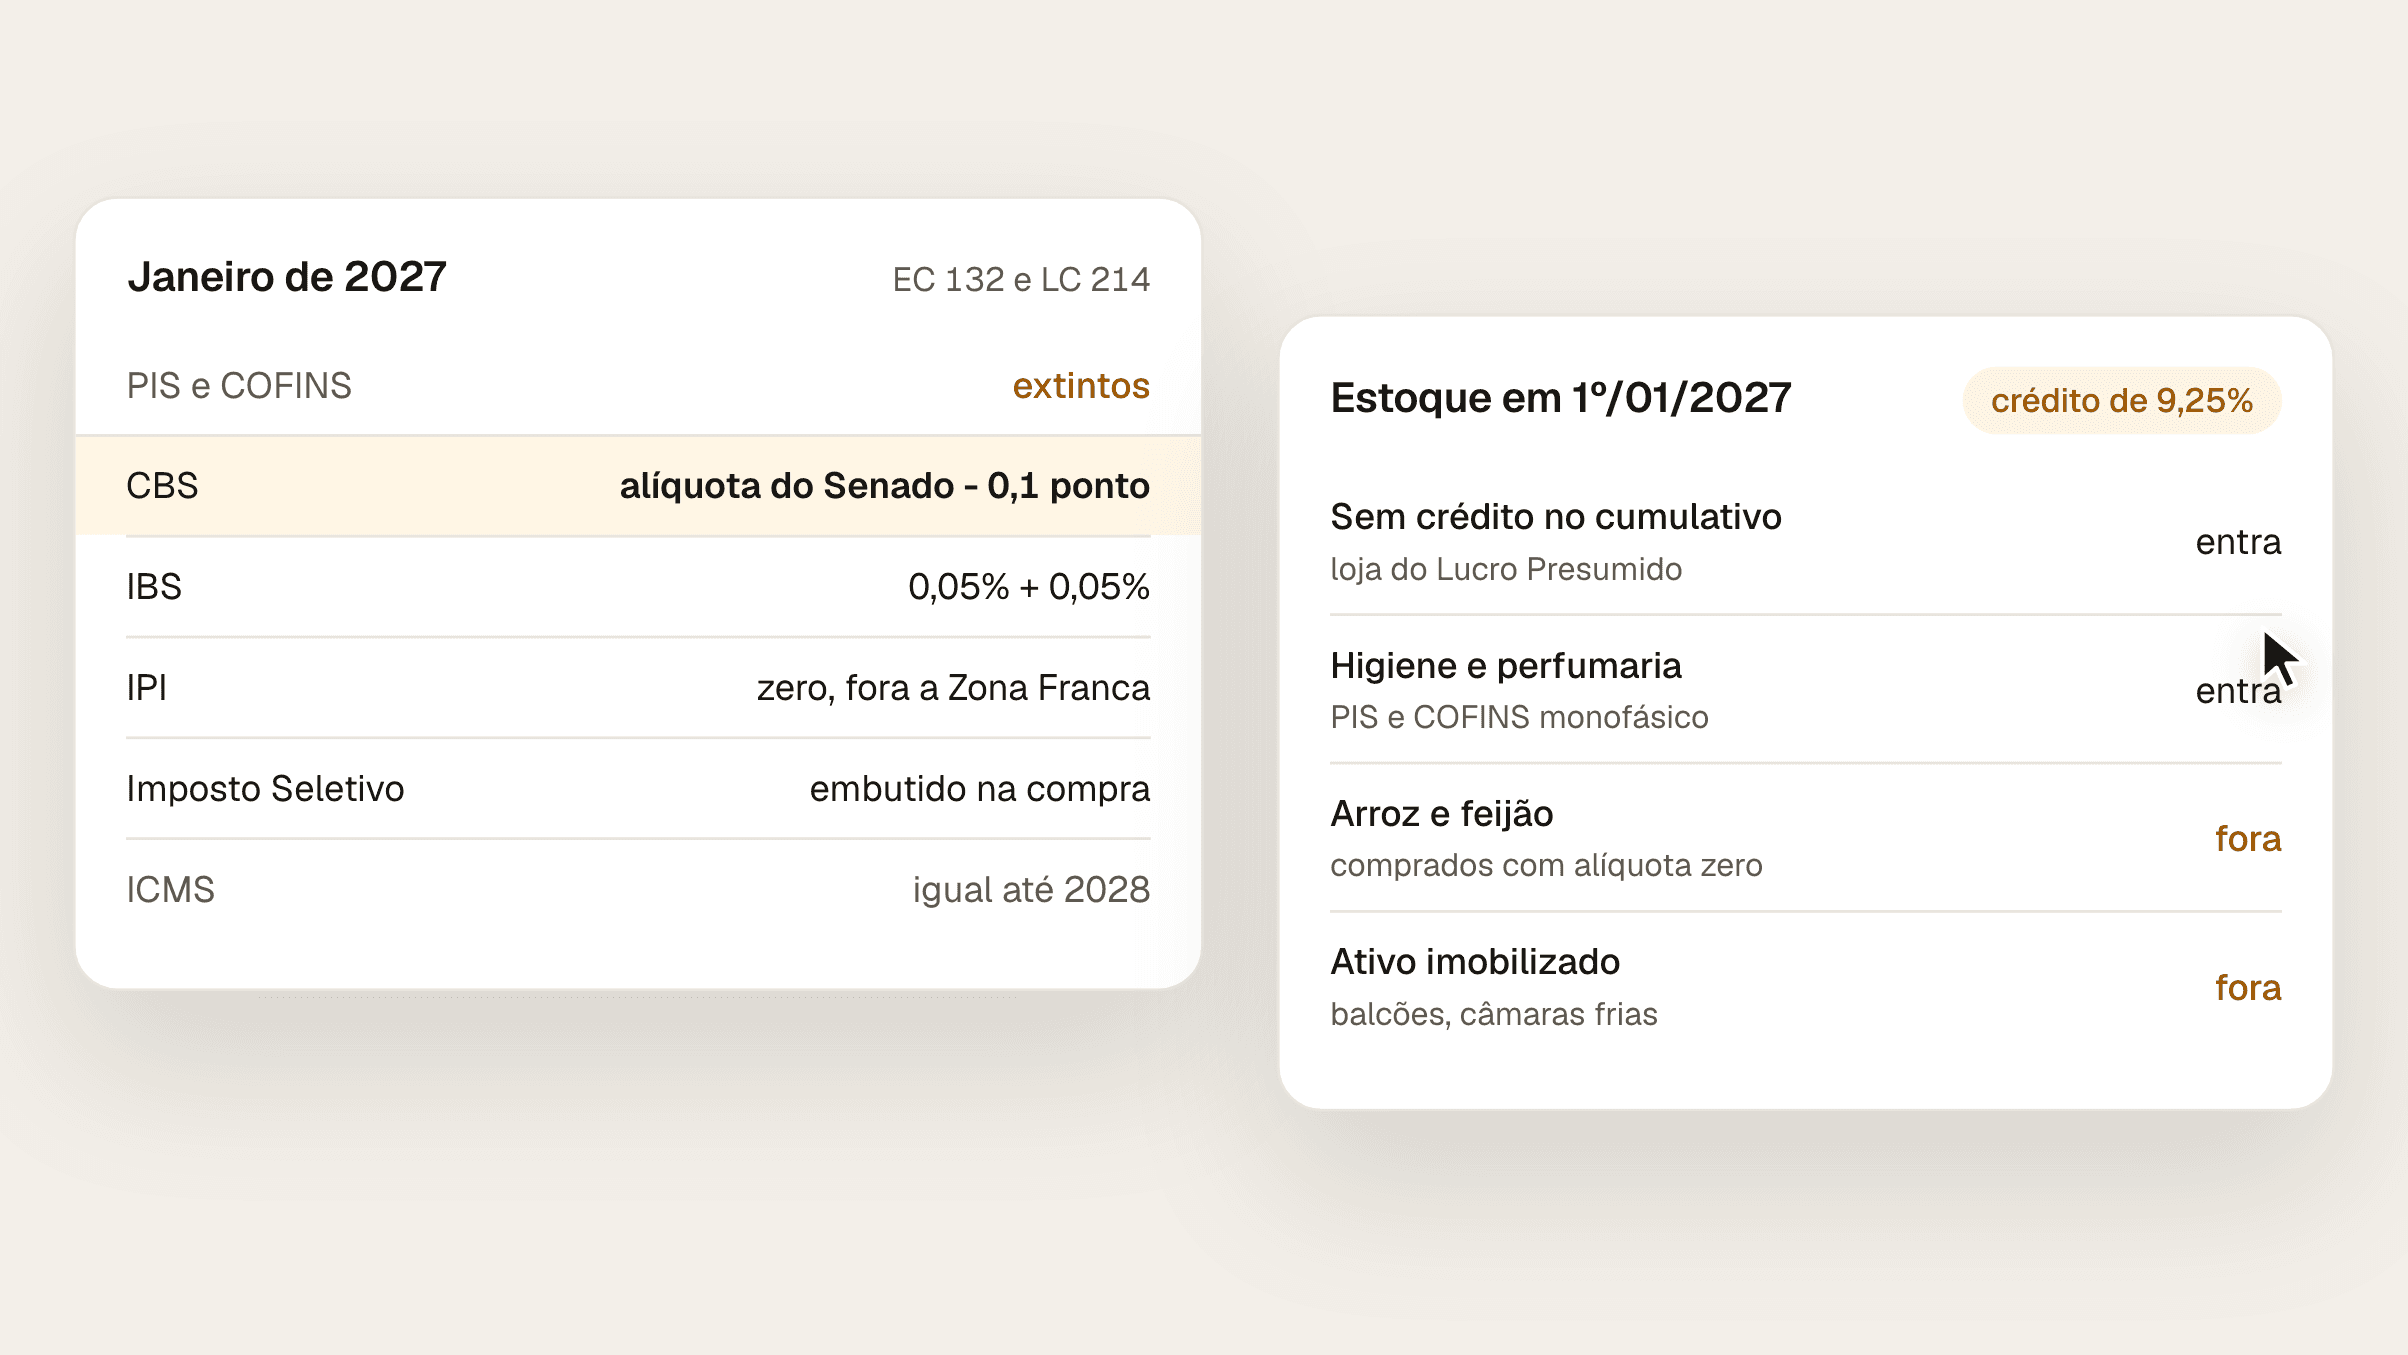
Em janeiro de 2027 o PIS e a COFINS acabam, a CBS começa a ser cobrada e o IPI vai a zero. Veja o que muda na nota, no crédito e no estoque do supermercado.
6 min
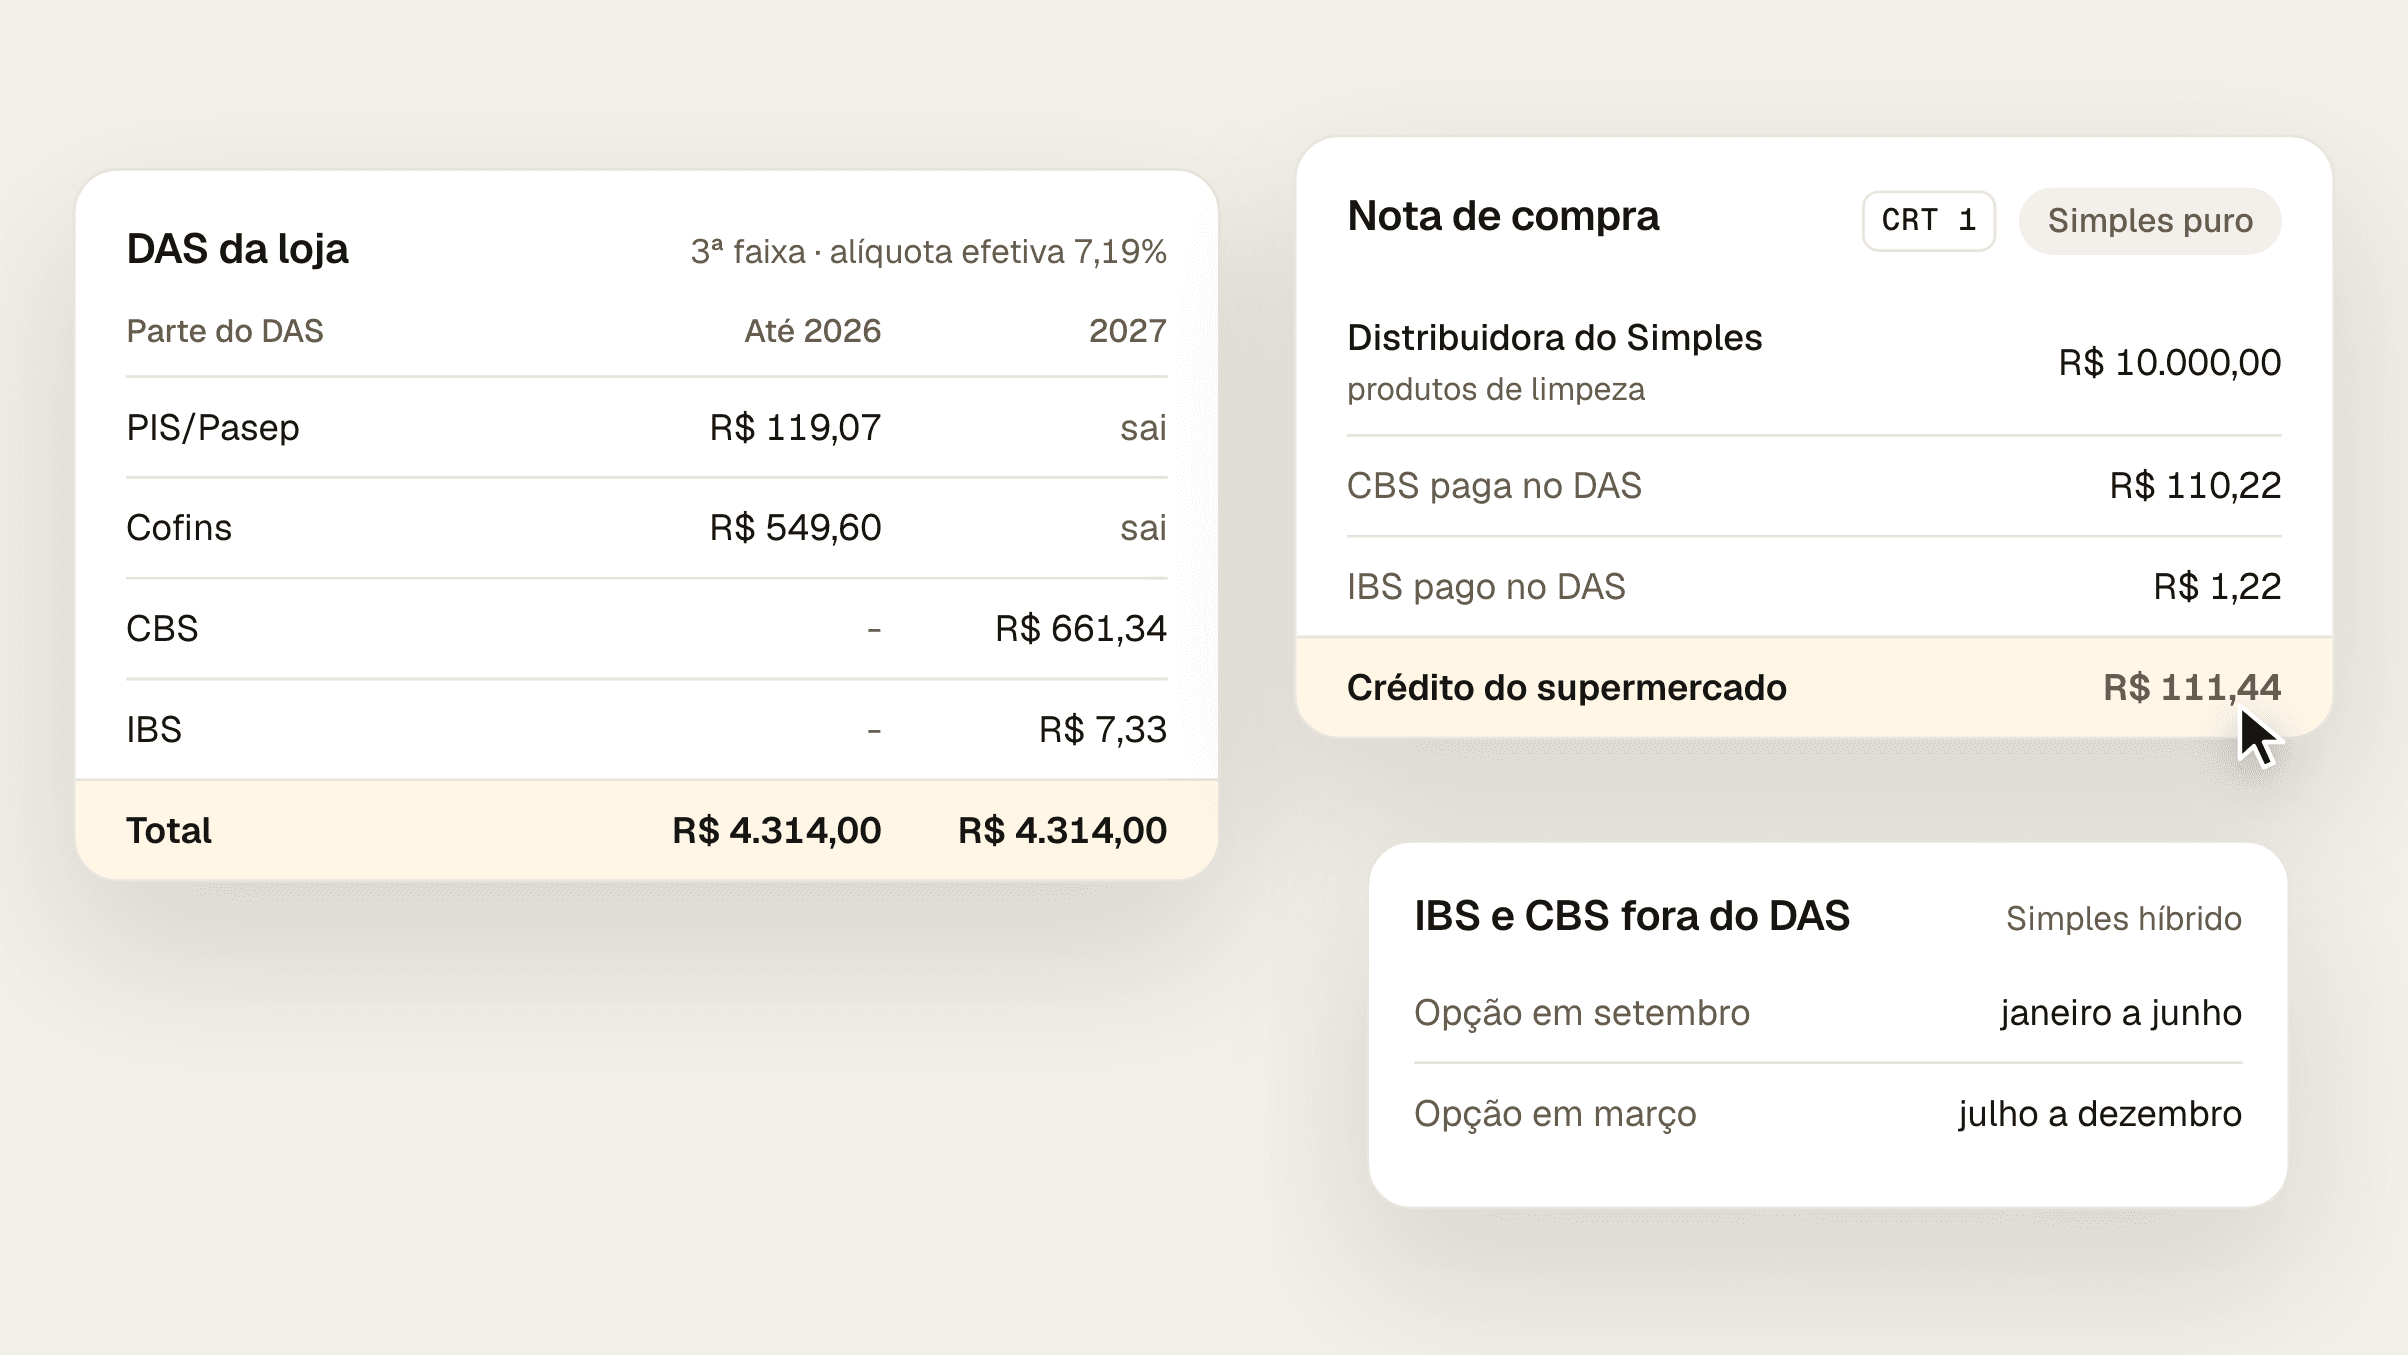
No Simples Nacional, o IBS e a CBS começam em 2027. No modelo padrão, o Simples puro, os dois entram no DAS no lugar do PIS e da COFINS. No comércio, a alíquota e a dedução de cada faixa ficam iguais: a parte da guia que era do PIS e da COFINS, 15,50% do valor, passa a ser 15,33% de CBS e 0,17% de IBS. A empresa pode pagar o IBS e a CBS fora do DAS, pelo regime regular, no chamado Simples híbrido. A escolha vale por semestre e é feita em setembro, para o primeiro, ou em março, para o segundo. Para o supermercado que compra de fornecedor do Simples, muda o crédito: do fornecedor no puro, é o IBS e a CBS que ele pagou no DAS; do fornecedor no híbrido, é o que vem destacado na nota.
Em 1º de janeiro de 2027. As alíquotas de teste de 2026, 0,9% de CBS e 0,1% de IBS, não se aplicam às operações de quem é optante pelo Simples (LC 214, art. 348, III, c).
Os documentos fiscais seguem o mesmo calendário. Para o optante pelo Simples, a obrigatoriedade dos documentos do IBS e da CBS começa em 1º de janeiro de 2027 (Ato Conjunto RFB/CGIBS nº 4/2026, art. 1º, § 1º). A Nota Técnica 2025.002-RTC v1.51 informa que as orientações de preenchimento para o Simples (CRT 1, 2 e 4) sairão em uma nota técnica futura.
Nas cinco primeiras faixas do comércio, a alíquota não muda. Na tabela do Anexo I da LC 123, essas faixas mantêm em 2027 e 2028 as alíquotas e as deduções de hoje. O que muda é a divisão do valor entre os tributos:
Parte do DAS, faixas 1 a 5 | Até 2026 | 2027 e 2028 |
|---|---|---|
PIS/Pasep | 2,76% | Não existe |
Cofins | 12,74% | Não existe |
CBS | Não existe | 15,33% |
IBS | Não existe | 0,17% |
IRPJ, CSLL, CPP e ICMS | 84,50% | 84,50% |
Veja uma loja com R$ 600.000,00 de receita nos últimos 12 meses, na 3ª faixa. A alíquota efetiva é (R$ 600.000,00 × 9,50% - R$ 13.860,00) ÷ R$ 600.000,00 = 7,19%. Sobre R$ 60.000,00 de venda no mês, sem receita segregada, o DAS é de R$ 4.314,00 nas duas regras:
Parte do DAS | Até 2026 | 2027 |
|---|---|---|
PIS e Cofins | R$ 119,07 + R$ 549,60 = R$ 668,67 | Não existe |
CBS e IBS | Não existe | R$ 661,34 + R$ 7,33 = R$ 668,67 |
Total do DAS | R$ 4.314,00 | R$ 4.314,00 |
Quem hoje segrega no PGDAS-D a venda de produto com PIS e COFINS monofásicos, como cervejas, refrigerantes e itens de higiene, precisa refazer essa conta com o contador para 2027, porque as duas contribuições deixam de existir (ADCT, art. 126, II).
Acima de R$ 3,6 milhões de receita no ano, o IBS deixa de ser recolhido no DAS, como já acontece com o ICMS (LC 123, art. 13-A, na redação do art. 517 da LC 214).
No híbrido, a empresa continua no Simples para os outros tributos e apura o IBS e a CBS pelo regime regular, fora do DAS (LC 214, art. 41, § 3º). Na prática:
Nas vendas, destaca o IBS e a CBS na nota, pela alíquota de cada produto.
Nas compras, credita o IBS e a CBS destacados, como qualquer empresa do regime regular. No puro, não credita nada (LC 214, art. 47, § 9º, I).
Para o cliente que é empresa do regime regular, o crédito é o valor destacado na nota.
O Comitê Gestor do IBS aponta o híbrido para quem vende a outras empresas e quer que o cliente aproveite um crédito maior, e pede avaliação caso a caso. No mercado que vende para o consumidor final, o crédito do cliente não entra na conta, porque o consumidor não credita. A comparação fica entre a parte fixa do DAS e o IBS e a CBS pela alíquota de cada produto, menos o crédito das compras.
Os prazos estão no art. 40-D da Resolução CGSN nº 140/2018, na redação da Resolução CGSN nº 190/2026:
Primeiro semestre (janeiro a junho): opção de 1º a 30 de setembro do ano anterior, com cancelamento até 30 de novembro.
Segundo semestre (julho a dezembro): opção de 1º a 31 de março, com cancelamento até 31 de maio.
Depois da opção: o regime regular continua nos semestres seguintes até a empresa renunciar, nas mesmas janelas.
Empresa nova: a opção é feita junto com a do Simples e vale desde a inscrição no CNPJ.
Para 2027, quem não fizer a opção até 30 de setembro de 2026 fica no puro de janeiro a junho, com nova janela em março de 2027 para o segundo semestre. O MEI não tem essa opção. E quem tiver recebido ressarcimento de créditos de IBS e CBS no ano ou no ano anterior não pode voltar a recolhê-los no DAS (LC 214, art. 41, § 5º).
Depende de onde o fornecedor paga o IBS e a CBS. Se paga no DAS, o comprador do regime regular credita o valor que o fornecedor pagou no DAS sobre aquela venda (LC 214, art. 47, § 9º, II). A nota do fornecedor informa o percentual para o crédito, pela faixa de faturamento dele no mês (LC 123, art. 23, § 2º; Resolução CGSN nº 140/2018, art. 58, § 5º, na redação da Resolução CGSN nº 190/2026).
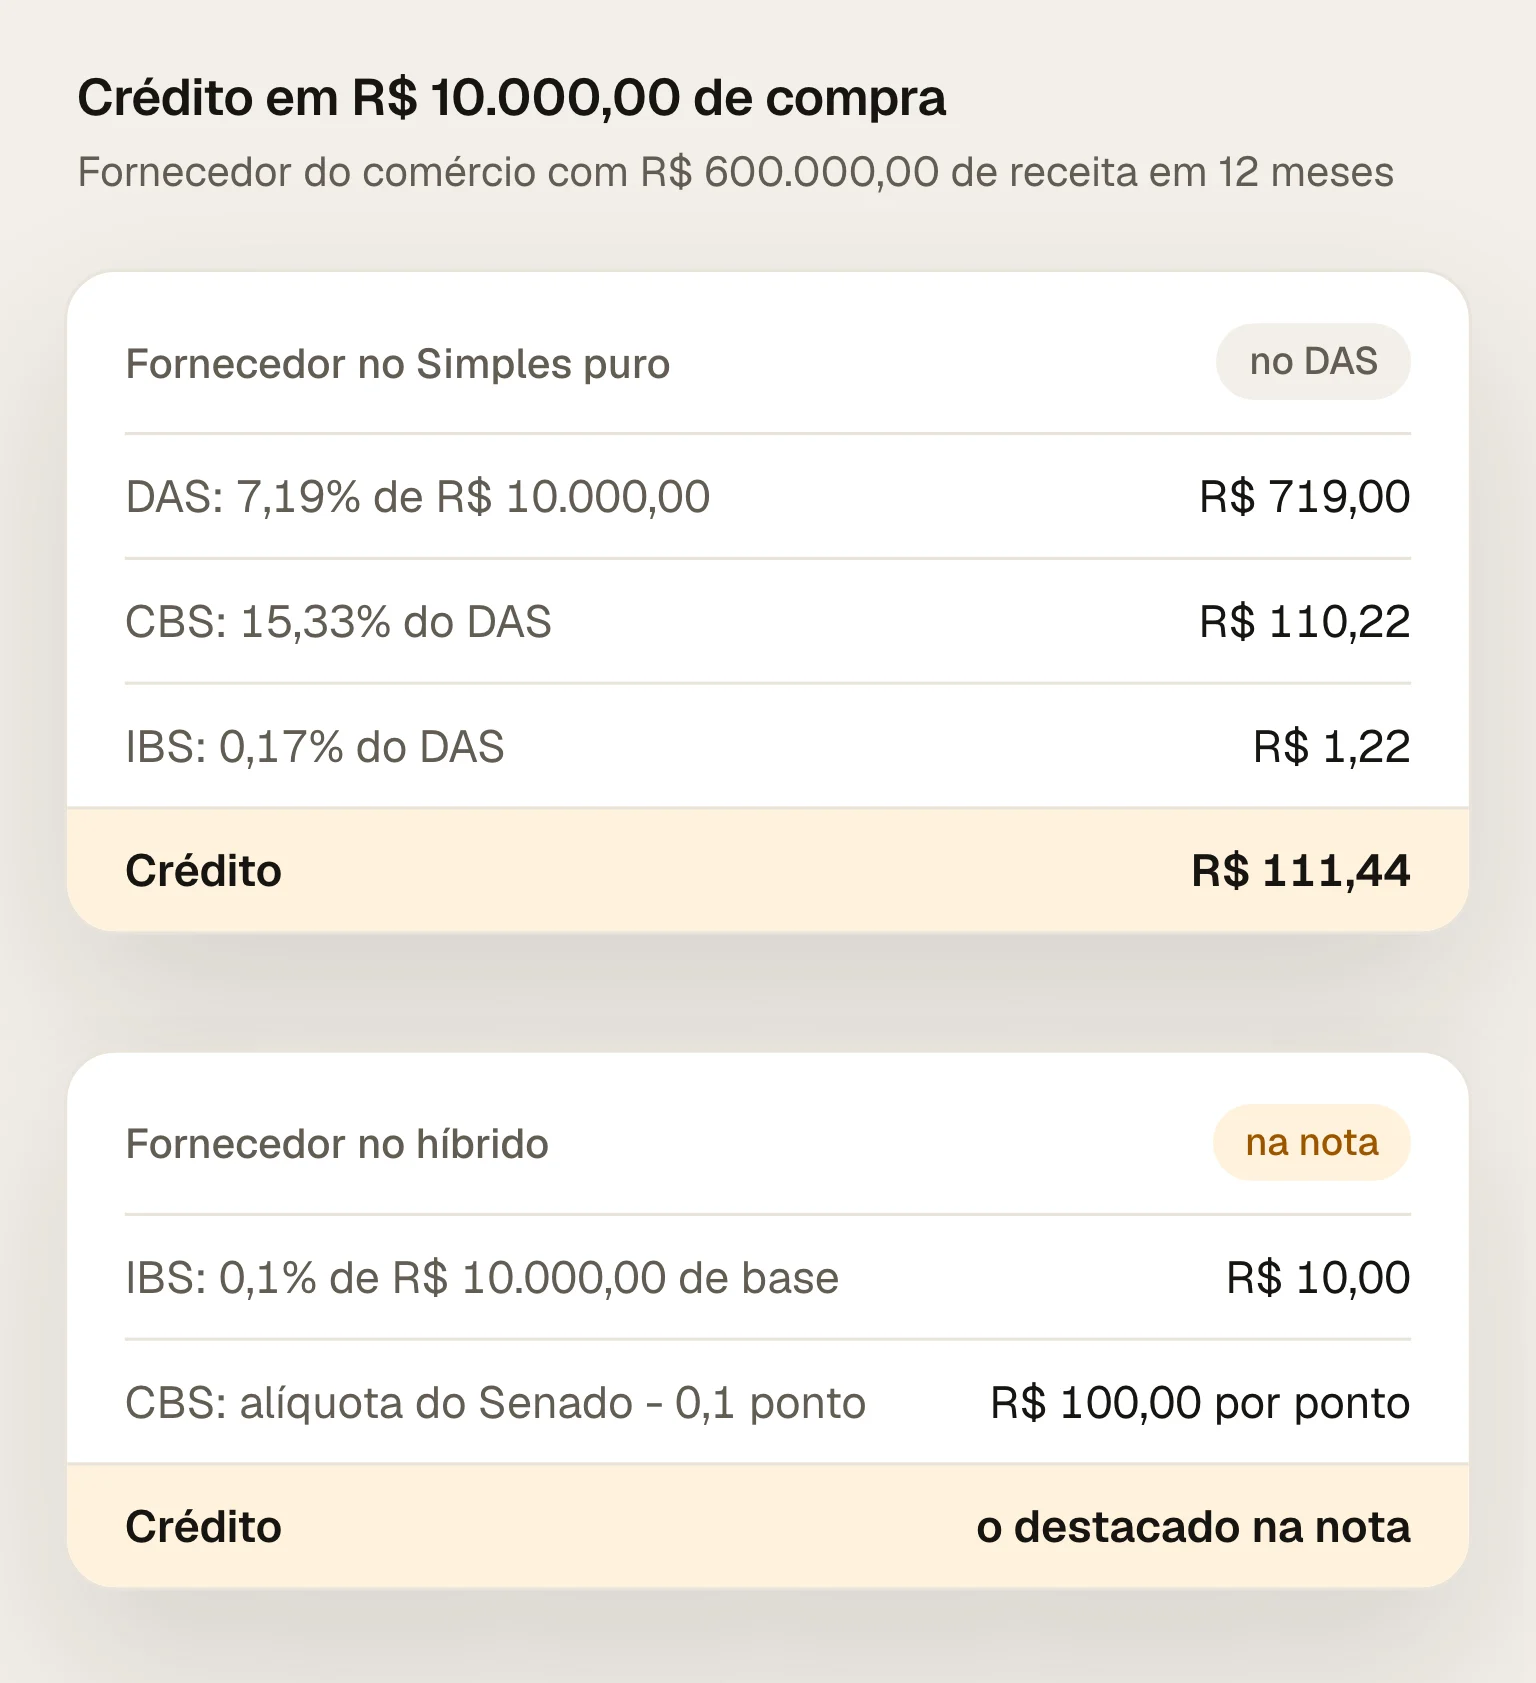
Exemplo: o supermercado compra R$ 10.000,00 de produtos de limpeza de uma distribuidora do Simples com R$ 600.000,00 de receita em 12 meses, a mesma alíquota efetiva de 7,19%:
Conta | Valor |
|---|---|
DAS da distribuidora sobre a venda: 7,19% de R$ 10.000,00 | R$ 719,00 |
CBS dentro do DAS: 15,33% de R$ 719,00 | R$ 110,22 |
IBS dentro do DAS: 0,17% de R$ 719,00 | R$ 1,22 |
Crédito do supermercado | R$ 111,44 |
É pouco mais de 1% do valor da compra. Se a mesma distribuidora estiver no híbrido, o crédito é o IBS e a CBS destacados na nota: em 2027, 0,1% de IBS e a CBS pela alíquota que o Senado fixar, menos 0,1 ponto percentual (LC 214, arts. 344 e 347). Cada ponto percentual de CBS sobre R$ 10.000,00 de base vale R$ 100,00 de crédito. O post Alíquota do IBS e da CBS mostra quando sai o número de 2027.
Na comparação de fornecedores, o preço da nota deixa de ser a conta inteira. Com preço igual, o custo líquido fica menor no fornecedor que gera mais crédito. O post Reforma tributária 2027 mostra o que muda no crédito e no estoque do supermercado fora do Simples.
O Fiscal Pack lê as notas de compra da loja e mostra, fornecedor por fornecedor, o regime informado na nota (o campo CRT) e o crédito que as compras geraram. Com isso, a loja sabe quanto do que compra vem de fornecedor do Simples antes de 2027.
Para ver o IBS e a CBS de um produto no regime regular, que é a conta do Simples híbrido e do crédito do fornecedor que destaca o imposto, digite o NCM no Simulador da Reforma. Ele mostra o anexo, a alíquota efetiva e o imposto do mês no regime regular, com o regime pleno como estimativa, sem custo e sem cadastro. Para conferir o cadastro e as compras da loja, solicite o diagnóstico, sem custo.
Consultadas em 29/09/2026.
Lei Complementar 214/2025: arts. 41, §§ 3º a 5º; 47, §§ 3º e 9º; 344; 347; 348, III, c; 517; Anexo XVIII (tabela do comércio de 2027 e 2028).
Lei Complementar 123/2006: Anexo I (tabela do comércio em vigor até 2026); arts. 13-A e 23, §§ 1º-A e 2º, na redação da LC 214/2025 e da LC 227/2026.
Resolução CGSN nº 190/2026, DOU de 10/08/2026: arts. 40-C a 40-E, art. 58, §§ 4º e 5º, e Anexo I da Resolução CGSN nº 140/2018.
Comitê Gestor do IBS, notícia de 14/09/2026: Simples puro e híbrido, prazos e MEI.
Ato Conjunto RFB/CGIBS nº 4/2026: art. 1º, § 1º.
Nota Técnica 2025.002-RTC v1.51, Portal da NF-e: orientações para CRT 1, 2 e 4.
Emenda Constitucional 132/2023: ADCT, art. 126, II.
A gente corrige o cadastro, confere a apuração antes de você pagar e mostra onde o resultado está escondido. Você continua no sistema que já usa, sem mudar a rotina da loja.
Em janeiro de 2027 o PIS e a COFINS acabam, a CBS começa a ser cobrada e o IPI vai a zero. Veja o que muda na nota, no crédito e no estoque do supermercado.
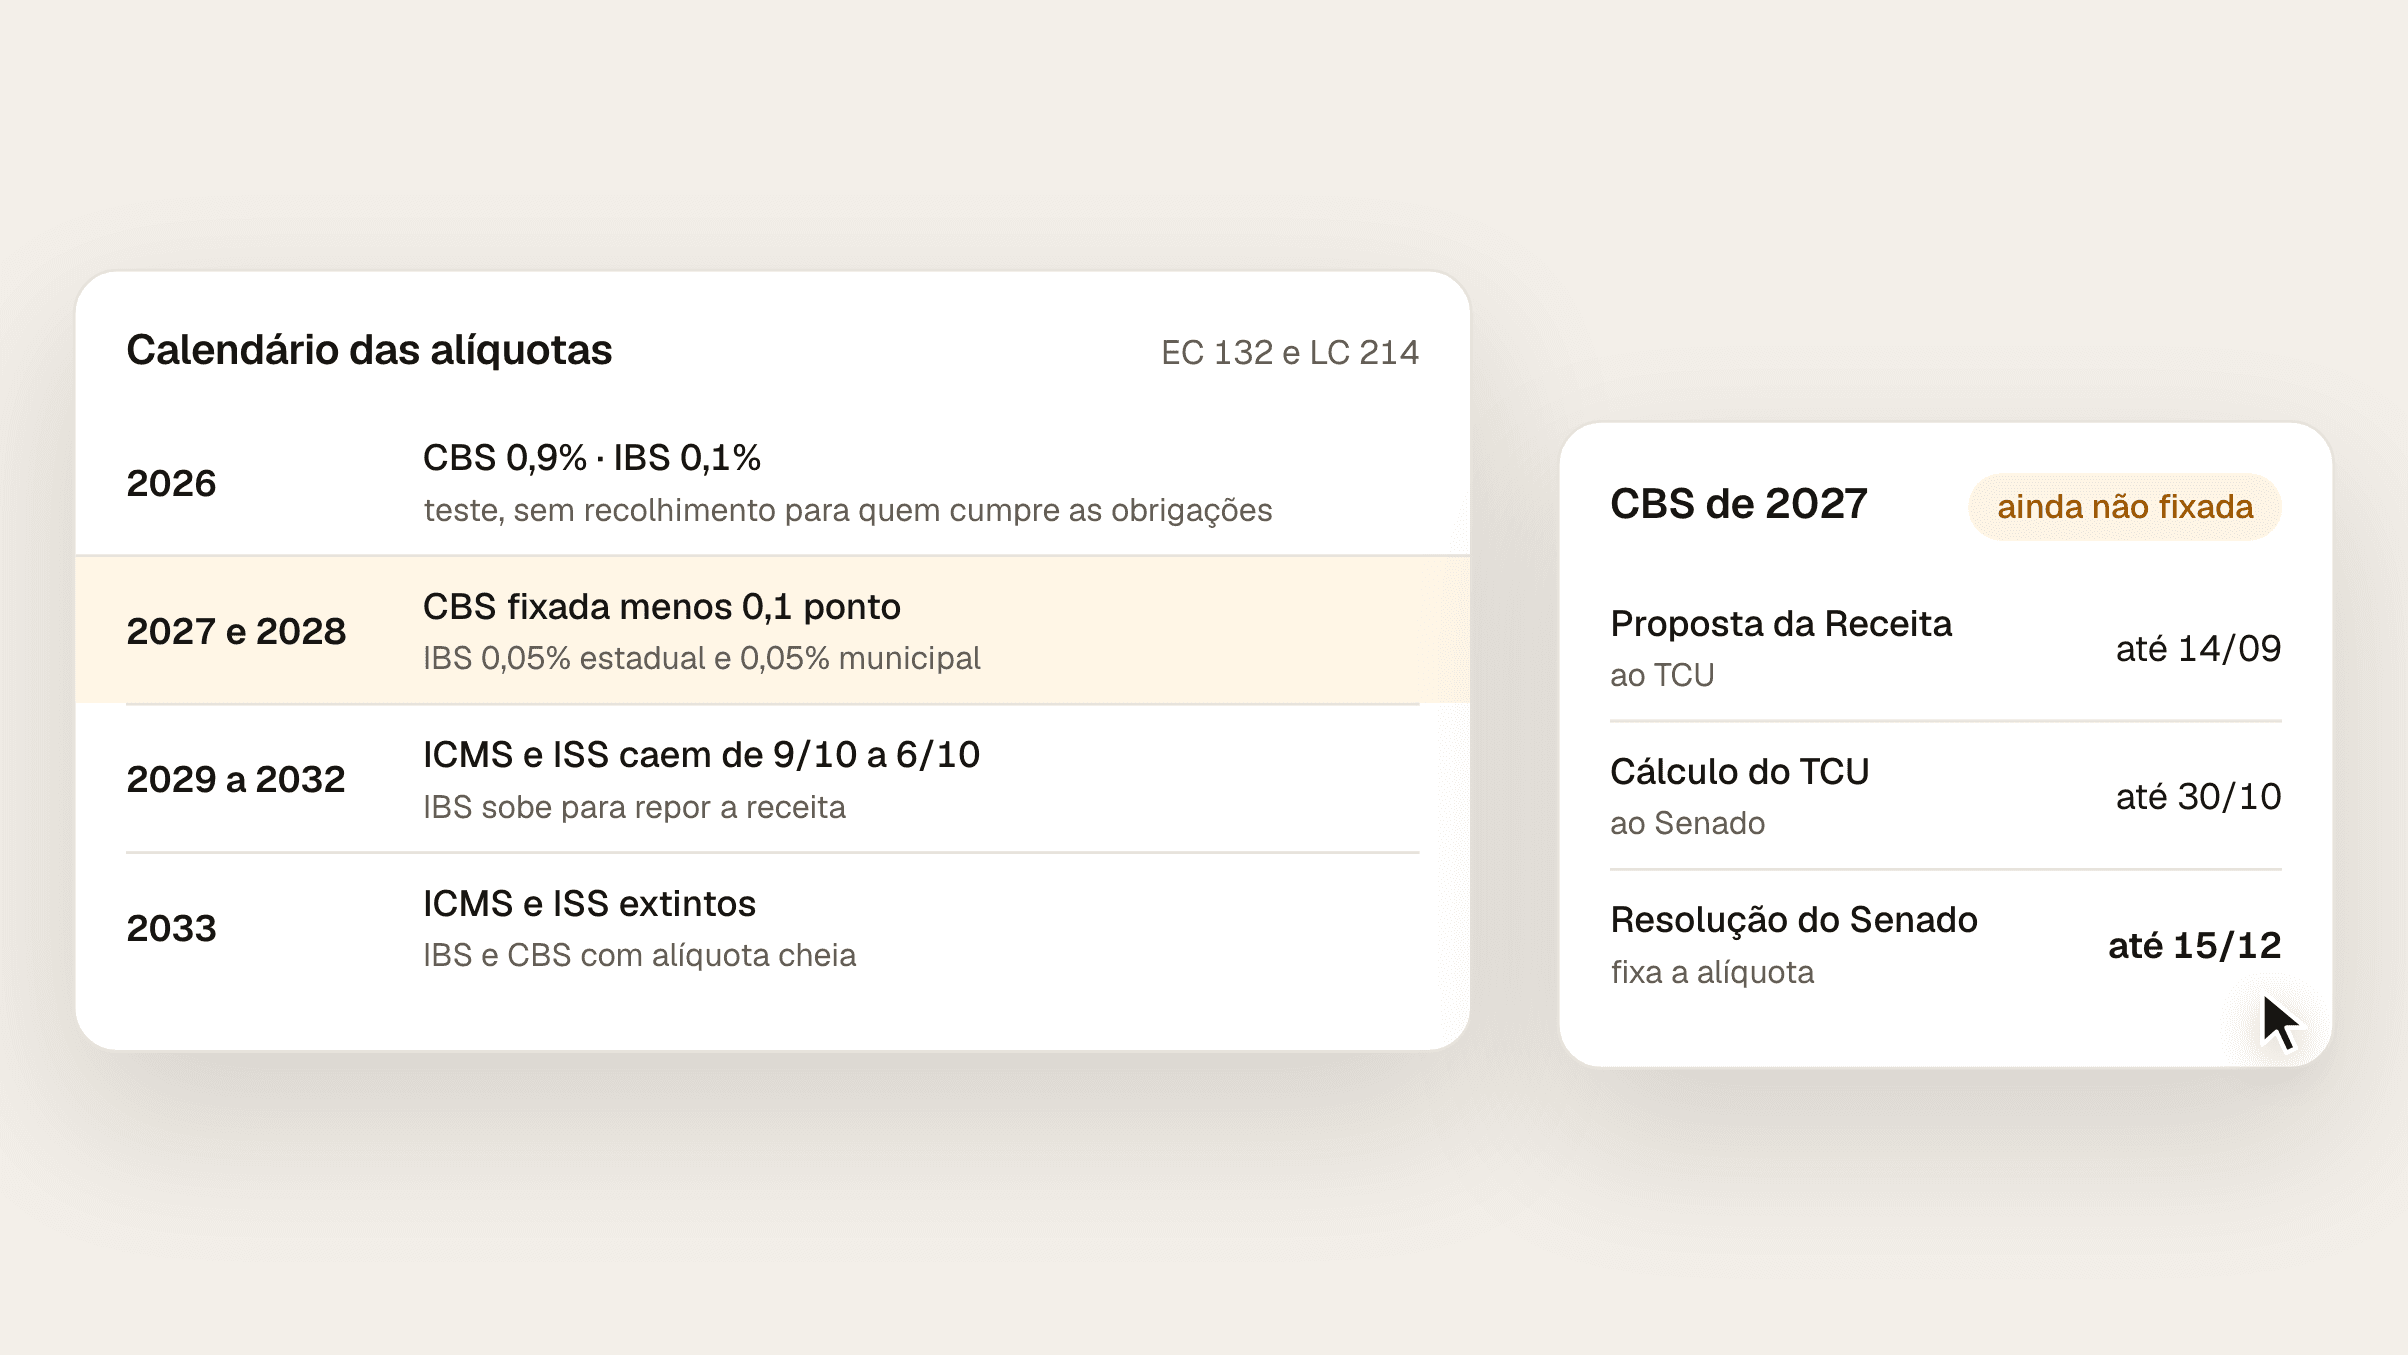
As alíquotas de 2026 a 2028 já estão na lei. A da CBS de 2027 sai do Senado até dezembro. Veja os números, quem fixa cada um e como as reduções entram na conta.
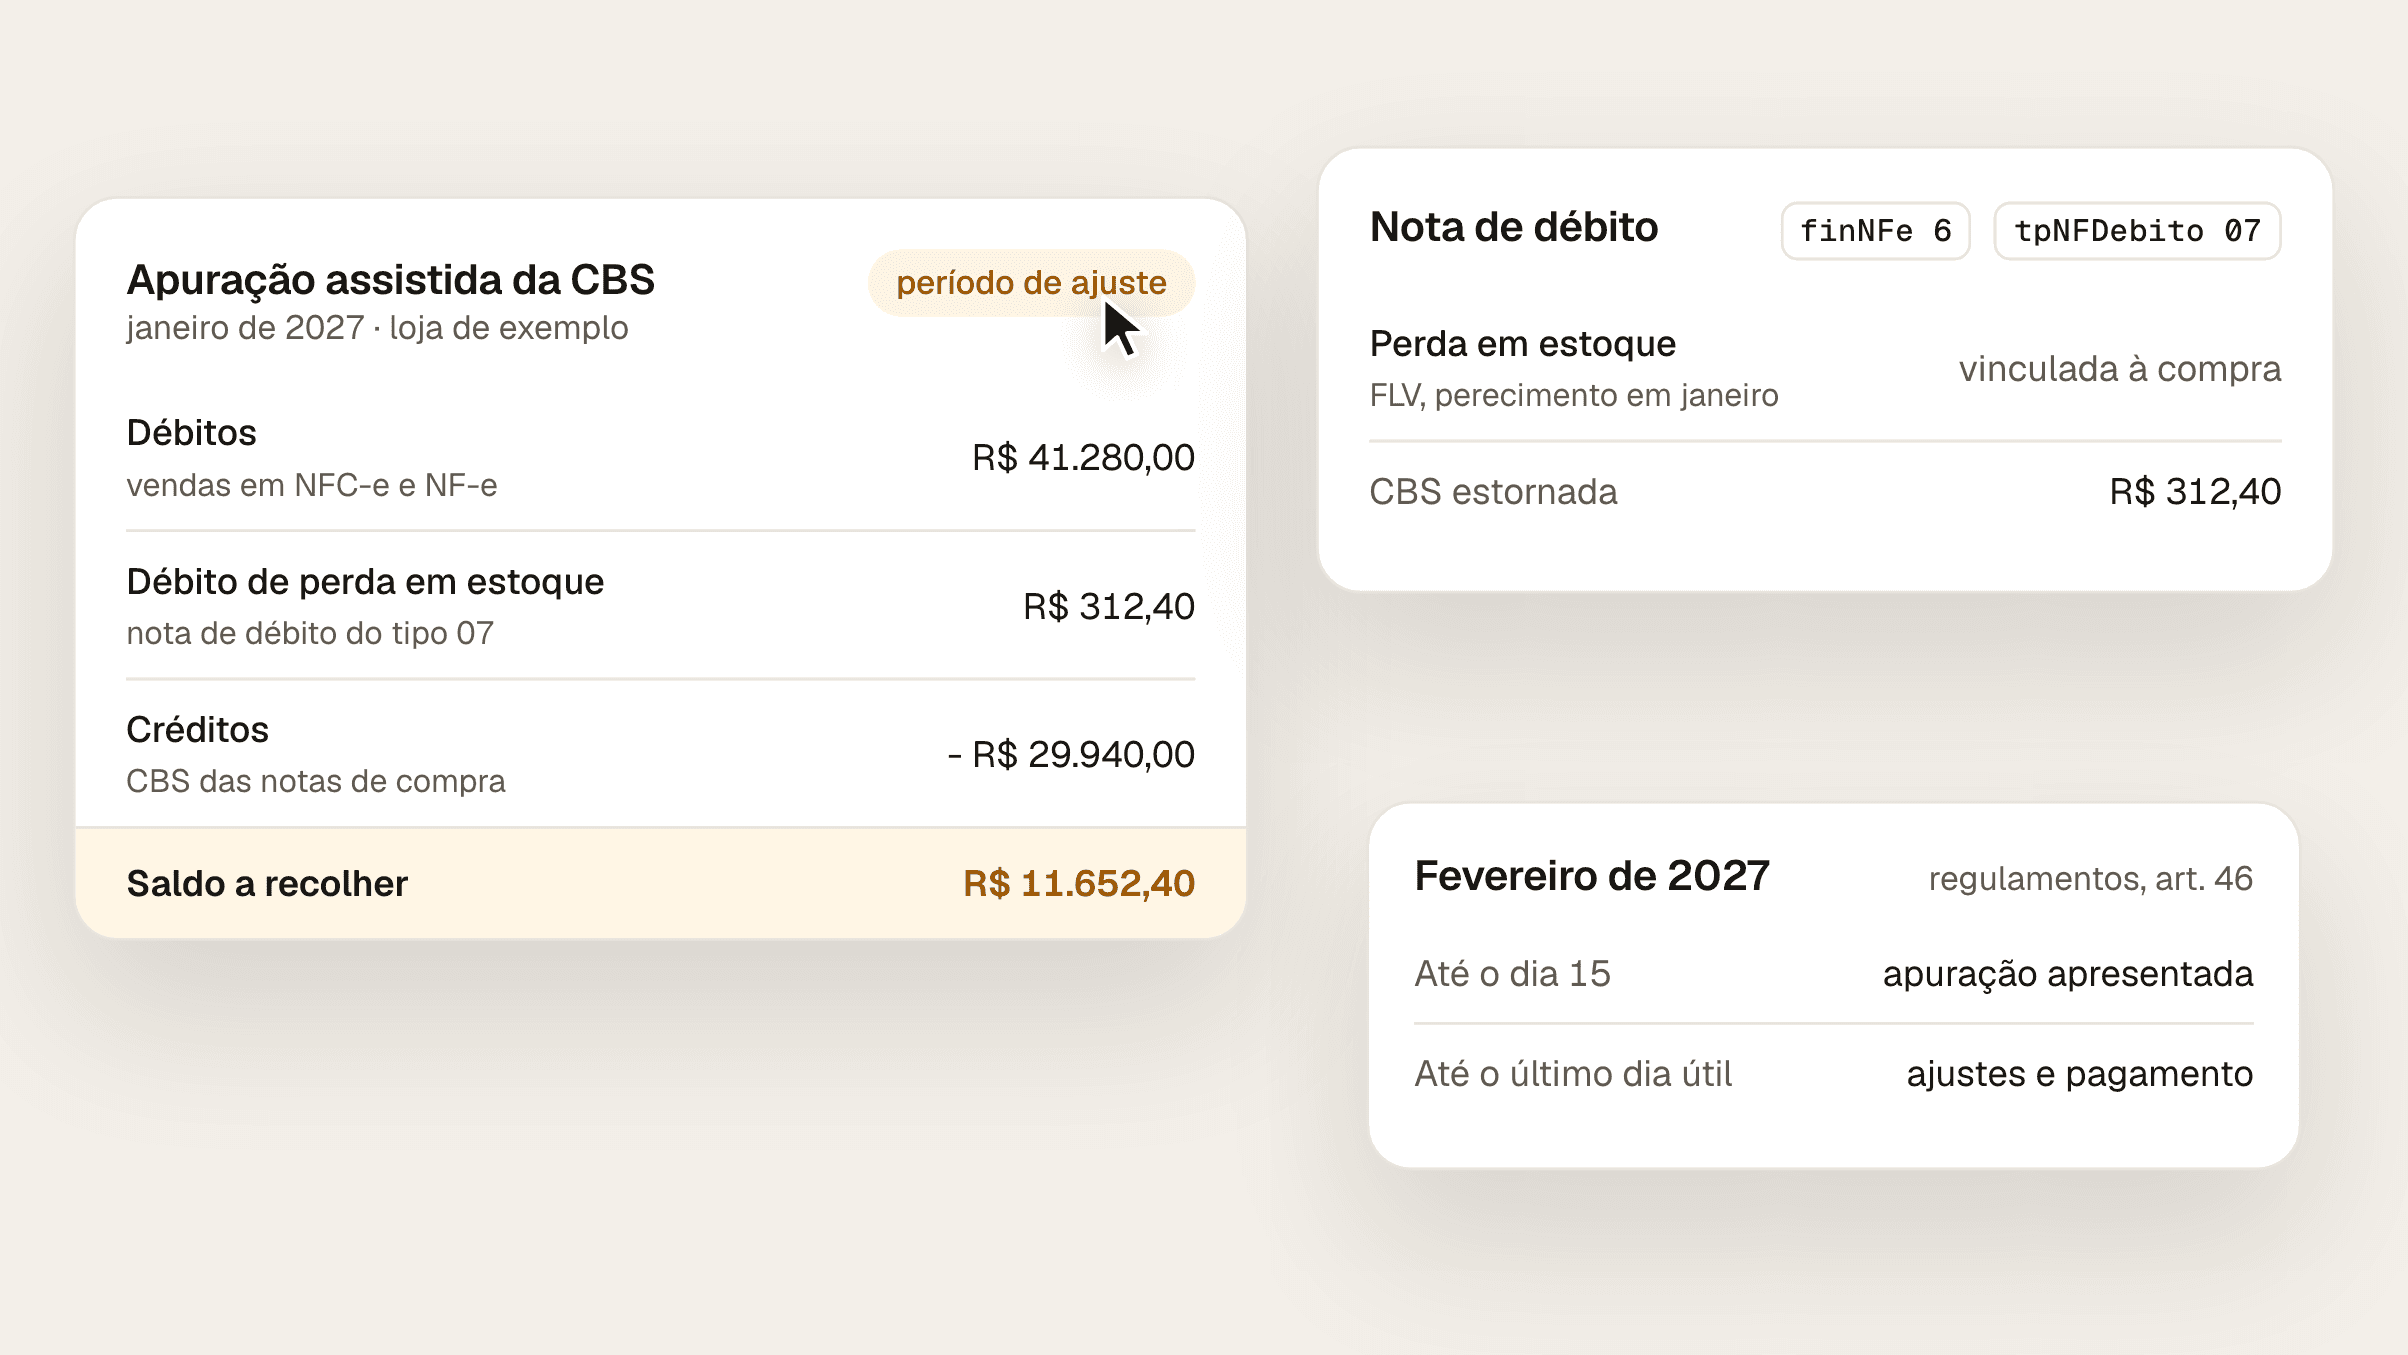
A apuração assistida é o IBS e a CBS do mês que o fisco monta a partir das notas. Veja o que entra, os prazos, o que vale se a loja não conferir e como testar.
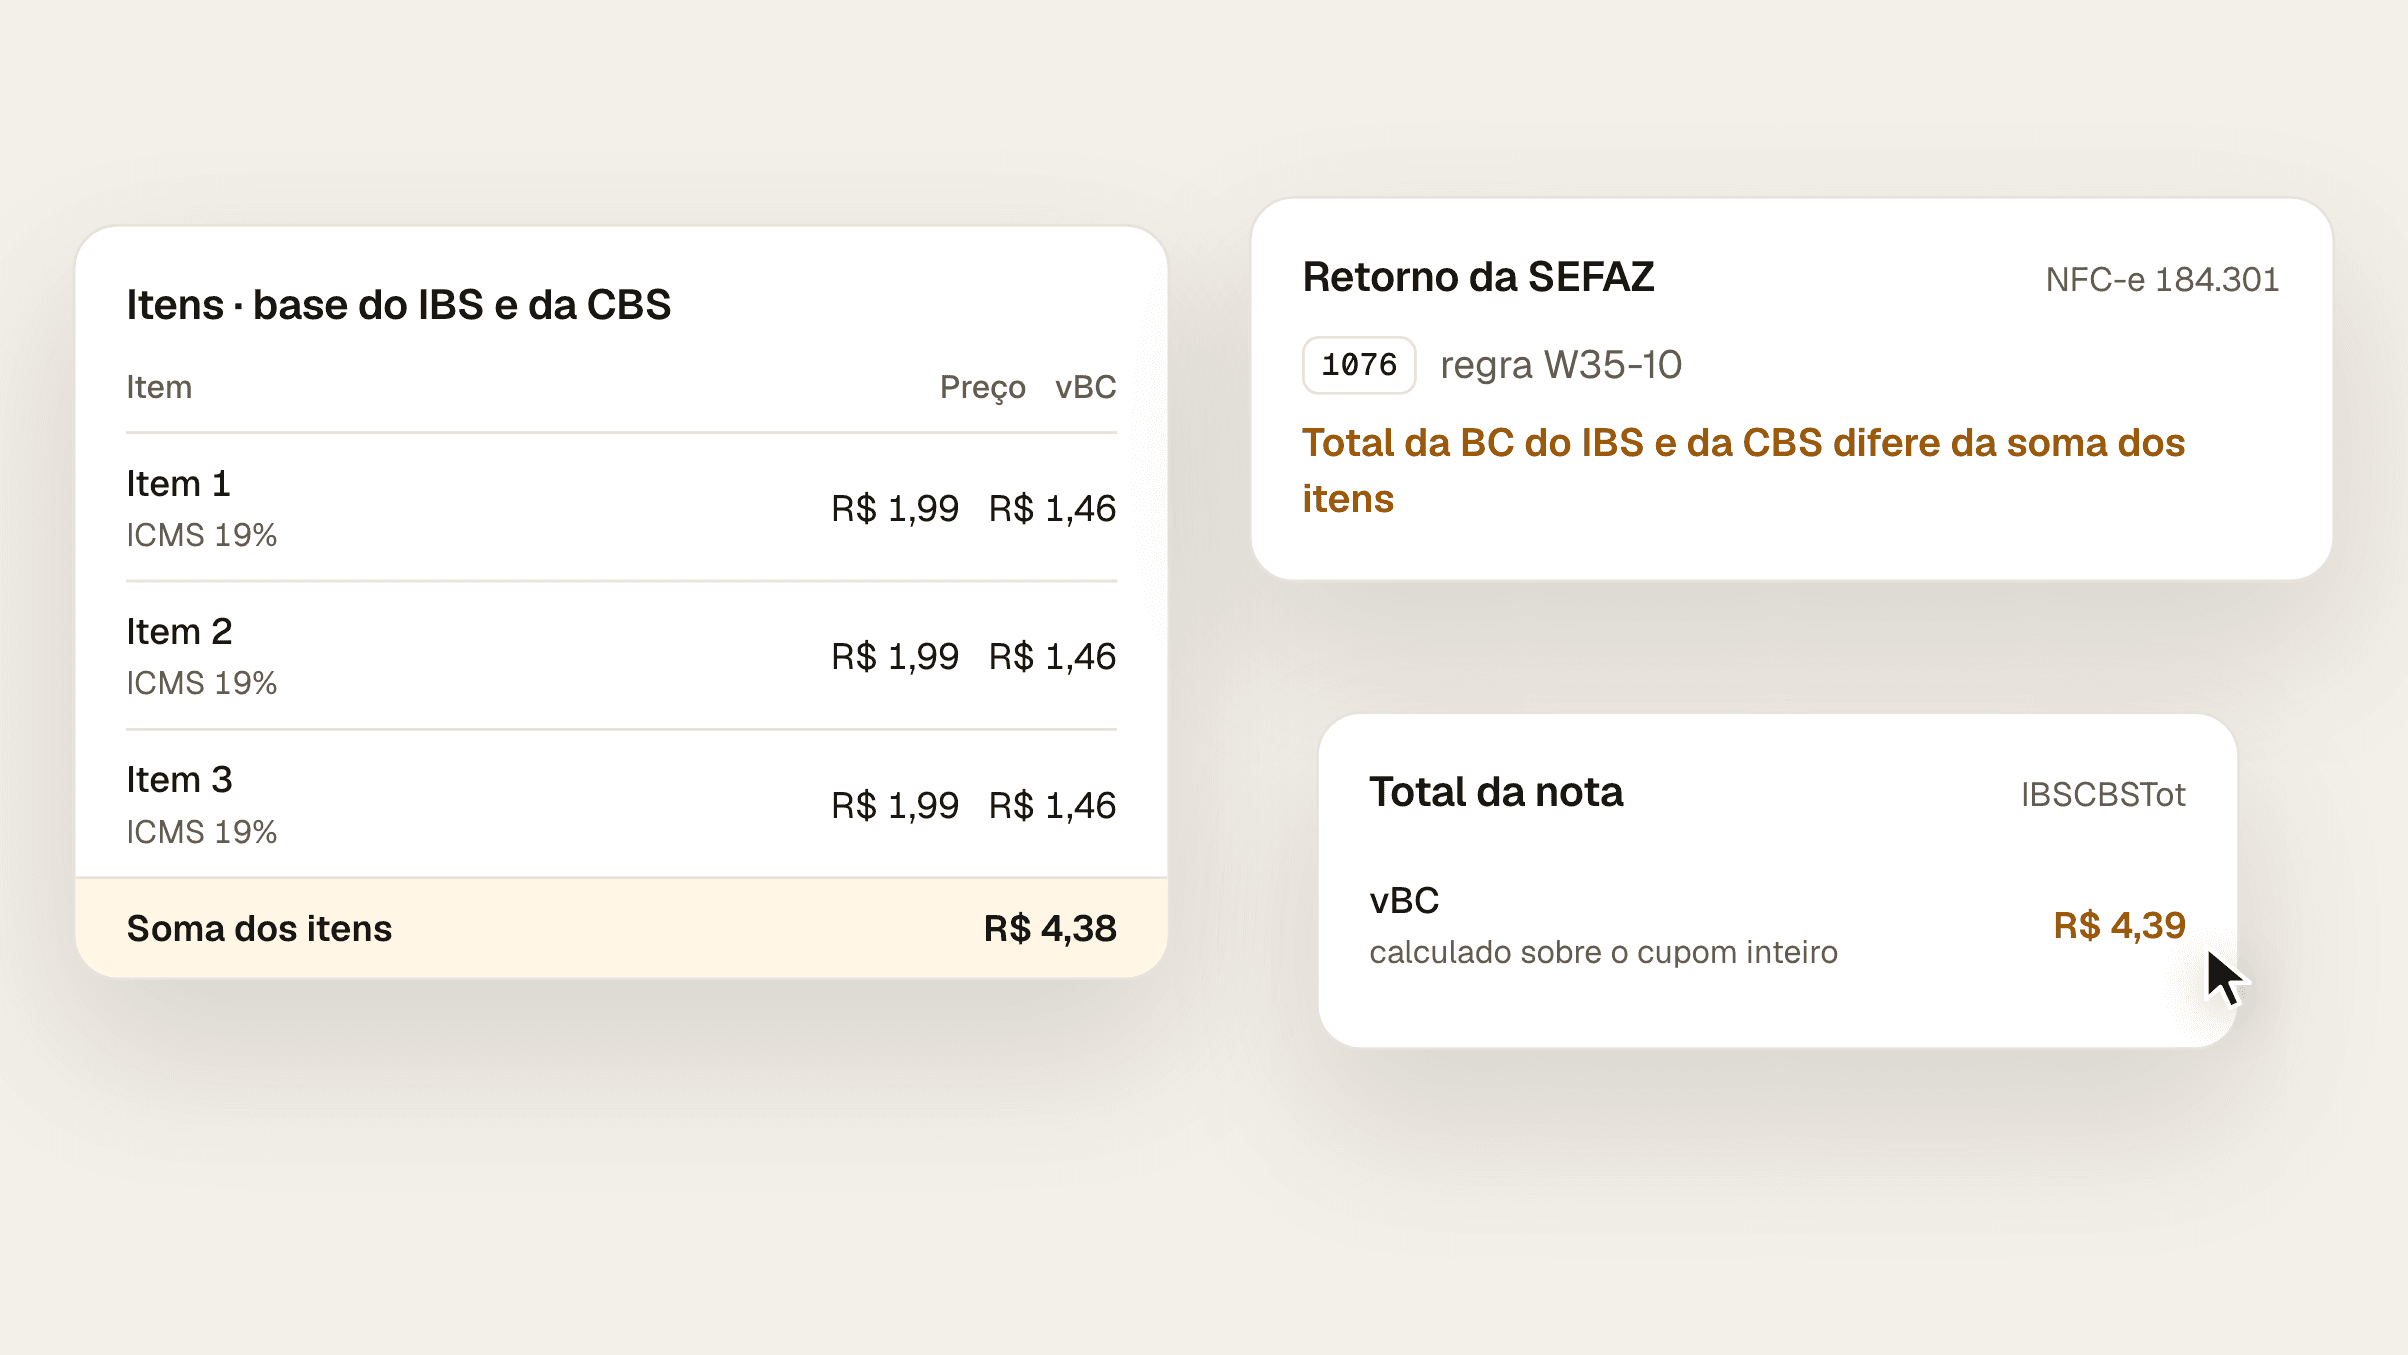
A 1076 diz que o total da base do IBS e da CBS não bate com a soma dos itens. Veja por que acontece, as outras rejeições por causa e o que muda em 2027.