Cesta básica na reforma tributária: o que tem alíquota zero e o que tem 60% de redução
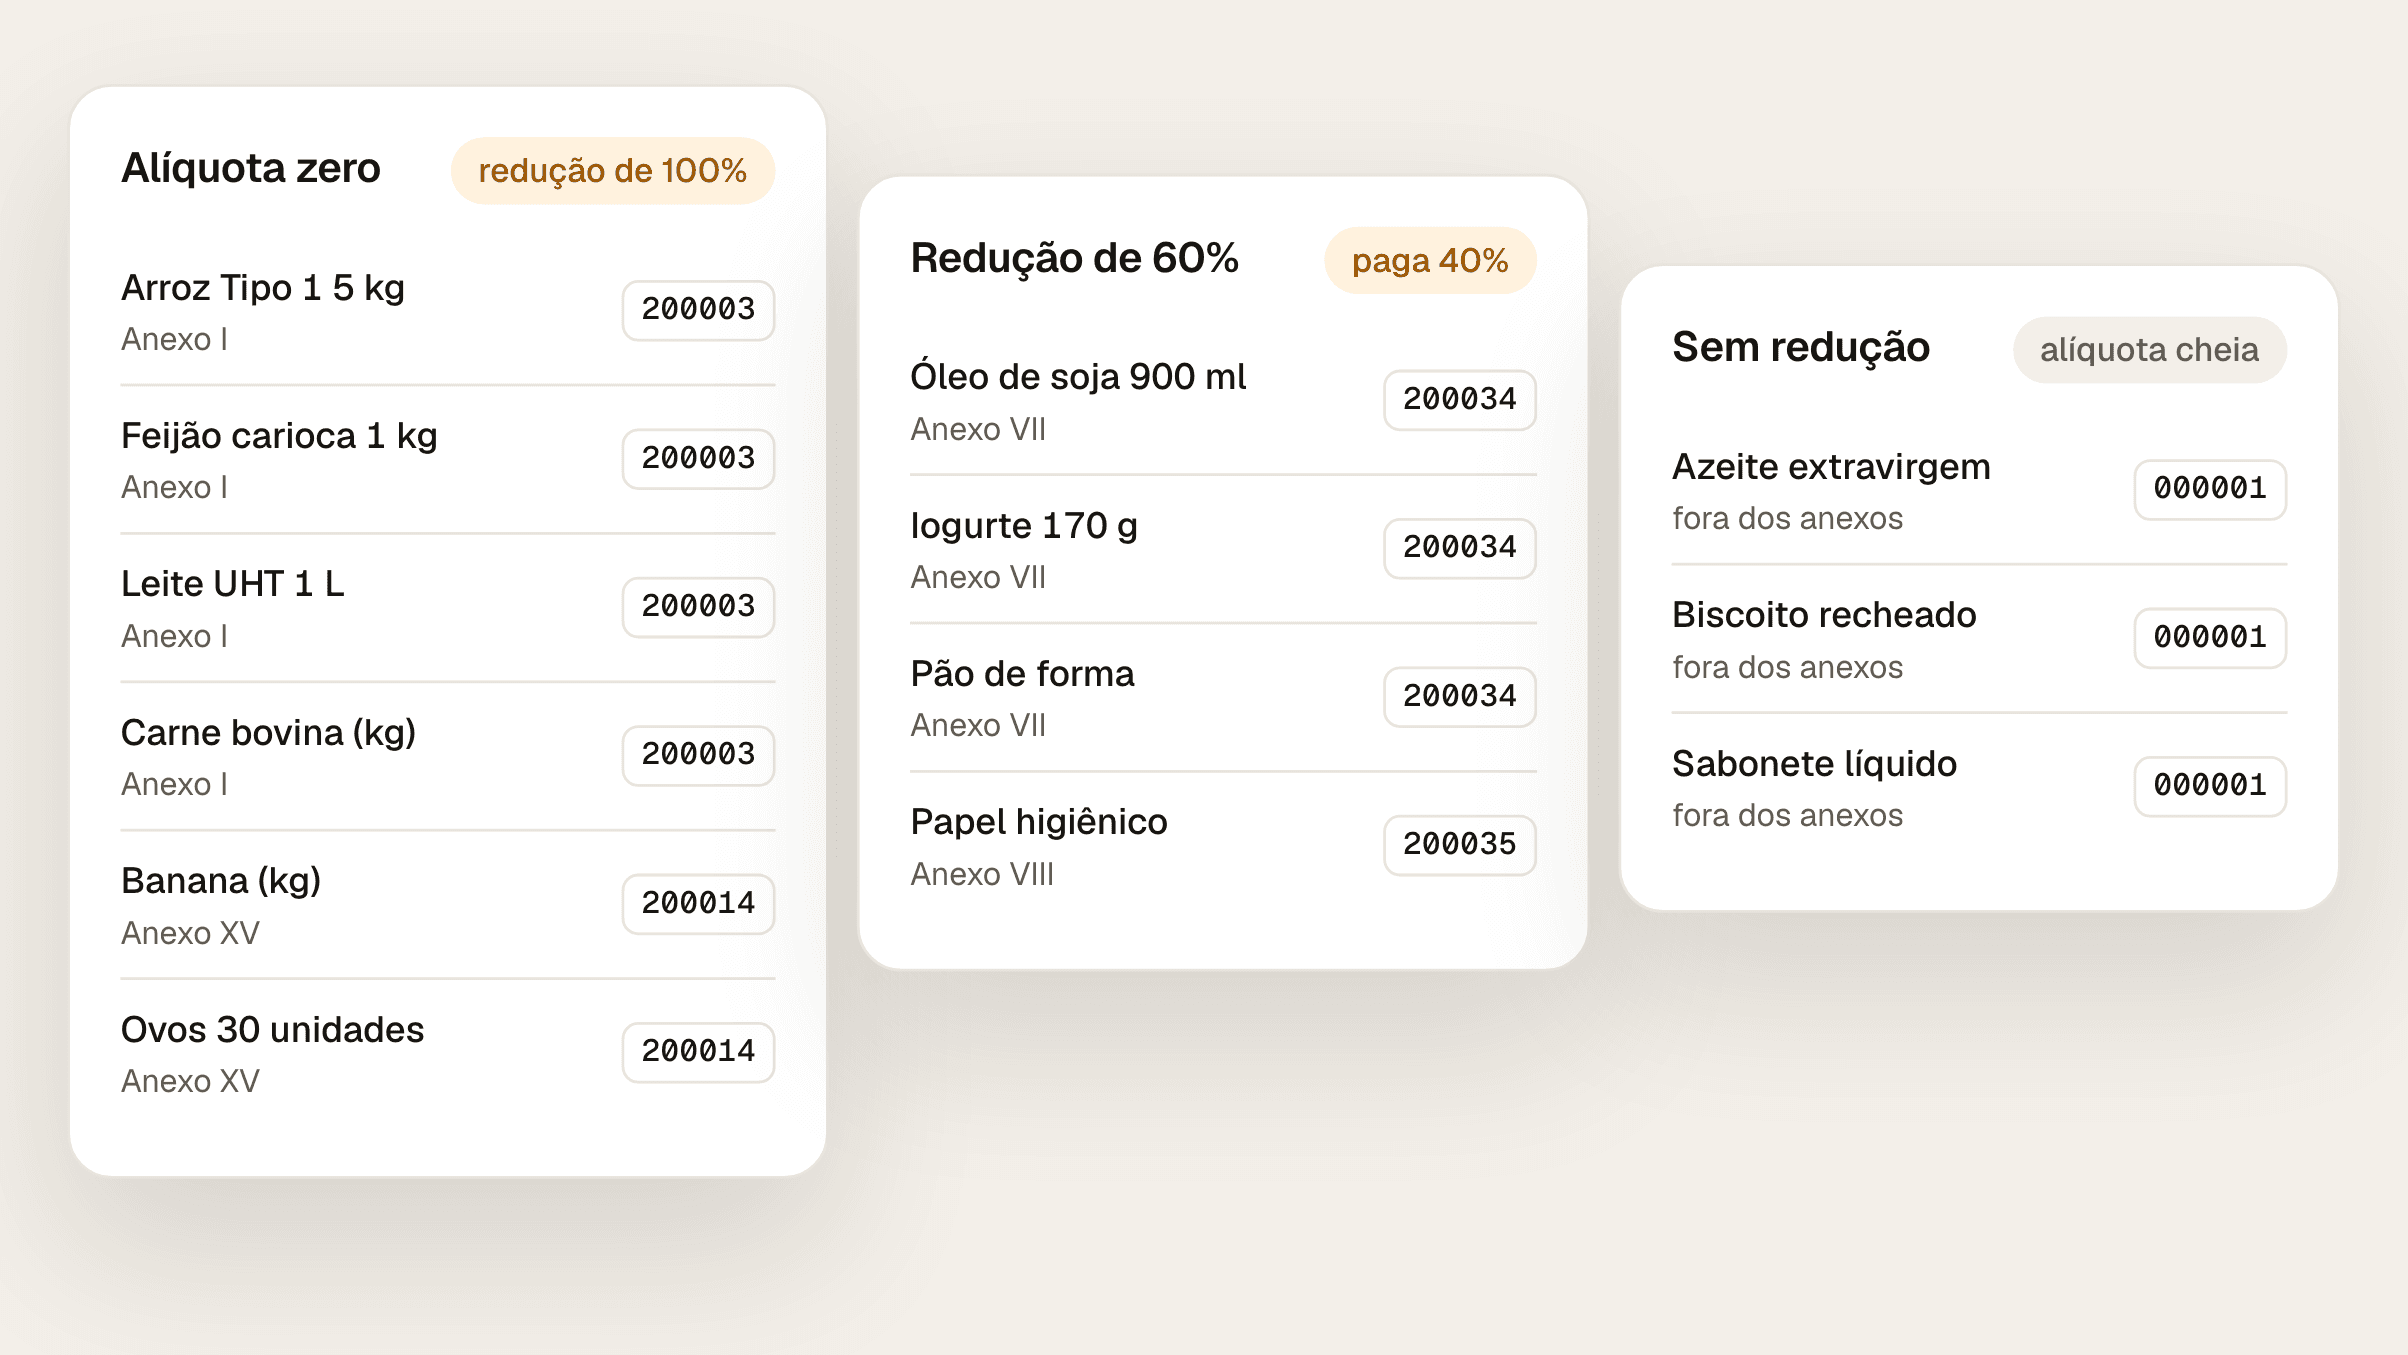
A LC 214 separa a gôndola em três faixas: alíquota zero (Anexos I e XV), redução de 60% (Anexos VII e VIII) e tributação cheia. Veja onde cada produto cai.
7 min
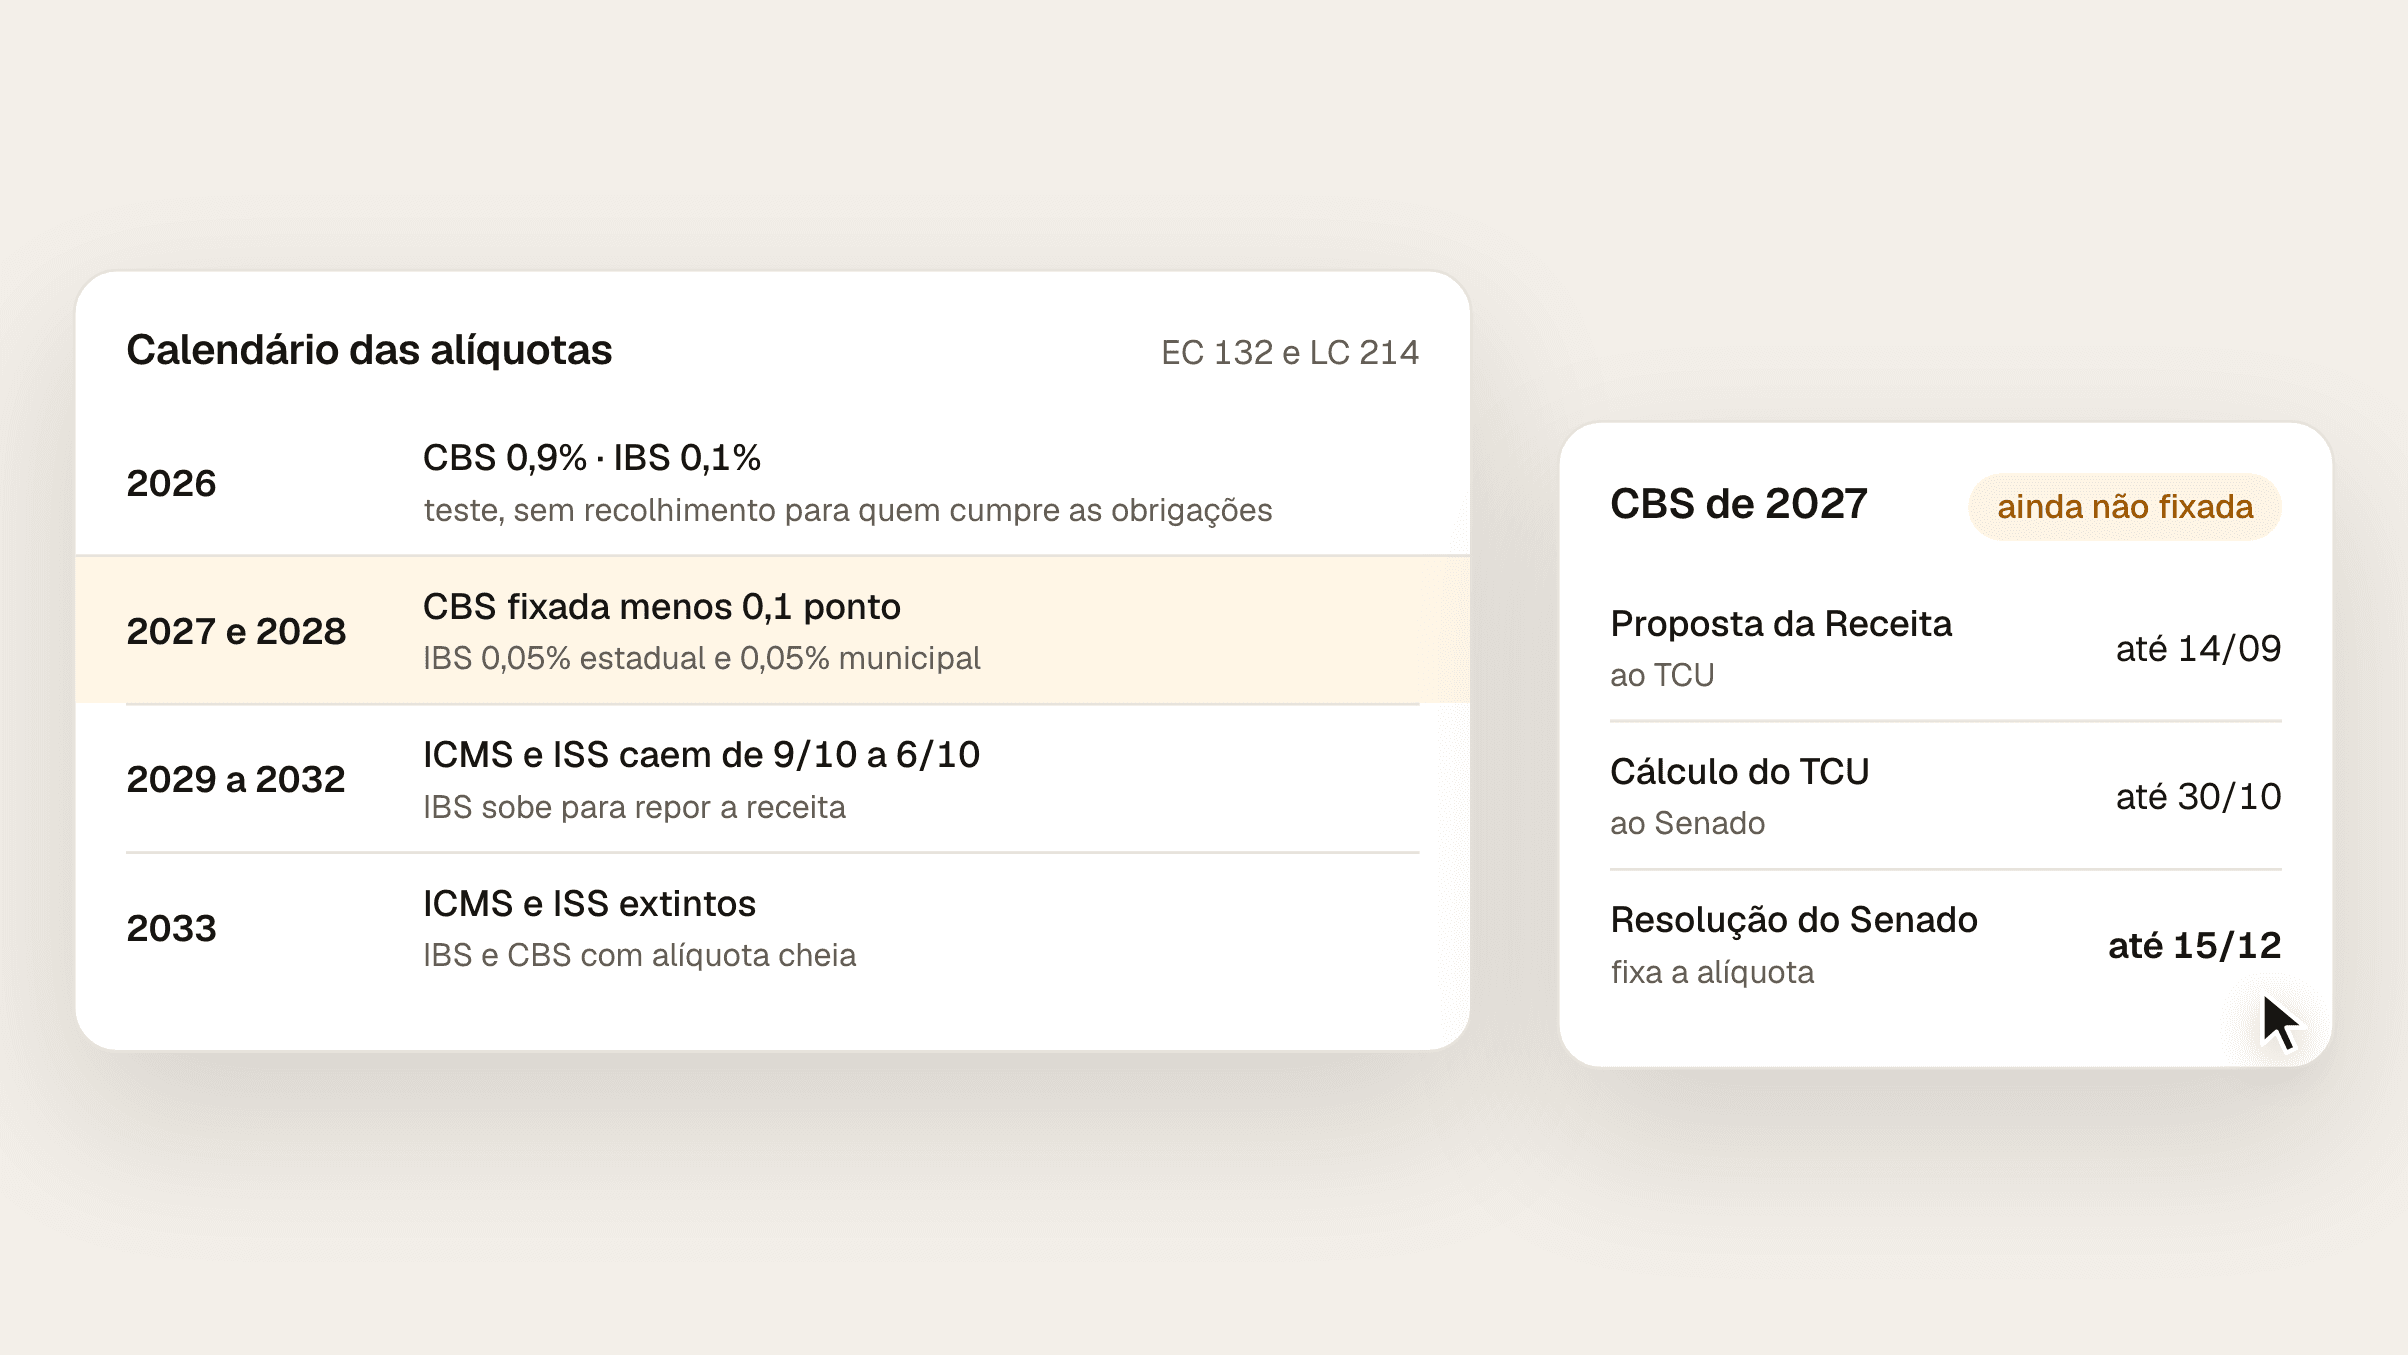
As alíquotas que já estão na lei são as de teste de 2026 (0,9% de CBS e 0,1% de IBS) e as do IBS de 2027 e 2028 (0,05% estadual e 0,05% municipal). A alíquota da CBS de 2027 ainda não tem número: o Senado a fixa a partir de um cálculo do TCU, com prazo até 15 de dezembro de 2026, e em 2027 e 2028 a CBS será essa alíquota menos 0,1 ponto percentual. O IBS cheio só começa a subir em 2029, enquanto o ICMS cai. Os 26,5% que circulam não são alíquota: são o limite que obriga o governo a propor corte se a estimativa de 2033 passar disso.
Ano | CBS | IBS |
|---|---|---|
2026 | 0,9%, de teste | 0,1% estadual, de teste |
2027 e 2028 | Alíquota fixada menos 0,1 ponto percentual | 0,05% estadual e 0,05% municipal |
2029 a 2032 | Alíquota fixada | Sobe enquanto o ICMS e o ISS caem |
A partir de 2033 | Alíquota fixada | Alíquota cheia; ICMS e ISS extintos |
As alíquotas de 2026 a 2028 estão na Constituição, nos arts. 125 a 127 do ADCT incluídos pela Emenda Constitucional 132/2023, e na LC 214/2025, arts. 343, 344, 346 e 347. De 2029 a 2032, as alíquotas do ICMS e do ISS caem para 9/10, 8/10, 7/10 e 6/10 das atuais, e os dois impostos acabam em 2033 (ADCT, arts. 128 e 129).
Em 2026, quem cumpre as obrigações acessórias não recolhe o IBS e a CBS de teste (LC 214, art. 348, § 1º). O post IBS e CBS na nota fiscal mostra como esses campos aparecem no cupom.
A União fixa a alíquota da CBS por lei; sem lei, vale a alíquota de referência (LC 214, art. 14, I e § 3º). A de referência é fixada por resolução do Senado, com base em cálculo do Tribunal de Contas da União (arts. 18 e 349).
Para a CBS de 2027, o calendário de 2026 ficou assim:
A Receita Federal envia ao TCU a proposta de cálculo até 14 de setembro, pelo cronograma divulgado pelo TCU em 31/03/2026.
O TCU envia o cálculo ao Senado até 30 de outubro.
O Senado fixa a alíquota até 15 de dezembro.
As datas 2 e 3 vêm do art. 349, § 1º, com a prorrogação de 45 dias que a lei deu só para 2026 (art. 353, § 2º). Se a fixação passar de 22 de dezembro, vale a alíquota calculada pelo TCU até a do Senado começar a valer (art. 349, § 2º). O cálculo busca manter, em proporção do PIB, a receita federal de referência da média de 2012 a 2021 (art. 353).
O IBS de cada operação é a soma da alíquota do estado com a do município de destino (LC 214, art. 15). Cada estado e cada município fixa a sua por lei, e pode amarrá-la à alíquota de referência com pontos a mais ou a menos; sem lei, vale a de referência (art. 14). As alíquotas de referência do IBS são fixadas pelo Senado a partir de 2029 (art. 18, II).
Para uma loja de Belém, o IBS da venda no balcão será a alíquota do Pará mais a de Belém. Até 2028, as duas estão fixadas na própria lei: 0,05% cada.
São números de outra natureza:
26,5% é um limite, não uma alíquota. Na primeira avaliação de cinco anos, com dados de 2030, o governo estima as alíquotas de referência de 2033. Se a soma passar de 26,5%, o Executivo tem de mandar ao Congresso um projeto que reduza o percentual (LC 214, art. 475, §§ 10 a 12).
27,91% é uma estimativa de orçamento. O Comitê Gestor do IBS usou esse total, com 18,7% de IBS, para estimar a própria receita de 2027, e registra que as projeções públicas da Secretaria Extraordinária da Reforma Tributária passaram de cerca de 26,5% para cerca de 28% (Resolução CGIBS nº 14/2026, anexo).
Nenhum dos dois é a alíquota que vai para a nota.
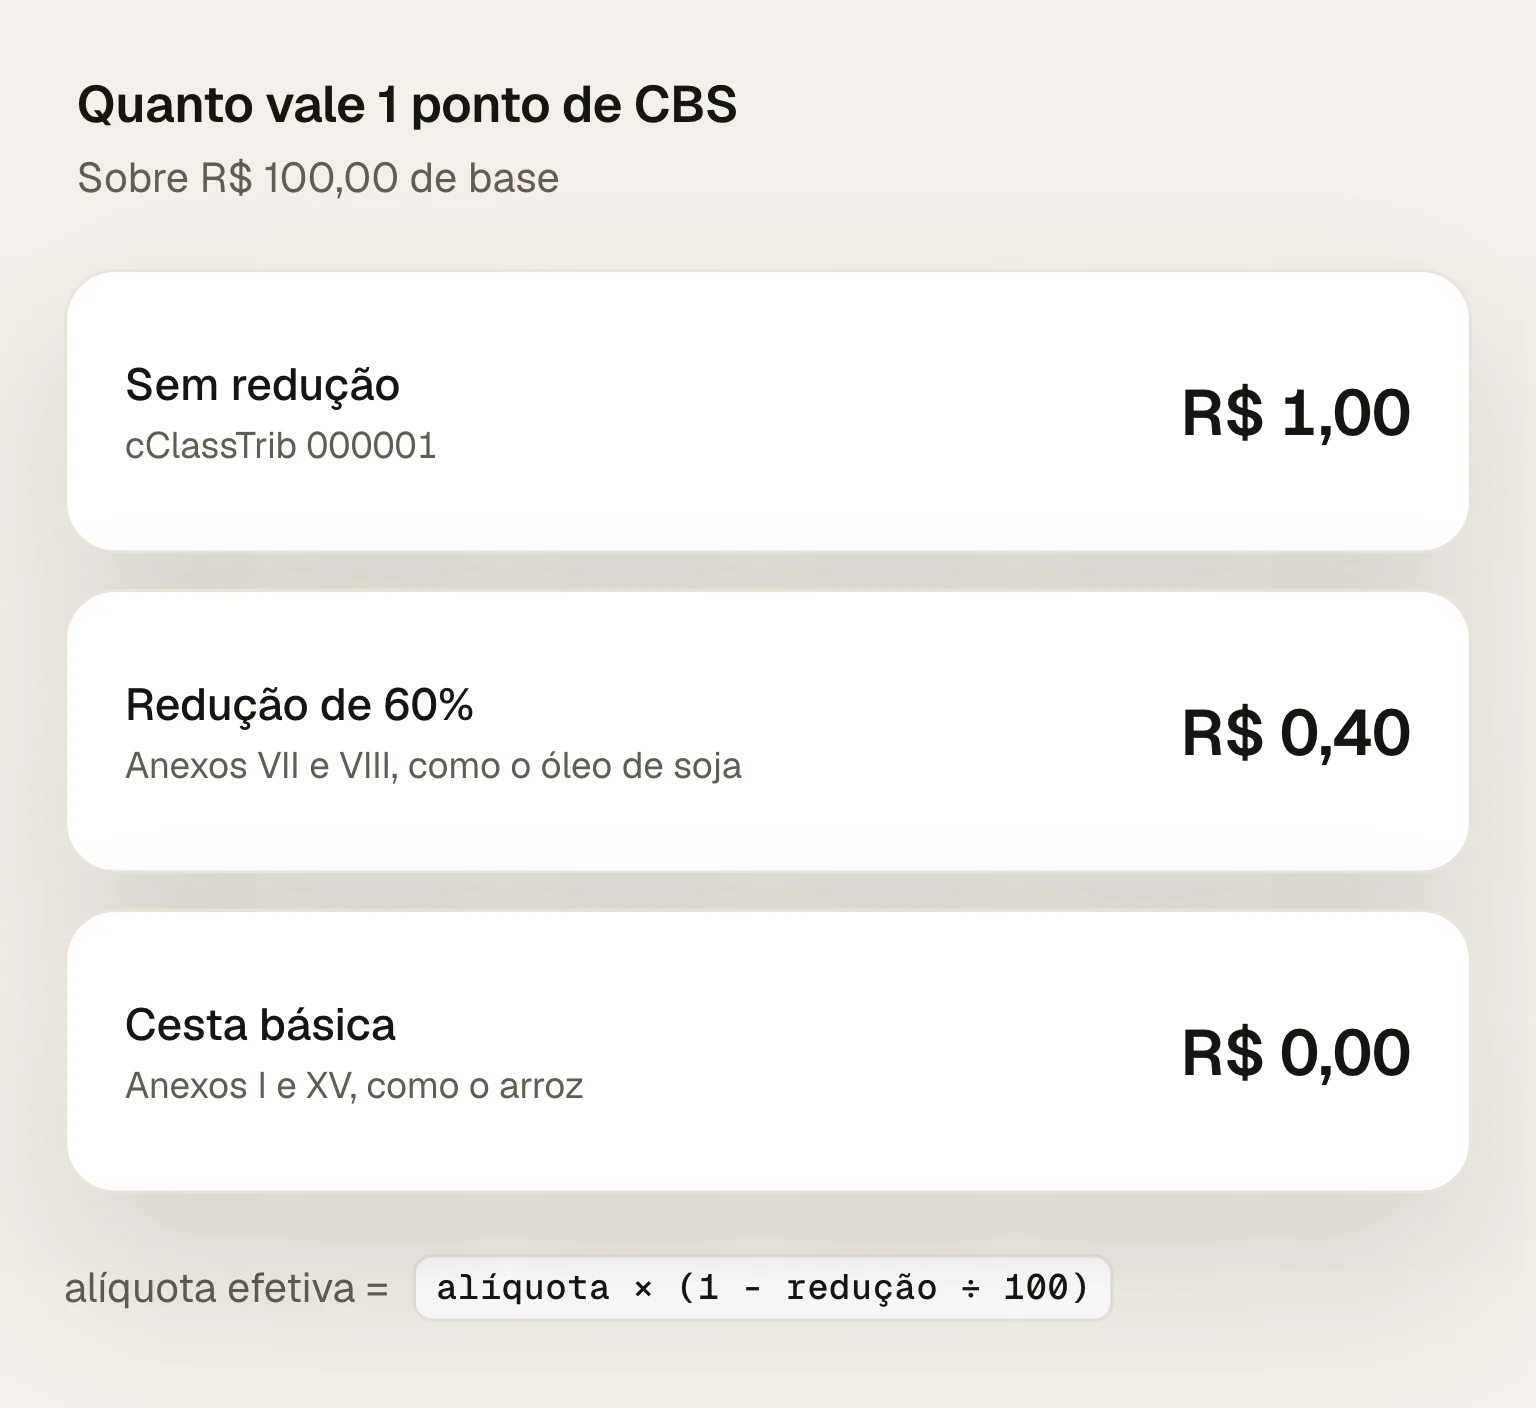
A redução é aplicada sobre a alíquota de cada ente (LC 214, art. 16, parágrafo único), e a nota traz a alíquota efetiva: alíquota vezes (1 menos a redução dividida por 100), pela regra UB28-10 da Nota Técnica 2025.002-RTC.
Para ter a ordem de grandeza sem depender do número que o Senado vai fixar: cada ponto percentual de CBS sobre R$ 100,00 de base é R$ 1,00. Num produto com redução de 60%, como o óleo de soja, é R$ 0,40. Na cesta básica, zero. Em 2027 e 2028, o desconto de 0,1 ponto da CBS também é proporcional nos produtos com redução (art. 347, § 1º, I).
O post Cesta básica na reforma mostra quais produtos têm alíquota zero e quais têm 60%.
O PIS e a COFINS deixam de existir e a CBS passa a ser cobrada (ADCT, art. 126).
A base da CBS não inclui o ICMS e o ISS da operação, regra que vale de 2026 a 2032 (LC 214, art. 12, § 2º, V).
O IBS fica em 0,1% no total, e o ICMS continua como hoje até 2028.
Cesta básica com CBS zero; produtos com redução de 60% pagam 40% da alíquota.
O que falta é o número da CBS, que entra na conta do preço de venda dos produtos com tributação cheia a partir de janeiro.
O Fiscal Pack confere o cadastro do catálogo contra a LC 214 e mostra, produto a produto, em qual faixa cada item cai. Quando o Senado fixar a alíquota, a conta de cada produto parte do cadastro certo.
Para ver em qual faixa cai um produto seu, digite o NCM no Simulador da Reforma. Ele mostra o anexo, a alíquota efetiva e o imposto do mês em 2026 e no regime pleno. No regime pleno, usa a estimativa inicial de 26,5% (8,8% de CBS e 17,7% de IBS) e avisa na tela que o número não é de lei. Sem custo e sem cadastro. Para conferir o catálogo inteiro, solicite o diagnóstico da loja, sem custo.
Consultadas em 29/09/2026.
Emenda Constitucional 132/2023: arts. 125 a 130 do ADCT.
Lei Complementar 214/2025: arts. 12, § 2º, V; 14 a 18; 343; 344; 346; 347; 348, § 1º; 349; 353; 475, §§ 10 a 12.
TCU, notícia de 31/03/2026: cronograma da proposta de cálculo da CBS de 2027.
Resolução CGIBS nº 14/2026, DOU de 31/07/2026, anexo: estimativa usada no orçamento do Comitê Gestor.
Nota Técnica 2025.002-RTC v1.51: regra UB28-10 (alíquota efetiva).
A gente corrige o cadastro, confere a apuração antes de você pagar e mostra onde o resultado está escondido. Você continua no sistema que já usa, sem mudar a rotina da loja.
A LC 214 separa a gôndola em três faixas: alíquota zero (Anexos I e XV), redução de 60% (Anexos VII e VIII) e tributação cheia. Veja onde cada produto cai.
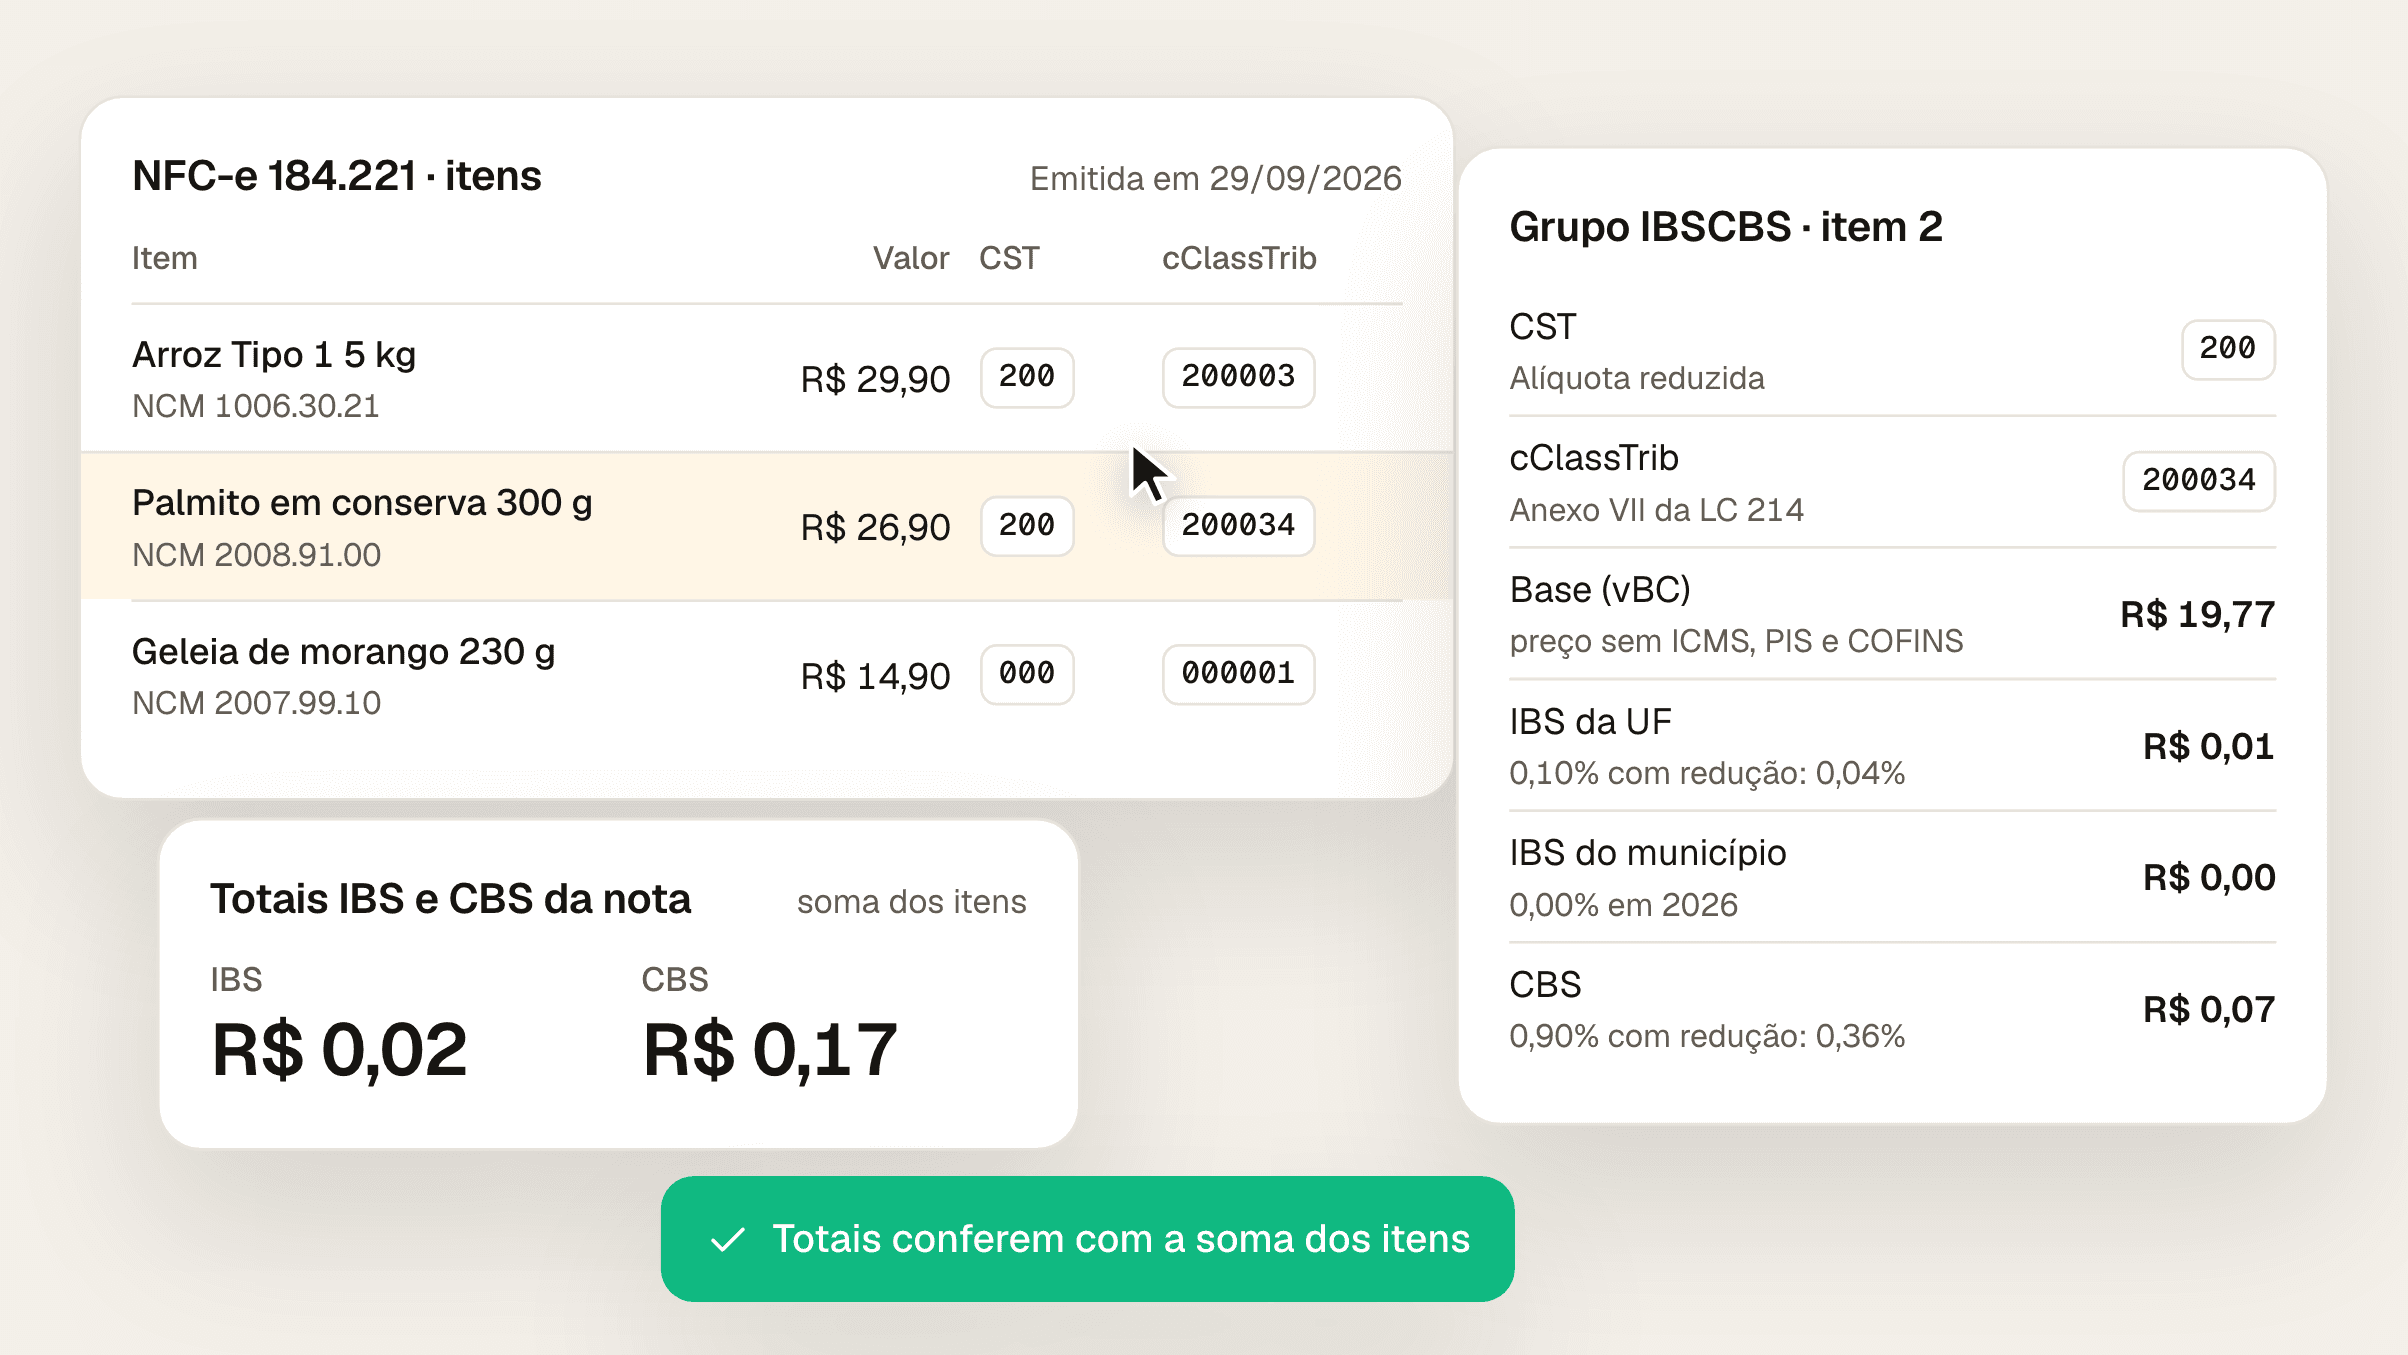
Desde 3/8/2026, NF-e e NFC-e de quem está fora do Simples levam IBS e CBS em cada item. Os campos, a conta de um cupom e o que ainda não se paga.
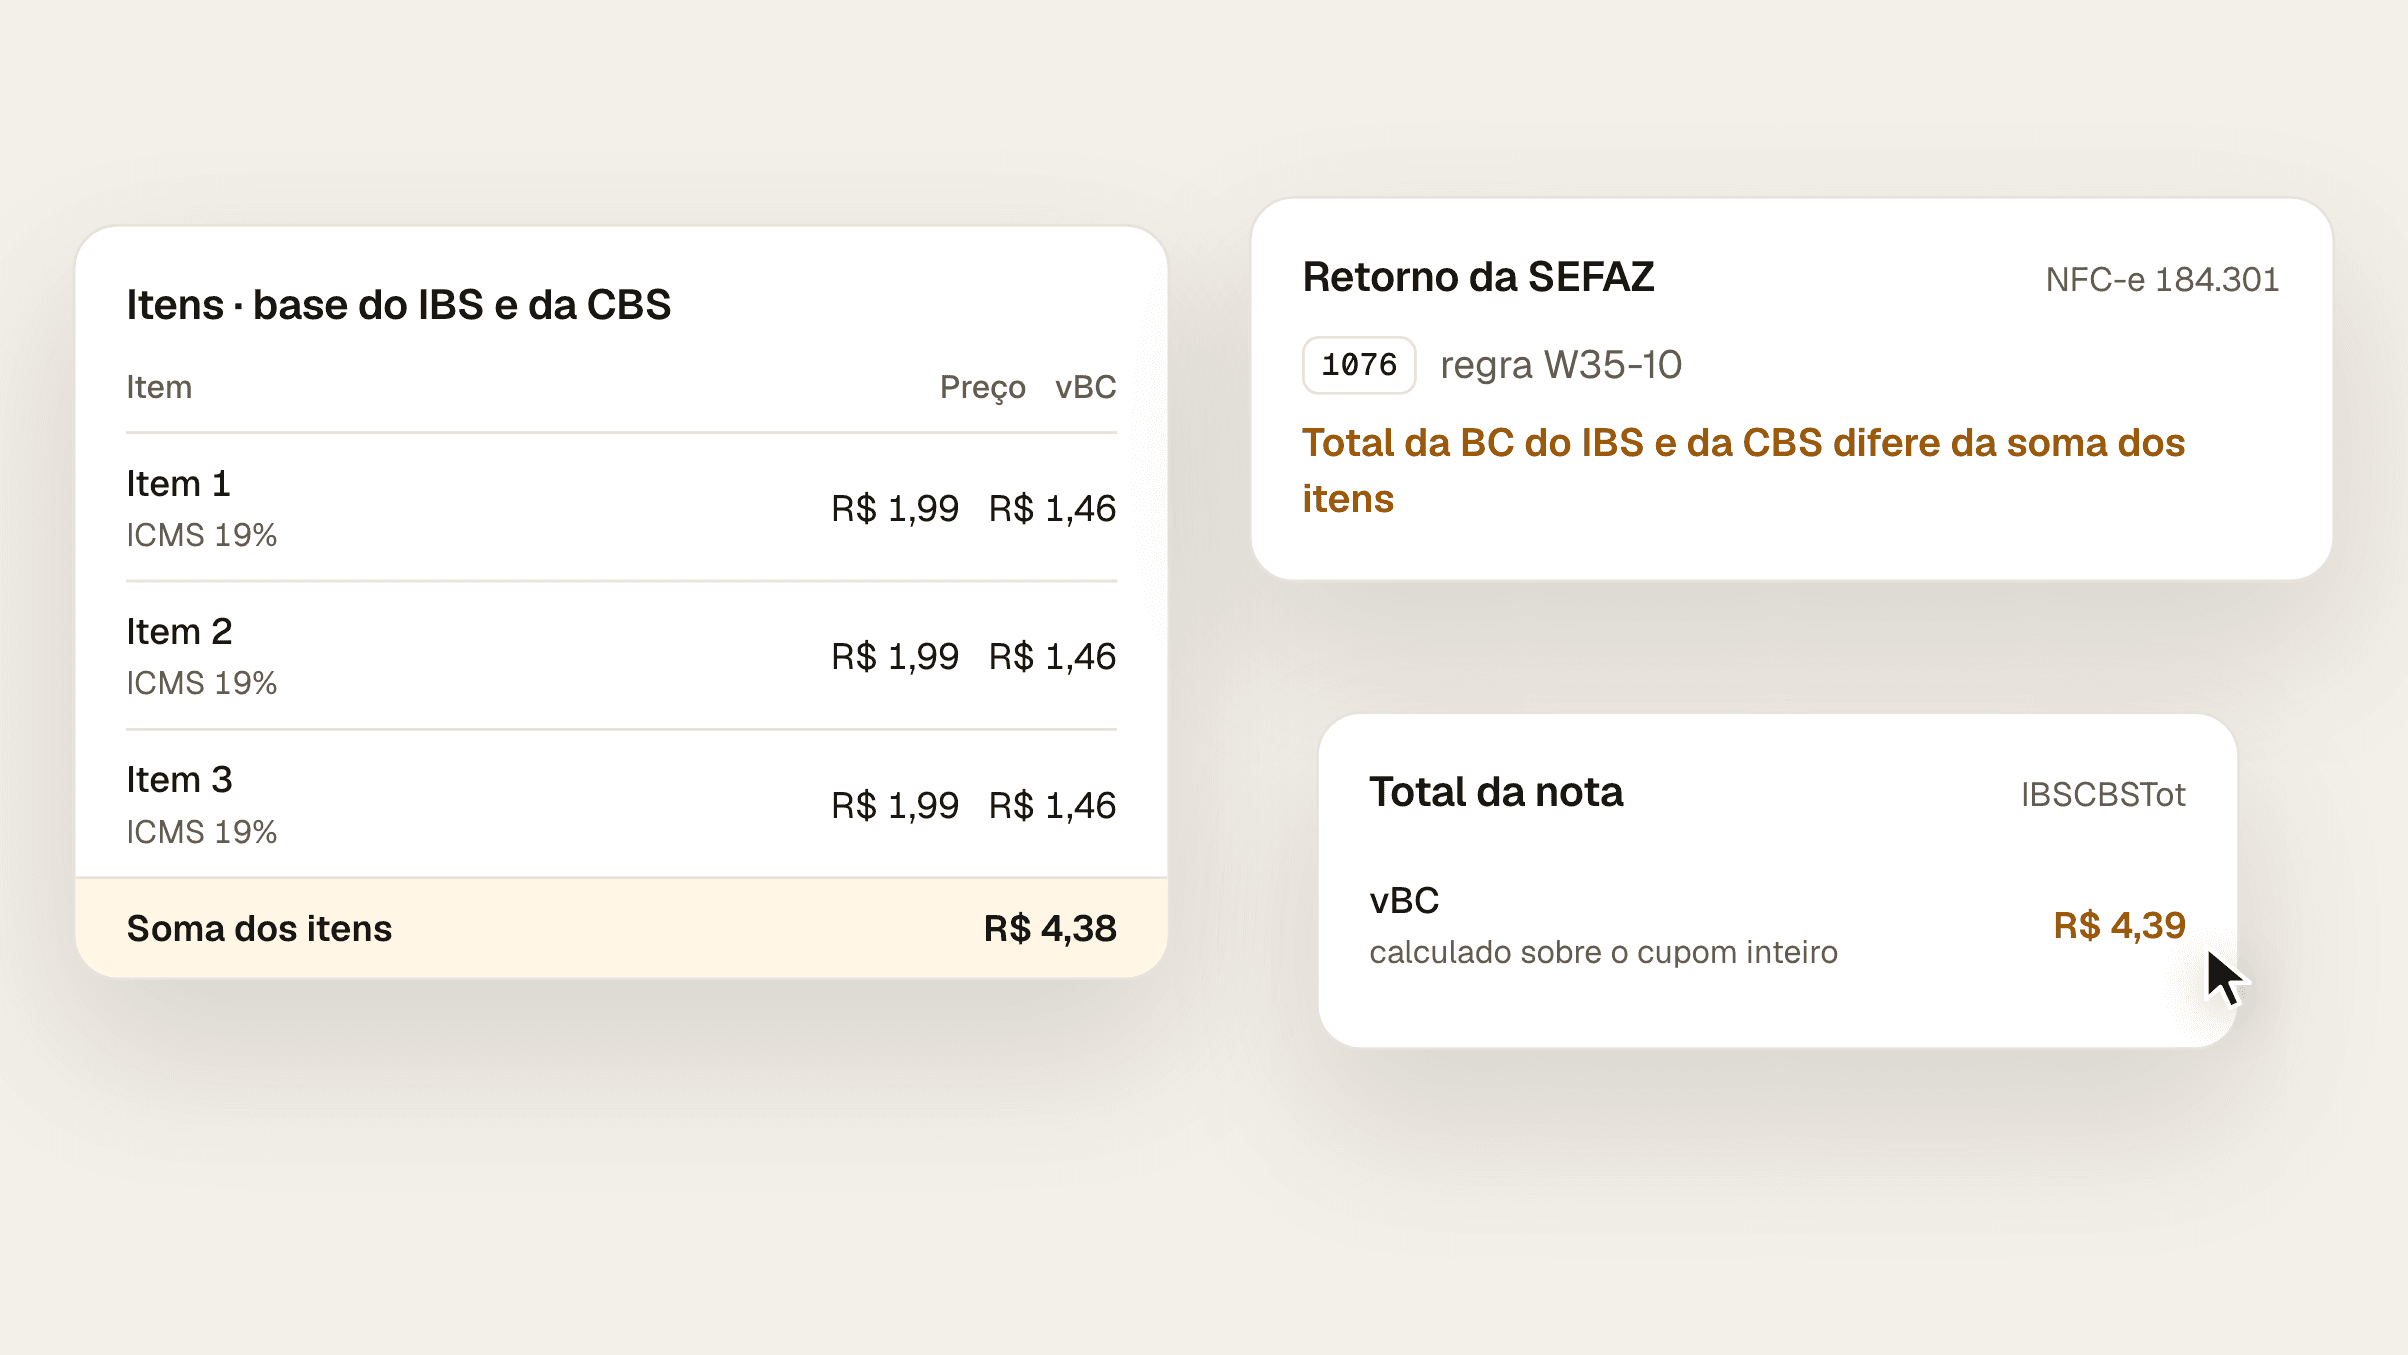
A 1076 diz que o total da base do IBS e da CBS não bate com a soma dos itens. Veja por que acontece, as outras rejeições por causa e o que muda em 2027.
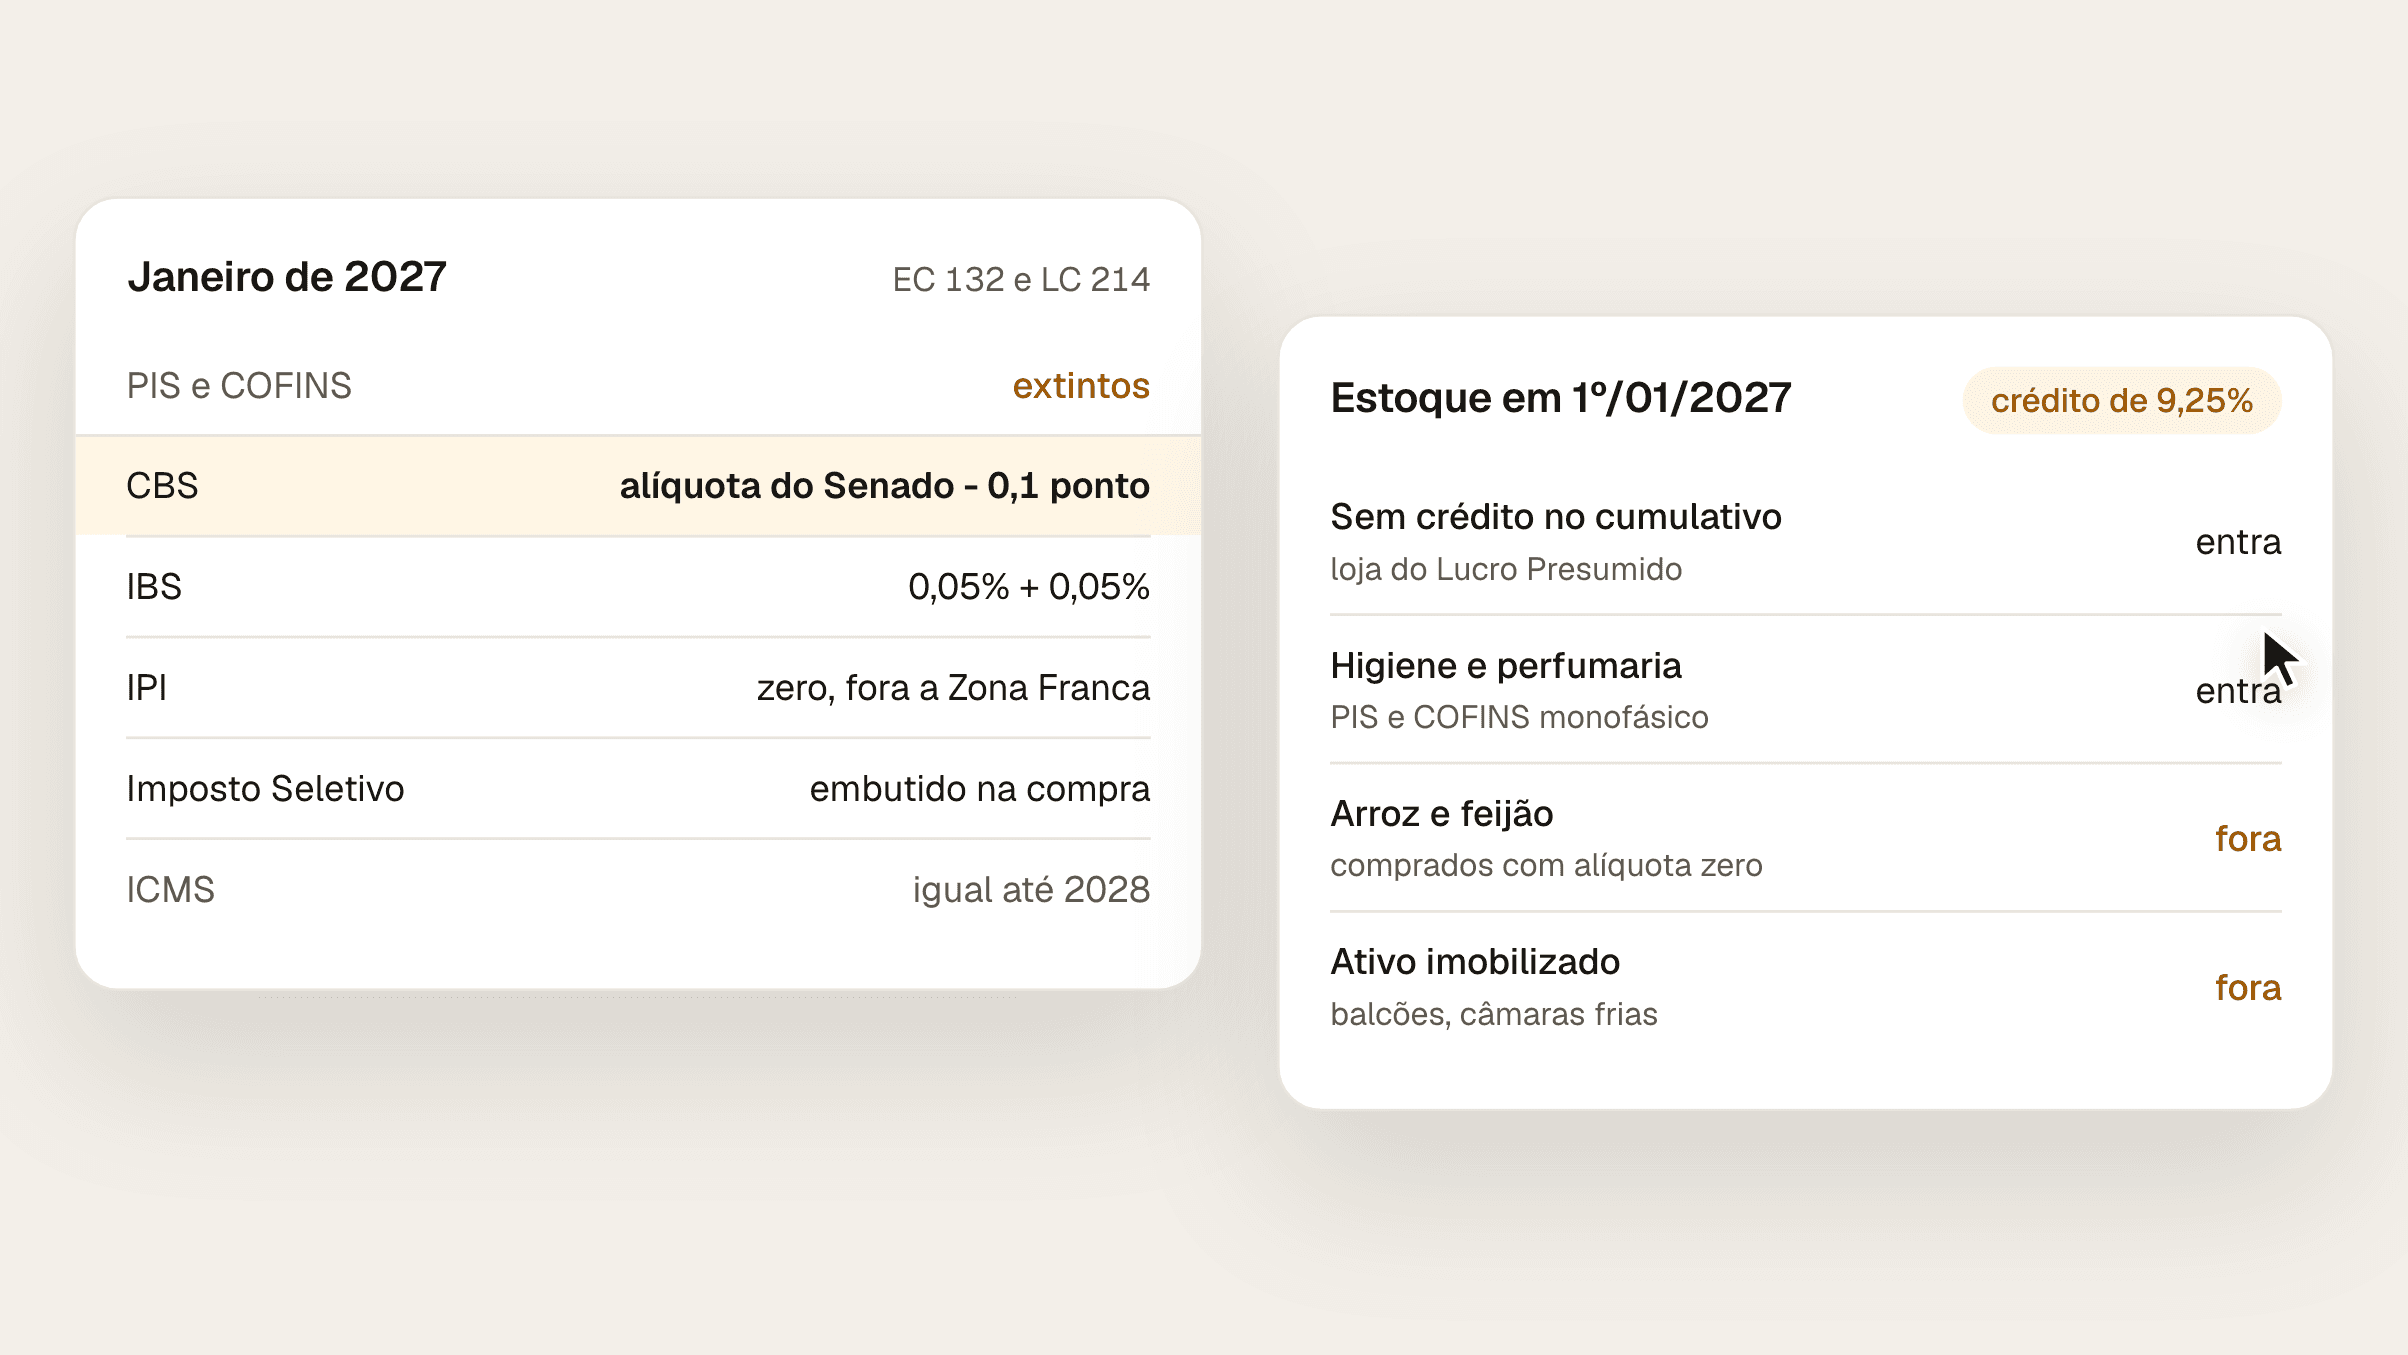
Em janeiro de 2027 o PIS e a COFINS acabam, a CBS começa a ser cobrada e o IPI vai a zero. Veja o que muda na nota, no crédito e no estoque do supermercado.