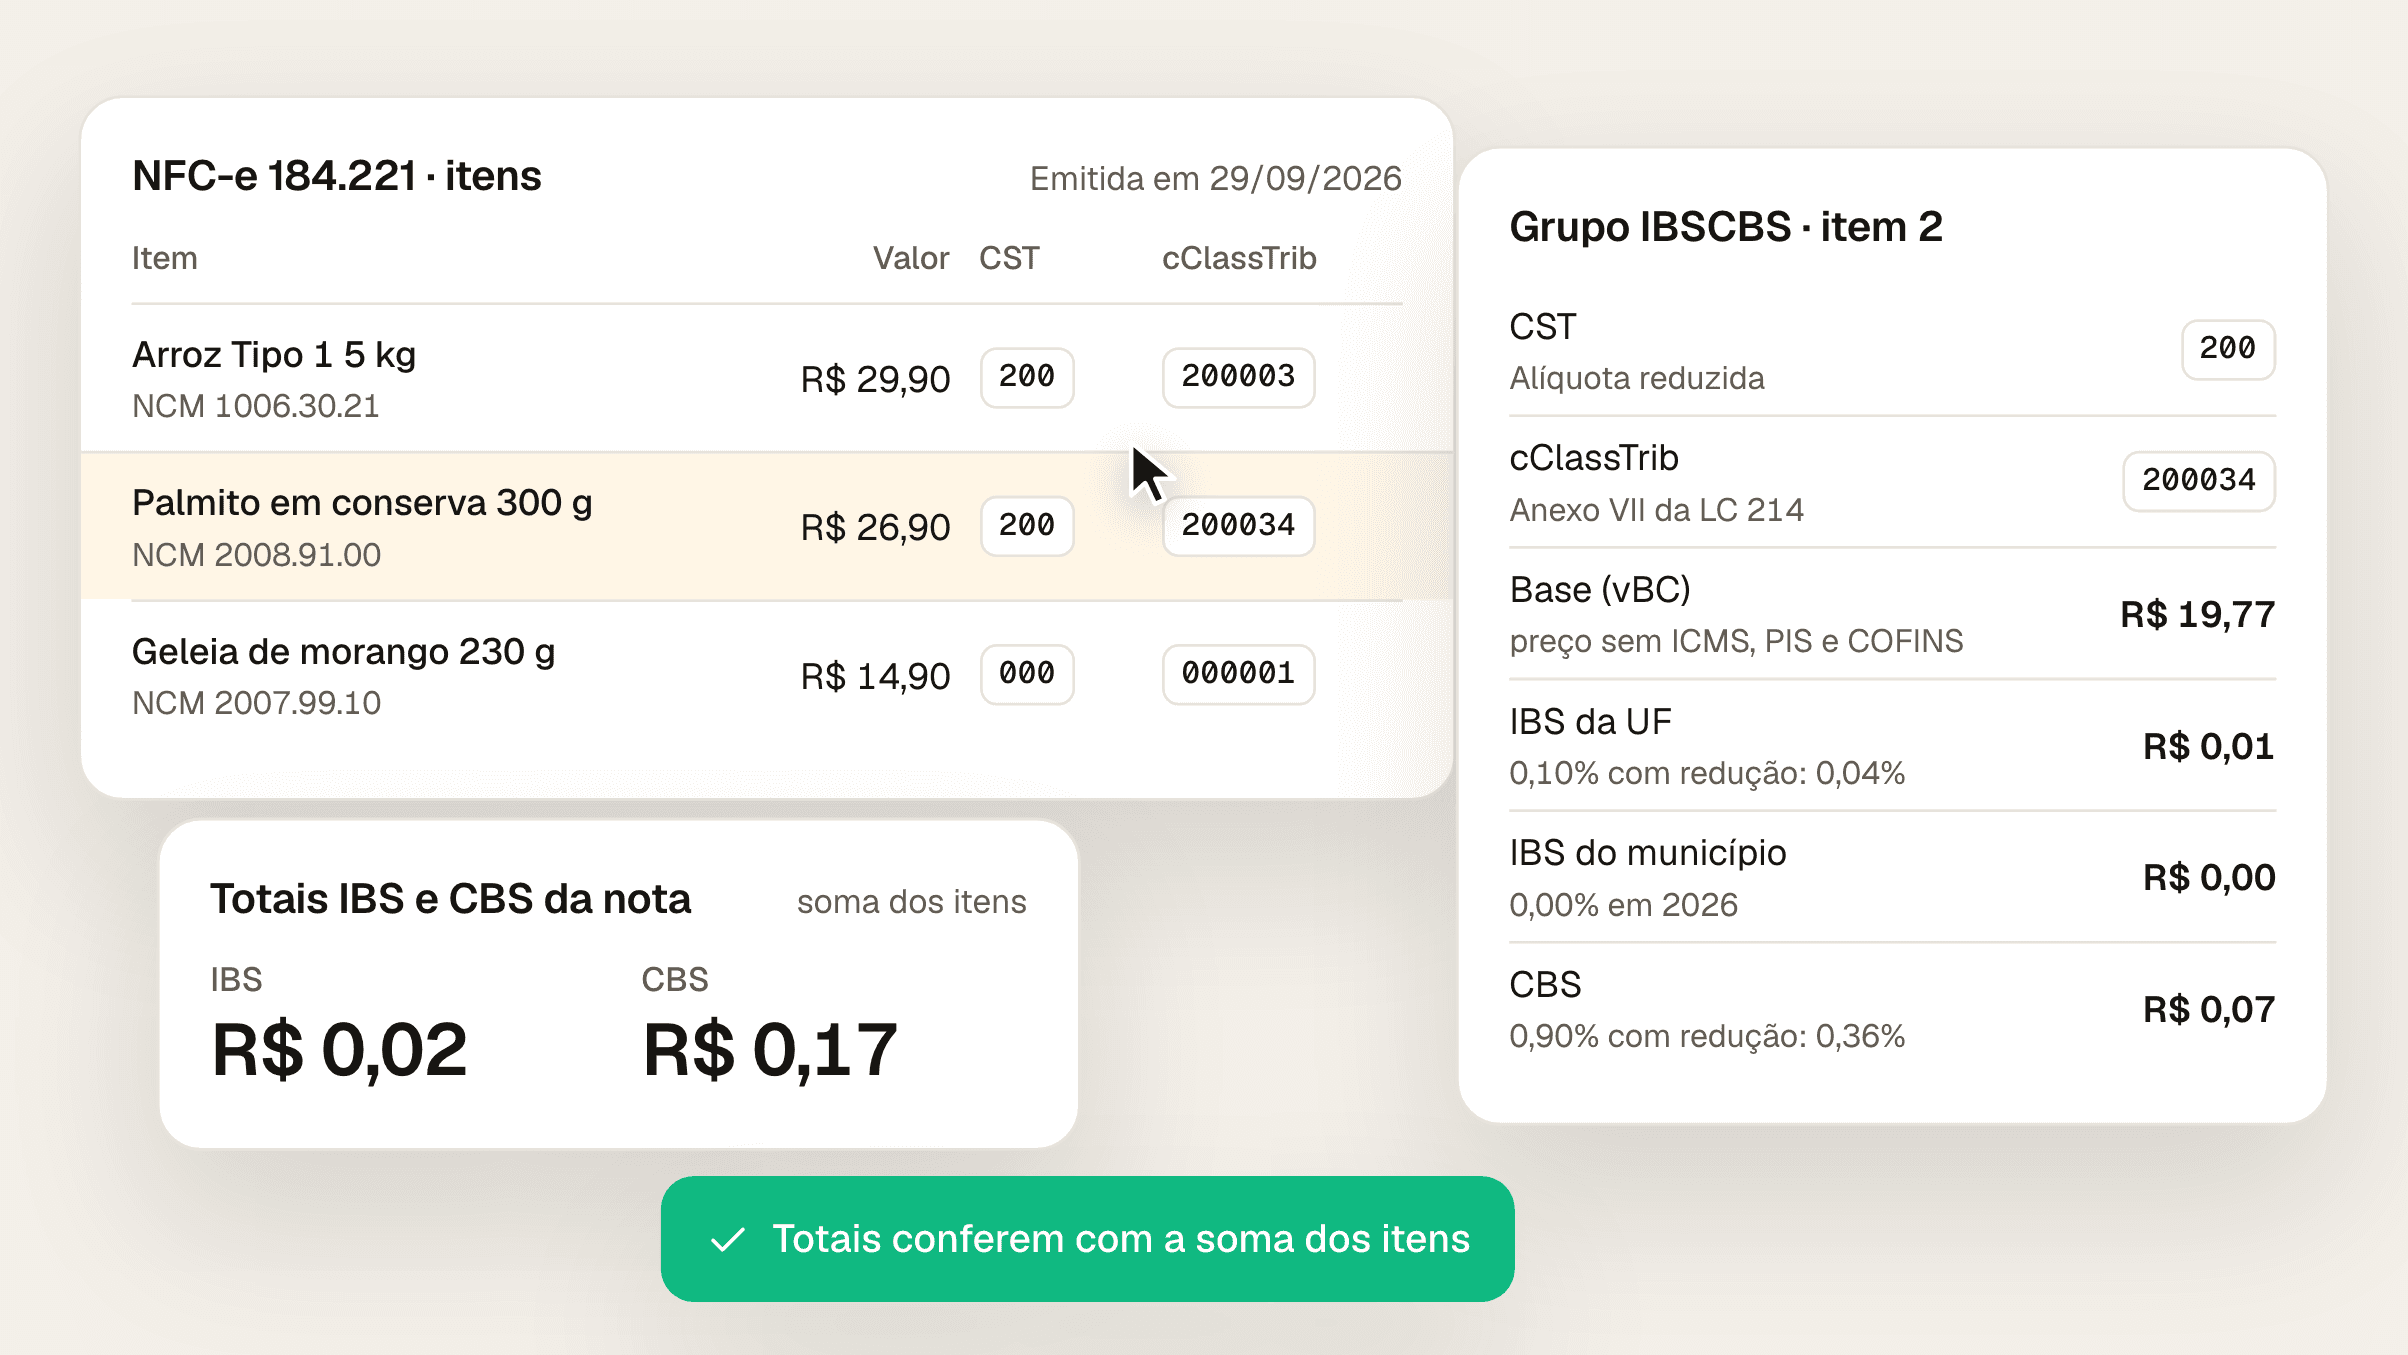
IBS e CBS na nota fiscal: o que a NF-e e a NFC-e do supermercado precisam trazer
Desde 3/8/2026, NF-e e NFC-e de quem está fora do Simples levam IBS e CBS em cada item. Os campos, a conta de um cupom e o que ainda não se paga.
9 min
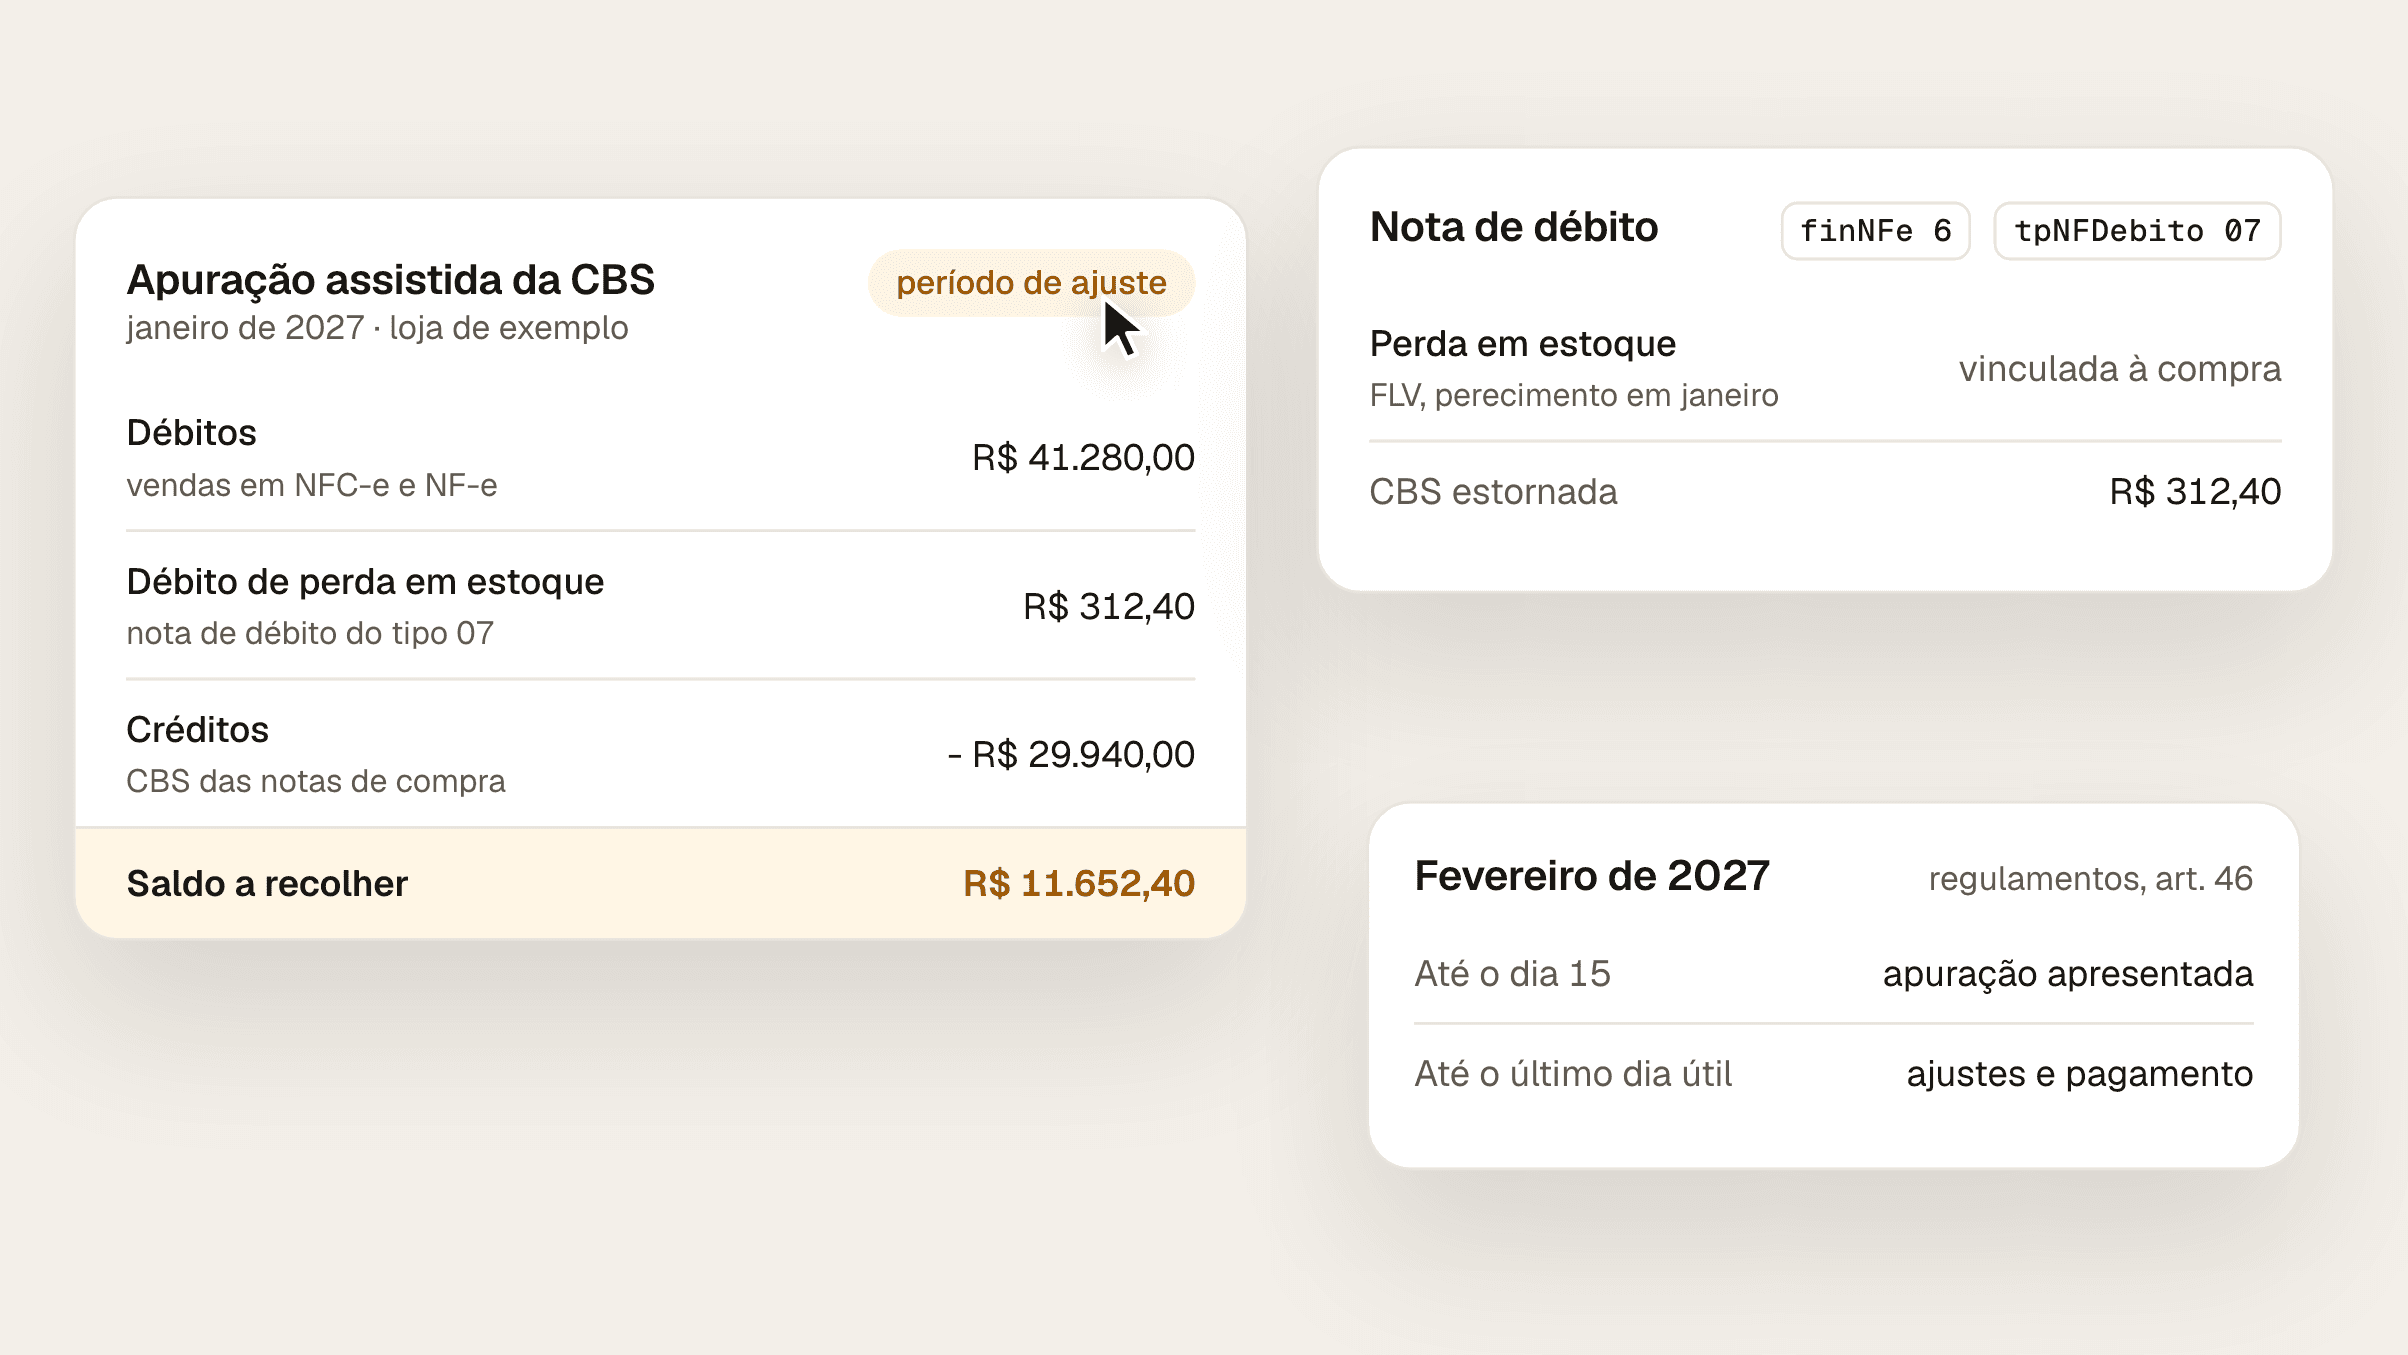
A apuração assistida é a apuração do IBS e da CBS que o fisco monta para a empresa a partir das notas fiscais eletrônicas: os débitos das vendas, os créditos das compras e o que já foi pago. A Receita Federal apresenta a da CBS e o Comitê Gestor do IBS, a do IBS, até o dia 15 do mês seguinte. A empresa confere, ajusta o que for preciso e paga o saldo até o último dia útil do mês seguinte. Se não se manifestar até lá, o saldo apresentado é presumido correto e a dívida fica constituída. Em 2026, a plataforma da CBS funciona como teste, sem pagamento; o sistema definitivo começa em 2027.
A lei manda calcular o saldo com base nos documentos fiscais eletrônicos, nas informações de extinção dos débitos (pagamento, split payment, recolhimento pelo adquirente e compensação com créditos) e em outras informações do contribuinte (LC 214, art. 46, § 1º, e art. 27). Para um supermercado, a conta fica assim:
Conta | De onde vem | O que a loja confere |
|---|---|---|
Débitos | NFC-e e NF-e de venda | CST, cClassTrib e alíquota de cada item |
Créditos | NF-e de compra | IBS e CBS destacados pelo fornecedor |
Estorno de crédito | Nota de débito de perda em estoque | Quebra, perecimento, furto e roubo |
Pagamentos | Split payment, recolhimento pelo adquirente e guia | O que já foi recolhido |
O manual da Plataforma da CBS diz que a apuração assistida recebe os dados como foram informados nos documentos fiscais. Um cClassTrib errado no cadastro vira débito errado no mês, item por item. O post CST do IBS e da CBS mostra como conferir o código de cada produto.
No crédito, vale o art. 47 da LC 214: é o IBS e a CBS destacados na nota de compra, apropriados quando o débito do fornecedor foi extinto. Enquanto o split payment e o recolhimento pelo adquirente não estiverem implantados, a extinção não é exigida, mas o crédito depende de a nota de compra trazer os valores corretos (art. 48).
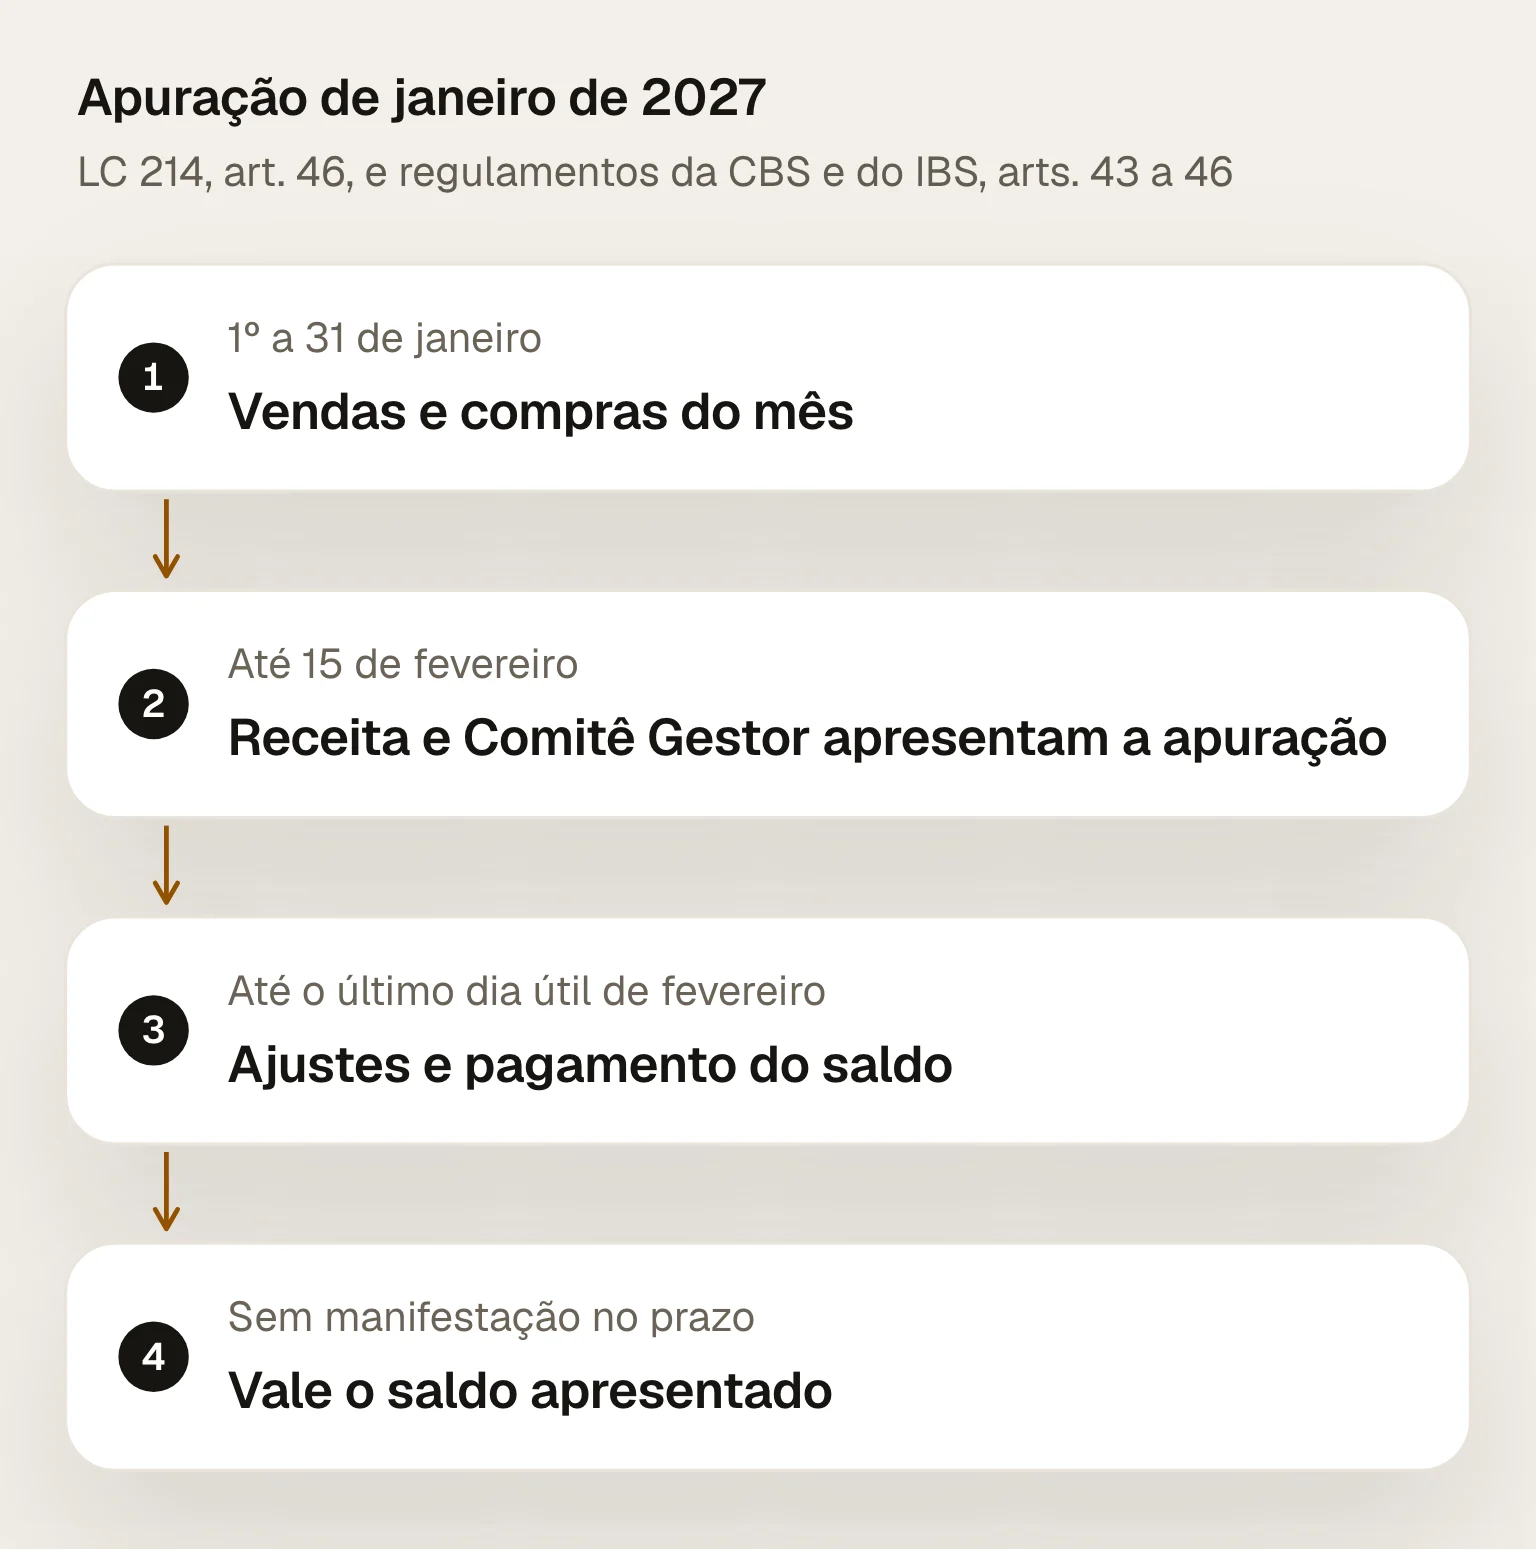
Os regulamentos da CBS e do IBS trazem o mesmo calendário (Decreto 12.955/2026 e Resolução CGIBS nº 6/2026, arts. 43 a 46). Para o mês de janeiro de 2027:
1º a 31 de janeiro: vendas e compras do período de apuração, que é mensal.
Até 15 de fevereiro: a Receita apresenta a apuração assistida da CBS e o Comitê Gestor, a do IBS. Quem entrega a Declaração de Regimes Específicos (DeRE) recebe até o dia 20.
Até o último dia útil de fevereiro: prazo para os ajustes e para pagar o saldo a recolher.
Sem manifestação até esse dia: o saldo apresentado é presumido correto e o crédito tributário fica constituído.
O último dia útil segue o calendário do município da matriz, com os feriados nacionais, estaduais e municipais (art. 45, parágrafo único, dos dois regulamentos).
O saldo apresentado passa a valer. Confirmar ou ajustar a apuração assistida é confissão de dívida, e a falta de manifestação no prazo tem o mesmo efeito: presume-se correto o saldo e o crédito tributário fica constituído (LC 214, art. 46, §§ 3º e 4º). Depois de apresentada, a apuração assistida é de uso obrigatório: a empresa só apura por ajustes sobre ela (art. 46, § 2º, dos regulamentos). E a conferência não encerra o assunto, porque o fisco pode lançar de ofício diferenças que encontrar depois (LC 214, art. 46, § 7º).
Os ajustes do saldo são feitos com a emissão de documento fiscal, como as notas de débito e de crédito (art. 44, § 1º, dos regulamentos). Se o saldo apresentado não contemplar todos os ajustes, a empresa emite a guia de pagamento com a correção (art. 46, § 5º, dos regulamentos).
O cupom vira declaração. O que sai na NFC-e entra no débito do mês, e a correção passa a ser um ajuste com nota.
A nota de compra decide o crédito. Nota de fornecedor com IBS e CBS errados pede conferência na entrada, antes do fechamento do mês.
A quebra vira nota. O crédito da mercadoria que perece, se perde, é furtada ou roubada tem de ser estornado com um documento fiscal vinculado à nota de compra, com o IBS e a CBS do item; quando não dá para saber de qual compra veio, vale a compra mais recente (LC 214, art. 47, § 6º; art. 48 dos regulamentos). Na NF-e, é a nota de débito do tipo perda em estoque (finalidade 6, código 07 do campo tpNFDebito, na NT 2025.002-RTC). Na apuração assistida, ela entra como débito da loja, e o ambiente de teste da CBS a processa desde maio de 2026. A quebra de açougue, FLV e padaria passa a gerar essa nota.
O prazo fica curto. Entre o dia 15 e o último dia útil do mês, a loja confere, ajusta e paga.
Sim, para a CBS. A Receita mantém a Plataforma da CBS em ambiente beta de 13 de janeiro a dezembro de 2026, em caráter de simulação, no endereço consumo.tributos.gov.br. As notas reais emitidas pela empresa entram sozinhas, e a tela mostra os débitos processados; pagamentos e ressarcimentos são só simulados.
O acesso é pela conta gov.br, em nome do CNPJ: com certificado e-CNPJ, pelo responsável pelo CNPJ ou por procurador. O mesmo manual avisa que, no teste, notas de cancelamento e de devolução ainda não entram na apuração, e que a conta de créditos fica vazia, porque em 2026 não há pagamento de débito. Para o ERP, há uma API de consulta dos débitos da CBS do mês, com duas consultas por dia por CNPJ.
Para quem está no Simples, a lei prevê o equivalente no PGDAS-D: a declaração assistida, que também vale como confissão de dívida quando confirmada ou ajustada (LC 123, art. 25, §§ 6º a 8º, na redação da LC 214). O post IBS e CBS no Simples Nacional mostra o que muda para essas empresas em 2027.
O Fiscal Pack confere o cadastro do catálogo contra a lei, com o CST, o cClassTrib e a alíquota de cada produto, que é o que o cupom leva para a apuração assistida. Também lê as notas de compra e mostra o crédito de cada fornecedor. A nota de estorno de perda continua sendo emitida pelo ERP.
Para ver em qual anexo da LC 214 cai um produto, e com isso a alíquota efetiva que o cupom deve levar, digite o NCM no Simulador da Reforma. Ele mostra o anexo, a alíquota efetiva e o imposto do mês em 2026 e no regime pleno, este como estimativa, sem custo e sem cadastro. Para conferir o catálogo inteiro, solicite o diagnóstico da loja, sem custo.
Consultadas em 29/09/2026.
Lei Complementar 214/2025: arts. 27 e 43 a 48.
Decreto 12.955/2026, regulamento da CBS: arts. 43 a 46 e 48.
Resolução CGIBS nº 6/2026, regulamento do IBS: arts. 43 a 46 e 48.
Manual Plataforma CBS, versão de maio de 2026, Receita Federal: ambiente beta, dados dos documentos, contas da apuração assistida, nota de débito de perda em estoque e API.
Nota Técnica 2025.002-RTC v1.51, Portal da NF-e: finalidade nota de débito e campo tpNFDebito.
Lei Complementar 123/2006: art. 25, §§ 6º a 8º, na redação da LC 214/2025.
A gente corrige o cadastro, confere a apuração antes de você pagar e mostra onde o resultado está escondido. Você continua no sistema que já usa, sem mudar a rotina da loja.
Desde 3/8/2026, NF-e e NFC-e de quem está fora do Simples levam IBS e CBS em cada item. Os campos, a conta de um cupom e o que ainda não se paga.
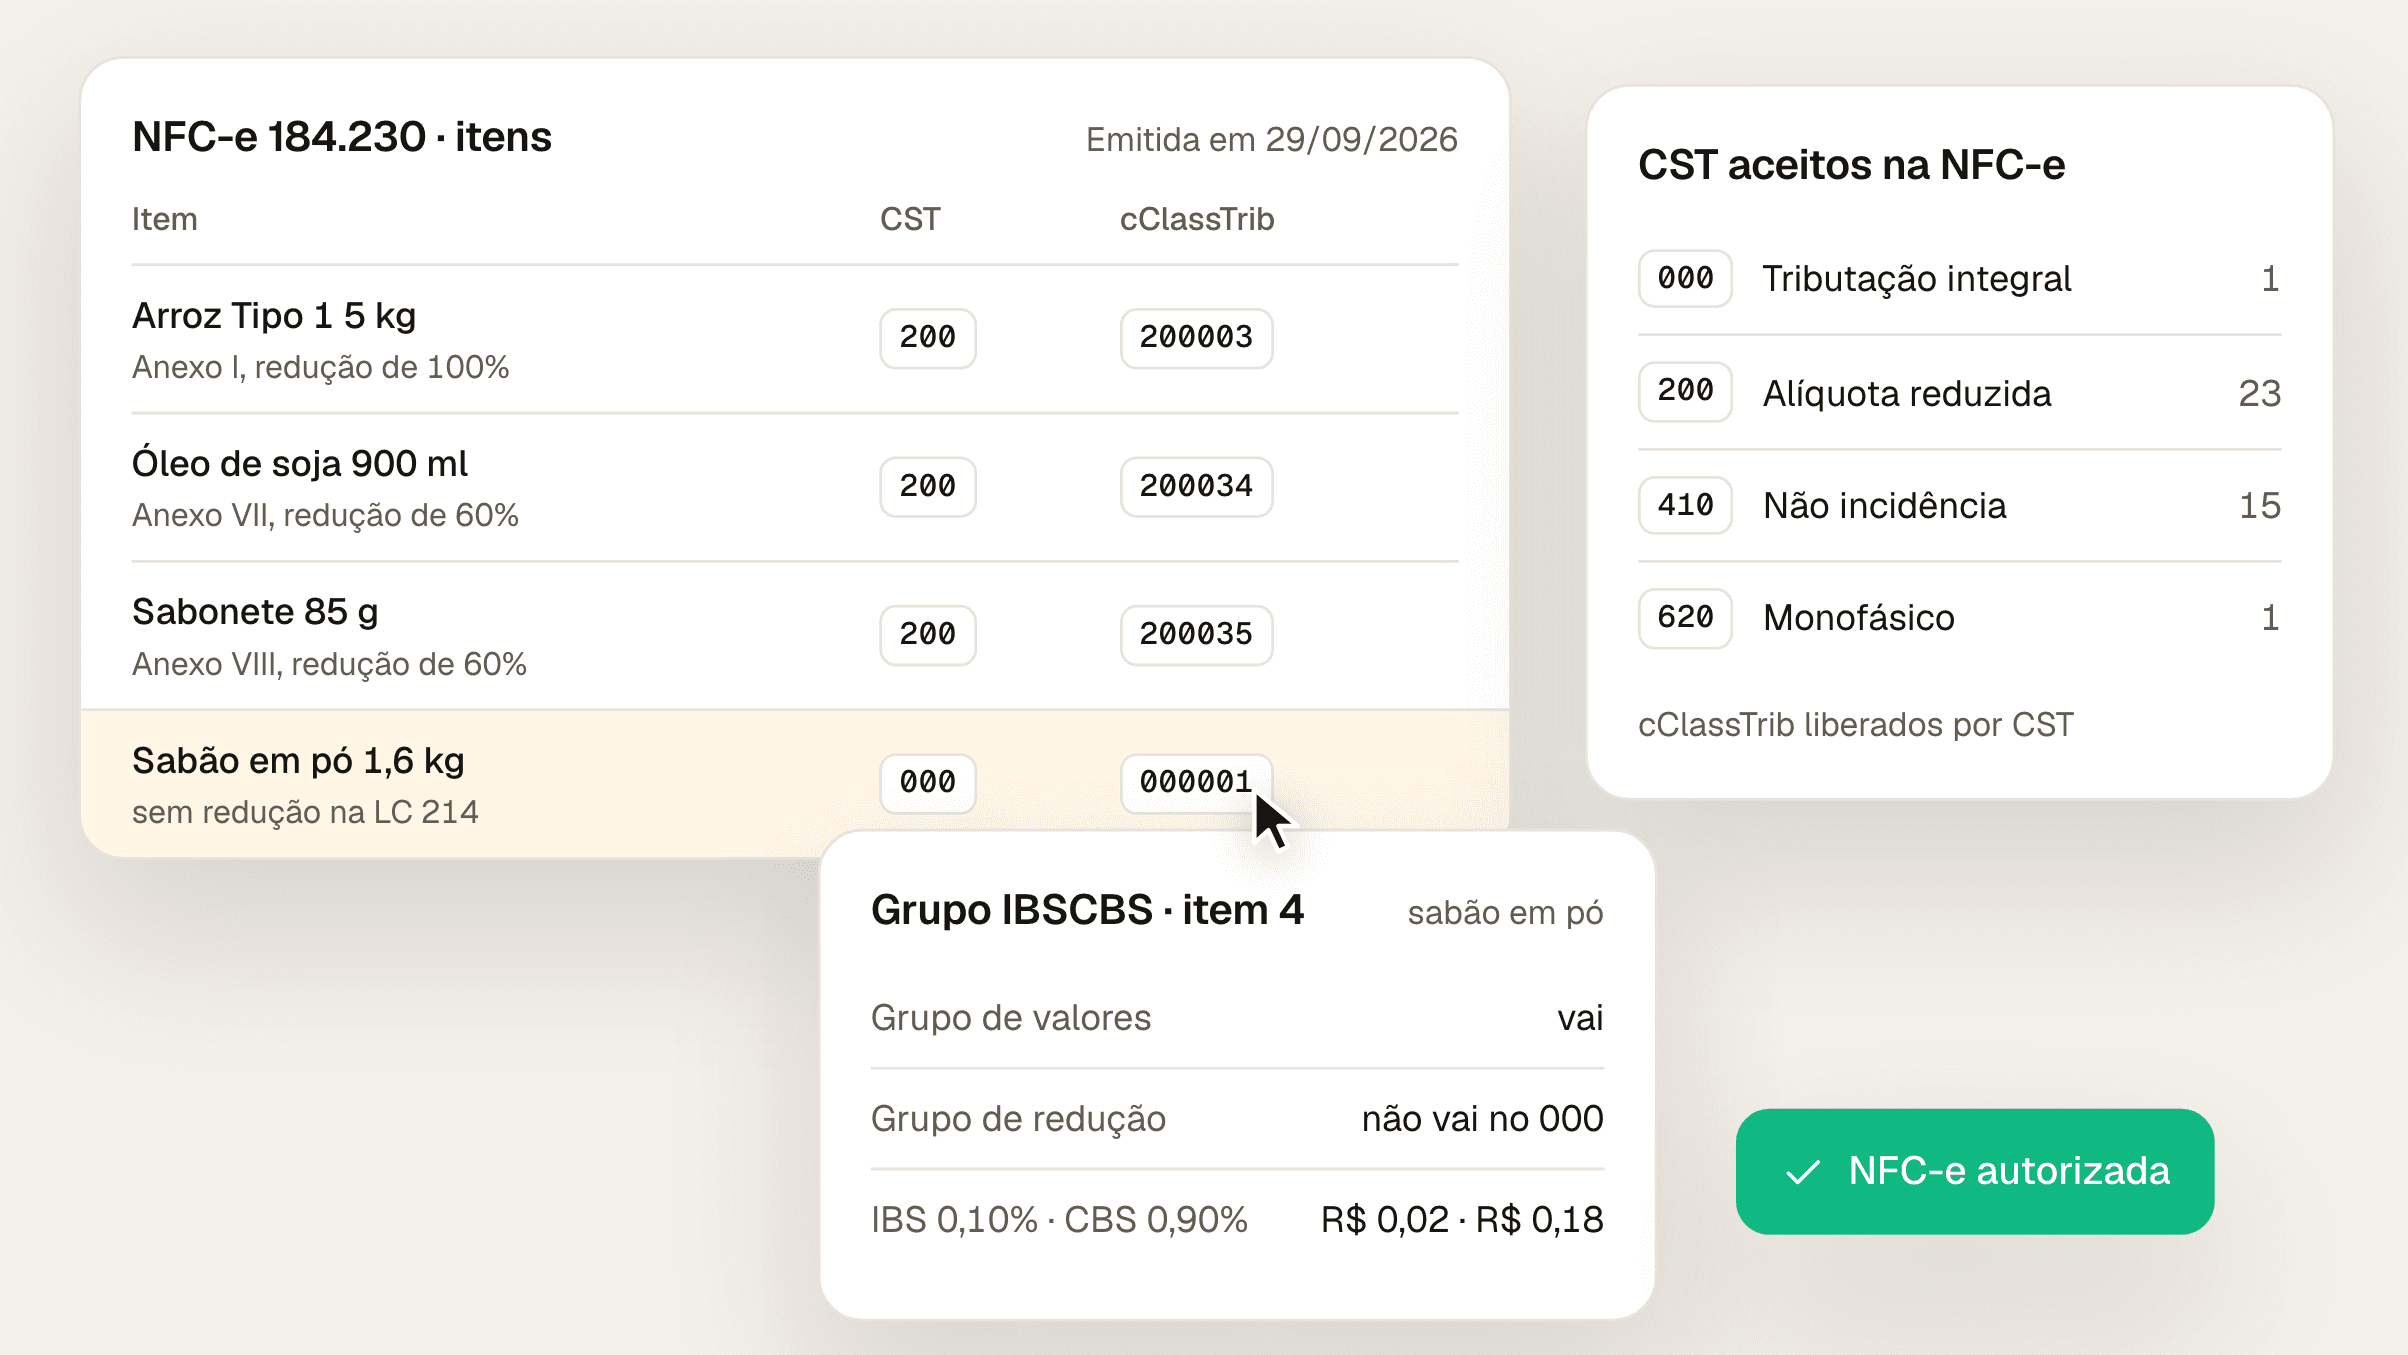
A tabela oficial tem 18 CST do IBS e da CBS, mas a NFC-e só aceita códigos de quatro deles. Veja quais o supermercado usa e o que cada um exige na nota.
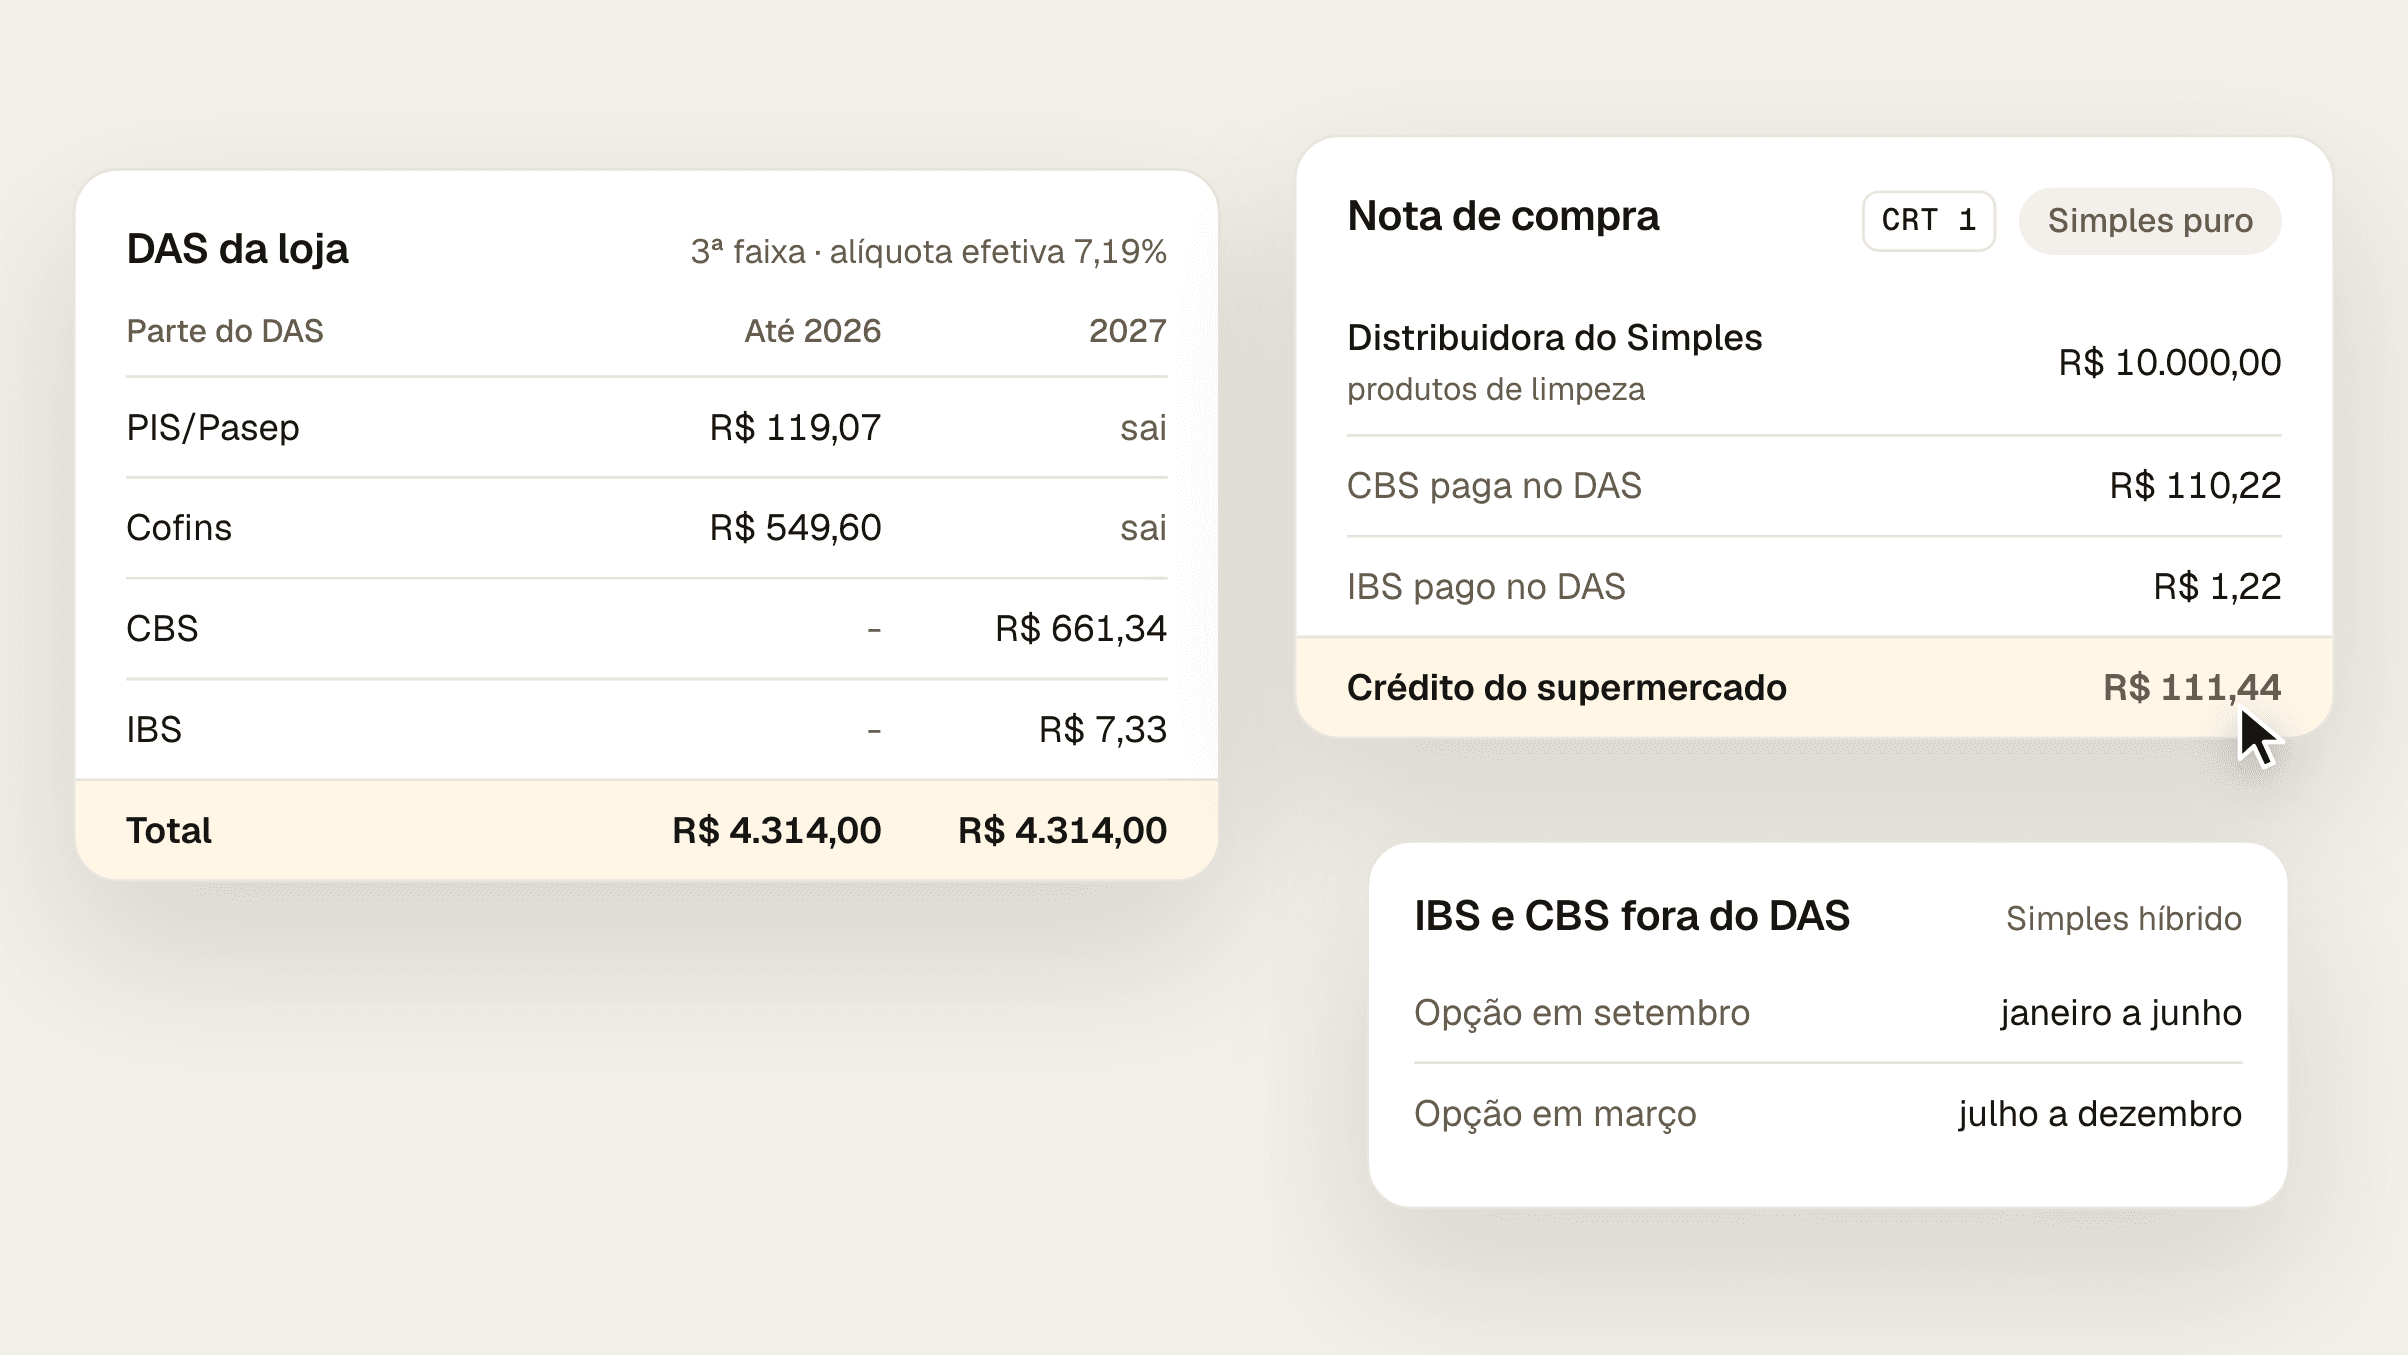
Em 2027 a CBS e o IBS entram no DAS no lugar do PIS e da COFINS, sem mudar a alíquota do comércio. Veja a opção pelo regime regular e o crédito de quem compra.
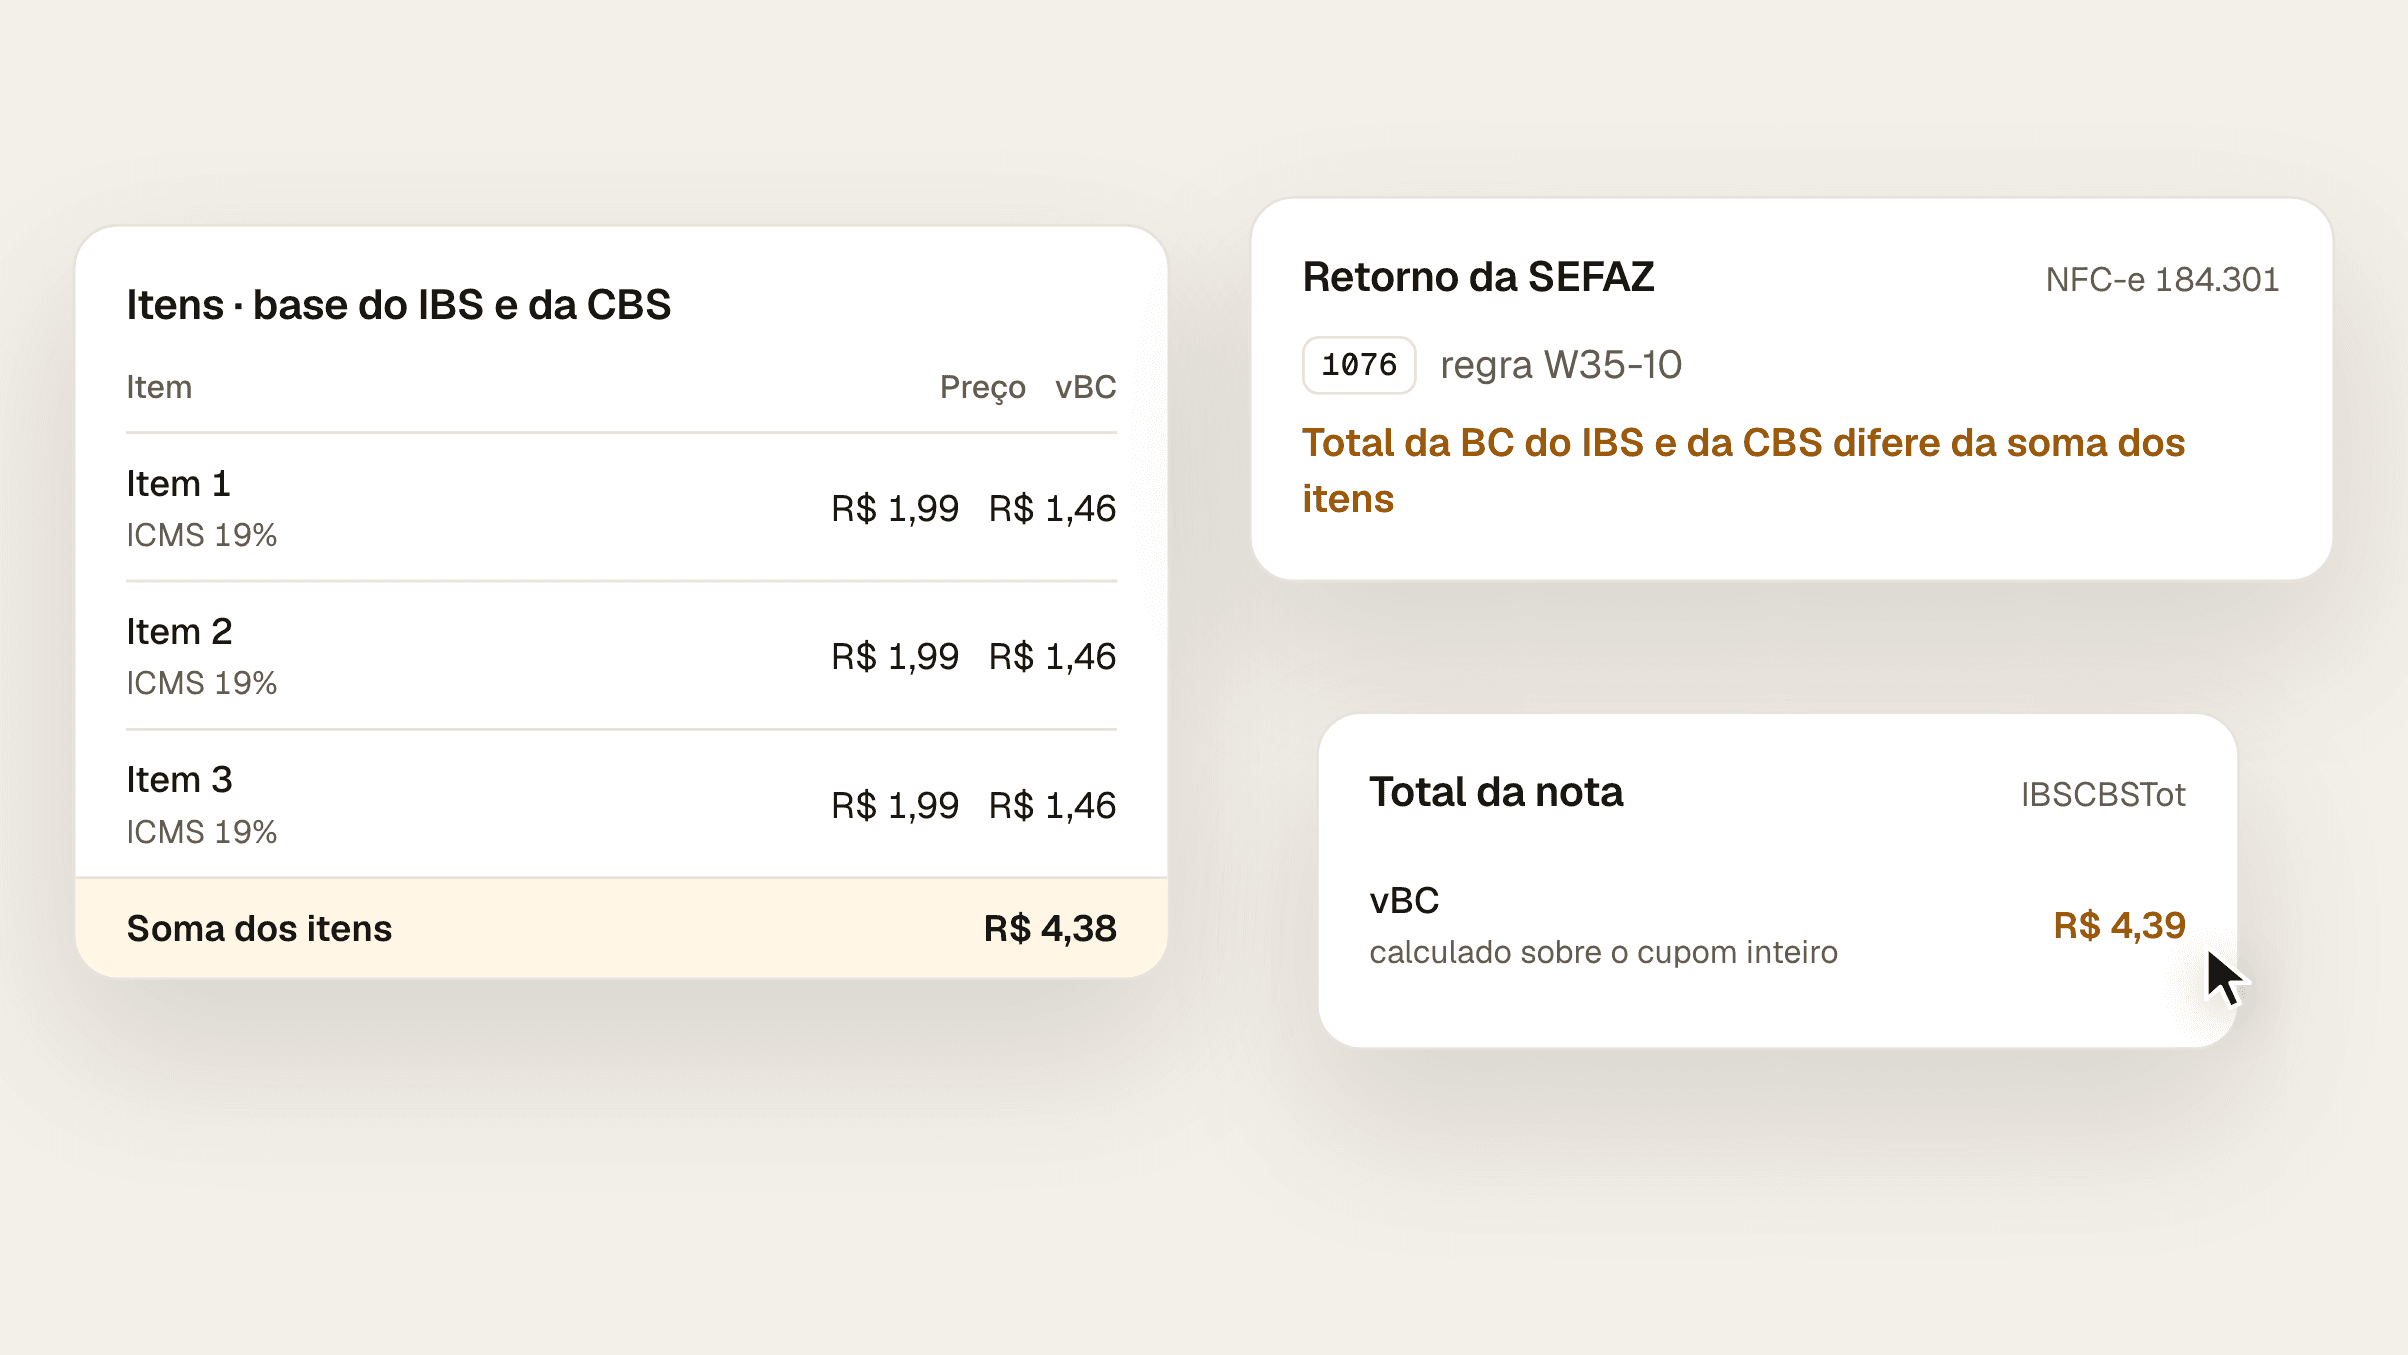
A 1076 diz que o total da base do IBS e da CBS não bate com a soma dos itens. Veja por que acontece, as outras rejeições por causa e o que muda em 2027.