Tabela cClassTrib: como achar o código certo de cada produto do supermercado
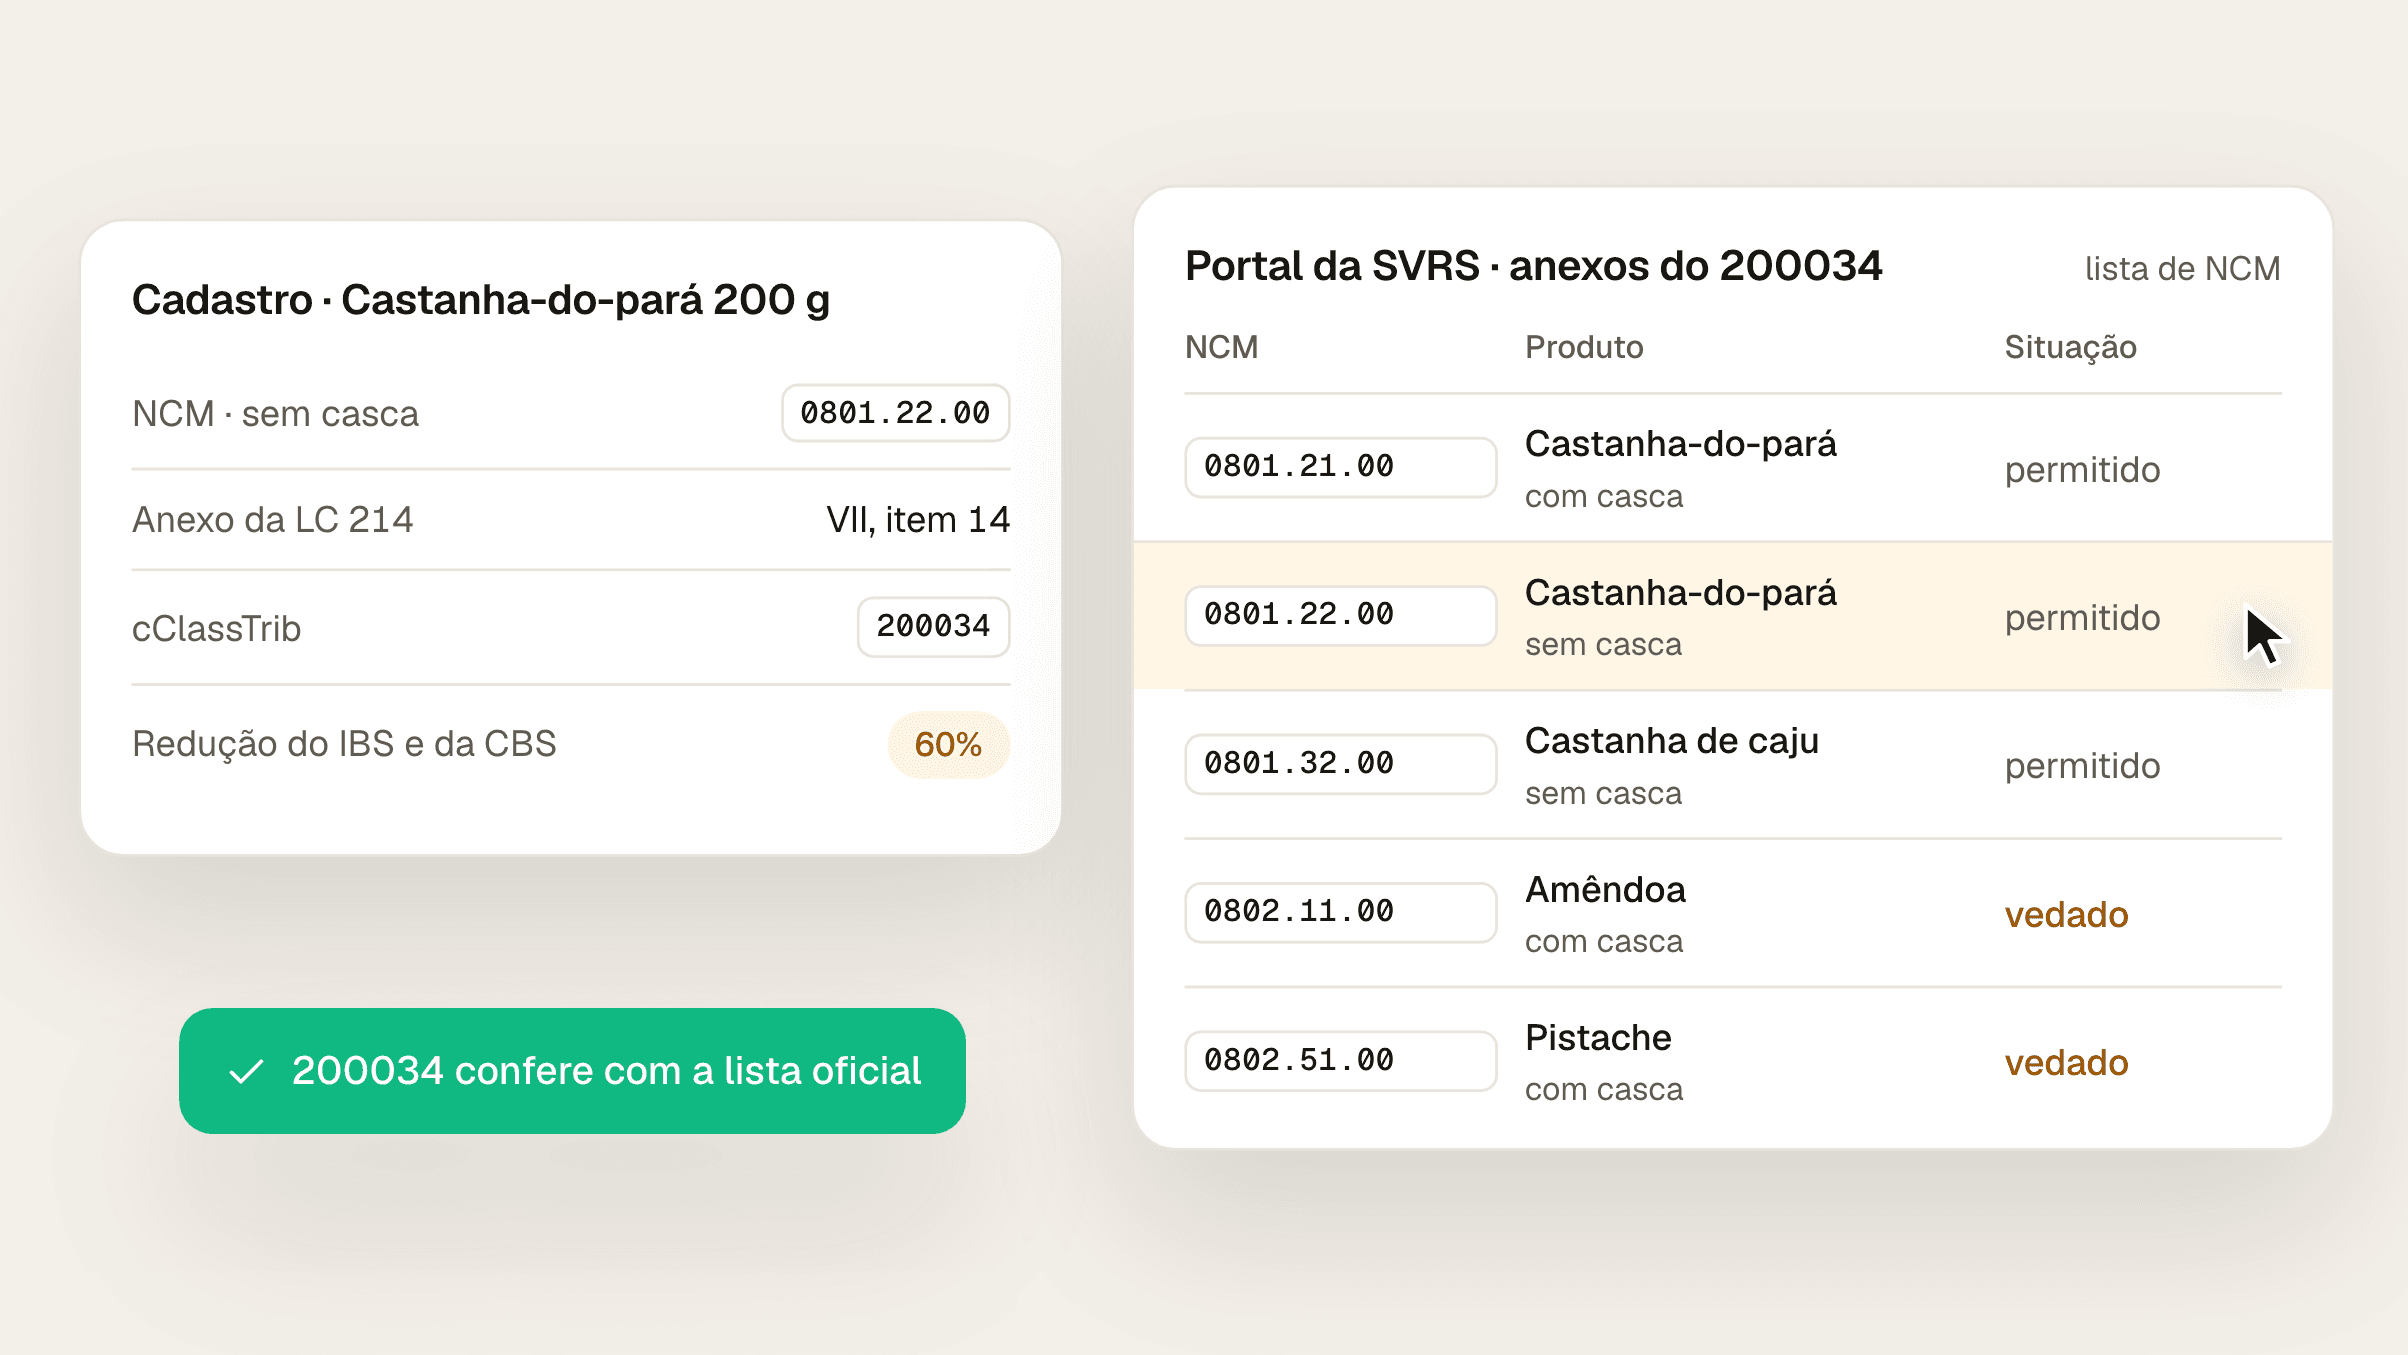
A tabela oficial tem 164 cClassTrib, mas a lista de NCM de cada código só aparece no portal da SVRS. Veja o caminho do NCM ao código, com produtos da gôndola.
8 min
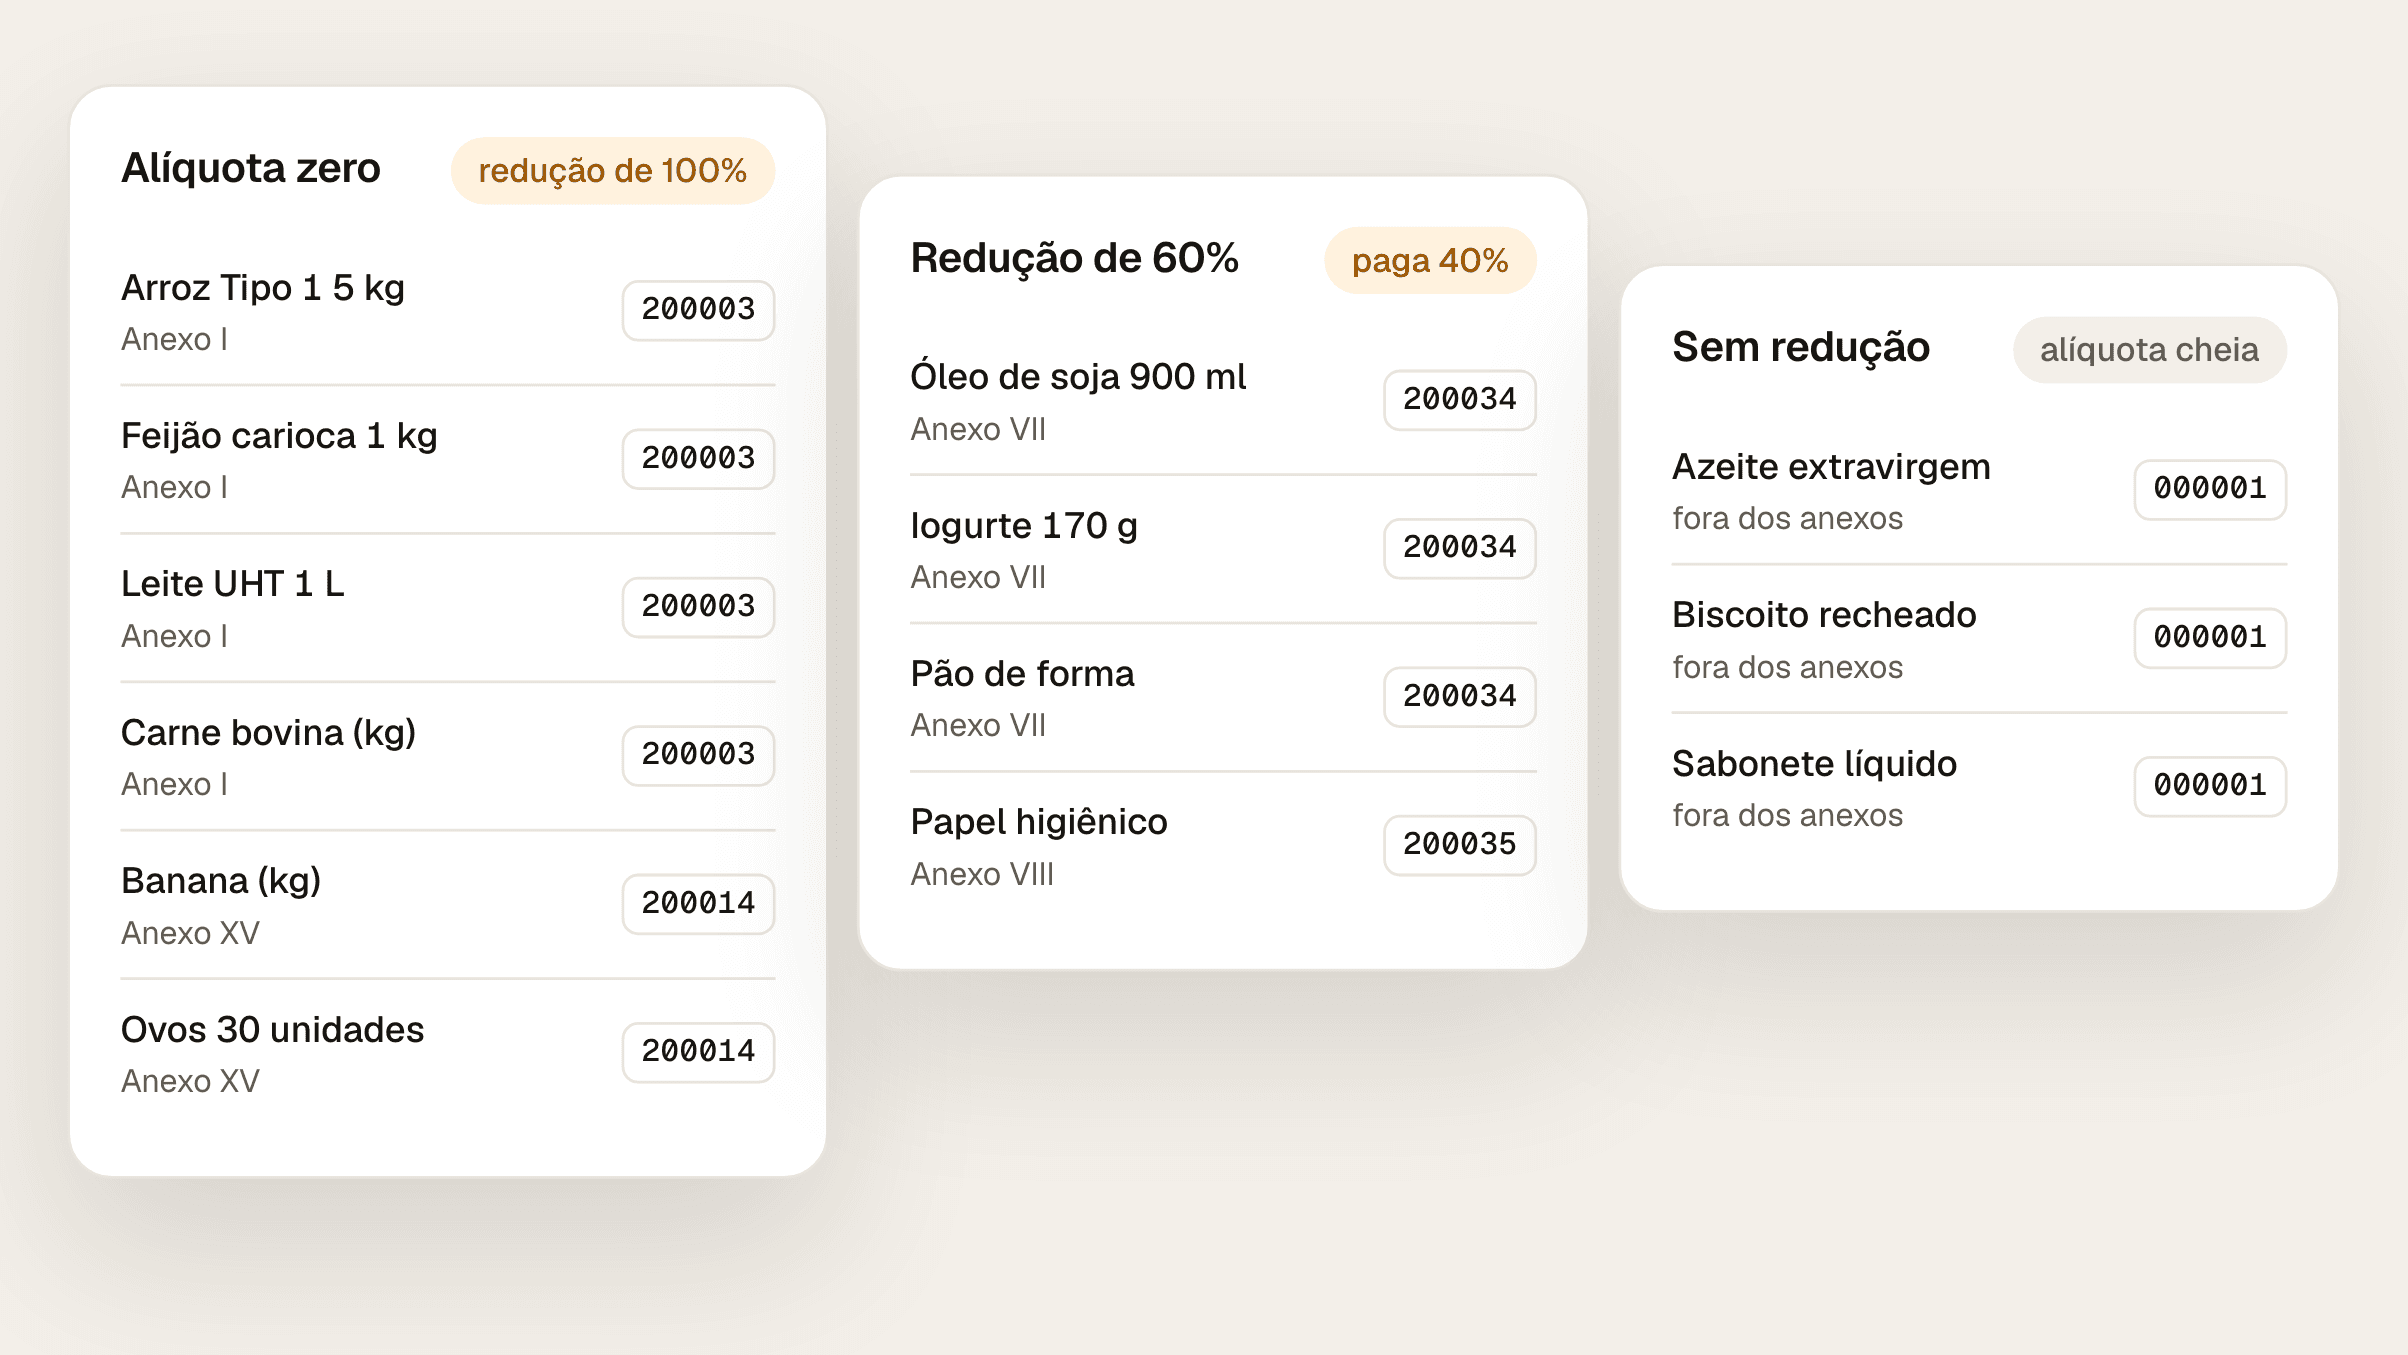
Na reforma tributária, a cesta básica nacional tem alíquota zero de IBS e CBS: são os 26 itens do Anexo I da LC 214, entre eles arroz, feijão, leite, carnes, peixes, queijos listados, café, açúcar, massas, farinhas e pão francês. Hortícolas, frutas frescas e ovos também têm alíquota zero, pelo Anexo XV. Uma segunda lista, o Anexo VII, tem redução de 60%: óleo de soja e outros óleos vegetais, iogurte e bebida láctea, pão de forma, sucos naturais, castanhas, crustáceos e mel. A alíquota zero é só do IBS e da CBS; o ICMS continua até 2032 e acaba em 2033.
Os do Anexo I da LC 214, pelo art. 125. No cadastro, eles saem com o cClassTrib 200003 (CST 200, redução de 100%):
Item | Produto | Códigos NCM |
|---|---|---|
1 | Arroz | 1006.20, 1006.30 e 1006.40.00 |
2 | Leite | 0401.10.10, 0401.10.90, 0401.20.10, 0401.20.90, 0401.40.10, 0401.50.10 |
3 | Leite em pó | 0402.10.10, 0402.10.90, 0402.21.10, 0402.21.20, 0402.29.10, 0402.29.20 |
4 | Fórmulas infantis | 1901.10.10, 1901.10.90, 2106.90.90 |
5 | Manteiga | 0405.10.00 |
6 | Margarina | 1517.10.00 |
7 | Feijões | 0713.33.19, 0713.33.29, 0713.33.99, 0713.35.90 |
8 | Café | 09.01 e 2101.1 |
9 | Óleo de babaçu | 1513.21.20 |
10 | Farinha de mandioca e tapioca | 1106.20.00 e 1903.00.00 |
11 | Farinha, grumos e sêmolas de milho | 1102.20.00 e 1103.13.00 |
12 | Grãos de milho | 1104.19.00 e 1104.23.00 |
13 | Farinha de trigo | 1101.00.10 |
14 | Açúcar | 1701.14.00 e 1701.99.00 |
15 | Massas alimentícias | 1902.1 |
16 | Pão francês e sua pré-mistura | 1905.90.90, 1901.20.10 e 1901.20.90 |
17 | Grãos de aveia | 1104.12.00 e 1104.22.00 |
18 | Farinha de aveia | 1102.90.00 |
19 | Carnes bovina, suína, ovina, caprina e de aves | Capítulo 02, com as exceções do anexo (como foie gras) |
20 | Peixes e carnes de peixes | 03.02, 03.03 e 03.04, com as espécies excluídas no anexo |
21 | Queijos listados | Mozarela, minas, prato, coalho, ricota, requeijão, provolone, parmesão, fresco e do reino |
22 | Sal iodado | 2501.00.20 e 2501.00.90 |
23 | Mate | 09.03 |
24 a 26 | Farinhas, massas e fórmulas para erros inatos do metabolismo | 1901.90.90, 1902.19.00, 2106.90.90 |
Pelo Anexo XV (art. 148), também têm alíquota zero, com o cClassTrib 200014: ovos (0407.2), hortícolas das posições 07.01 a 07.10 (fora cogumelos e trufas), raízes e tubérculos (07.14), frutas frescas, refrigeradas ou congeladas sem açúcar (08.03 a 08.11), cocos (0801.1) e plantas do capítulo 6.
Três grupos, todos com CST 200:
Alimentos do Anexo VII (art. 135, cClassTrib 200034): crustáceos (exceto lagosta e lagostim) e moluscos; leite fermentado, bebidas e compostos lácteos; mel; outras farinhas, grumos e grãos de cereais; amido de milho; óleos de soja, milho, canola e outros óleos vegetais (1507.90 e 15.08, 15.11 a 15.15); massas recheadas (1902.20.00) e as demais massas da 1902.30.00; sucos e polpas naturais sem açúcar; pão de forma (1905.90.10); extrato de tomate; frutas, hortícolas e castanhas regionais dos capítulos 7 e 8 que não estão nos Anexos I e XV; cereais e sementes oleaginosas dos capítulos 10 e 12; hortícolas só cozidos, sem sal (20.04, 20.05 e 2002.10.00); amendoim e castanhas só torrados, sem sal (2008.1).
Higiene e limpeza do Anexo VIII (art. 136, cClassTrib 200035): sabão de toucador (3401.11.90), creme dental (3306.10.00), escova de dentes, papel higiênico, água sanitária (3808.94.19), sabão em barra (3401.19.00) e fraldas (9619.00.00).
Produtos agropecuários, pesqueiros e extrativistas in natura (art. 137, cClassTrib 200036): o produto como está na natureza, sem industrialização e sem embalagem de apresentação.
Óleo de soja: está no Anexo VII, com 60%. No Anexo I, só o óleo de babaçu.
Azeite de oliva: não está em nenhum dos anexos de alimentos; vai com tributação cheia (000001).
Pão: o pão francês (1905.90.90) tem alíquota zero; o pão de forma (1905.90.10), 60%.
Leite: leite líquido e em pó dos códigos listados têm alíquota zero; iogurte e bebida láctea, 60%. Leite condensado não está nas listas.
Queijos: só os tipos listados no item 21 têm alíquota zero.
Sabonete: o de toucador em barra tem 60%; o líquido (3401.30.00) não está em nenhum anexo.
O post Tabela cClassTrib mostra como conferir cada NCM na lista oficial, com 22 produtos já classificados.
Não, e a diferença mexe no crédito. A lei diz que as alíquotas da cesta ficam "reduzidas a zero" (art. 125). Na isenção, os créditos das operações anteriores são anulados (art. 51); na alíquota zero, eles são mantidos (art. 52). Por isso a cesta sai na nota com CST 200 e redução de 100%, e não com o CST 400, de isenção.
Do lado da compra, a regra é a mesma para os dois casos: produto comprado com alíquota zero não dá crédito de IBS e CBS a quem compra (art. 49). A loja não tem crédito na compra do arroz, e também não precisa anular o crédito das despesas ligadas à venda dele.
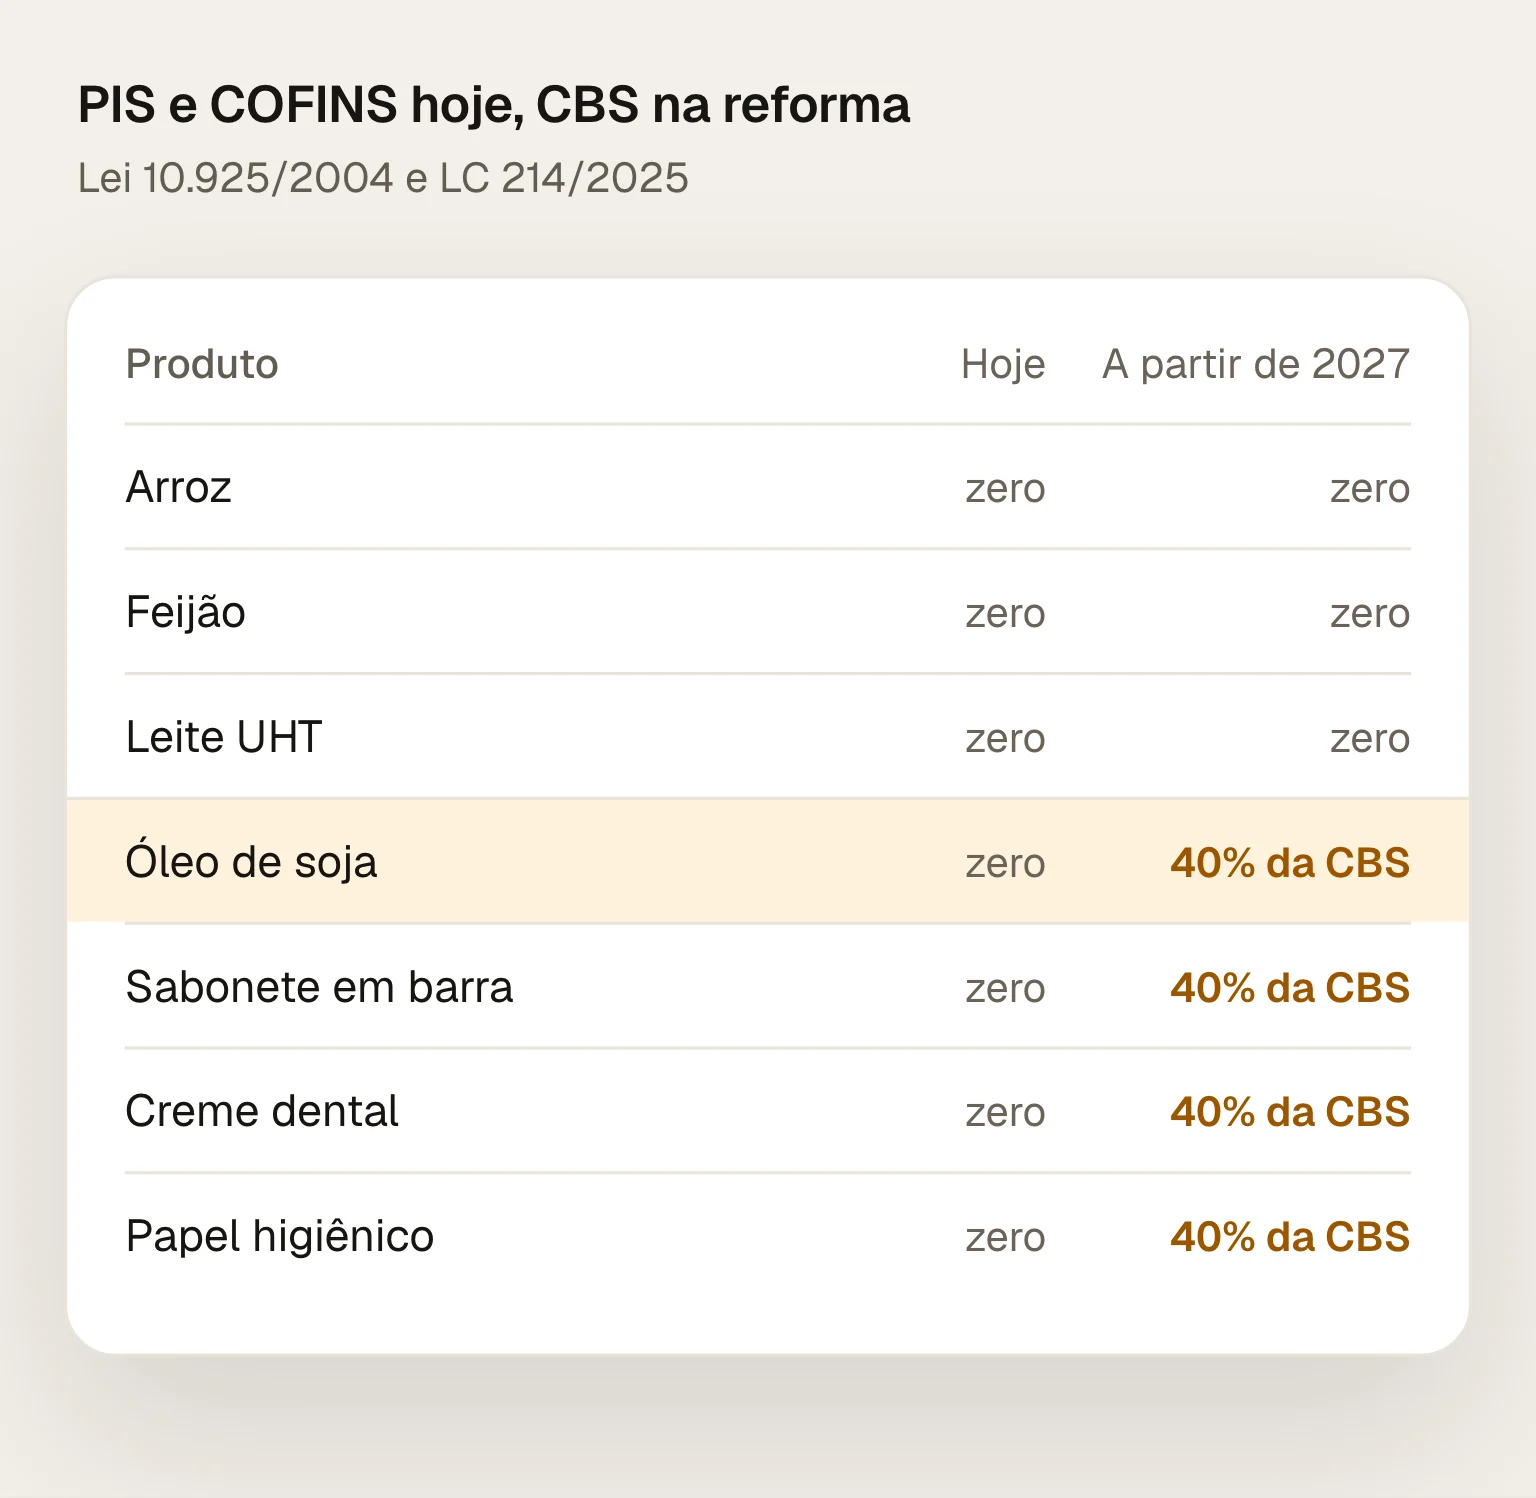
Para boa parte da cesta, nada: arroz, feijão, leite, queijos listados, massas, carnes, peixes, café, açúcar, manteiga e margarina já têm PIS e COFINS zero hoje (Lei 10.925/2004, art. 1º), e continuam com CBS zero.
Quatro produtos do dia a dia mudam de faixa: óleo de soja, sabonete de toucador em barra, creme dental e papel higiênico. Hoje eles têm PIS e COFINS zero (mesmo artigo, incisos XXIII, XXVI, XXVII e XXVIII); na reforma, ficam com redução de 60%, e não zero. A partir de 2027, quando a CBS passa a ser cobrada, esses itens pagam 40% da alíquota da CBS.
Não. Se um produto da cesta é vendido junto com outros, num kit, o benefício continua, desde que a nota traga o valor de cada item com redução (Decreto 12.955/2026 e Resolução CGIBS nº 6/2026, art. 199, § 3º).
A alíquota zero é só do IBS e da CBS. O ICMS continua, com as regras de cada estado, até 2032. De 2029 a 2032, as alíquotas do ICMS caem para 9/10, 8/10, 7/10 e 6/10 das atuais, e o imposto é extinto em 2033 (Emenda Constitucional 132/2023, que inclui os arts. 128 e 129 no ADCT).
Na prática, o IBS da cesta fica zero enquanto o ICMS sai aos poucos. Até 2032, o que a loja paga de imposto estadual na cesta continua sendo o ICMS.
Em 2026, as notas já trazem o grupo de IBS e CBS com as alíquotas de teste (0,1% e 0,9%), e a cesta sai com redução de 100%. Em 2027, a CBS passa a ser cobrada e o PIS e a COFINS são extintos; a cesta segue com CBS zero. O IBS, que em 2027 e 2028 tem alíquota de 0,05% estadual e 0,05% municipal, também sai zero na cesta (EC 132/2023, arts. 125 a 127 do ADCT). O post IBS e CBS na nota fiscal mostra como esses campos aparecem no cupom.
O Fiscal Pack confere o cadastro do catálogo contra a lei e aponta os produtos cujo cClassTrib não bate com o anexo da LC 214, com a regra e a correção proposta. Você decide campo a campo, e o ERP continua emitindo a nota.
Para ver em qual faixa cai um produto seu, digite o NCM no Simulador da Reforma. Ele mostra o anexo, a alíquota efetiva e o imposto do mês em 2026 e no regime pleno, este como estimativa, sem custo e sem cadastro. Para conferir o catálogo inteiro, solicite o diagnóstico da loja, sem custo.
Consultadas em 29/09/2026.
Lei Complementar 214/2025: arts. 49, 51, 52, 125, 135, 136, 137 e 148; Anexos I, VII, VIII e XV.
Emenda Constitucional 132/2023: arts. 125 a 129 do ADCT.
Lei 10.925/2004, art. 1º: PIS e COFINS zero hoje.
Decreto 12.955/2026 e Resolução CGIBS nº 6/2026: art. 199, § 3º.
Tabela de Classificação Tributária do IBS e da CBS, Portal da NF-e, publicada em 23/06/2026: cClassTrib 200003, 200014, 200034, 200035 e 200036.
A gente corrige o cadastro, confere a apuração antes de você pagar e mostra onde o resultado está escondido. Você continua no sistema que já usa, sem mudar a rotina da loja.
A tabela oficial tem 164 cClassTrib, mas a lista de NCM de cada código só aparece no portal da SVRS. Veja o caminho do NCM ao código, com produtos da gôndola.
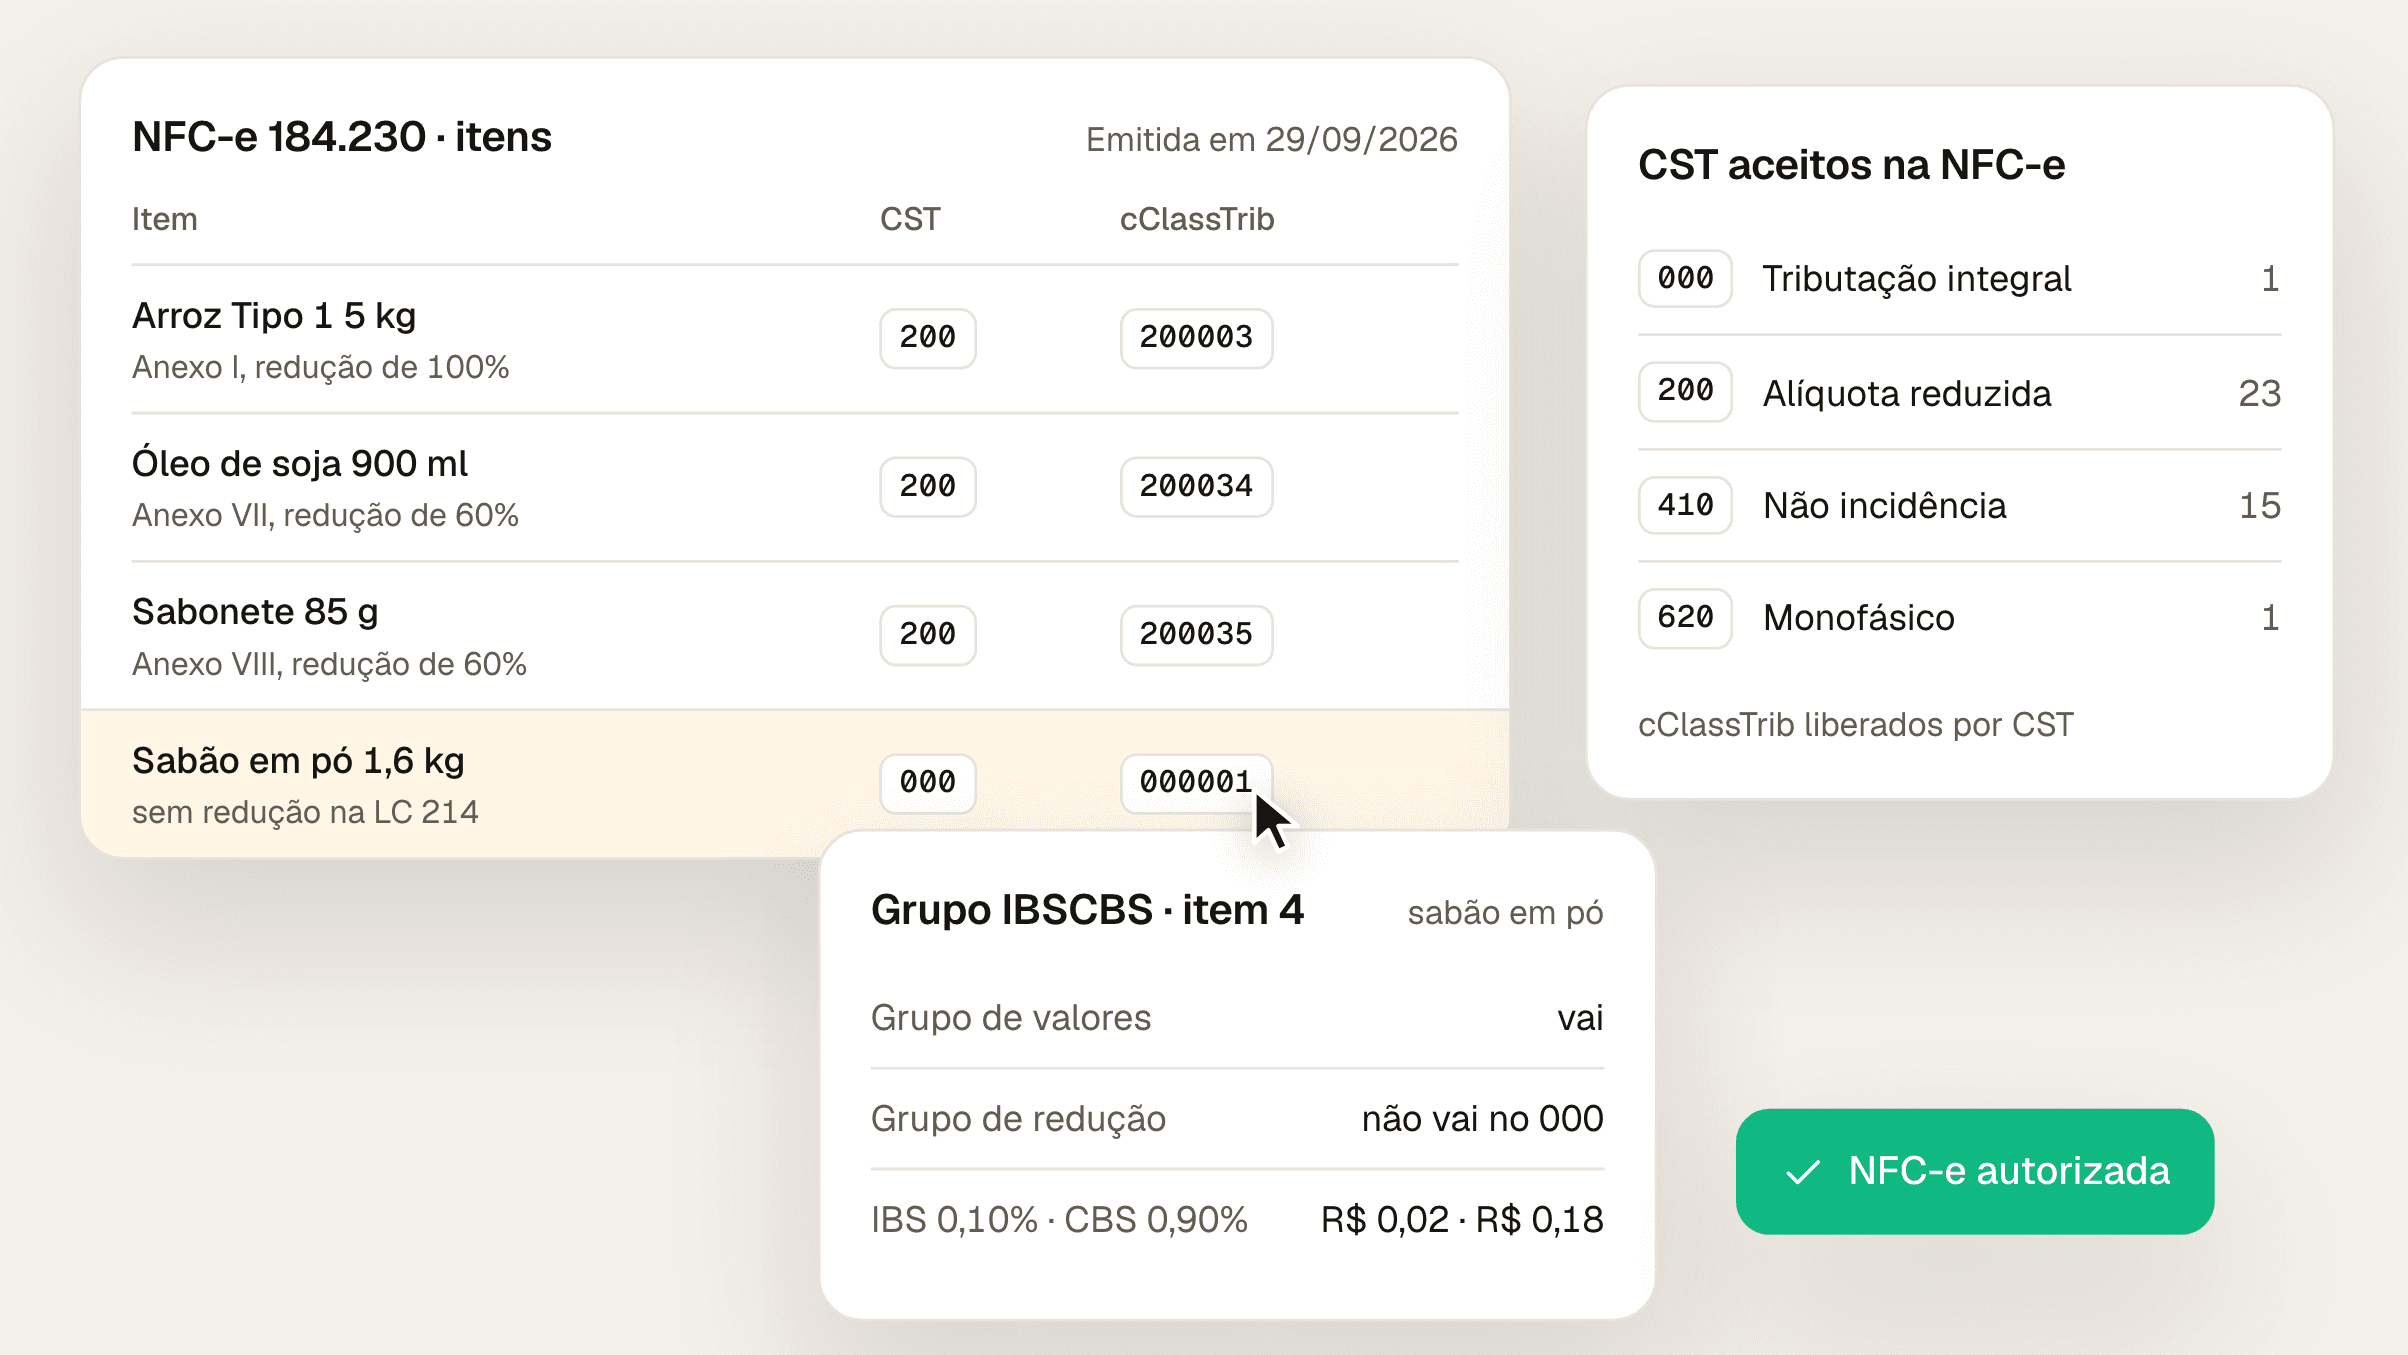
A tabela oficial tem 18 CST do IBS e da CBS, mas a NFC-e só aceita códigos de quatro deles. Veja quais o supermercado usa e o que cada um exige na nota.
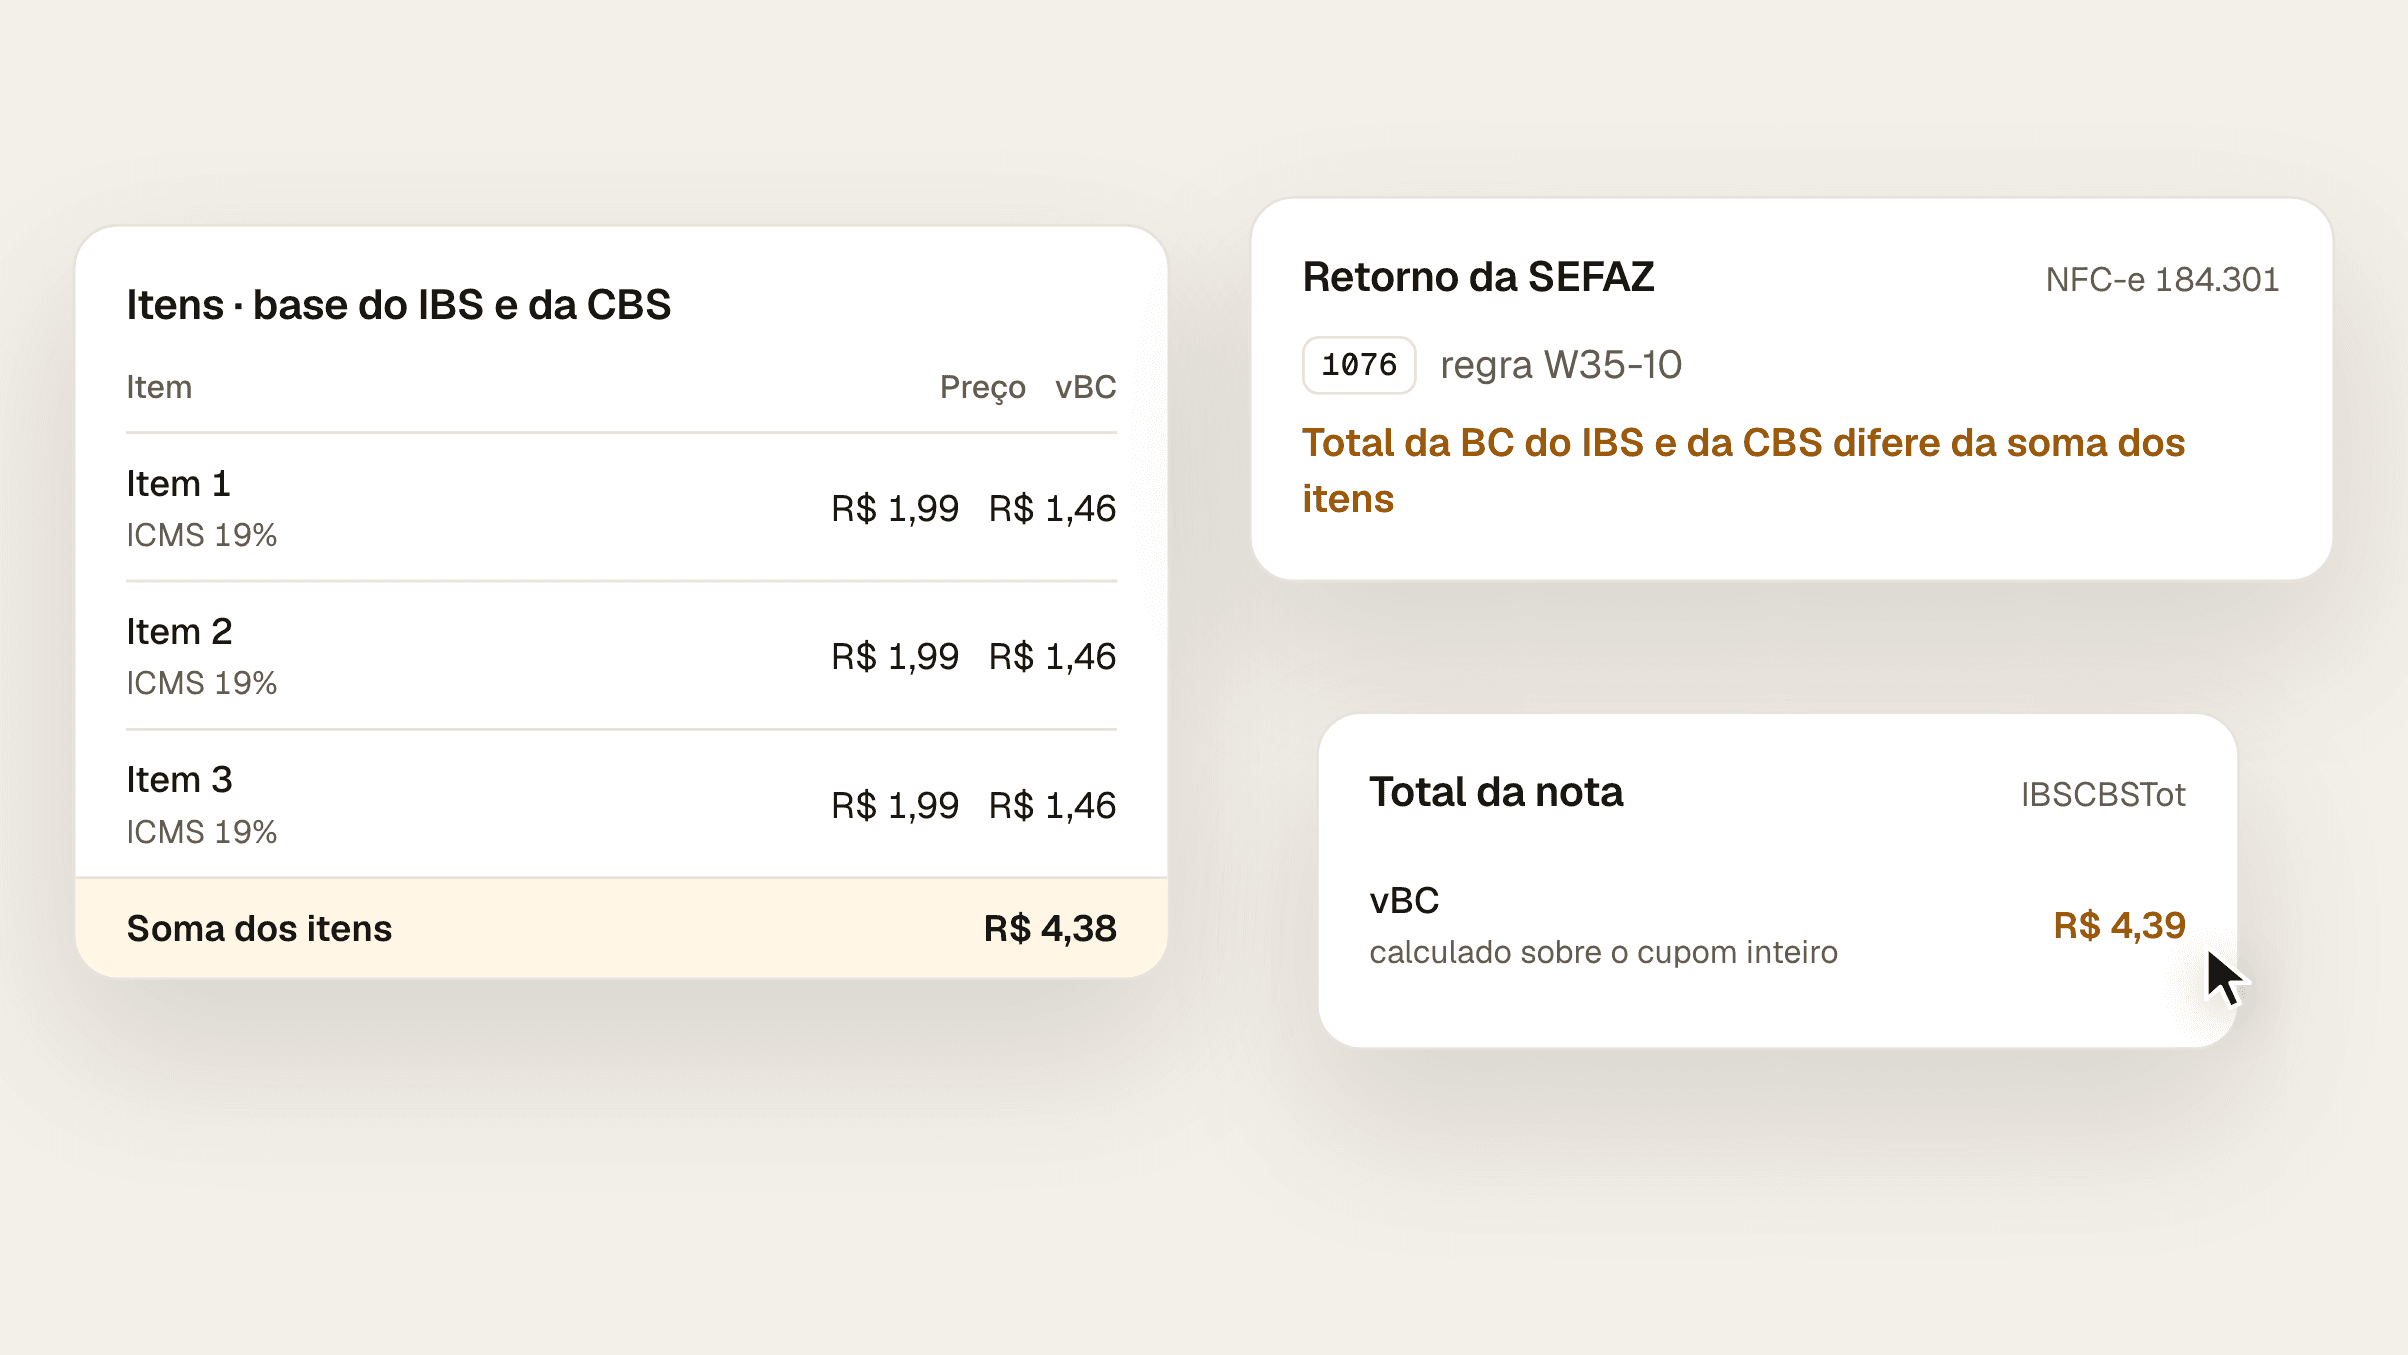
A 1076 diz que o total da base do IBS e da CBS não bate com a soma dos itens. Veja por que acontece, as outras rejeições por causa e o que muda em 2027.
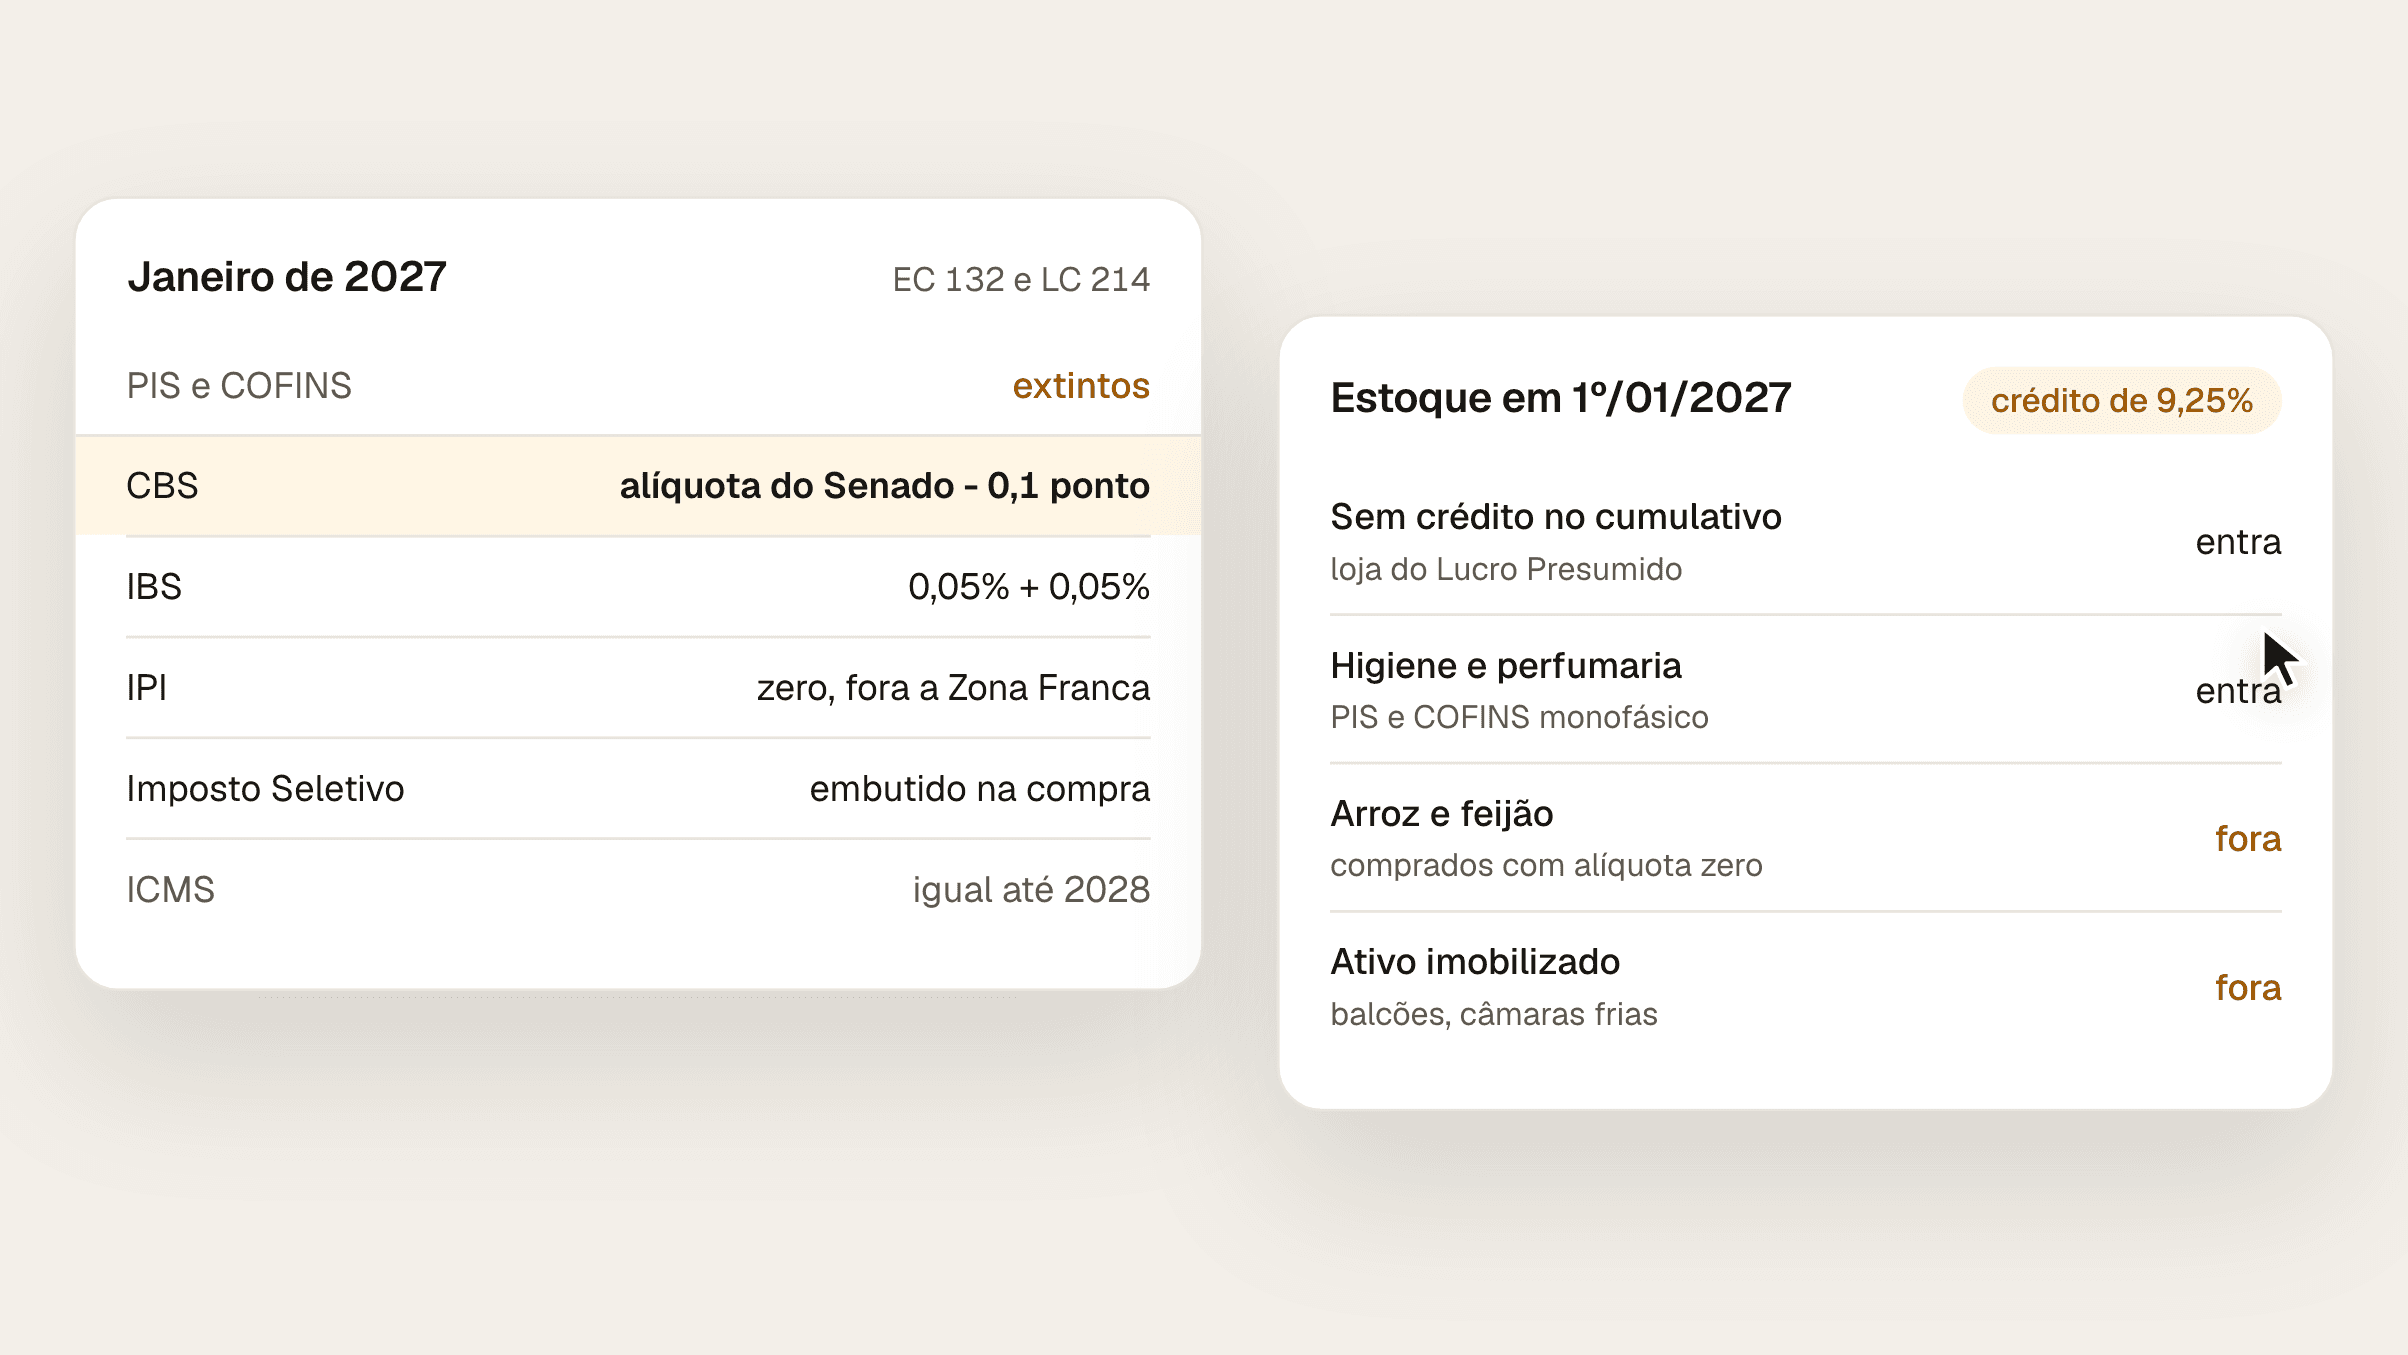
Em janeiro de 2027 o PIS e a COFINS acabam, a CBS começa a ser cobrada e o IPI vai a zero. Veja o que muda na nota, no crédito e no estoque do supermercado.