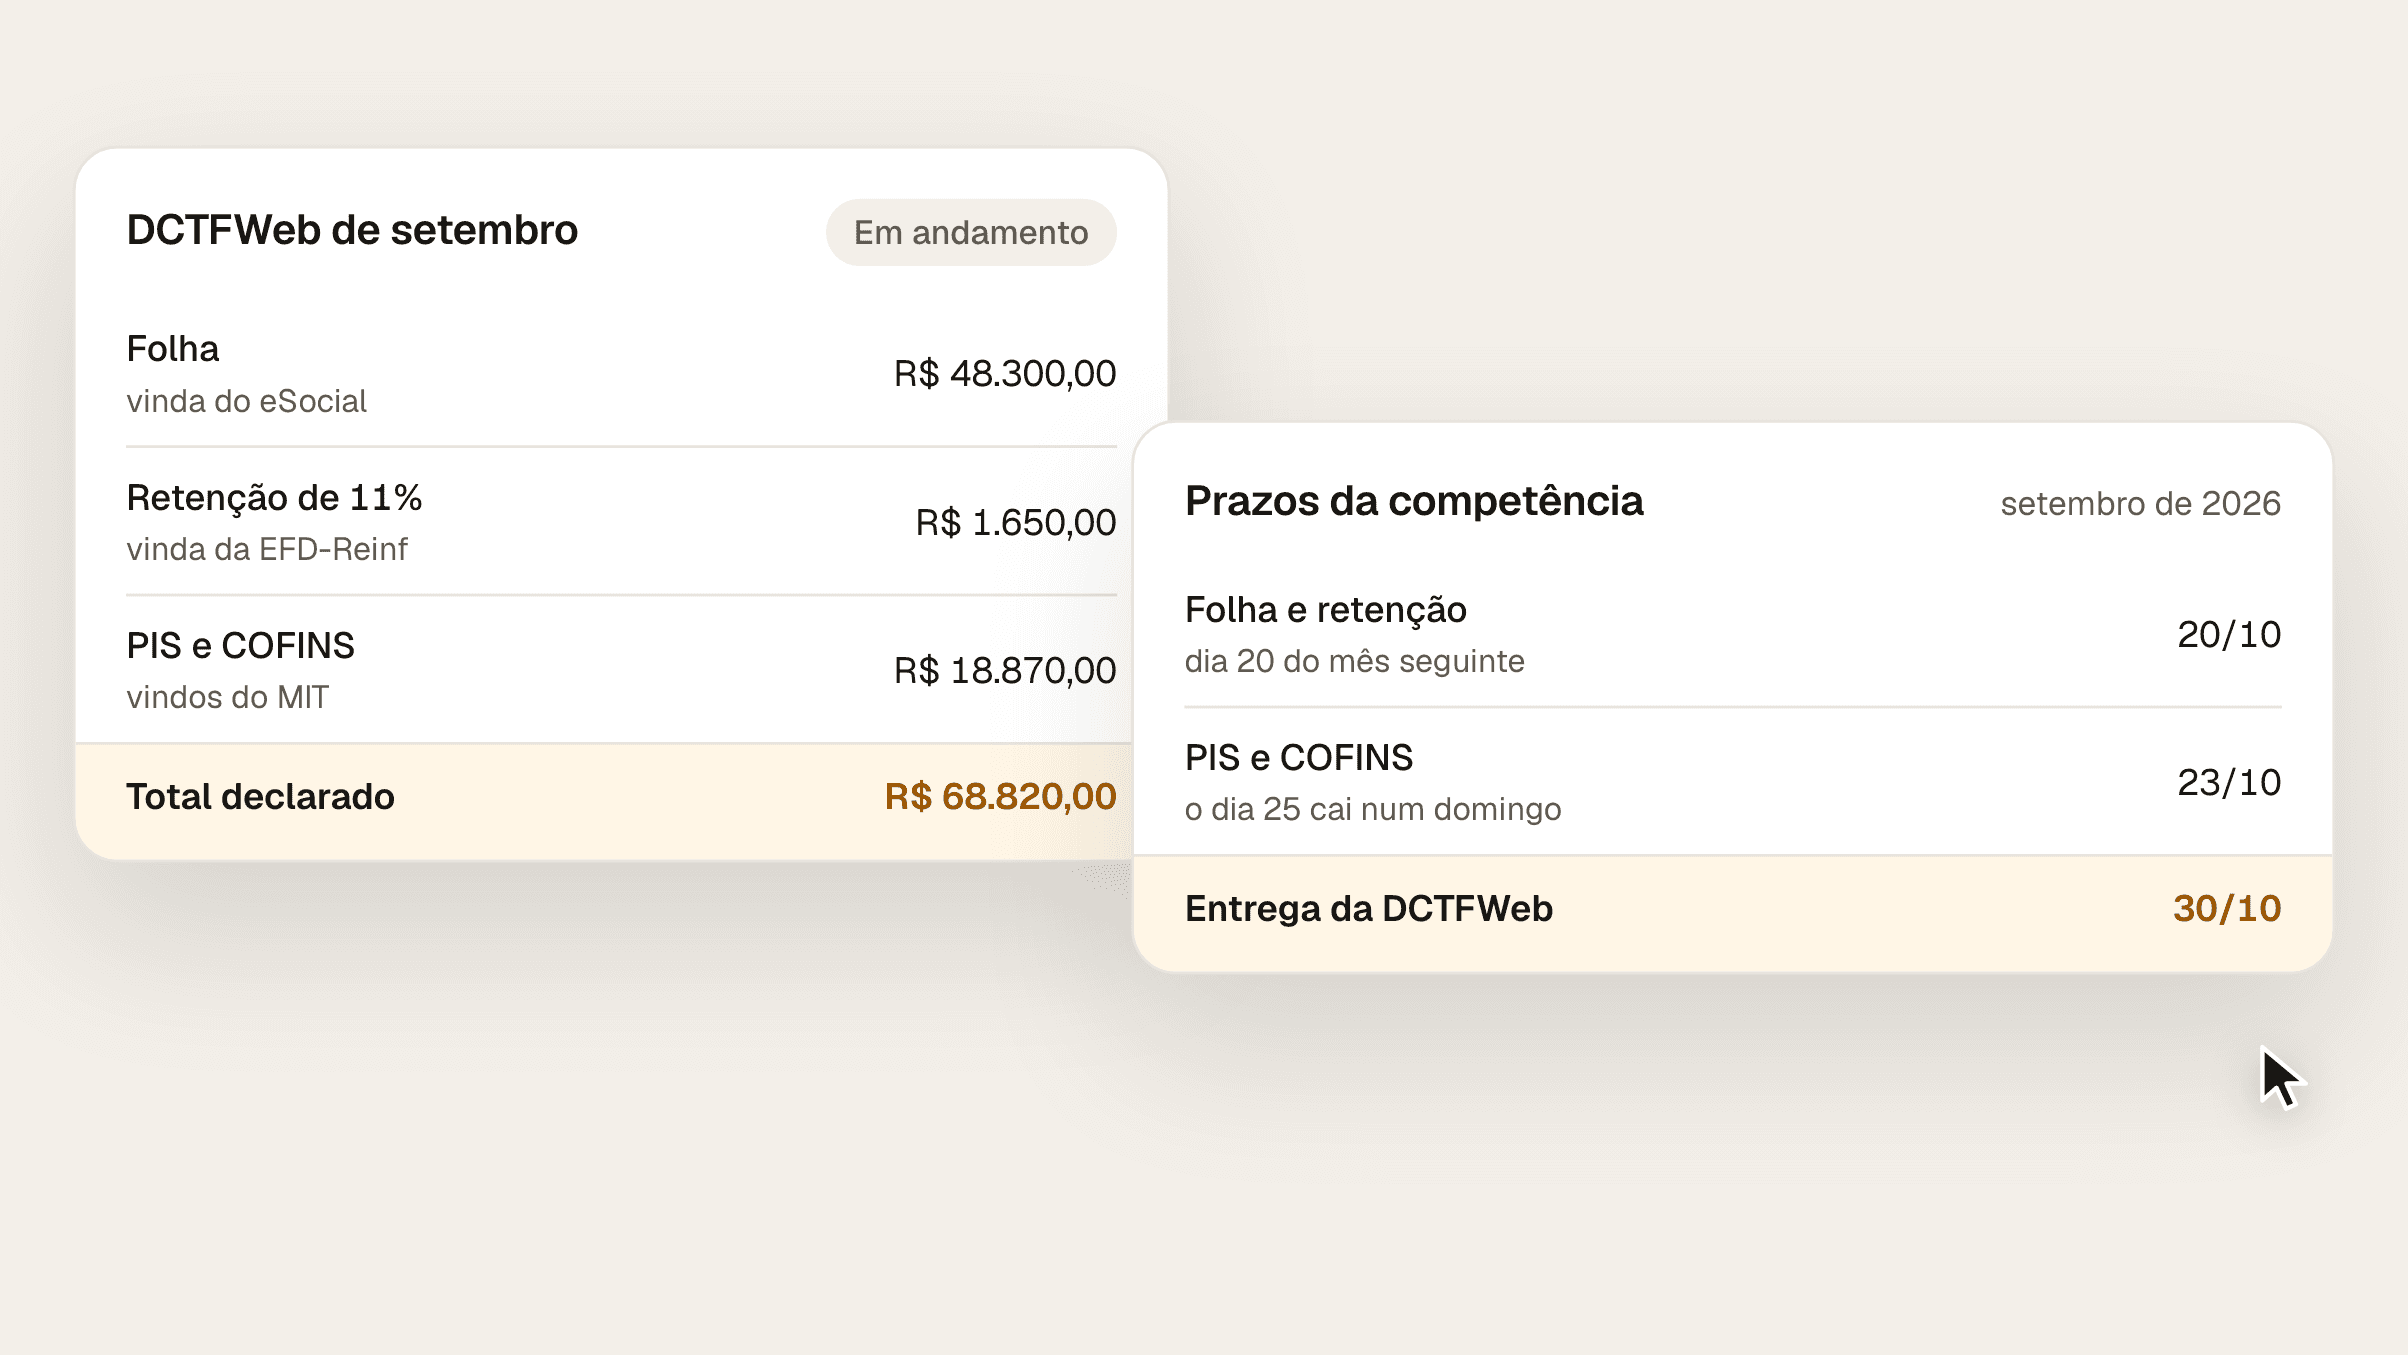
A DCTFWeb é a declaração mensal em que a loja confessa os tributos federais do mês: a folha, que vem do eSocial, as retenções, que vêm da EFD-Reinf, e, desde janeiro de 2025, PIS, COFINS, IRPJ e CSLL, lançados no Módulo de Inclusão de Tributos, o MIT. Ela vence no último dia útil do mês seguinte, e o DARF sai da própria declaração, com a composição por tributo. Mas a contribuição da folha vence no dia 20, e o PIS e a COFINS, no dia 25: esses são pagos antes do prazo da declaração.
O que entra na DCTFWeb da loja?
Tudo o que a loja deve à Receita no mês, vindo de três lugares (Manual da DCTFWeb, janeiro de 2025, item 1.2; Instrução Normativa RFB 2.237/2024, arts. 5º, 8º e 9º):
Origem | O que traz | Exemplo na loja |
|---|
eSocial | Remunerações, contribuições da folha e IRRF do trabalho | Salários de setembro |
EFD-Reinf | Retenções em notas de serviço tomado e aquisição de produção rural | Limpeza terceirizada, hortaliça de produtor pessoa física |
MIT | IRPJ, CSLL, PIS, COFINS e IPI, entre outros | PIS e COFINS do mês |
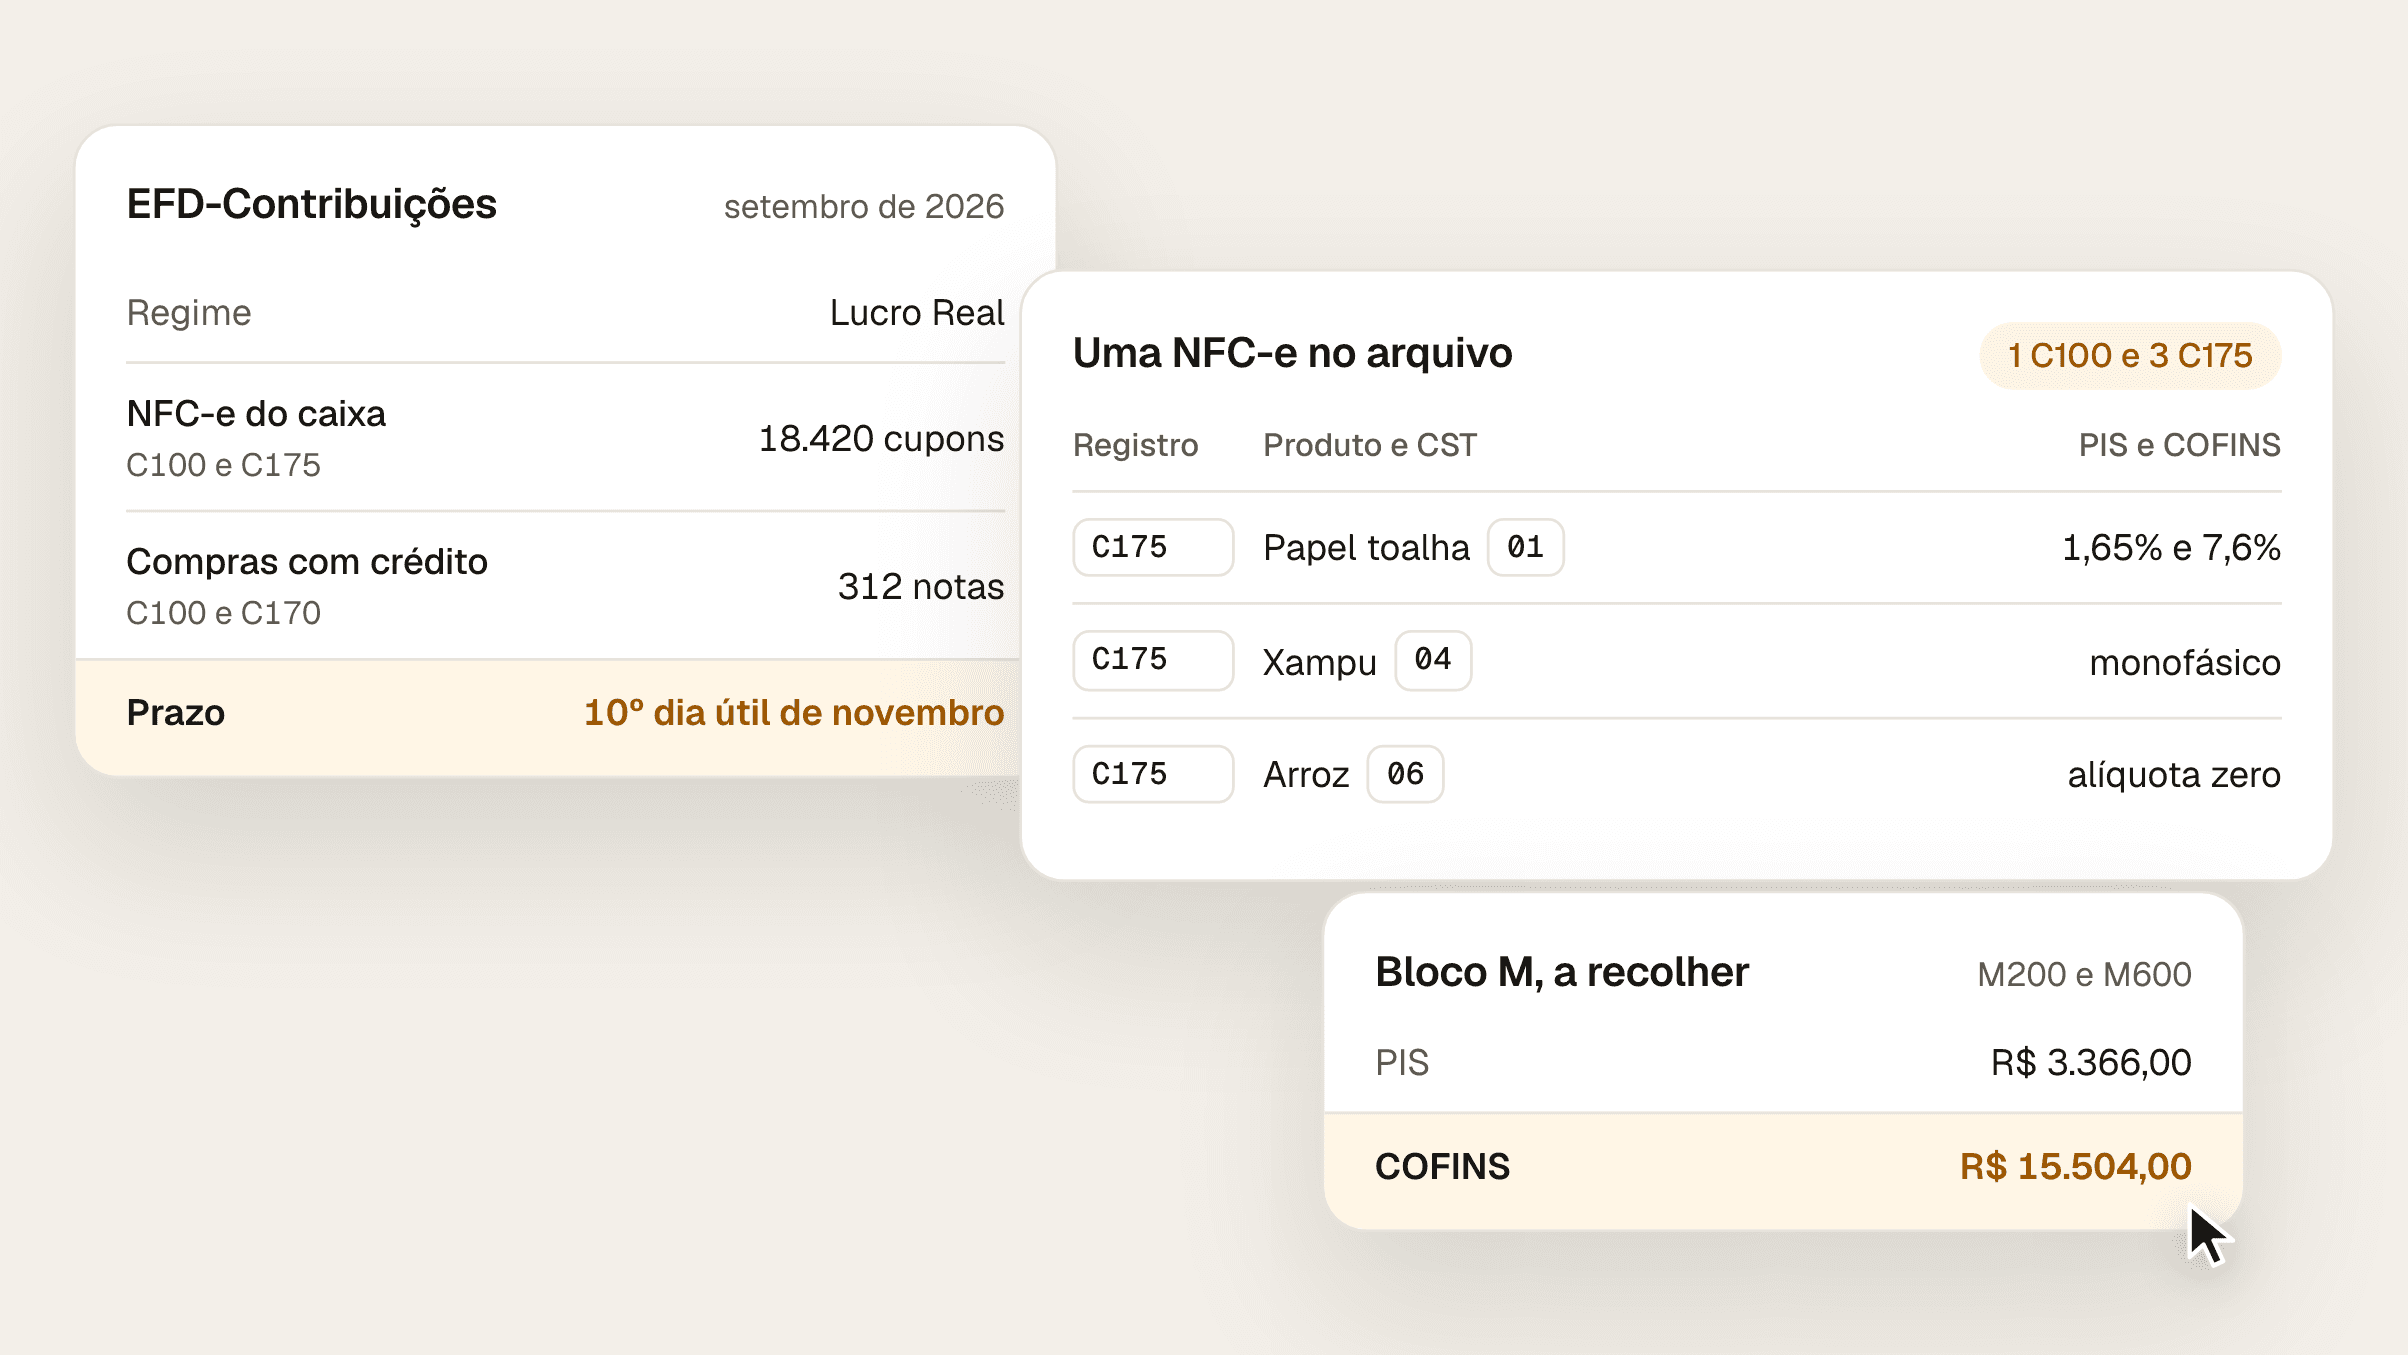
No serviço com cessão de mão de obra, como limpeza e vigilância, a loja retém 11% da nota do prestador (Lei 8.212/1991, art. 31), e essa retenção vai na DCTFWeb dela (IN RFB 2.237/2024, art. 8º, § 8º). O PIS e a COFINS do MIT são os mesmos que a EFD-Contribuições apura, como mostra o post EFD-Contribuições do supermercado.
Num mês de exemplo, com dados fictícios, são R$ 48.300,00 da folha, R$ 1.650,00 de retenção sobre R$ 15.000,00 de limpeza terceirizada e R$ 18.870,00 de PIS e COFINS, os do exemplo do post sobre a EFD-Contribuições: R$ 68.820,00 no total.
A declaração é confissão de dívida: o que está nela e não foi pago vai para cobrança e, sem pagamento, para a dívida ativa (arts. 2º e 12). A loja do Simples Nacional também entrega, mas não informa os tributos que o Simples já apura (art. 8º, § 4º).
Qual é o prazo?
A DCTFWeb mensal vence no último dia útil do mês seguinte (IN RFB 2.237/2024, art. 6º, na redação da IN RFB 2.248/2025). A do 13º salário, até 20 de dezembro, ou no dia útil anterior (art. 7º, I).
Os pagamentos têm prazos próprios, e alguns vencem antes da declaração. Com a competência de setembro de 2026:
O quê | Prazo | Base |
|---|
Contribuições da folha | 20/10/2026 | Lei 8.212/1991, art. 30, I, "b" |
PIS e COFINS | 23/10/2026, porque o dia 25 cai num domingo | MP 2.158-35/2001, art. 18, II |
DCTFWeb | 30/10/2026 | IN RFB 2.237/2024, art. 6º |
Por isso o DARF pode ser emitido assim que os débitos chegam à DCTFWeb, mesmo com a declaração ainda "Em andamento" (Manual da DCTFWeb, item 1.1). Para tributo que vence antes do prazo da declaração, a Receita recomenda o DARF numerado do SicalcWeb, que a DCTFWeb depois reconhece e abate (Perguntas e respostas da DCTFWeb, setembro de 2025, pergunta 1.30).
Como a guia sai da DCTFWeb?
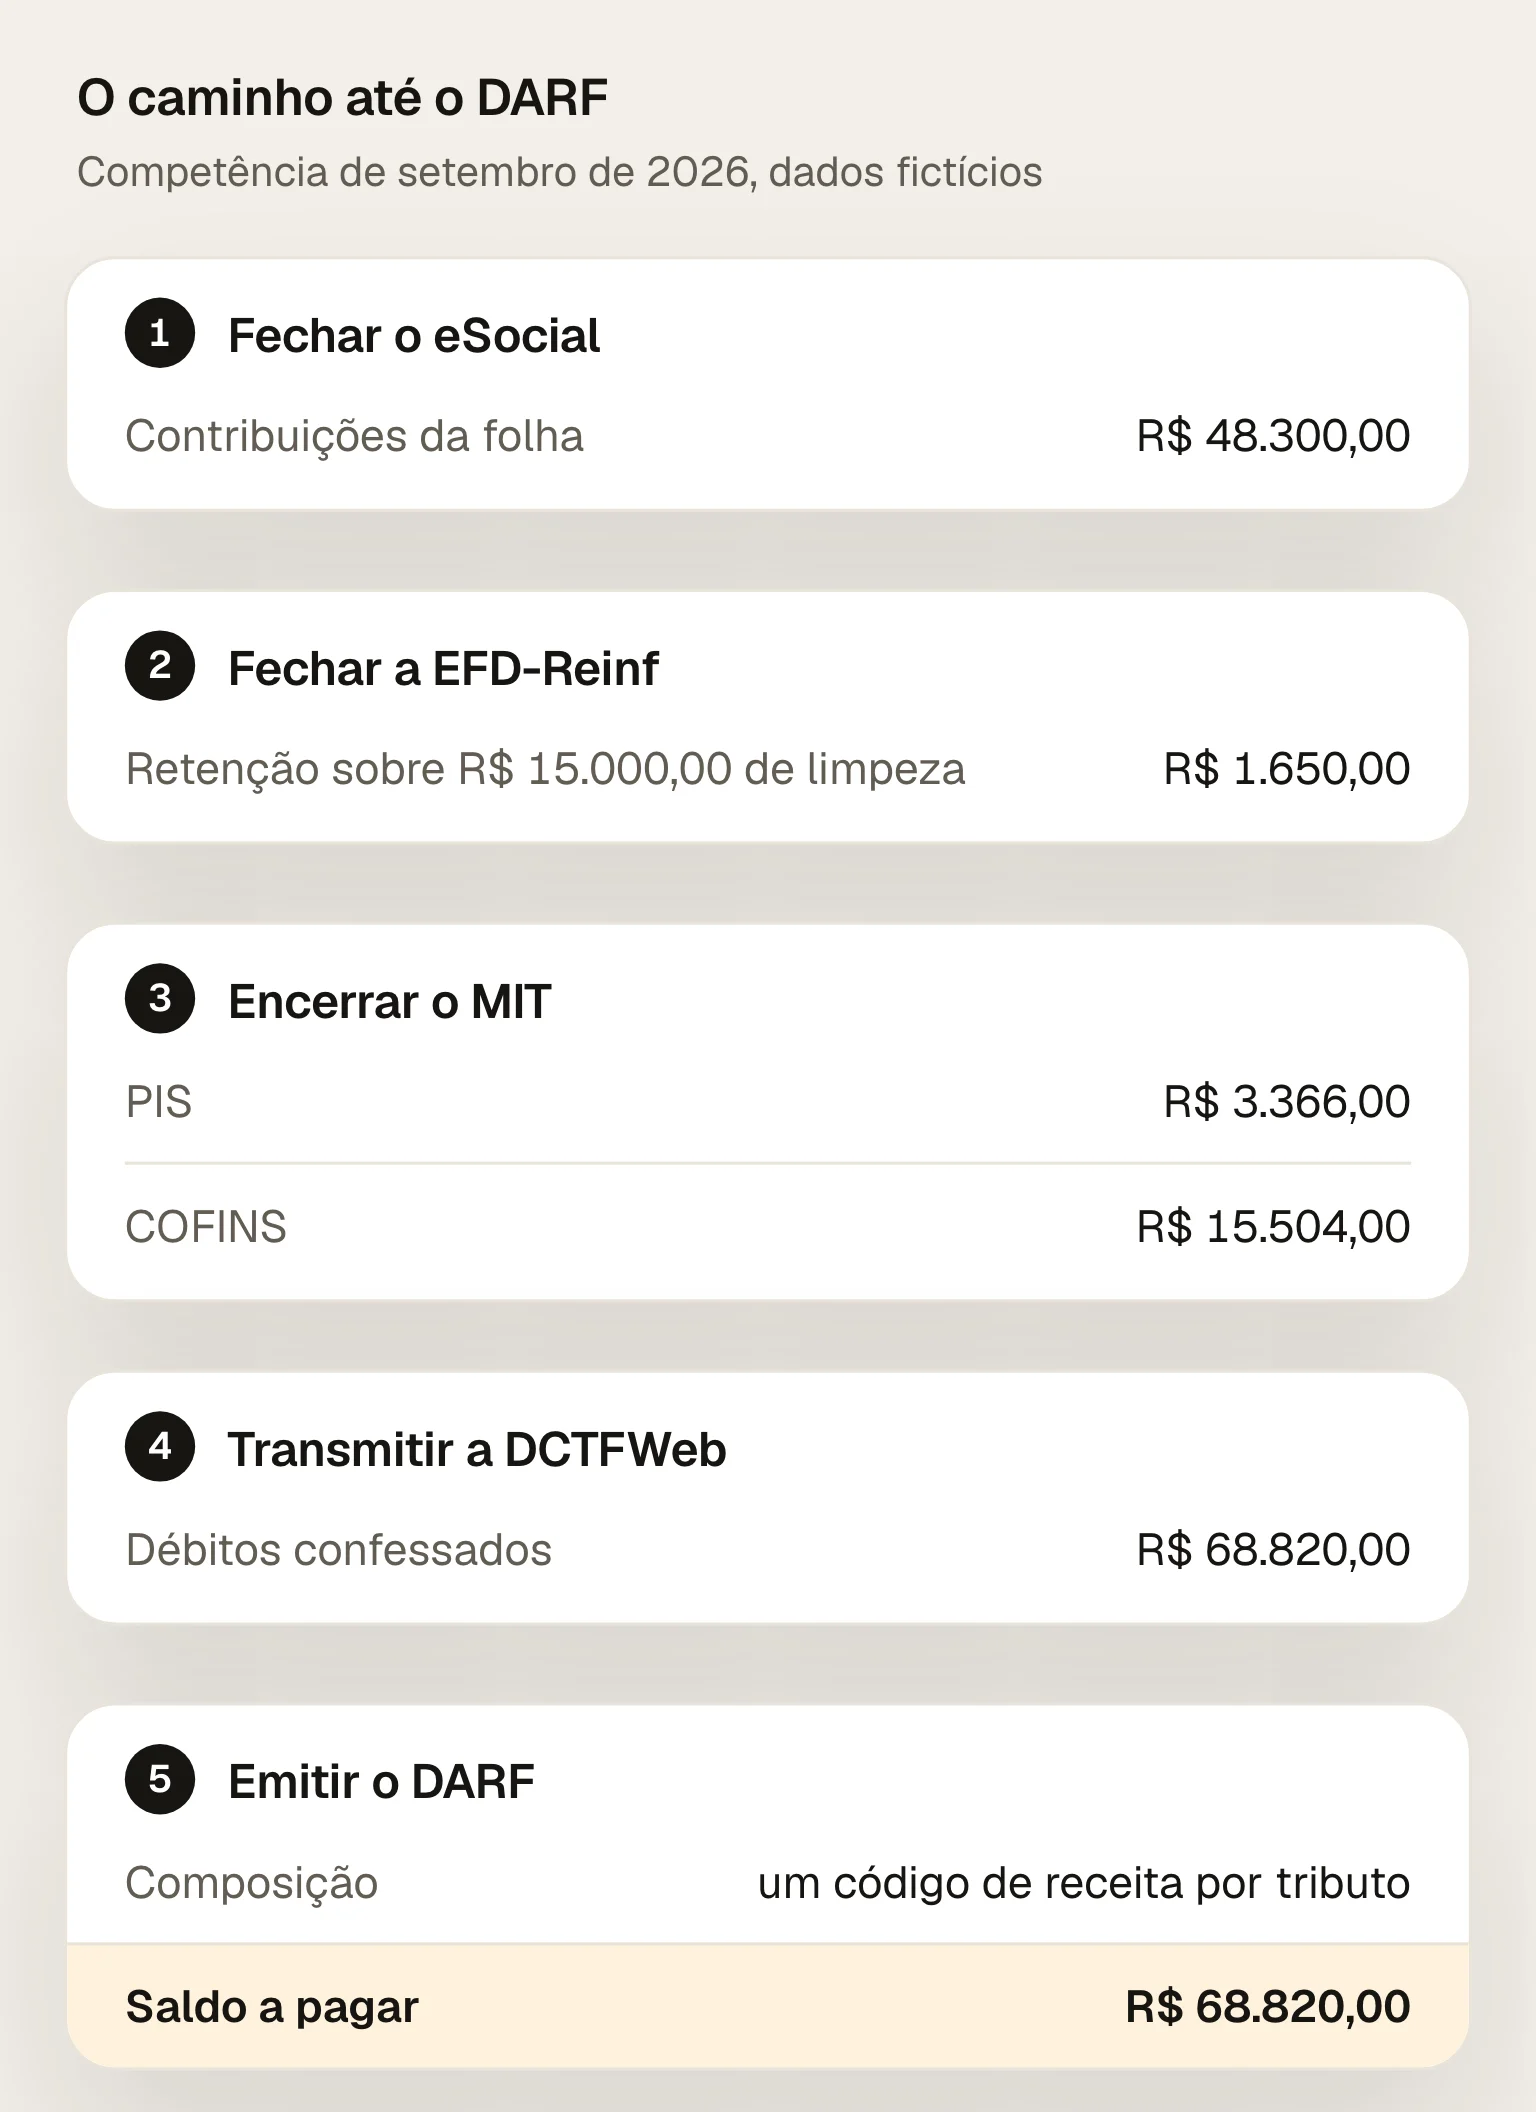
Em cinco passos, pelo e-CAC (Guia rápido da DCTFWeb; Manual do MIT, item 2):
Fechar o eSocial e a EFD-Reinf do mês, com os eventos de fechamento.
Encerrar a apuração do MIT, que manda o PIS, a COFINS, o IRPJ e a CSLL para a declaração.
Conferir a vinculação dos créditos. Salário-família, salário-maternidade e as retenções sobre notas de serviço são abatidos sozinhos.
Transmitir, com certificado digital.
Emitir o DARF do saldo a pagar, com a composição por código de receita, e os relatórios da declaração.
Como conferir a guia antes de pagar?
Olhe a composição, não só o total:
Chegaram as três origens? Folha, retenções e MIT. Declaração sem o MIT, por exemplo, sai sem o PIS e a COFINS.
Cada código de receita bate com a apuração? O PIS e a COFINS com a EFD-Contribuições, a folha com a folha do mês e as retenções com as notas de serviço.
Já foi pago alguma parte? A função "Abater pagamentos anteriores" traz os DARF já recolhidos e emite a guia só com o saldo (Guia rápido).
O código de receita está certo? Se um DARF pago saiu com o código errado, a correção é retificar a escrituração, transmitir a DCTFWeb retificadora e ajustar o pagamento no SISTAD (Perguntas e respostas, pergunta 1.28).
E se atrasar ou errar?
O atraso custa 2% ao mês ou fração sobre os tributos informados, mesmo que pagos, até 20%, com mínimo de R$ 500,00, ou R$ 200,00 na declaração sem movimento. A multa cai pela metade se a declaração for entregue antes de qualquer procedimento de ofício, e cada grupo de dez informações erradas ou omitidas custa R$ 20,00 (IN RFB 2.237/2024, art. 11). Se a declaração do exemplo, com R$ 68.820,00 de tributos, for entregue dez dias depois do prazo, por conta própria, a multa é de R$ 688,20: 2% de R$ 68.820,00, pela metade.
A correção é a DCTFWeb retificadora, que substitui a original inteira e pode ser entregue em até cinco anos (art. 13). A que reduz débito pode ficar retida para análise (art. 14).
Onde o Fiscal Pack entra
O Fiscal Pack lê direto da Receita o que a loja declarou e o que pagou, e confere a guia que chega por e-mail: se é verdadeira, se bate com o declarado e se já foi paga. Também mostra, tributo por tributo, o que vence no mês. A declaração continua com o contador.
Solicite o diagnóstico da loja, sem custo, ou conheça a frente tributária do Fiscal Pack.
Fontes
Consultadas em 29/09/2026.
Instrução Normativa RFB 2.237/2024, com as alterações até a IN RFB 2.325/2026: arts. 2º, 3º, 5º a 9º e 11 a 14.
Manual da DCTFWeb, Receita Federal, janeiro de 2025: itens 1.1 e 1.2.
Manual do MIT, Receita Federal, janeiro de 2025: item 2.
Guia rápido da DCTFWeb, Receita Federal.
Perguntas e respostas da DCTFWeb, Receita Federal, setembro de 2025: perguntas 1.28 e 1.30.
Lei 8.212/1991: arts. 30, I, "b", e 31.
Medida Provisória 2.158-35/2001: art. 18, II, e parágrafo único.
Exemplos com dados fictícios.