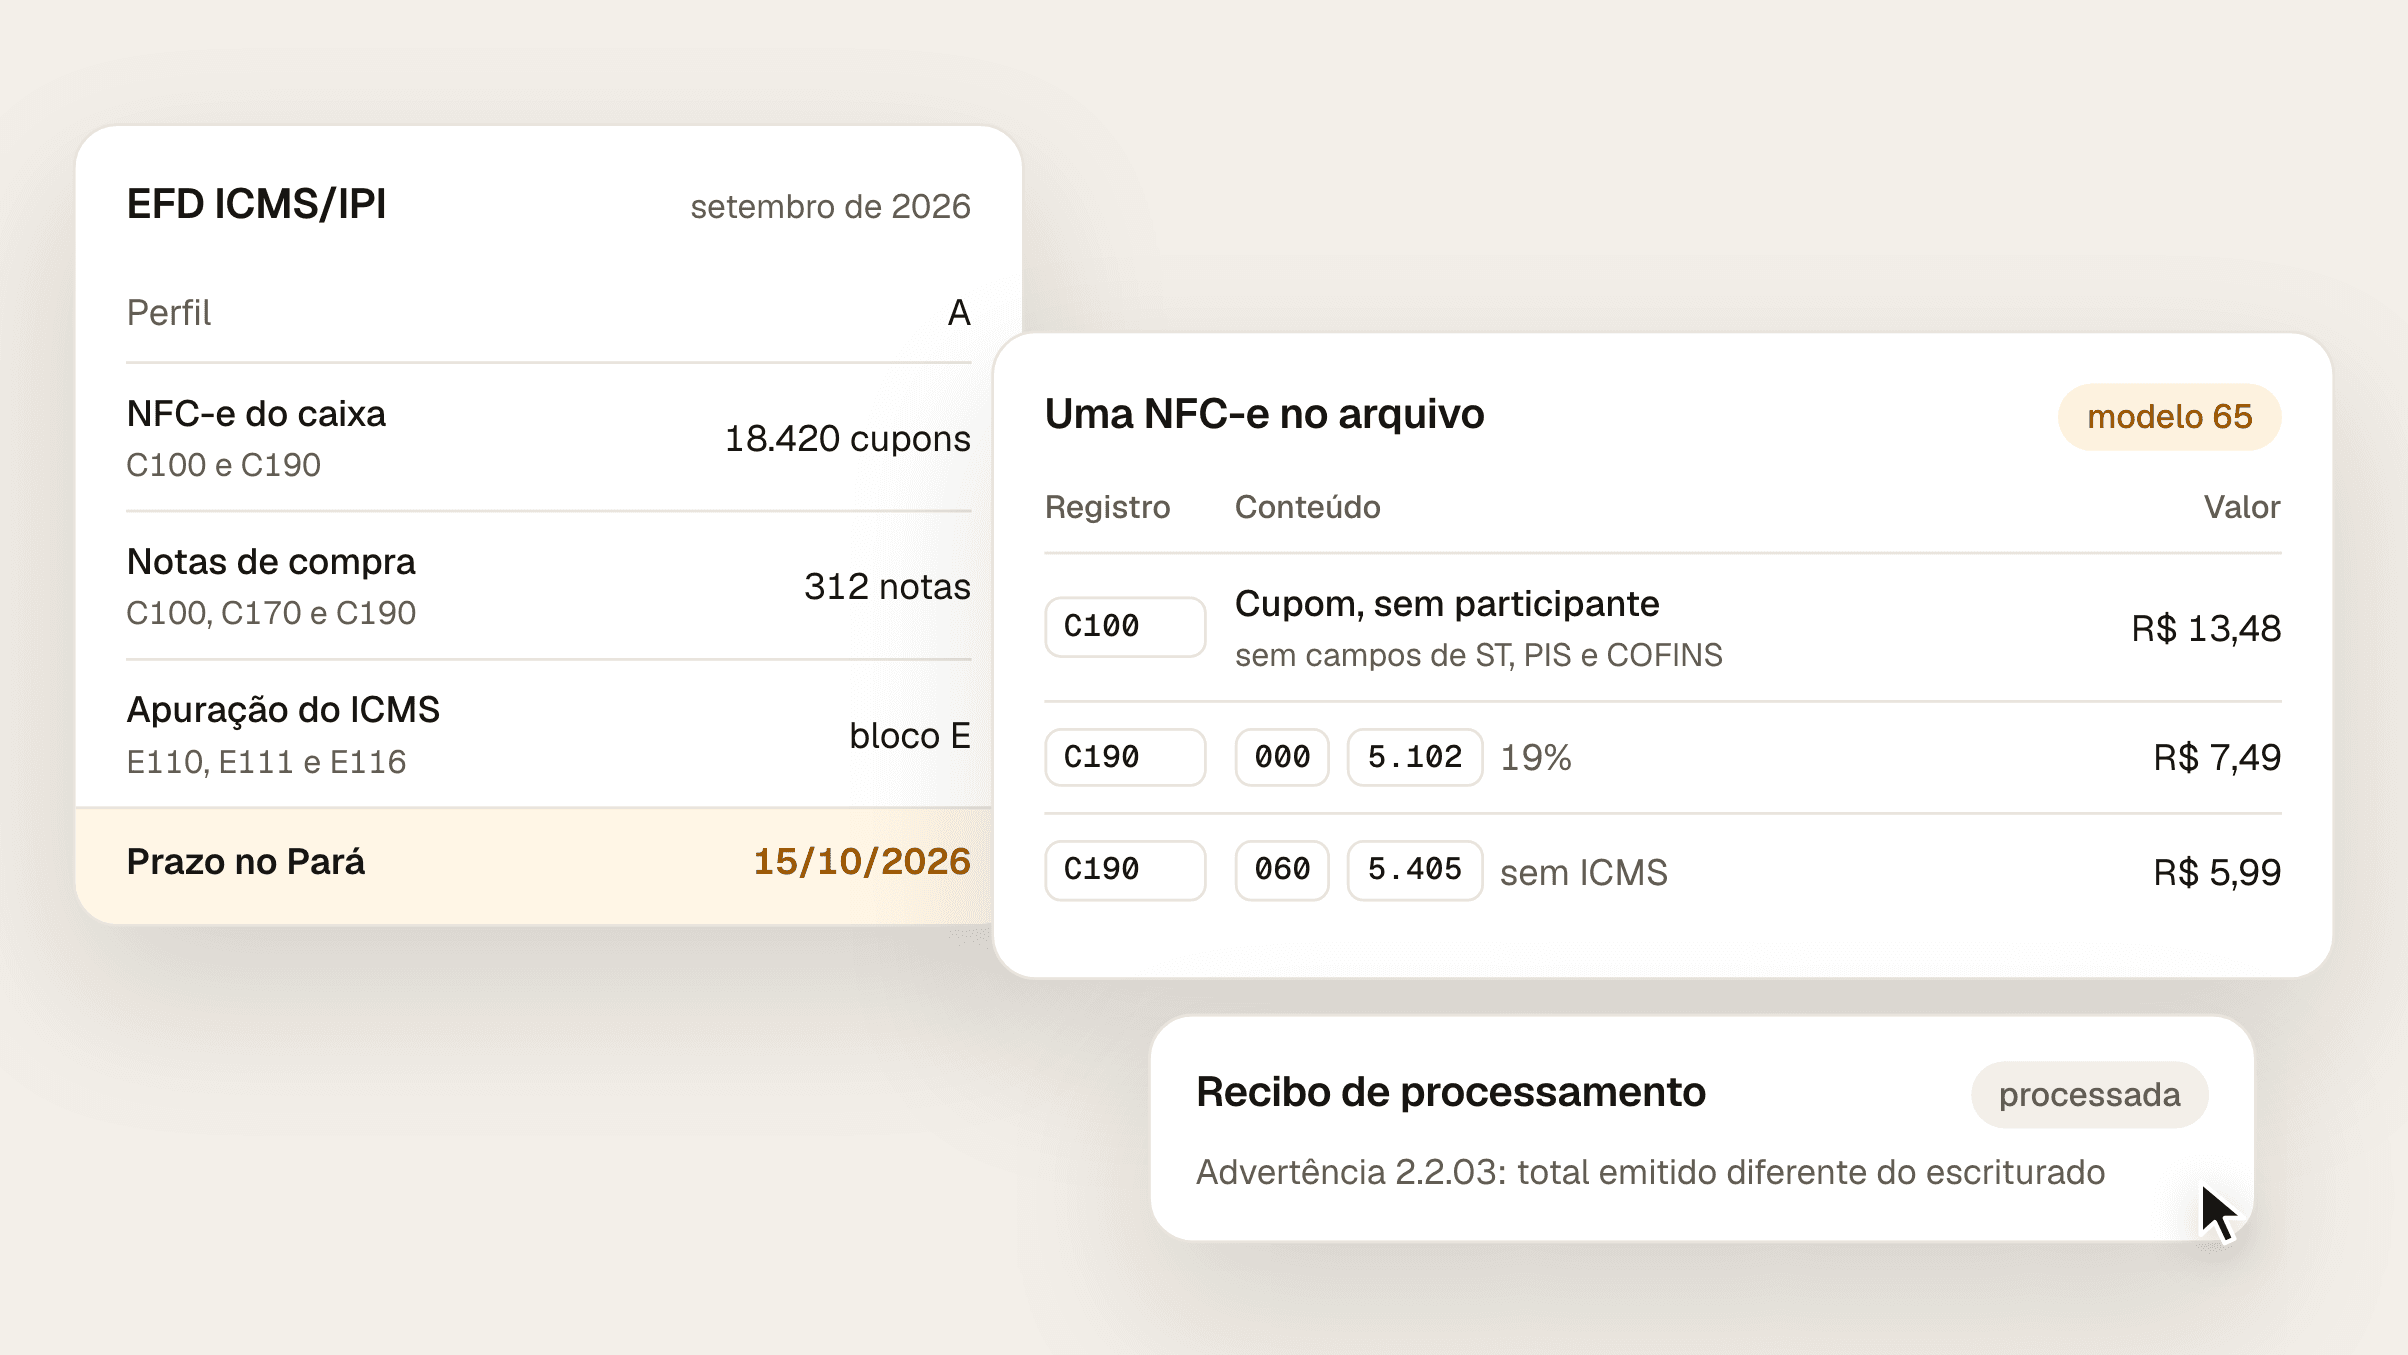
A EFD ICMS/IPI, o SPED Fiscal, é o arquivo mensal em que a loja escritura as notas de entrada e de saída, apura o ICMS do mês e informa o estoque. No Pará, todo contribuinte do ICMS fora do Simples Nacional entrega, no perfil A, até o dia 15 do mês seguinte. Cada NFC-e do caixa entra como um registro C100 com o resumo C190, e cada nota de compra, com os itens no C170. Depois do envio, a Sefa-PA confere o arquivo com as notas eletrônicas e manda o resultado pelo Domicílio Eletrônico do Contribuinte.
O que é a EFD ICMS/IPI e quem entrega no Pará?
É a escrituração fiscal digital criada pelo Convênio ICMS 143/2006 e regida pelo Ajuste SINIEF 02/2009. No Pará, ela substitui os livros Registro de Entradas, Registro de Saídas, Registro de Inventário e Registro de Apuração do ICMS e o controle de crédito do ativo, o CIAP (Instrução Normativa SEFA 15/2023, art. 1º, § 3º).
Entregam todos os contribuintes do ICMS, menos o optante do Simples Nacional, o produtor rural e o estabelecimento sem atividade de ICMS. A empresa do Simples impedida de recolher o ICMS pelo Simples passa a entregar no mês seguinte (art. 2º). O perfil é o A (art. 1º, § 4º), e o arquivo segue o Guia Prático da EFD ICMS/IPI, versão 3.2.4, obrigatória pelo Ato COTEPE/ICMS 86/2026.
PIS e COFINS não vão nela: os campos desses tributos ficam vazios, porque eles vão na EFD-Contribuições (Guia Prático, Capítulo I, Seção 7), como mostra o post EFD-Contribuições do supermercado.
Qual é o prazo no Pará?
Dia 15 do mês seguinte ao da apuração (IN SEFA 15/2023, art. 5º). A regra nacional é o quinto dia, e cada estado pode mudar (Ajuste SINIEF 02/2009, cláusula décima segunda); o Pará mudou. A EFD de setembro de 2026 vai até 15 de outubro.
A EFD pode ser retificada a qualquer tempo, sem pedir autorização (IN SEFA 15/2023, art. 6º), mas a retificadora que muda débito já parcelado ou inscrito em dívida ativa é rejeitada (regras 4.1.08 e 4.1.09 do Anexo Único). E a DIEF, que o Pará cobrava à parte, está dispensada para todos desde a referência de janeiro de 2025 (IN SEFA 28/2024, art. 1º).
O que acontece depois do envio?
A Sefa-PA passa o arquivo pelas regras de pós-validação do estado. Cada regra dá advertência, que não impede o processamento, ou rejeição, que deixa a EFD sem efeito. O resultado chega no Recibo de Entrega e Processamento, pelo Domicílio Eletrônico do Contribuinte, o DEC, ou por e-mail (IN SEFA 15/2023, art. 13). Com a EFD rejeitada, a loja fica omissa no período, se não tiver outra processada antes (Anexo Único).
Faltar EFD pesa mais desde 1º de junho de 2026: duas escriturações não entregues em 60 meses, seguidas ou não, deixam a loja na situação fiscal "não regular" (IN SEFA 04/2026, art. 1º). Nessa situação, a loja paga na entrada da mercadoria no Pará o ICMS antecipado, a ST de fronteira e o da cesta básica, entre outros (IN SEFA 13/2005, art. 2º).
Algumas regras de pós-validação que tocam o supermercado, todas de advertência:
Regra | O que a Sefa-PA confere |
|---|
2.2.01 | Documento eletrônico emitido pela loja declarado na EFD do mês de emissão |
2.2.03 | Total dos documentos emitidos igual ao total escriturado |
2.2.05 | Nota de entrada que existe de fato |
4.2.06 | Saldo credor do mês igual ou menor que o transportado na EFD anterior |
5.2.01 | Bloco H, o inventário, na EFD de fevereiro |
Como a NFC-e do caixa entra na EFD?
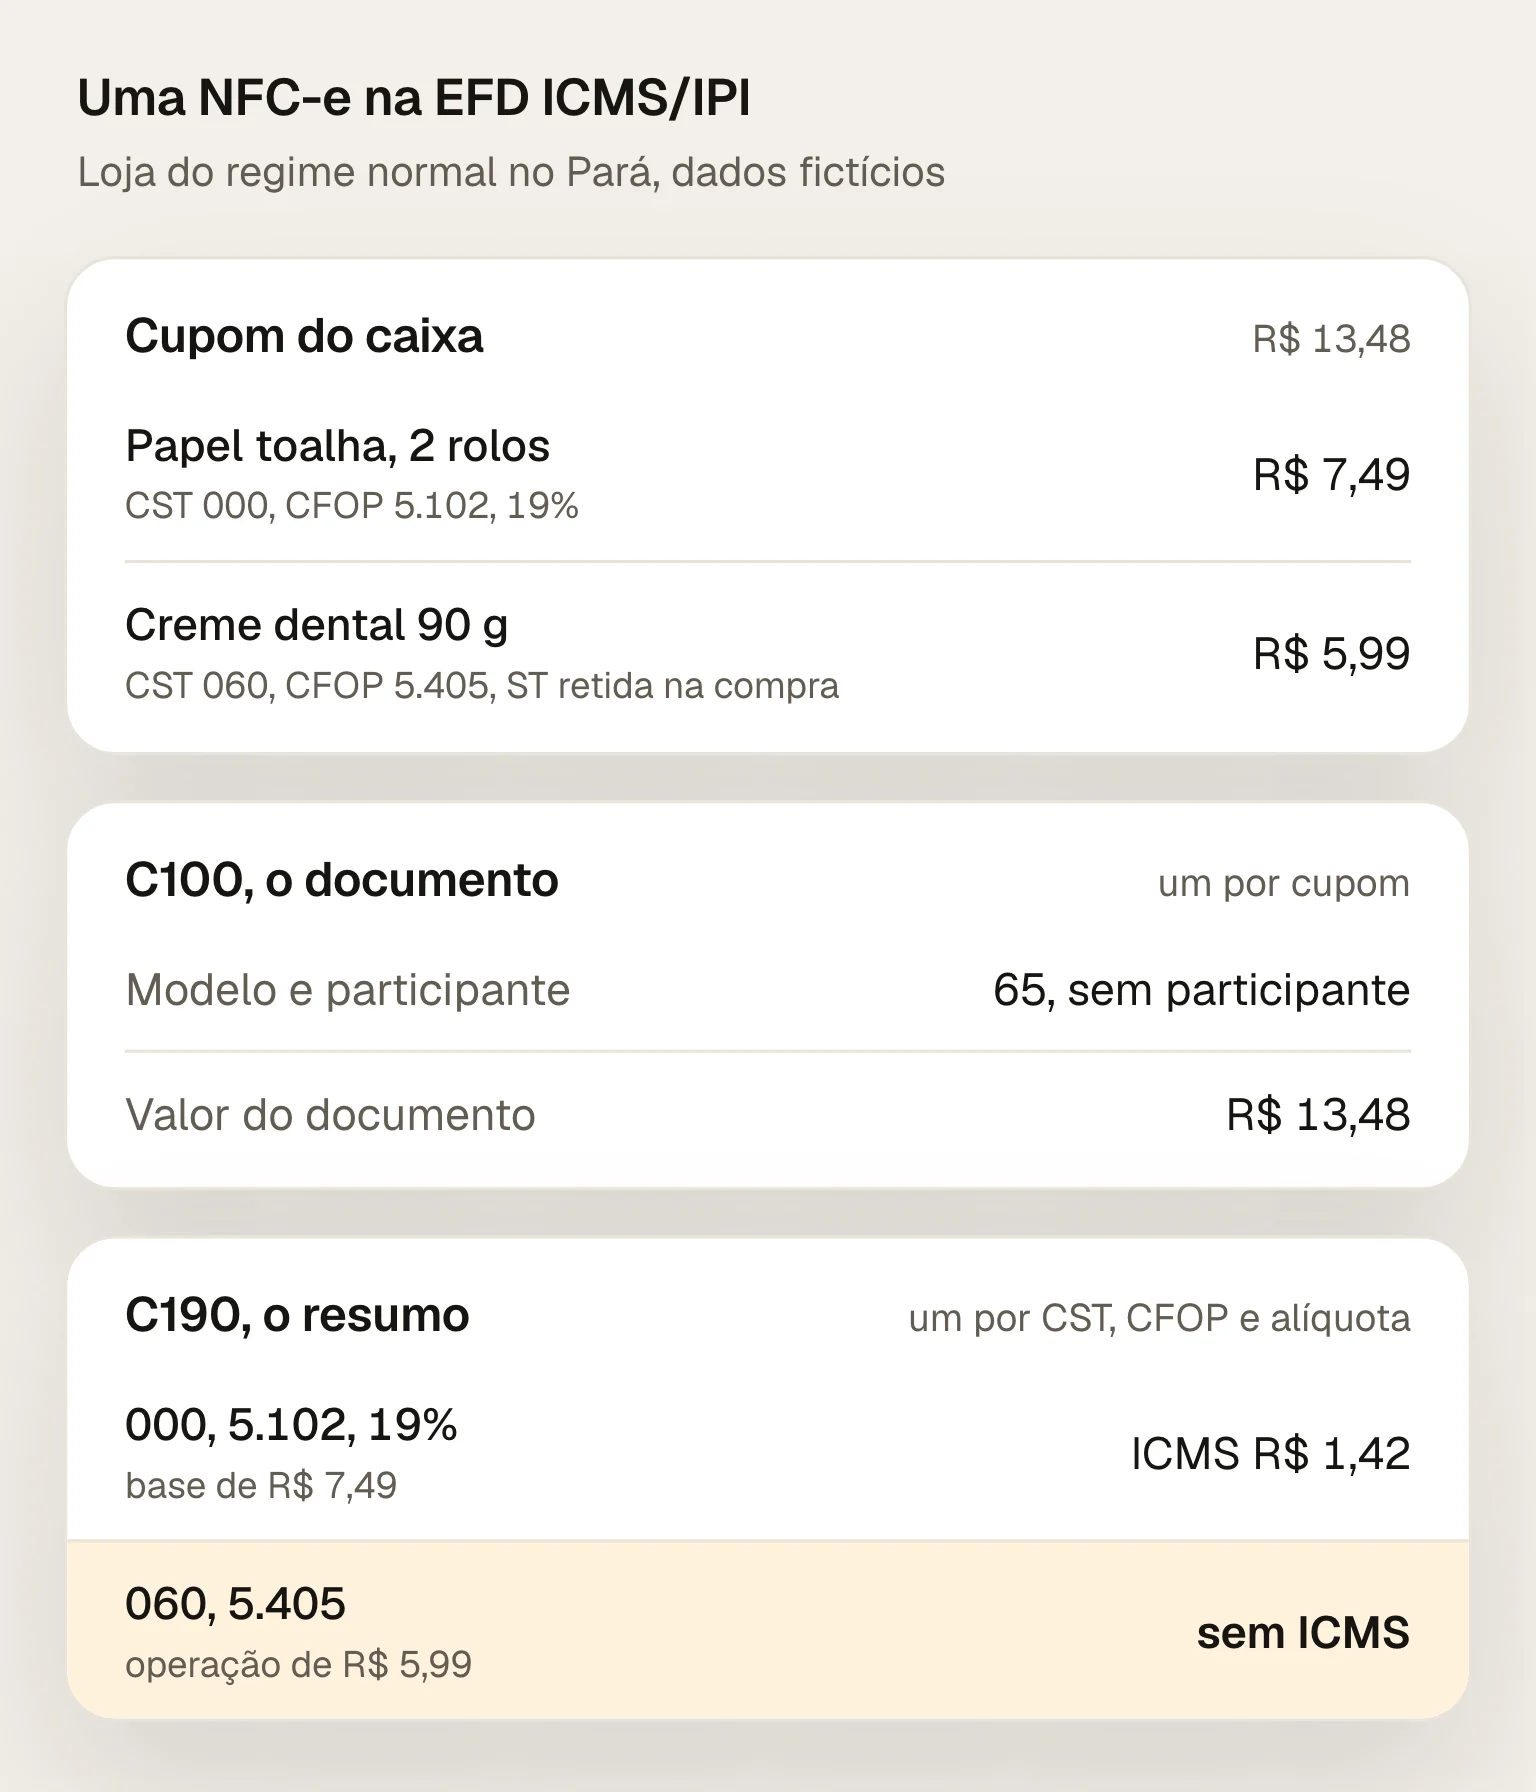
Cada cupom é um C100, com o modelo 65, e um C190 para cada combinação de CST, CFOP e alíquota. A NFC-e não tem C170, não informa participante e deixa vazios os campos de ST, IPI, PIS e COFINS do C100 (Guia Prático, registro C100, exceção 9). No C190 dela, só entra CFOP que começa com 5, e a NFC-e nunca é escriturada nas entradas.
Uma NFC-e com papel toalha e creme dental, por exemplo, vira um C100 e dois C190: um com CST 000, CFOP 5.102 e 19%, e outro com CST 060 e CFOP 5.405, o do item com ICMS-ST retido na compra, como mostra o post CFOP 5405. No mês, a soma do que o caixa emitiu tem de bater com o que foi escriturado, e é isso que a regra 2.2.03 confere.
Como uma nota de compra entra: C100, C170 e C190
Um exemplo com dados fictícios: a loja compra 240 unidades de papel toalha de um distribuidor de Belém, a R$ 3,75, com ICMS de 19% destacado. A nota vem com CFOP 5.102, e a loja, do regime normal, tem direito ao crédito.
Registro | Campo | Na EFD da loja |
|---|
C100 | Operação, emitente e modelo | 0 (entrada), 1 (terceiros), 55 |
C100 | Valor do documento e das mercadorias | R$ 900,00 |
C100 | Base e ICMS | R$ 900,00 e R$ 171,00 |
C170 | Item, quantidade e valor | código do papel toalha no cadastro da loja, 240, R$ 900,00 |
C170 | CST e CFOP | 000 e 1.102 |
C190 | CST, CFOP e alíquota | 000, 1.102 e 19% |
C190 | Operação, base e ICMS | R$ 900,00, R$ 900,00 e R$ 171,00 |
Três regras do Guia Prático aparecem aqui. O CST é o da loja, não o do fornecedor, e o CFOP da entrada segue o destino do item (C170, campos 10 e 11): a nota veio com 5.102, e a loja lança 1.102, como mostra o post CFOP 1403 e 1102. Base, alíquota e imposto só vão na entrada quando a loja tem direito ao crédito (C100 e C170). E o código do item tem de existir no cadastro de itens do arquivo, o registro 0200.
Com creme dental, que tem ICMS-ST retido na compra, a linha muda: CST 060, CFOP 1.403, campos de ICMS vazios e o ICMS-ST somado ao valor das mercadorias, no C100, e ao valor do item, no C170, porque ele compõe o custo e a loja não tem crédito (Guia Prático, perguntas do C100, item 3). O post Como calcular o ICMS-ST mostra de onde vem esse valor.
Onde fica o ICMS do mês?
No bloco E. O E110 é a apuração do ICMS próprio e vai até no mês sem movimento. O E111 detalha cada ajuste lançado no E110, com um código da tabela do estado; o quarto caractere diz o tipo, como 2 para outros créditos e 5 para débito especial. O E116 lista o ICMS a recolher, com o vencimento e o código de receita, e a soma dele tem de fechar com o E110 (Guia Prático, registros E110, E111 e E116).
No Pará, a antecipação especial das compras de outro estado entra como débito especial no mês da entrada (código PA70000008) e como crédito no mês seguinte (código PA020008). A pós-validação avisa quando o crédito aparece sem o débito do mês anterior (regra 3.2.01). O post Como comparar fornecedores explica essa antecipação.
Por que a EFD de fevereiro precisa do inventário?
Porque o estoque de 31 de dezembro vai na escrituração do segundo mês seguinte (IN SEFA 15/2023, art. 9º, I). Em fevereiro, o bloco H tem de vir com movimento, com os itens do inventário (Guia Prático, registros H001 e H005), e a Sefa-PA avisa se faltar (regra 5.2.01). O post Contagem de estoque sem fechar a loja mostra como contar por partes.
O que conferir antes do envio?
A escrituração é do contador, mas os números saem da loja. Antes do dia 15:
Todas as NFC-e e NF-e emitidas no mês, com o total batendo com o que o caixa emitiu. As canceladas e as numerações inutilizadas também entram, só com a identificação (Guia Prático, C100, exceção 1).
As notas de compra lançadas, com a chave certa e sem duplicidade.
O CFOP de entrada pelo destino do item, e o crédito só onde a loja tem direito.
O saldo credor que veio do mês anterior, igual ao que a EFD passada transportou.
Em fevereiro, o inventário de 31 de dezembro no bloco H.
Depois do envio, o recibo no DEC: rejeição tem de ser resolvida; advertência pede conferência.
Em janeiro de 2027 entra um leiaute novo, pela Nota Técnica 2026.001, com um campo a mais no E111 para marcar os ajustes ligados a benefícios de ICMS. A EFD ICMS/IPI não apura CBS, IBS nem imposto seletivo (Guia Prático, Capítulo I, Seção 10).
Onde o Fiscal Pack entra
O contador continua escriturando e entregando a EFD. O Fiscal Pack gera a própria versão a partir das notas da loja, compara com a entregue, imposto por imposto, e busca a cópia oficial no e-CAC. Também confere o cadastro de cada produto contra a lei, que é de onde saem o CST e o CFOP das notas.
Solicite o diagnóstico da loja, sem custo, ou conheça a frente tributária do Fiscal Pack.
Fontes
Consultadas em 29/09/2026.
Ajuste SINIEF 02/2009, CONFAZ: cláusula décima segunda.
Guia Prático da EFD ICMS/IPI, versão 3.2.4, SPED: Capítulo I, Seções 7 e 10; Capítulo II, Seção 1, Subseção 16; registros C100 (exceções 1 e 9 e perguntas, item 3), C170, C190, E110, E111, E116, H001 e H005.
Ato COTEPE/ICMS 86/2026, CONFAZ: versão 3.2.4 do Guia Prático.
Nota Técnica EFD ICMS/IPI 2026.001, SPED: leiaute a partir de 1º de janeiro de 2027.
Instrução Normativa SEFA 15/2023, SEFA-PA: arts. 1º, 2º, 5º, 6º, 9º e 13 e Anexo Único (regras 2.2.01, 2.2.03, 2.2.05, 3.2.01, 4.1.08, 4.1.09, 4.2.06 e 5.2.01).
Instrução Normativa SEFA 28/2024, SEFA-PA: art. 1º.
Instrução Normativa SEFA 04/2026, SEFA-PA: art. 1º.
Instrução Normativa SEFA 13/2005, SEFA-PA: art. 2º.
Exemplos com dados fictícios.