CFOP 5102: quando o supermercado usa na venda (e quando é 5405 ou 5101)
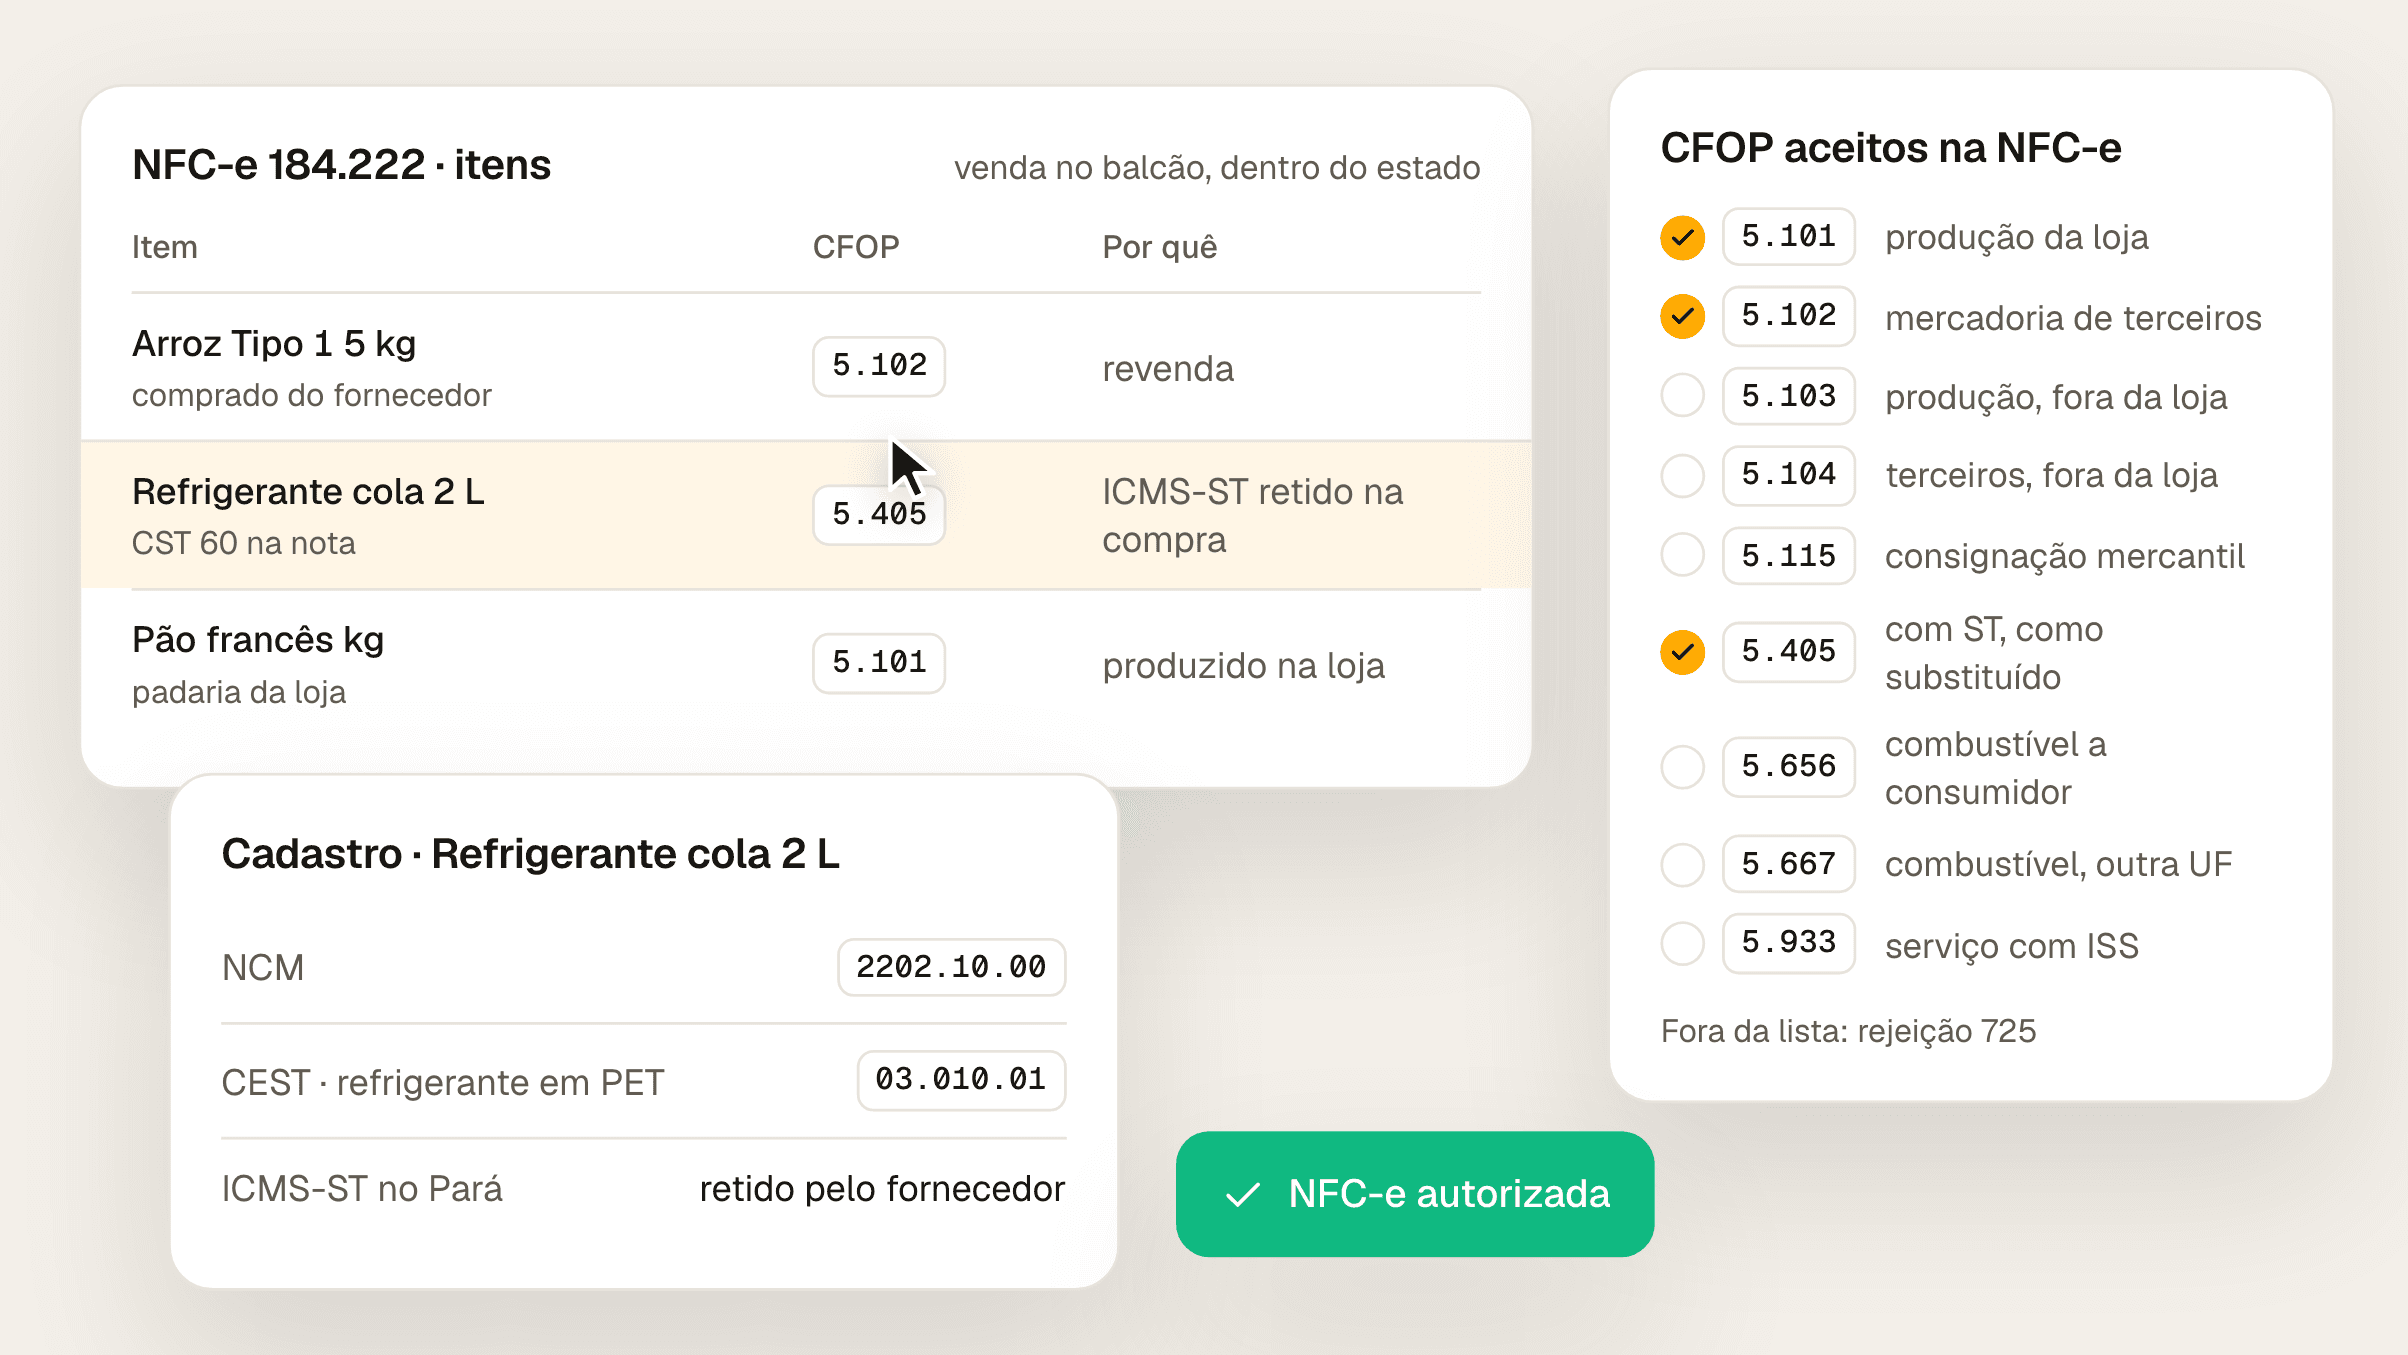
O 5.102 é a venda de mercadoria comprada de terceiros. No cupom do supermercado ele divide espaço com o 5.405 da ST e o 5.101 da padaria. Veja cada caso.
7 min
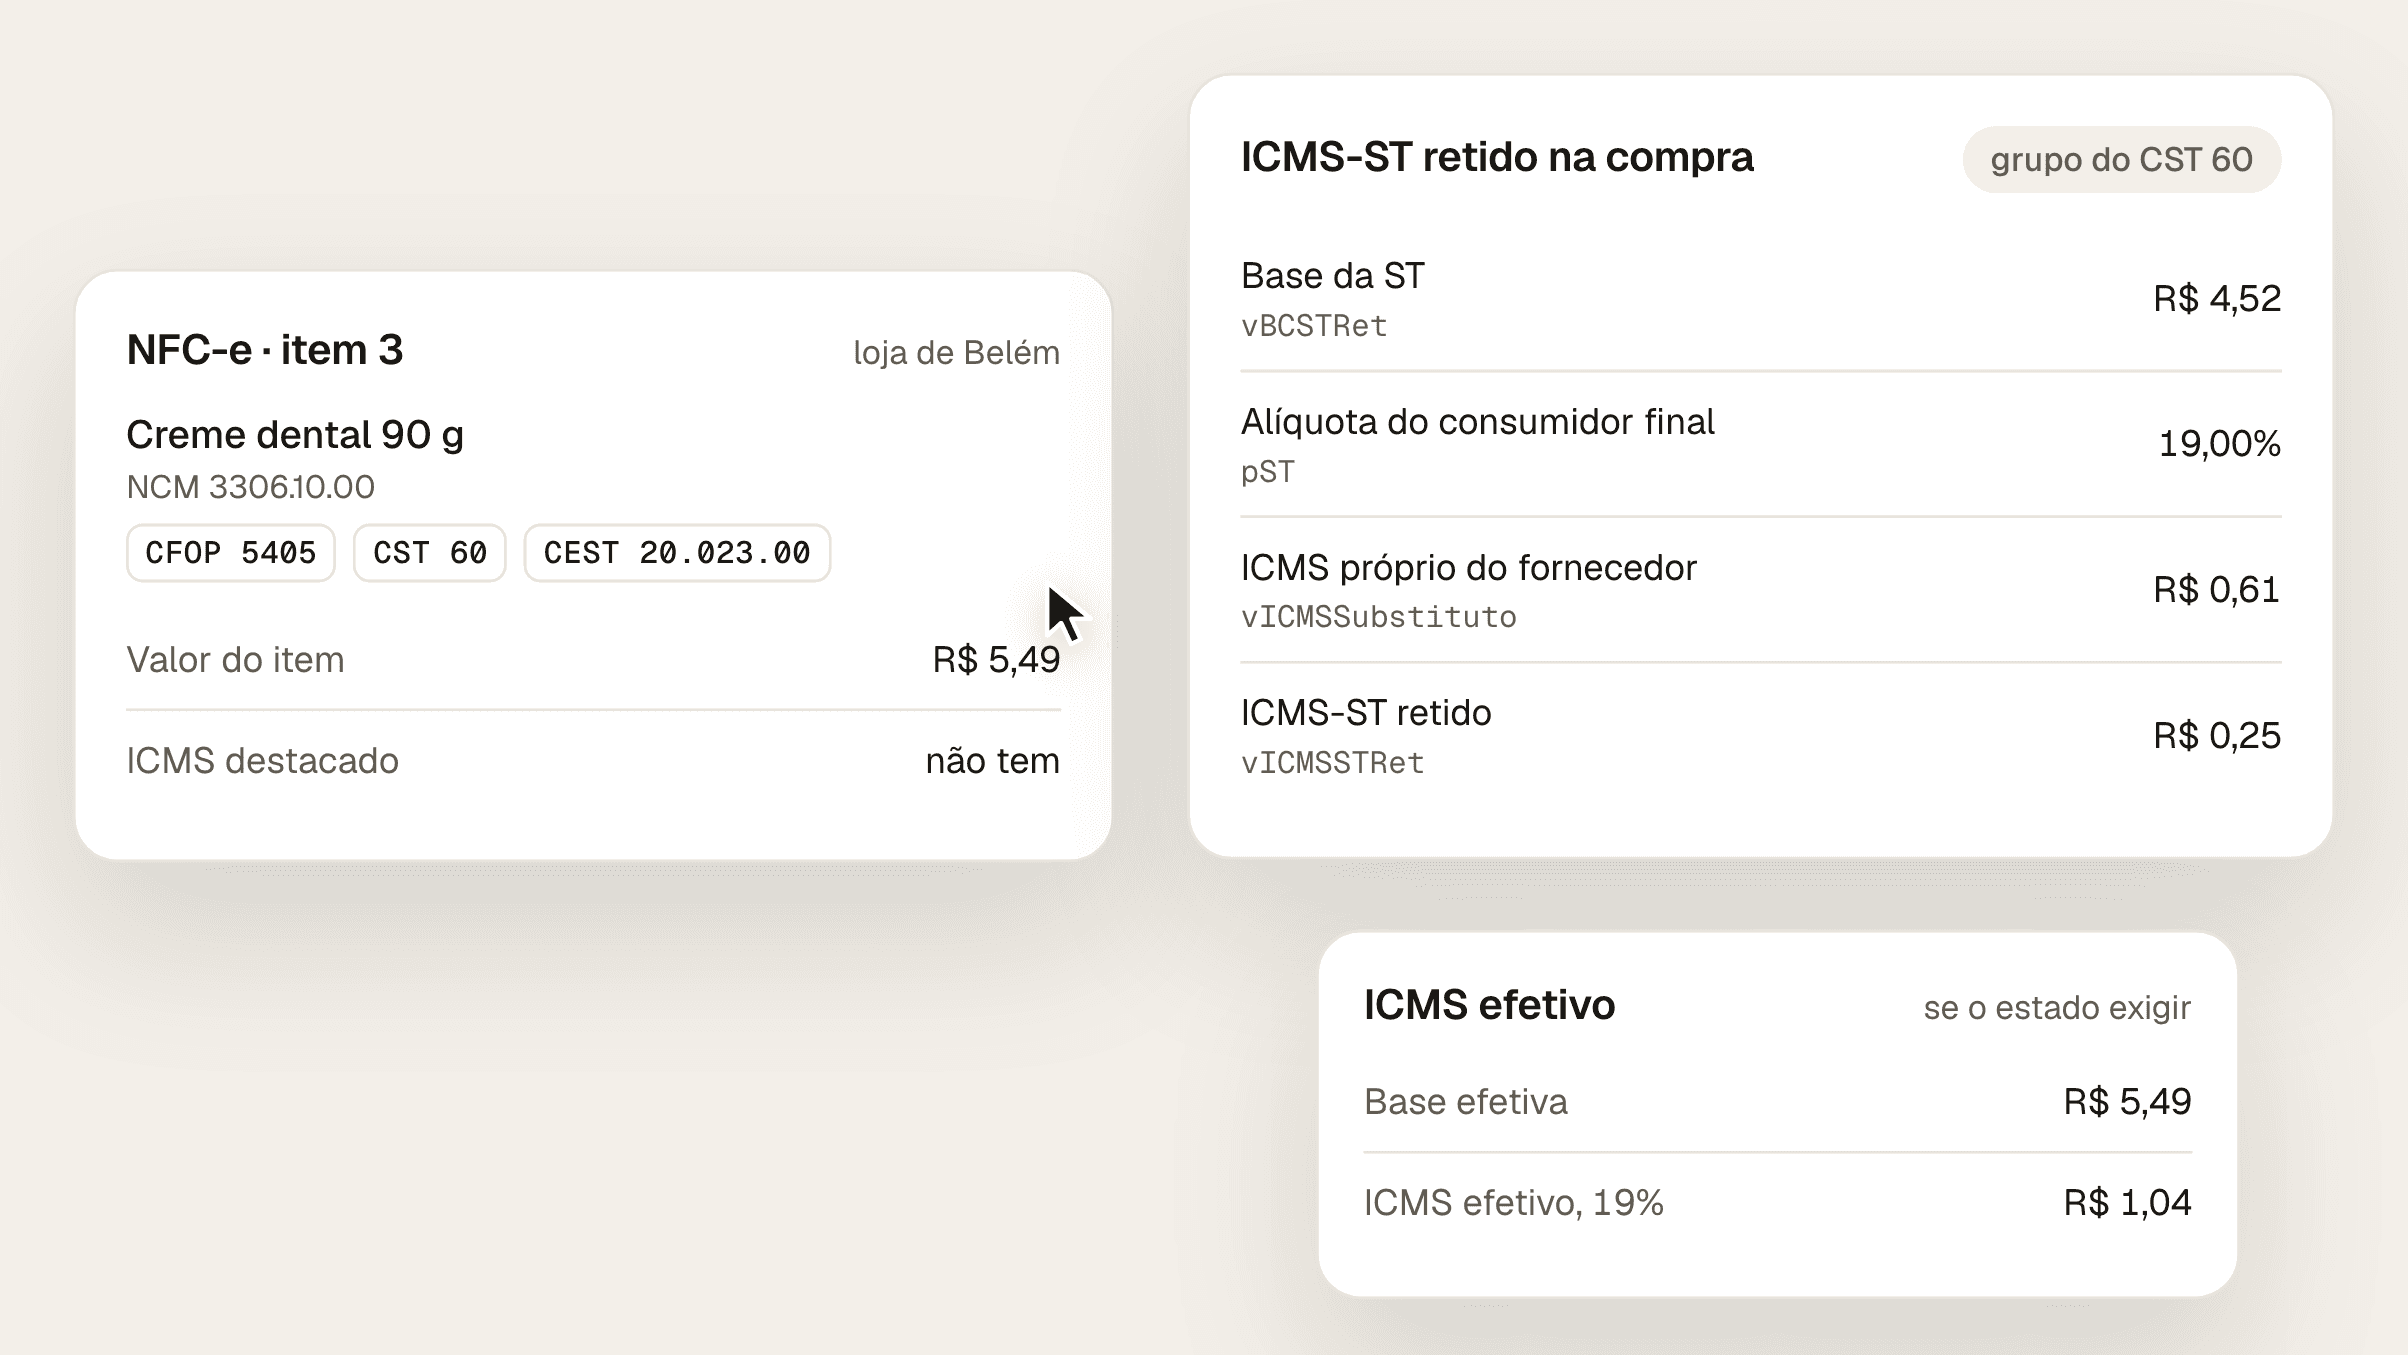
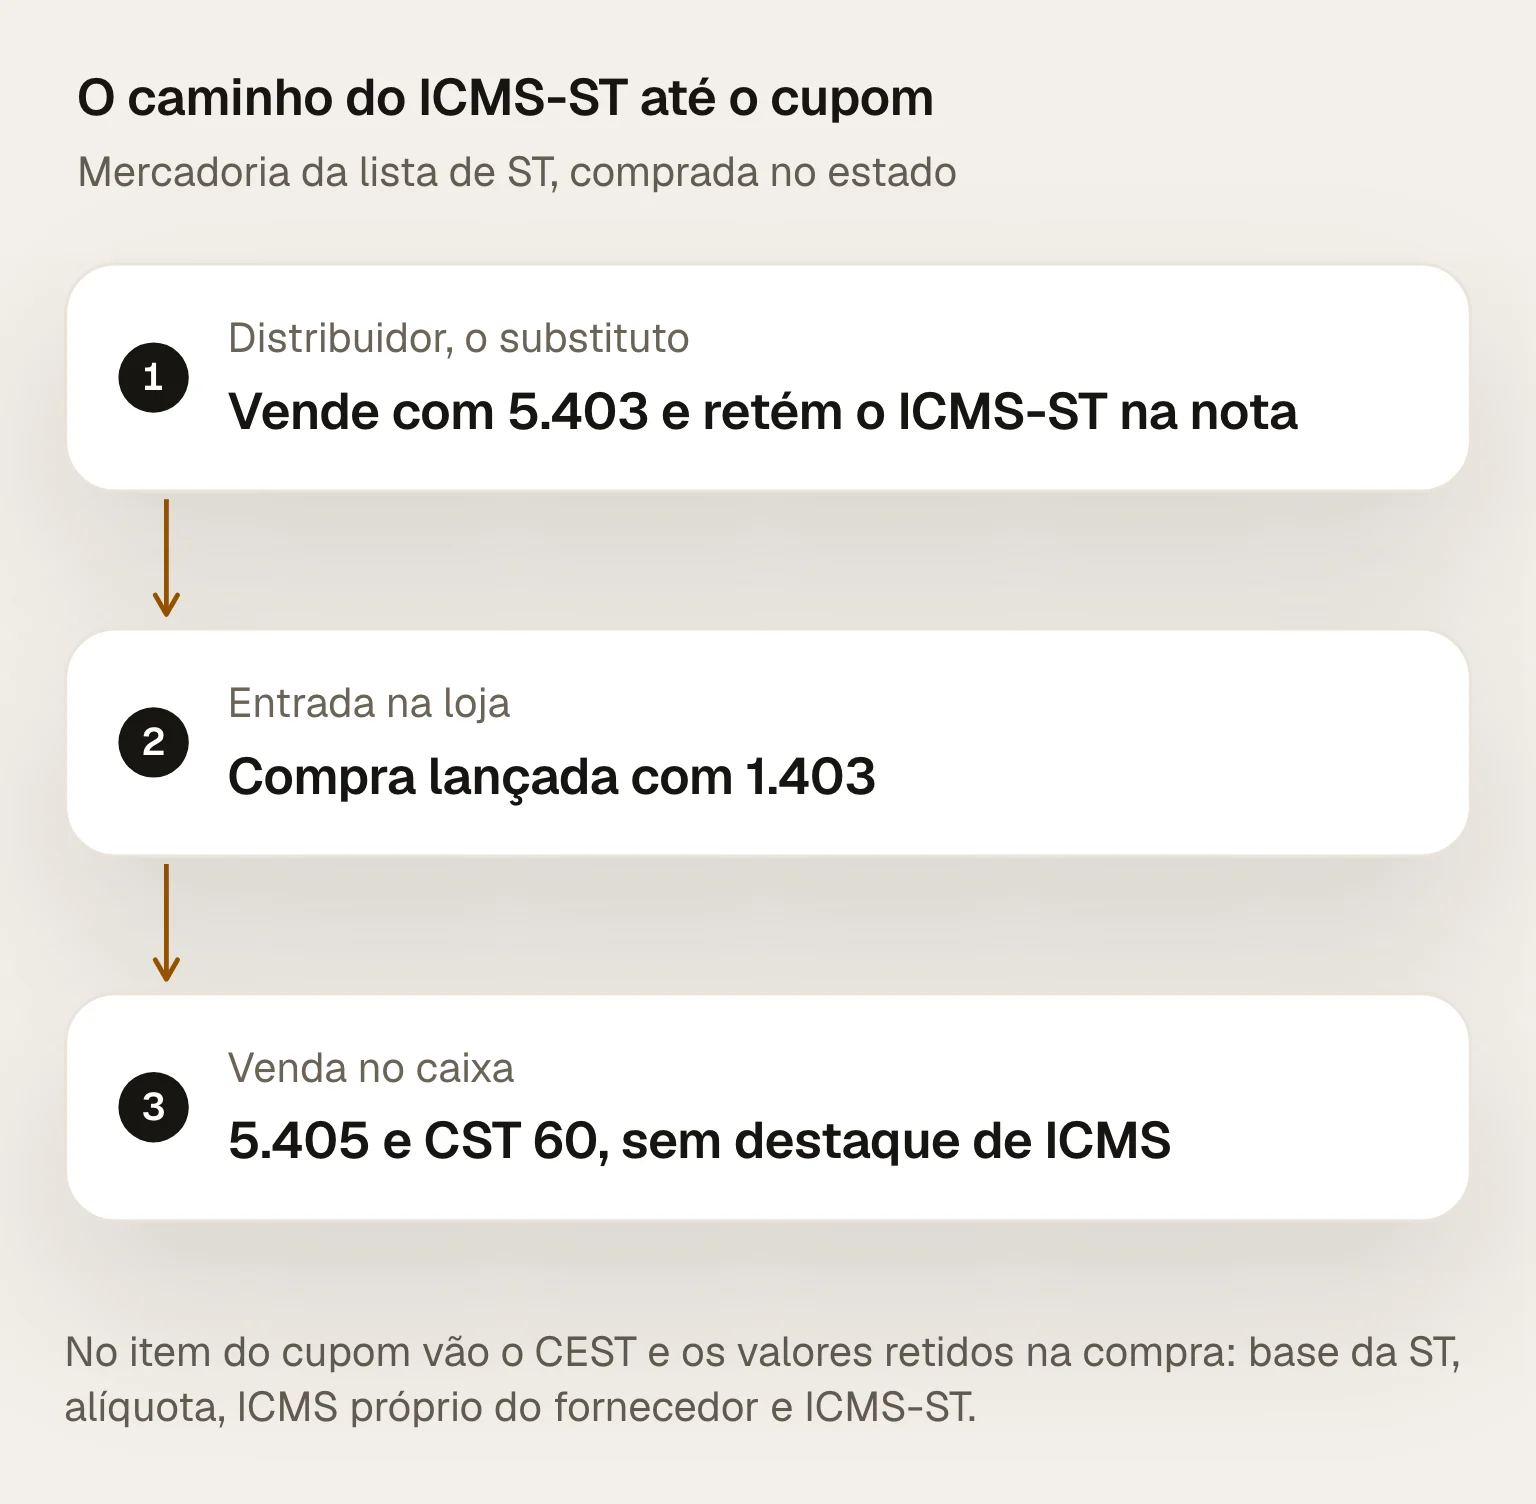
O CFOP 5.405 é a venda, dentro do estado, de mercadoria comprada de terceiros que está na substituição tributária, quando a loja é o contribuinte substituído: o ICMS da venda já foi cobrado antes, em geral retido pelo fornecedor na nota de compra. No cupom, o item sai com CST 60, na loja do regime normal, ou CSOSN 500, na loja do Simples, sem destaque de ICMS. O item precisa trazer o CEST. Os valores do ICMS-ST retido na compra têm campo próprio na NFC-e, e cada estado decide se exige o grupo do ICMS efetivo na venda ao consumidor.
Quem retém e quem já teve o imposto retido. Pela tabela oficial de CFOP:
CFOP | Quem vende | O que acontece com o ICMS-ST |
|---|---|---|
5.401 | Indústria, com produção própria, como substituta | Retém o ICMS-ST na nota |
5.403 | Atacado ou distribuidor, com mercadoria de terceiros, como substituto | Retém o ICMS-ST na nota |
5.405 | Loja que comprou com o ICMS-ST retido, como substituída | Não retém nem destaca ICMS |
No supermercado, a nota de compra com retenção chega com 5.401 ou 5.403 (6.401 ou 6.403, quando o fornecedor é de outro estado), e a entrada é lançada como 1.403 ou 2.403, "Compra para comercialização em operação com mercadoria sujeita ao regime de substituição tributária". A venda desse item sai com 5.405.
A substituição tributária do 5.405 é do ICMS. PIS e COFINS monofásicos são outro regime, com CST próprio de PIS e COFINS: um produto pode estar em um e não no outro.
CST 60, "ICMS cobrado anteriormente por substituição tributária", na loja do regime normal. CSOSN 500, "ICMS cobrado anteriormente por substituição tributária (substituído) ou por antecipação", na loja do Simples (Ajuste SINIEF 03/2010).
Na NFC-e, a SEFAZ confere o par. Item com CST 60 só passa com CFOP 5.405, 5.656 ou 5.667, os dois últimos de combustível. Com 5.102, a nota volta com a rejeição 382, "CFOP não permitido para o CST informado" (regras N12-40 e N12-44 do Manual de Orientação do Contribuinte). O post CFOP 5102 mostra os nove CFOPs que a NFC-e aceita.
O CEST. O Convênio ICMS 142/2018 manda o documento fiscal das mercadorias dos seus anexos trazer o CEST de cada item, "ainda que a operação não esteja sujeita ao regime de substituição tributária" (cláusula vigésima, I). Na NF-e, o item com CST 60 ou CSOSN 500 sem CEST volta com a rejeição 806, "Operação com ICMS-ST sem informação do CEST" (regra N23-10 do Manual de Orientação do Contribuinte). A Nota Técnica 2015.003 estendeu a regra à NFC-e, mas o manual consolidado a lista só para a NF-e. Com ou sem rejeição, o convênio exige o CEST.
Os valores do ICMS-ST retido. O mesmo convênio manda o documento trazer a base de cálculo da substituição e o imposto retido (cláusula vigésima, II). No item com CST 60, eles vão em quatro campos da Nota Técnica 2018.005, que o leiaute deixa opcionais para cada estado exigir conforme a sua legislação:
Campo | O que guarda | Creme dental, exemplo |
|---|---|---|
| Base do ICMS-ST cobrado na compra | R$ 4,52 |
| Alíquota suportada pelo consumidor final, com o FCP, se houver | 19,00% |
| ICMS próprio do fornecedor substituto | R$ 0,61 |
| ICMS-ST retido na compra | R$ 0,25 |
No exemplo, o creme dental foi comprado de um distribuidor do Pará por R$ 3,20 a unidade. Com a margem de 41,34% da lista do estado, a base da ST é R$ 3,20 × 1,4134 = R$ 4,52. O ICMS-ST é 19% dessa base, R$ 0,86, menos o ICMS próprio do distribuidor, 19% de R$ 3,20, que dá R$ 0,61: R$ 0,25. O post Como calcular o ICMS-ST mostra a conta na compra de outro estado, com a MVA ajustada.
O ICMS efetivo, se o estado exigir. Na venda ao consumidor final com CST 60 ou CSOSN 500, a NT 2018.005 prevê o grupo do ICMS efetivo: o imposto que a venda teria fora da substituição. No exemplo, o creme dental vendido a R$ 5,49 teria base efetiva de R$ 5,49, alíquota de 19% e ICMS efetivo de R$ 1,04. A regra que rejeita a nota sem esse grupo (rejeição 906) é de "implementação opcional a critério da UF". Confirme na SEFAZ do seu estado se ela está ativa.
Os da lista de substituição tributária nas operações internas, o Anexo XIII do RICMS-PA. A planilha do Pará no Portal Nacional da Substituição Tributária (versão com efeitos a partir de 01/07/2024) traz parte dessa lista, com as margens e as alíquotas. Alguns itens de gôndola:
Produto | CEST | Segmento do Convênio 142/2018 |
|---|---|---|
Refrigerante em embalagem PET | 03.010.01 | Bebidas frias |
Cerveja em lata | 03.021.03 | Bebidas frias |
Açúcar cristal em embalagem de até 2 kg, fora os sachês | 17.101.00 | Produtos alimentícios |
Creme dental | 20.023.00 | Higiene pessoal |
Sorvete | 23.001.00 | Sorvetes |
Comprado com o ICMS-ST retido pelo fornecedor, cada um sai no cupom com 5.405 e CST 60, ou CSOSN 500 no Simples. Os posts de NCM de bebidas, leite e chocolate mostram quais itens de cada gôndola estão na lista.
O Pará tem um segundo caminho. Na compra de outro estado sem retenção, as mercadorias do Apêndice I do Anexo I do RICMS-PA pagam o ICMS antecipado na entrada, pela própria loja, e "as subseqüentes saídas internas" ficam "dispensadas de nova tributação" (Anexo I, arts. 107 e 111). Para esses itens, alinhe com o contador o CFOP e o CST da venda e registre a regra no cadastro do produto.
Produto da ST cadastrado com 5.102 e CST 00. A NFC-e passa sem rejeição, e o cupom destaca de novo um ICMS que já foi cobrado do fornecedor. O post Substituição Tributária: por que você pode estar pagando ICMS duas vezes mostra essa conta.
Produto fora da ST cadastrado com 5.405 e CST 60. O cupom deixa de destacar um ICMS que a loja deve.
CST 60 com 5.102, ou 5.403 no produto de gôndola. A nota volta com a rejeição 382 ou 725.
CST 60 sem CEST. Na NF-e, a nota volta com a rejeição 806; na NFC-e, a exigência do convênio vale do mesmo jeito.
O Fiscal Pack confere o cadastro de cada produto contra a lista de substituição tributária do seu estado, com o CEST, o CST e o CFOP que a venda deve levar. Quando o cadastro diverge, o diagnóstico mostra o item, a regra e a correção, e você decide campo a campo. O ERP continua emitindo o cupom com o cadastro corrigido.
Solicite o diagnóstico da loja, sem custo para ver os produtos com ST em desacordo com a lei, ou conheça a frente tributária do Fiscal Pack.
Consultadas em 29/09/2026.
Tabela de CFOP, Portal da NF-e, publicada em 04/09/2026: códigos 1.403, 2.403, 5.401, 5.403, 5.405, 6.401 e 6.403.
Manual de Orientação do Contribuinte, Anexo I, Portal da NF-e: regras N12-40 e N12-44 (rejeição 382) e N23-10 (rejeição 806, modelo 55).
Notas Técnicas, Portal da NF-e: NT 2015.003 v1.94, regra N23-10 (rejeição 806); NT 2018.005 v1.52, grupo do ICMS-ST retido (N25.1), grupo do ICMS efetivo (N33) e regras N12-81, N12-82, N12a-50 e N12a-60.
Convênio ICMS 142/2018, CONFAZ: cláusula vigésima.
Ajuste SINIEF 03/2010, CONFAZ: CSOSN 500.
Planilha do Pará no Portal Nacional da Substituição Tributária, CONFAZ, versão 0006: CEST, margem de 41,34% e alíquota de 19% do creme dental.
RICMS-PA, Decreto 4.676/2001, SEFA-PA: Anexo I, arts. 107 e 111; Anexo XIII.
A gente corrige o cadastro, confere a apuração antes de você pagar e mostra onde o resultado está escondido. Você continua no sistema que já usa, sem mudar a rotina da loja.
O 5.102 é a venda de mercadoria comprada de terceiros. No cupom do supermercado ele divide espaço com o 5.405 da ST e o 5.101 da padaria. Veja cada caso.
Os quatro códigos que decidem quanto de imposto cada produto paga - explicados em linguagem de mercado, sem jargão de contador.
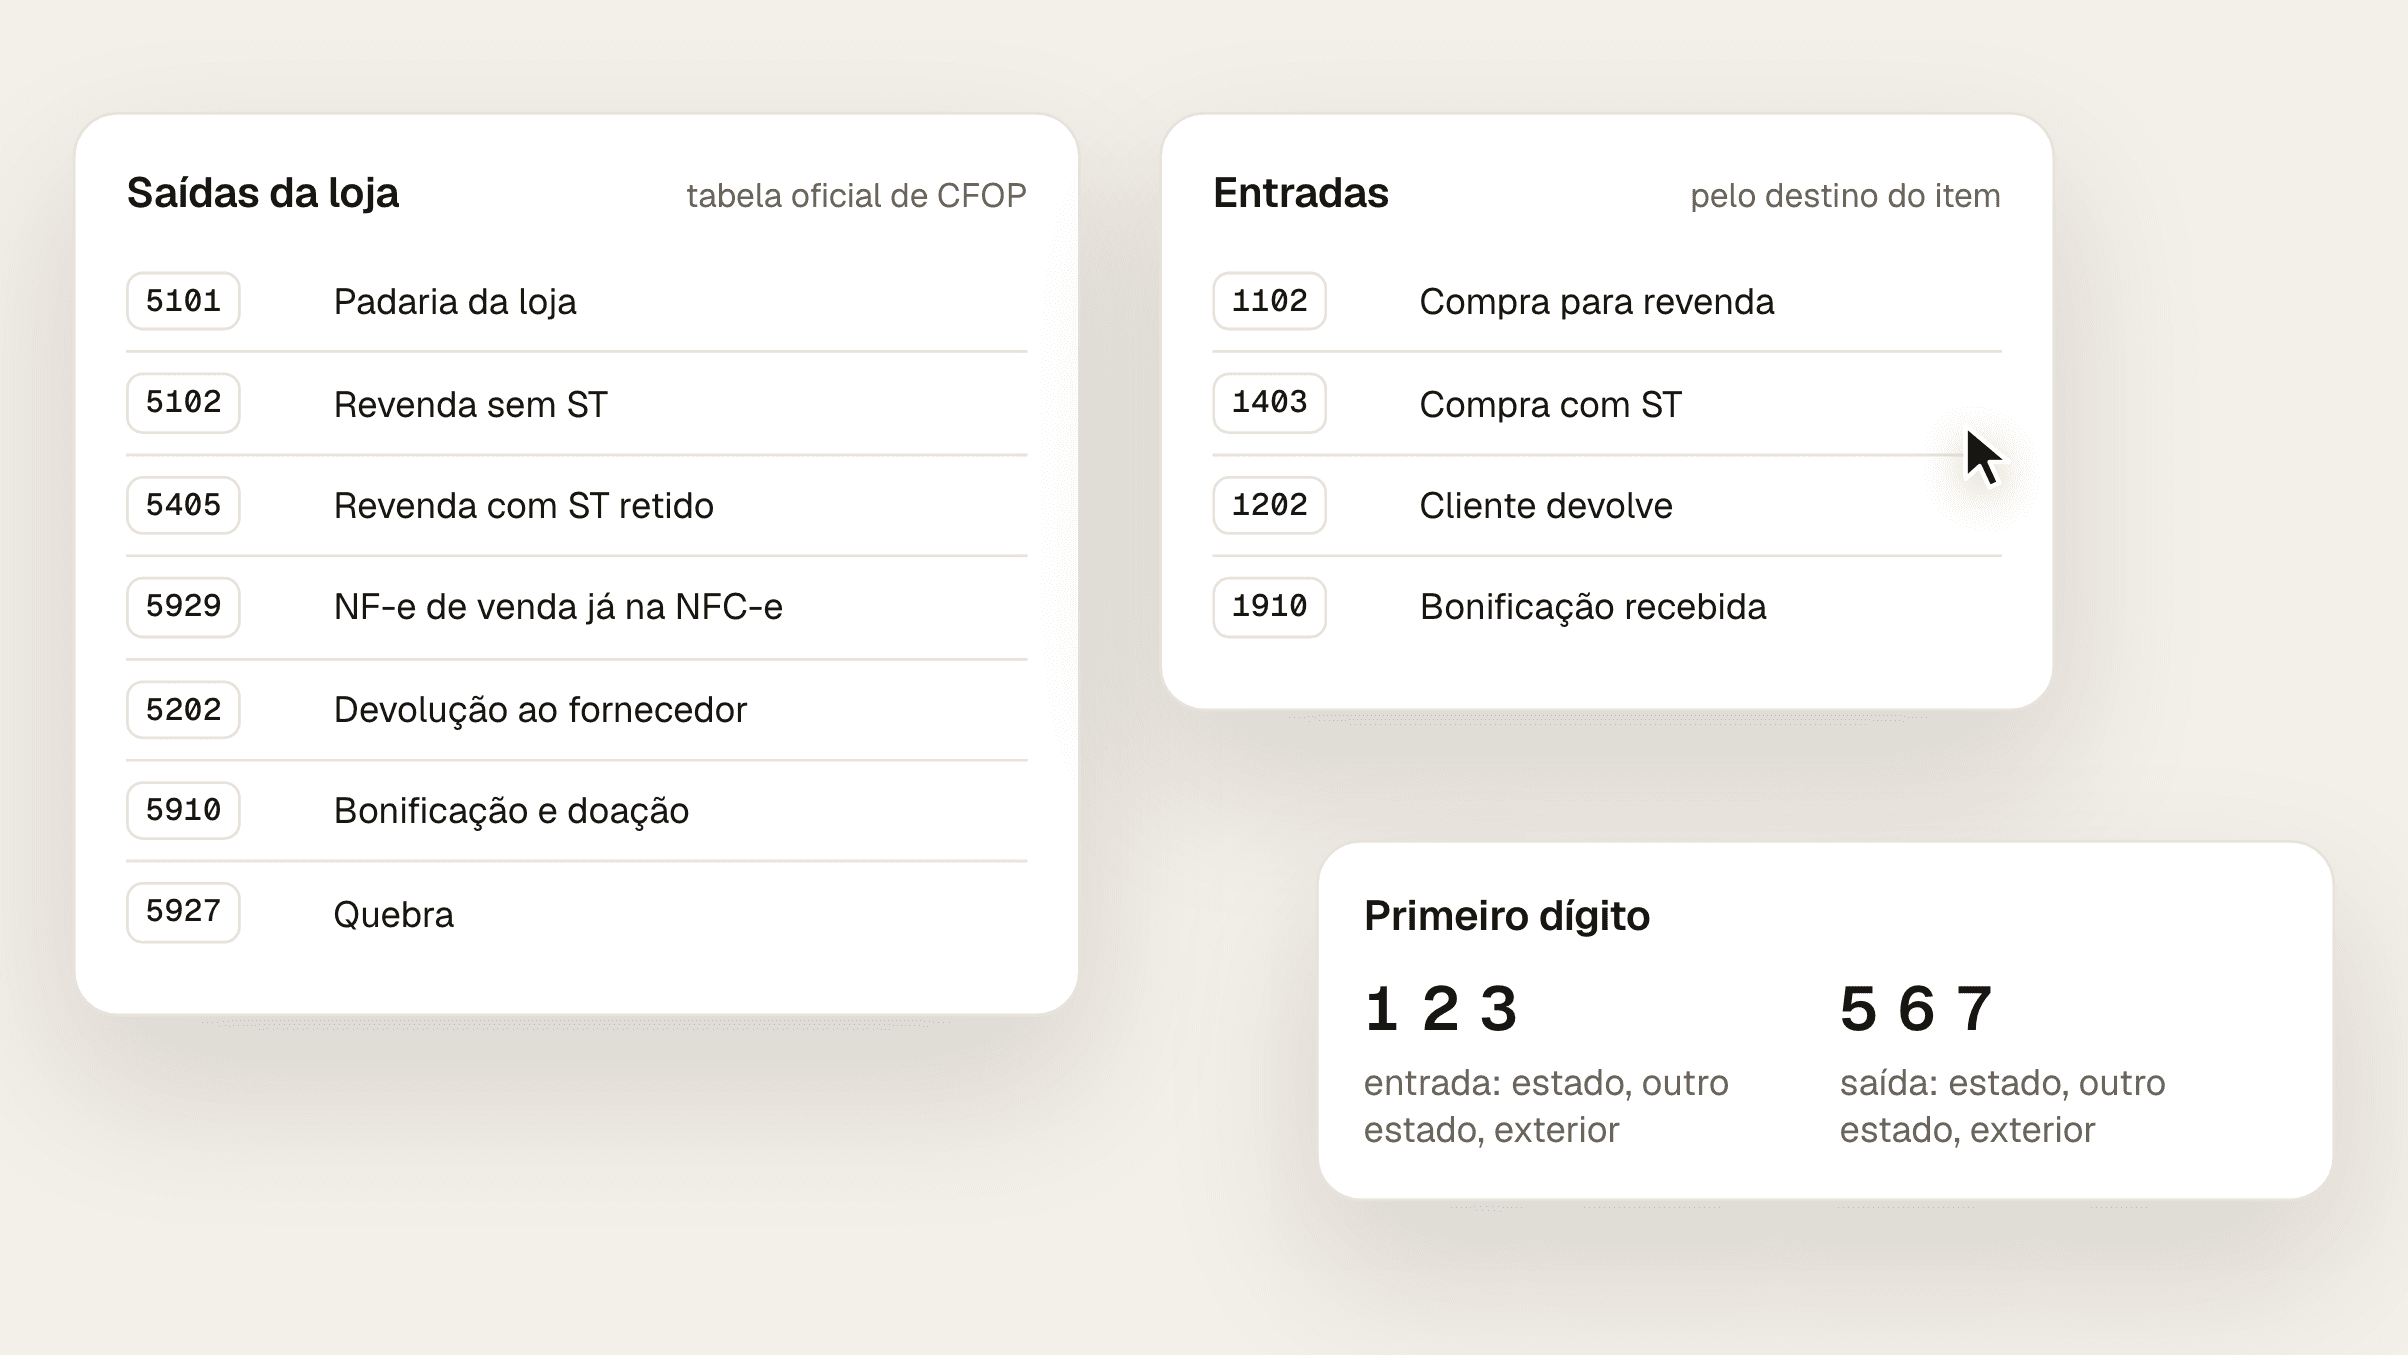
A tabela oficial tem 619 CFOPs; o supermercado usa uns 30. Veja como ler o código, os de saída e de entrada da rotina da loja, os nove da NFC-e e o da quebra.
O fornecedor manda a bonificação com 5.910 e a loja lança a entrada com 1.910. Veja o crédito de ICMS, o efeito no custo e o que muda com o IBS e a CBS.