Tributação
NCM, CEST, CST e CFOP: o que cada código faz com o seu imposto
Os quatro códigos que decidem quanto de imposto cada produto paga - explicados em linguagem de mercado, sem jargão de contador.
3 min
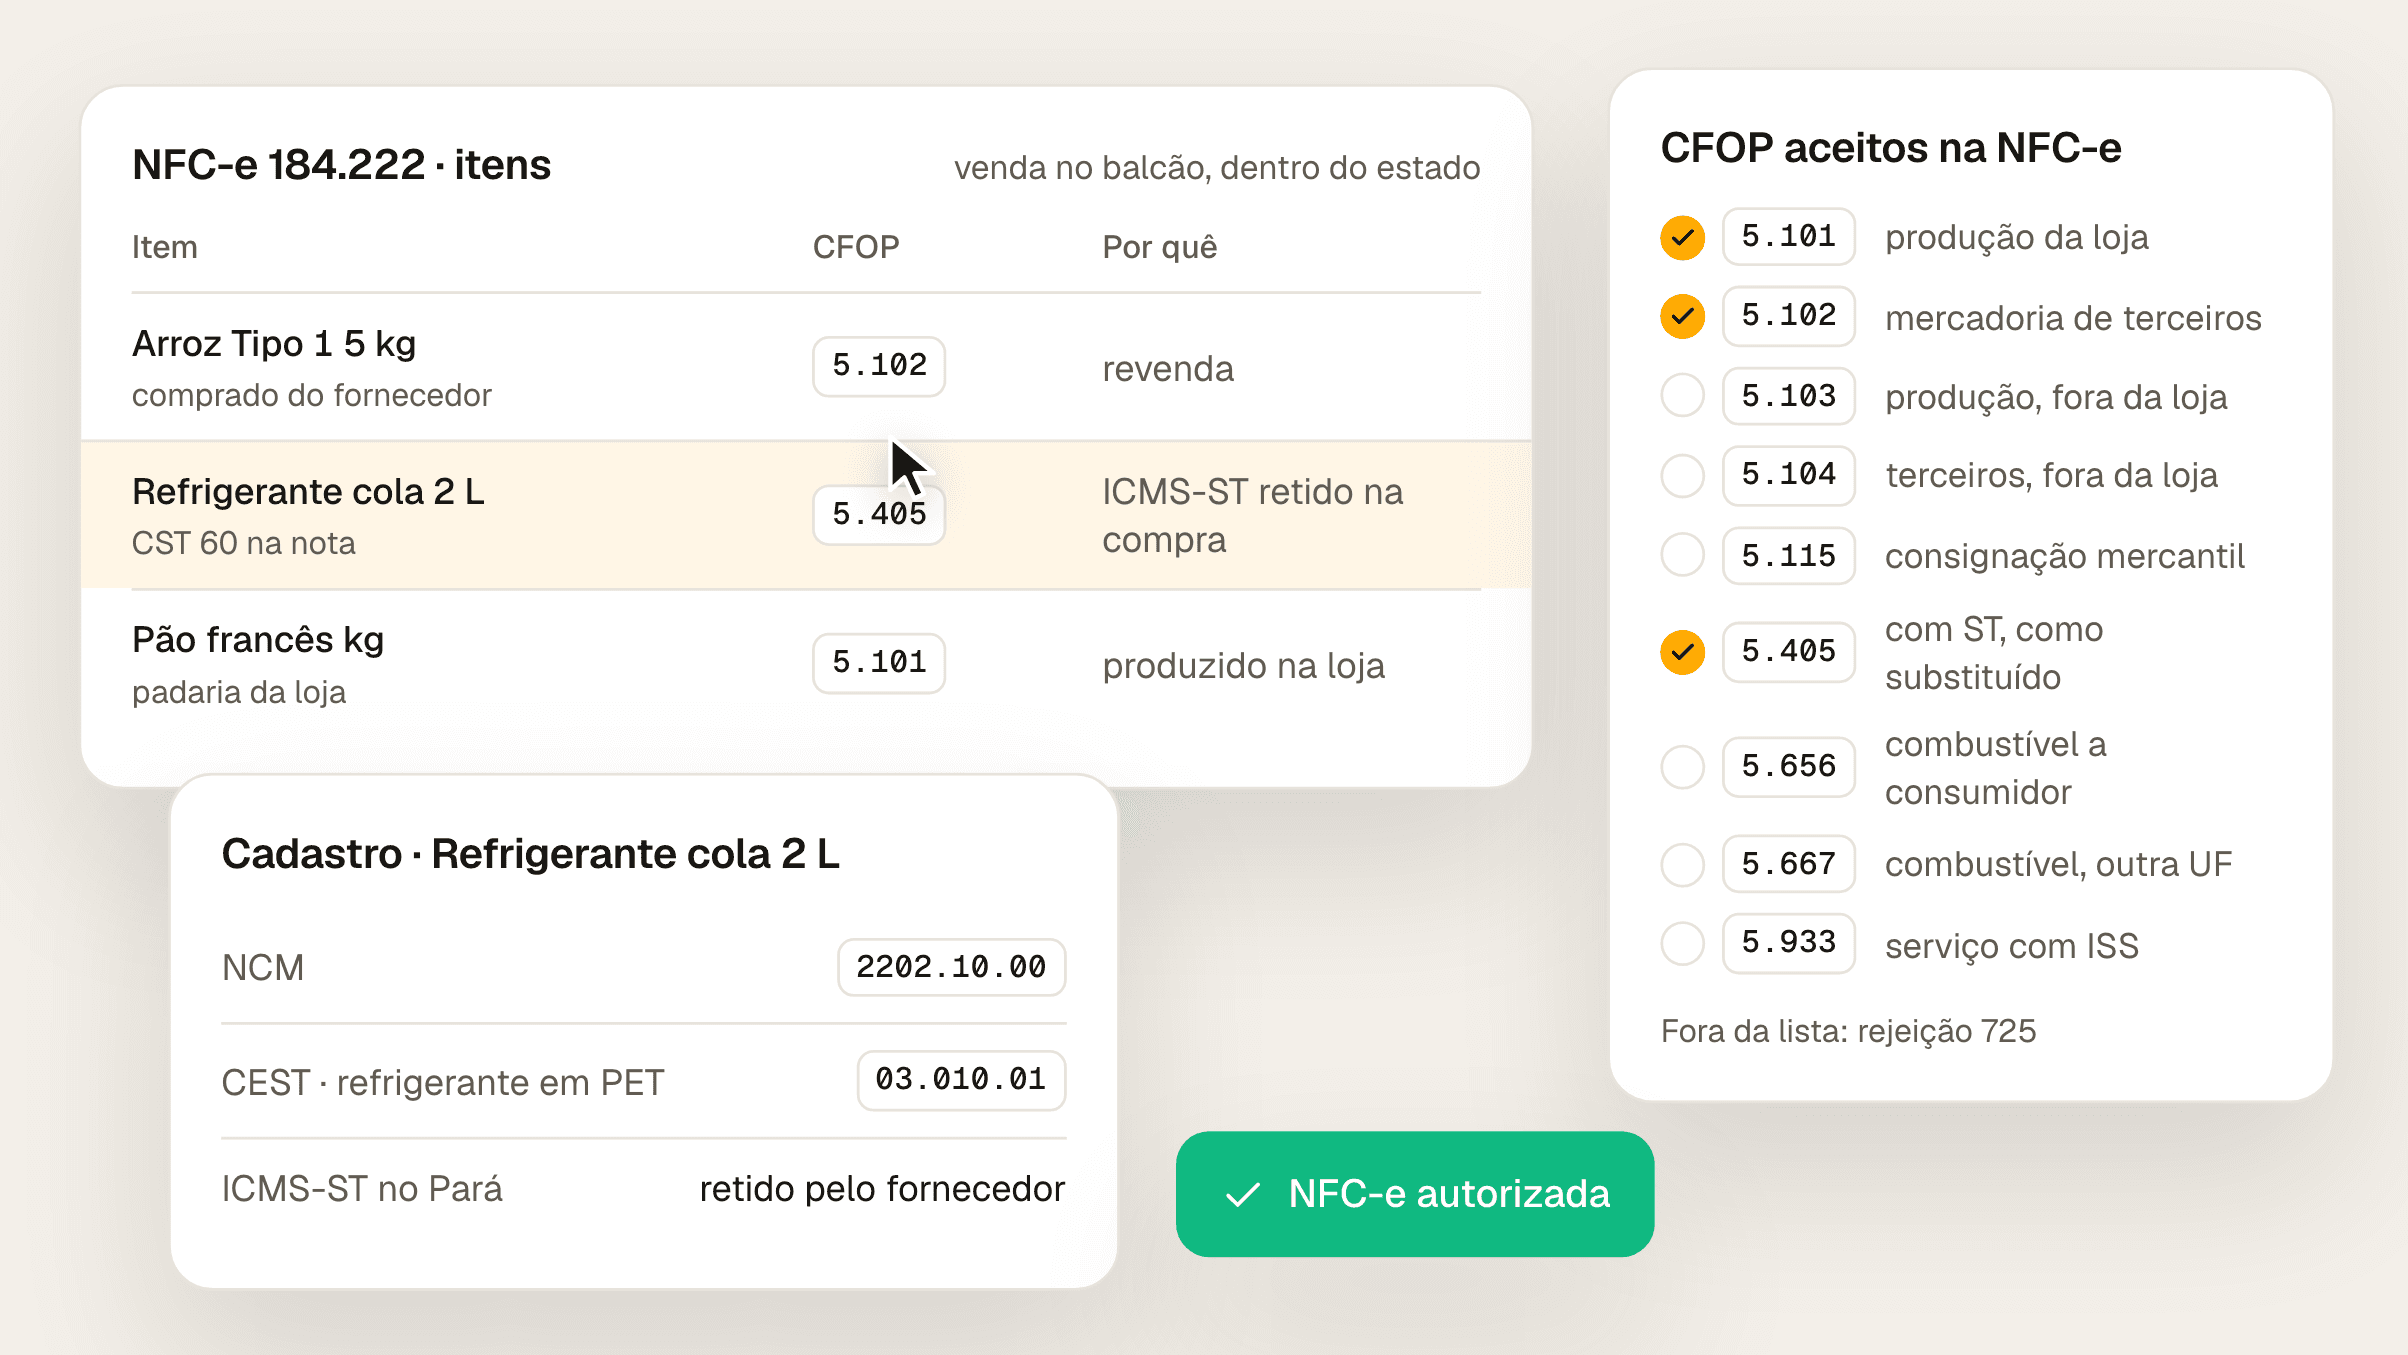
O CFOP 5.102 é o código da venda, dentro do estado, de mercadoria que a loja comprou de terceiros e revende sem industrializar. No supermercado, é o CFOP do item de revenda comum, sem substituição tributária. No mesmo cupom, dois casos mudam o código: o item que já veio com ICMS-ST retido na compra sai como 5.405, e o item produzido na própria loja, como o pão da padaria, sai como 5.101. Venda para cliente de outro estado é 6.102 e só vai por NF-e.
A tabela oficial de CFOP, publicada no Portal da NF-e em 4 de setembro de 2026 (Informe Técnico 2023.002, versão 2.00), dá ao 5.102 o título "Venda de mercadoria adquirida ou recebida de terceiros, ou qualquer venda de mercadoria efetuada pelo MEI com exceção das saídas classificadas nos códigos 5.501, 5.502, 5.504 e 5.505". A nota explicativa diz que entram aqui as vendas de mercadorias "que não tenham sido objeto de qualquer processo industrial no estabelecimento".
O primeiro dígito conta o destino. O 5 é saída para dentro do estado; o 6 é saída para outro estado. Por isso o 6.102 é o mesmo tipo de venda, só que interestadual.
Quando as três condições se juntam:
A mercadoria foi comprada de um fornecedor. Não foi feita na loja.
O produto não está na substituição tributária do seu estado, ou seja, o ICMS da venda é calculado e destacado pela própria loja.
O cliente está no mesmo estado da loja.
Um Arroz Tipo 1 5 kg (NCM 1006.30.21) comprado do distribuidor e vendido no caixa de uma loja do Pará é o exemplo clássico: sai com 5.102.
Quando o produto está na substituição tributária e o fornecedor já reteve o ICMS na venda para a loja. A lei permite ao estado cobrar de um contribuinte o imposto das operações seguintes (LC 87/1996, art. 6º, § 1º). A loja fica na condição de contribuinte substituído, e o CFOP da venda é o 5.405: "Venda de mercadoria adquirida ou recebida de terceiros em operação com mercadoria sujeita ao regime de substituição tributária, na condição de contribuinte substituído".
No mesmo item, a situação do ICMS acompanha: CST 60, "ICMS cobrado anteriormente por substituição tributária", para a loja do regime normal; CSOSN 500, "ICMS cobrado anteriormente por substituição tributária (substituído) ou por antecipação", para a loja do Simples (Ajuste SINIEF 03/2010).
Na NFC-e, o par CST e CFOP é conferido pela SEFAZ. Item com CST 60 só passa com CFOP 5.405, 5.656 ou 5.667; item com CST 00, 20, 40, 41 ou 90 só passa com 5.101, 5.102, 5.103, 5.104 ou 5.115. Fora disso, a nota volta com a rejeição 382, "CFOP não permitido para o CST informado" (regras N12-40 e N12-44 do Manual de Orientação do Contribuinte).
Exemplo do Pará: o refrigerante em garrafa PET (CEST 03.010.01) está na planilha de substituição tributária do estado no Portal Nacional da ST, que reproduz o Anexo XIII do RICMS-PA. Um Refrigerante cola 2 L comprado com ICMS-ST retido sai no cupom com 5.405 e CST 60.
O 5.403 é outro caso: é a venda de quem é o substituto, ou seja, de quem retém o imposto. Ele não está na lista de CFOPs que a NFC-e aceita.
É 5.101. A nota explicativa do 5.101 inclui "as vendas de produtos industrializados ou produzidos pelo próprio estabelecimento". O pão francês feito na padaria da loja, com farinha comprada, é produzido no estabelecimento. O pão que chega pronto do fornecedor e só é revendido fica no 5.102.
A tabela não traz exemplo para os casos de fronteira, como massa congelada comprada pronta e só assada na loja. Nesses, alinhe com o contador qual descrição se aplica e deixe a regra registrada no cadastro do produto.
Só nove. A regra I08-150 do Manual de Orientação do Contribuinte, Anexo I, rejeita a NFC-e com qualquer outro CFOP (rejeição 725, "NFC-e com CFOP inválido"):
CFOP | Para quê |
|---|---|
5.101 | Venda de produção do estabelecimento |
5.102 | Venda de mercadoria de terceiros |
5.103 | Venda de produção do estabelecimento, feita fora do estabelecimento |
5.104 | Venda de mercadoria de terceiros, feita fora do estabelecimento |
5.115 | Venda de mercadoria de terceiros recebida em consignação mercantil |
5.405 | Venda de mercadoria de terceiros com ST, como contribuinte substituído |
5.656 | Venda de combustível ou lubrificante de terceiros a consumidor final |
5.667 | Venda de combustível ou lubrificante a consumidor de outro estado |
5.933 | Prestação de serviço tributado pelo ISSQN |
Todos começam com 5 porque a NFC-e só serve para operação interna: a regra B11a-10 rejeita a NFC-e de operação interestadual ou com o exterior (rejeição 707).
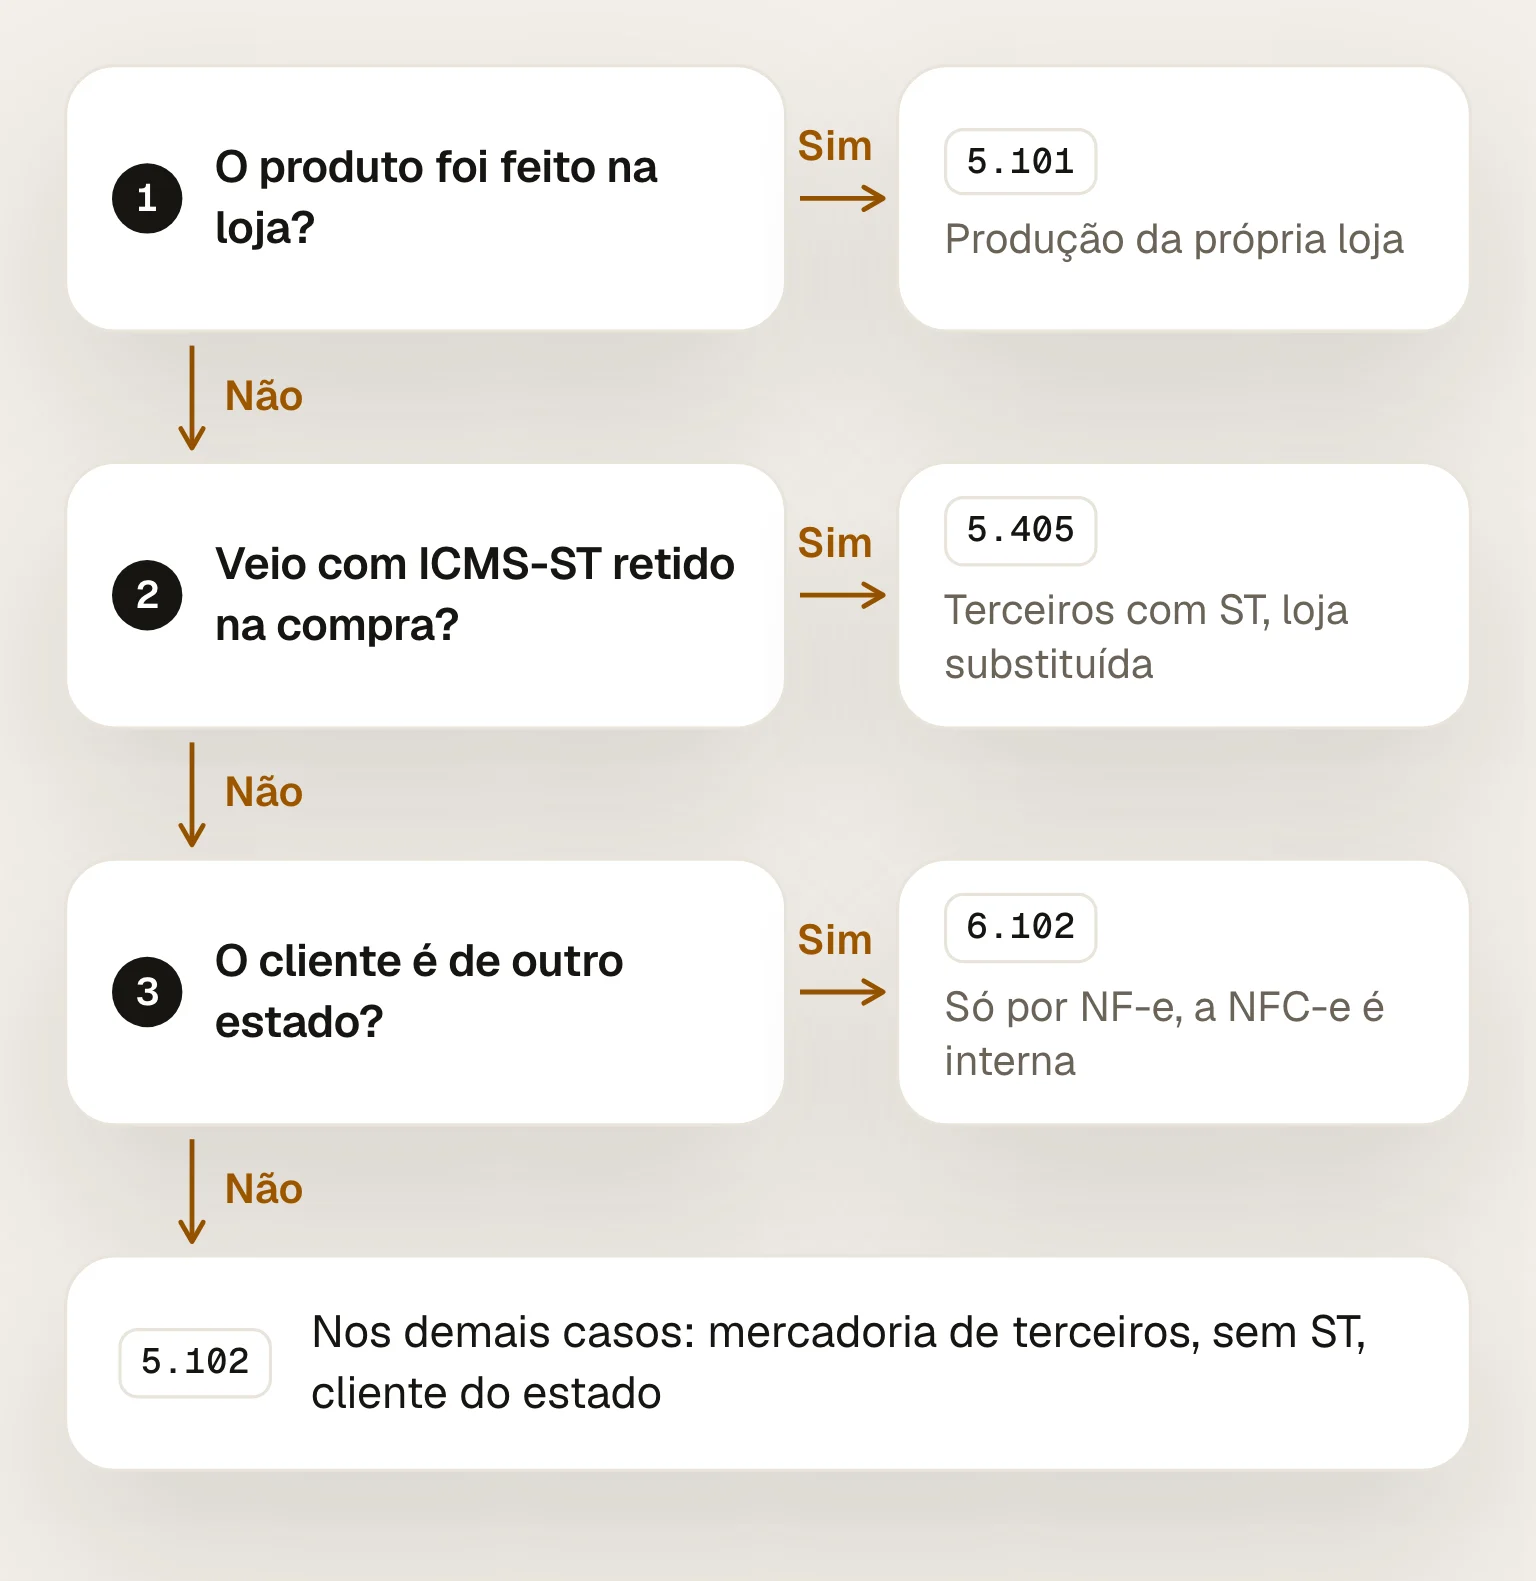
A venda sai por NF-e (modelo 55) com o CFOP 6.102, se for mercadoria de terceiros sem ST. A NFC-e não serve para essa venda.
O caixa não escolhe CFOP: ele usa o que está no cadastro ou na regra fiscal do ERP para aquele produto. Três erros aparecem no cupom:
CFOP fora da lista da NFC-e. Um 5.403 ou 5.949 cadastrado num produto de gôndola faz a SEFAZ rejeitar a NFC-e com a 725.
CFOP e CST que não combinam. Refrigerante com CST 60 e CFOP 5.102 volta com a rejeição 382.
Produto com ST cadastrado como 5.102 e tributado. Esse passa pela SEFAZ sem rejeição. O ICMS daquela venda já foi cobrado do fornecedor; se o cupom destaca ICMS de novo, esse imposto entra no débito do mês da loja. O post Substituição Tributária: por que você pode estar pagando ICMS duas vezes mostra essa conta.
O tutorial NCM, CEST, CST e CFOP: o que cada código faz com o seu imposto explica como os quatro códigos se combinam no cadastro.
O Fiscal Pack confere o cadastro de cada produto contra a lei do seu estado, inclusive se o item está na substituição tributária e qual a situação do ICMS que deve sair na nota. Quando o cadastro diverge, o diagnóstico mostra o item, a regra e a correção, e você decide campo a campo. O ERP continua emitindo o cupom; o que muda é o cadastro que ele usa.
Solicite o diagnóstico da loja, sem custo para ver os produtos com CST e ST em desacordo com a lei, ou conheça a frente tributária do Fiscal Pack.
Consultadas em 29/09/2026.
Tabela de CFOP, Portal da NF-e, publicada em 04/09/2026 (Informe Técnico 2023.002 v2.00, aprovado pelo Ato Técnico Conjunto RFB/CGIBS nº 2/2026): códigos 5.101, 5.102, 5.403, 5.405 e 6.102, com as notas explicativas.
Manual de Orientação do Contribuinte 7.0, Anexo I, Portal da NF-e: campo N12 (CST 60), regras I08-150 (rejeição 725), B11a-10 (rejeição 707), N12-40 e N12-44 (rejeição 382).
Lei Complementar 87/1996, art. 6º, § 1º.
Ajuste SINIEF 03/2010, CONFAZ: CSOSN 500.
Portal Nacional da Substituição Tributária, planilha do Pará, CONFAZ (Anexo XIII do RICMS-PA): CEST 03.010.01.
Nomenclatura Comum do Mercosul, Portal Único Siscomex: NCM 1006.30.21 e 2202.10.00.
A gente corrige o cadastro, confere a apuração antes de você pagar e mostra onde o resultado está escondido. Você continua no sistema que já usa, sem mudar a rotina da loja.
Os quatro códigos que decidem quanto de imposto cada produto paga - explicados em linguagem de mercado, sem jargão de contador.
Na ST, o ICMS já foi pago antes de o produto chegar na sua loja. Se o cadastro erra, você debita de novo na venda - e paga em dobro.
Cada venda do caixa é uma NFC-e que vai para a SEFAZ na hora. O fisco já tem o retrato da sua loja. A pergunta é: você tem?
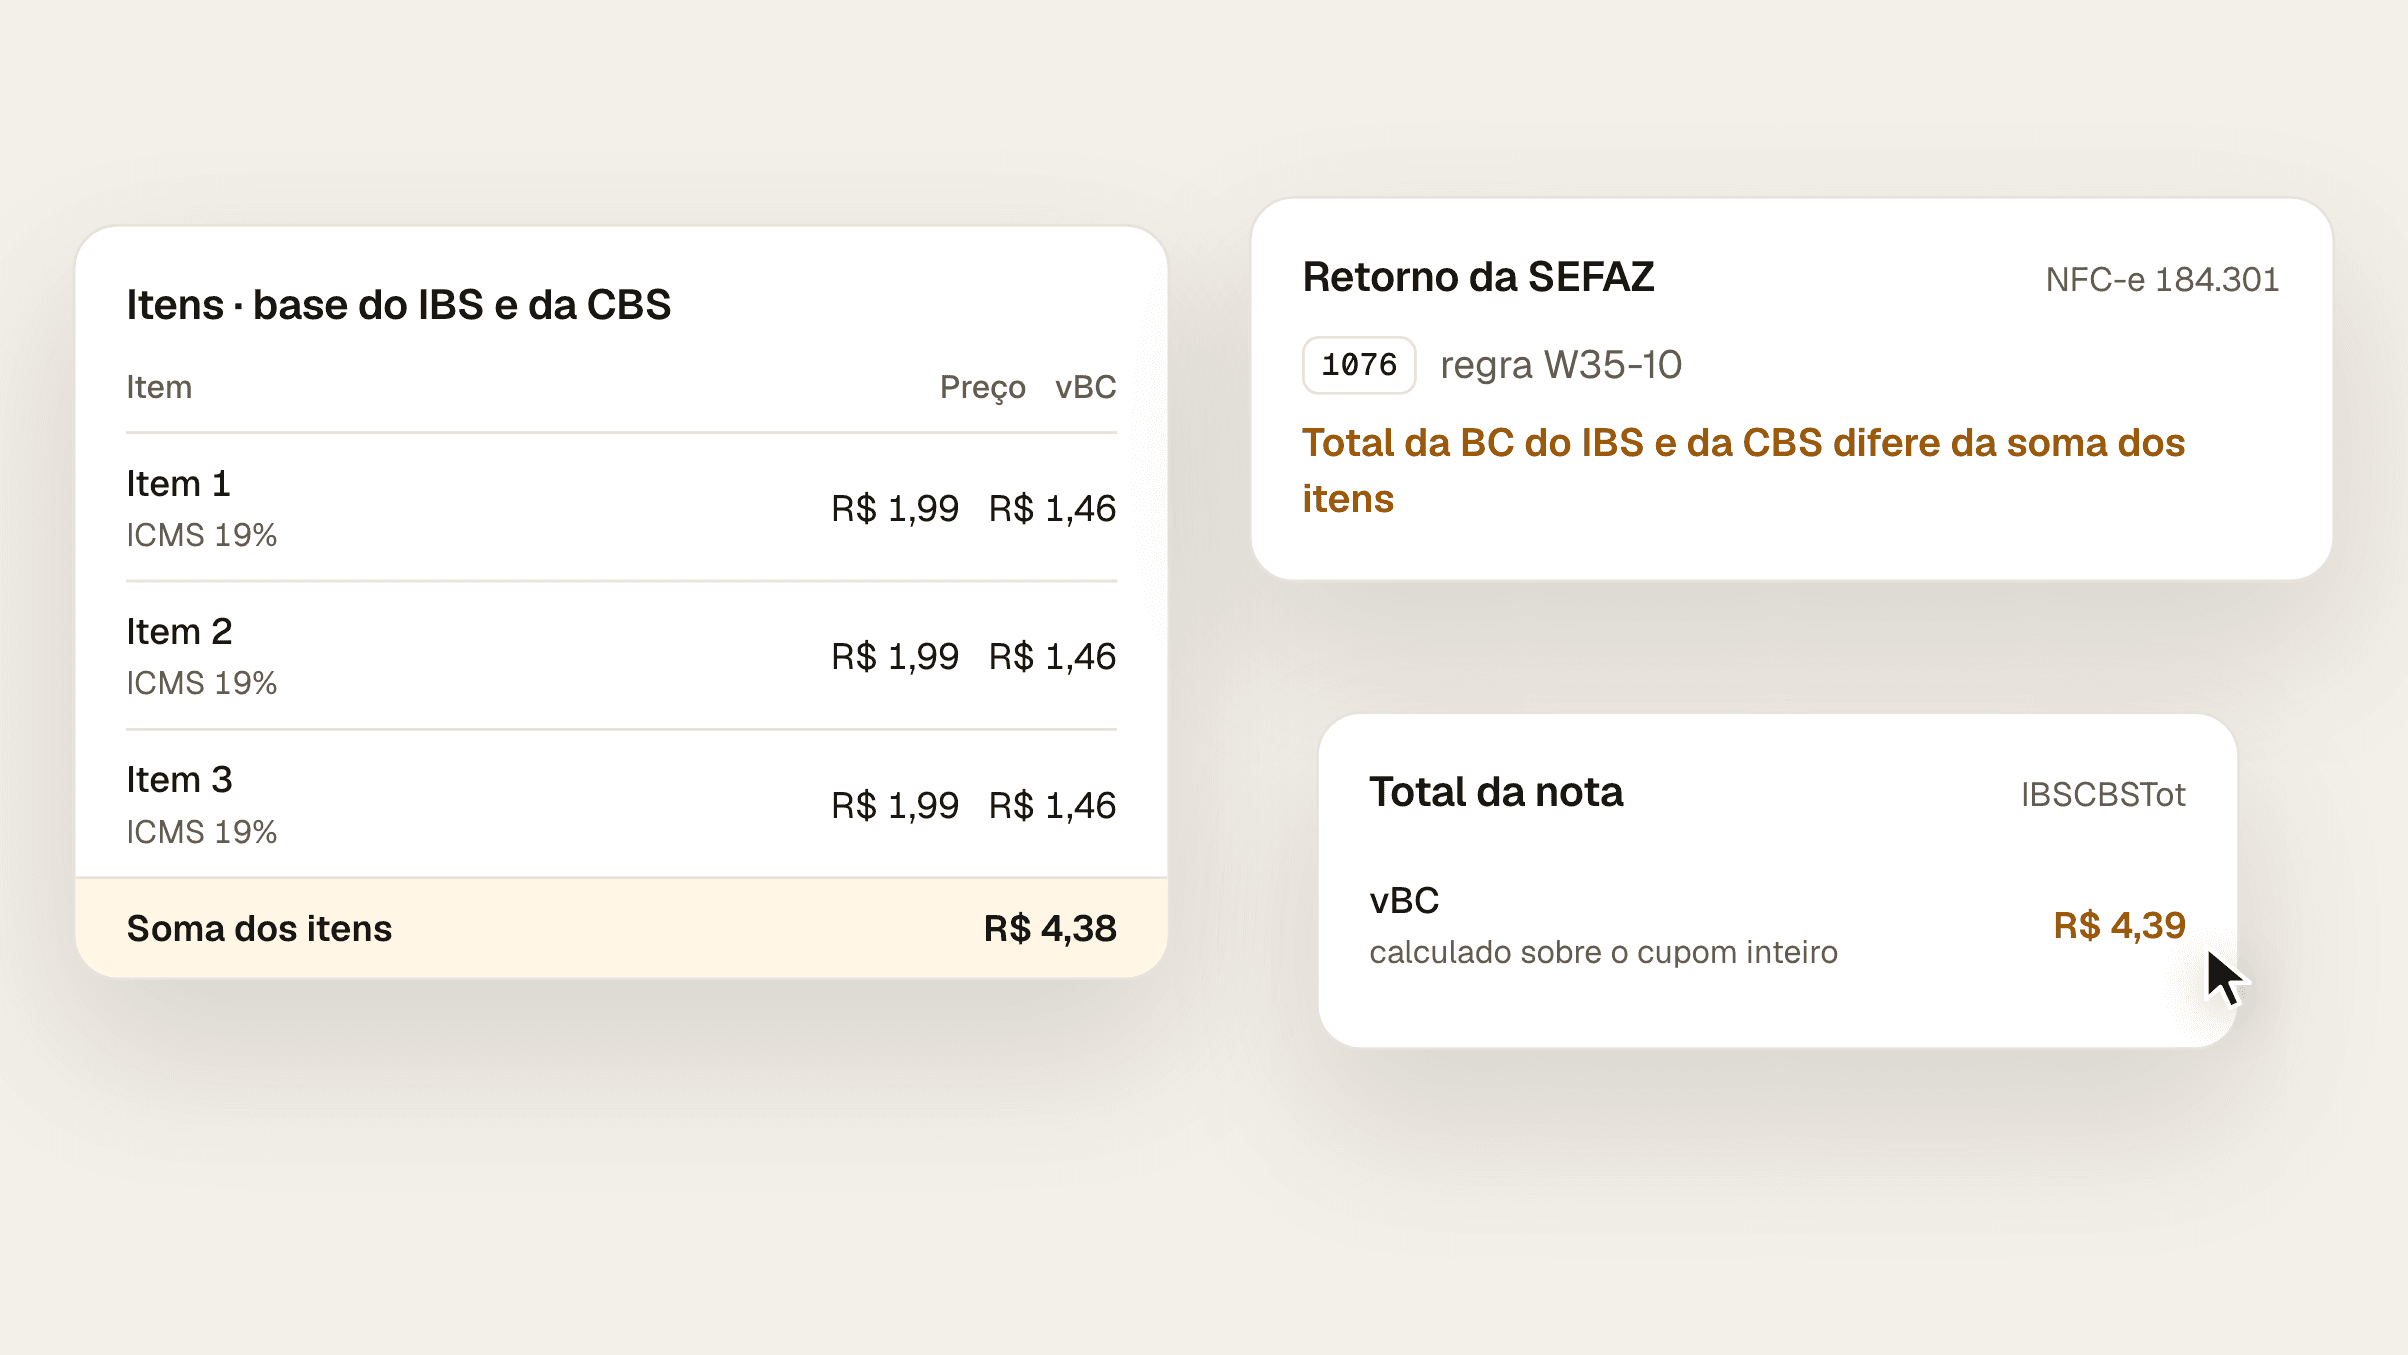
A 1076 diz que o total da base do IBS e da CBS não bate com a soma dos itens. Veja por que acontece, as outras rejeições por causa e o que muda em 2027.