CFOP 5102: quando o supermercado usa na venda (e quando é 5405 ou 5101)
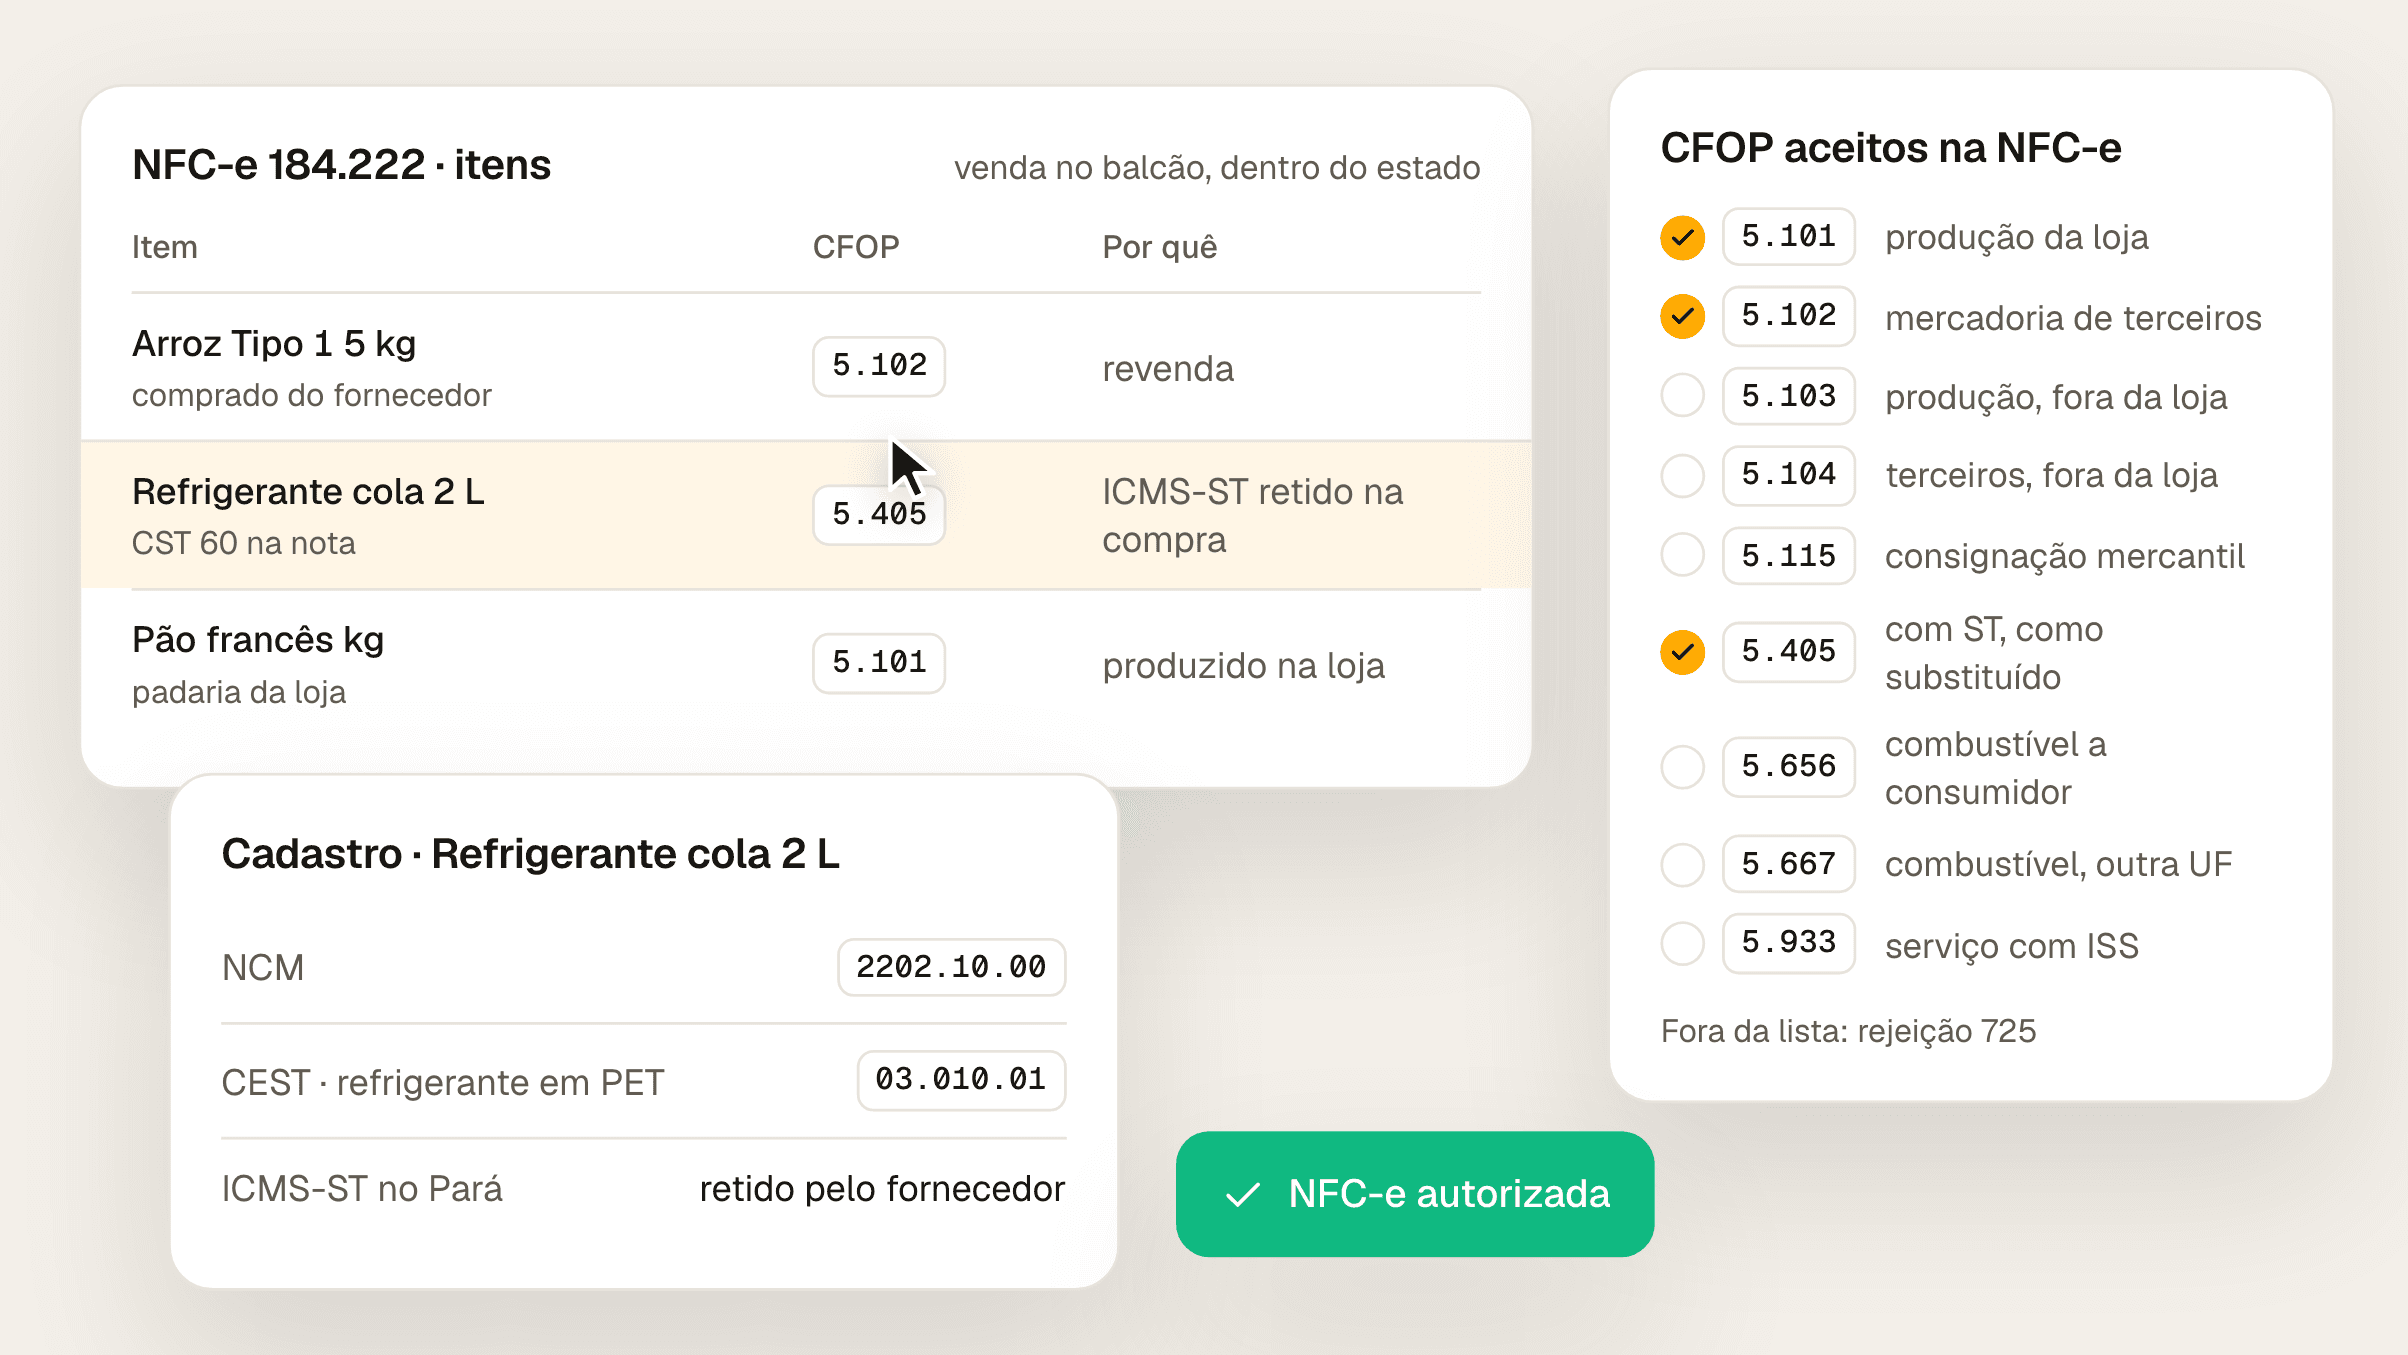
O 5.102 é a venda de mercadoria comprada de terceiros. No cupom do supermercado ele divide espaço com o 5.405 da ST e o 5.101 da padaria. Veja cada caso.
7 min
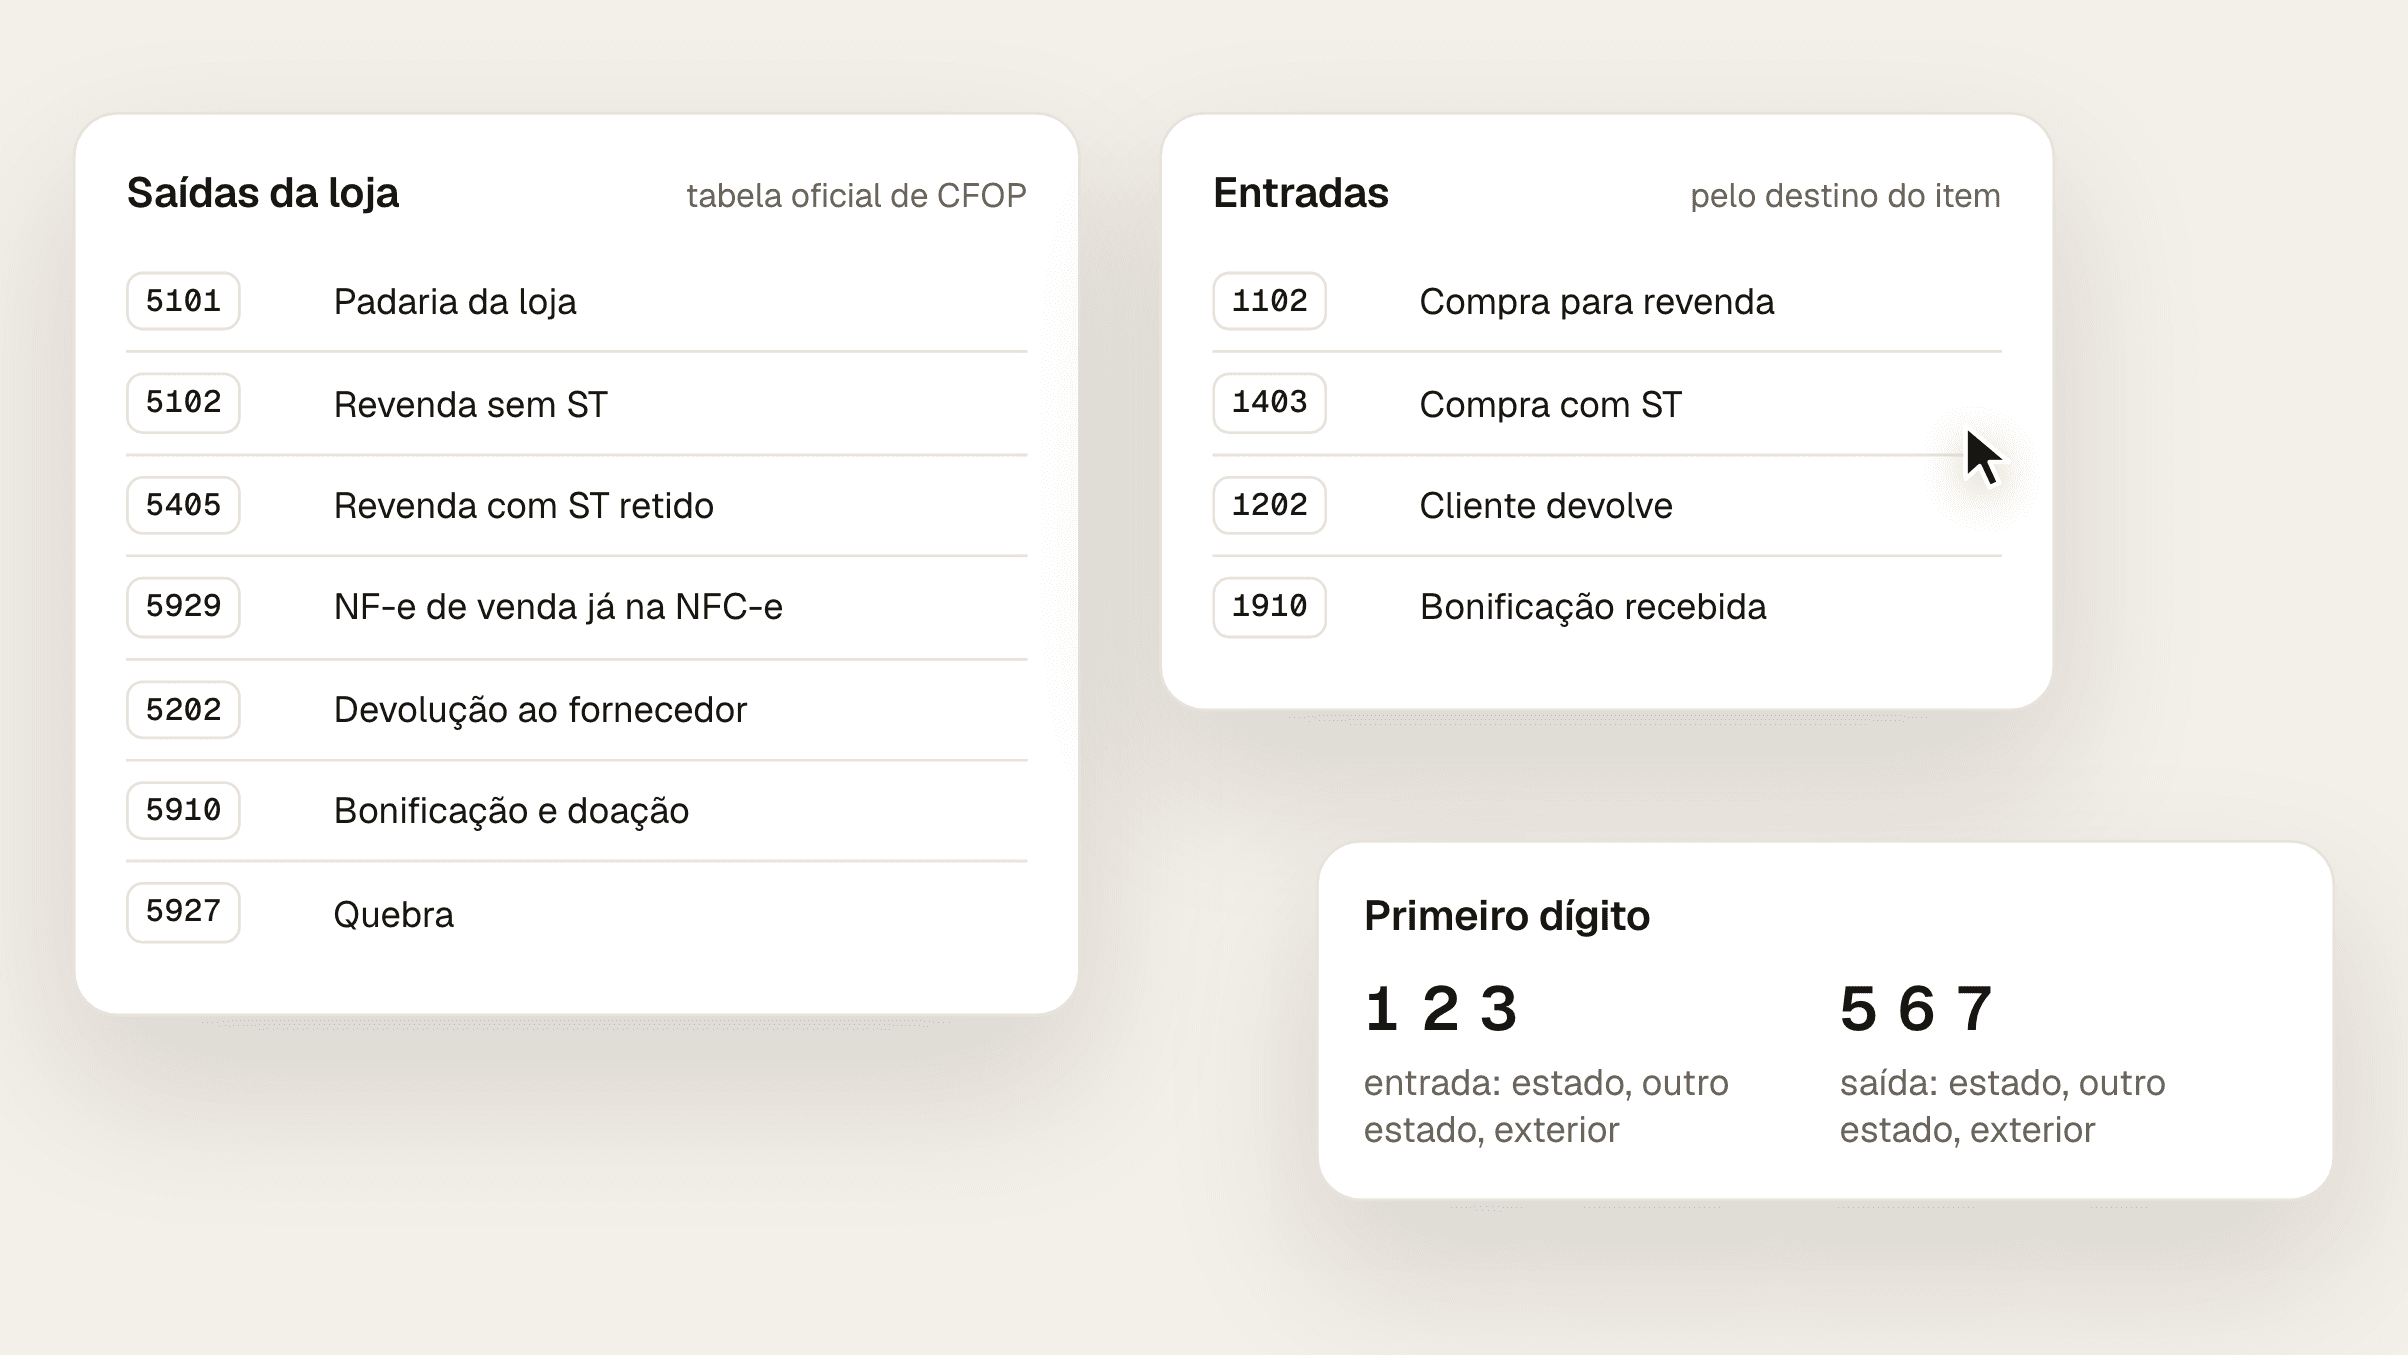
A tabela oficial de CFOP, publicada no Portal da NF-e, tem 619 códigos; o supermercado usa uns 30 no dia a dia. O primeiro dígito diz o sentido e o destino: 1, 2 e 3 são entradas, do estado, de outro estado e do exterior; 5, 6 e 7 são as saídas correspondentes. No caixa, a NFC-e aceita só nove CFOPs, todos começando com 5. Nas entradas, a loja escolhe o código pelo destino do item, não copia o da nota do fornecedor. Abaixo, os códigos da rotina da loja, com o post que detalha cada caso.
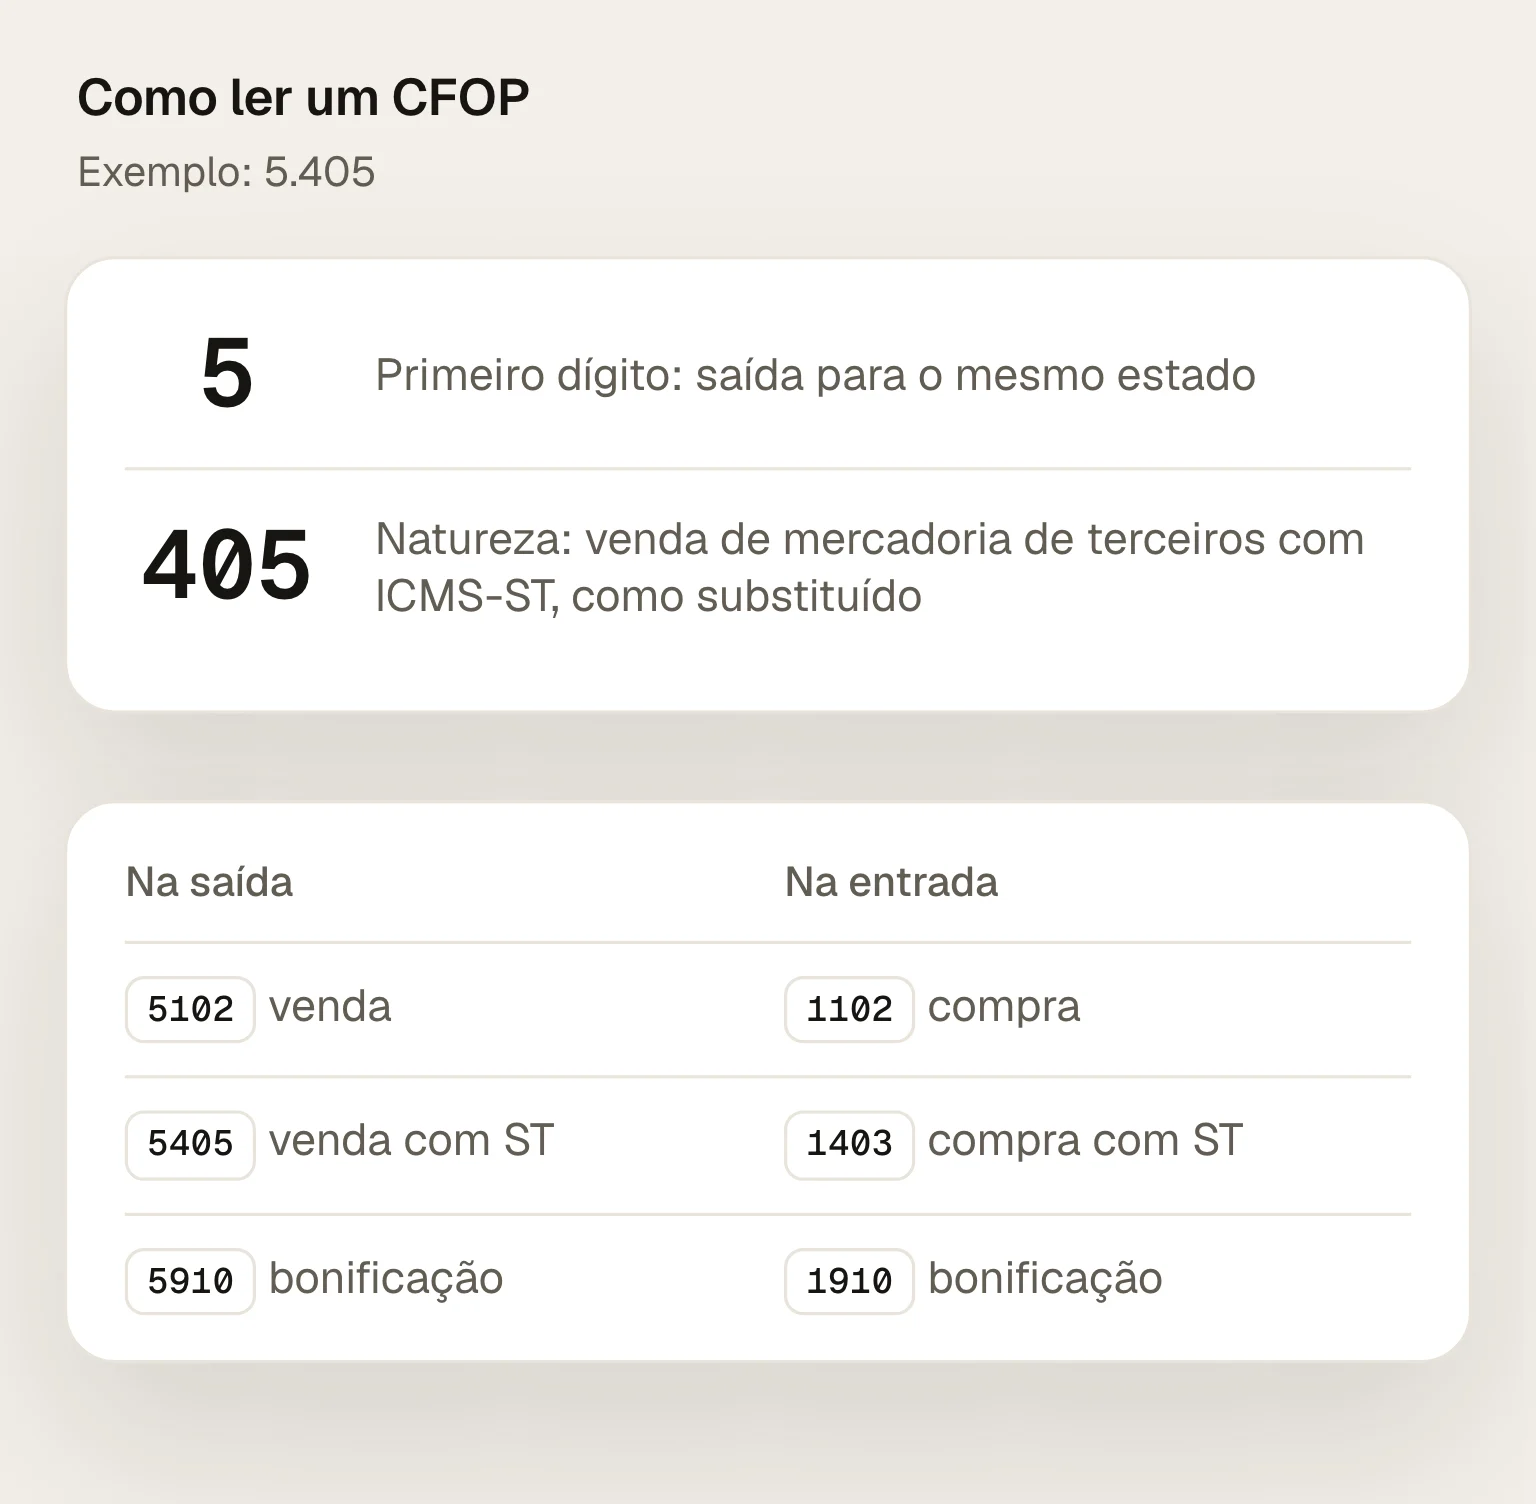
Pelo primeiro dígito e pelos três seguintes. O primeiro diz se é entrada ou saída e de onde vem ou para onde vai:
Primeiro dígito | Sentido | Origem ou destino |
|---|---|---|
1 | Entrada | Mesmo estado |
2 | Entrada | Outro estado |
3 | Entrada | Exterior |
5 | Saída | Mesmo estado |
6 | Saída | Outro estado |
7 | Saída | Exterior |
Os três últimos dígitos dizem a natureza da operação, e costumam se repetir entre entrada e saída: o 102 é a compra e a venda de mercadoria de terceiros (1.102 e 5.102); o 403 e o 405, a operação com substituição tributária; o 910, a bonificação. O Guia Prático da EFD ICMS/IPI cobra essa lógica: documento de entrada só com CFOP iniciado por 1, 2 ou 3, e de saída, por 5, 6 ou 7 (registro C190).
A fonte é a tabela de CFOP do Portal da NF-e, de 04/09/2026. Desde o Informe Técnico 2023.002 versão 2.10, de setembro de 2026, ela traz o título e a nota explicativa de cada código, copiados do Convênio SINIEF s/nº de 1970, só para consulta.
CFOP | O que é | Quando a loja usa |
|---|---|---|
5.101 | Venda de produção do estabelecimento | Pão e outros produtos da padaria da loja |
5.102 | Venda de mercadoria de terceiros | Revenda sem substituição tributária |
5.405 | Venda com ICMS-ST retido, como substituído | Produto da lista de ST, como refrigerante |
5.929 | NF-e de venda já registrada no varejo | NF-e de venda que já saiu na NFC-e |
5.202 | Devolução de compra | Devolução ao fornecedor, compra sem ST |
5.411 | Devolução de compra com ST | Devolução ao fornecedor, compra com ST |
5.152 | Transferência de mercadoria de terceiros | Envio para outra loja da empresa |
5.409 | Transferência com ST | Envio de produto da ST para outra loja |
5.910 | Remessa em bonificação, doação ou brinde | Doação e brinde da própria loja |
5.927 | Baixa de estoque por perda, roubo ou deterioração | Quebra |
6.102 | Venda a cliente de outro estado | Só por NF-e |
Os posts do grupo detalham cada um: CFOP 5102, CFOP 5405, CFOP 5929 e CFOP de devolução.
CFOP | O que é | Quando a loja usa |
|---|---|---|
1.102 e 2.102 | Compra para comercialização | Revenda sem ST, do estado ou de fora |
1.403 e 2.403 | Compra para comercialização com ST | Revenda com ICMS-ST retido |
1.101 | Compra para industrialização | Insumo da produção da loja |
1.556 e 1.407 | Compra para uso e consumo | Material da loja, sem e com ST |
1.551 | Compra para o ativo imobilizado | Balcão, câmara fria, equipamento |
1.152 e 1.409 | Transferência para comercialização | Mercadoria vinda de outra loja |
1.910 | Entrada de bonificação, doação ou brinde | Bonificação do fornecedor |
1.202 e 1.411 | Devolução de venda | Cliente devolve, sem e com ST |
1.201 | Devolução de venda de produção própria | Cliente devolve produto da padaria |
Os posts CFOP 1403 e 1102 e CFOP 5910 e 1910 mostram o crédito de ICMS de cada entrada.
Nove: 5.101, 5.102, 5.103, 5.104, 5.115, 5.405, 5.656, 5.667 e 5.933. Com qualquer outro, a SEFAZ rejeita a NFC-e com a 725, "NFC-e com CFOP inválido" (regra I08-150 do Manual de Orientação do Contribuinte). Todos começam com 5 porque a NFC-e só serve para venda dentro do estado.
O 5.927, "Lançamento efetuado a título de baixa de estoque decorrente de perda, roubo, deterioração". Não é venda: é o registro da saída do estoque. Junto vem o estorno do ICMS creditado na compra do que se perdeu, que a LC 87/1996 manda fazer quando a mercadoria "vier a perecer, deteriorar-se ou extraviar-se" (art. 21, IV) e o RICMS-PA repete, incluindo roubo e furto (art. 68, V).
A partir de 2027, a quebra também estorna o crédito de IBS e CBS, com a nota de débito de perda em estoque. O post Apuração assistida do IBS e da CBS mostra como ela entra na conta do mês.
O CFOP da venda sai do cadastro do produto, e o da entrada, da regra que o ERP aplica às notas de compra. O Fiscal Pack confere o cadastro de cada produto contra a lei do estado, com o CST, o CEST e a substituição tributária que decidem o CFOP. Quando o cadastro diverge, o diagnóstico mostra o item, a regra e a correção.
Solicite o diagnóstico da loja, sem custo, ou conheça a frente tributária do Fiscal Pack.
Consultadas em 29/09/2026.
Tabela de CFOP, Portal da NF-e, publicada em 04/09/2026, com o Informe Técnico 2023.002 v2.10: 619 códigos, títulos e notas explicativas.
Manual de Orientação do Contribuinte 7.0, Anexo I, Portal da NF-e: regra I08-150 (rejeição 725).
Guia Prático da EFD ICMS/IPI, versão 3.2.4: registro C190, campo CFOP.
Lei Complementar 87/1996: art. 21, IV.
RICMS-PA, Decreto 4.676/2001, SEFA-PA: art. 68, V.
A gente corrige o cadastro, confere a apuração antes de você pagar e mostra onde o resultado está escondido. Você continua no sistema que já usa, sem mudar a rotina da loja.
O 5.102 é a venda de mercadoria comprada de terceiros. No cupom do supermercado ele divide espaço com o 5.405 da ST e o 5.101 da padaria. Veja cada caso.
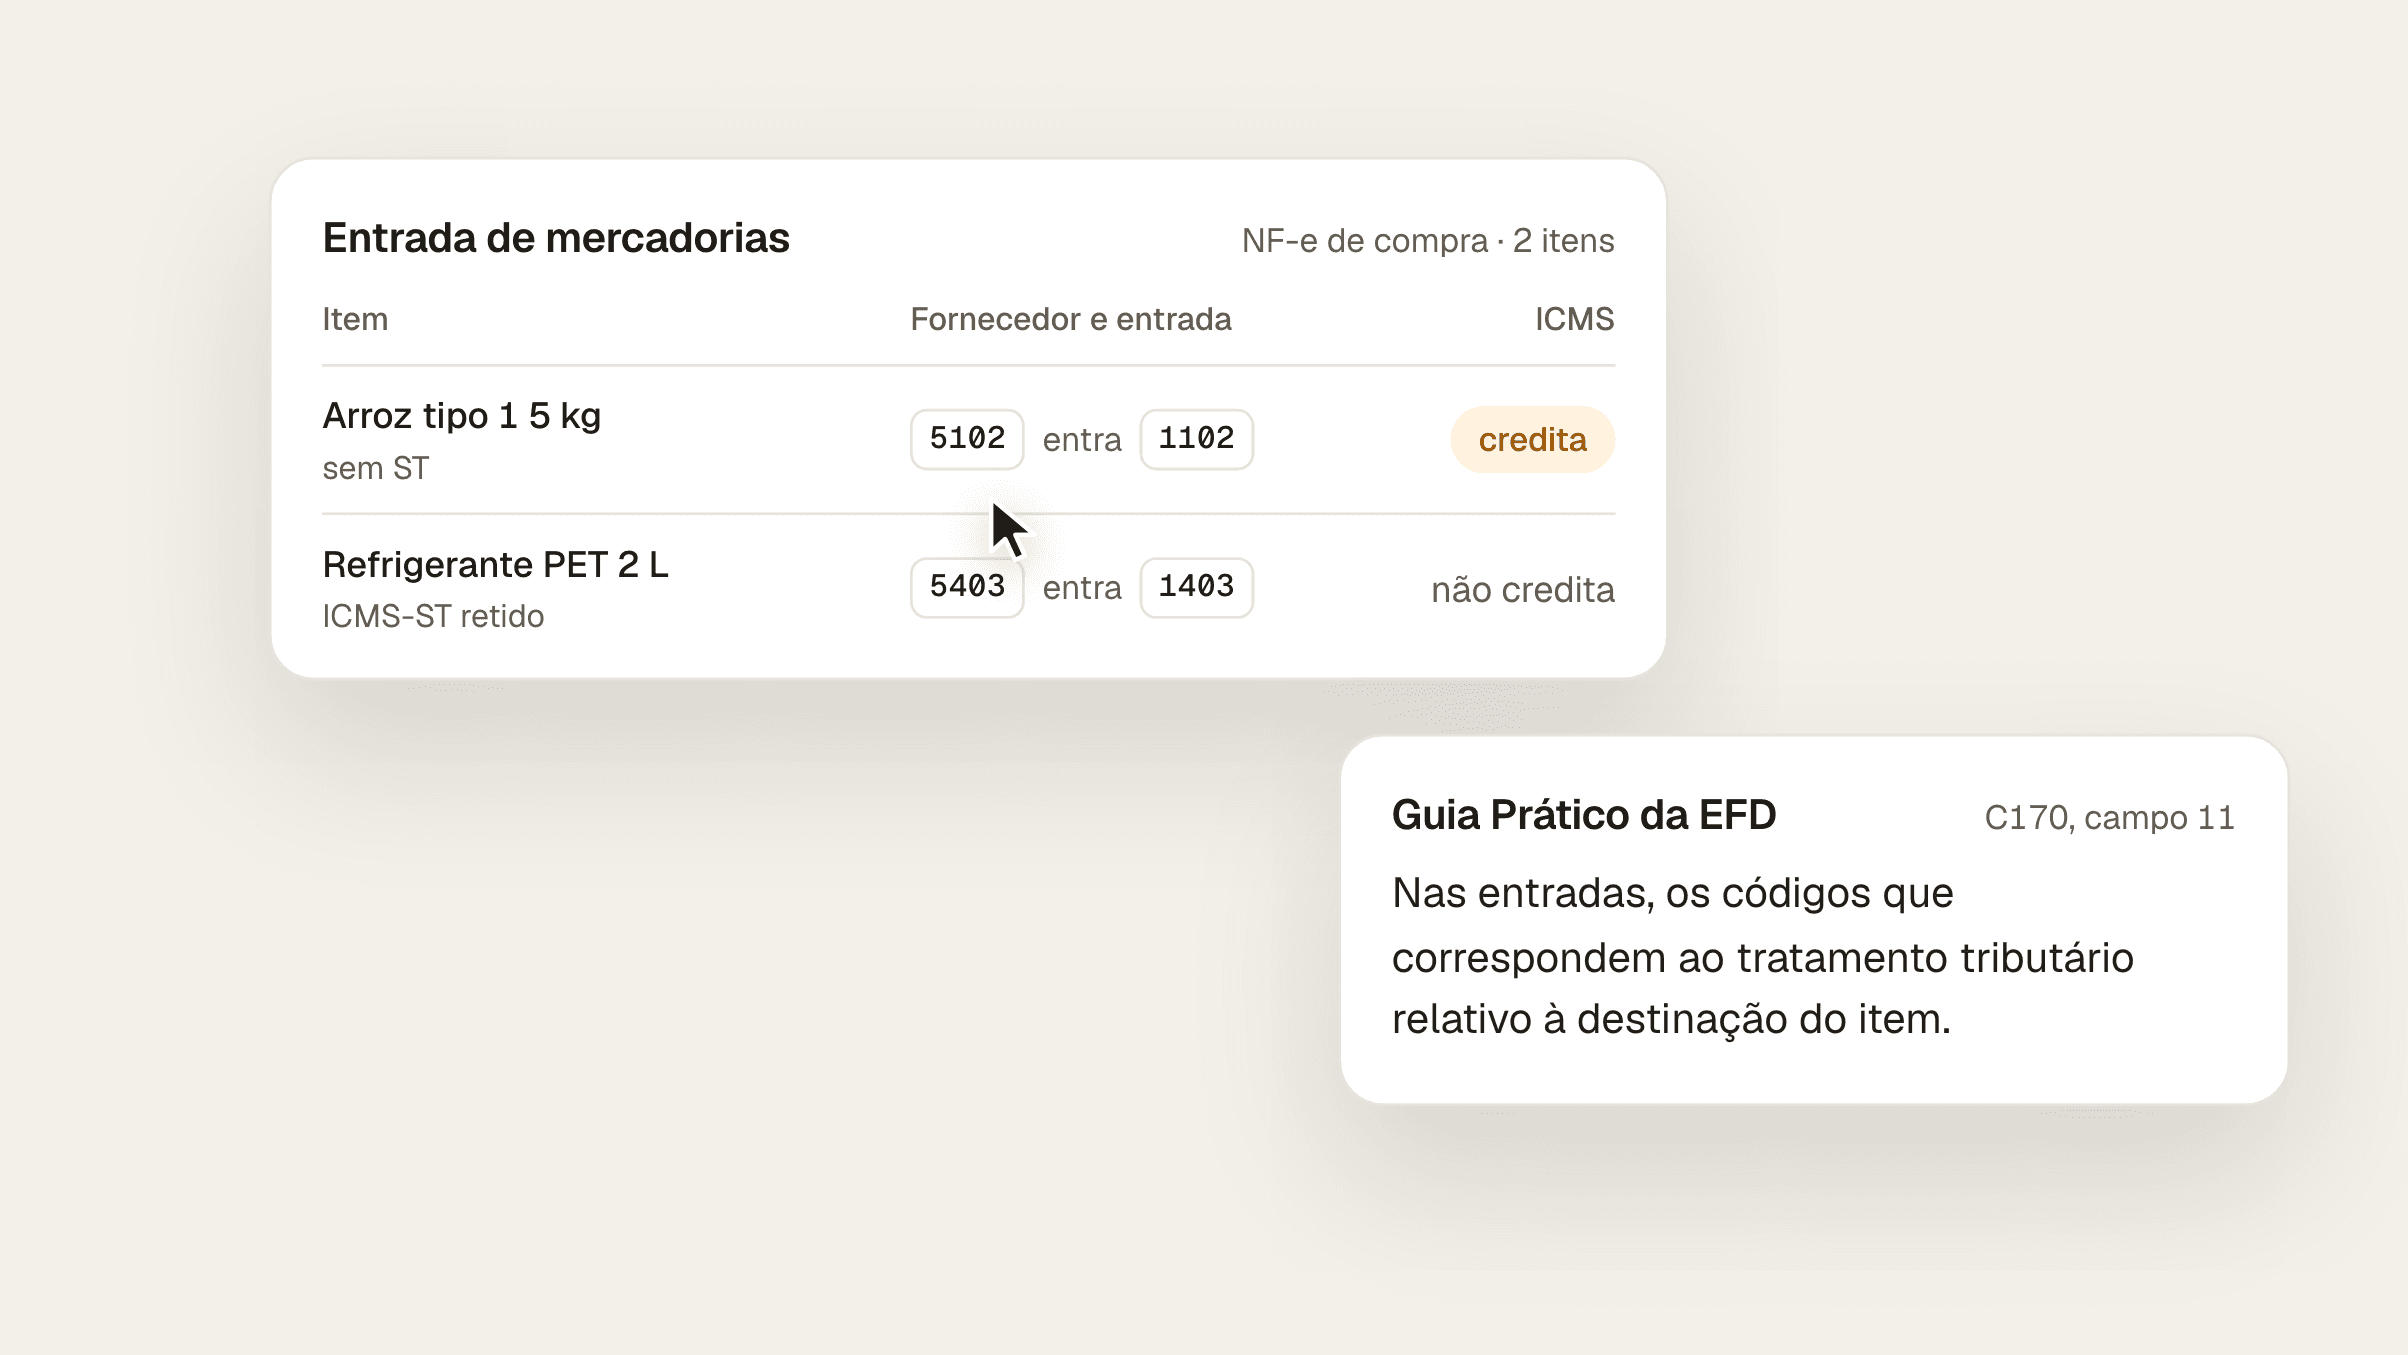
O 1.102 é a compra para revenda sem ST; o 1.403, com ST. A loja escolhe o CFOP da entrada pelo destino do item, e a escolha muda o crédito de ICMS do mês.
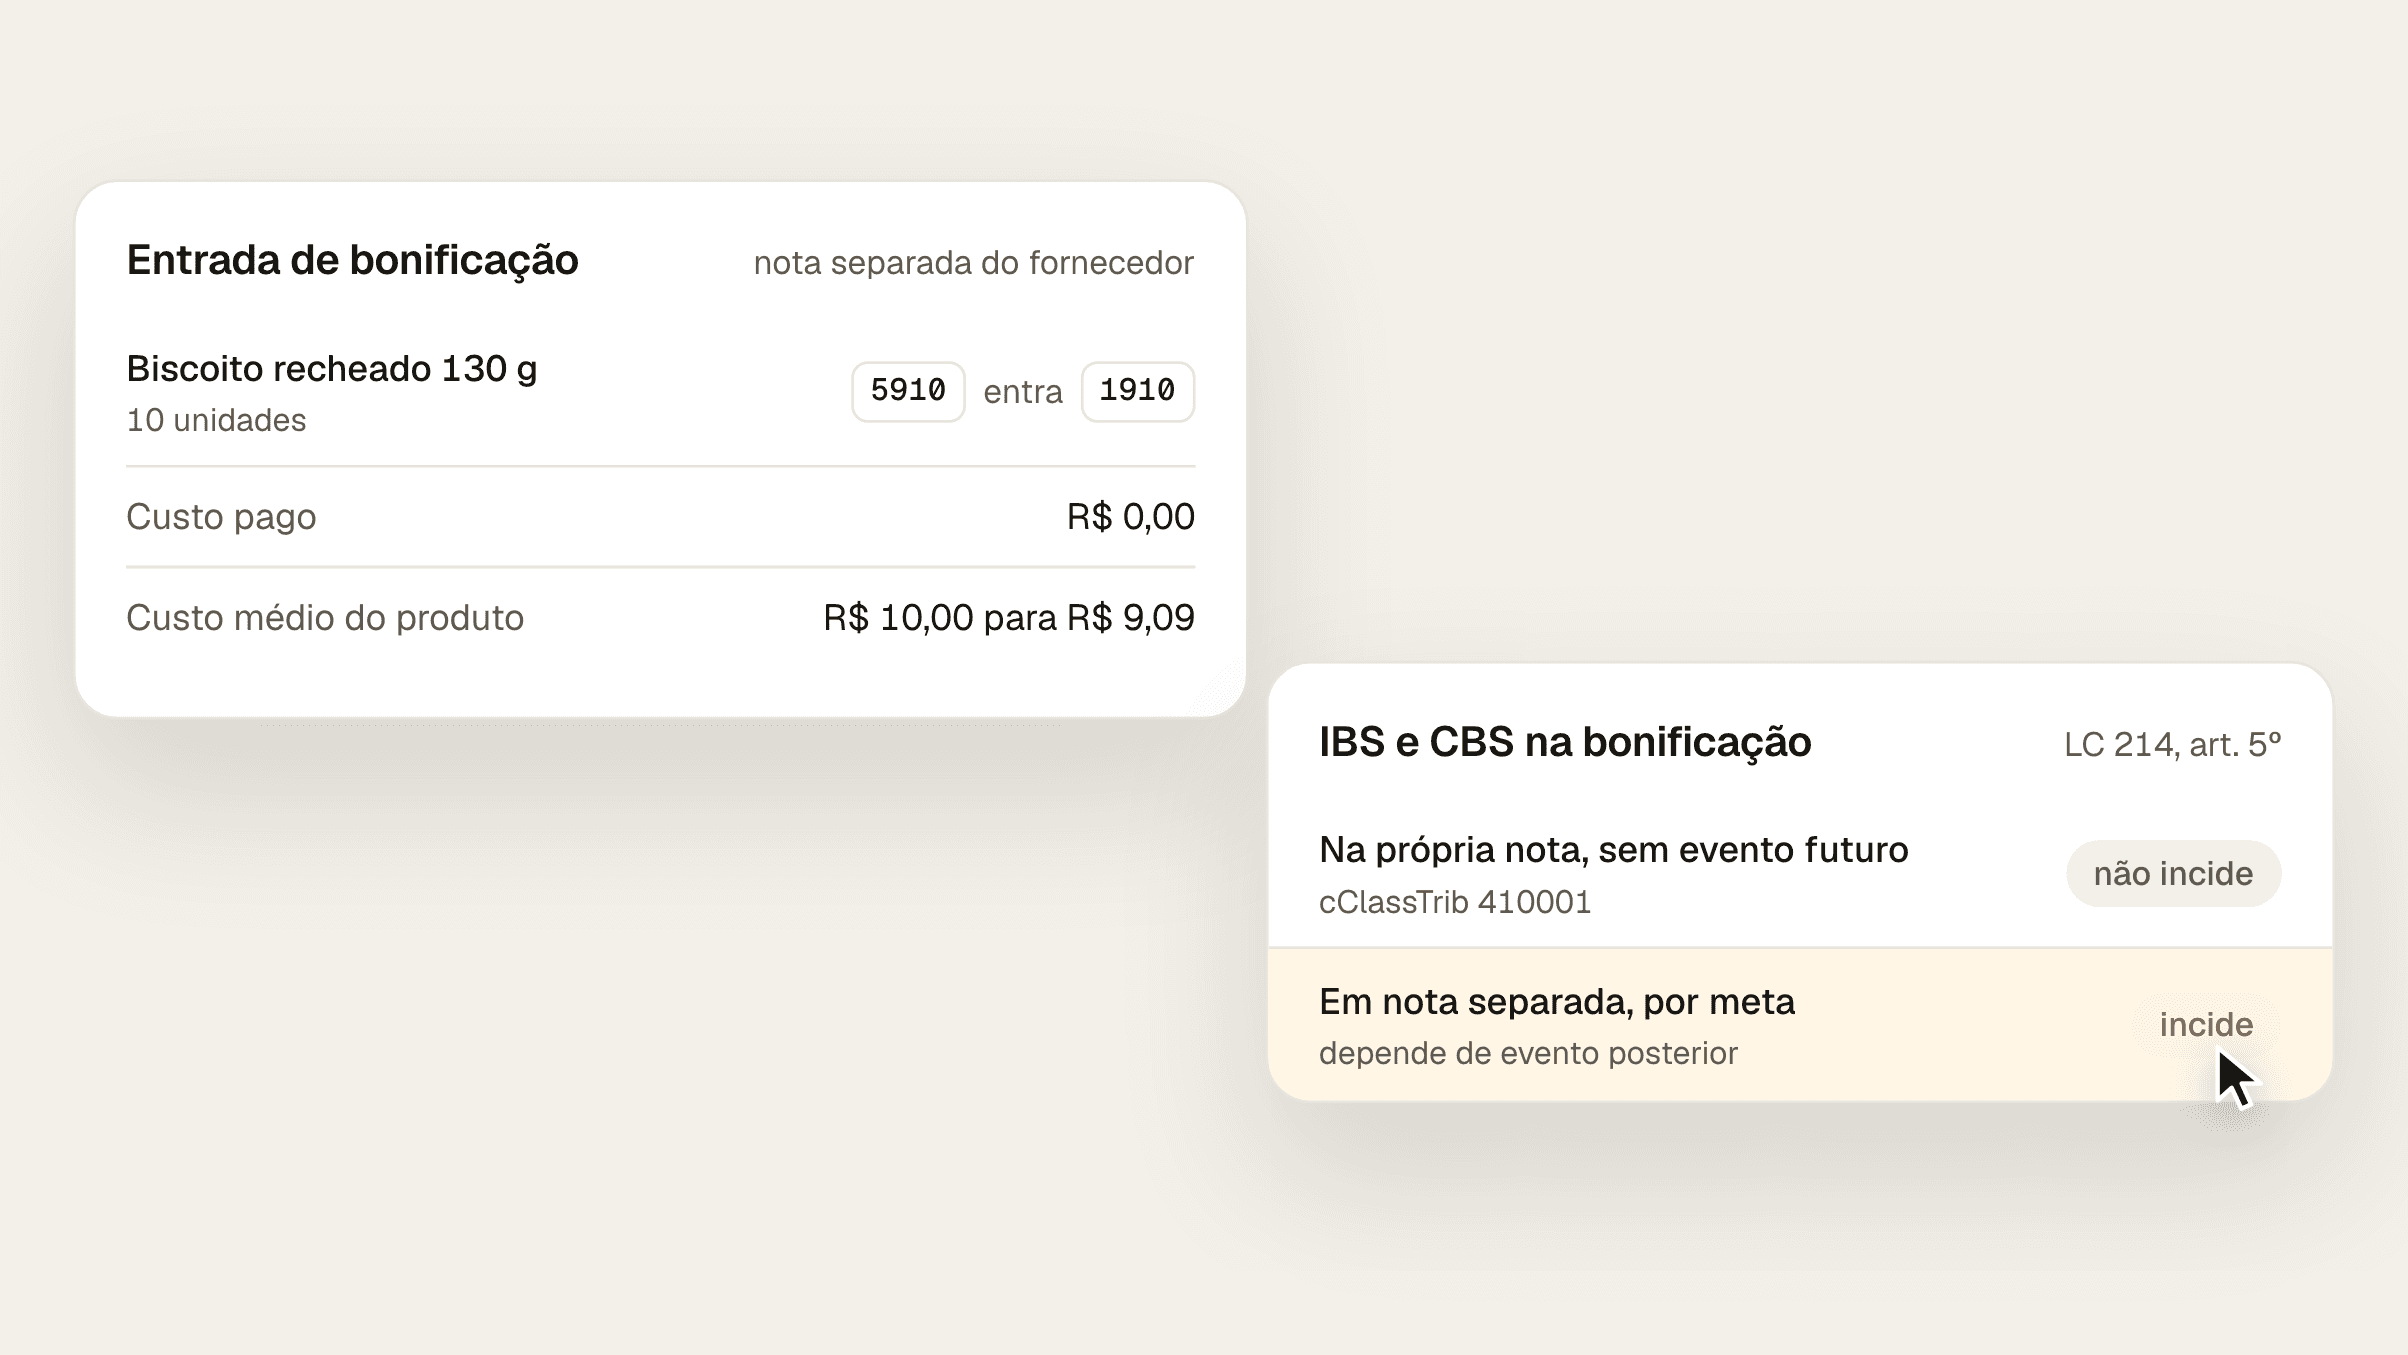
O fornecedor manda a bonificação com 5.910 e a loja lança a entrada com 1.910. Veja o crédito de ICMS, o efeito no custo e o que muda com o IBS e a CBS.
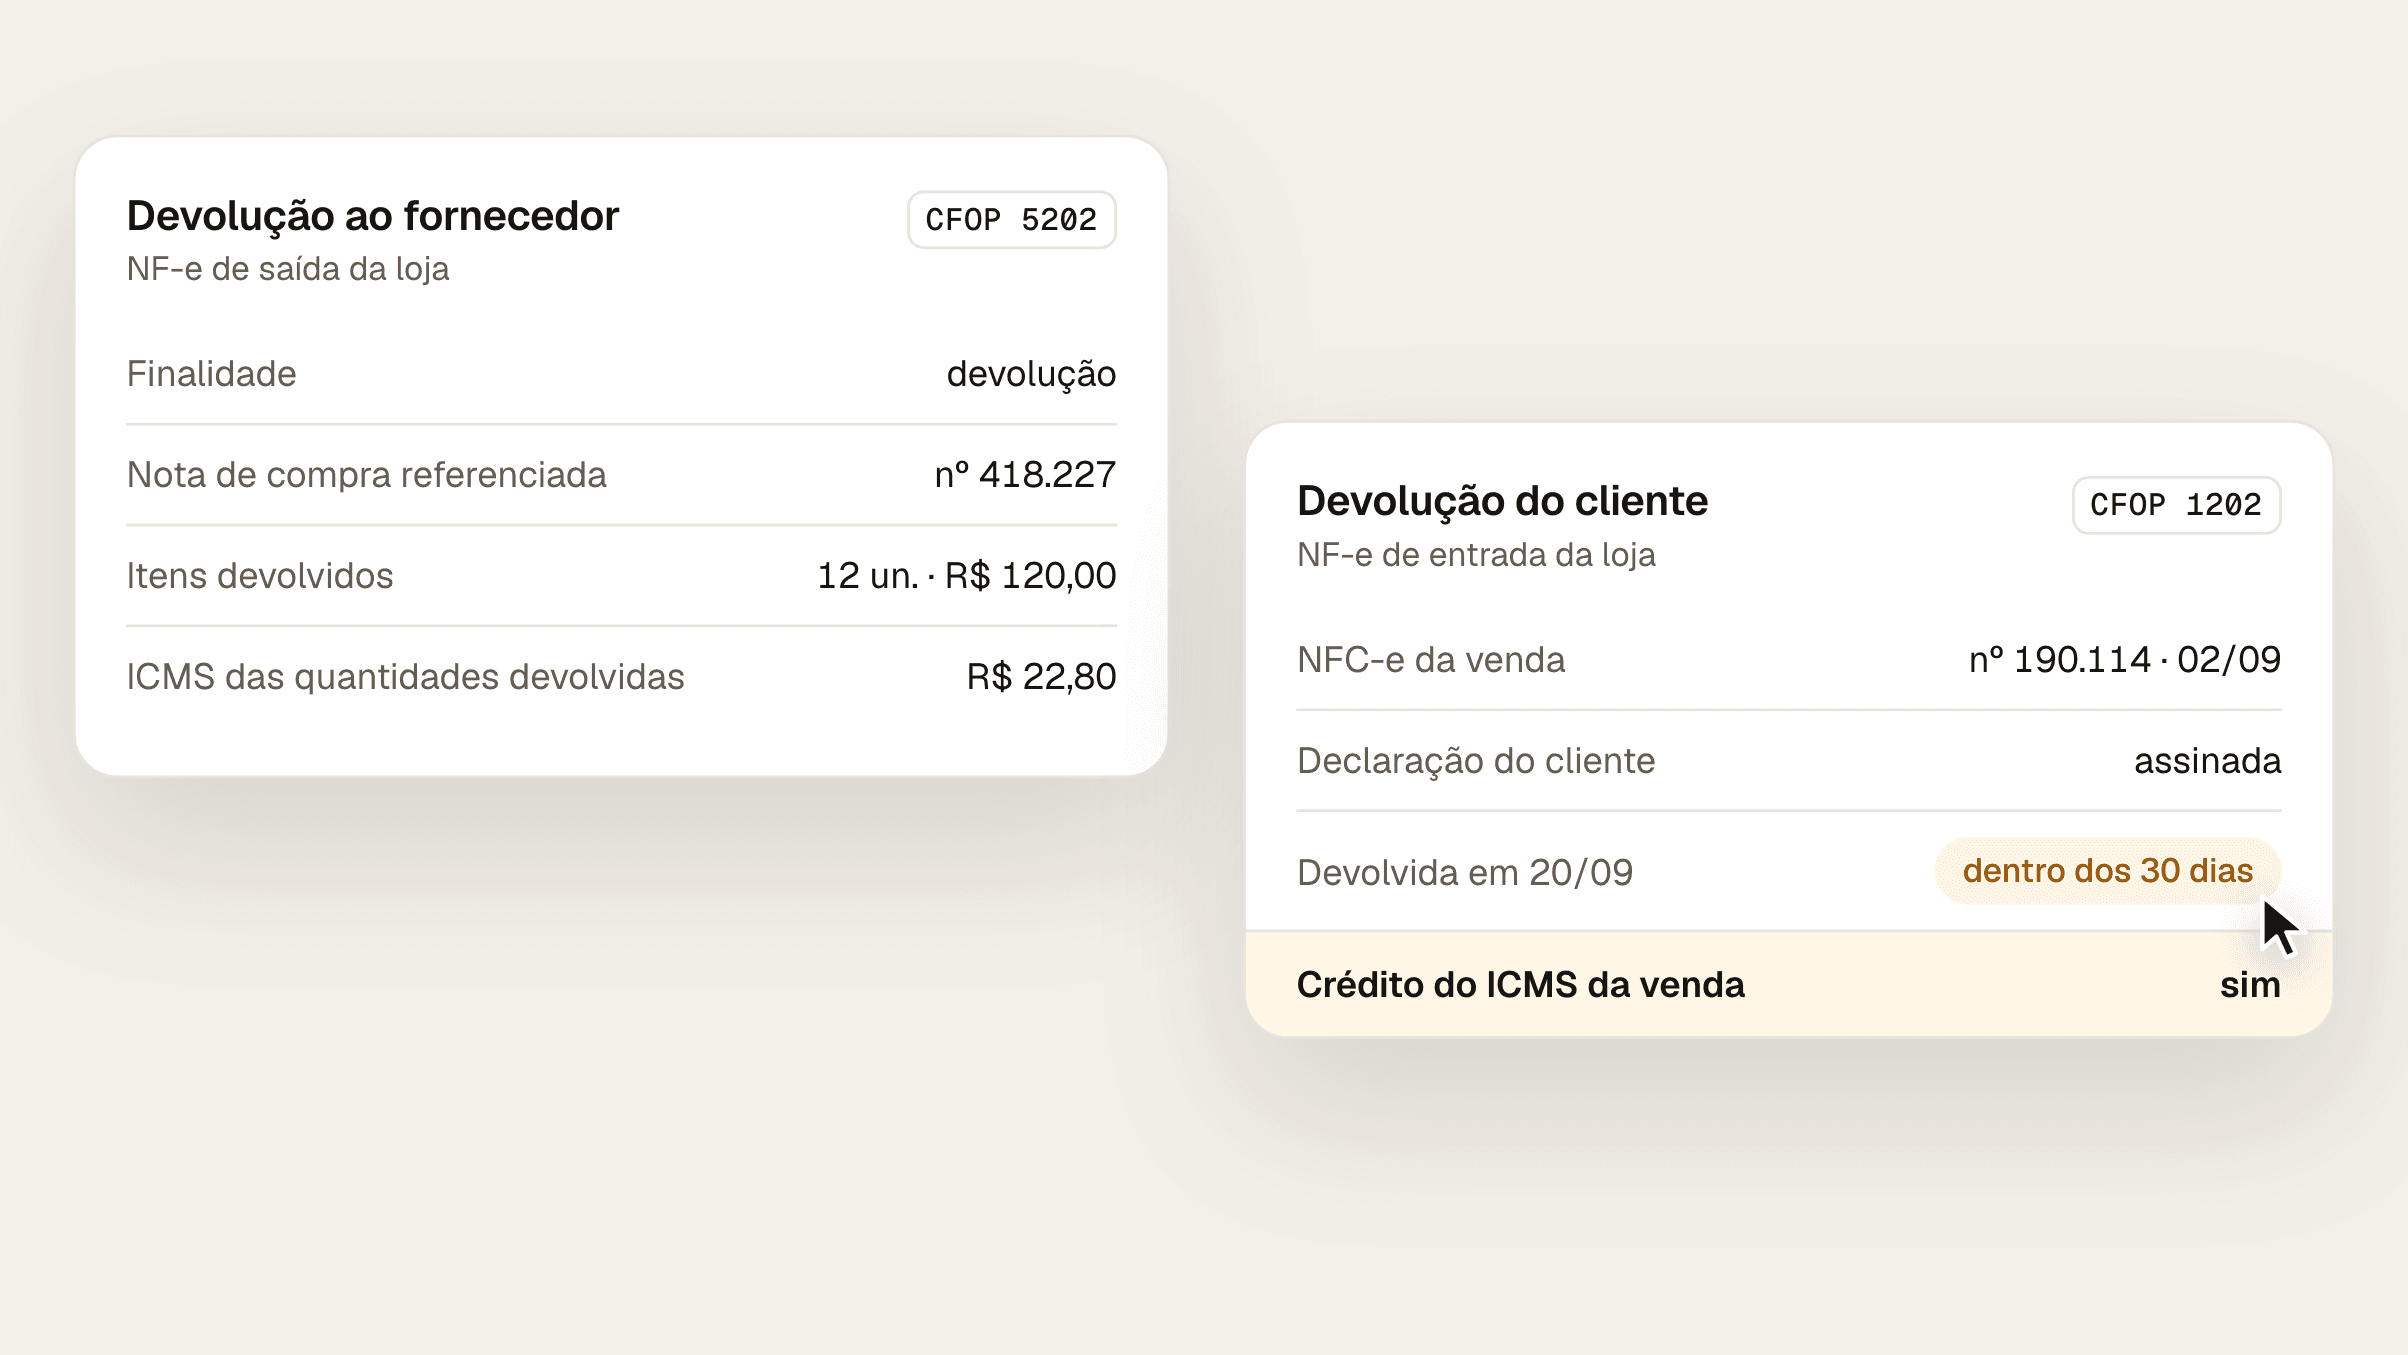
Na devolução ao fornecedor, 5.202 ou 5.411. Na do cliente, 1.202, 1.411 ou 1.201. Veja o que a nota precisa trazer e a regra do Pará para creditar o ICMS.