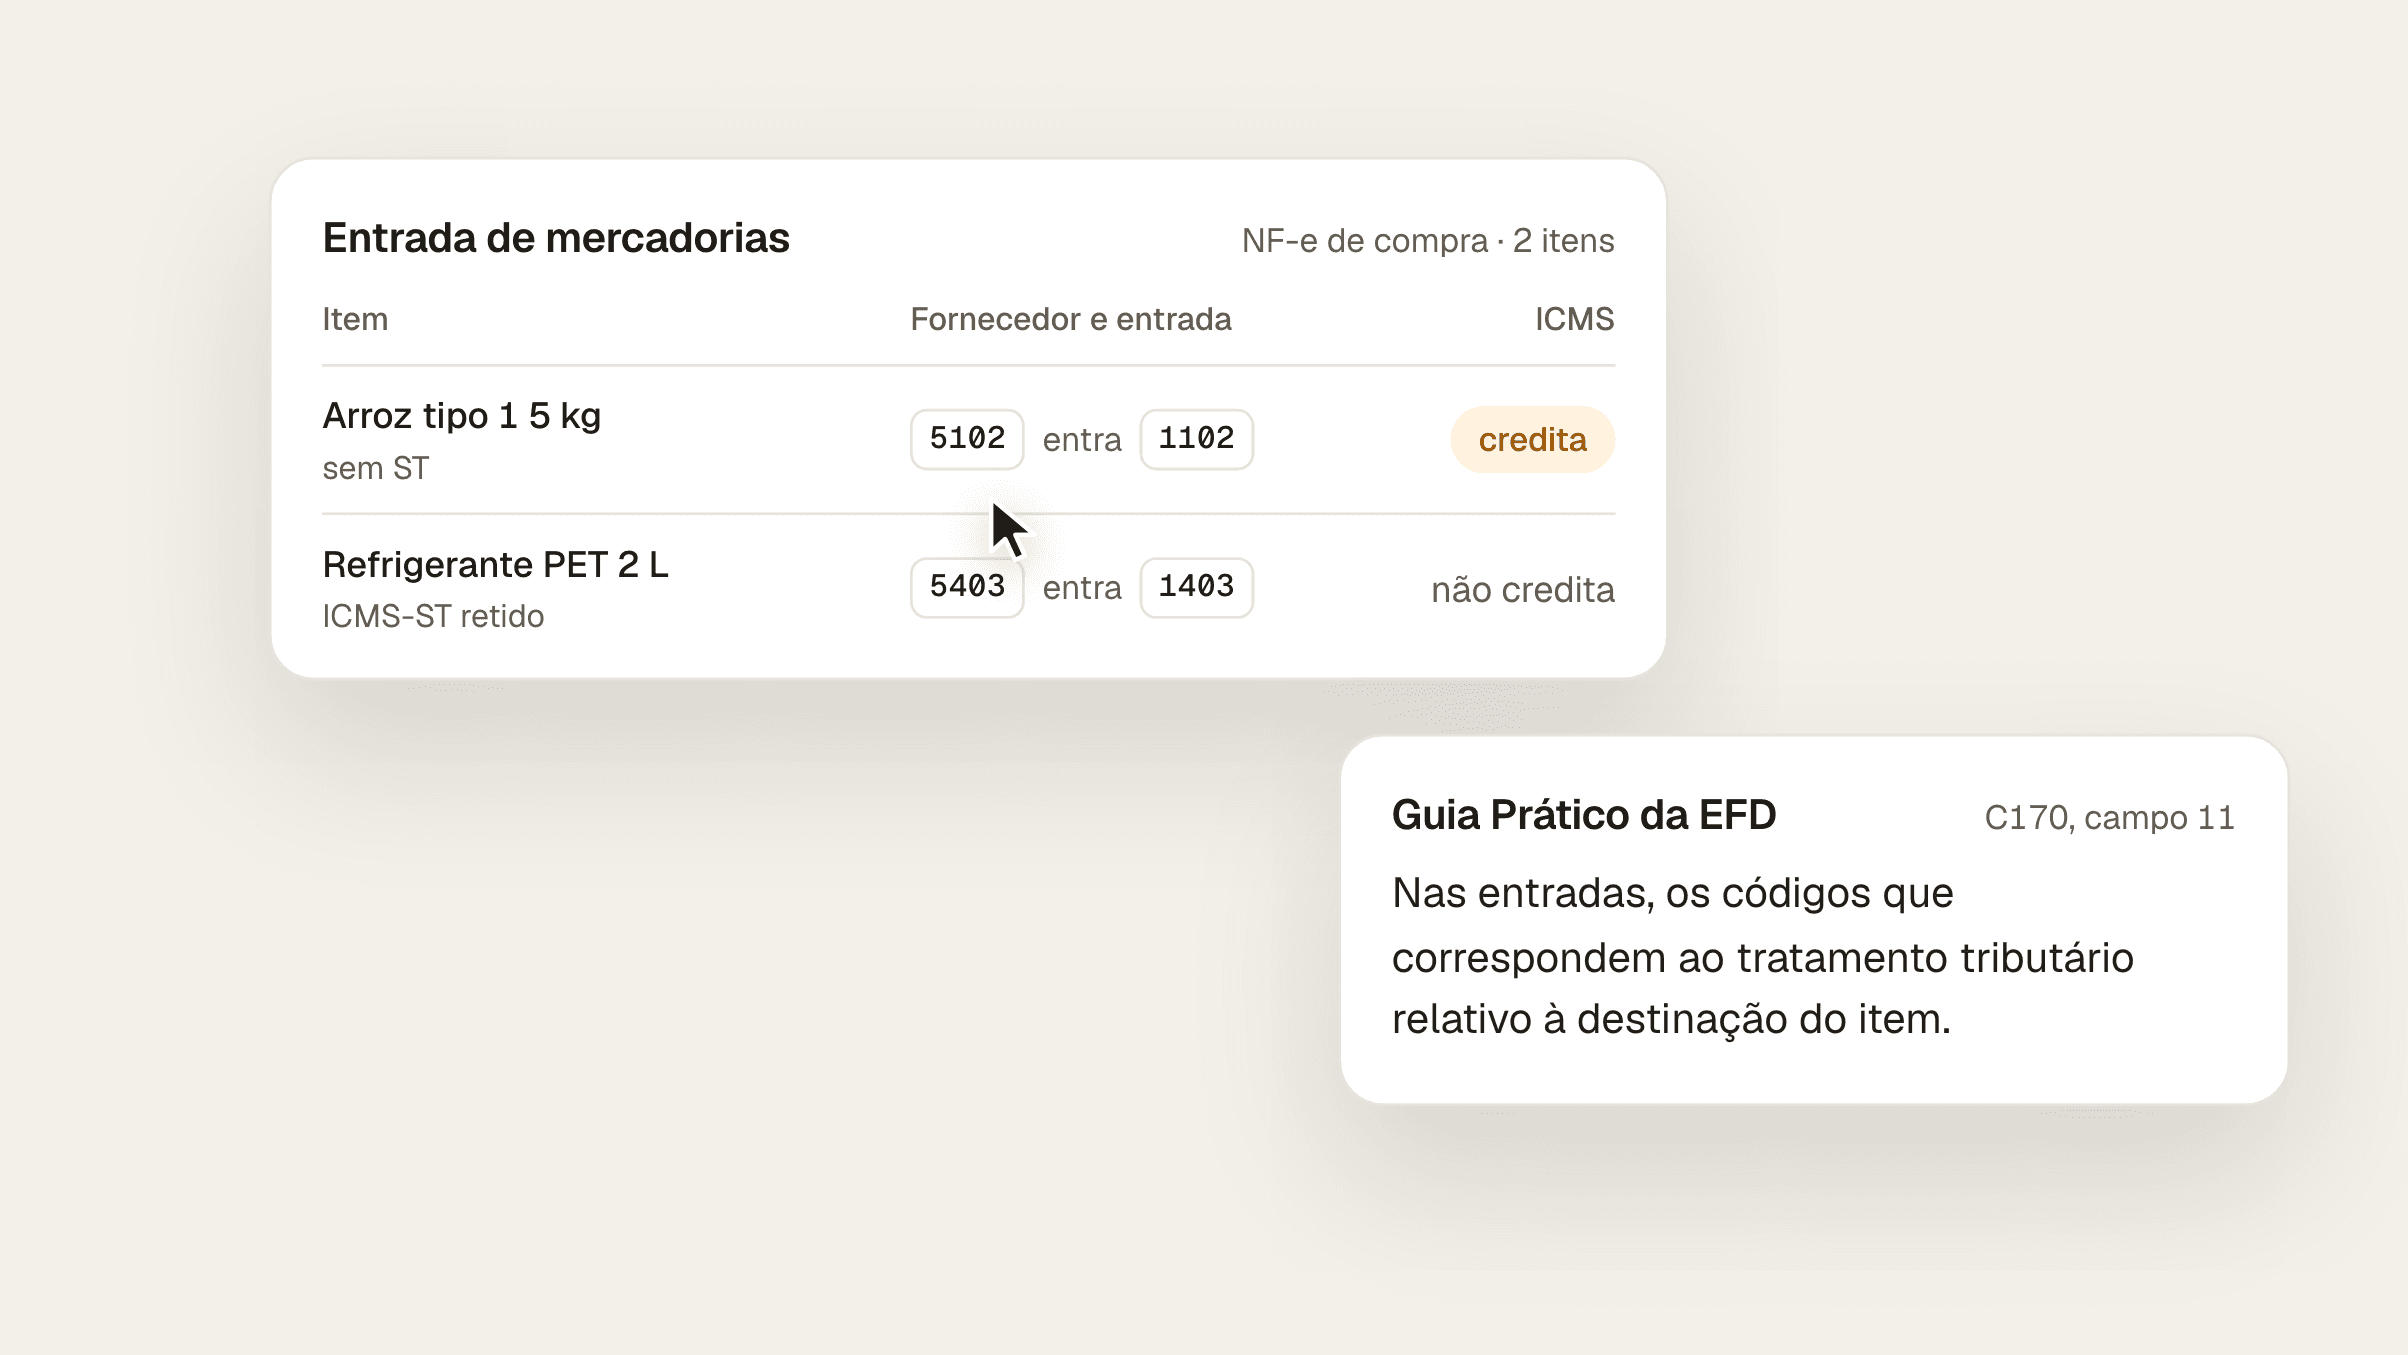
CFOP 1403 e 1102: como classificar a compra para revenda no supermercado
O 1.102 é a compra para revenda sem ST; o 1.403, com ST. A loja escolhe o CFOP da entrada pelo destino do item, e a escolha muda o crédito de ICMS do mês.
5 min
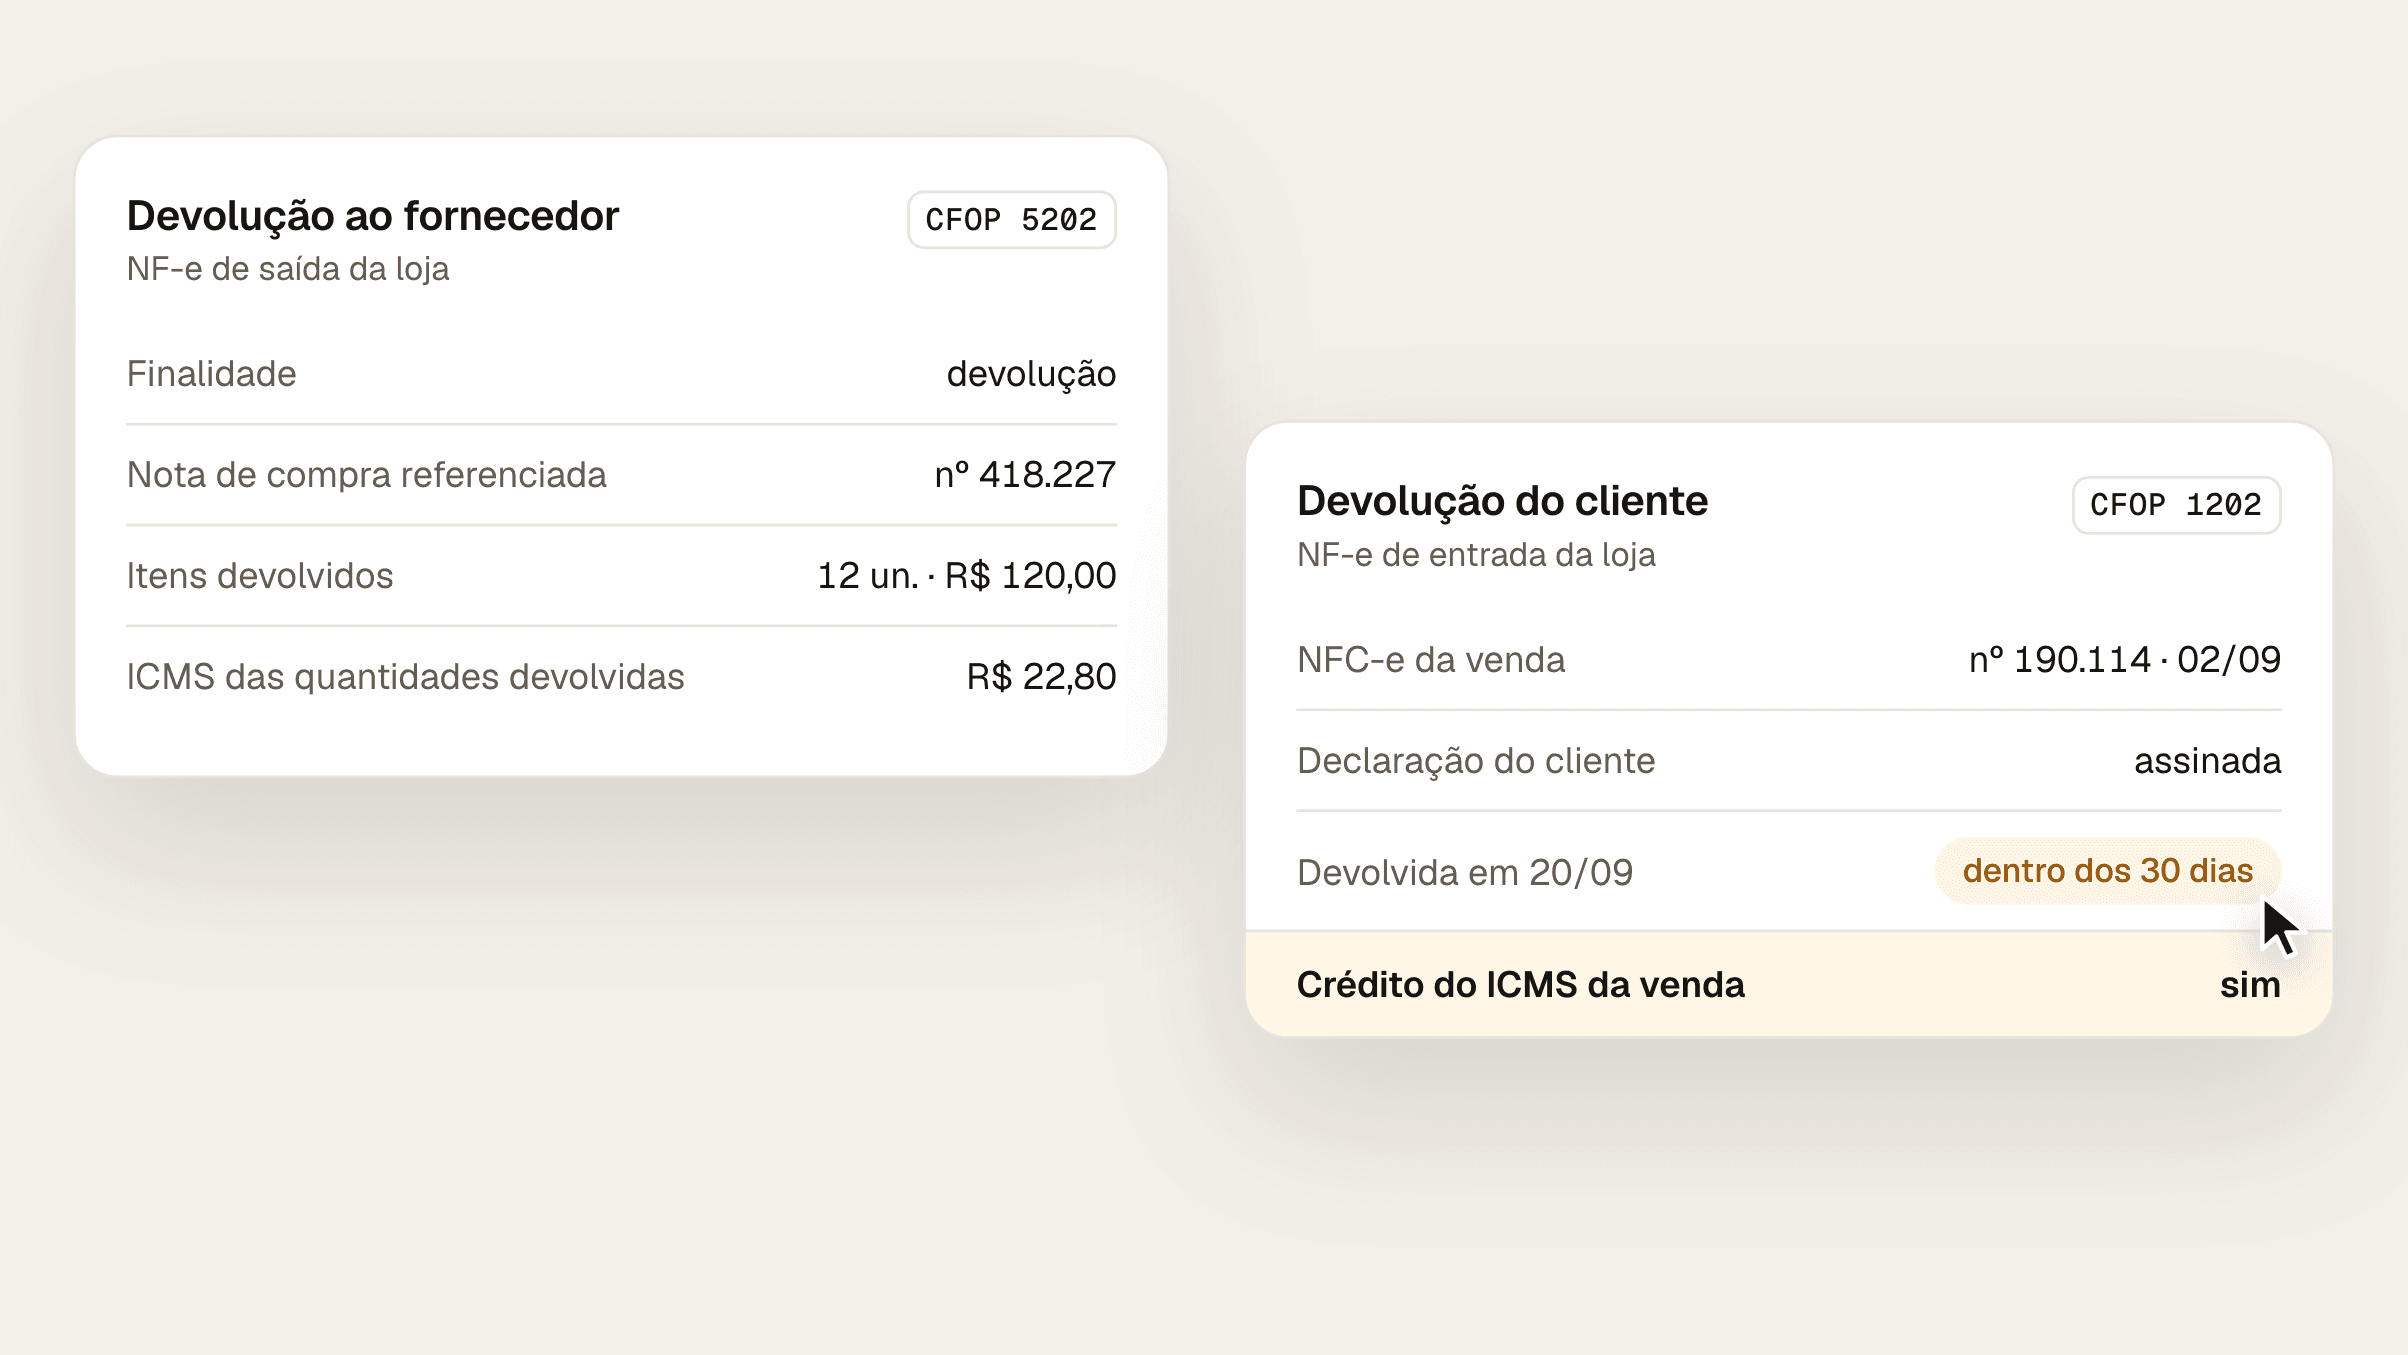
Quando a loja devolve mercadoria ao fornecedor, emite uma NF-e de saída com 5.202, se a compra entrou como 1.102, ou 5.411, se entrou como 1.403, a compra com substituição tributária. Para fornecedor de outro estado, 6.202 ou 6.411. Quando o cliente devolve, a loja emite uma NF-e de entrada com 1.202 (venda feita com 5.102), 1.411 (venda com 5.405) ou 1.201 (produto da padaria, vendido com 5.101). Toda nota de devolução leva a finalidade devolução e só aceita CFOP de devolução. No Pará, a loja credita o ICMS da venda devolvida pelo consumidor se houver declaração do comprador e se a devolução acontecer em até 30 dias, ou no prazo da garantia.
O que casa com a entrada da compra, pela tabela oficial de CFOP:
Como a compra entrou | Devolução no mesmo estado | Devolução a outro estado |
|---|---|---|
1.102 ou 2.102, compra sem ST | 5.202 | 6.202 |
1.403 ou 2.403, compra com ST | 5.411 | 6.411 |
O 5.201 é a devolução do que entrou como 1.101, o insumo da produção da loja. O post CFOP 1403 e 1102 mostra como cada compra entra.
No Pará, a nota de devolução entre contribuintes traz o número, a data e o valor da nota de compra, o imposto das quantidades devolvidas e o motivo, com a natureza da operação "devolução de mercadoria" (RICMS-PA, art. 57). Na compra sem ST, o ICMS destacado na devolução volta para o fornecedor, que credita o valor ao receber a mercadoria.
O que casa com a venda original:
Venda original | CFOP da entrada | Exemplo |
|---|---|---|
5.102 | 1.202 | Mercadoria de revenda sem ST |
5.405 | 1.411 | Refrigerante da lista de ST |
5.101 | 1.201 | Pão da padaria da loja |
A nota é uma NF-e de entrada emitida pela própria loja, com a finalidade devolução. O Manual de Orientação do Contribuinte aceita também o 1.949 na devolução de venda a não contribuinte (regra I08-140), mas a tabela tem código próprio para cada devolução de venda.
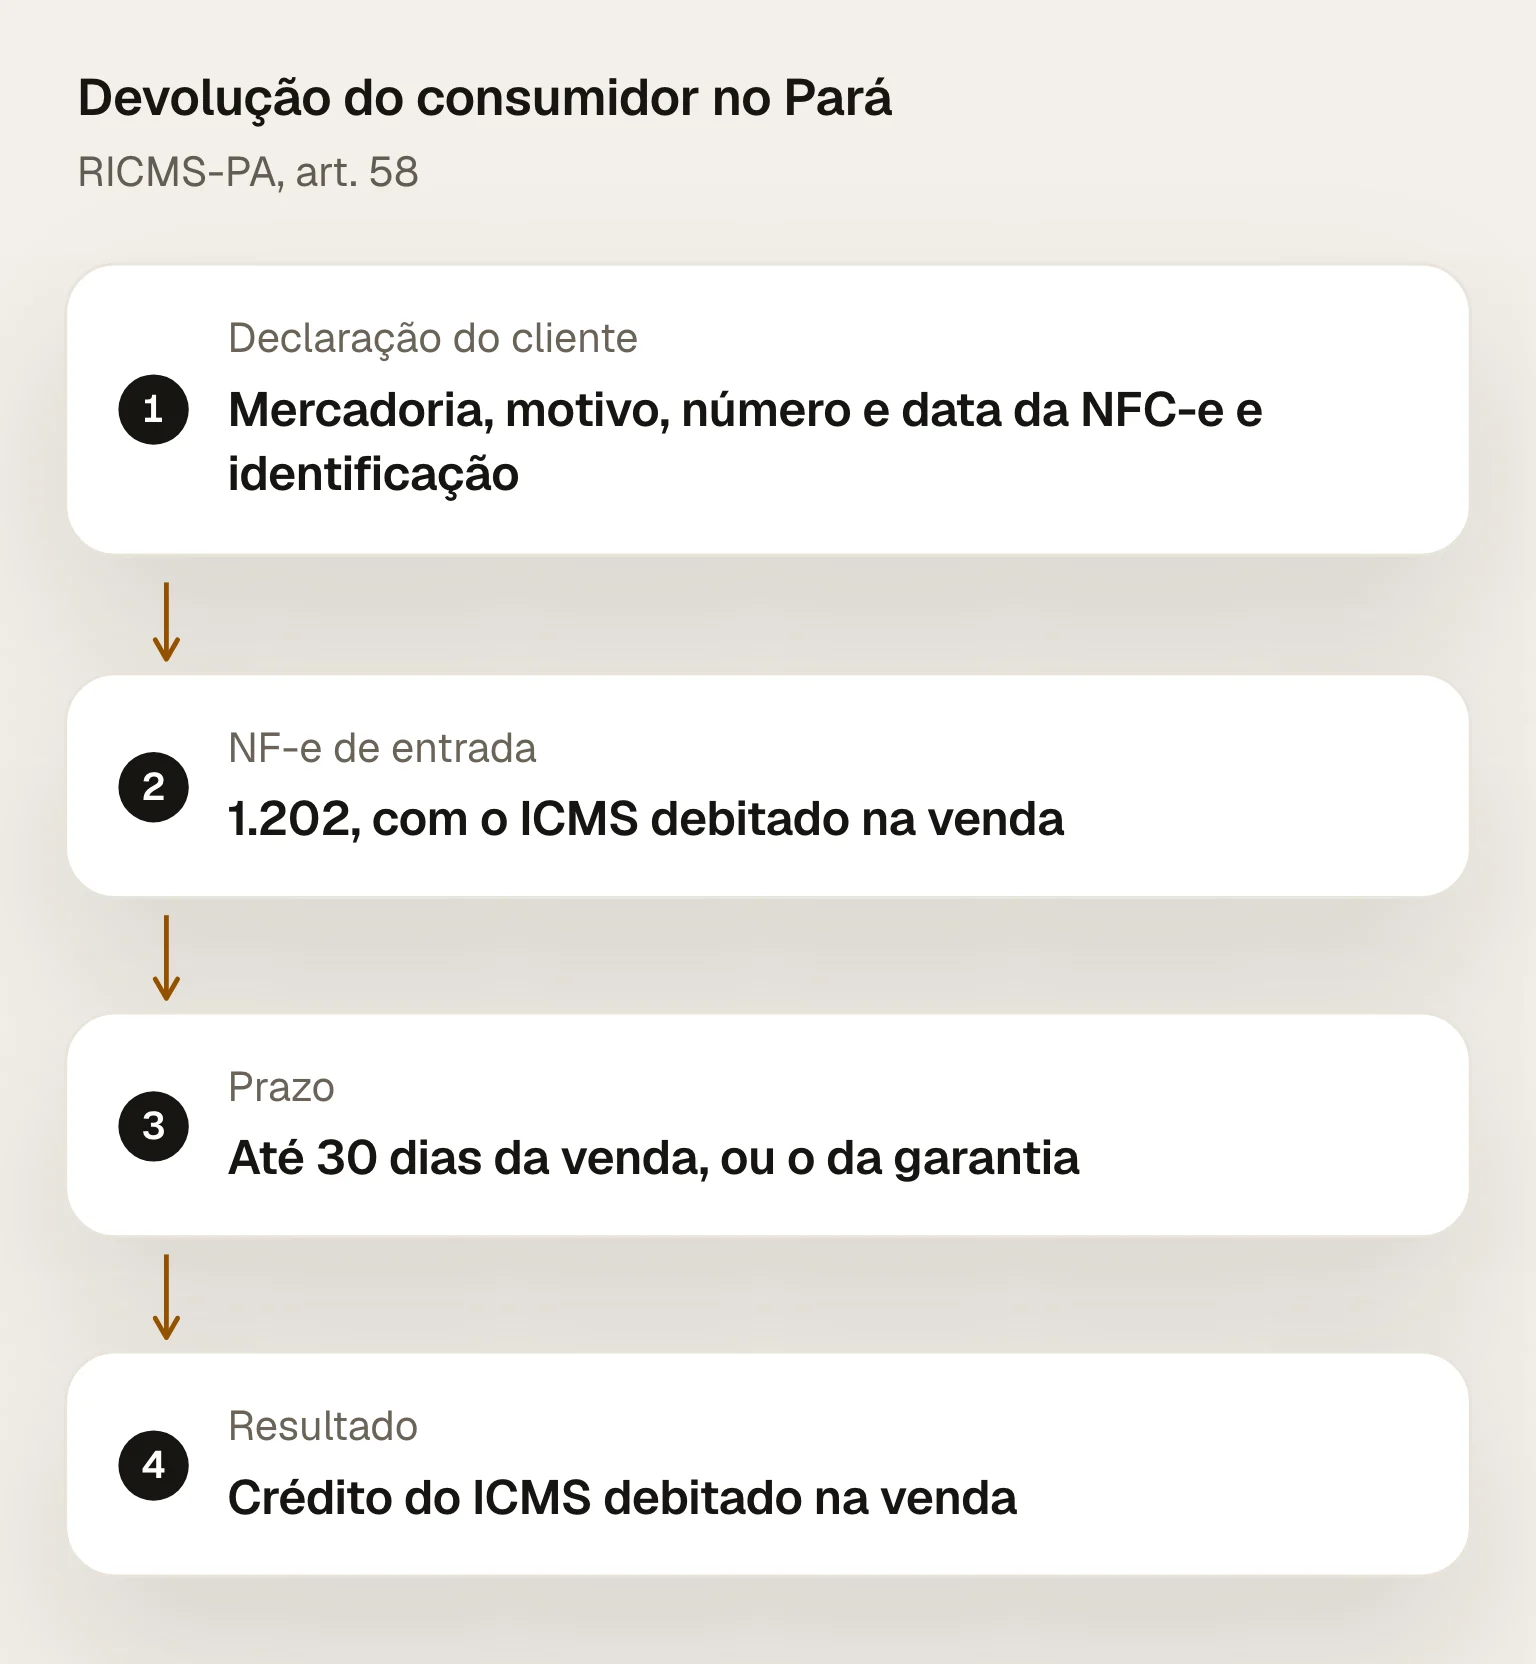
O RICMS-PA permite o crédito do ICMS debitado na venda quando a devolução é feita por quem não emite nota, como o consumidor, se a mercadoria vier com declaração do comprador contendo (art. 58):
A discriminação da mercadoria devolvida.
O motivo da devolução.
O número e a data da nota original, salvo se a declaração estiver na própria nota.
A identificação do comprador.
Na entrada, a loja emite a NF-e com o número e a data da nota original e o ICMS da mercadoria devolvida (§ 1º). Na devolução de item da ST, com 1.411, a venda saiu sem débito de ICMS, e não há o que creditar. E o crédito só vale se a devolução acontecer no prazo da garantia, quando for por garantia, ou em até 30 dias da saída, nos demais casos (§ 3º).
Exemplo: um cliente compra um produto em 2 de setembro e volta no dia 20 porque ele veio com defeito. A devolução está dentro dos 30 dias. Com a declaração do cliente preenchida no balcão, a loja emite a NF-e de entrada com 1.202, cita a NFC-e da venda e credita o ICMS debitado nela. Se o cliente voltar depois de 2 de outubro, fora de garantia, a troca pode acontecer, mas o crédito não.
Três regras do manual pegam a nota de devolução:
Rejeição 327: nota com finalidade devolução e CFOP que não é de devolução (regra I08-140).
Rejeição 328: CFOP de devolução em nota sem a finalidade devolução ou complementar (regra I08-144).
Rejeição 321: nota de devolução sem documento referenciado (regra B25-70). A regra não se aplica a 1.201, 1.202, 1.410 e 1.411, as devoluções de venda. No Pará, a referência à nota original continua exigida pelo art. 58.
O Fiscal Pack lê as notas da loja, inclusive as de devolução, e confere o cadastro fiscal de cada produto contra a lei do estado. É o cadastro que decide se a venda sai com 5.102 ou 5.405 e, por consequência, se a devolução entra com 1.202 ou 1.411. Quando o cadastro diverge, o diagnóstico mostra o item, a regra e a correção.
Solicite o diagnóstico da loja, sem custo, ou conheça a frente tributária do Fiscal Pack.
Consultadas em 29/09/2026.
Tabela de CFOP, Portal da NF-e, publicada em 04/09/2026: códigos 1.201, 1.202, 1.411, 1.949, 5.201, 5.202, 5.411, 6.202 e 6.411, com as notas explicativas.
Manual de Orientação do Contribuinte 7.0, Anexo I, Portal da NF-e: regras B25-70 (rejeição 321), I08-140 (rejeição 327) e I08-144 (rejeição 328).
RICMS-PA, Decreto 4.676/2001, SEFA-PA: arts. 57 e 58.
A gente corrige o cadastro, confere a apuração antes de você pagar e mostra onde o resultado está escondido. Você continua no sistema que já usa, sem mudar a rotina da loja.
O 1.102 é a compra para revenda sem ST; o 1.403, com ST. A loja escolhe o CFOP da entrada pelo destino do item, e a escolha muda o crédito de ICMS do mês.
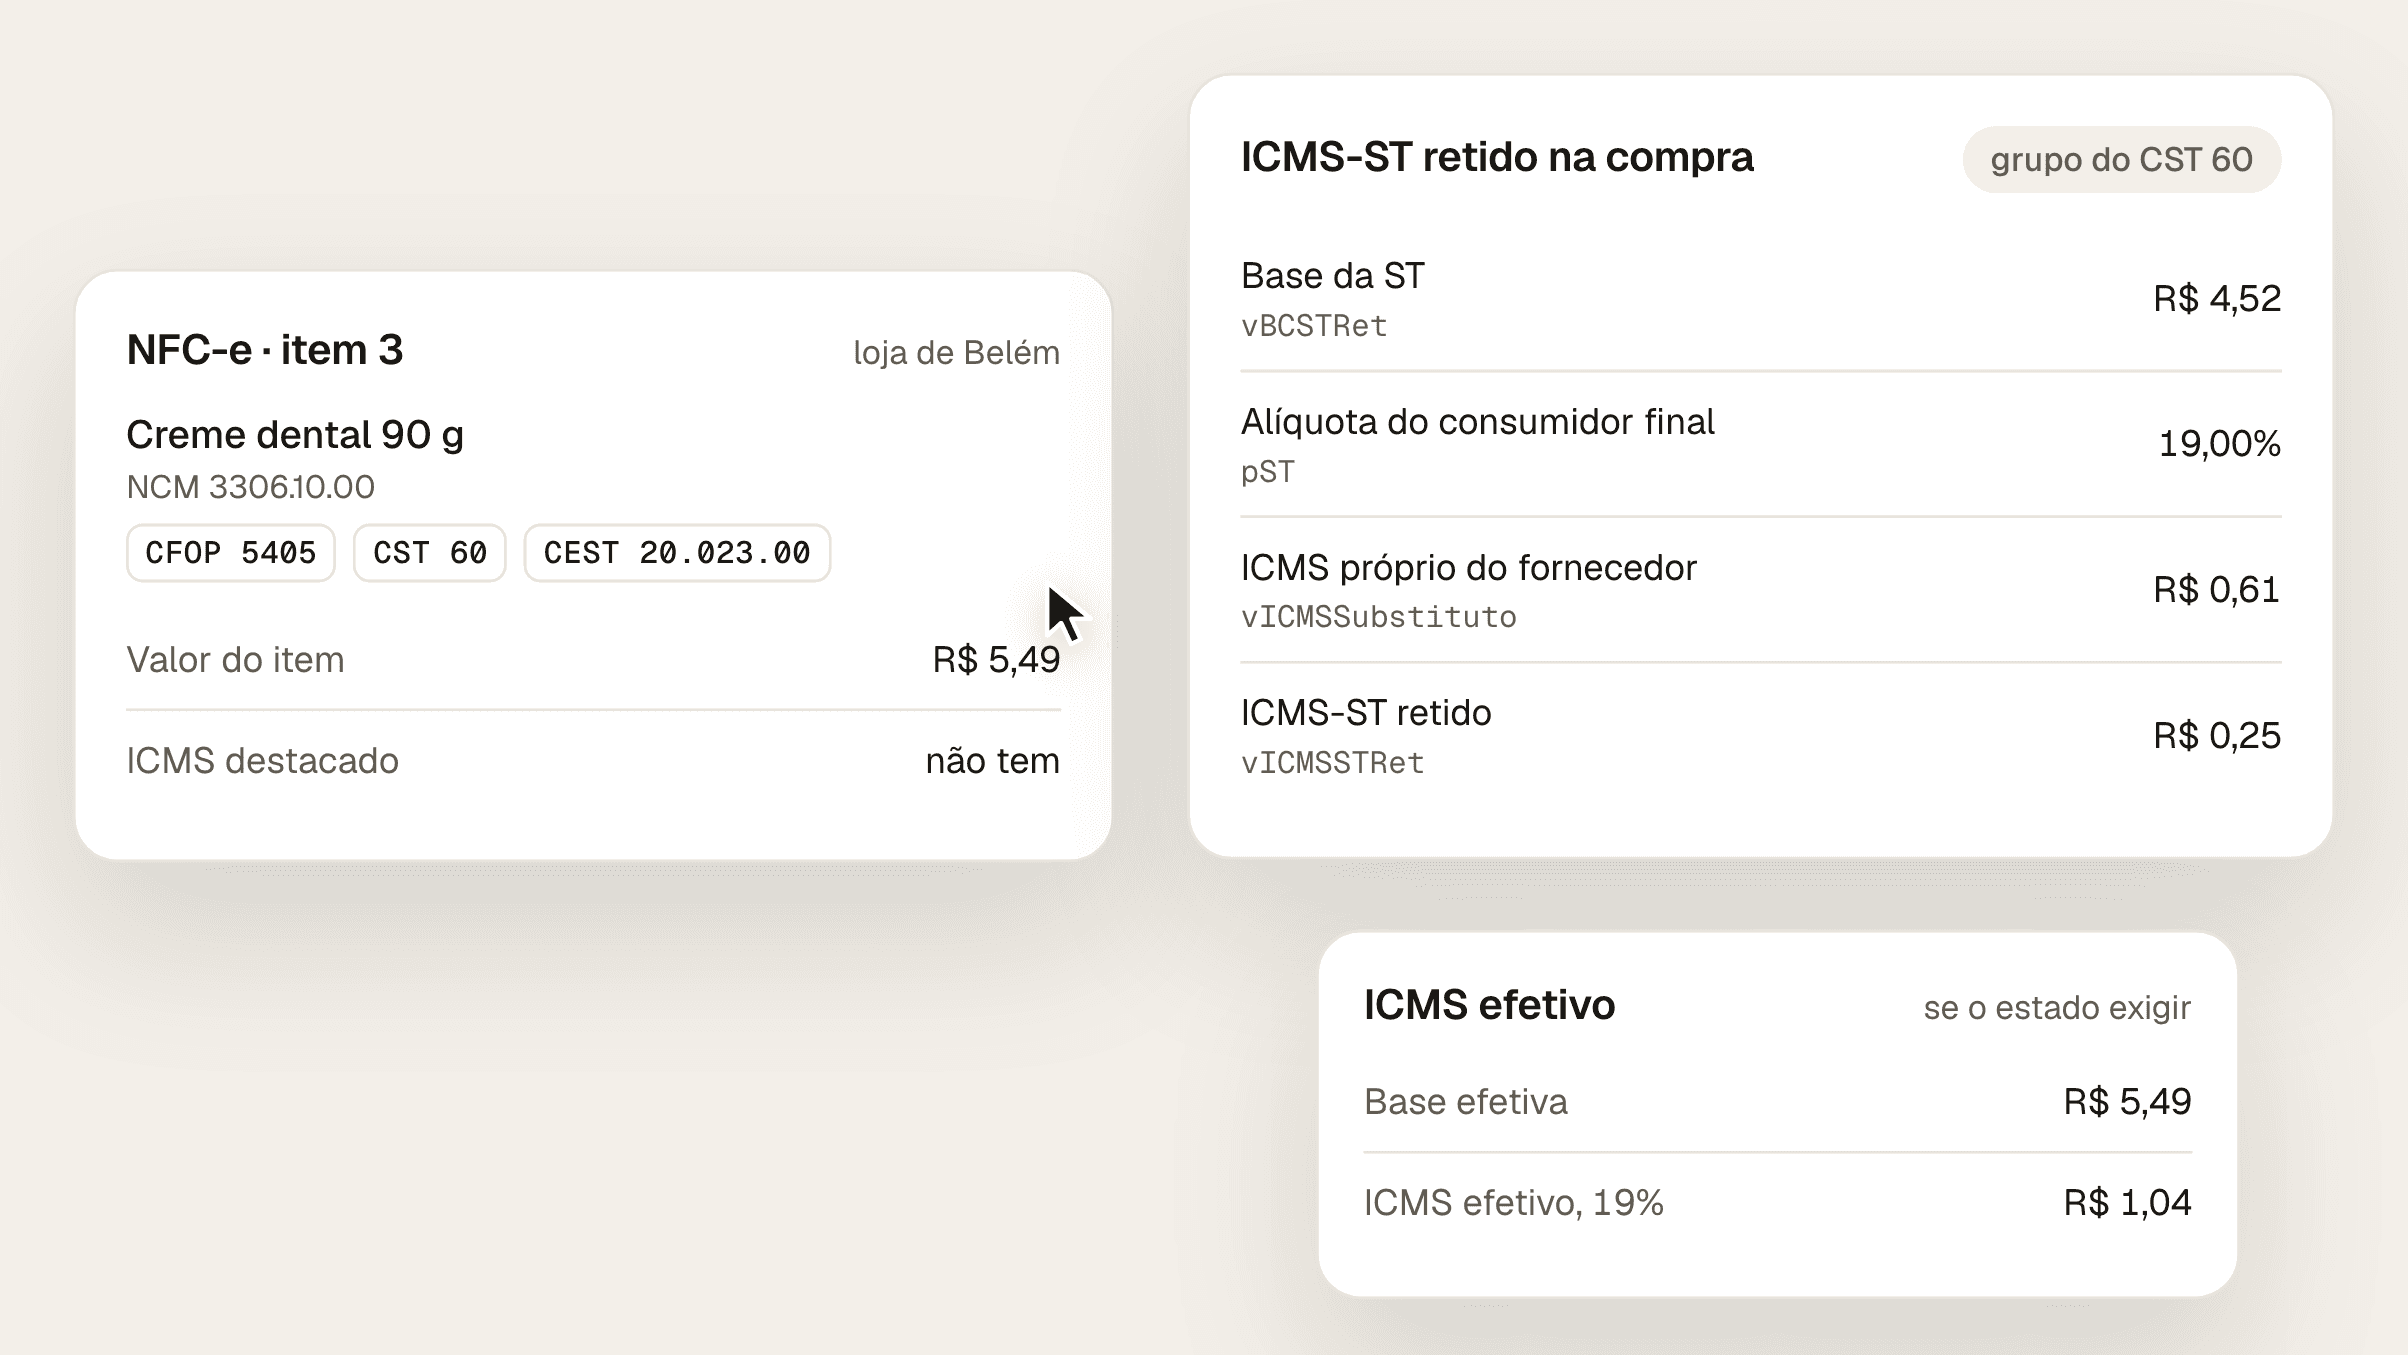
O 5.405 é a venda de mercadoria com ICMS-ST já retido na compra. Veja o CST que vai junto, os campos do item na NFC-e, o CEST e os produtos do Pará.
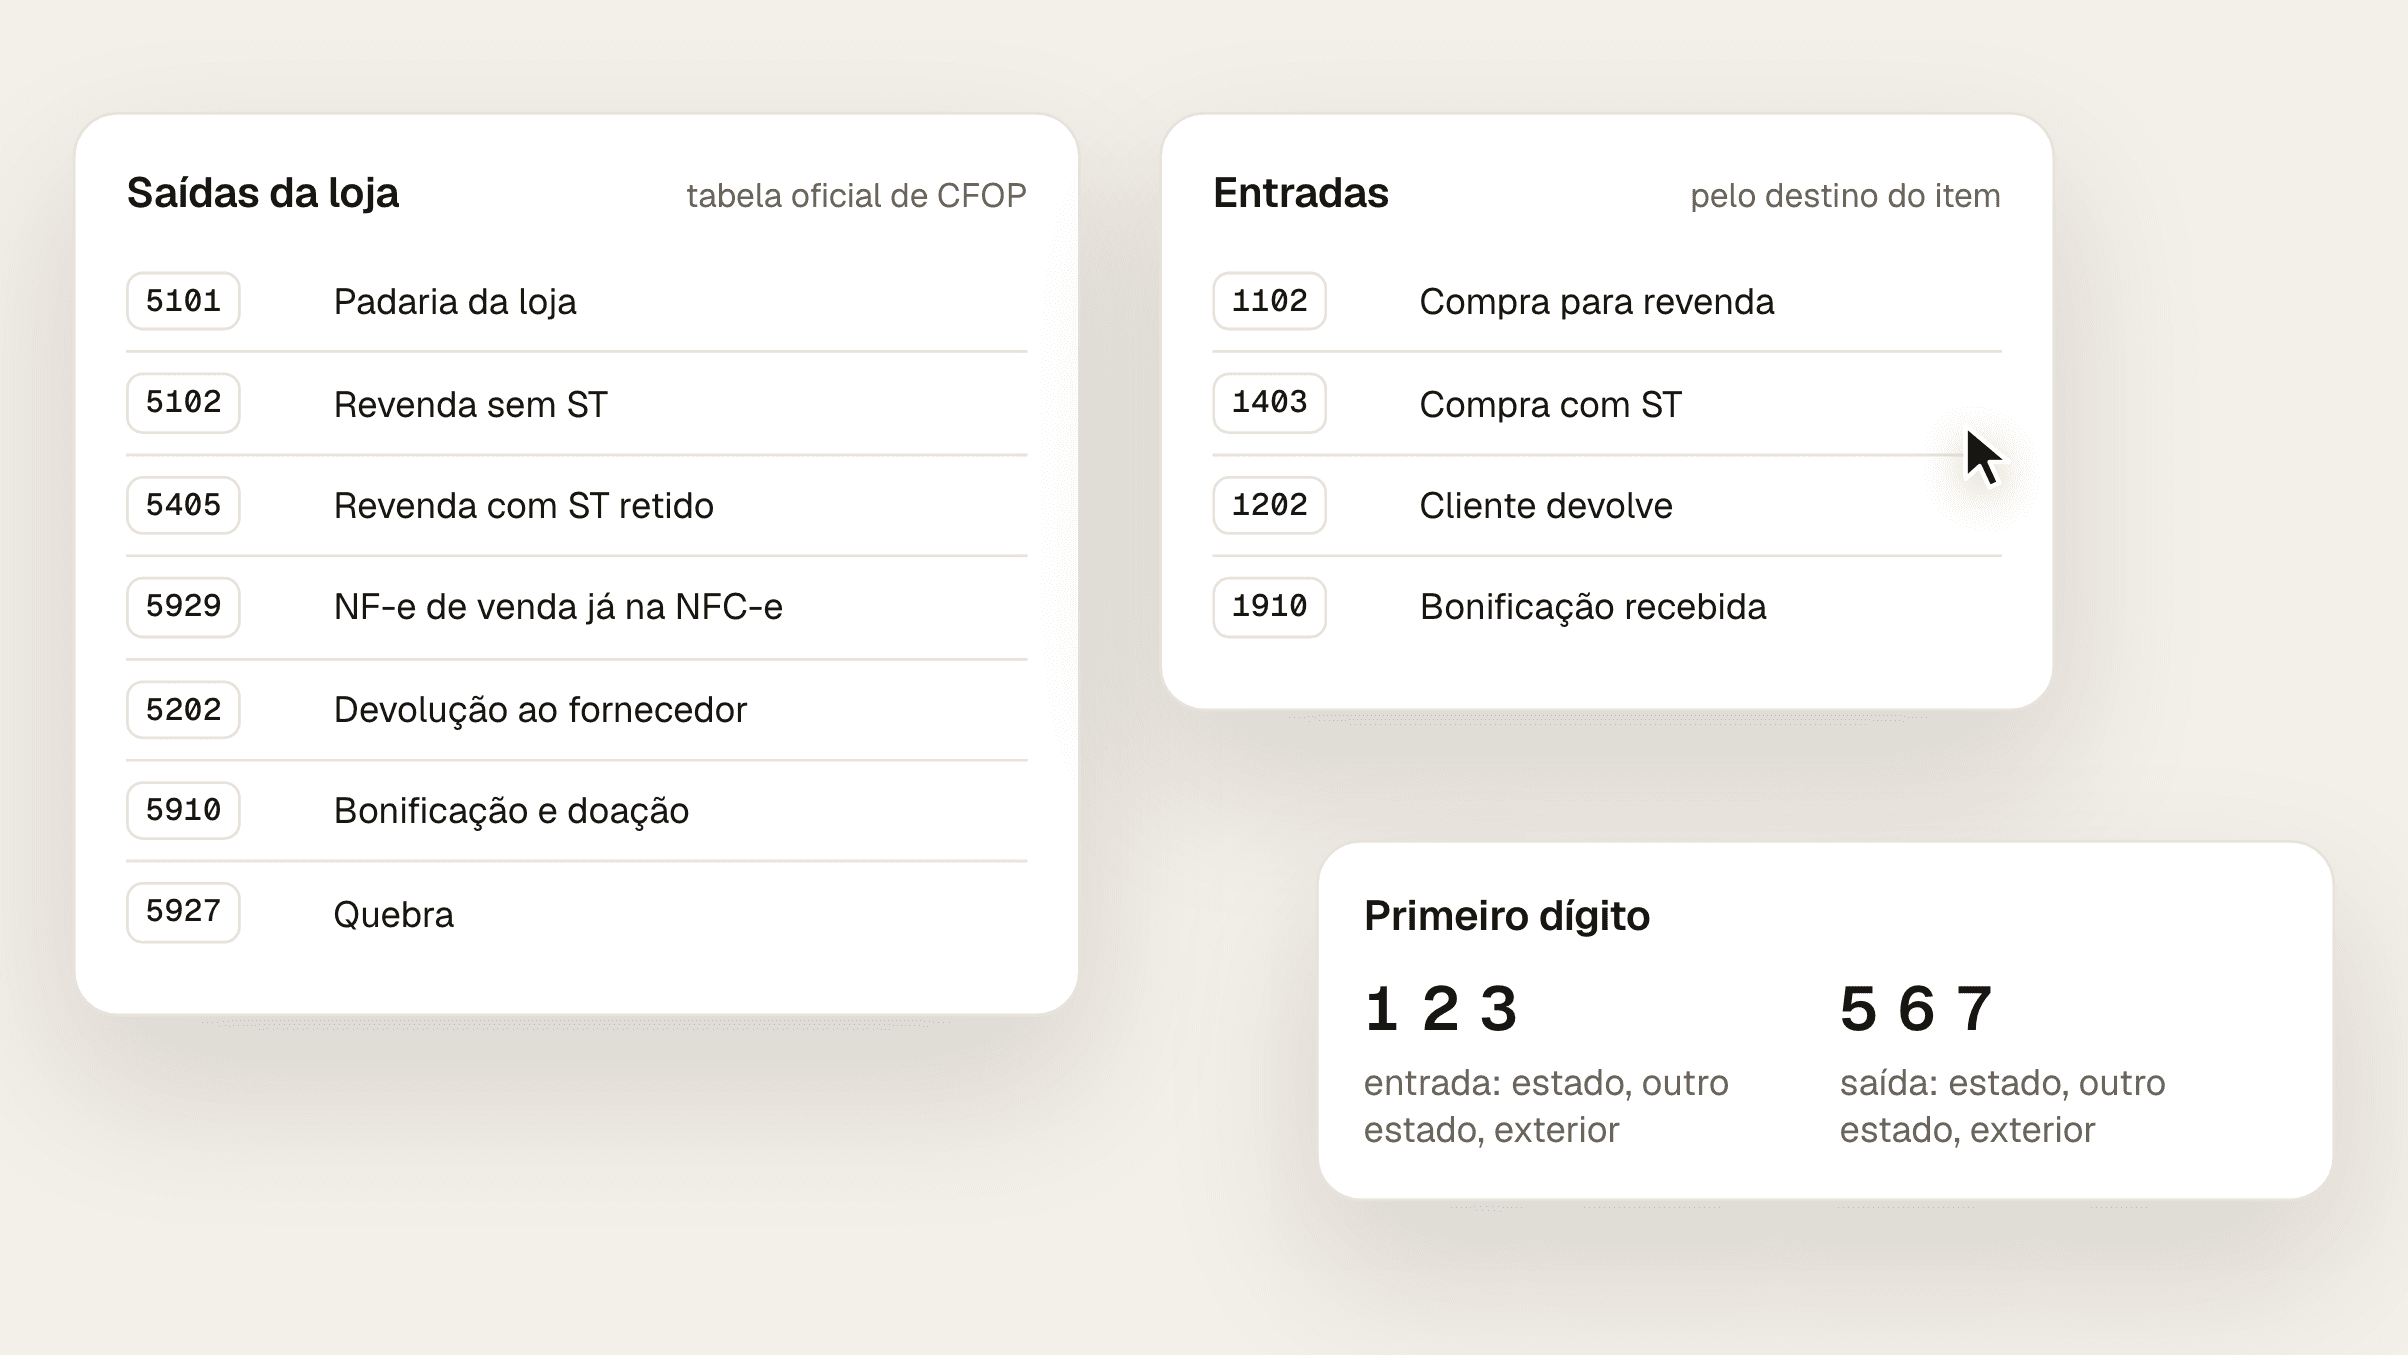
A tabela oficial tem 619 CFOPs; o supermercado usa uns 30. Veja como ler o código, os de saída e de entrada da rotina da loja, os nove da NFC-e e o da quebra.
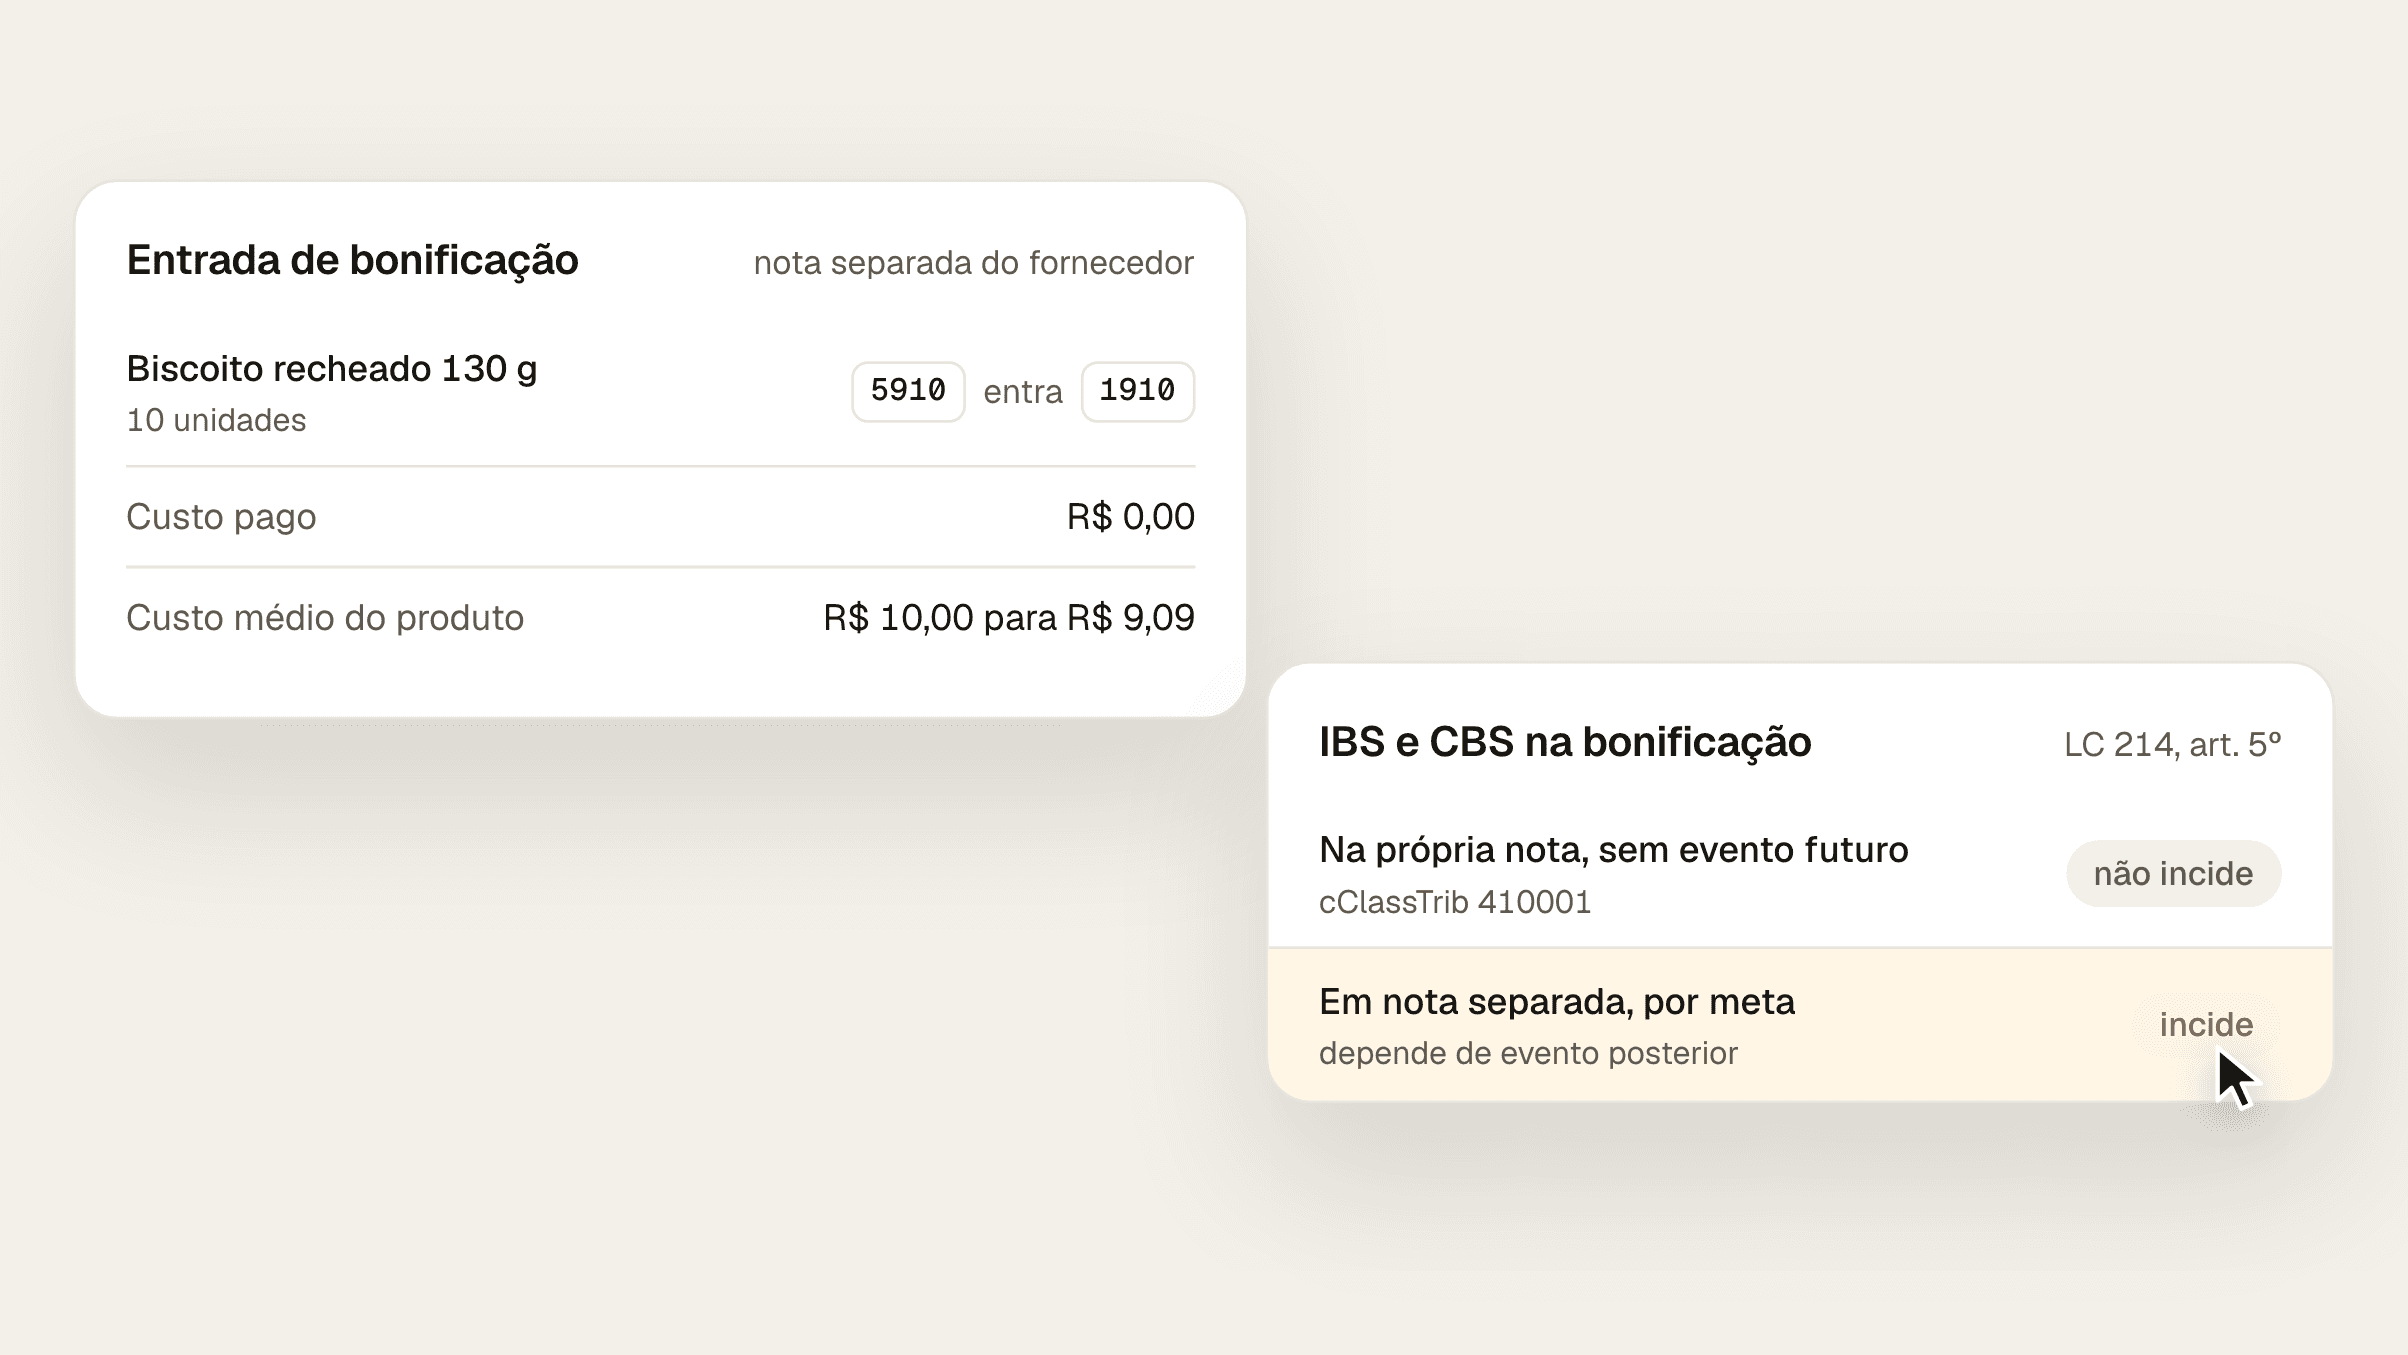
O fornecedor manda a bonificação com 5.910 e a loja lança a entrada com 1.910. Veja o crédito de ICMS, o efeito no custo e o que muda com o IBS e a CBS.