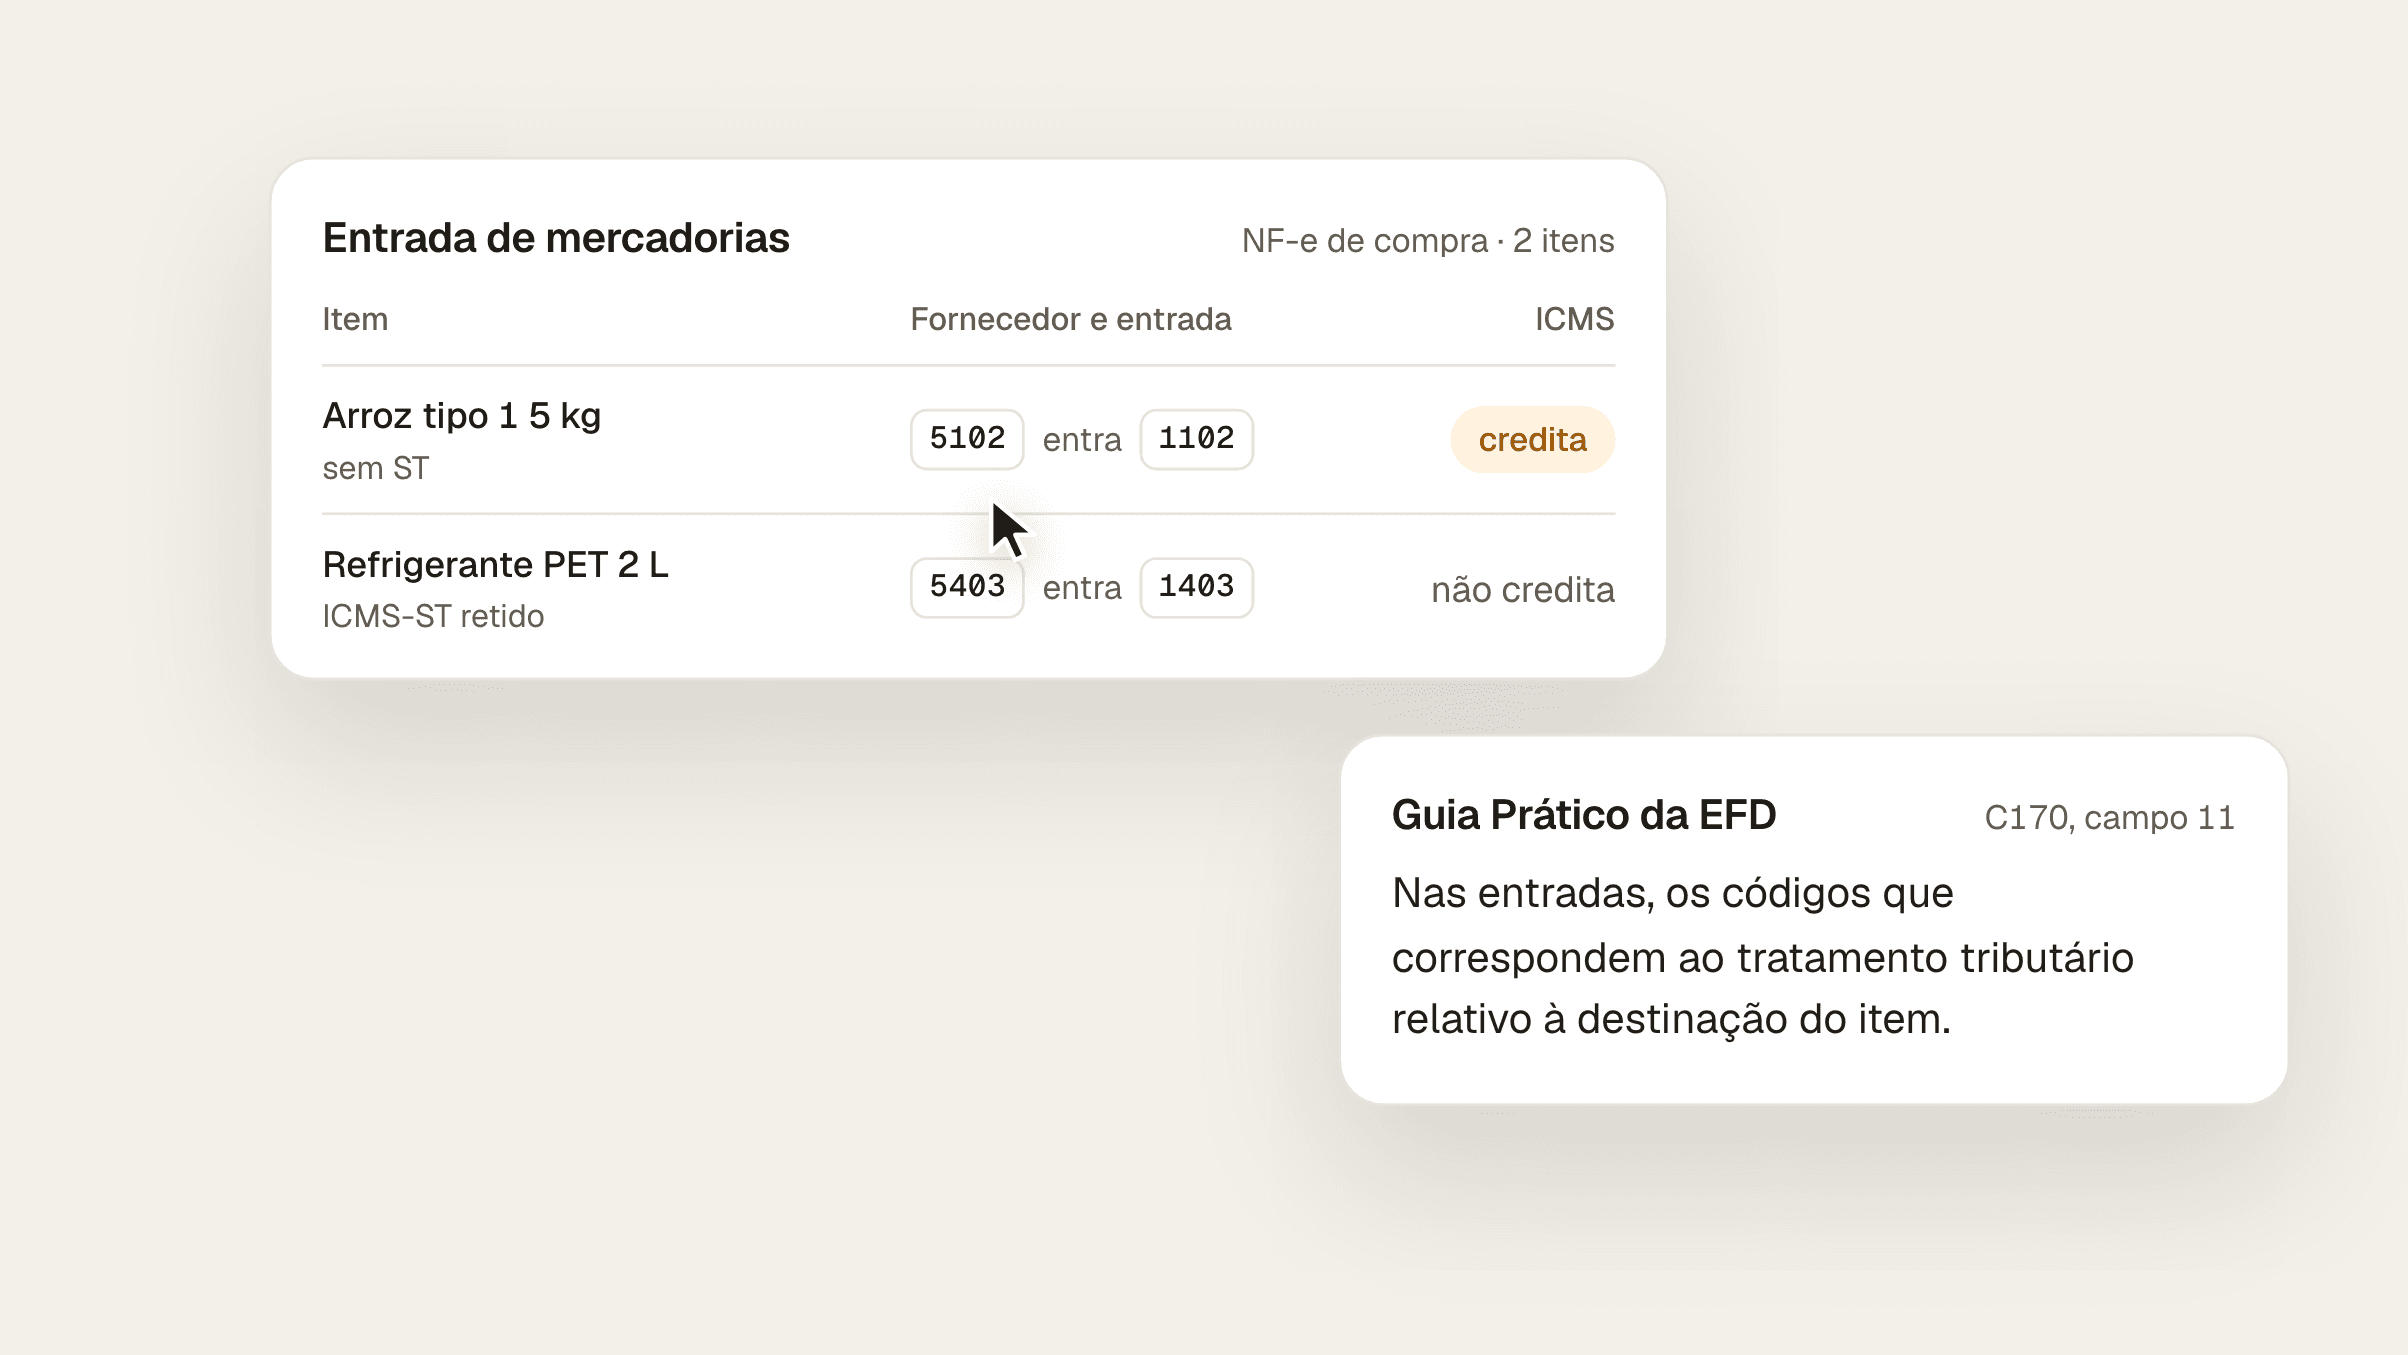
CFOP 1403 e 1102: como classificar a compra para revenda no supermercado
O 1.102 é a compra para revenda sem ST; o 1.403, com ST. A loja escolhe o CFOP da entrada pelo destino do item, e a escolha muda o crédito de ICMS do mês.
5 min
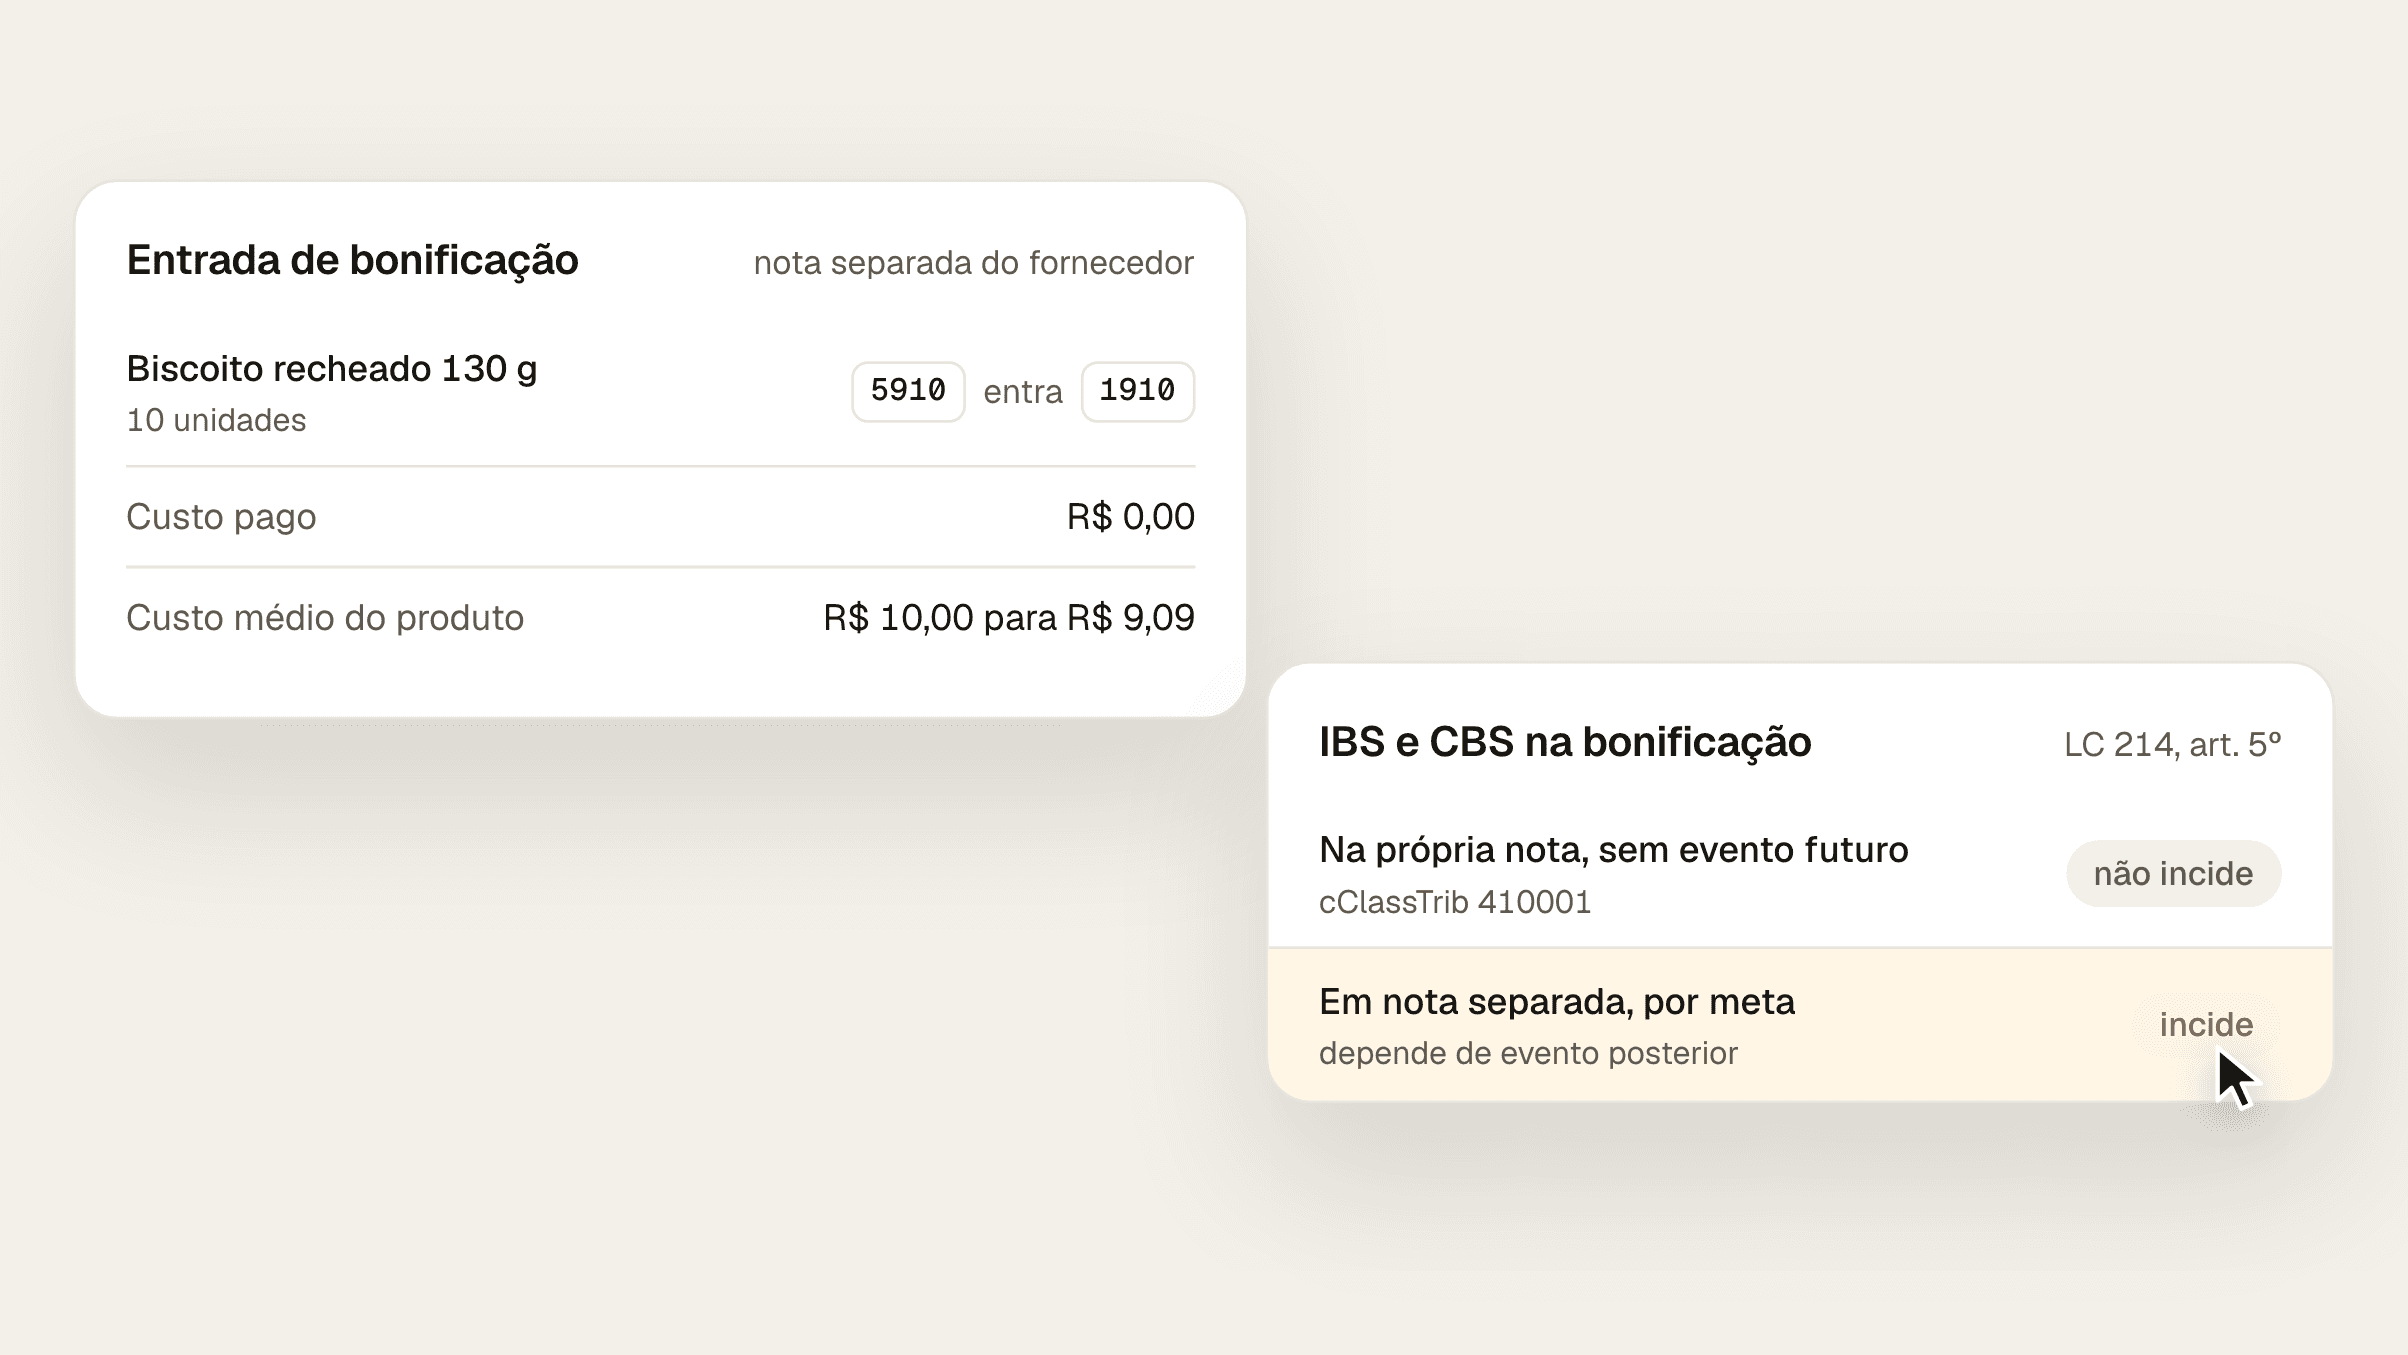
A bonificação que o fornecedor manda em nota própria sai com o CFOP 5.910, "Remessa em bonificação, doação ou brinde" (6.910 de outro estado), e a loja lança a entrada com 1.910, "Entrada de bonificação, doação ou brinde" (2.910 de outro estado). Se a nota destaca ICMS, a loja do regime normal credita o imposto, como em qualquer entrada de mercadoria para revender; se a mercadoria veio com ICMS-ST retido, não há crédito. A partir do IBS e da CBS, a regra depende de onde está a bonificação: na própria nota da venda, sem depender de evento futuro, não há incidência; em nota separada, como a bonificação por meta, há.
Pela tabela oficial de CFOP:
CFOP | Título | Quem usa |
|---|---|---|
5.910 e 6.910 | Remessa em bonificação, doação ou brinde | Quem manda a mercadoria |
1.910 e 2.910 | Entrada de bonificação, doação ou brinde | Quem recebe |
5.911 e 1.911 | Remessa e entrada de amostra grátis | Amostra, que é outro código |
O 1.910 cobre "as entradas de mercadorias recebidas a título de bonificação, doação ou brinde". A venda da mercadoria bonificada, depois, sai com o CFOP de sempre: 5.102, ou 5.405 se o produto estiver na substituição tributária.
Depende da nota. A LC 87/1996 garante o crédito do "imposto anteriormente cobrado em operações de que tenha resultado a entrada de mercadoria" (art. 20). Se a nota de bonificação destaca ICMS e a mercadoria é para revender, a loja do regime normal credita esse valor.
Se o produto está na substituição tributária e veio com o ICMS-ST retido, não há crédito: no Pará, o RICMS veda o crédito do contribuinte substituído (art. 664), e a venda sai com 5.405, sem débito.
Quanto a bonificação em mercadoria entra na base do ICMS do fornecedor é regra de cada estado. No Pará, o RICMS inclui na base as "bonificações e demais importâncias pagas, recebidas ou debitadas" e exclui "os descontos ou abatimentos concedidos incondicionalmente" (art. 26, I). Se a nota do fornecedor vier sem ICMS destacado, confirme com o contador antes de lançar crédito.
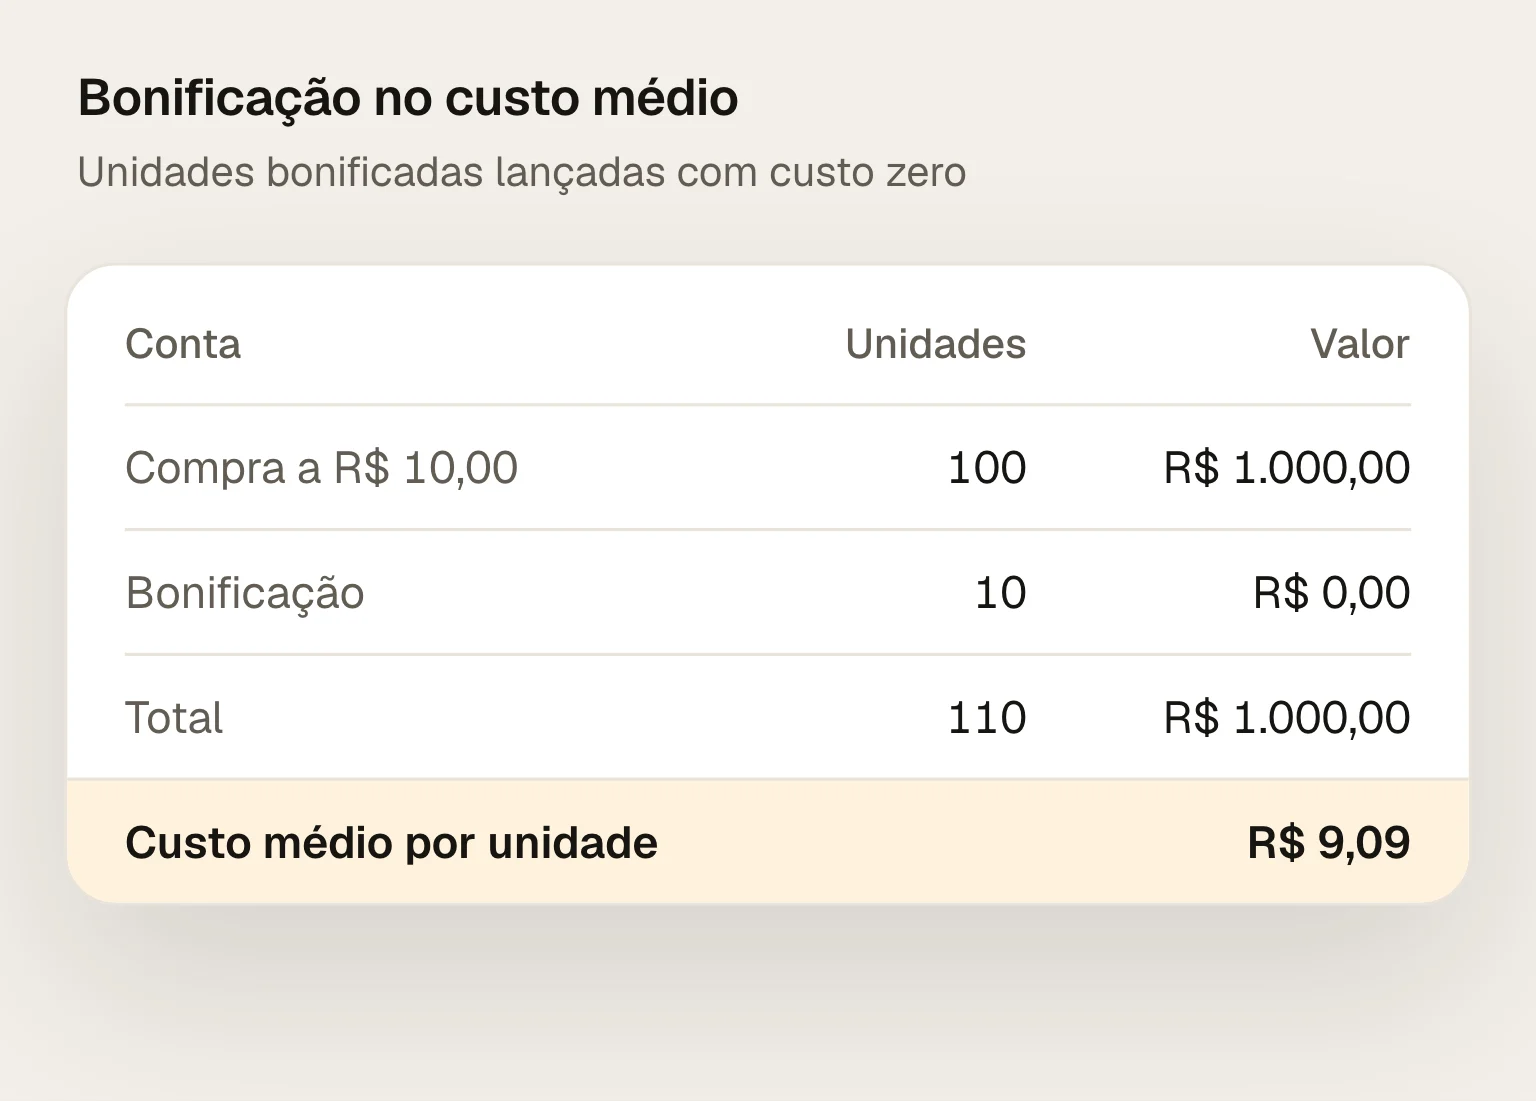
Sem valor pago. Se o ERP lança as unidades bonificadas com custo zero, o custo médio do produto cai na proporção das unidades.
Conta | Unidades | Valor |
|---|---|---|
Compra a R$ 10,00 | 100 | R$ 1.000,00 |
Bonificação | 10 | R$ 0,00 |
Total | 110 | R$ 1.000,00 |
Custo médio: R$ 1.000,00 ÷ 110 = R$ 9,09 por unidade.
Na conta do preço e da margem, é esse custo que aparece. Se a bonificação é por meta e chega meses depois da compra, o custo das compras daquele período fica mais alto do que o custo final do acordo.
A LC 214/2025 põe o "fornecimento de brindes e bonificações" entre as operações tributadas (art. 5º, II), com duas regras (art. 5º, § 1º):
Não incide sobre "as bonificações que constem do respectivo documento fiscal e que não dependam de evento posterior". Na nota, esse item vai com o CST 410 e o cClassTrib 410001, aceito na NF-e e na NFC-e.
Incide sobre o bem bonificado sujeito a alíquota específica por unidade de medida, mesmo quando está na própria nota.
Na prática, a bonificação que vem na própria nota da venda, sem depender de meta ou de outro evento, fica fora do IBS e da CBS. A bonificação separada, como a que o fornecedor manda por atingir meta de volume, depende de evento posterior e entra na regra geral. Em 2026, os valores de IBS e CBS da nota são de teste; a partir de 2027, a CBS é cobrada. O post CST do IBS e da CBS mostra o código da bonificação no XML.
O Fiscal Pack lê as notas de compra e de bonificação da loja e confere o cadastro fiscal de cada produto contra a lei do estado, que decide o CFOP e o ICMS da venda da mercadoria bonificada. Quando o cadastro diverge, o diagnóstico mostra o item, a regra e a correção.
Solicite o diagnóstico da loja, sem custo, ou conheça a frente tributária do Fiscal Pack.
Consultadas em 29/09/2026.
Tabela de CFOP, Portal da NF-e, publicada em 04/09/2026: códigos 1.910, 1.911, 2.910, 5.910, 5.911 e 6.910.
Lei Complementar 87/1996: art. 20.
RICMS-PA, Decreto 4.676/2001, SEFA-PA: art. 26, I, e art. 664.
Lei Complementar 214/2025: art. 5º, II e § 1º.
Tabela de cClassTrib, Portal da Conformidade Fácil (SVRS): cClassTrib 410001.
A gente corrige o cadastro, confere a apuração antes de você pagar e mostra onde o resultado está escondido. Você continua no sistema que já usa, sem mudar a rotina da loja.
O 1.102 é a compra para revenda sem ST; o 1.403, com ST. A loja escolhe o CFOP da entrada pelo destino do item, e a escolha muda o crédito de ICMS do mês.
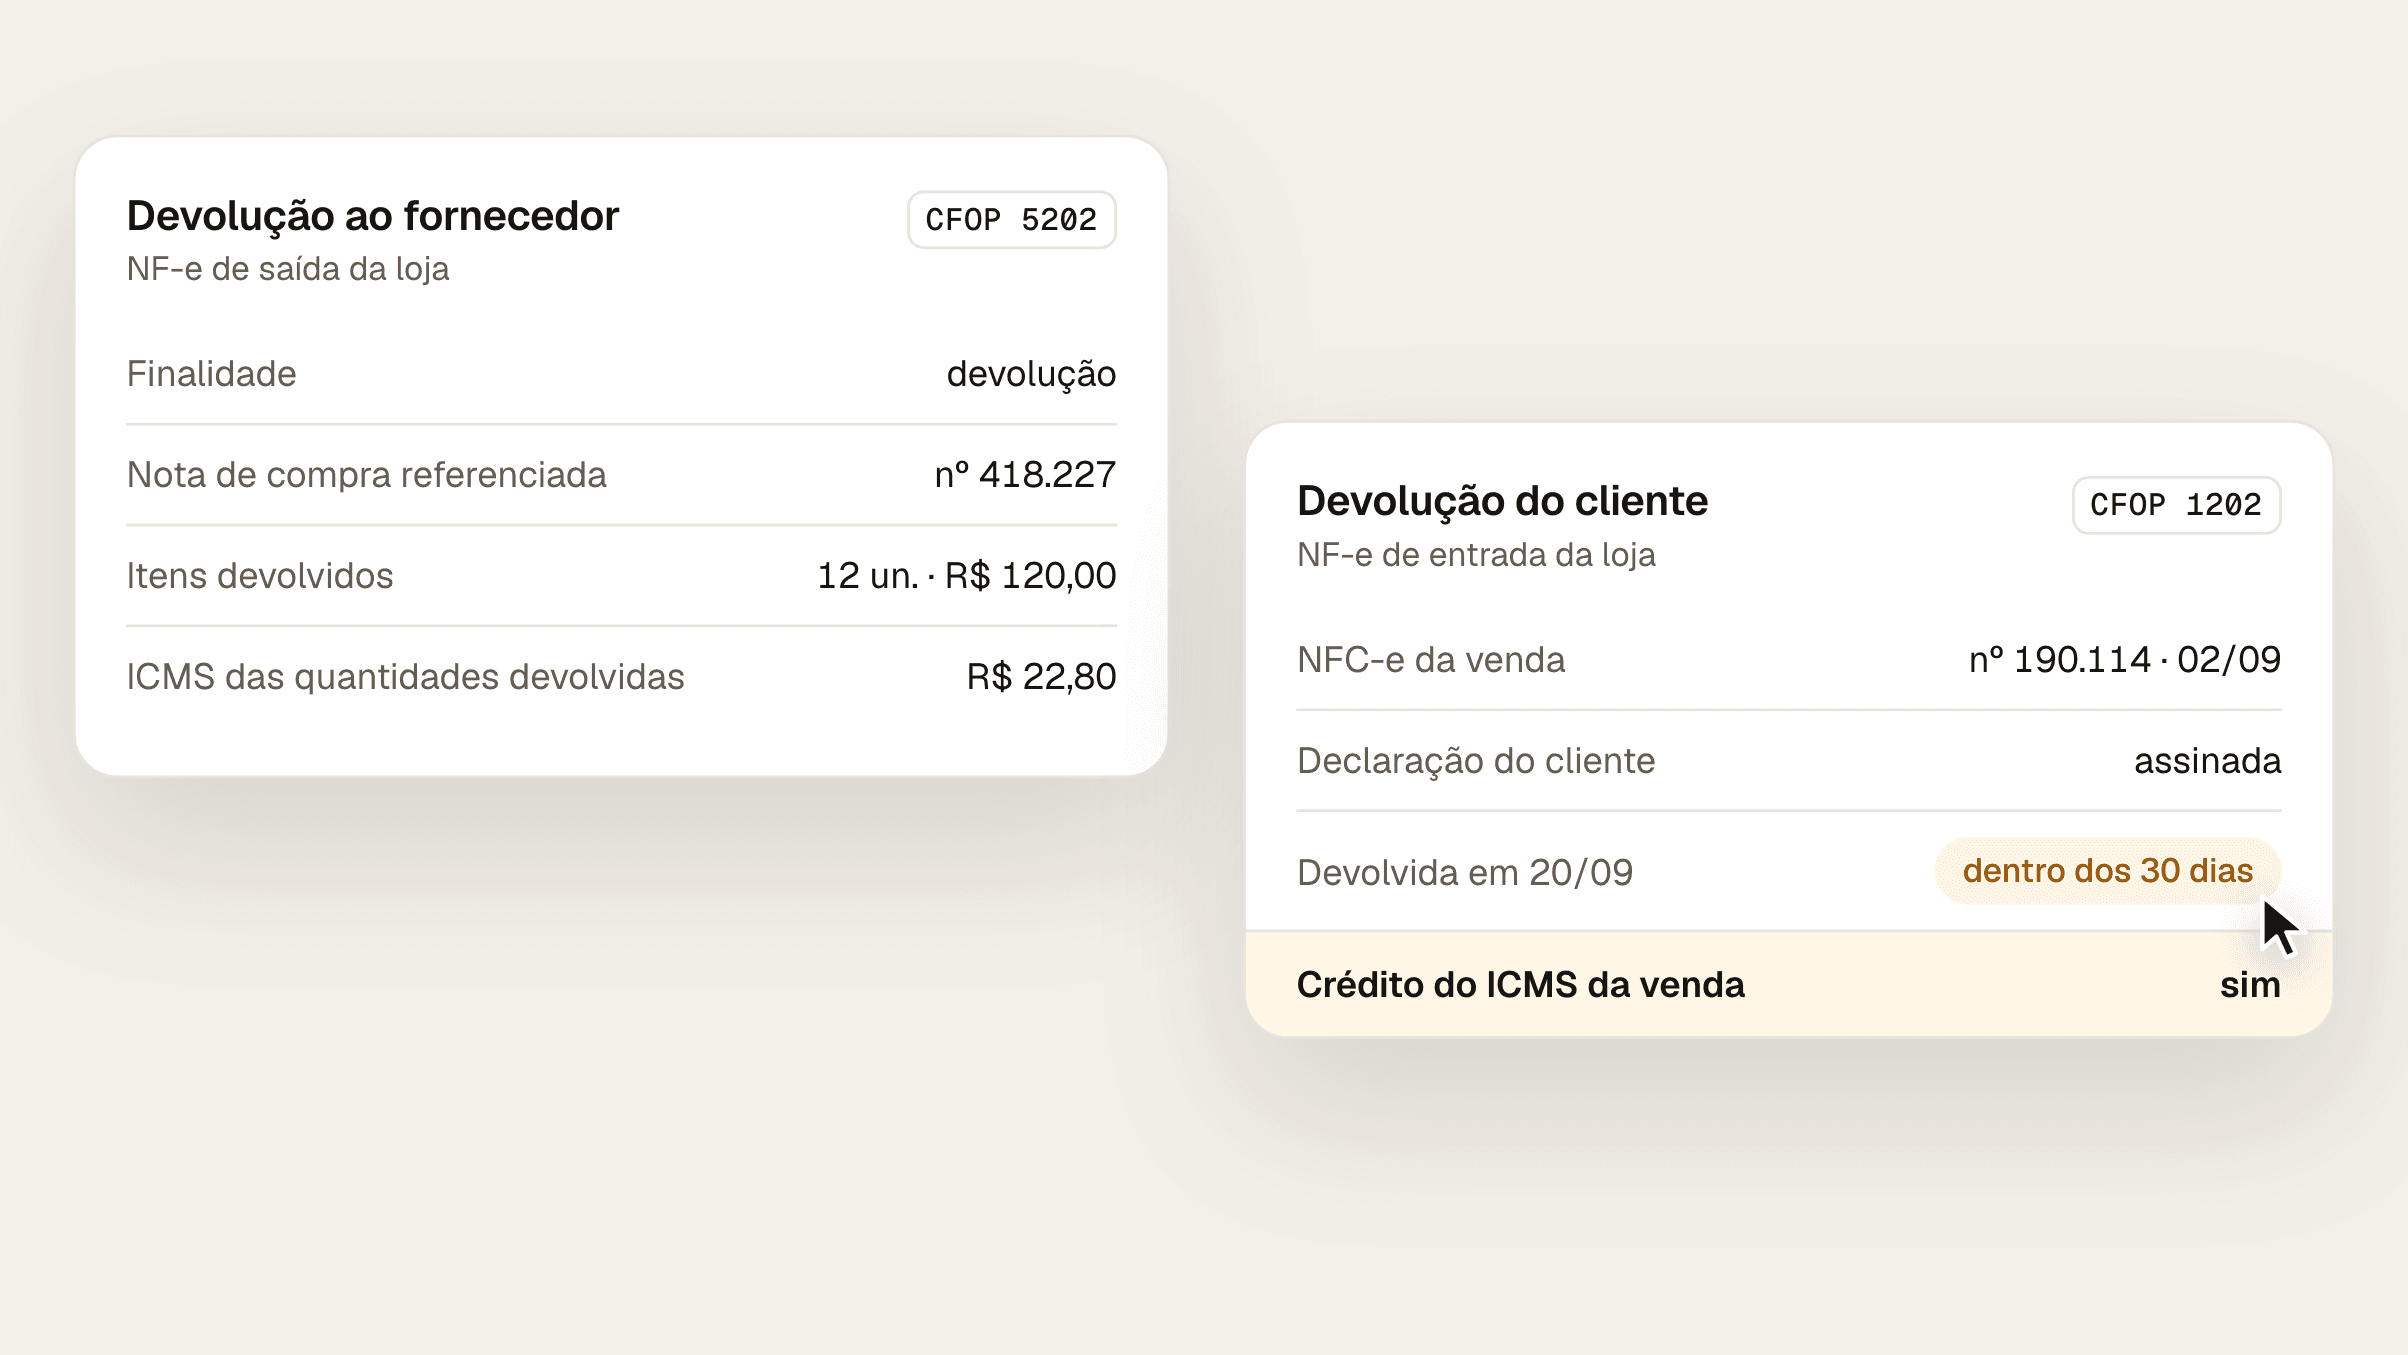
Na devolução ao fornecedor, 5.202 ou 5.411. Na do cliente, 1.202, 1.411 ou 1.201. Veja o que a nota precisa trazer e a regra do Pará para creditar o ICMS.
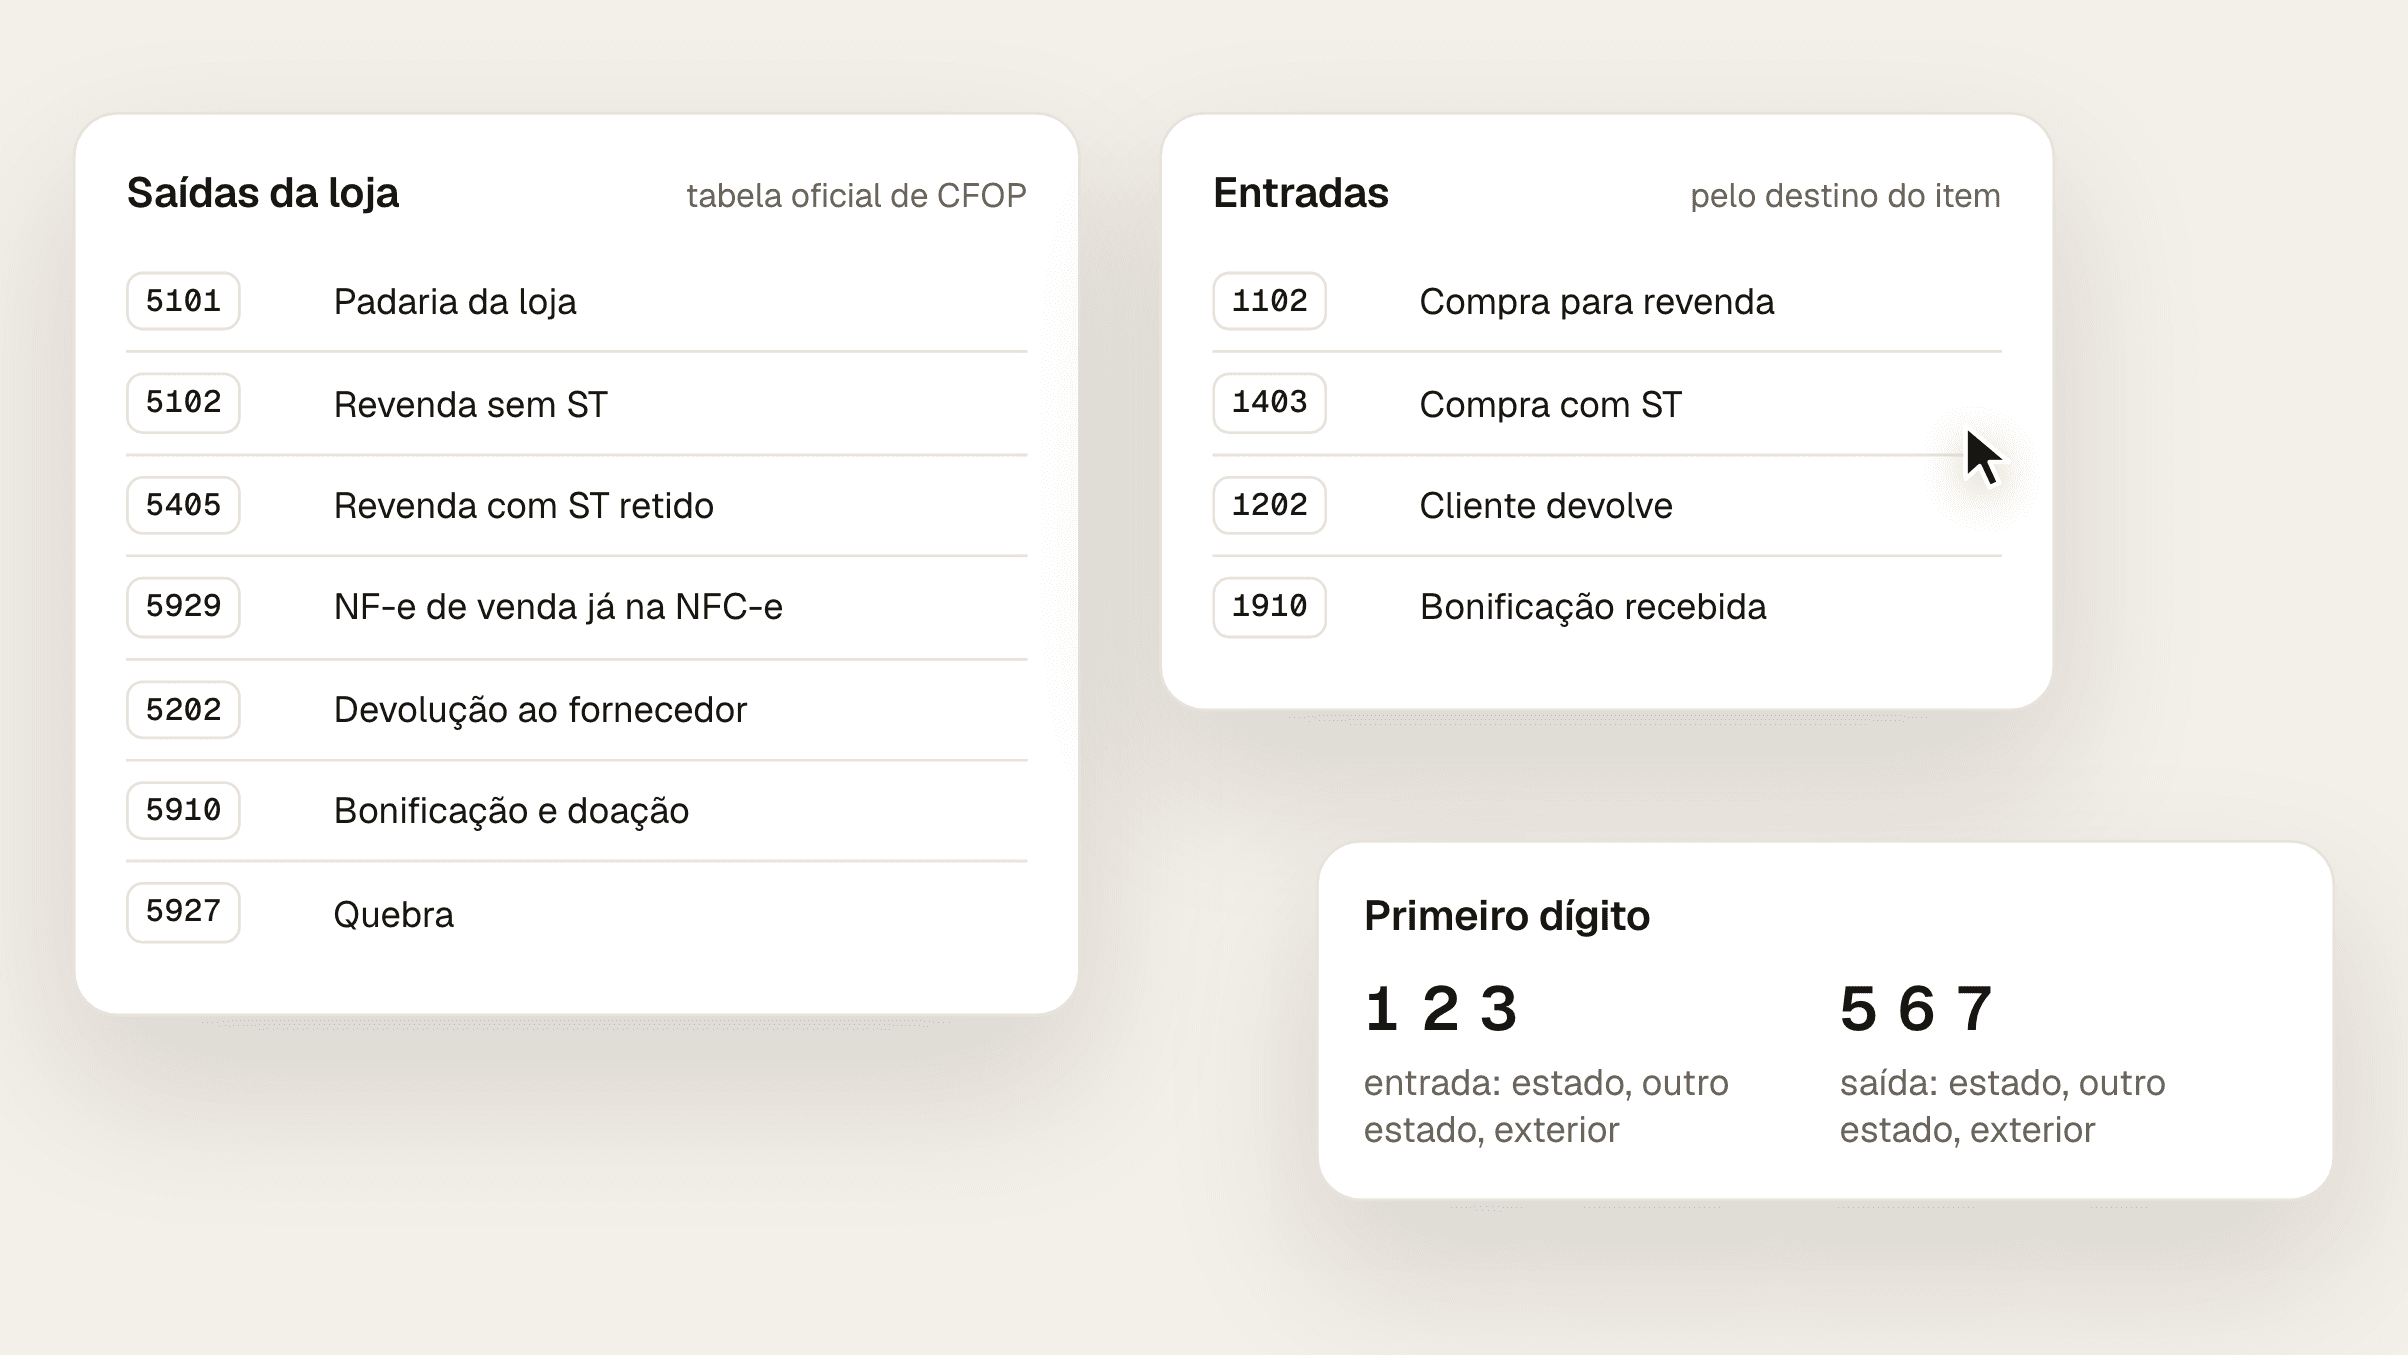
A tabela oficial tem 619 CFOPs; o supermercado usa uns 30. Veja como ler o código, os de saída e de entrada da rotina da loja, os nove da NFC-e e o da quebra.
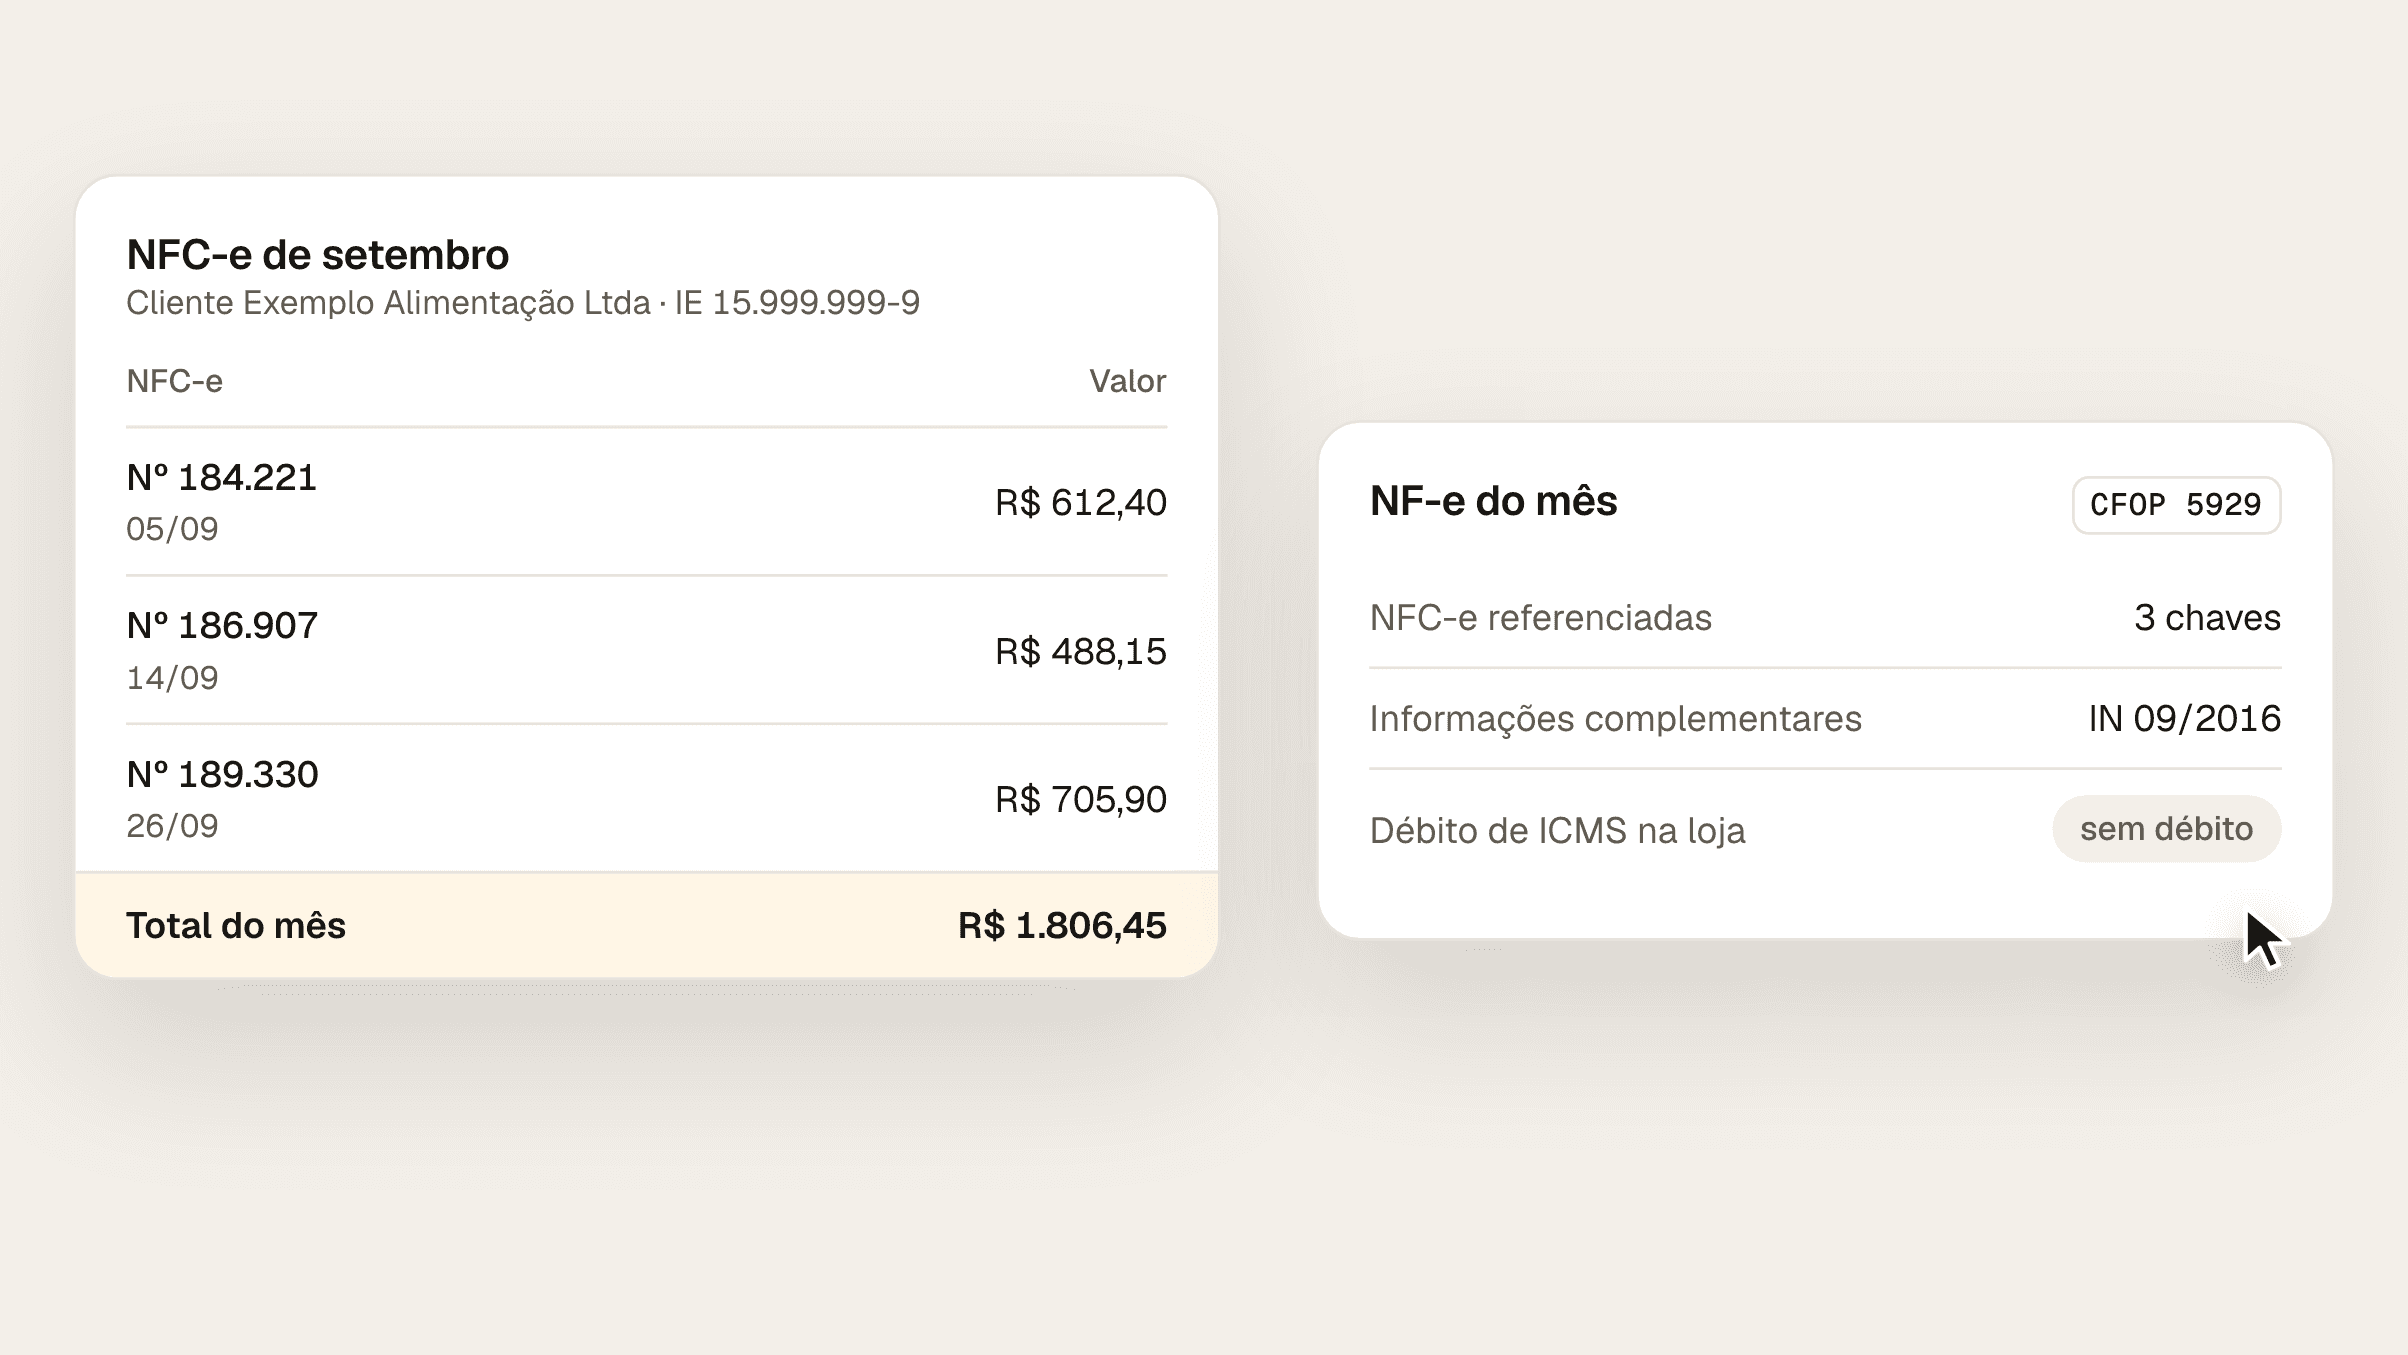
O 5.929 é a NF-e de uma venda que já saiu em cupom ou NFC-e. Não gera débito de ICMS. Veja quando usar, o que a nota precisa trazer e a regra mensal do Pará.