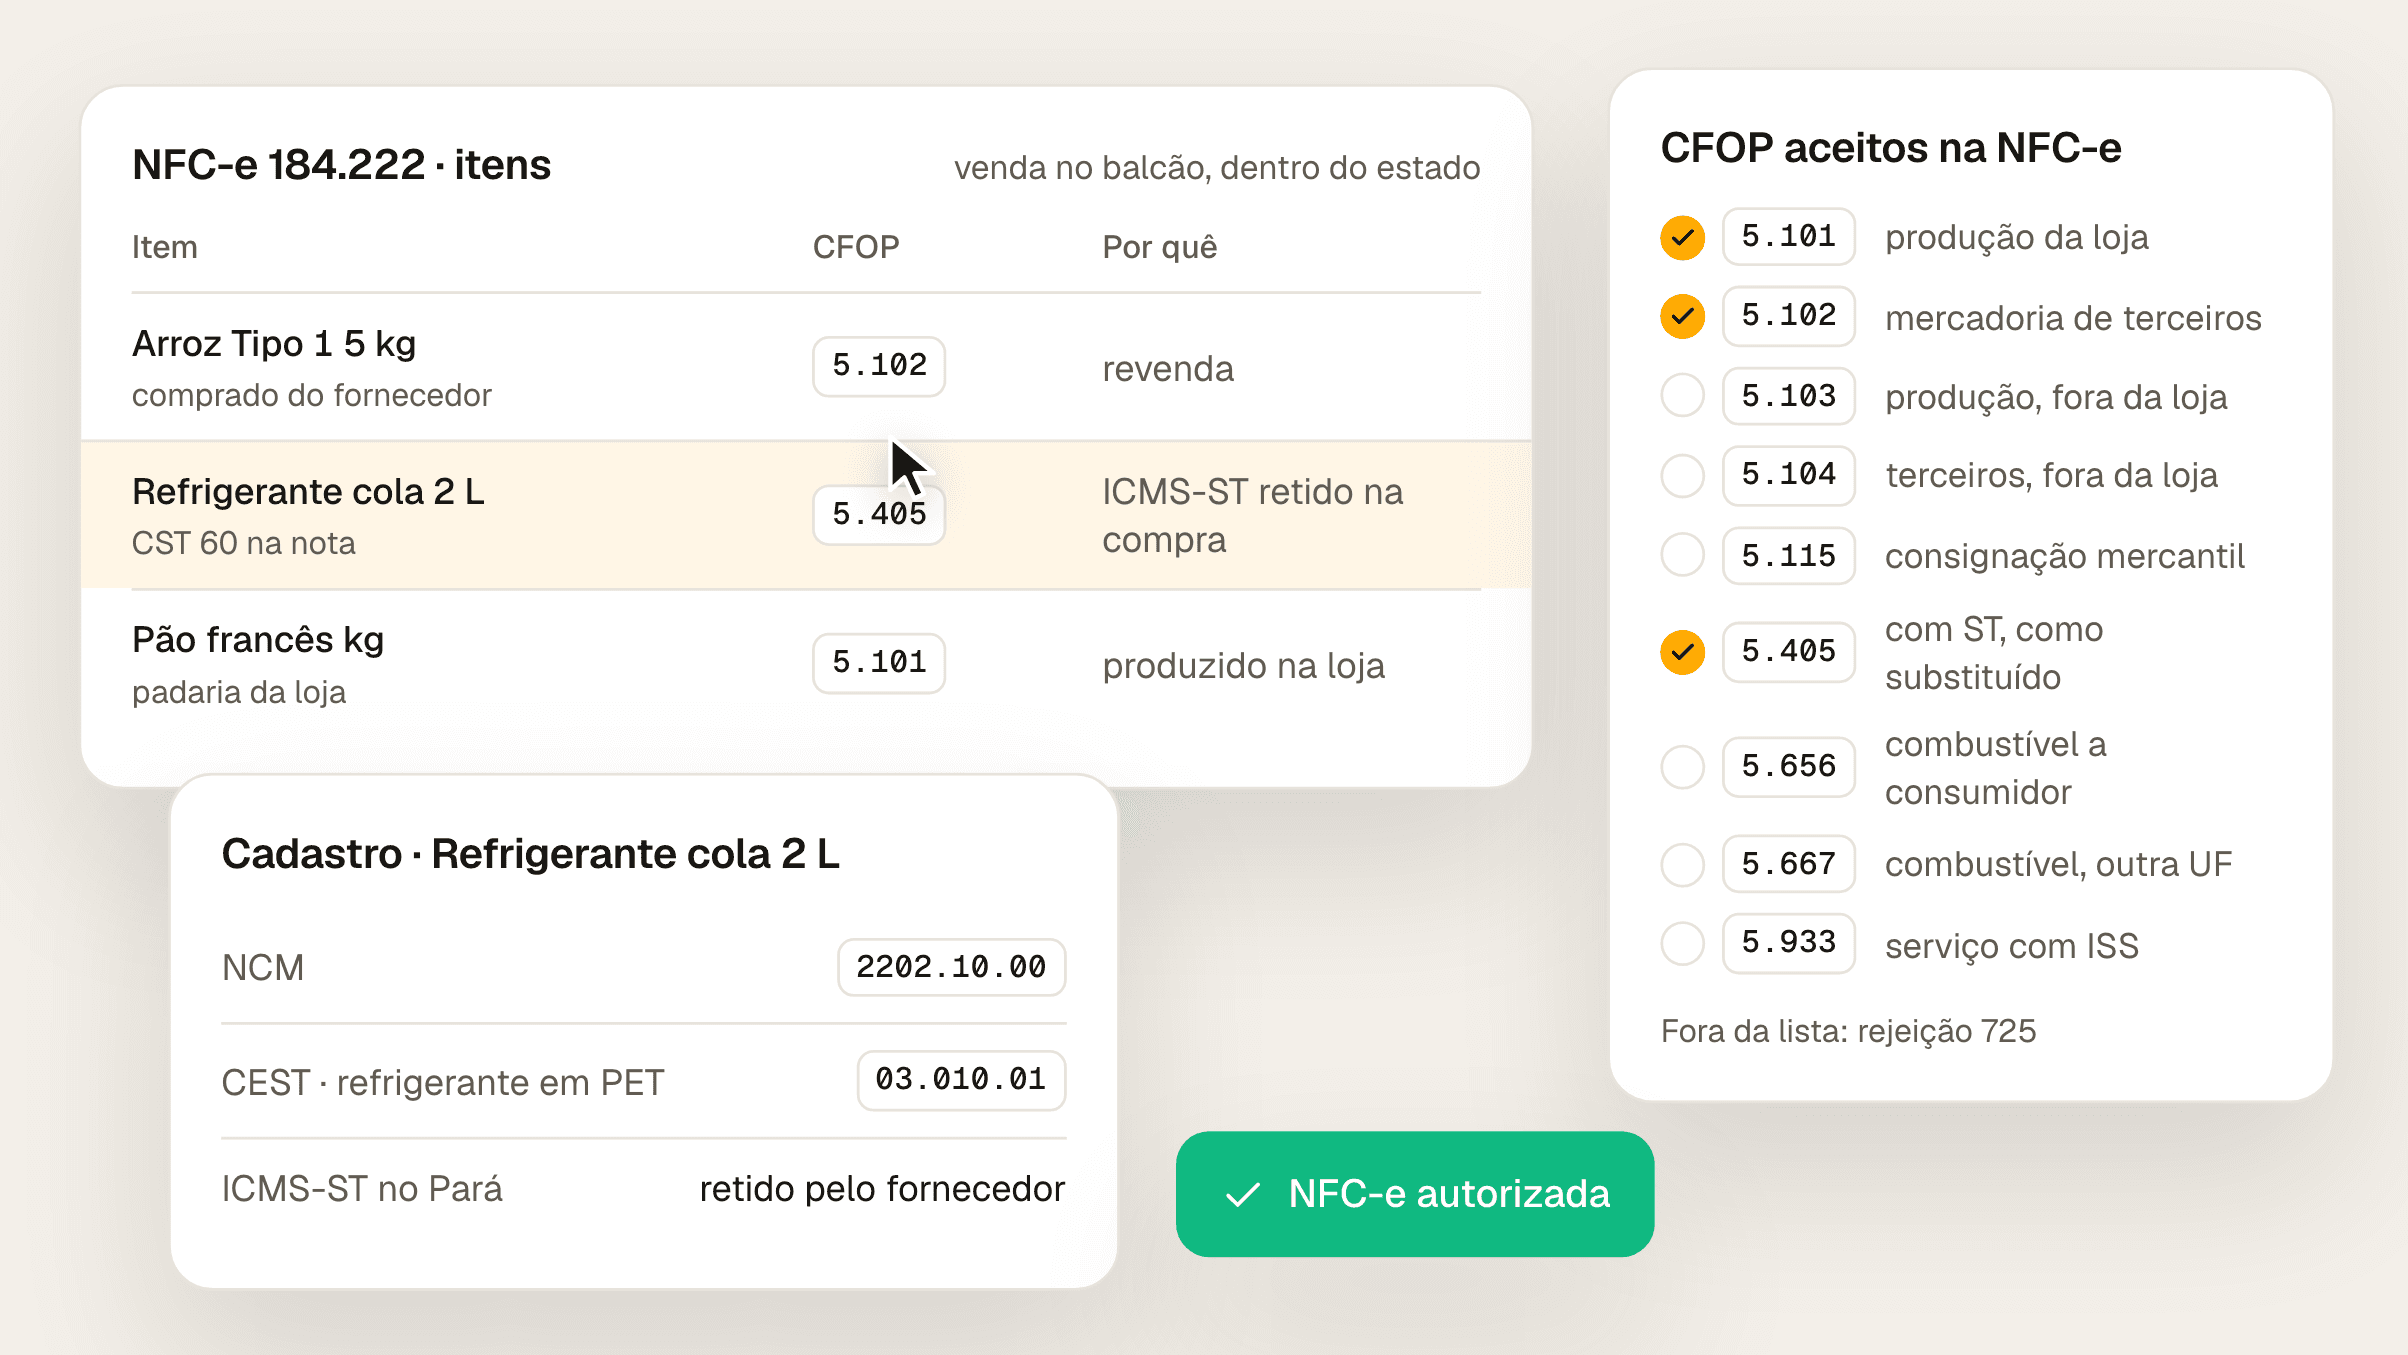
CFOP 5102: quando o supermercado usa na venda (e quando é 5405 ou 5101)
O 5.102 é a venda de mercadoria comprada de terceiros. No cupom do supermercado ele divide espaço com o 5.405 da ST e o 5.101 da padaria. Veja cada caso.
7 min
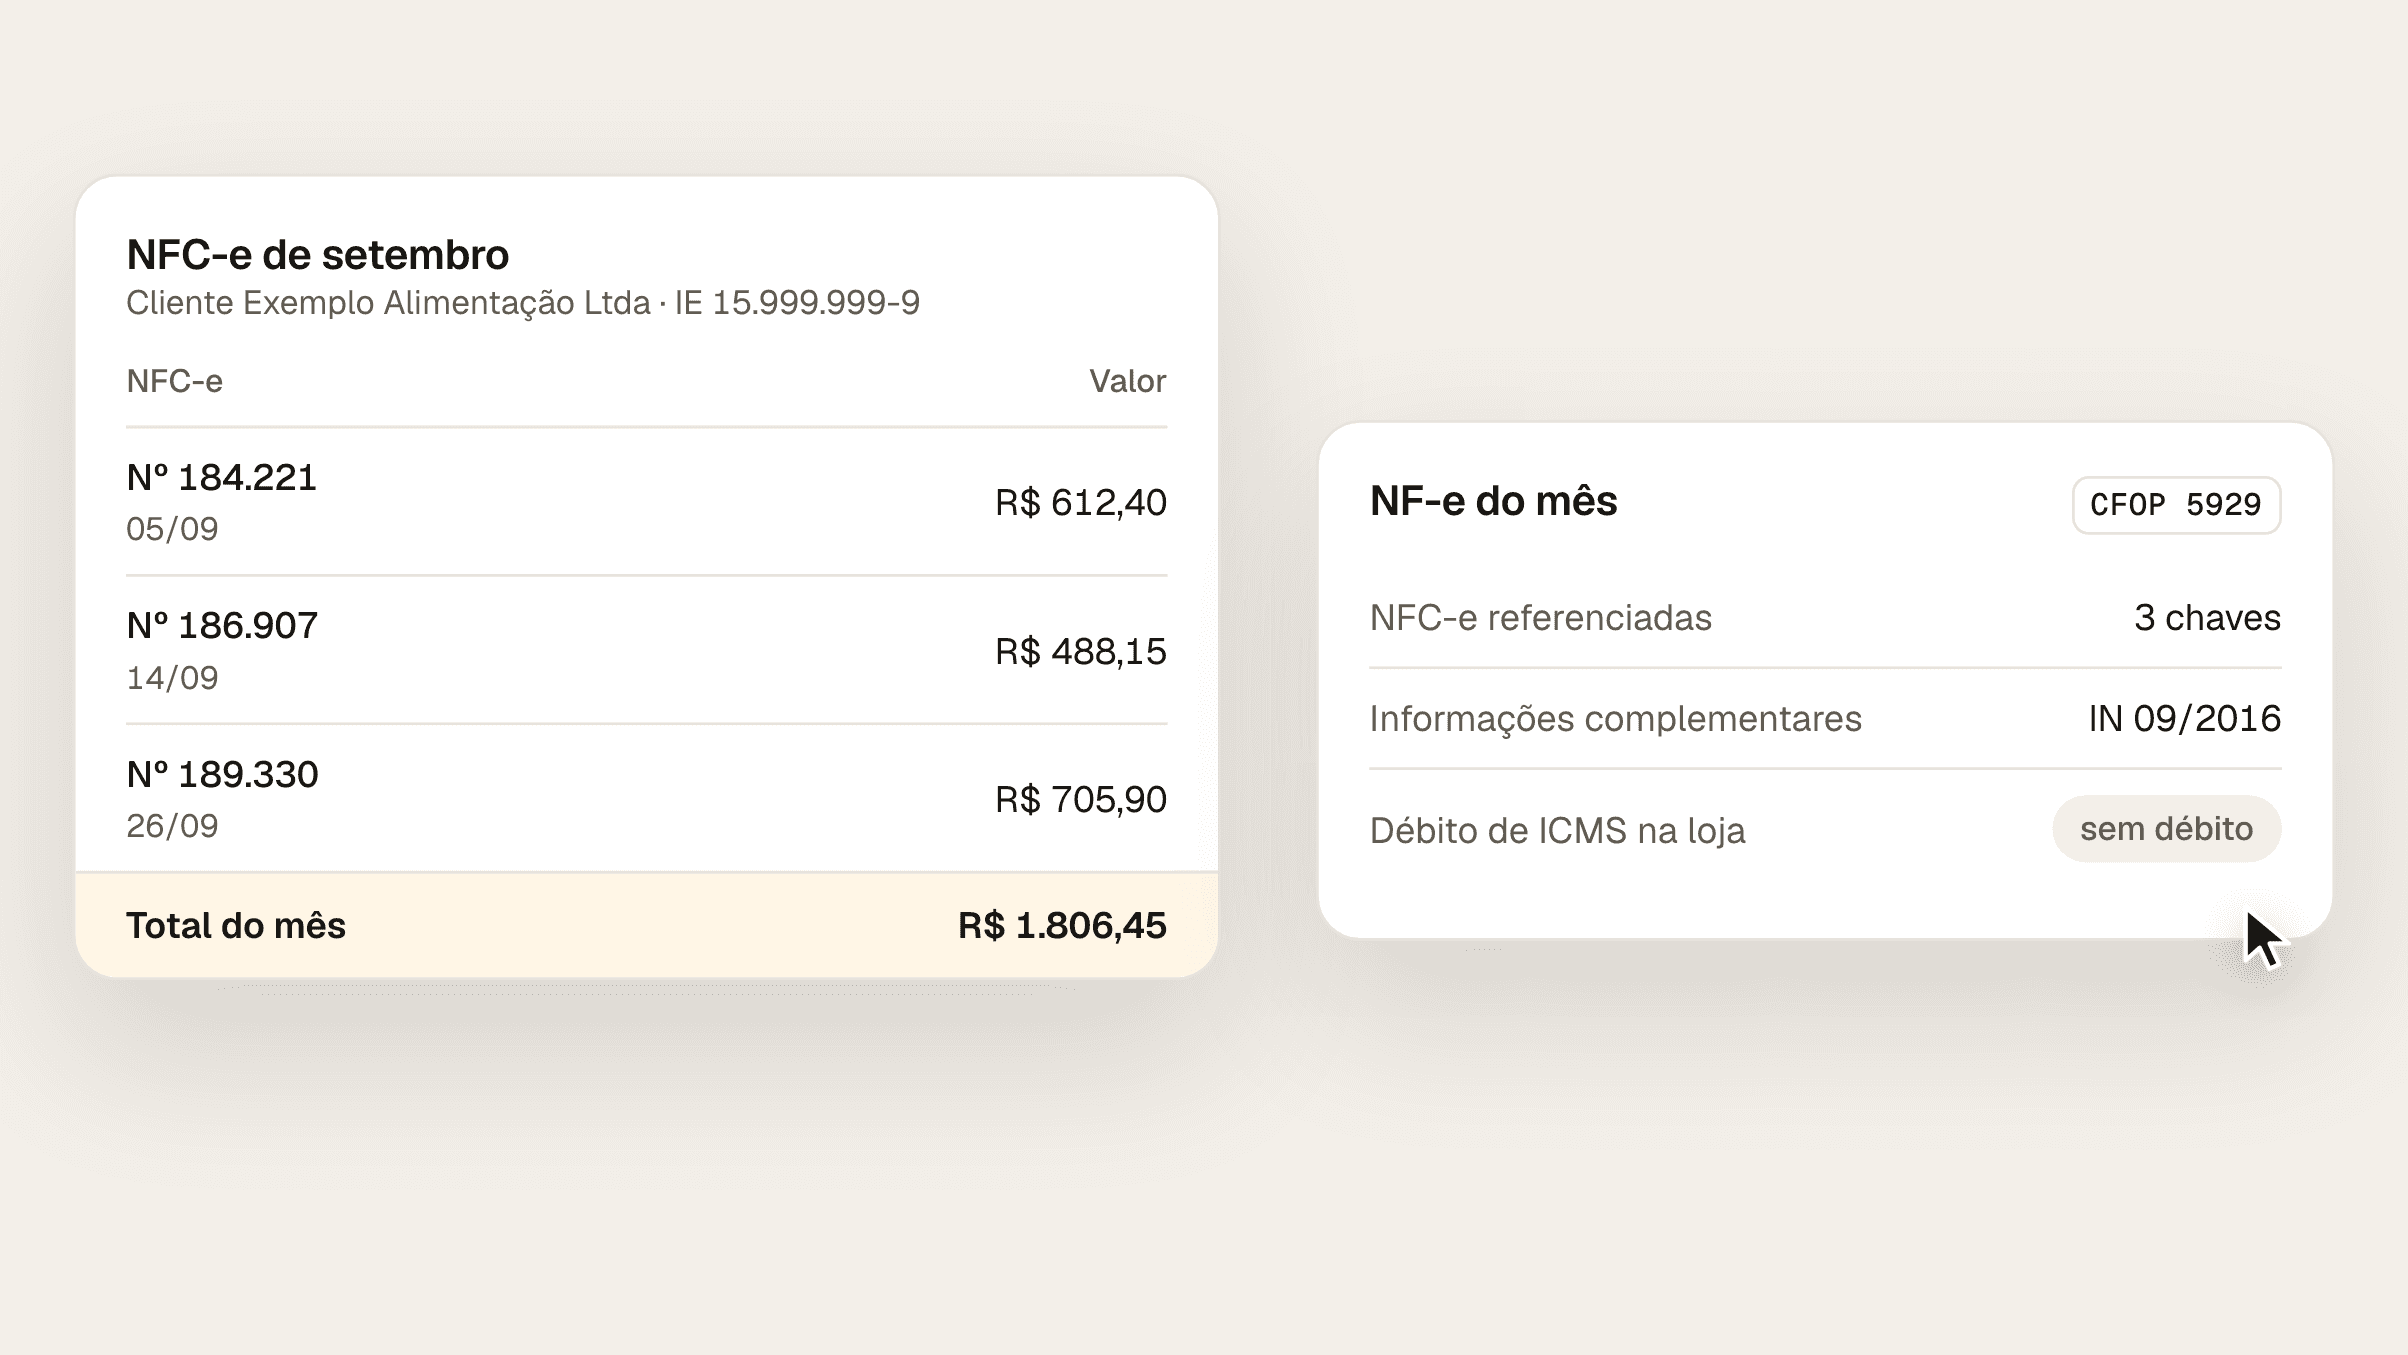
O CFOP 5.929 é o lançamento da NF-e emitida para uma venda que já foi registrada em documento fiscal do varejo, como o cupom do ECF ou a NFC-e. Não é uma venda nova: a NF-e com 5.929 é escriturada sem débito de ICMS, porque o imposto já saiu no cupom. Ela precisa referenciar o documento do varejo, e a referência a NFC-e só é aceita onde o estado permite. No Pará, a IN SEFA nº 09/2016 permite emitir, no fim de cada mês, uma NF-e com 5.929 que engloba todas as NFC-e do mesmo comprador contribuinte do ICMS.
A tabela oficial de CFOP dá ao 5.929 o título "Lançamento efetuado em decorrência de emissão de documento fiscal relativo à operação ou prestação também acobertada por documento fiscal do varejo". Entram nele "os registros relativos aos documentos fiscais emitidos em operações ou prestações que também tenham sido acobertadas por documento fiscal do varejo". O 6.929 tem o mesmo texto para a operação com outro estado.
Na EFD ICMS/IPI, a nota emitida em substituição ao cupom é o exemplo que o Guia Prático dá para o código de situação 08, de documento emitido com base em regime especial ou norma específica (registro C100, exceção 4), com a ressalva das UFs que têm regra própria.
Quando um comprador que é empresa, como um restaurante, compra no caixa, sai com a NFC-e e depois precisa da NF-e para a contabilidade dele.
Se o comprador pede a nota na hora da compra, a loja pode emitir direto a NF-e, com o CFOP da venda (5.102 ou 5.405). A NFC-e não aceita o comprador identificado como contribuinte: o Manual de Orientação do Contribuinte exige o indicador de não contribuinte e rejeita a NFC-e com a 789, "NFC-e para destinatário contribuinte de ICMS" (regra E16a-10).
O 5.929 fica para a venda que já saiu na NFC-e. Emitir uma NF-e comum, com 5.102, para essa mesma venda registra a venda duas vezes, com o débito de ICMS duas vezes.
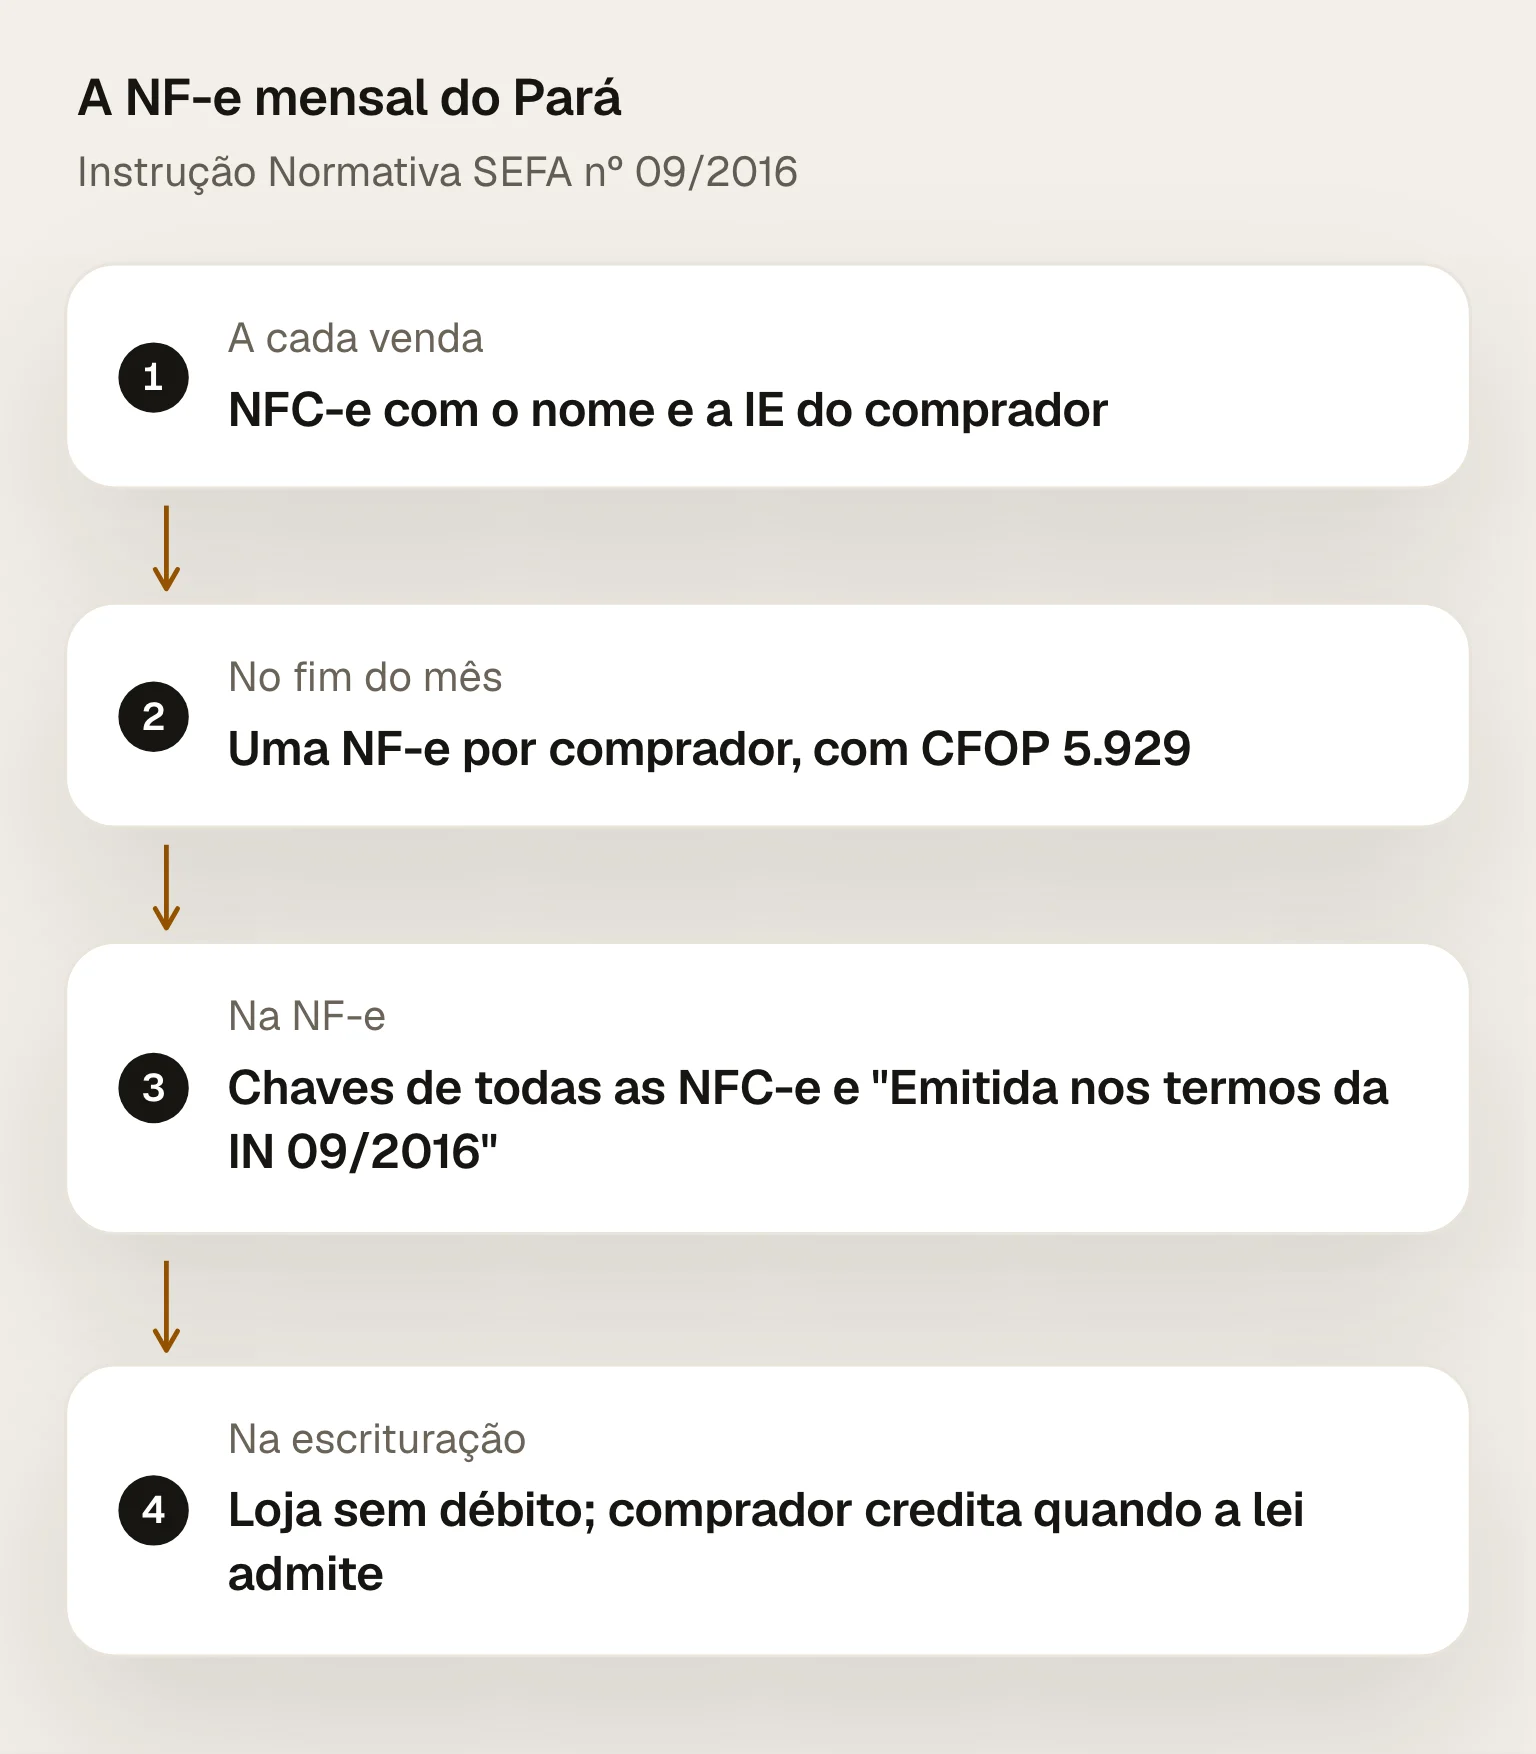
A Instrução Normativa SEFA nº 09/2016 permite que a loja que vende com NFC-e a contribuinte do ICMS emita, "ao final de cada período de apuração", uma NF-e que engloba todas as NFC-e do período para o mesmo comprador (art. 1º). As condições:
Cada NFC-e traz o nome empresarial e a inscrição estadual do comprador (art. 1º, § 2º).
A NF-e do mês traz no campo de informações complementares a expressão "Emitida nos termos da IN 09/2016", as chaves de acesso de todas as NFC-e englobadas no campo de notas referenciadas e o CFOP 5.929 (§ 3º, I a III).
Se as NFC-e passarem do limite de documentos referenciados do manual, a loja emite quantas NF-e forem necessárias (§ 1º).
Na escrituração, a loja lança a NF-e nas saídas sem débito do imposto, e o comprador, nas entradas, com crédito quando a legislação admitir (§ 3º, IV).
Se alguma venda do mês ao mesmo comprador saiu em nota modelo 1 ou 1-A, o procedimento fica vedado (§ 4º).
Órgãos públicos com domicílio no Pará entram na mesma regra (art. 2º).
Um ponto prático: o manual da NFC-e não aceita a inscrição estadual no campo do destinatário (regra E16a-10). Alinhe com o contador onde a IE do comprador vai na NFC-e para cumprir o § 2º.
Depende do estado. O manual traz três regras sobre o 5.929:
Sem referência ao documento do varejo, a NF-e com 5.929 volta com a rejeição 701 (regra I08-184). Essa vale para todos.
Referenciando uma NFC-e, a NF-e com 5.929 volta com a rejeição 375, "NF-e com lançamento relativo a Cupom Fiscal referencia uma NFC-e" (regra I08-180). A regra é opcional: "a critério da UF poderá ser aceito o CFOP 5.929".
Referenciando o cupom do ECF, a NF-e pode voltar com a rejeição 924 nos estados que não permitem essa referência (regra BA20-30).
Fora do Pará, confira a norma do seu estado antes de adotar a NF-e mensal.
NF-e com 5.929 e débito de ICMS. O imposto da venda já saiu na NFC-e; com o débito de novo, a loja paga duas vezes.
NF-e comum, com 5.102, para venda que já saiu na NFC-e. A venda entra duas vezes no faturamento e na apuração.
NF-e sem as chaves das NFC-e. Rejeição 701.
NFC-e com o comprador marcado como contribuinte. Rejeição 789.
O Fiscal Pack confere o cadastro fiscal de cada produto contra a lei do seu estado, que é o que decide o CFOP e o ICMS que saem no cupom e na nota. Quando o cadastro diverge, o diagnóstico mostra o item, a regra e a correção. O ERP continua emitindo as notas; o que muda é o cadastro que ele usa.
Solicite o diagnóstico da loja, sem custo, ou conheça a frente tributária do Fiscal Pack.
Consultadas em 29/09/2026.
Tabela de CFOP, Portal da NF-e, publicada em 04/09/2026: códigos 5.929 e 6.929, com as notas explicativas.
Manual de Orientação do Contribuinte 7.0, Anexo I, Portal da NF-e: campo indIEDest e regras E16a-10 (rejeição 789), I08-180 (rejeição 375), I08-184 (rejeição 701) e BA20-30 (rejeição 924).
Instrução Normativa SEFA nº 09, de 28 de julho de 2016, Diário Oficial do Pará de 29/07/2016: arts. 1º e 2º.
Guia Prático da EFD ICMS/IPI, versão 3.2.4, atualizado em 30/07/2026: registro C100, exceção 4.
A gente corrige o cadastro, confere a apuração antes de você pagar e mostra onde o resultado está escondido. Você continua no sistema que já usa, sem mudar a rotina da loja.
O 5.102 é a venda de mercadoria comprada de terceiros. No cupom do supermercado ele divide espaço com o 5.405 da ST e o 5.101 da padaria. Veja cada caso.
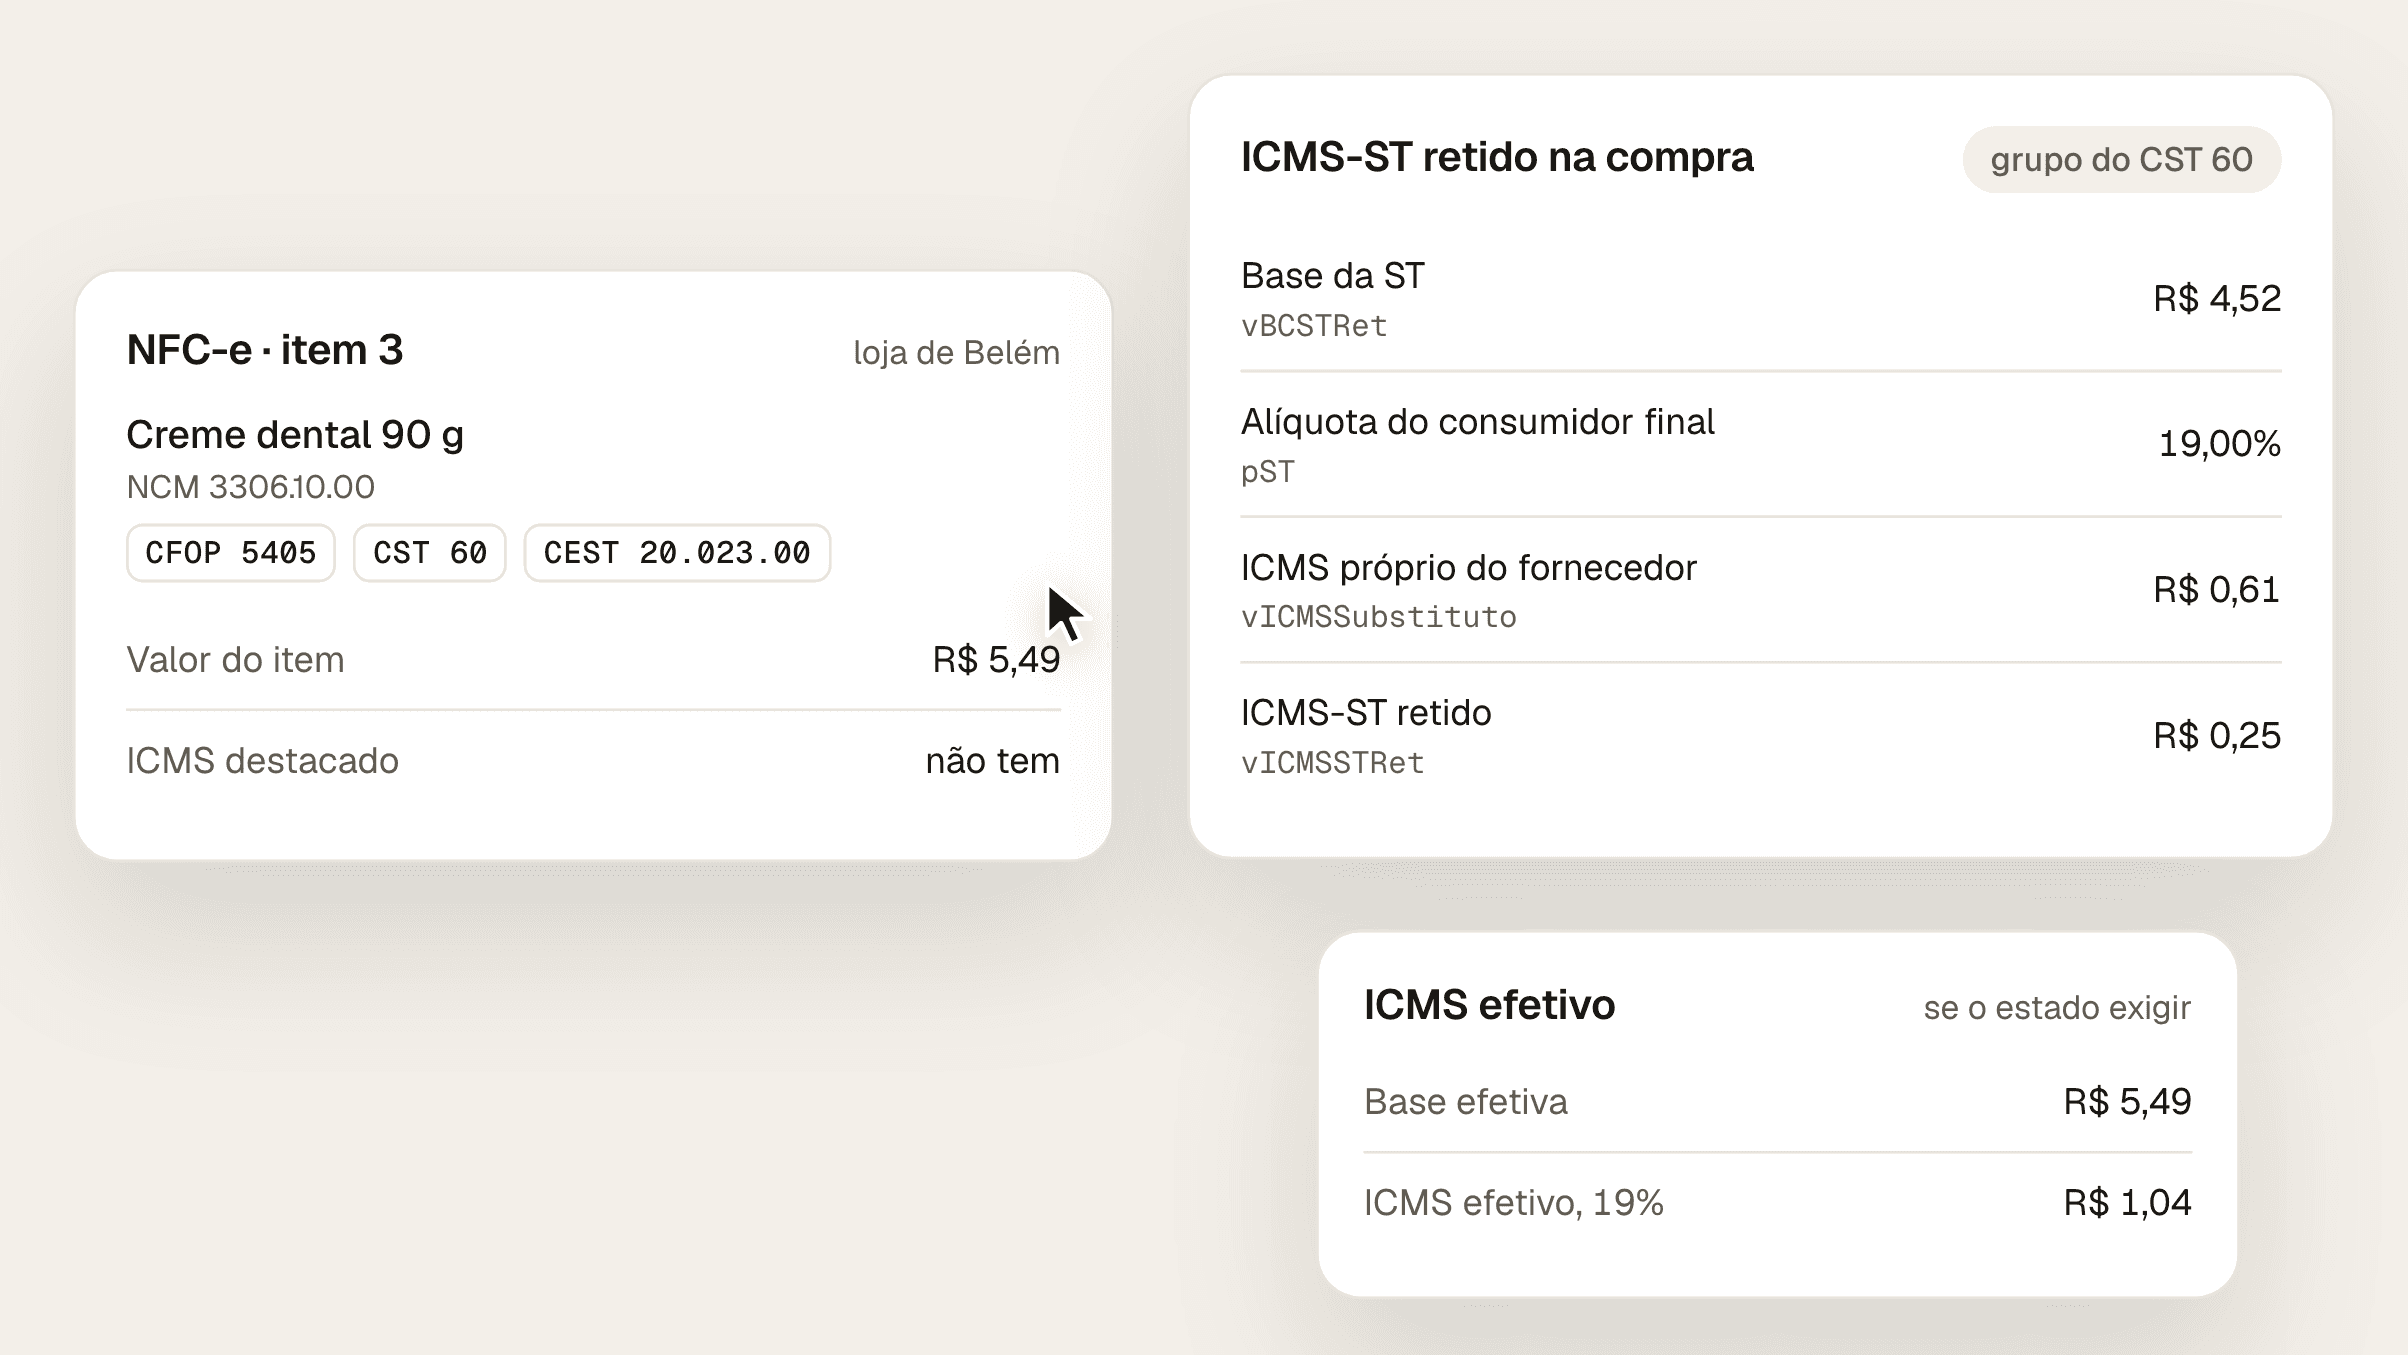
O 5.405 é a venda de mercadoria com ICMS-ST já retido na compra. Veja o CST que vai junto, os campos do item na NFC-e, o CEST e os produtos do Pará.
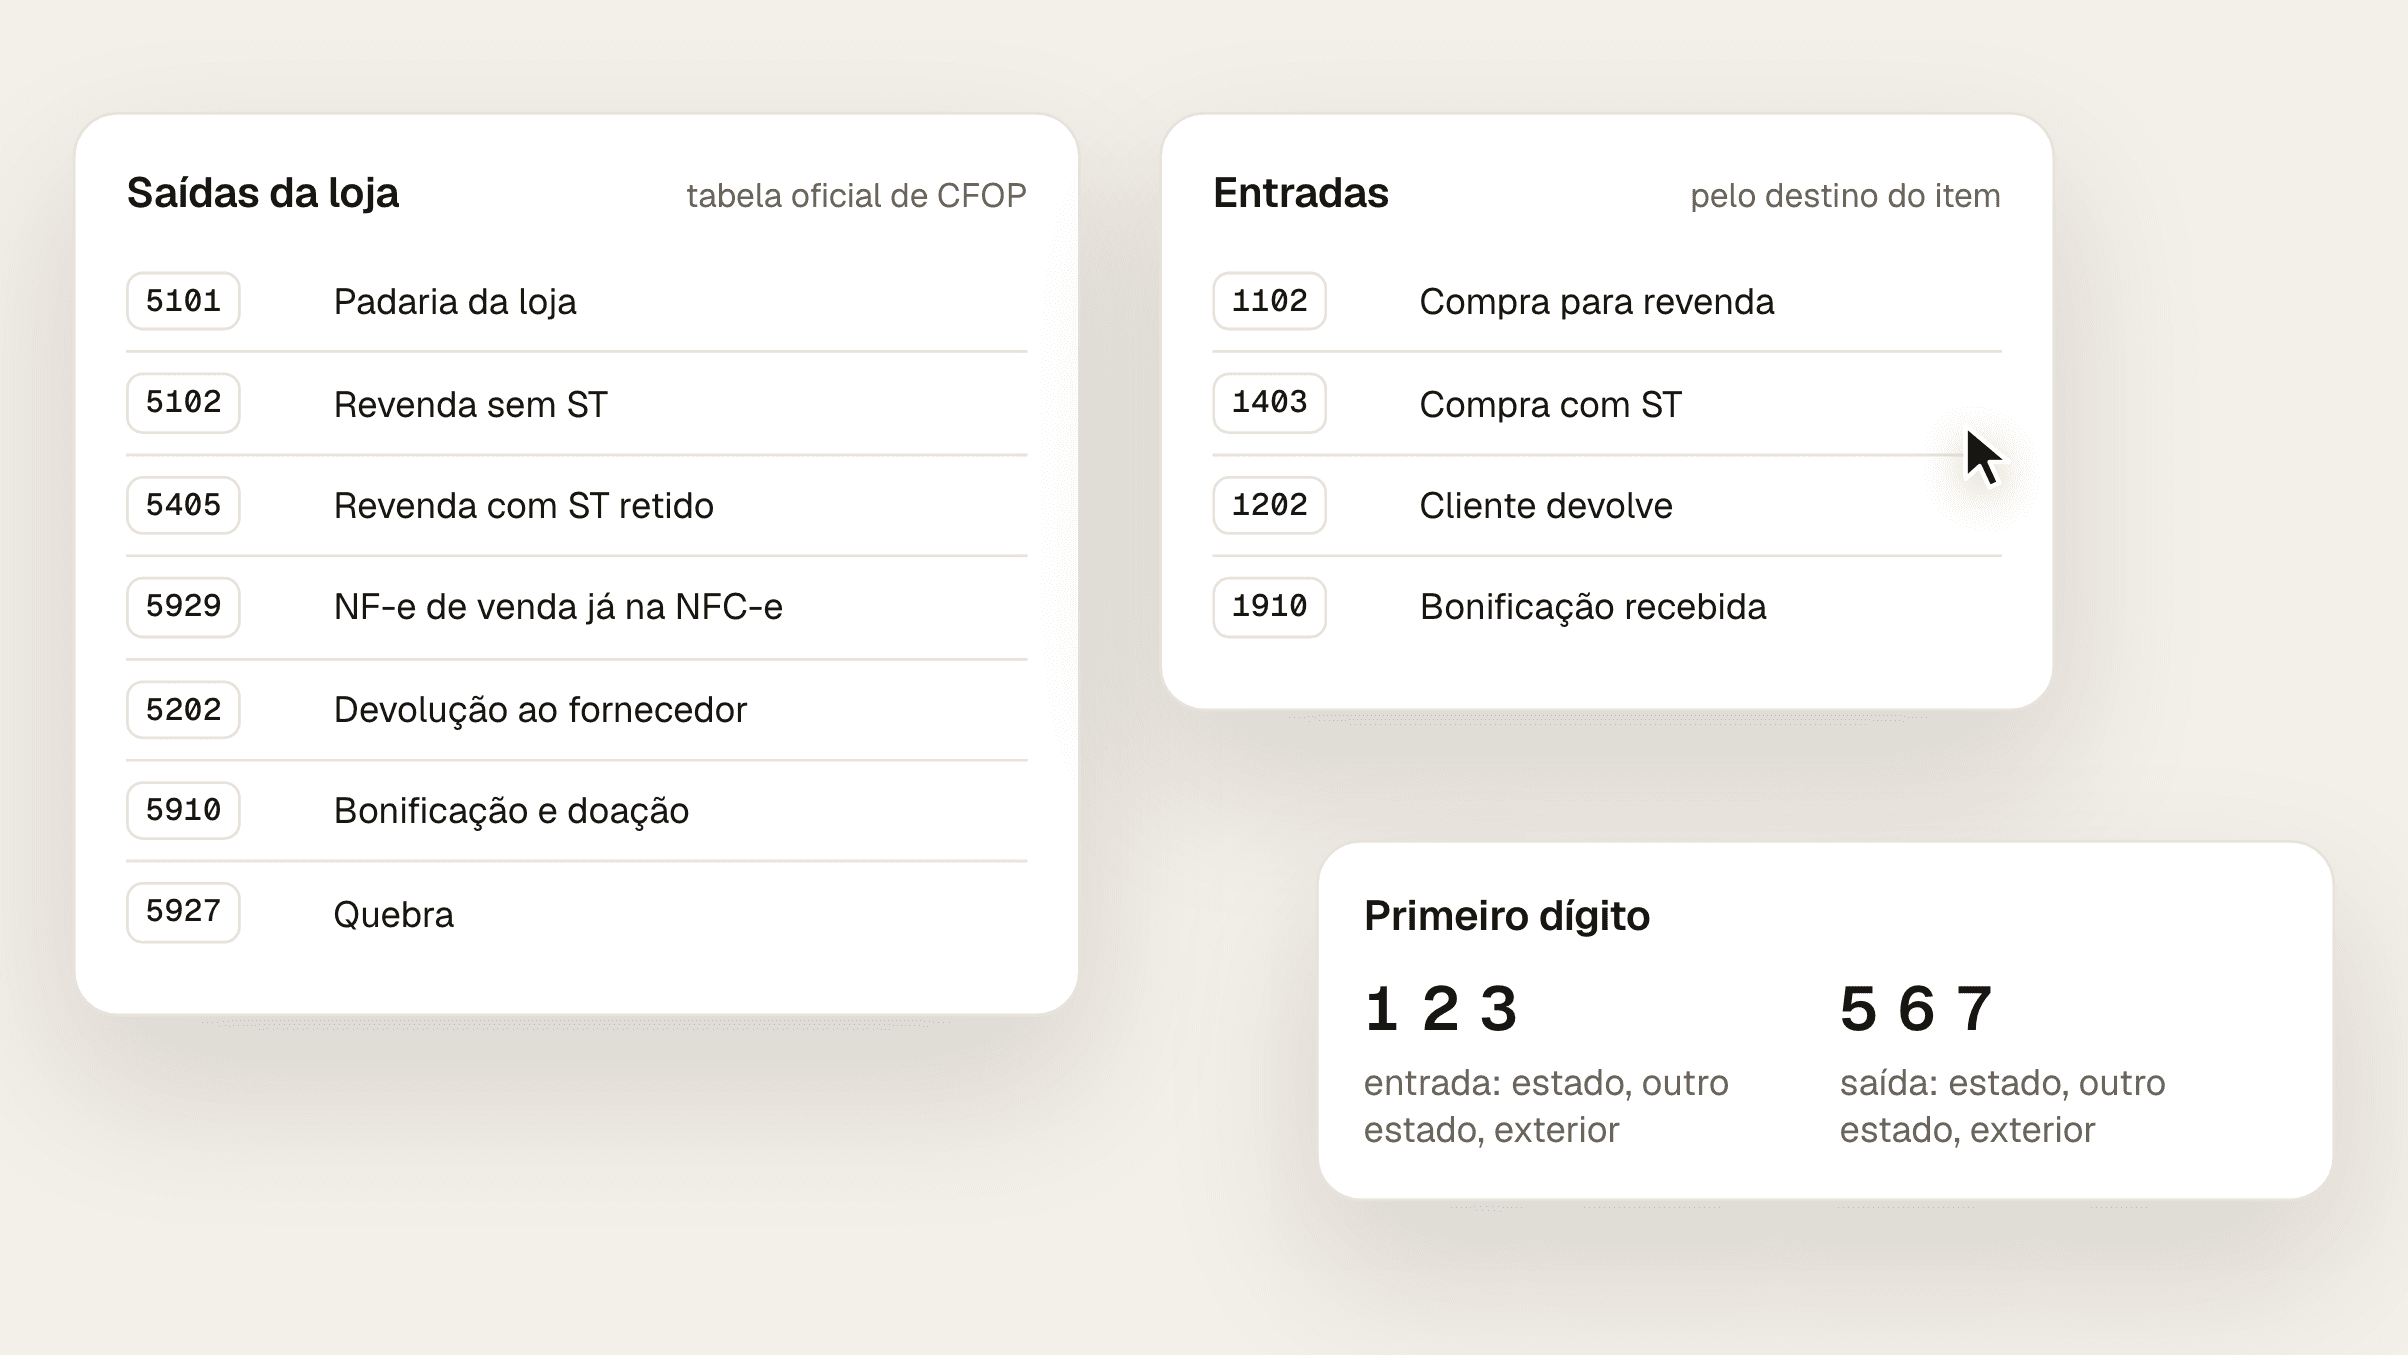
A tabela oficial tem 619 CFOPs; o supermercado usa uns 30. Veja como ler o código, os de saída e de entrada da rotina da loja, os nove da NFC-e e o da quebra.
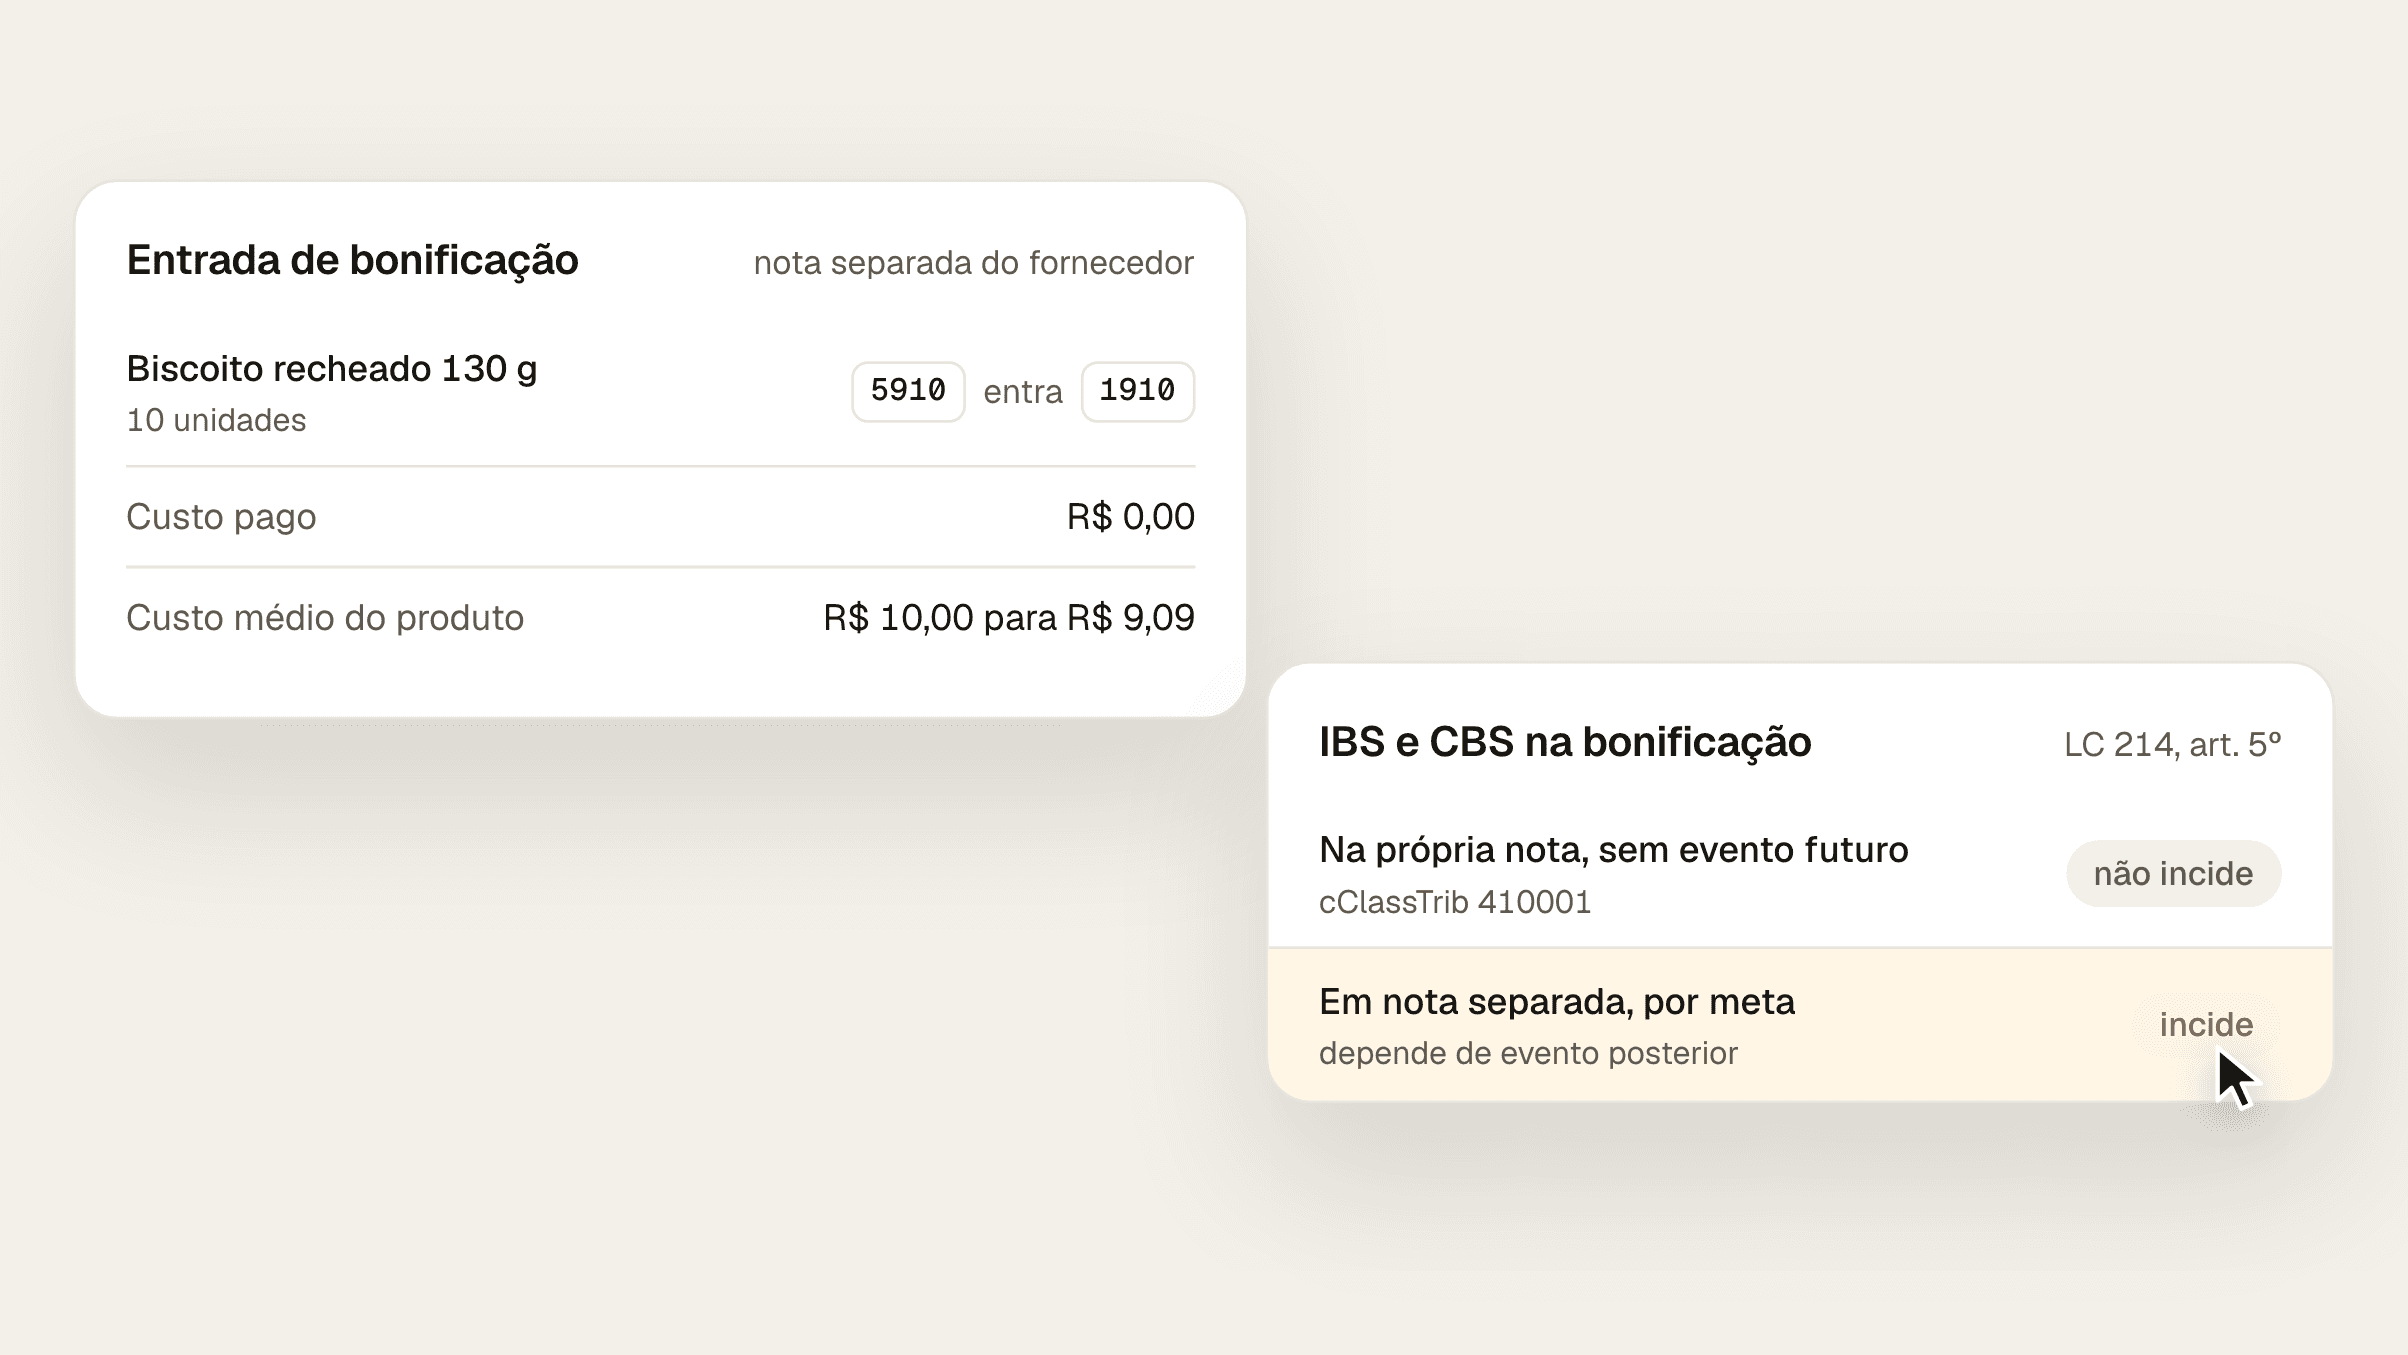
O fornecedor manda a bonificação com 5.910 e a loja lança a entrada com 1.910. Veja o crédito de ICMS, o efeito no custo e o que muda com o IBS e a CBS.