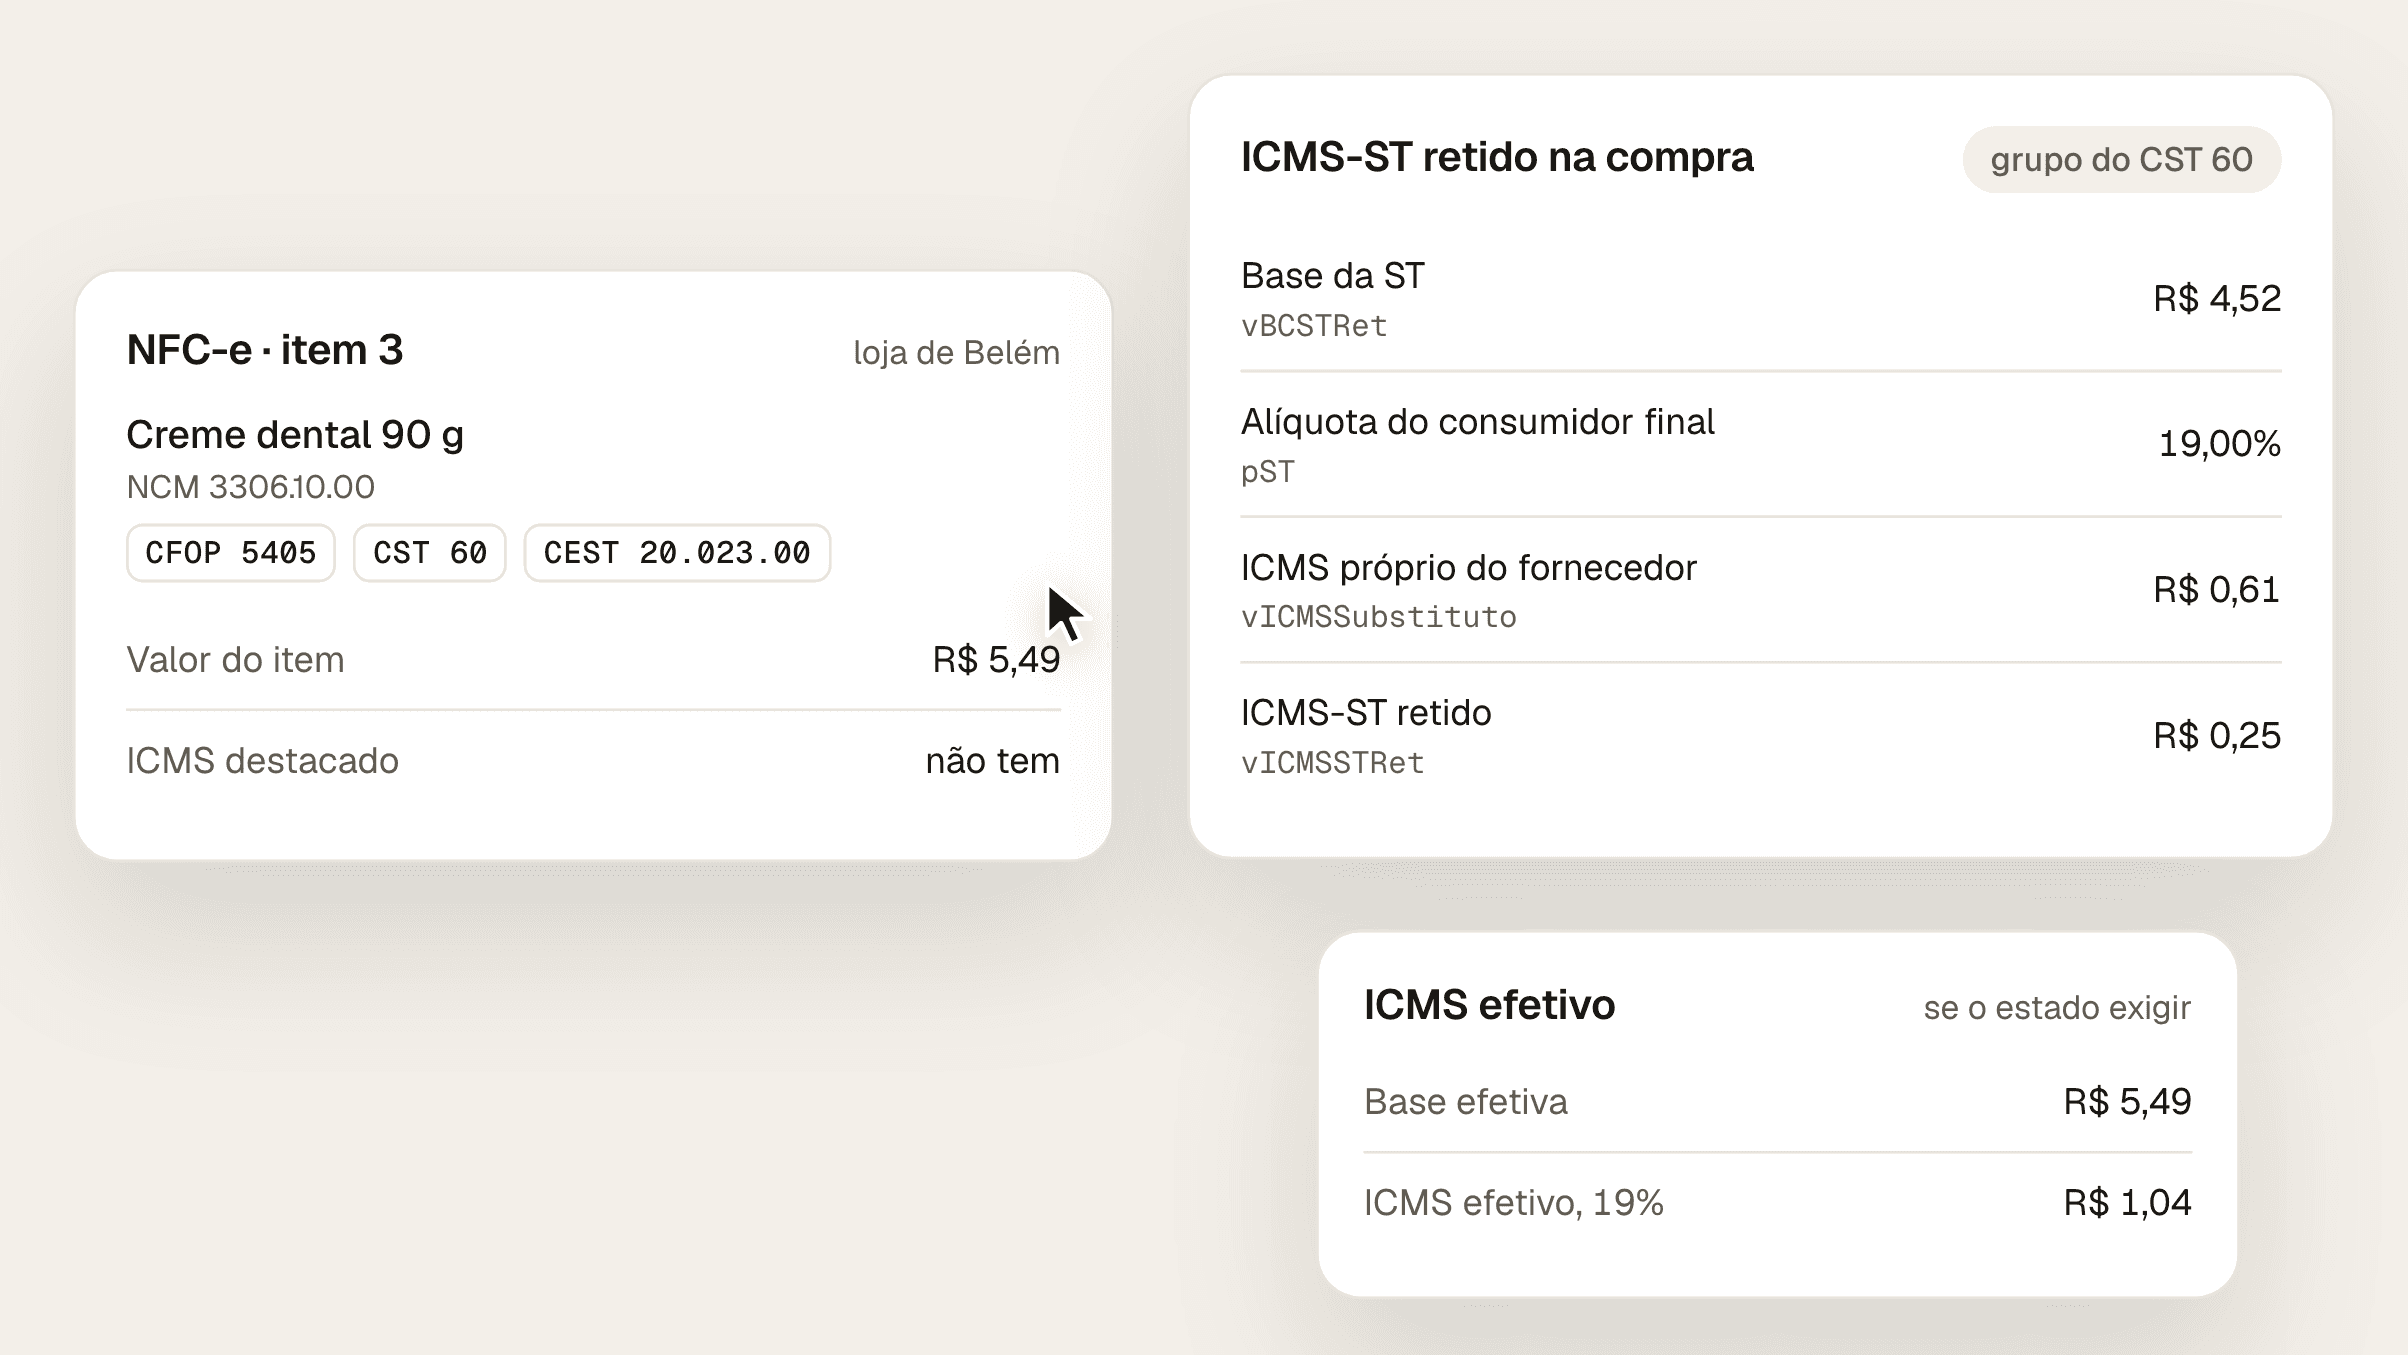
CFOP 5405: venda com ICMS-ST retido e o que a NFC-e precisa mostrar
O 5.405 é a venda de mercadoria com ICMS-ST já retido na compra. Veja o CST que vai junto, os campos do item na NFC-e, o CEST e os produtos do Pará.
7 min
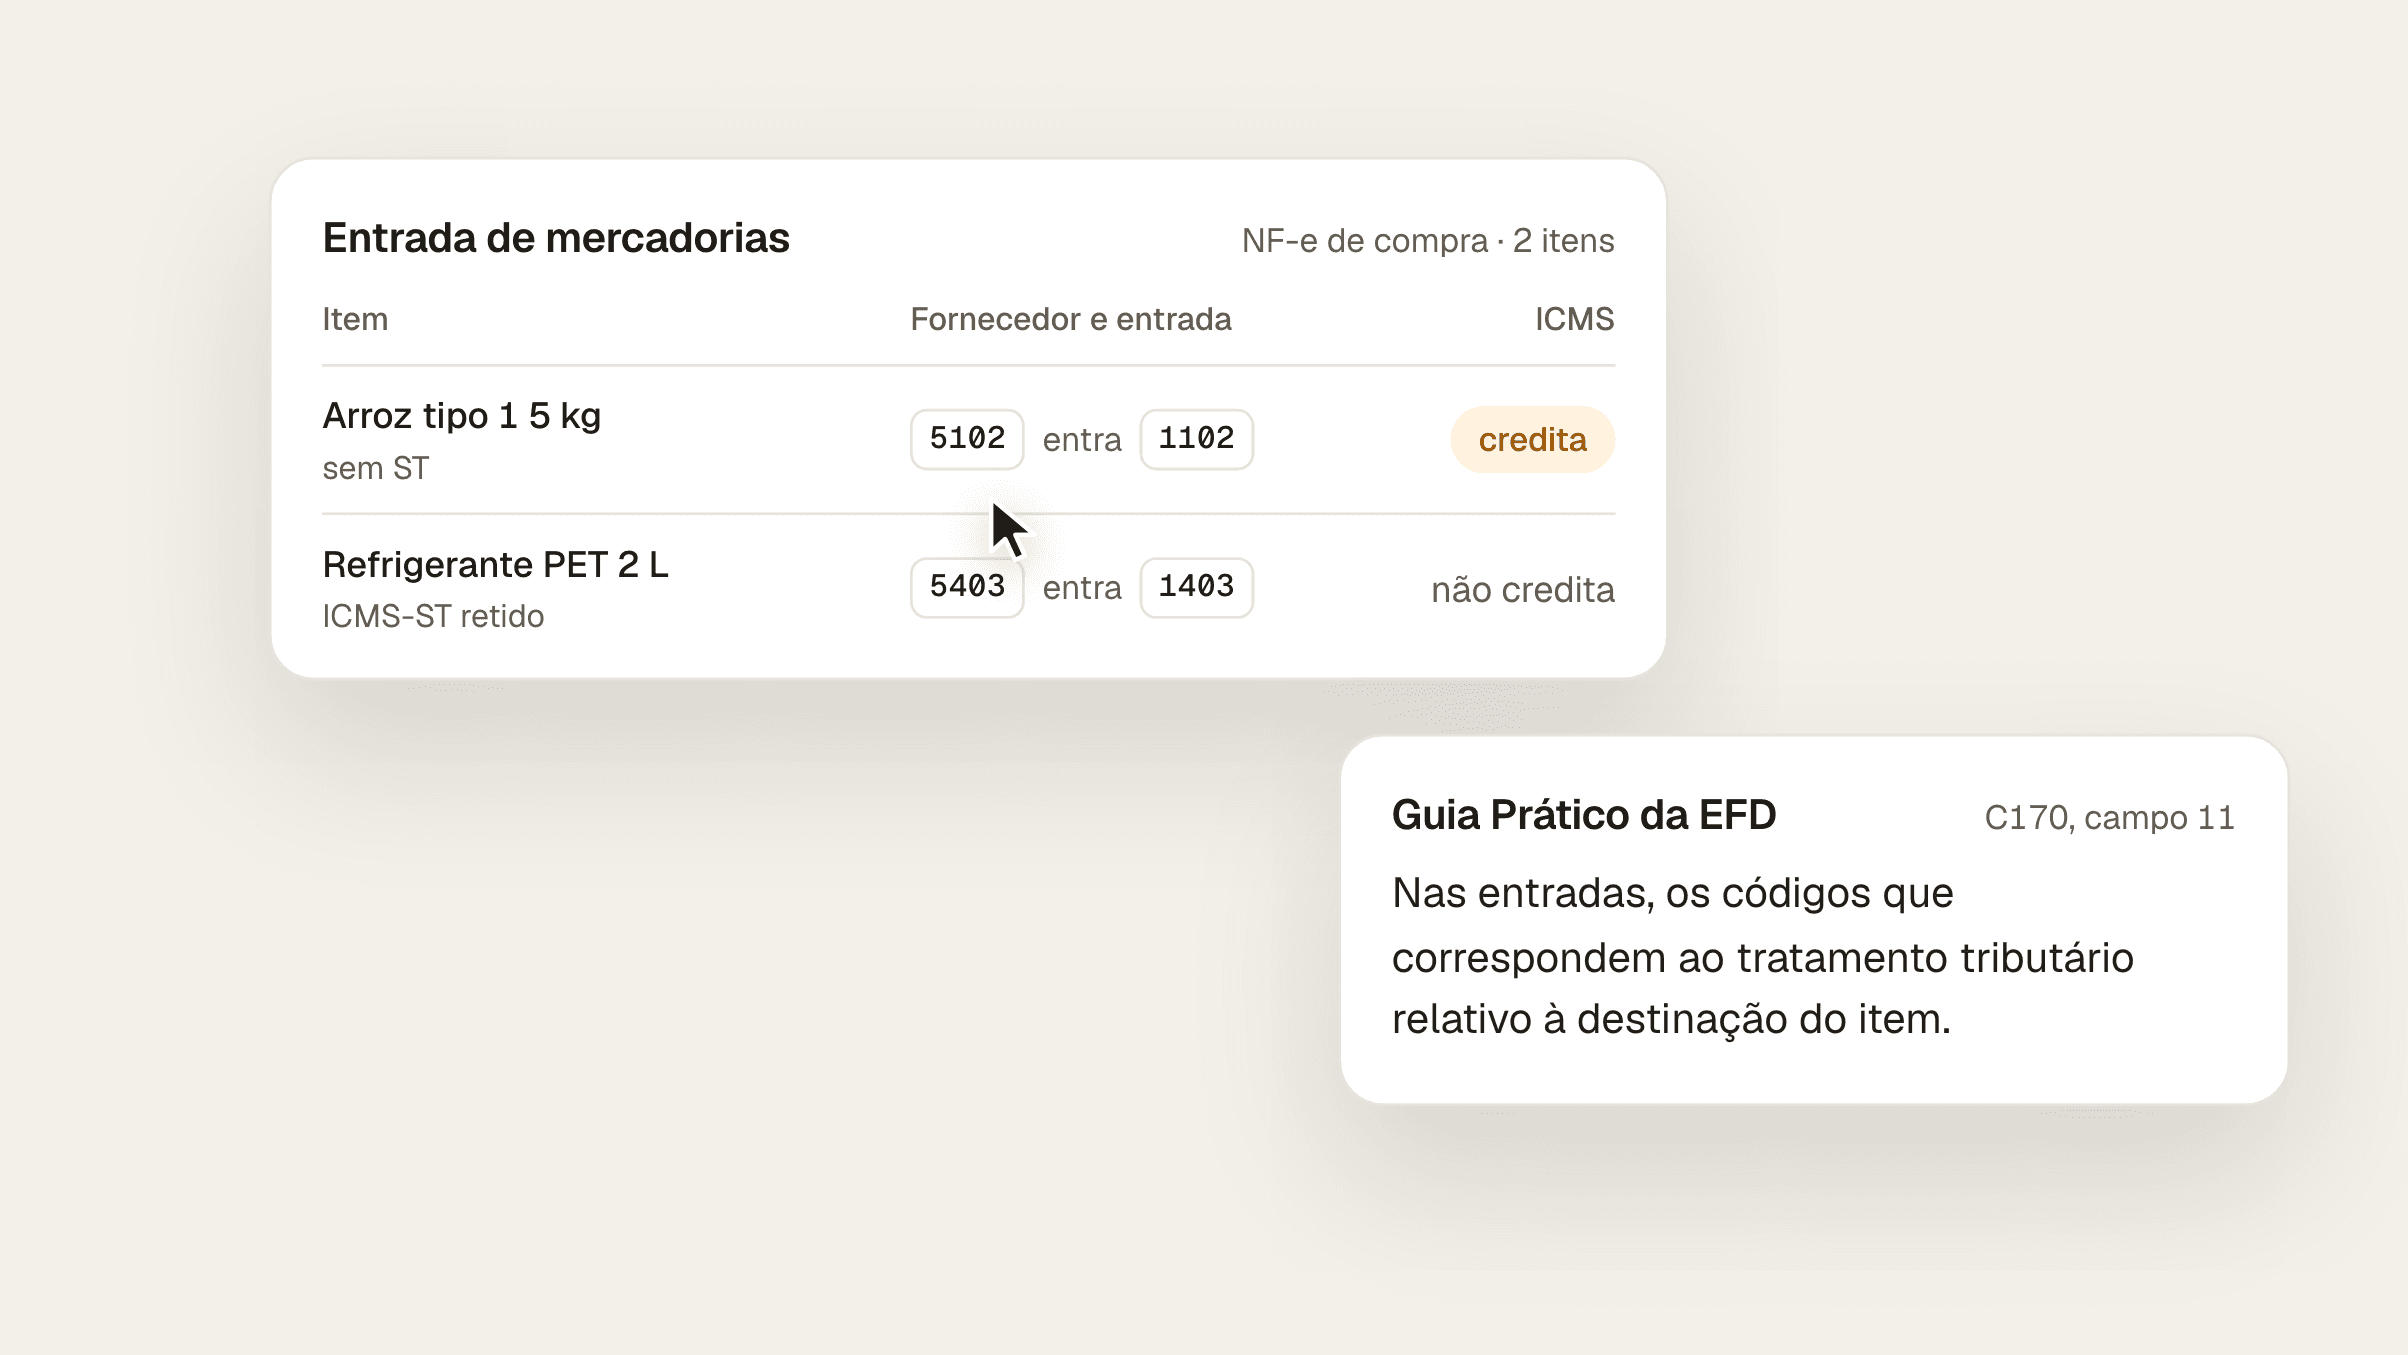
O CFOP 1.102 é a compra, dentro do estado, de mercadoria para revender sem substituição tributária. O 1.403 é a mesma compra quando a mercadoria está na ST. Na compra de outro estado, os equivalentes são 2.102 e 2.403. A loja escolhe o CFOP da entrada pelo destino do item no estabelecimento; não copia o da nota do fornecedor, que sai com 5.xxx ou 6.xxx. A escolha muda o crédito: na compra com 1.102, a loja do regime normal credita o ICMS destacado; com 1.403, não credita, porque a venda seguinte já está desonerada.
Pelo destino do item. O Guia Prático da EFD ICMS/IPI manda registrar, nas entradas, "os códigos de operação que correspondem ao tratamento tributário relativo à destinação do item" (registros C170, campo 11, e C190, campo 03). Na entrada, o primeiro dígito é 1 para a compra dentro do estado, 2 para a de outro estado e 3 para a importação.
A nota do fornecedor não muda. O XML continua com o CFOP de saída dele; o CFOP de entrada é o que a loja lança no ERP e informa na EFD. Uma mesma nota pode ter itens com e sem ST, e cada item leva o seu CFOP de entrada.
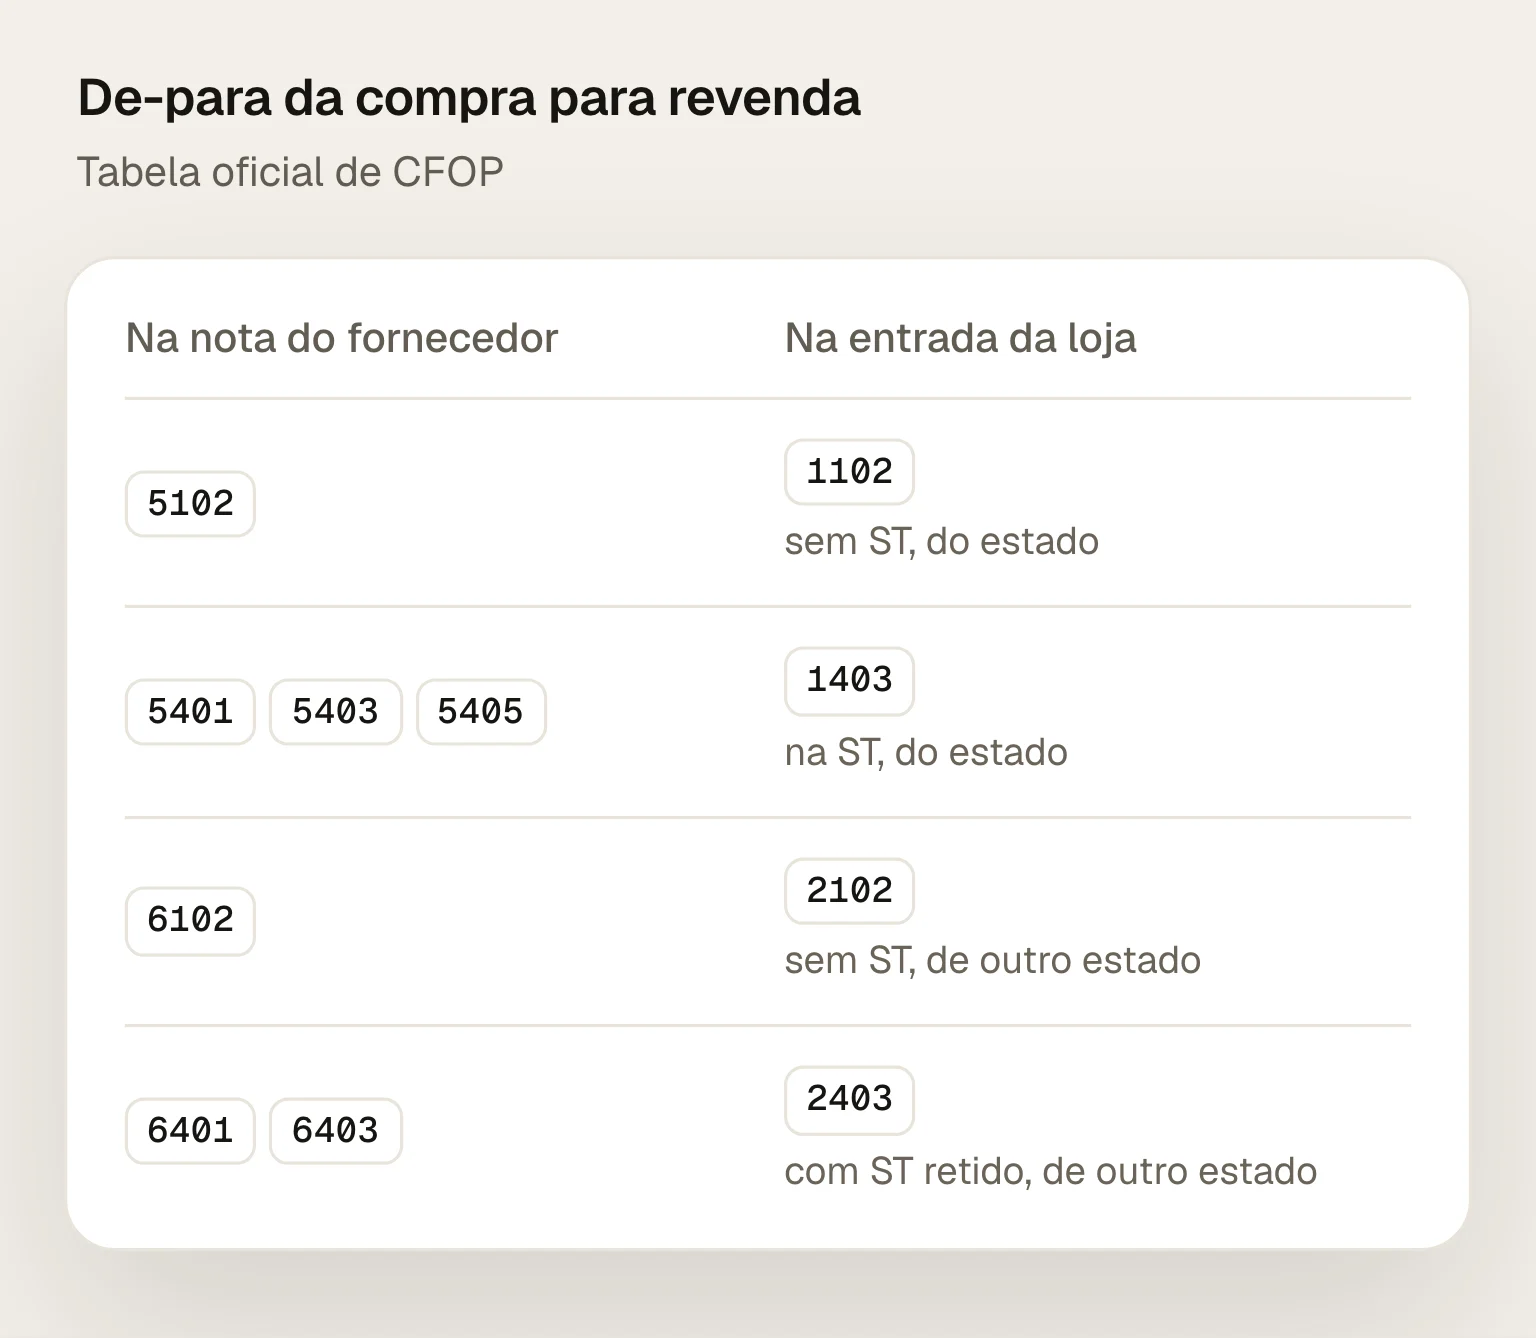
Na compra para revender, pela tabela oficial de CFOP:
Na nota do fornecedor | O que a loja compra | CFOP da entrada |
|---|---|---|
5.102 | Mercadoria sem ST, do mesmo estado | 1.102 |
5.401, 5.403 ou 5.405 | Mercadoria na ST, do mesmo estado | 1.403 |
6.102 | Mercadoria sem ST, de outro estado | 2.102 |
6.401 ou 6.403 | Mercadoria com ICMS-ST retido, de outro estado | 2.403 |
O título do 1.403 e do 2.403 é "Compra para comercialização em operação com mercadoria sujeita ao regime de substituição tributária". O post CFOP 5405 mostra como essa mercadoria sai no cupom.
Outros destinos têm códigos próprios, também pela tabela oficial:
Destino do item na loja | Dentro do estado | De outro estado |
|---|---|---|
Uso e consumo da loja | 1.556 (1.407 com ST) | 2.556 (2.407 com ST) |
Ativo imobilizado, como balcão refrigerado | 1.551 | 2.551 |
Transferência de outra loja da empresa, para revender | 1.152 (1.409 com ST) | 2.152 |
Bonificação, doação ou brinde | 1.910 | 2.910 |
Insumo da produção da loja | 1.101 | 2.101 |
O último caso vale para o que a loja usa na própria produção, como a farinha do pão da padaria, pela descrição do 1.101, "compras de mercadorias para serem utilizadas em processo de industrialização ou produção rural". Nos casos de fronteira, alinhe com o contador e registre a regra na tabela do ERP.
Porque cada destino tem uma regra de crédito, na loja do regime normal:
Revenda sem ST (1.102 e 2.102): a loja credita o ICMS destacado na nota (LC 87/1996, art. 20). Numa compra de R$ 1.000,00 com ICMS destacado de 19%, são R$ 190,00 de crédito no mês.
Revenda com ST (1.403 e 2.403): não há crédito. No Pará, o RICMS diz que, recolhido o ICMS por substituição, as saídas internas seguintes ficam desoneradas, "sendo vedada, salvo exceções expressas, a utilização do crédito fiscal pelo contribuinte substituído" (art. 664). O ICMS pago entra no custo.
Uso e consumo (1.556): o crédito só vale para entradas a partir de 1º de janeiro de 2033 (LC 87, art. 33, I).
Ativo imobilizado (1.551): o crédito entra à razão de 1/48 por mês (LC 87, art. 20, § 5º, I).
Os dois erros de cadastro aparecem na apuração. Compra sem ST lançada com 1.403 perde o crédito, e a loja paga ICMS a mais no mês, porque a venda desse item sai com 5.102 e débito. Compra com ST lançada com 1.102 e crédito é crédito vedado pelo art. 664.
Quando a loja compra de outro estado, sem retenção, as mercadorias do Apêndice I do Anexo I do RICMS-PA, ela mesma recolhe o ICMS antecipado na entrada, e as saídas internas seguintes ficam "dispensadas de nova tributação" (Anexo I, arts. 107 e 111). Nesses casos, alinhe com o contador o CFOP da entrada e o da venda e registre a regra na tabela do ERP.
O Fiscal Pack lê as notas de compra da loja e confere, item a item, se o produto está na substituição tributária do estado e se o crédito de ICMS da entrada está de acordo com a lei. Também mostra, fornecedor por fornecedor, o crédito que as compras geraram. O ERP continua lançando as notas; o que muda é a regra que ele usa.
Solicite o diagnóstico da loja, sem custo para ver as compras com CFOP ou crédito em desacordo com a lei, ou conheça a frente tributária do Fiscal Pack.
Consultadas em 29/09/2026.
Tabela de CFOP, Portal da NF-e, publicada em 04/09/2026: códigos 1.101, 1.102, 1.152, 1.403, 1.407, 1.409, 1.551, 1.556, 1.910, 2.101, 2.102, 2.152, 2.403, 2.407, 2.551, 2.556 e 2.910, e os de saída 5.102, 5.401, 5.403, 5.405, 6.102, 6.401 e 6.403.
Guia Prático da EFD ICMS/IPI, versão 3.2.4, atualizado em 30/07/2026: registro C170, campo 11, e registro C190, campo 03.
Lei Complementar 87/1996: art. 20, caput e § 5º, I; art. 33, I, na redação da LC 171/2019.
RICMS-PA, Decreto 4.676/2001, SEFA-PA: art. 664; Anexo I, arts. 107 e 111.
A gente corrige o cadastro, confere a apuração antes de você pagar e mostra onde o resultado está escondido. Você continua no sistema que já usa, sem mudar a rotina da loja.
O 5.405 é a venda de mercadoria com ICMS-ST já retido na compra. Veja o CST que vai junto, os campos do item na NFC-e, o CEST e os produtos do Pará.
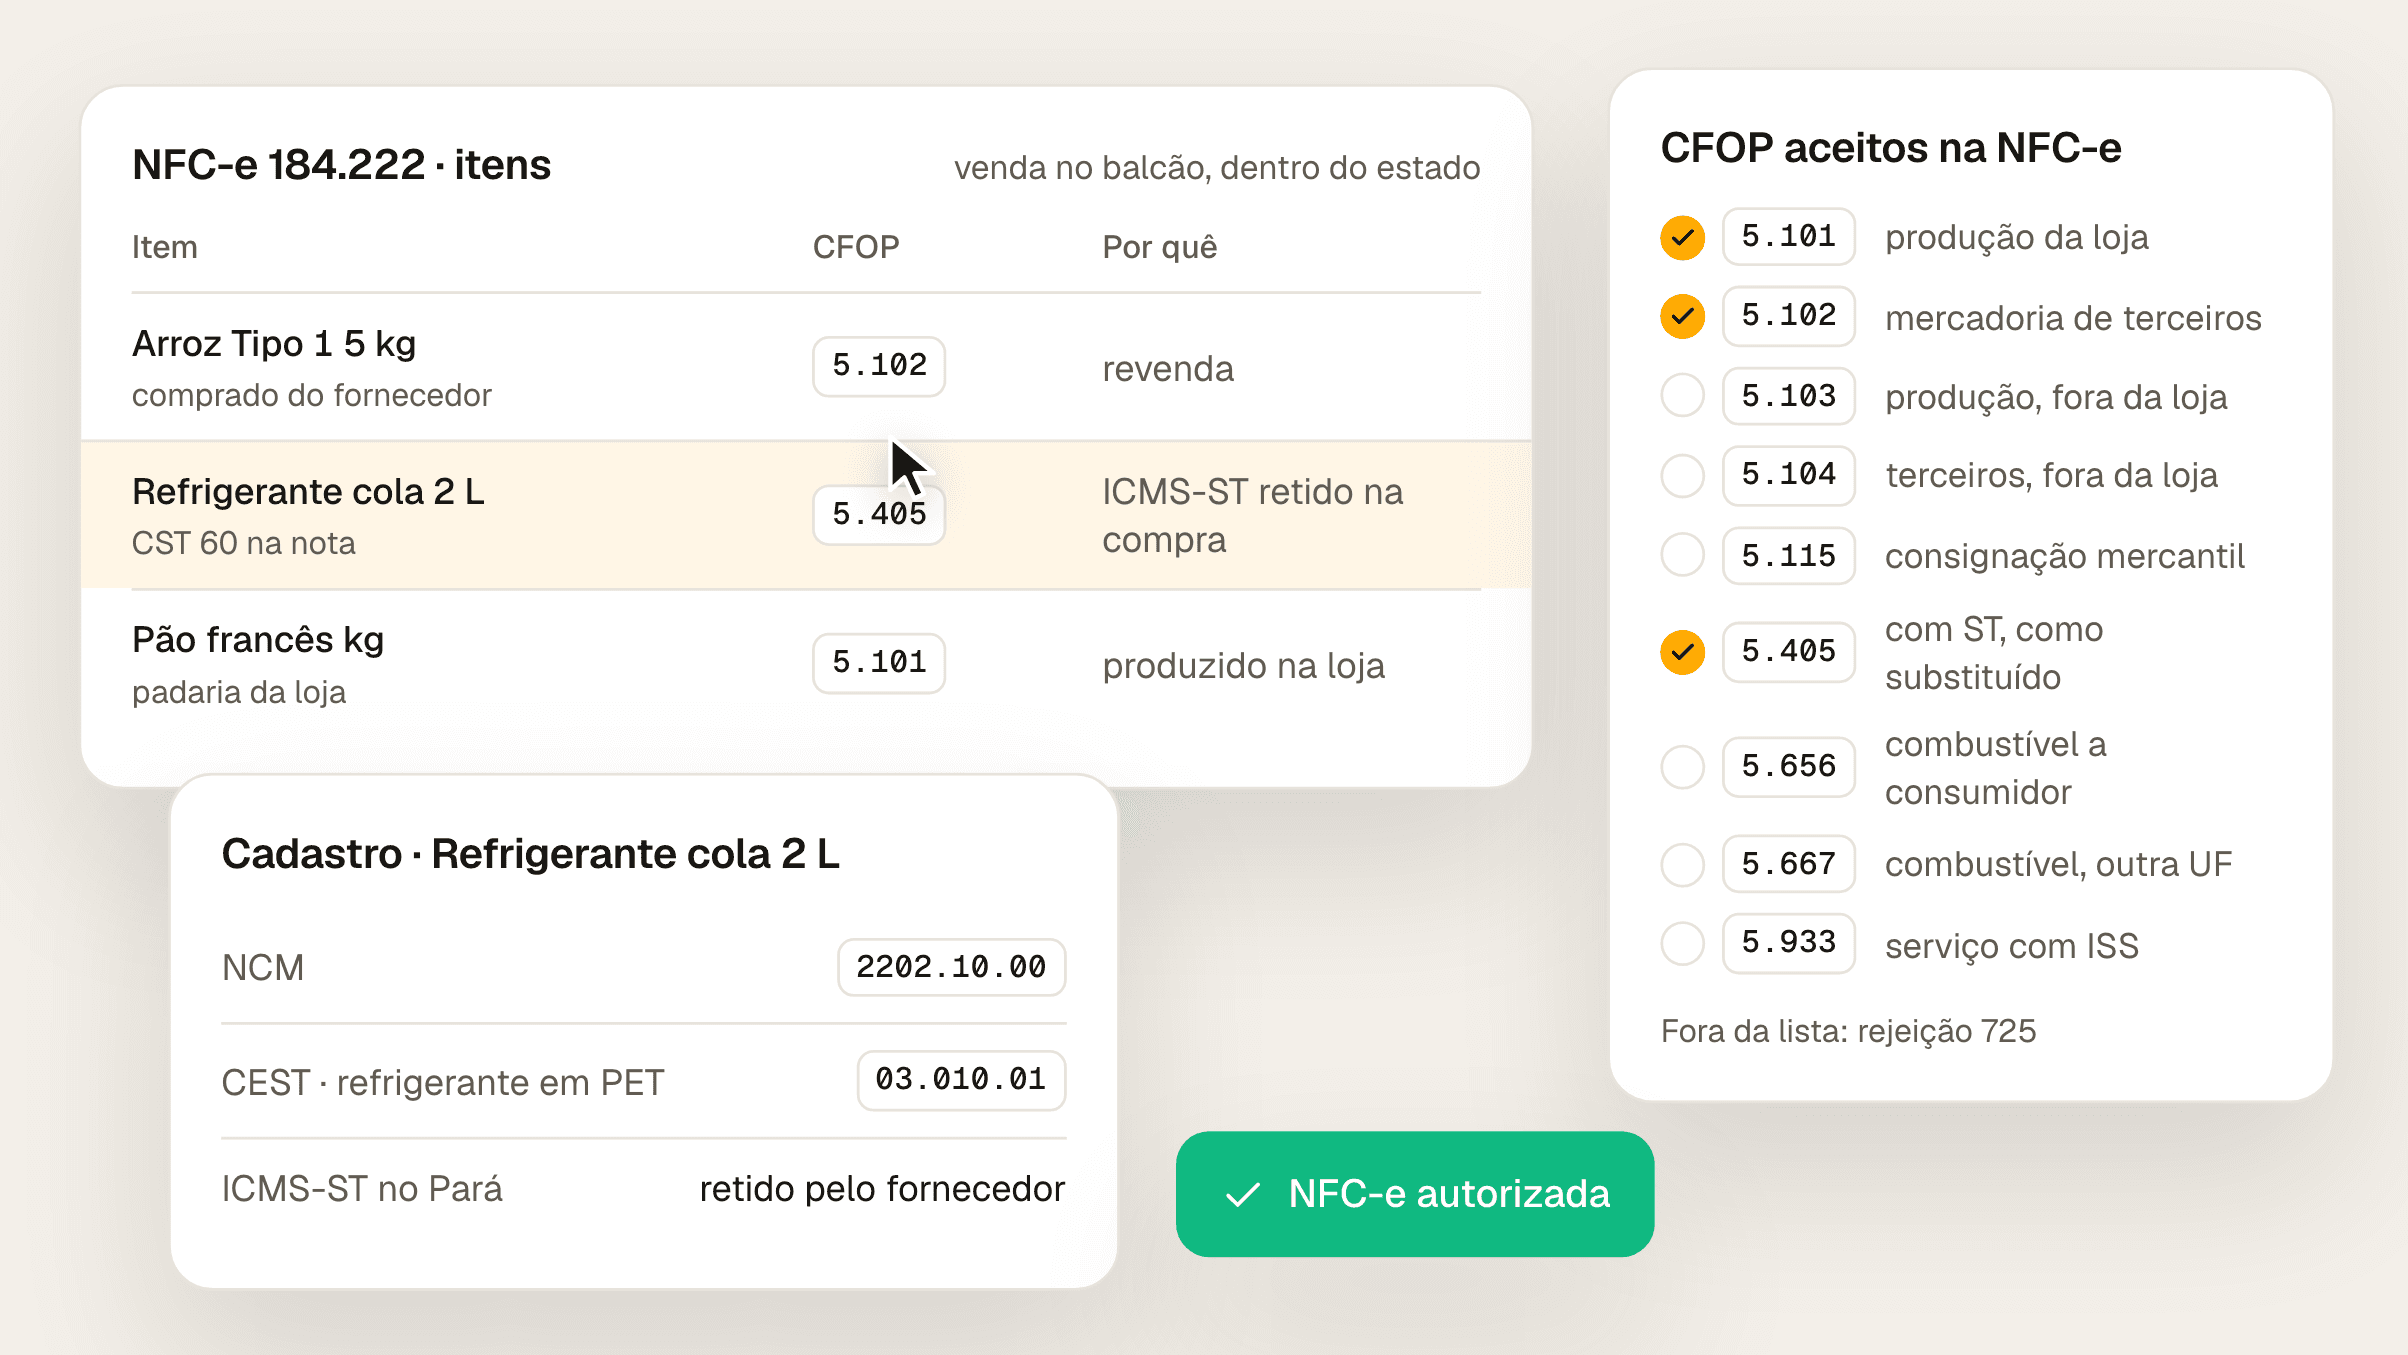
O 5.102 é a venda de mercadoria comprada de terceiros. No cupom do supermercado ele divide espaço com o 5.405 da ST e o 5.101 da padaria. Veja cada caso.
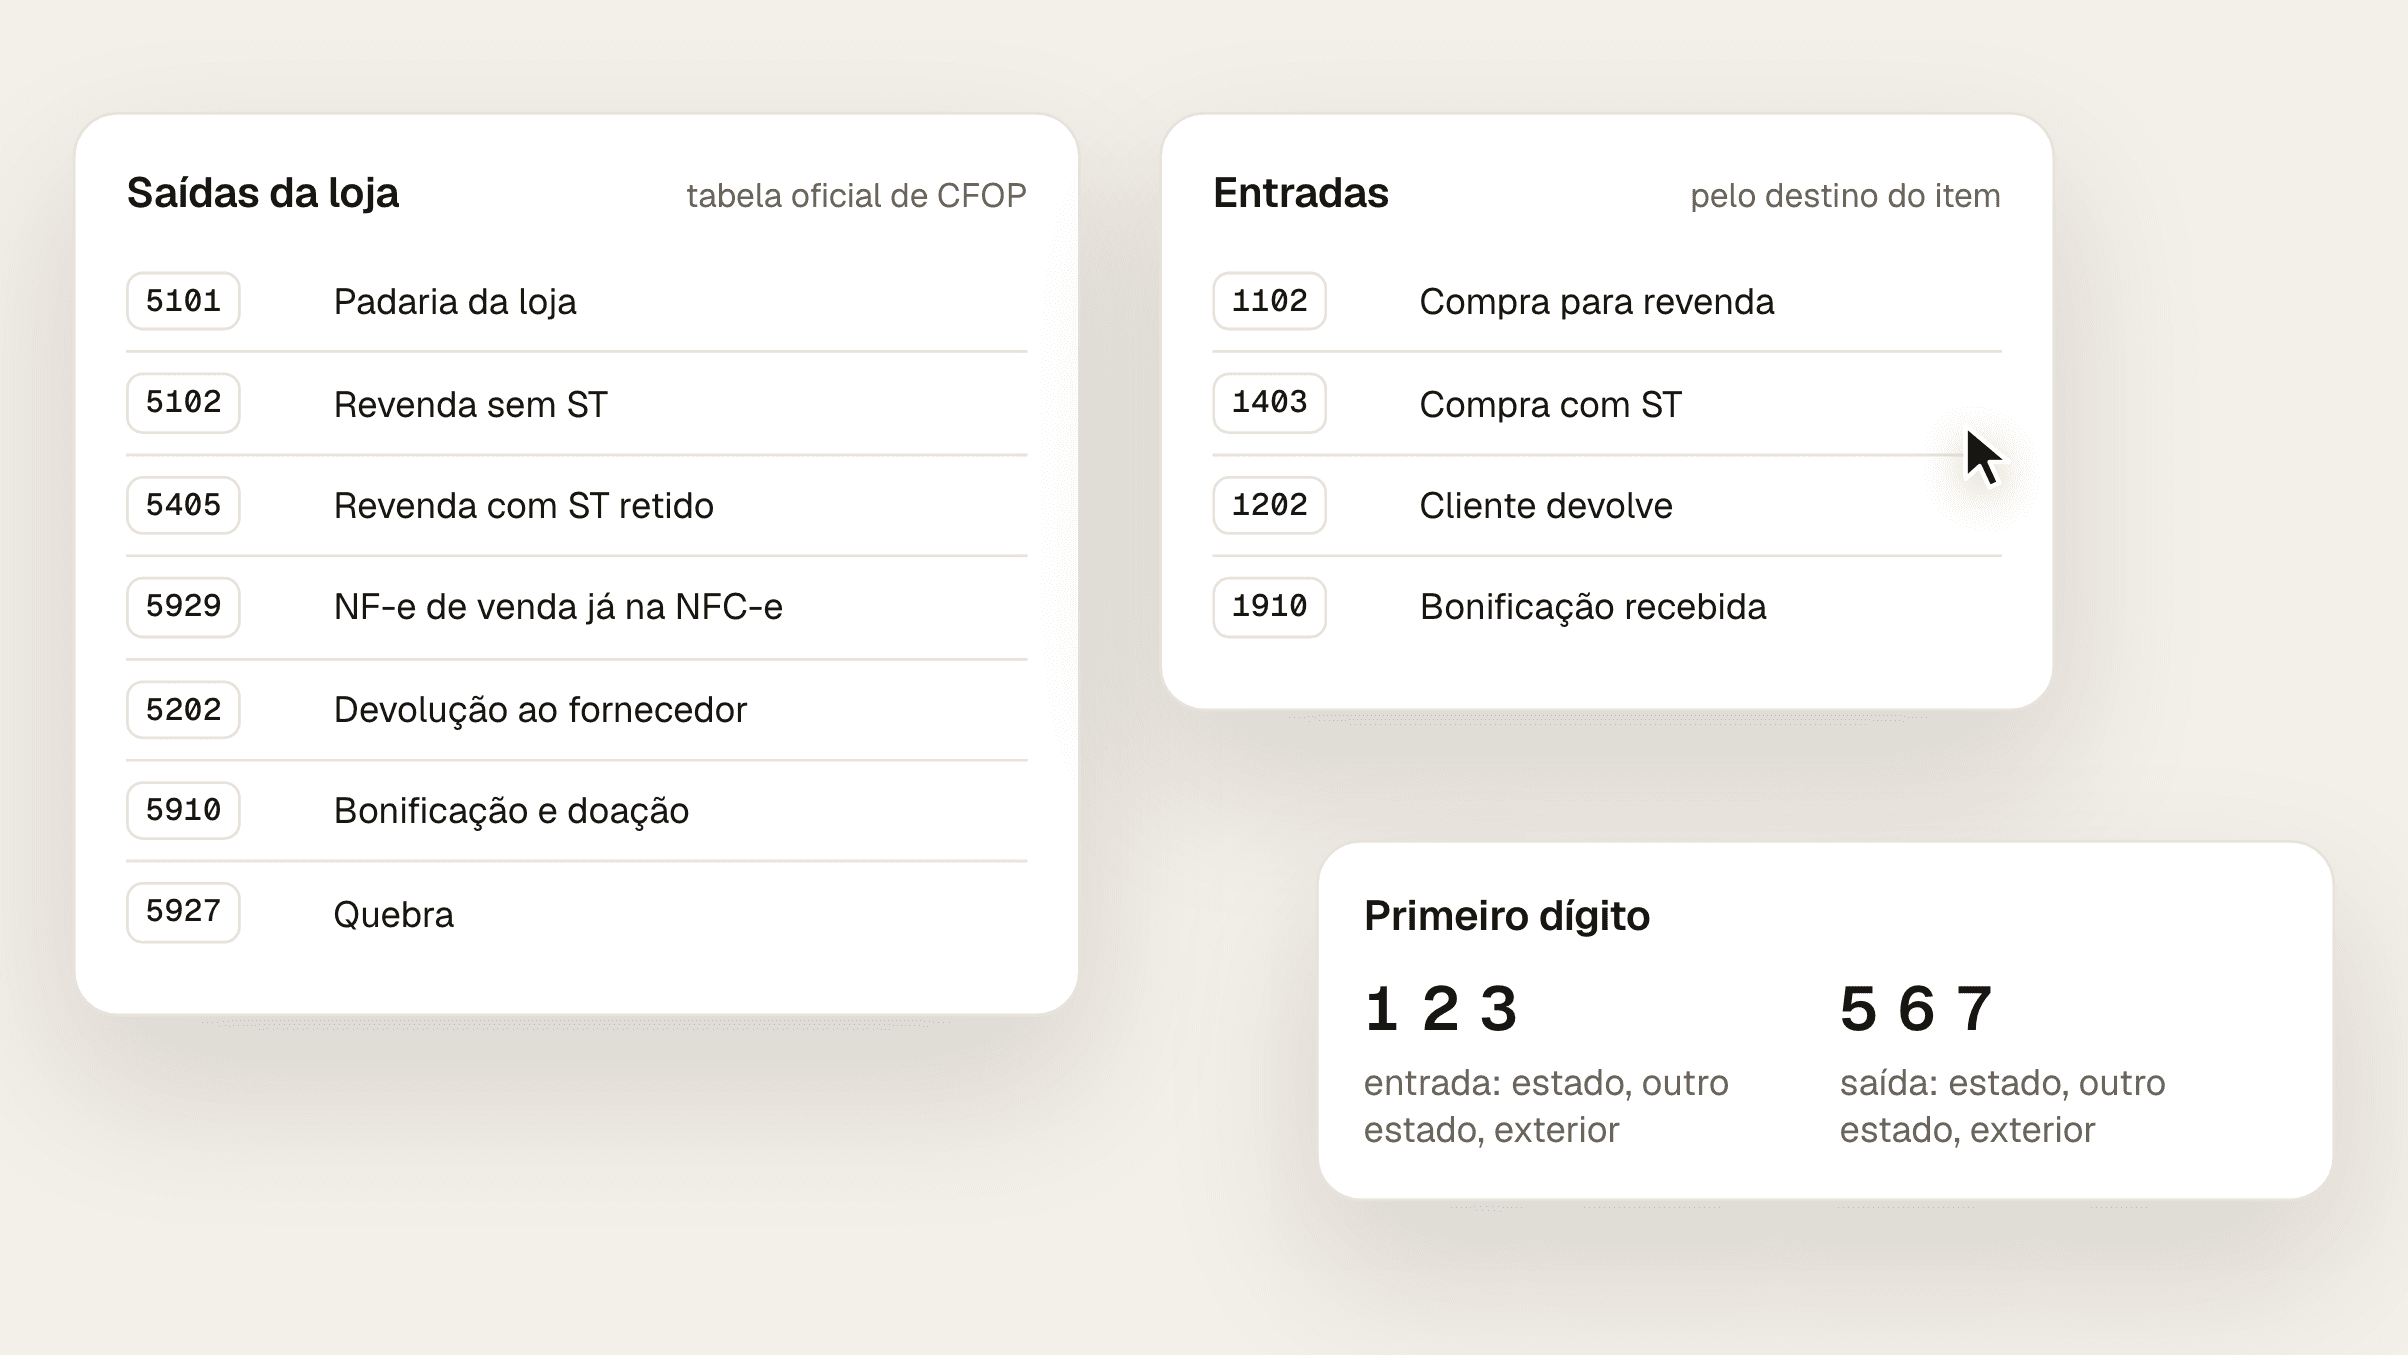
A tabela oficial tem 619 CFOPs; o supermercado usa uns 30. Veja como ler o código, os de saída e de entrada da rotina da loja, os nove da NFC-e e o da quebra.
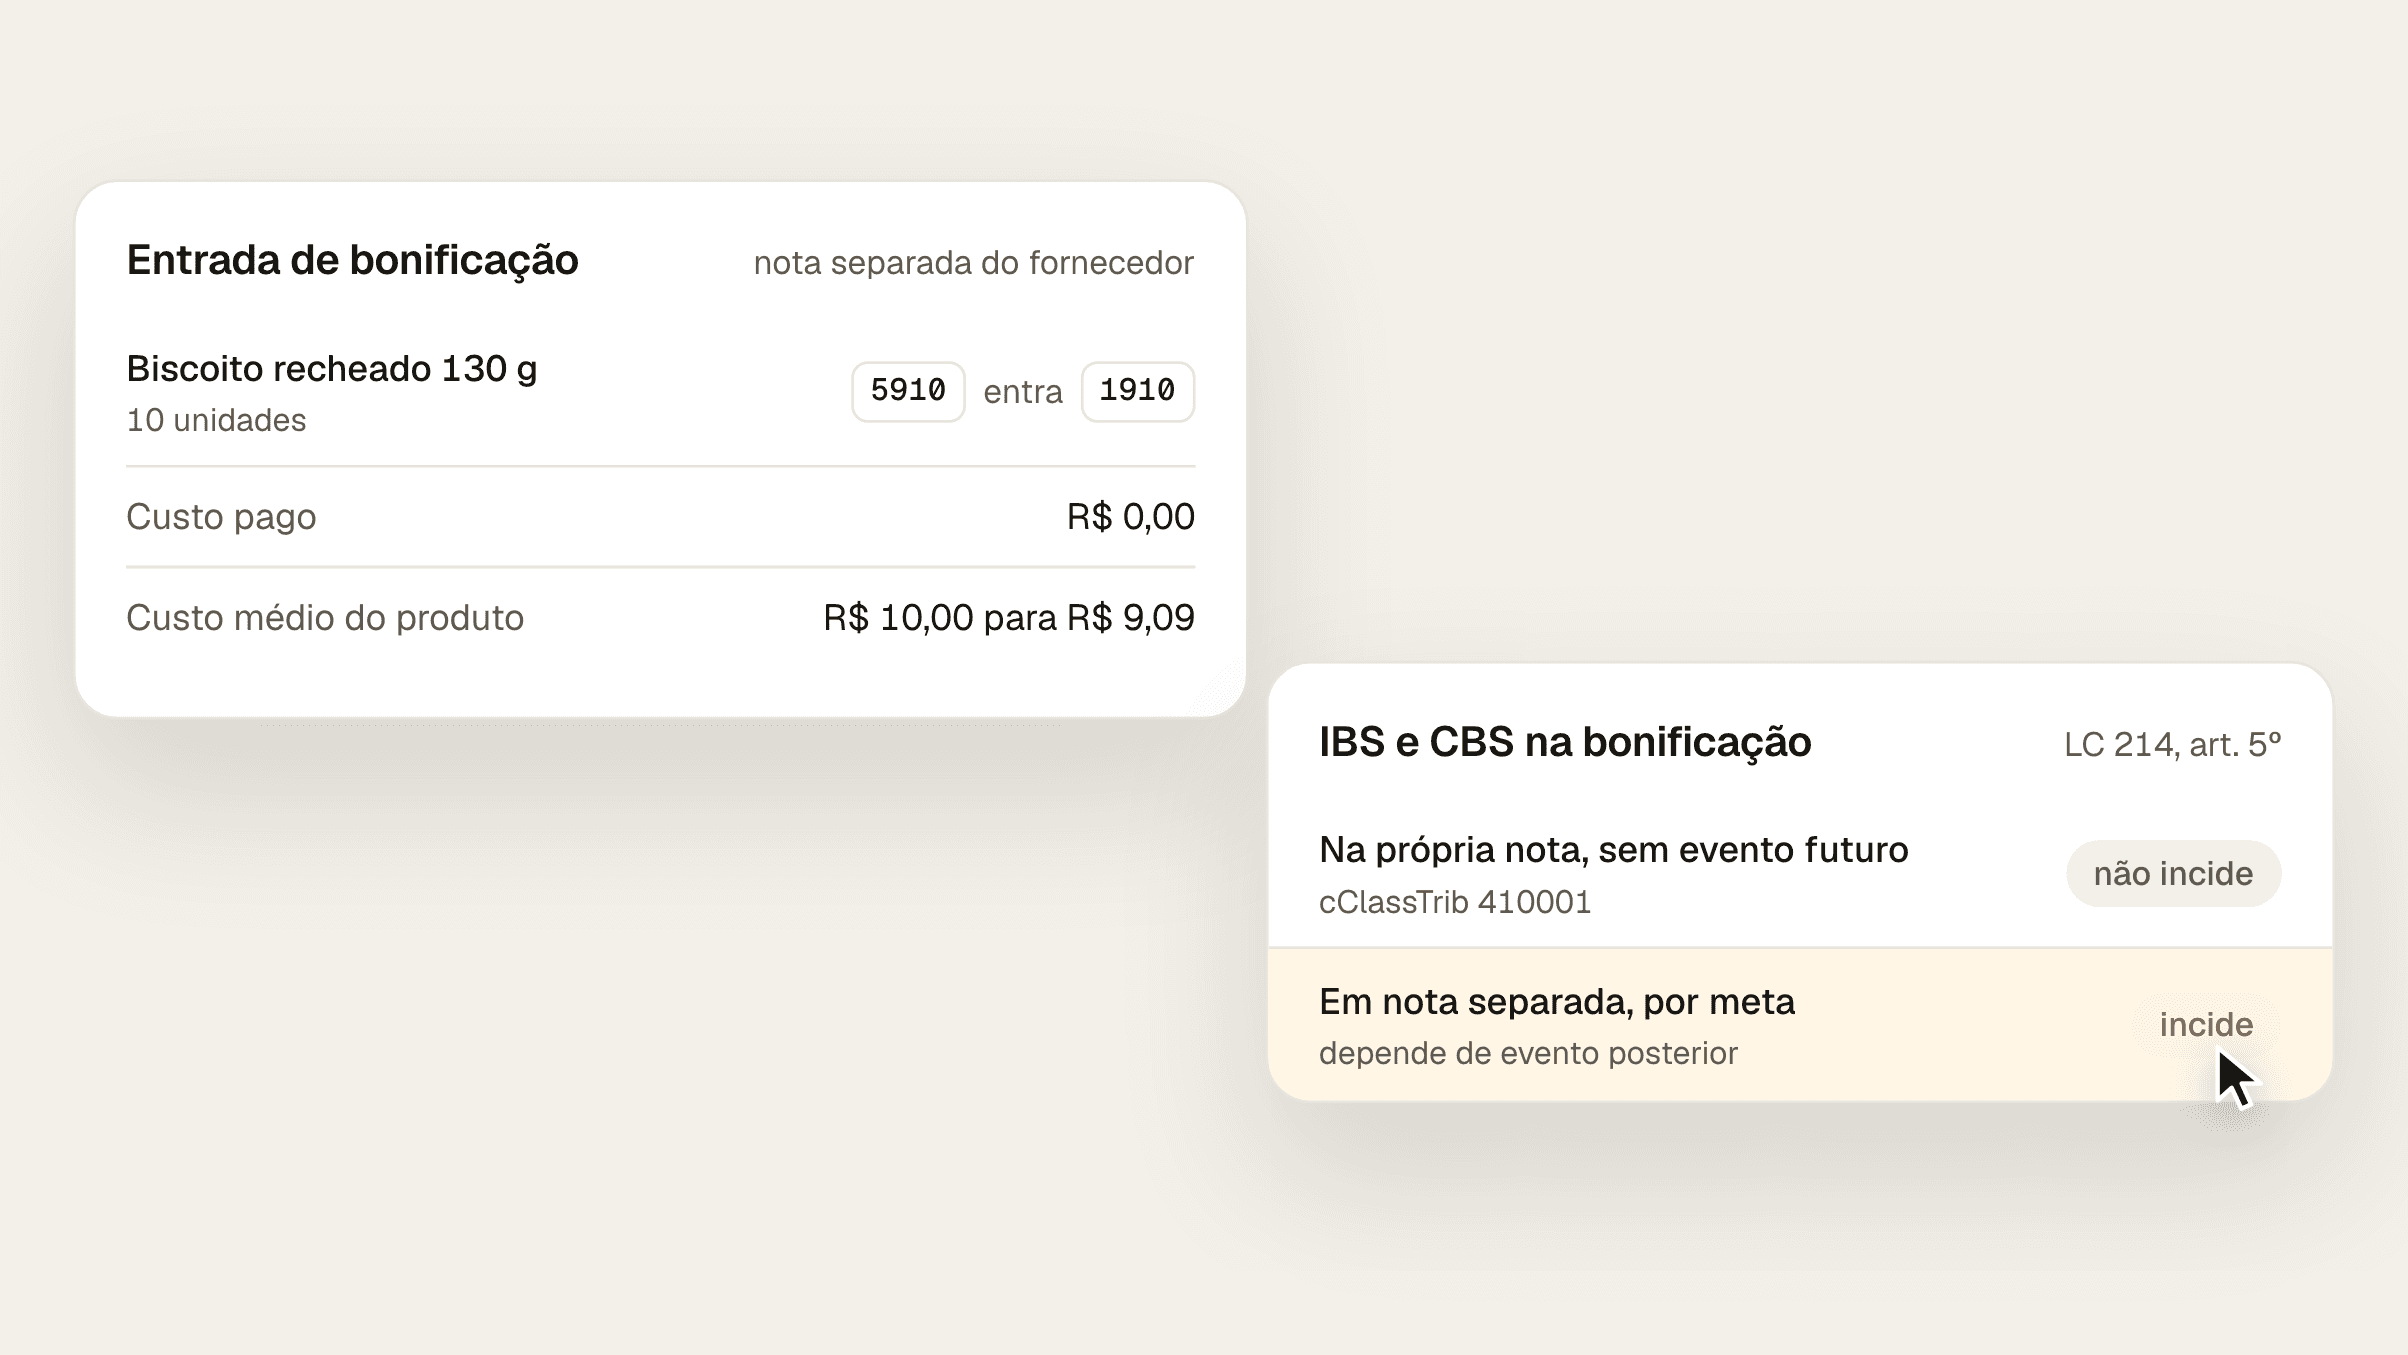
O fornecedor manda a bonificação com 5.910 e a loja lança a entrada com 1.910. Veja o crédito de ICMS, o efeito no custo e o que muda com o IBS e a CBS.