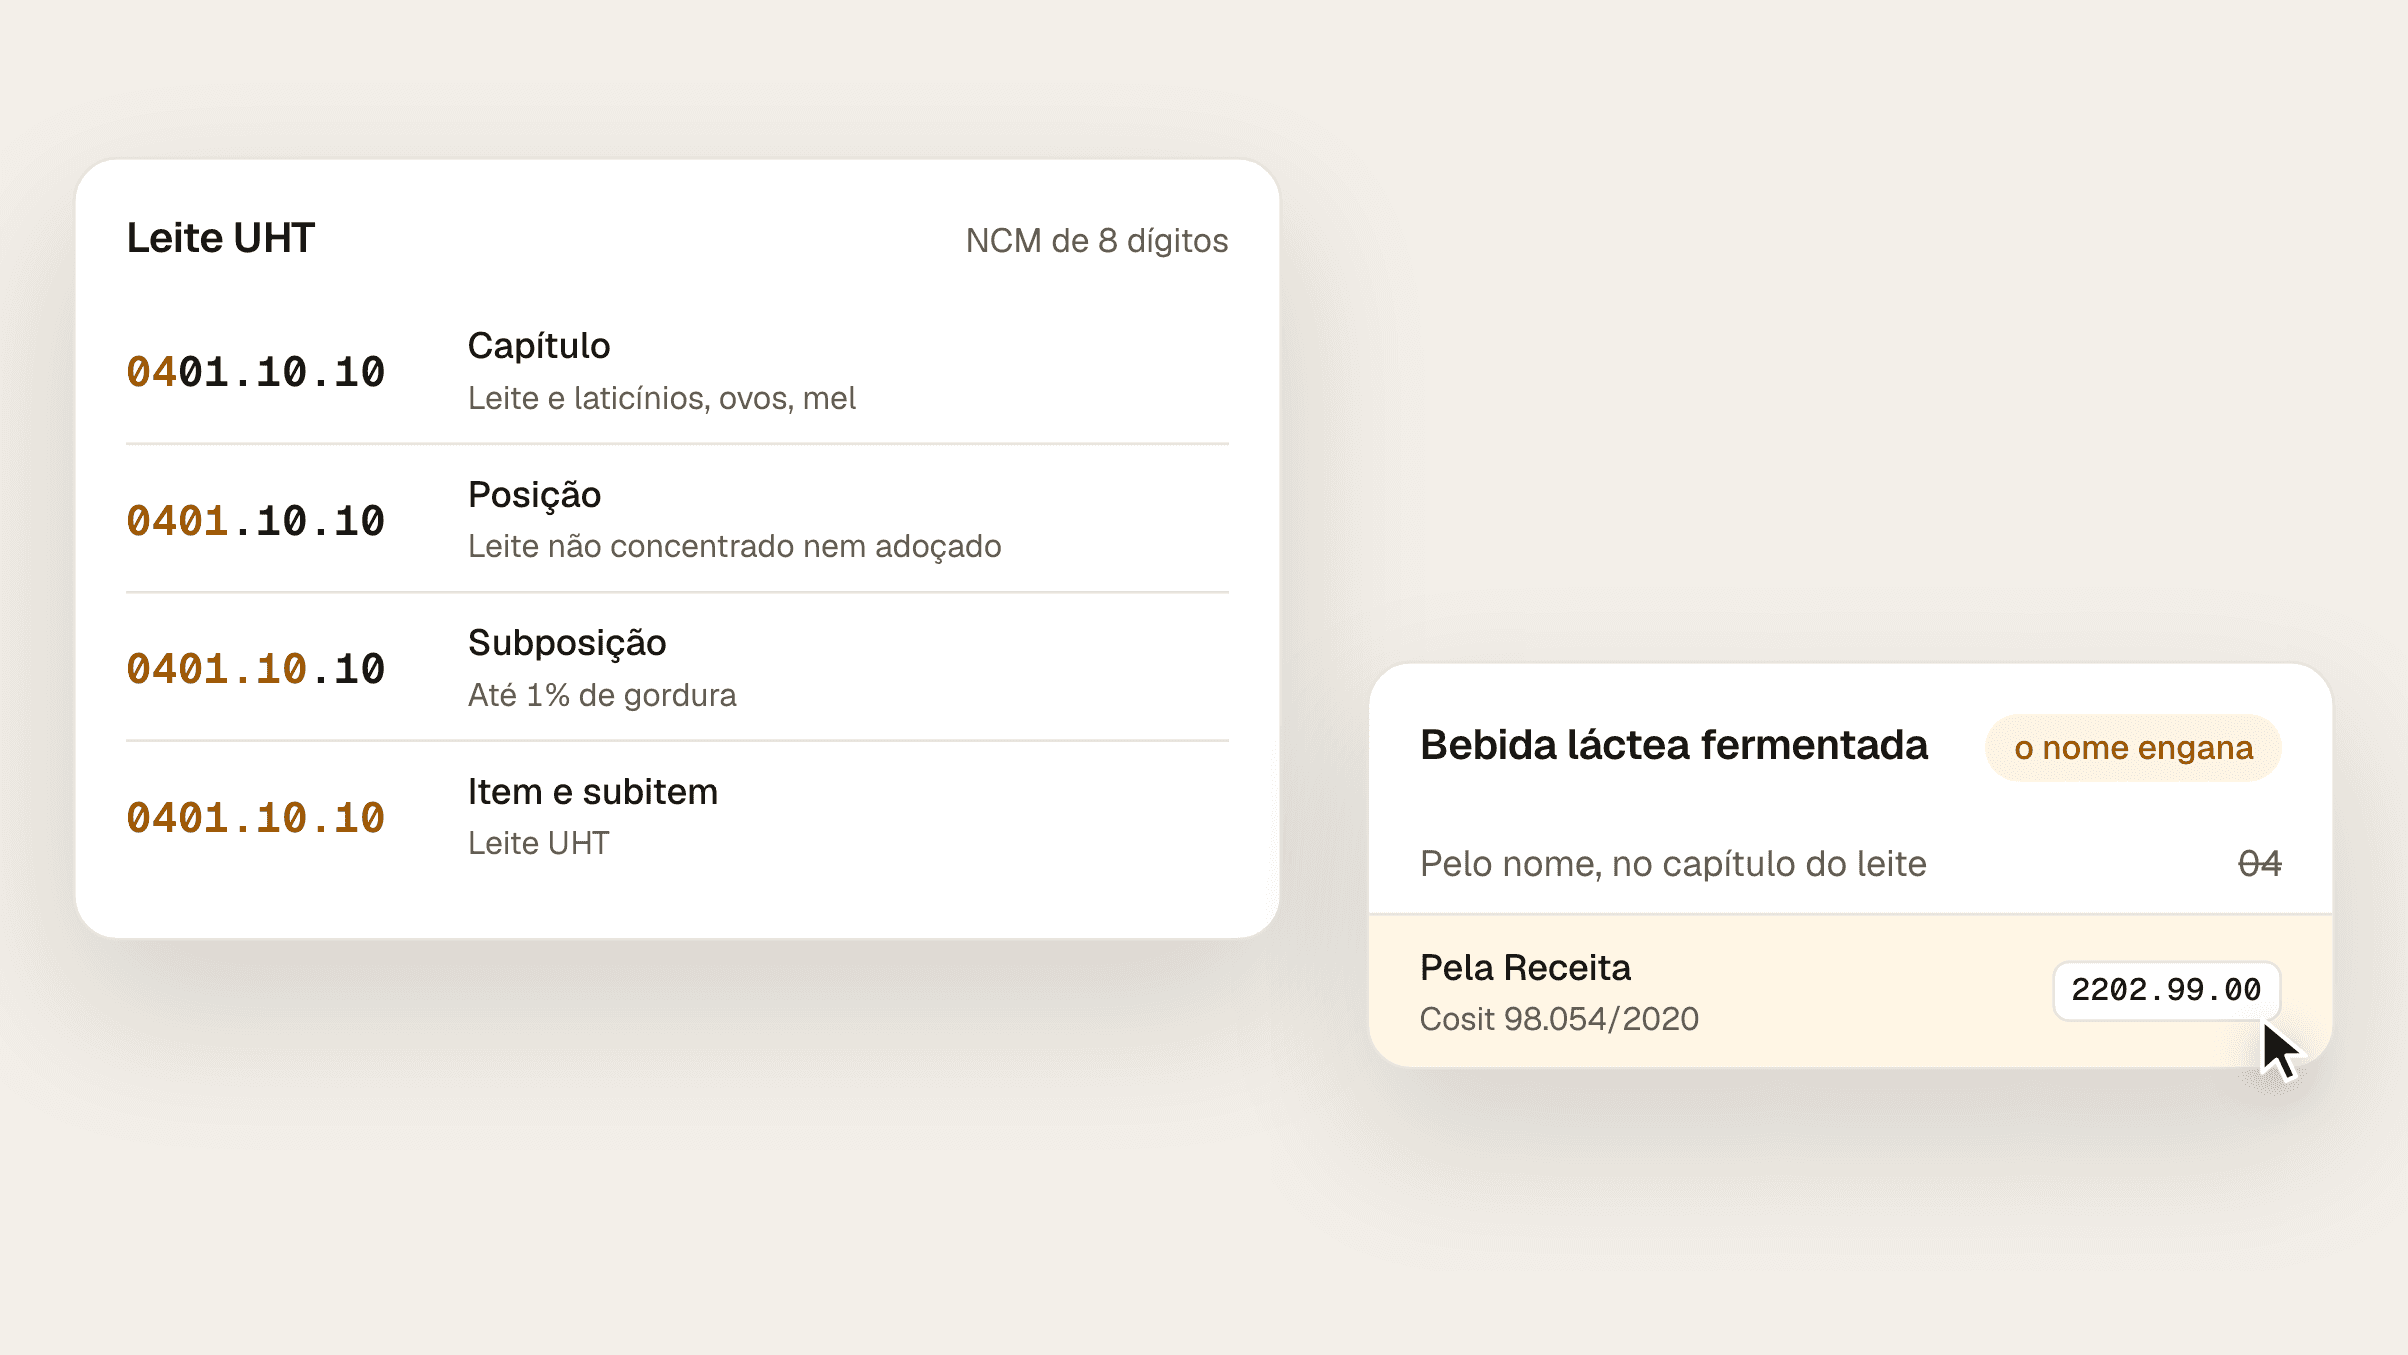
NCM do produto: como achar o código certo e conferir o que veio na nota
O NCM diz o que o produto é, em 8 dígitos. Veja como o código se organiza, onde fica a tabela vigente, como decidir entre códigos e como conferir o da nota.
6 min
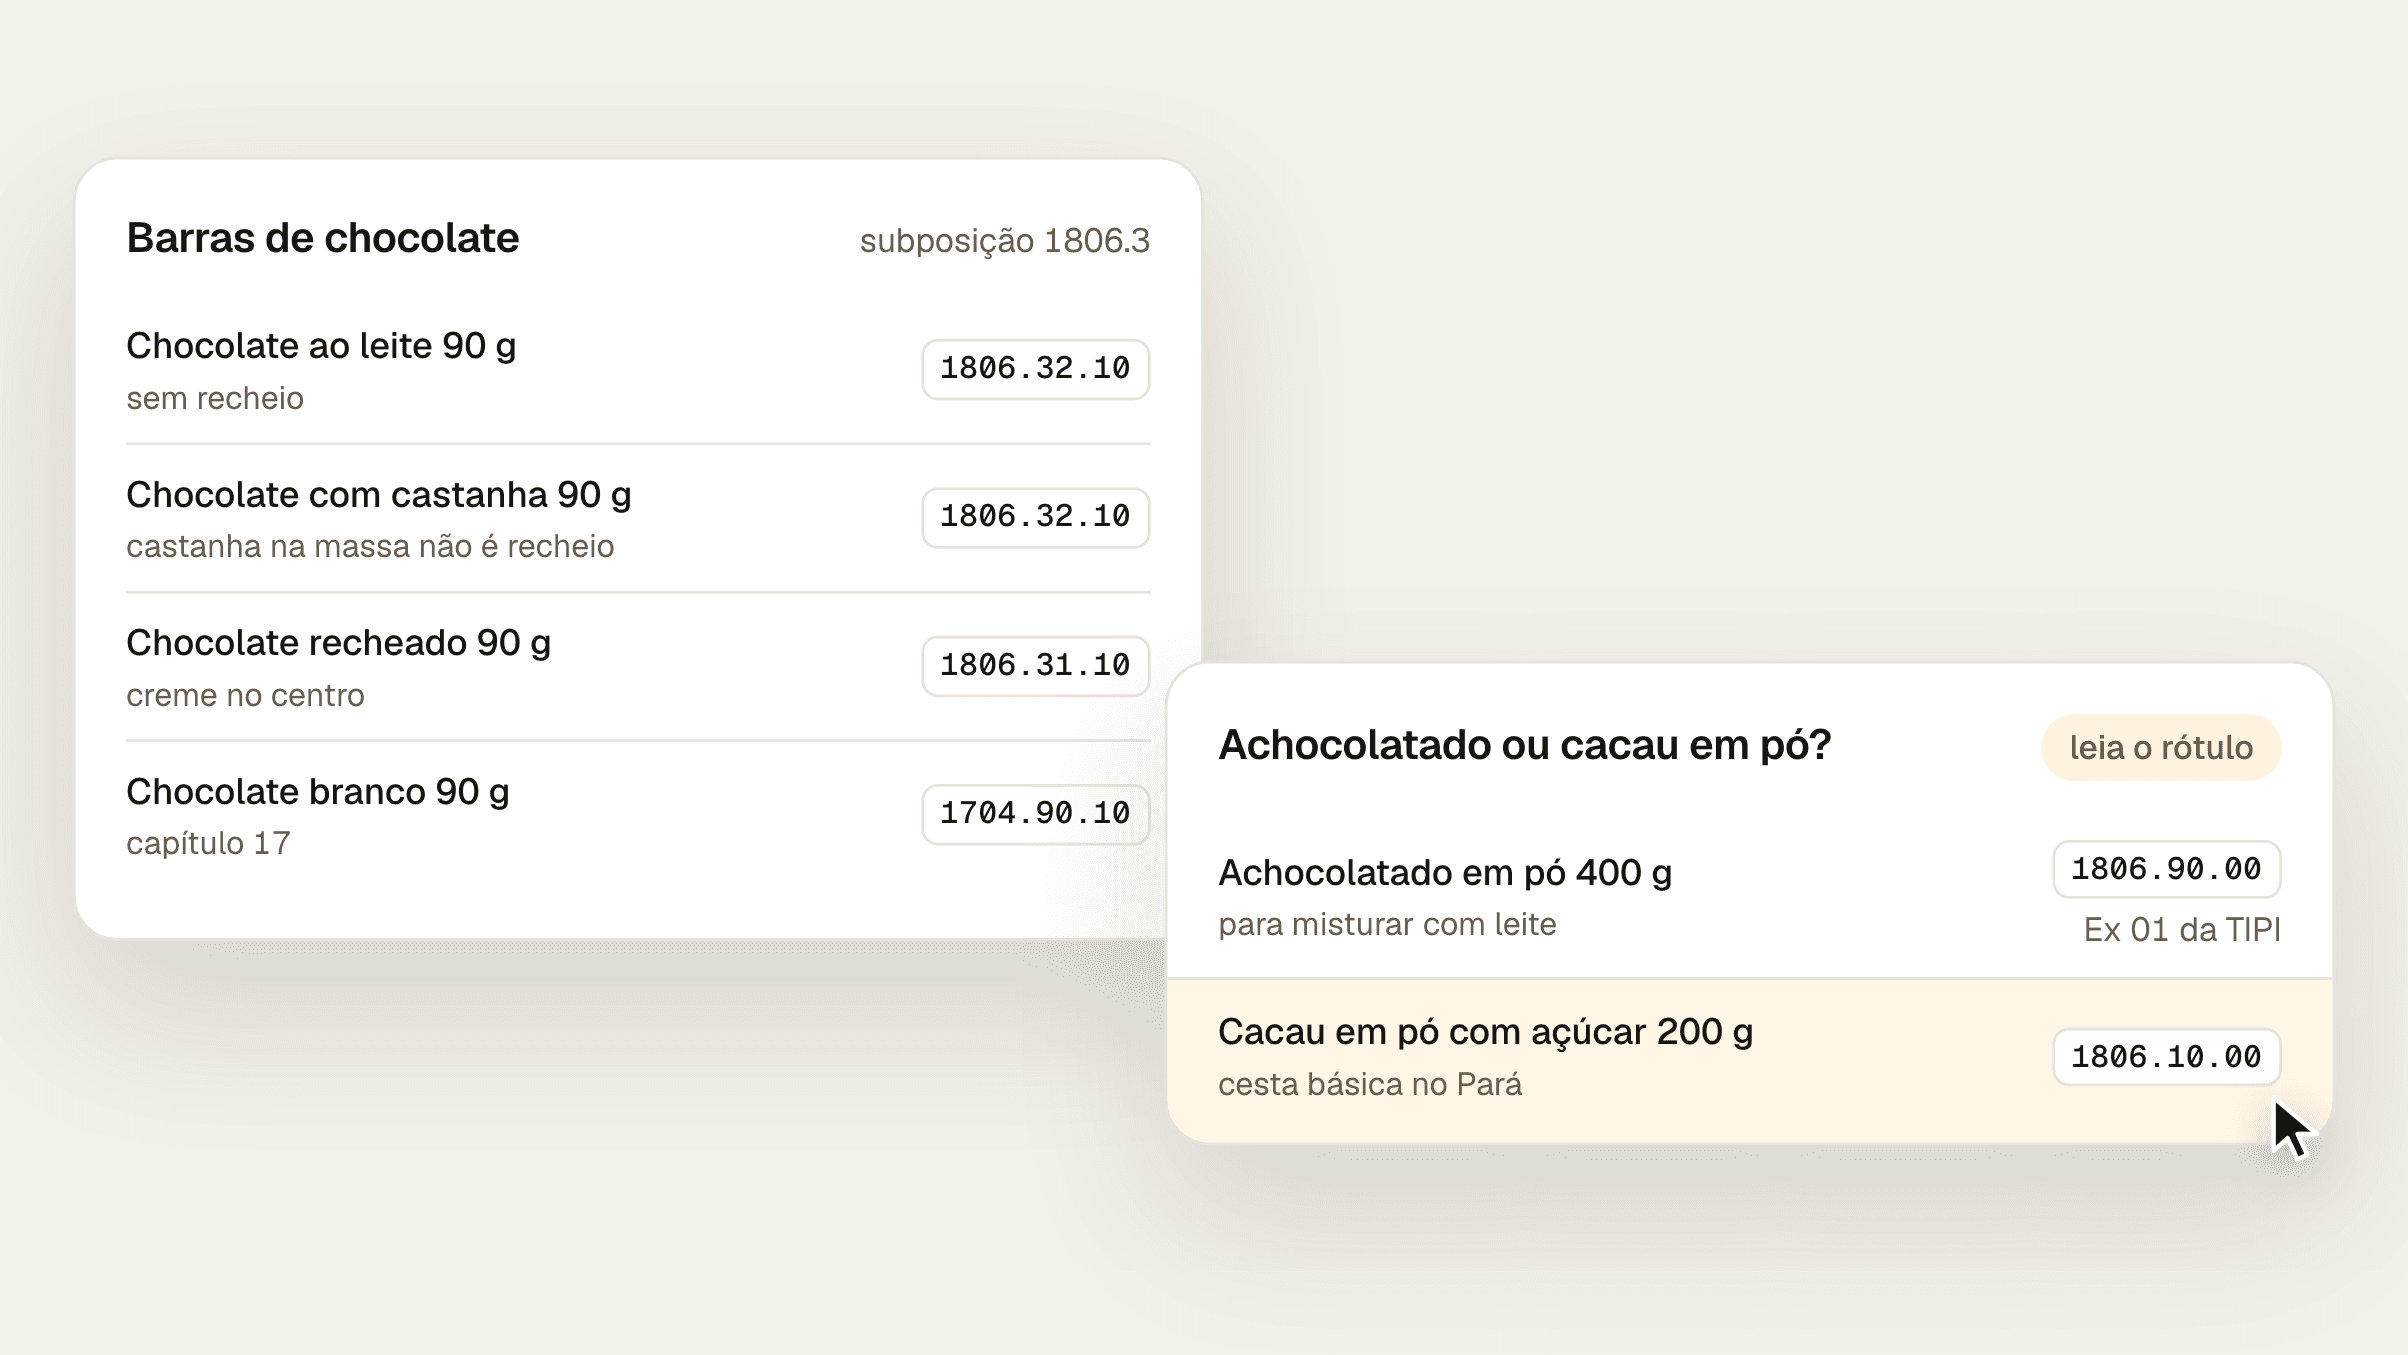
Barra de chocolate é 1806.32.10, sem recheio, ou 1806.31.10, recheada. Chocolate com castanha ou cereal misturado na massa não conta como recheado. Bombom e ovo de Páscoa são 1806.90.00. O achocolatado em pó também é 1806.90.00, no Ex 01 da TIPI, e o cacau em pó com açúcar é 1806.10.00. O chocolate branco, feito de manteiga de cacau, açúcar e leite em pó, sai do capítulo do cacau: é 1704.90.10. Cobertura em bloco, gotas ou pó, em embalagem de mais de 2 kg, é 1806.20.00. O CEST muda com o produto e com o peso da embalagem, e no Pará a regra do ICMS também muda.
A barra fica na subposição 1806.3, de "tabletes, barras e paus", separada em recheada e não recheada (tabela NCM):
Produto | NCM | CEST |
|---|---|---|
Barra de chocolate sem recheio, até 2 kg | 1806.32.10 | 17.003.00 |
Barra de chocolate recheada, até 1 kg | 1806.31.10 | 17.002.00 |
Barra de chocolate recheada, de mais de 1 kg até 2 kg | 1806.31.10 | 17.002.01 |
Barra de chocolate branco, até 1 kg | 1704.90.10 | 17.001.00 |
As Notas Explicativas do Sistema Harmonizado (NESH) definem o recheio: uma "parte central de composição variável", como creme, caramelo ou pasta de fruta, "revestida de chocolate". A barra "inteiramente de chocolate", com cereais ou fruta misturados, não é recheada. O chocolate com castanha na massa fica no 1806.32.10.
Nem toda barra marrom é chocolate. A "cobertura sabor chocolate ao leite", feita com gordura vegetal e 5% a 8% de cacau em pó, vendida em barra de 1,01 kg para cobrir bolos e doces, ficou no 1806.32.20, o das "outras preparações" (Solução de Consulta Cosit nº 98.314/2020). O CEST dela é 17.003.01.
Bombom, caixa de bombons e ovo de Páscoa de chocolate são 1806.90.00. O que muda é o CEST (Convênio ICMS 142/2018, Anexo XVII):
Produto | NCM | CEST |
|---|---|---|
Bombom com cacau, avulso | 1806.90.00 | 17.009.00 |
Caixa de bombons, até 1 kg | 1806.90.00 | 17.007.00 |
Ovo de Páscoa de chocolate | 1806.90.00 | 17.005.01 |
Ovo de Páscoa de chocolate branco | 1704.90.10 | 17.005.00 |
Bombom sem cacau, inclusive de chocolate branco | 1704.90.90 | 17.008.00 |
O biscoito recoberto de chocolate não entra aqui: a NESH manda os produtos de padaria e biscoitos cobertos de chocolate para a posição 19.05.
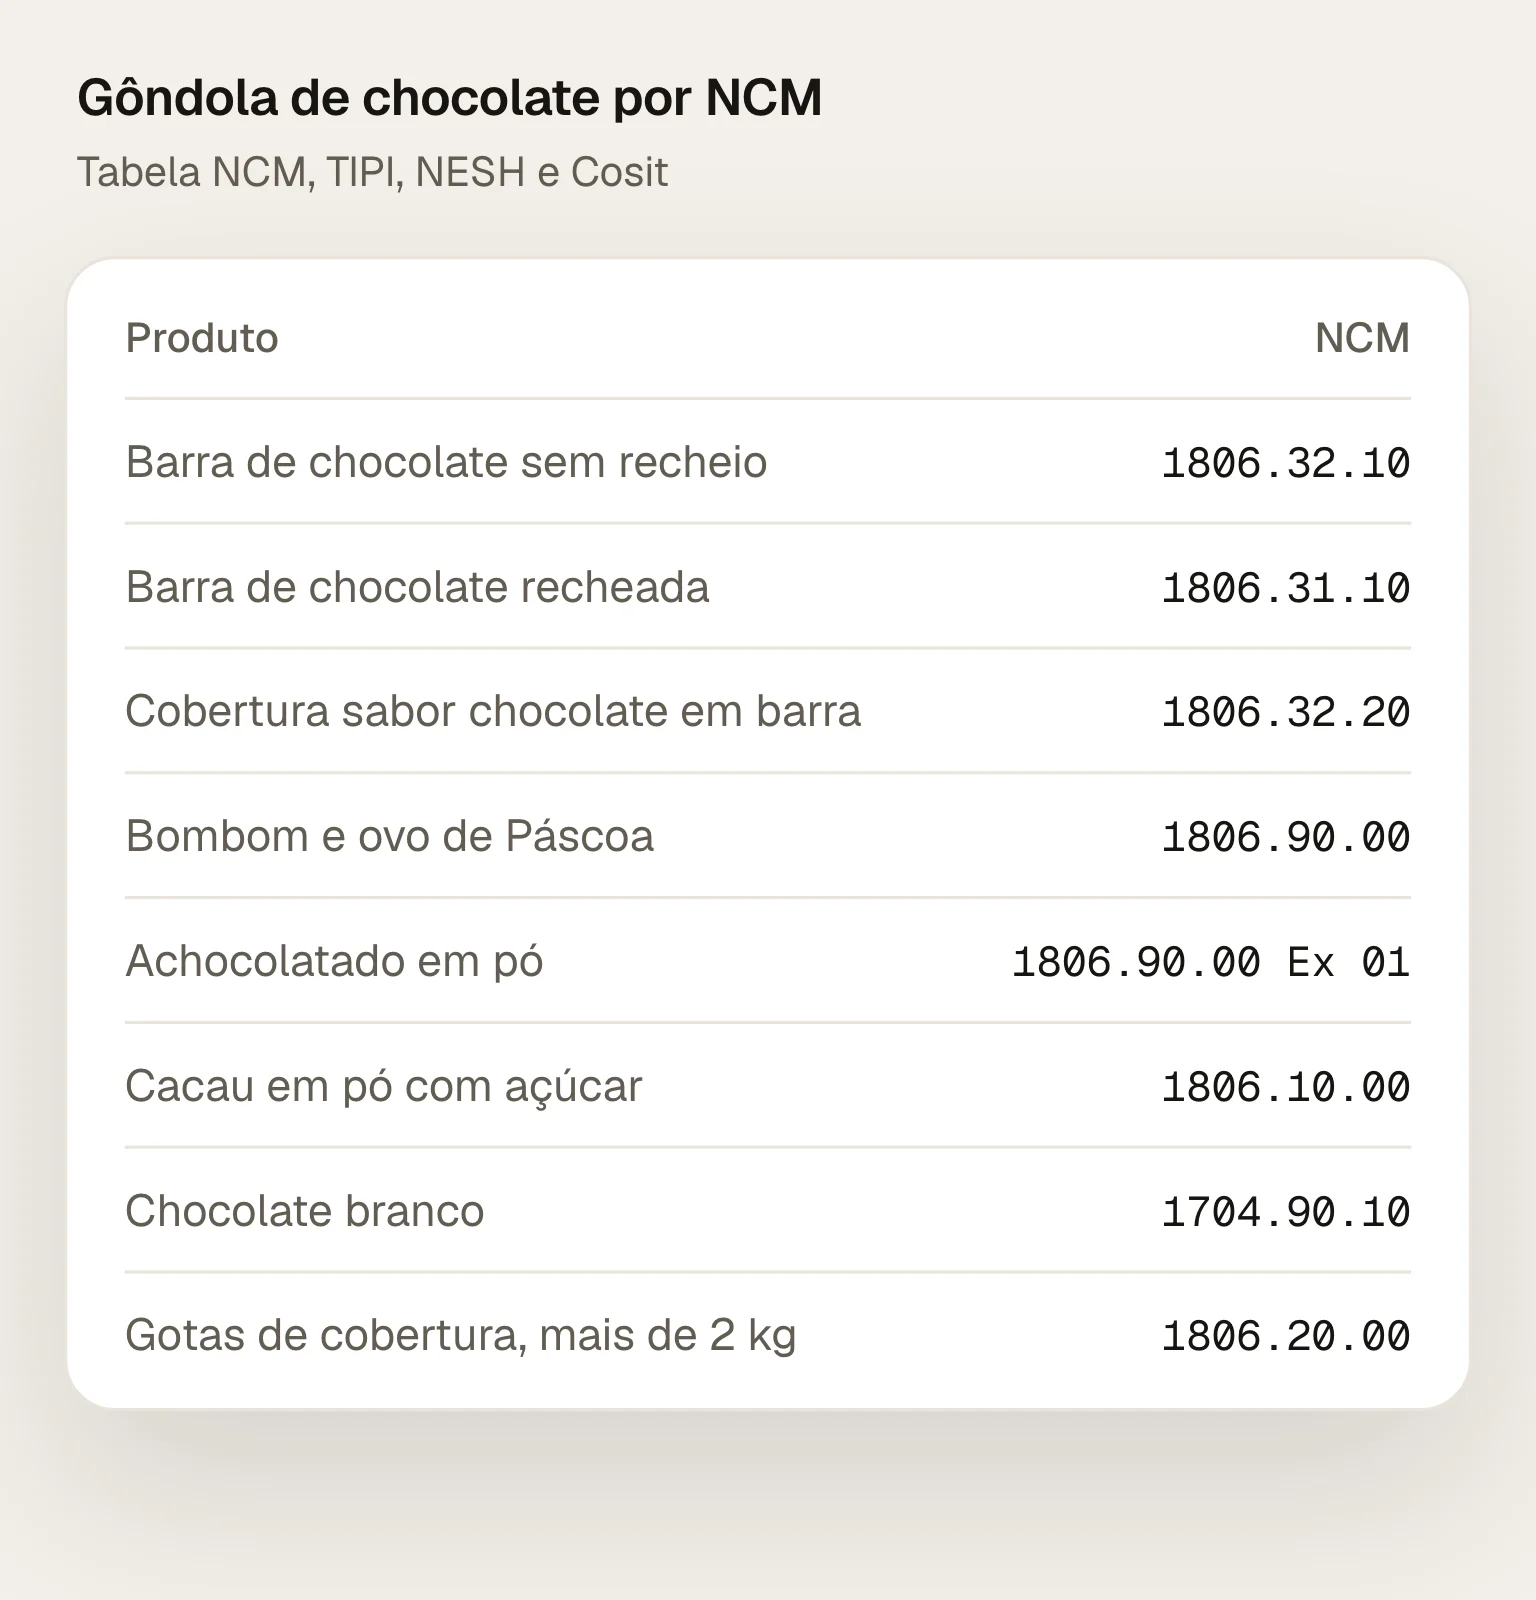
Os três ficam na mesma gôndola e têm códigos diferentes:
Produto | NCM | CEST |
|---|---|---|
Achocolatado em pó, até 1 kg | 1806.90.00, Ex 01 | 17.006.00 |
Cacau em pó com açúcar, até 1 kg | 1806.10.00 | 17.006.01 |
Bebida pronta de leite com cacau | 2202.99.00, Ex 01 | 17.115.00 |
O Ex 01 do 1806.90.00 é o dos "achocolatados, assim entendidos os produtos à base de chocolate, em pó ou em grânulos, destinados à mistura com água ou leite" (TIPI). O Ex muda o IPI que a indústria destaca na nota: zero no achocolatado, 3,25% no chocolate. O achocolatado em cápsula tem CEST próprio, 17.006.02. O cacau em pó sem açúcar é 1805.00.00 e não tem CEST no convênio.
A bebida pronta sai do capítulo 18: a Nota 1 do capítulo exclui as preparações da posição 22.02, que tem o Ex 01 das "bebidas alimentares à base de soja ou de leite e cacau". O post NCM do leite e dos lácteos trata da gôndola das bebidas lácteas.
O que decide é o peso. O 1806.20.00 é o das preparações "em blocos ou em barras, de peso superior a 2 kg, ou no estado líquido, em pasta, em pó, grânulos ou formas semelhantes", em embalagem de mais de 2 kg. A NESH inclui nas "formas semelhantes" as gotas, lentilhas e aparas, "normalmente destinadas à produção de artigos de chocolate, produtos de padaria ou de confeitaria". A gota de cobertura sabor chocolate em caixa de 10 kg ficou no 1806.20.00 (Solução de Consulta Cosit nº 98.199/2017), e o CEST desse código é 17.117.00.
A conta do peso é literal: a embalagem de exatamente 2 kg não é "superior a 2 kg". Uma barra de cobertura de 2 kg fica na 1806.3, como as barras de varejo.
No Pará, o chocolate se divide em três grupos (RICMS-PA):
Na substituição tributária e na antecipação: achocolatado em pó (17.006.00), caixa de bombons até 1 kg (17.007.00) e bombons, balas e confeitos com cacau (17.009.00), nas listas do Anexo XIII e do Apêndice I do Anexo I. O post CFOP 5405 mostra como fica a venda desses itens.
Na cesta básica: o "chocolate em pó", pelos códigos 1805.00.00 e 1806.10.00, tem carga de 7% na saída interna (Anexo III, art. 6º, item 3, e § 1º).
Fora das duas listas: barras de chocolate, ovos de Páscoa e chocolate branco. O ICMS é o da venda da própria loja.
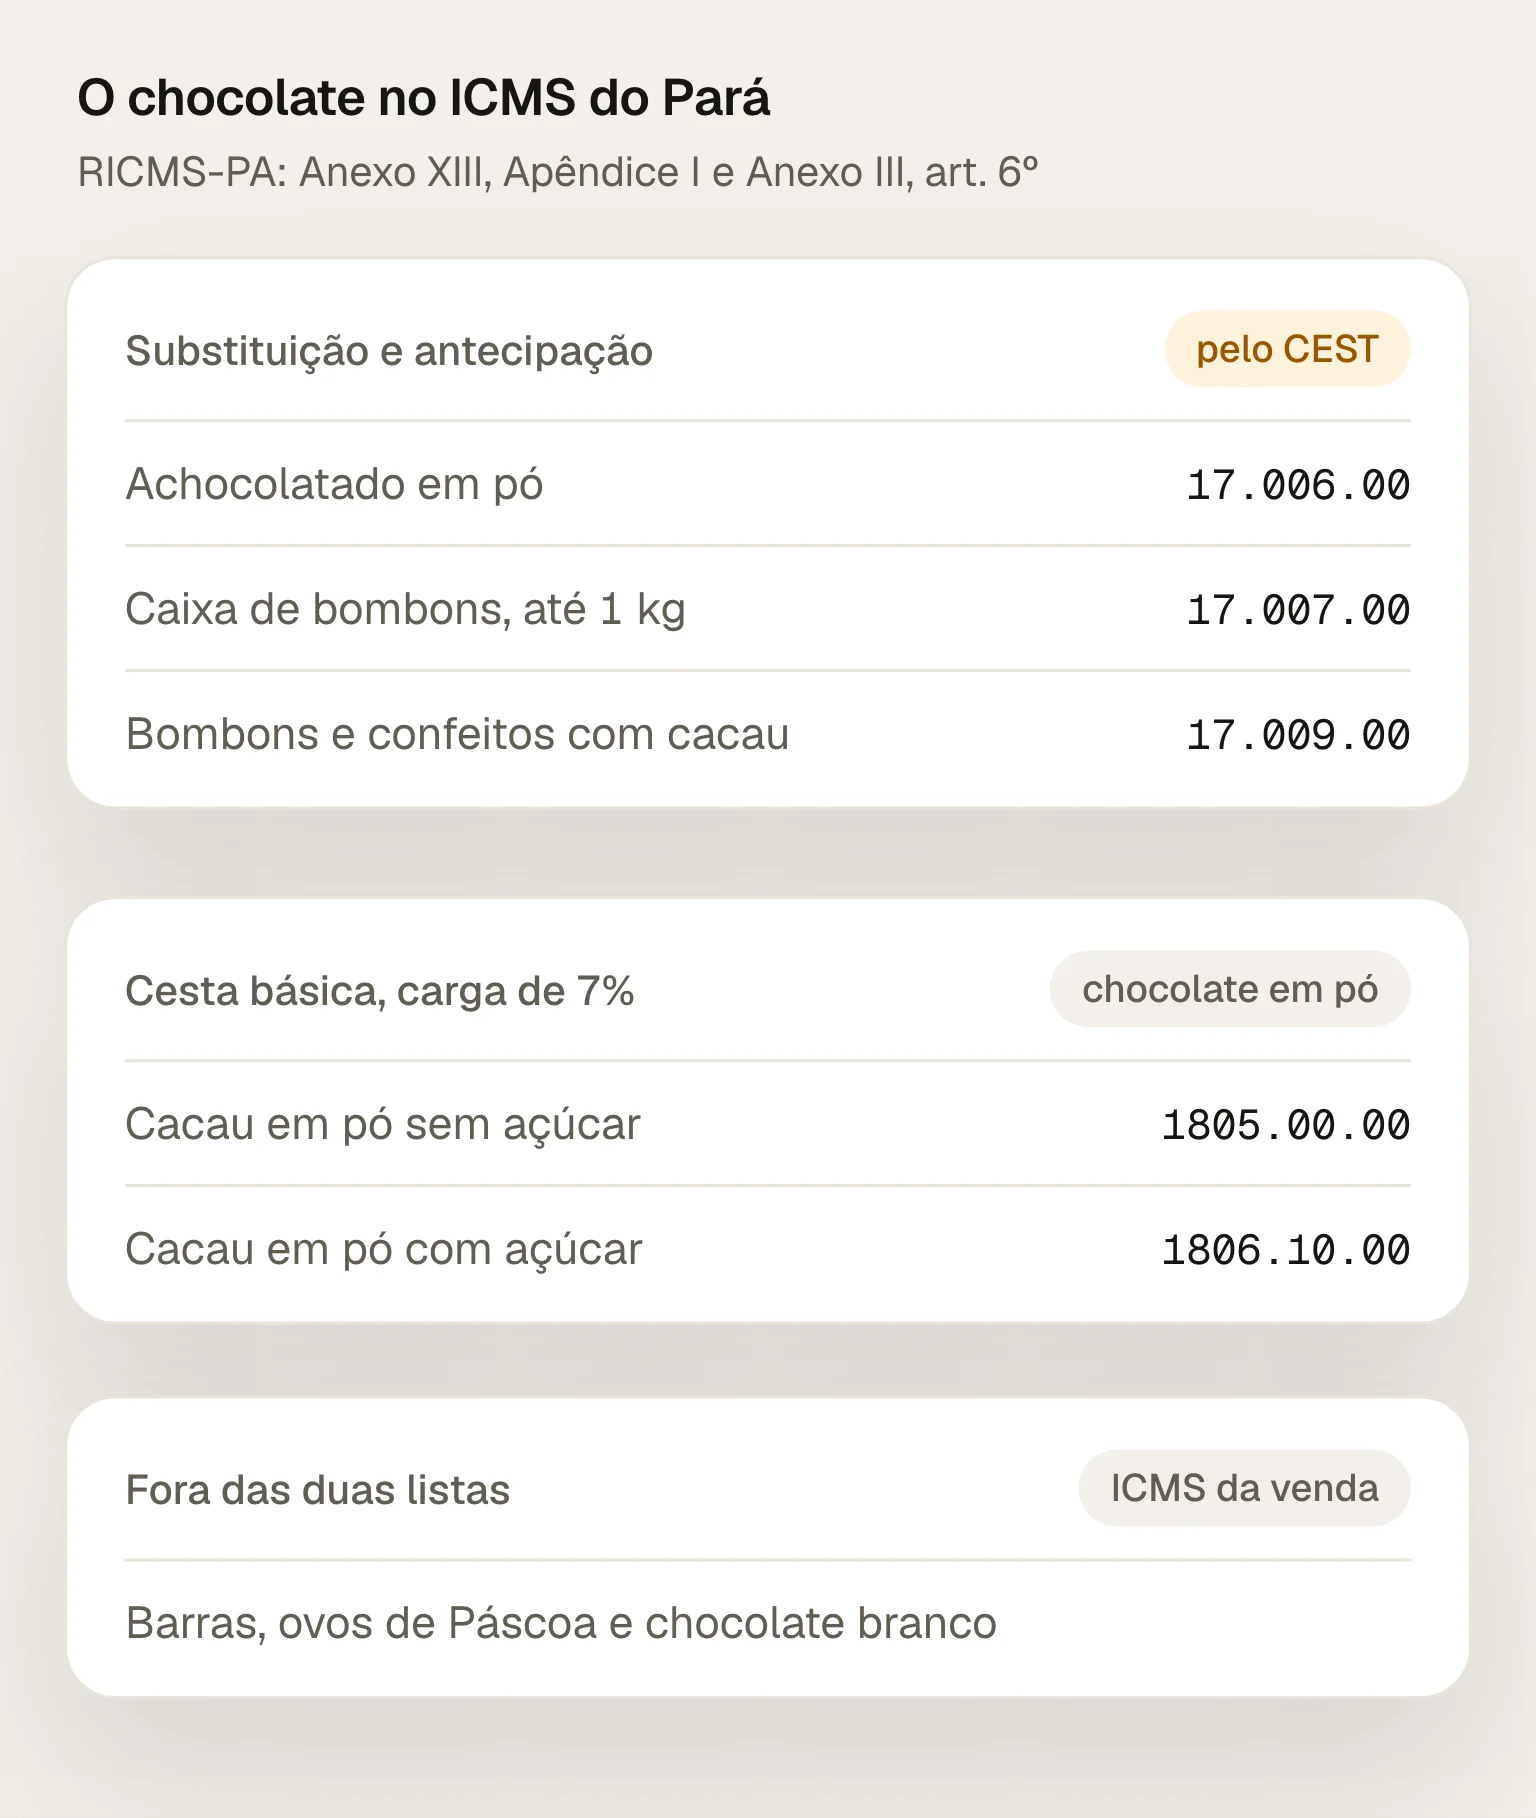
Por isso, o achocolatado cadastrado como cacau em pó com açúcar vai parar na cesta básica e sai da substituição tributária; o cacau em pó cadastrado como achocolatado sofre o erro inverso. Como mostra o post NCM e CEST, o CEST certo é o que casa o NCM com a descrição do produto.
O Fiscal Pack confere o NCM e o CEST de cada item da bomboniere, usa o nome do produto para separar barra, bombom, achocolatado e cobertura quando o código não bate e confere o produto contra as listas de substituição tributária e de cesta básica do estado. Quando o cadastro diverge, o diagnóstico mostra o item, a regra e a correção. O post NCM do produto mostra como conferir qualquer código.
Solicite o diagnóstico da loja, sem custo, ou conheça a frente tributária do Fiscal Pack.
Consultadas em 29/09/2026.
Nomenclatura Comum do Mercosul, Portal Único Siscomex: posições 17.04, 18.05 e 18.06; códigos 1704.90.10, 1704.90.90, 1805.00.00, 1806.10.00, 1806.20.00, 1806.31.10, 1806.32.10, 1806.32.20 e 1806.90.00.
TIPI, Receita Federal: Ex 01 do 1806.90.00 e do 2202.99.00; alíquotas de IPI.
Notas Explicativas do Sistema Harmonizado, Receita Federal: Capítulo 18, Nota 1, considerações gerais, posição 18.06 e subposições 1806.20 e 1806.31.
Soluções de Consulta Cosit nº 98.314/2020 (cobertura sabor chocolate em barra) e nº 98.199/2017 (gotas de cobertura em caixa de 10 kg).
Convênio ICMS 142/2018, CONFAZ: Anexo XVII, CEST 17.001.00, 17.002.00, 17.002.01, 17.003.00, 17.003.01, 17.005.00, 17.005.01, 17.006.00, 17.006.01, 17.006.02, 17.007.00, 17.008.00, 17.009.00, 17.115.00 e 17.117.00.
RICMS-PA, Decreto 4.676/2001, SEFA-PA: Anexo I, Apêndice I; Anexo III, art. 6º, item 3, e § 1º; Anexo XIII.
A gente corrige o cadastro, confere a apuração antes de você pagar e mostra onde o resultado está escondido. Você continua no sistema que já usa, sem mudar a rotina da loja.
O NCM diz o que o produto é, em 8 dígitos. Veja como o código se organiza, onde fica a tabela vigente, como decidir entre códigos e como conferir o da nota.
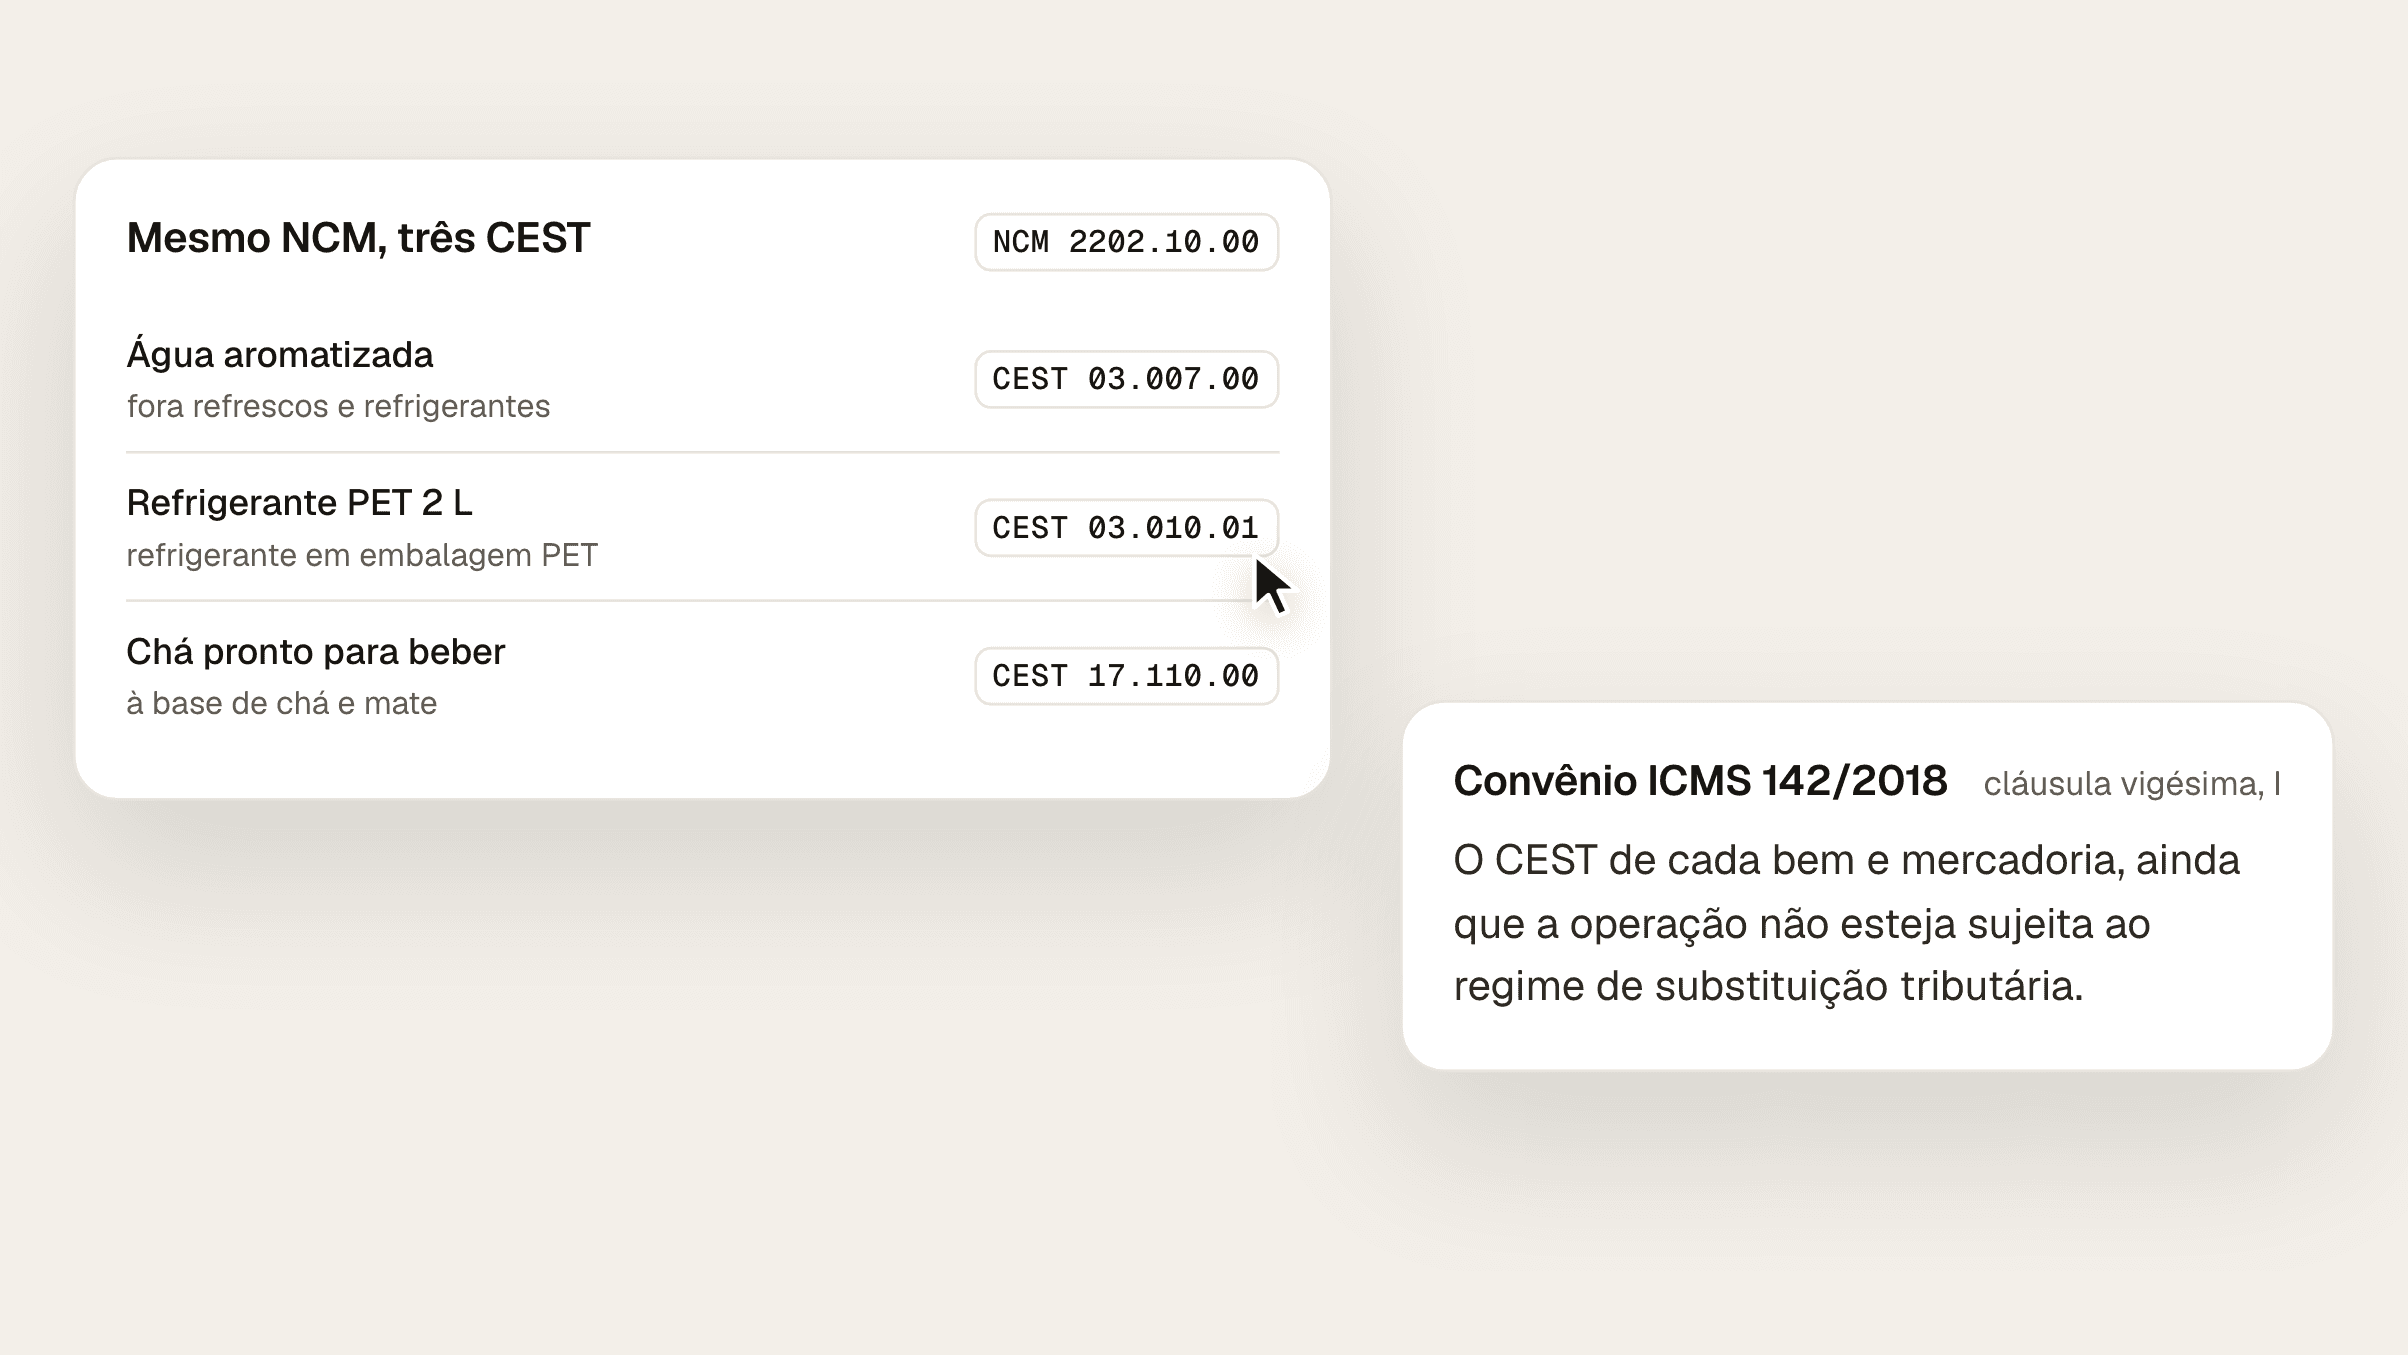
O NCM diz o que o produto é; o CEST, em que lista de ST ele está. Veja quando o CEST vai na nota, por que o NCM não basta e como o Pará usa o CEST.
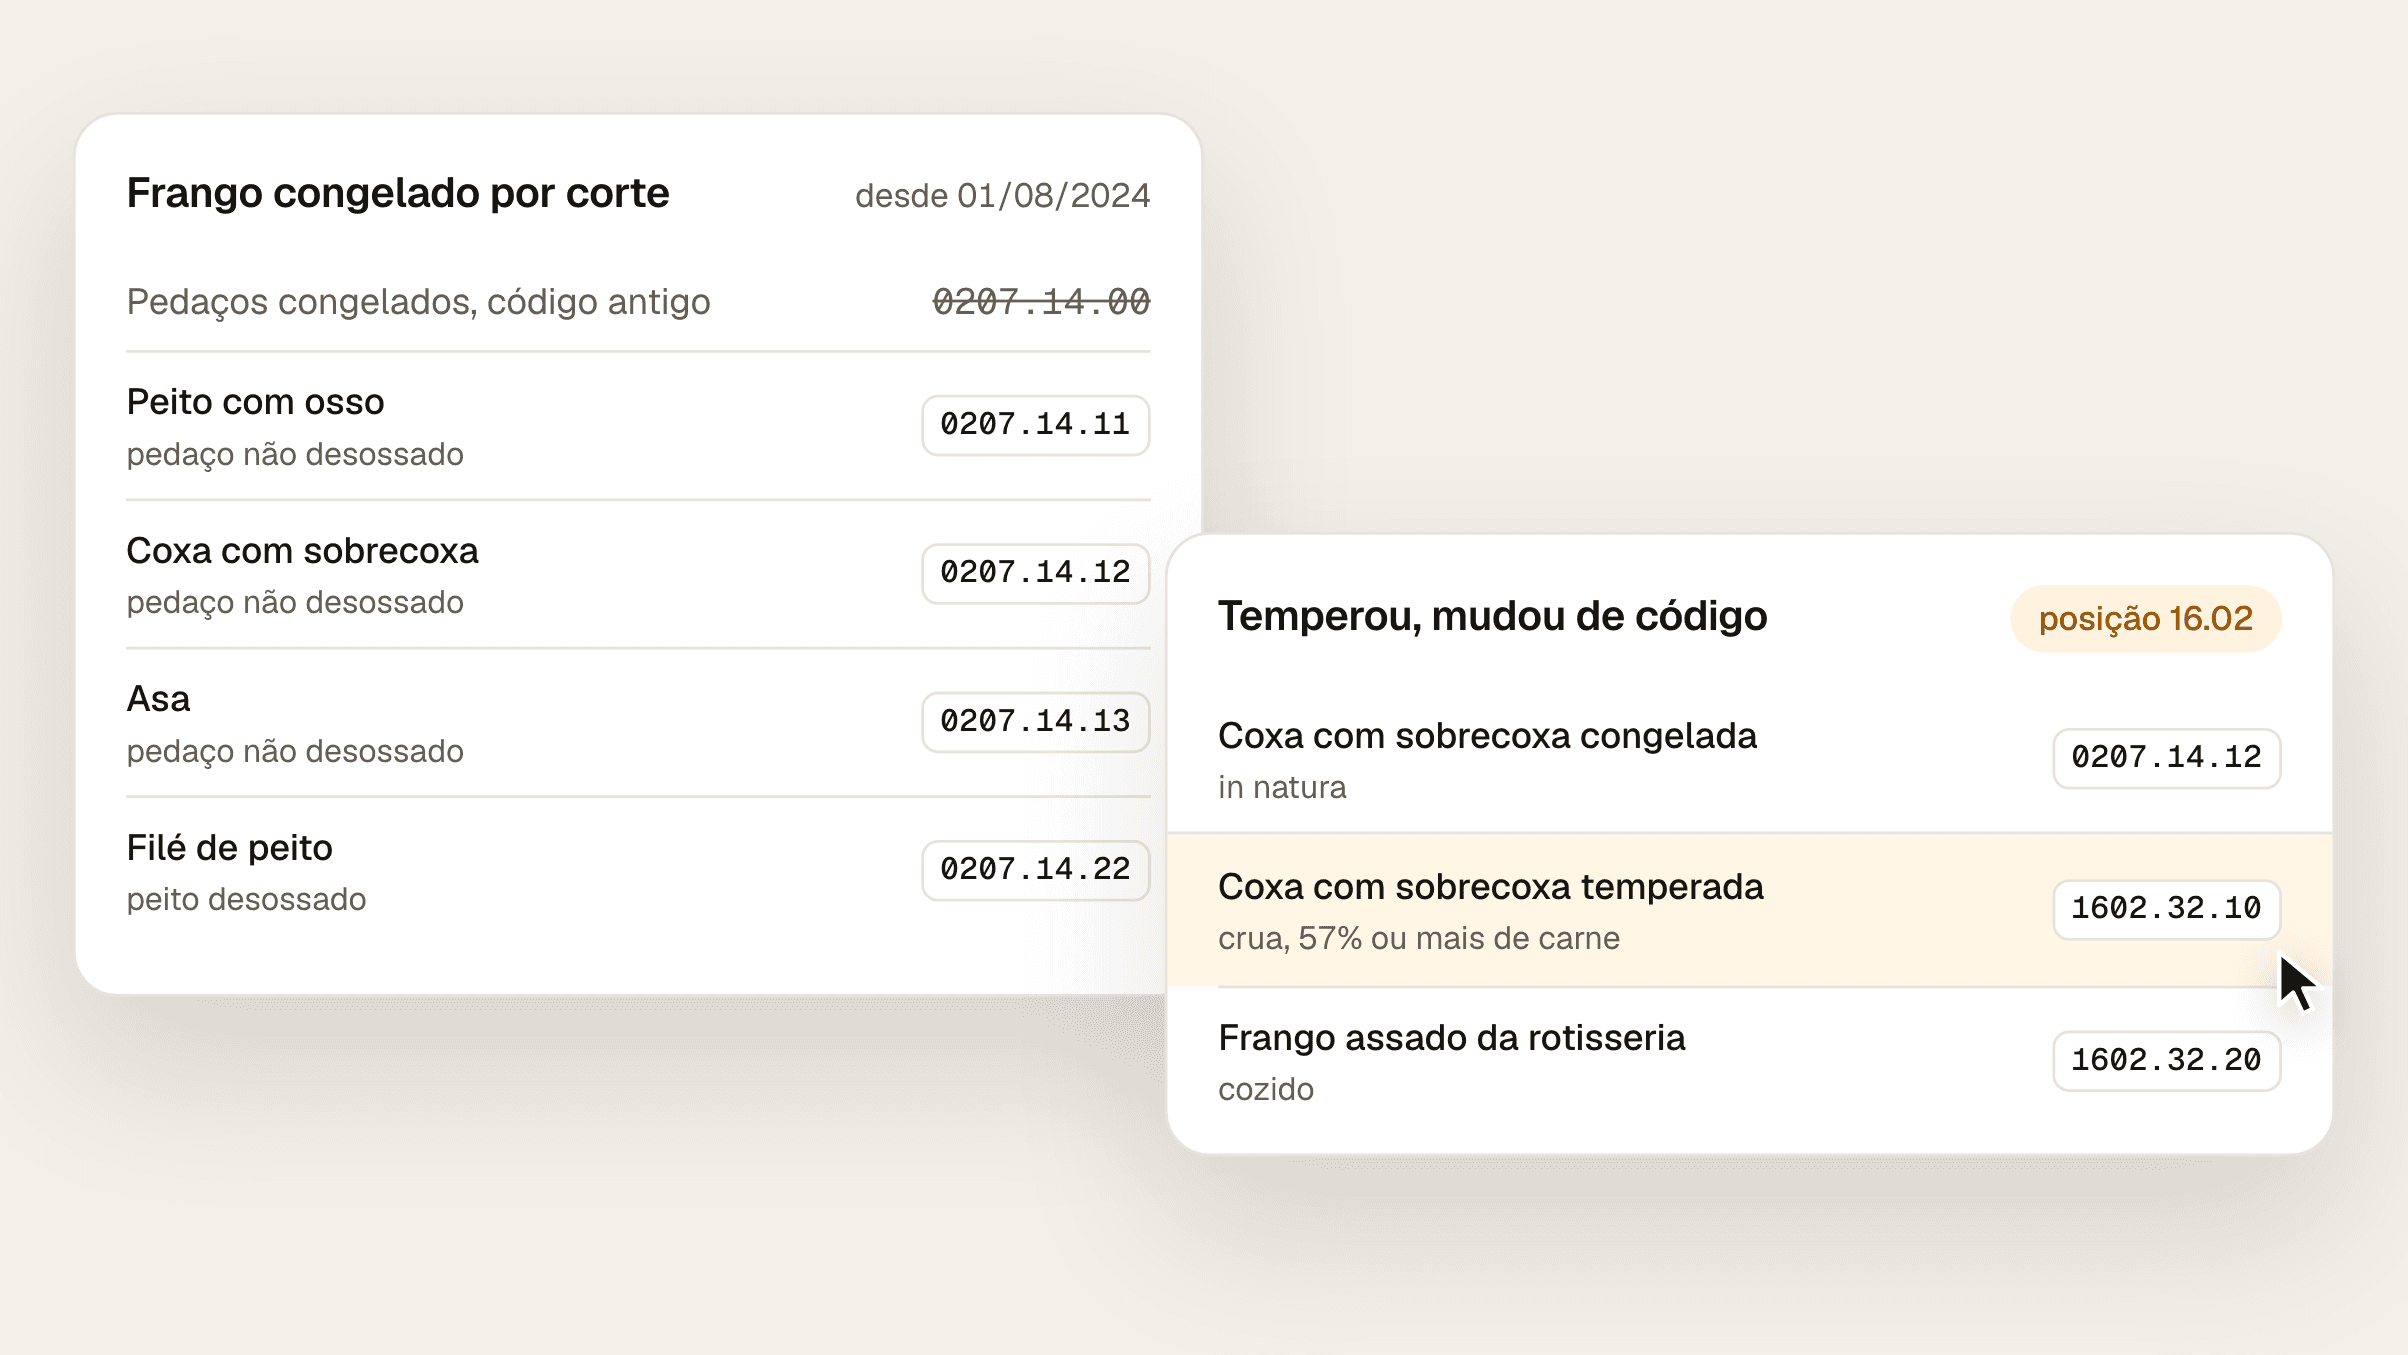
Frango inteiro resfriado é 0207.11.00; congelado, 0207.12.10 ou 0207.12.20; cada corte congelado tem código desde 2024. Temperado vai para 1602.32.10.
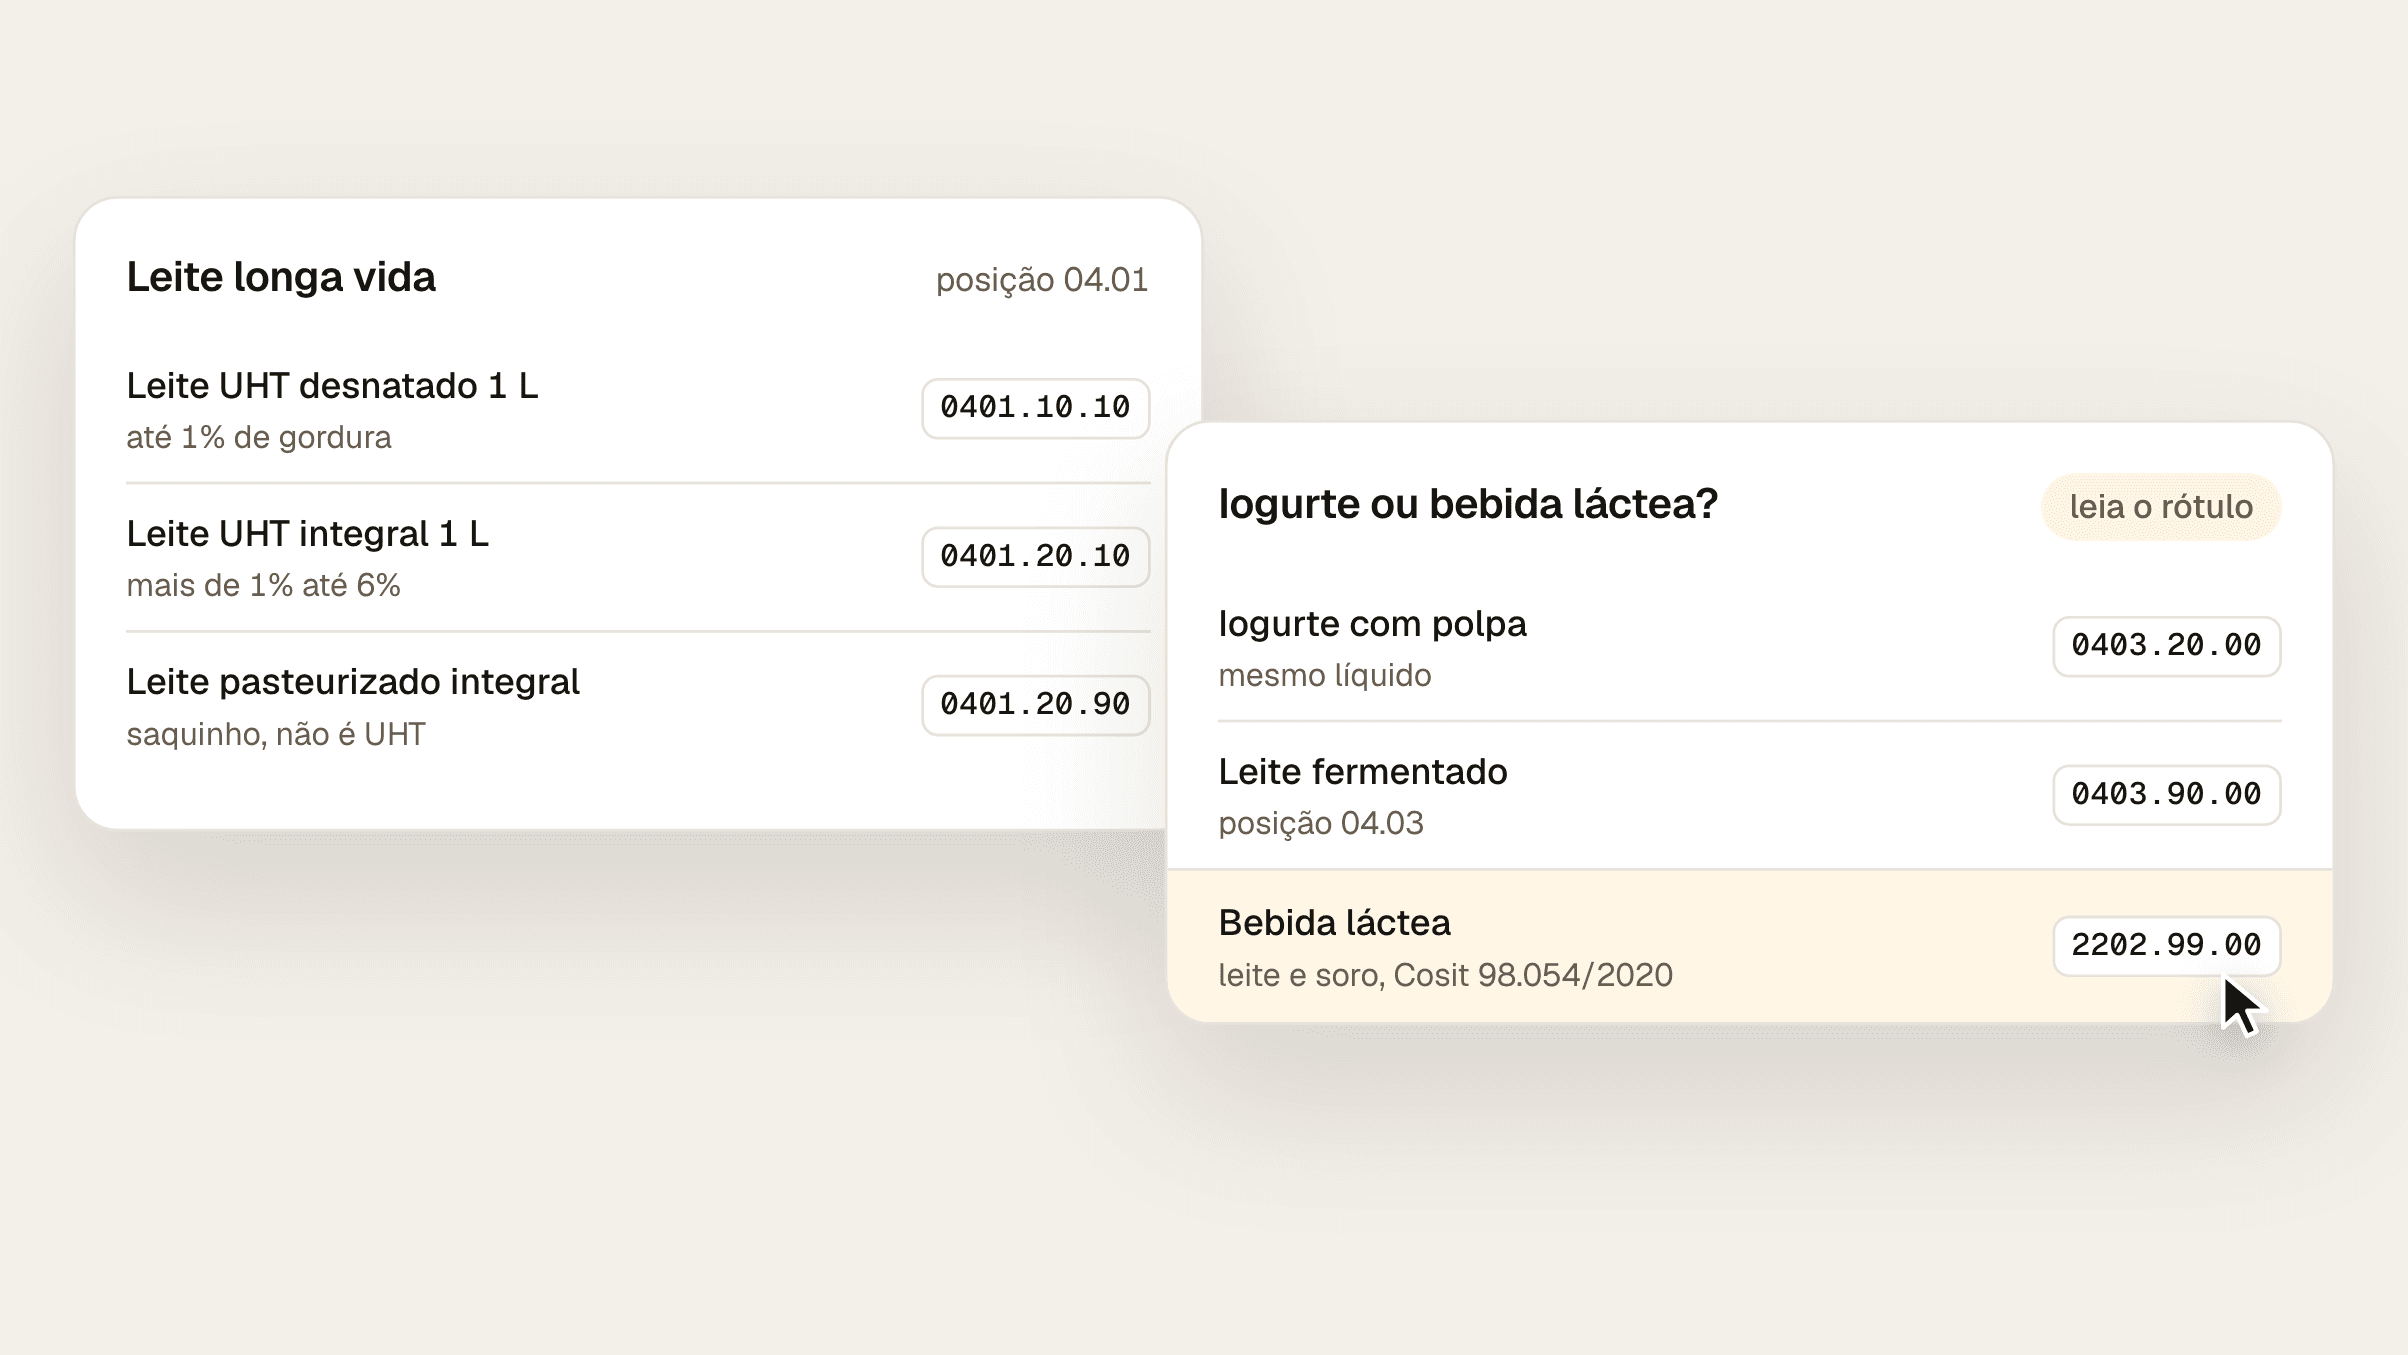
Leite UHT é 0401.10.10 ou 0401.20.10, pela gordura; leite em pó, 04.02; iogurte, 0403.20.00; bebida láctea, 2202.99.00. Veja o CEST e o que muda no imposto.