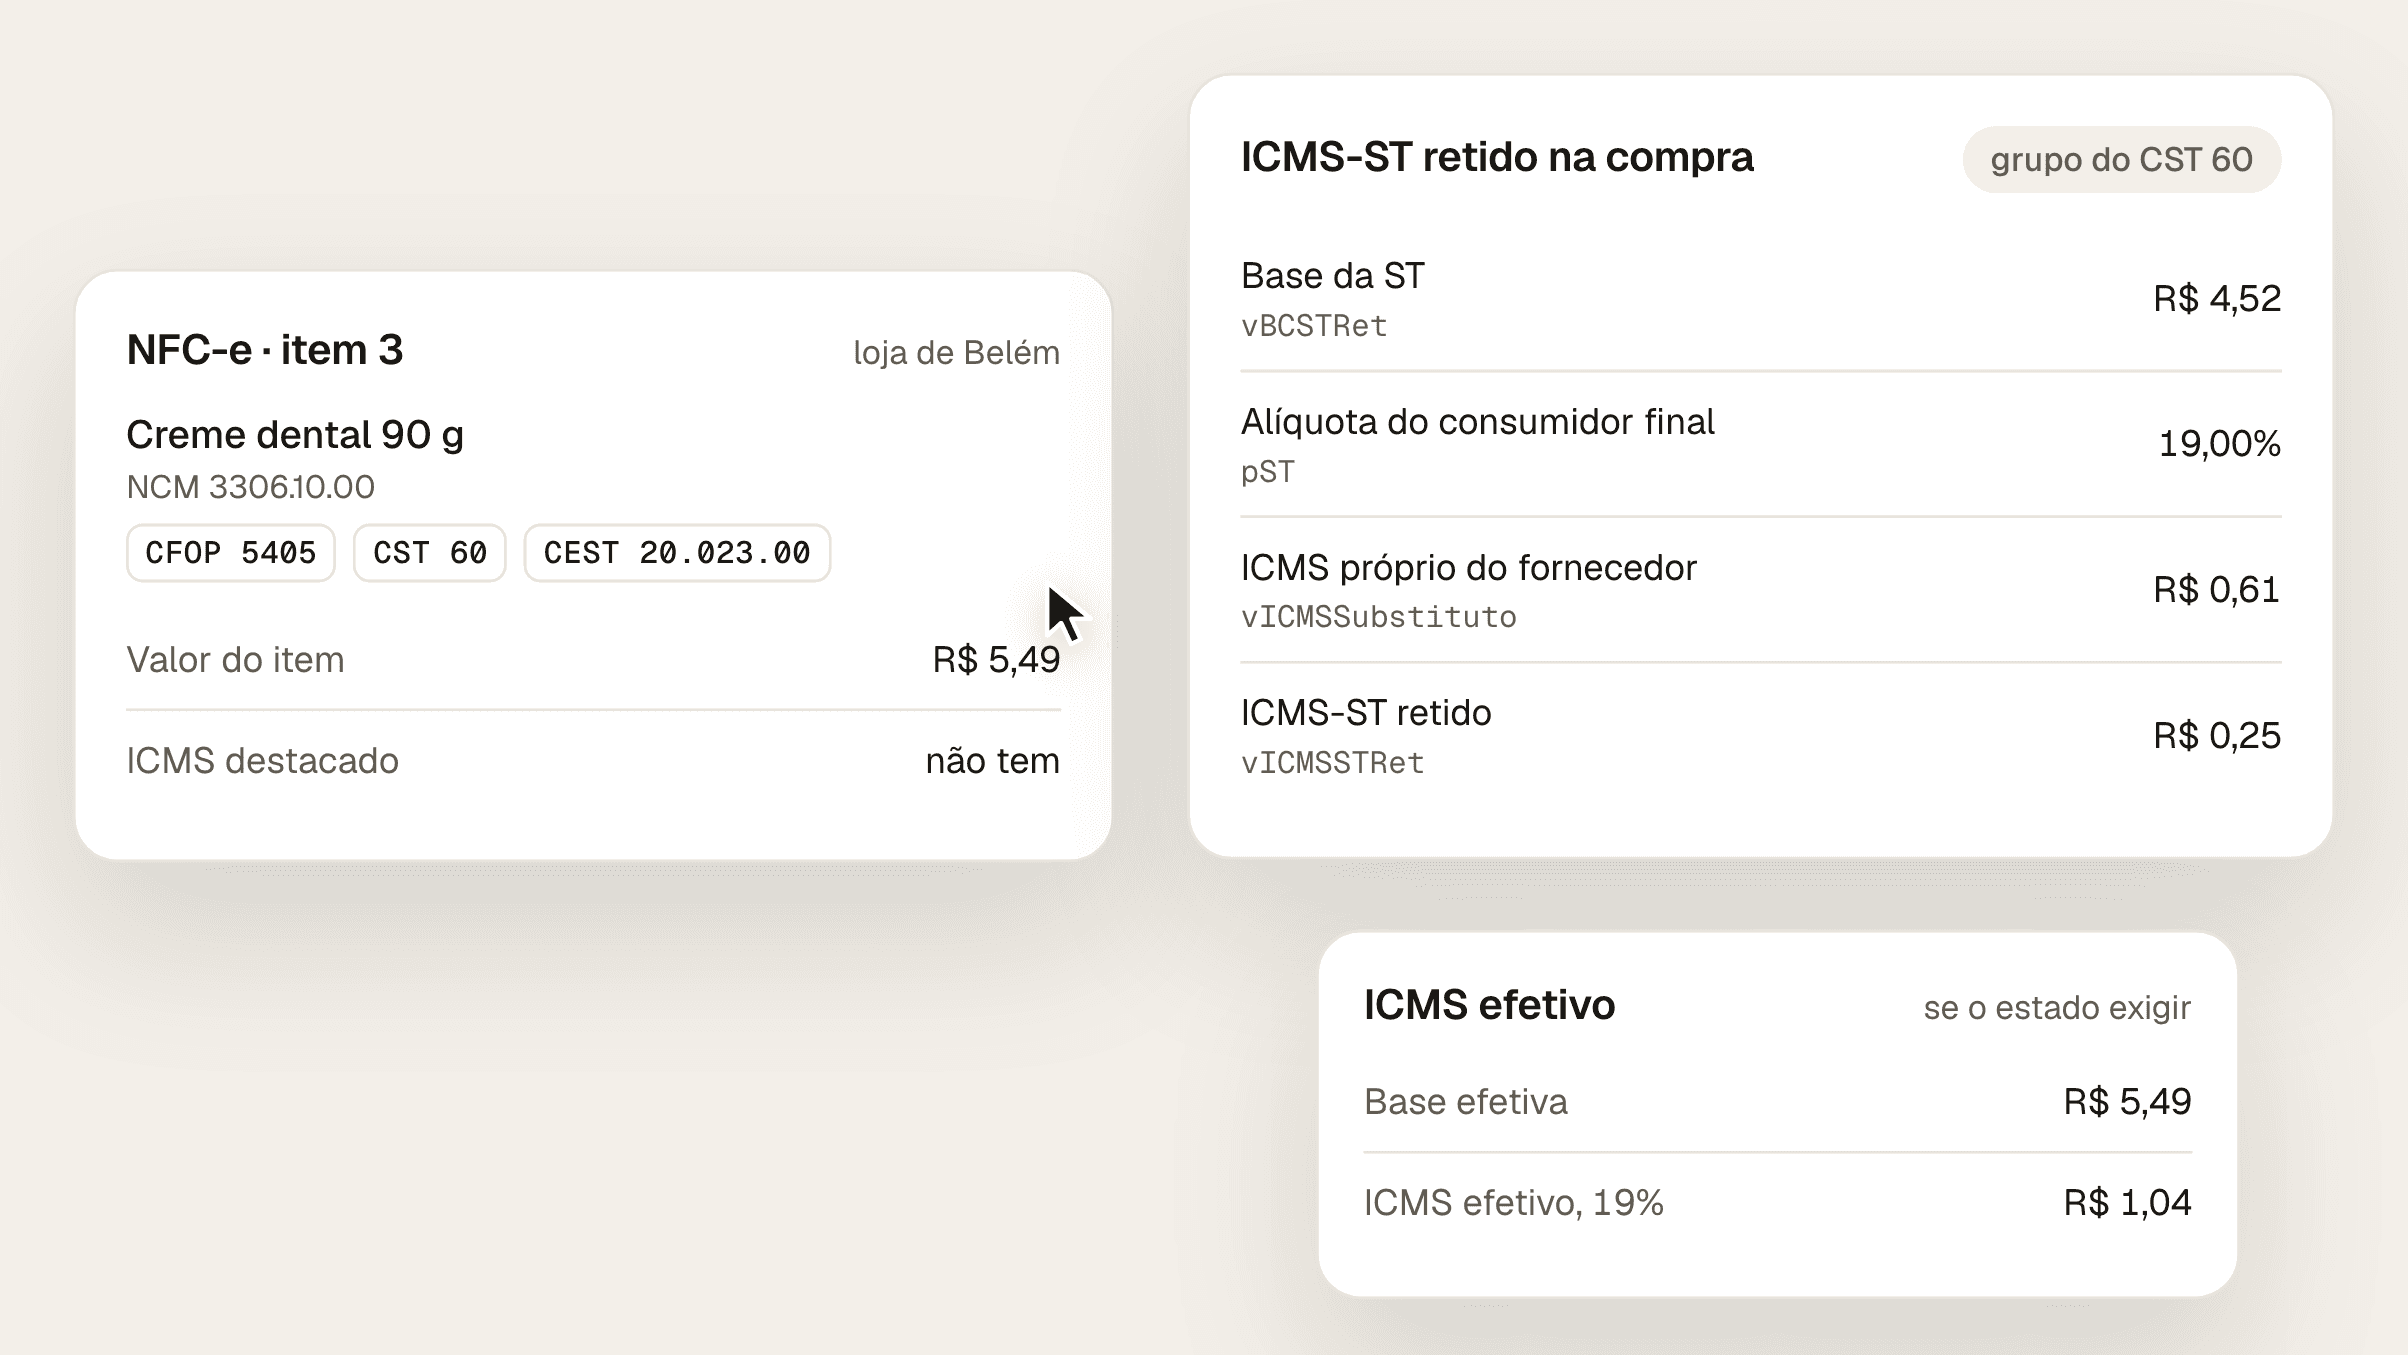
CFOP 5405: venda com ICMS-ST retido e o que a NFC-e precisa mostrar
O 5.405 é a venda de mercadoria com ICMS-ST já retido na compra. Veja o CST que vai junto, os campos do item na NFC-e, o CEST e os produtos do Pará.
7 min
O NCM diz o que o produto é: é o código de 8 dígitos da Nomenclatura Comum do Mercosul, obrigatório em todo item da NF-e e da NFC-e. O CEST diz em que lista de substituição tributária do ICMS o produto está: tem 7 dígitos e vem do Convênio ICMS 142/2018. Todo produto tem NCM; só os produtos das listas do convênio têm CEST, e para esses o CEST vai na nota mesmo quando a operação não tem substituição tributária. O NCM sozinho não acha o CEST: o mesmo 2202.10.00 tem três códigos, e vale a descrição do item no convênio.
Ponto | NCM | CEST |
|---|---|---|
O que diz | O que a mercadoria é | Em que lista de ST do ICMS ela está |
Tamanho | 8 dígitos | 7 dígitos: segmento, item e especificação |
Onde está | Tabela NCM, base da TIPI | Anexos II a XXVI do Convênio ICMS 142/2018 |
Quem precisa | Todo item da nota | Produto listado nos anexos |
A NCM é a base da tabela do IPI e a nomenclatura brasileira baseada no Sistema Harmonizado (Decreto 11.158/2022, arts. 2º e 3º). A tabela vigente está no Portal Único Siscomex, atualizada pela Resolução Gecex nº 926/2026. Na nota, o Manual de Orientação do Contribuinte exige o NCM completo, com 8 dígitos (campo I05, rejeição 777).
O CEST tem 7 dígitos: os dois primeiros são o segmento, os três seguintes, o item, e os dois últimos, a especificação (Convênio ICMS 142/2018, cláusula sexta, IV). No supermercado, os segmentos mais comuns são 03 (cervejas, chopes, refrigerantes, águas e outras bebidas), 11 (materiais de limpeza), 17 (produtos alimentícios), 20 (perfumaria, higiene pessoal e cosméticos), 22 (rações para animais domésticos) e 23 (sorvetes).
Não. Só os produtos listados nos Anexos II a XXVI do convênio, "de acordo com o segmento em que se enquadrem" (cláusula sétima). E o NCM igual não basta: quando a descrição do item do convênio não reproduz a descrição do NCM, a lista vale "somente aos bens e mercadorias identificados nos termos da descrição contida neste convênio" (cláusula sétima, § 1º).
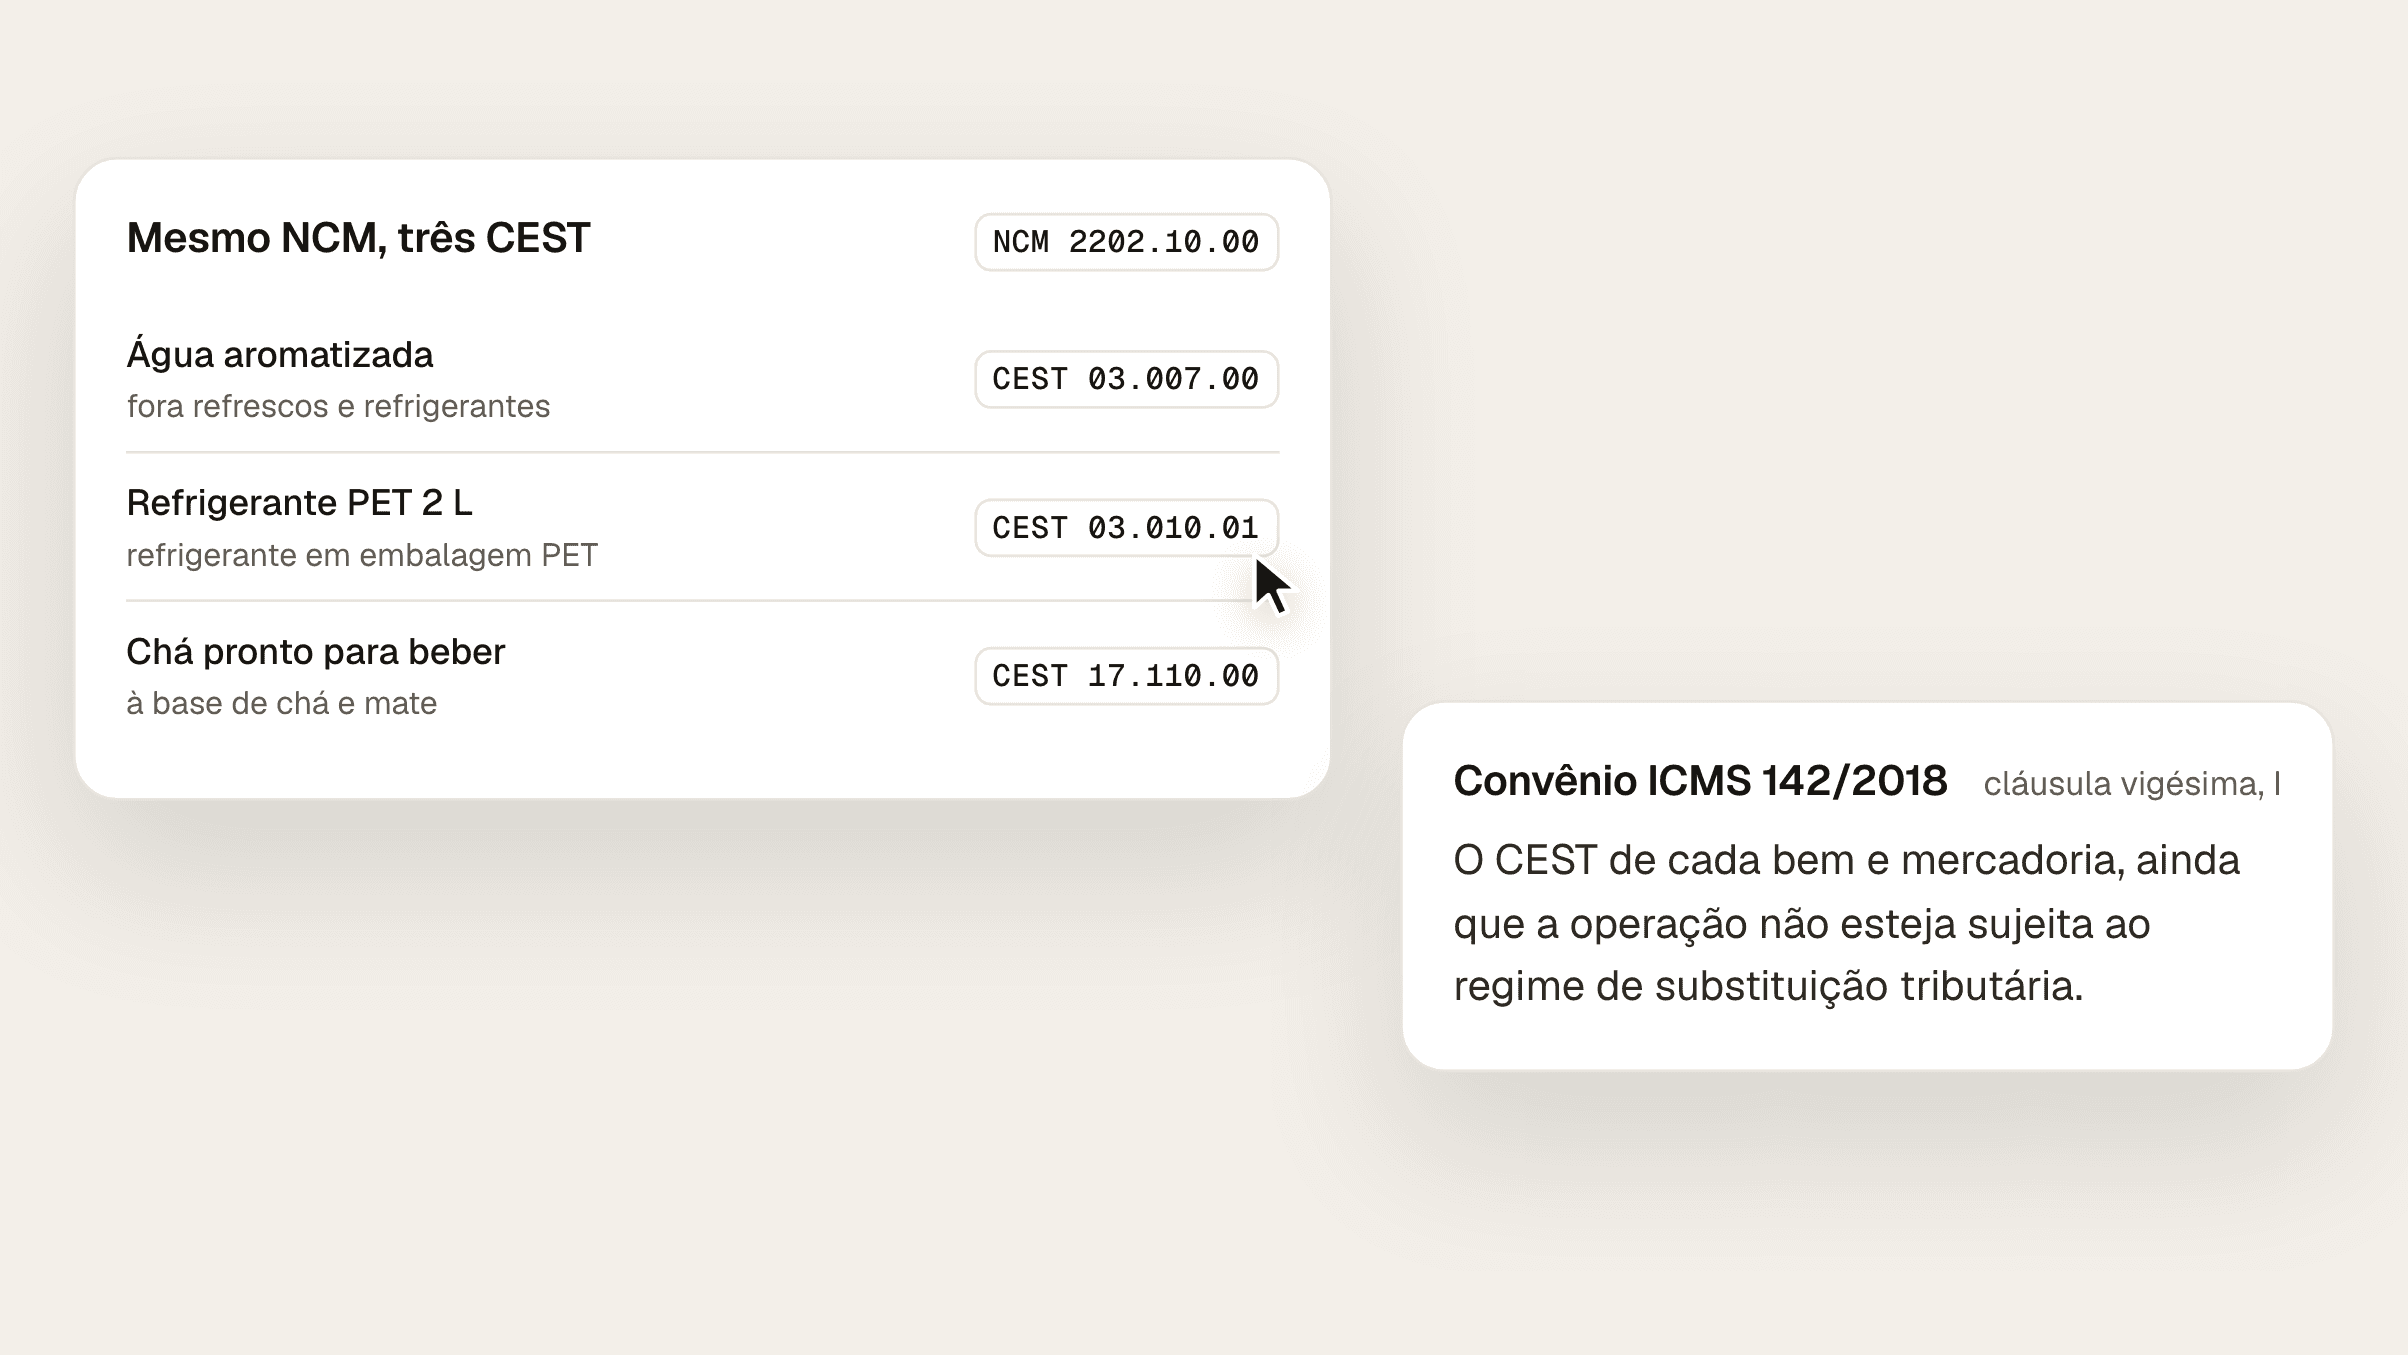
O mesmo NCM pode ter CEST diferente conforme o produto. O 2202.10.00 aparece três vezes no convênio:
Produto | NCM | CEST |
|---|---|---|
Água aromatizada artificialmente, fora refrescos e refrigerantes | 2202.10.00 | 03.007.00 |
Refrigerante em embalagem PET | 2202.10.00 | 03.010.01 |
Chá e mate prontos para beber | 2202.10.00 | 17.110.00 |
Por isso o cadastro não pode puxar o CEST só pelo NCM: um chá pronto cadastrado com o CEST do refrigerante sai com o segmento do convênio e a regra de cálculo da substituição do refrigerante. O post NCM de água, suco e refrigerante traz o CEST de cada bebida pela embalagem.
Leva, se estiver nos anexos. O convênio manda o documento fiscal dessas mercadorias trazer "o CEST de cada bem e mercadoria, ainda que a operação não esteja sujeita ao regime de substituição tributária" (cláusula vigésima, I). E o descumprimento "implica exigência do imposto nos termos que dispuser a legislação da unidade federada de destino" (§ 3º).
Isso importa porque cada estado aplica só parte da lista nacional. Um produto dos anexos que não está na substituição tributária do seu estado sai com o ICMS normal e, mesmo assim, com o CEST.
Na NF-e, o item com CST de substituição tributária (10, 30, 60, 70 e 90 com ICMS retido) ou CSOSN equivalente (201, 202, 203, 500 e 900 com ICMS retido) sem CEST volta com a rejeição 806, "Operação com ICMS-ST sem informação do CEST" (regra N23-10 do manual). A Nota Técnica 2015.003 estendeu a regra à NFC-e, mas o manual consolidado a lista só para a NF-e. Sem ST na operação, não há rejeição, mas a exigência do convênio continua.
Quando a tabela NCM muda, o CEST fica. O convênio manda a nota usar o NCM vigente, com o mesmo tratamento de antes, e diz que a reclassificação "não implica alteração do CEST" (cláusula sétima, §§ 3º e 4º).
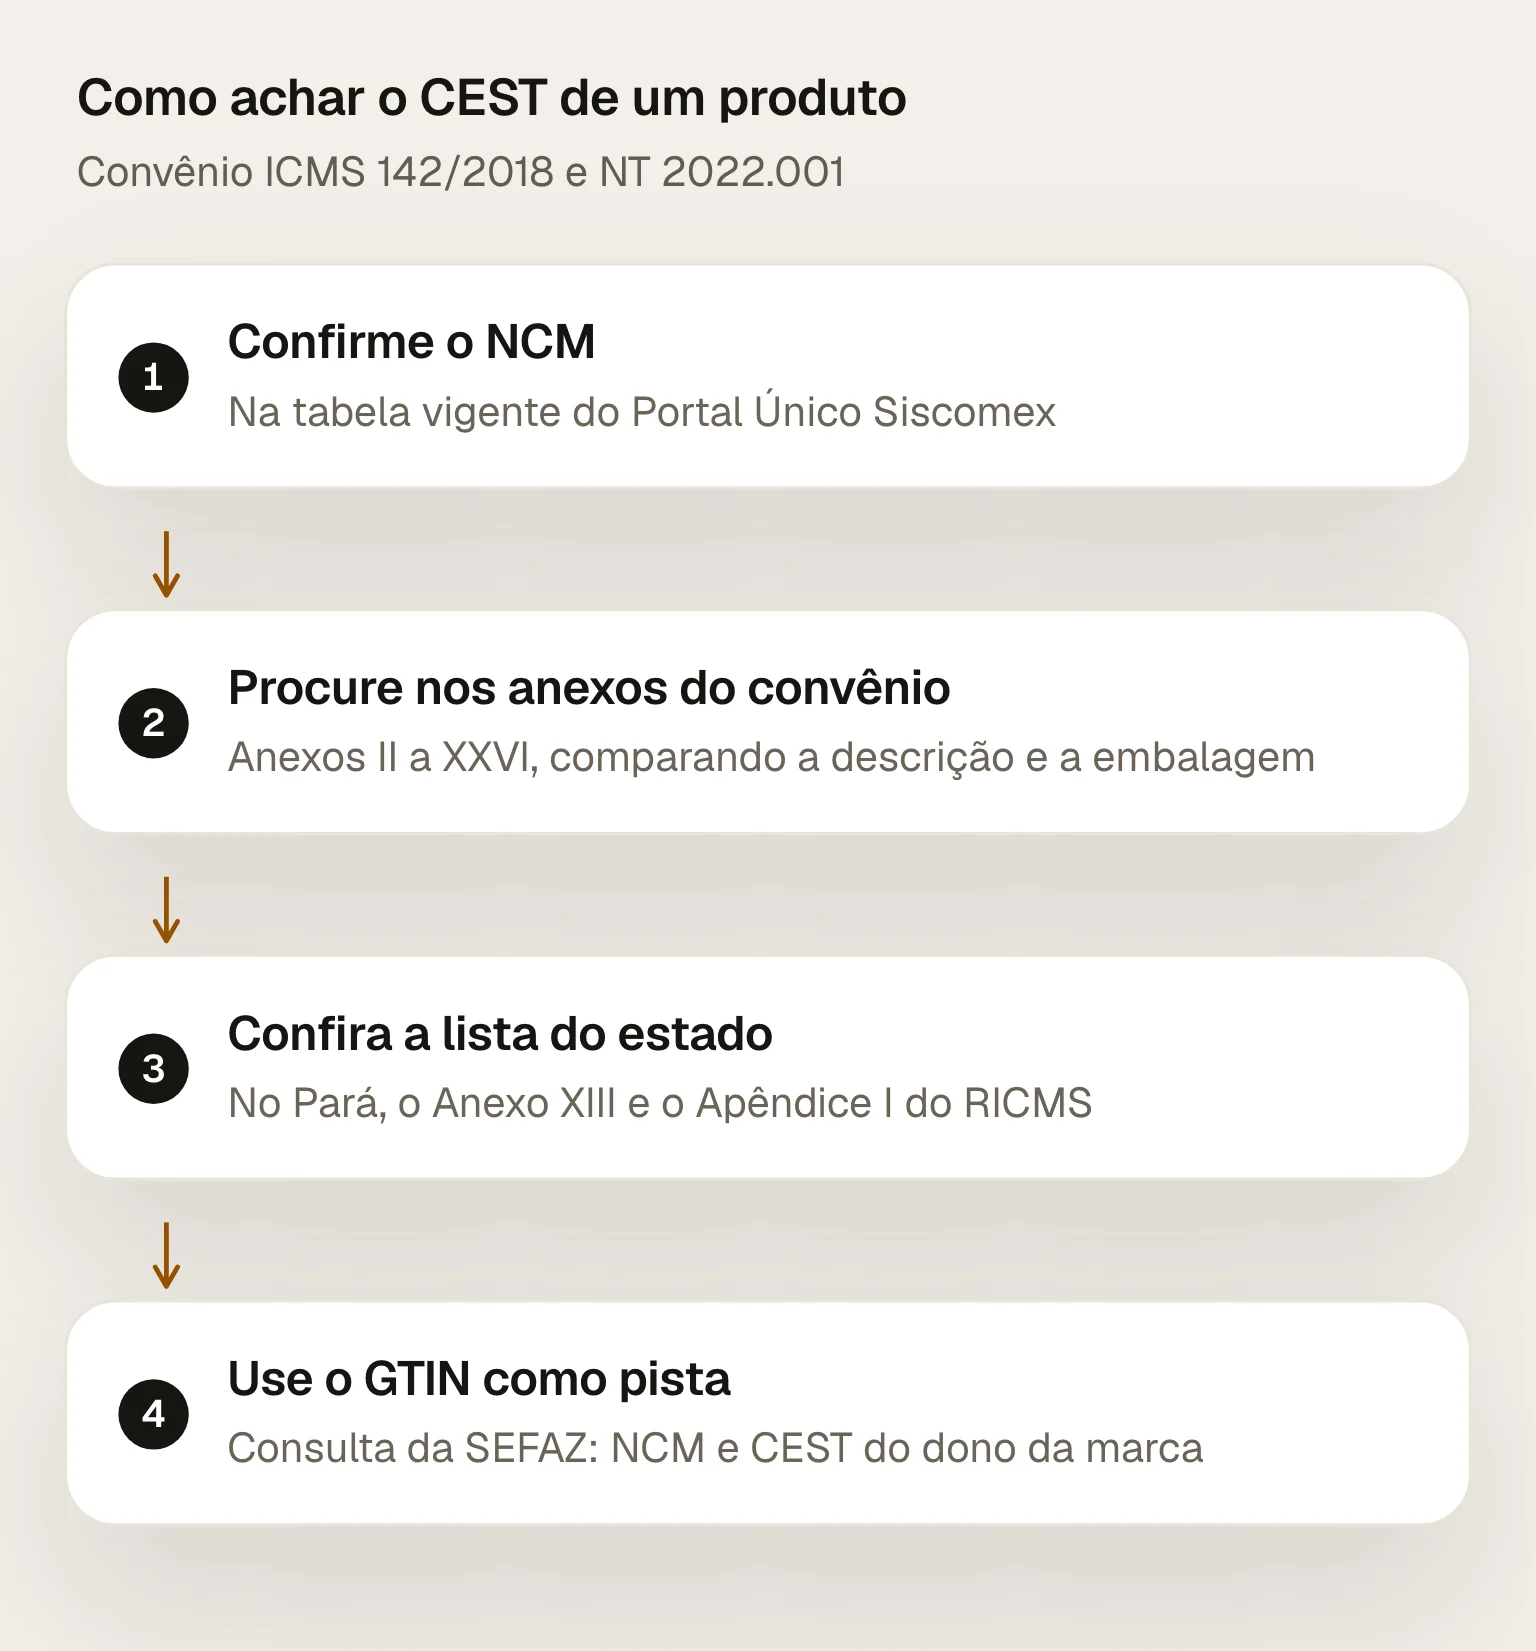
Confirme o NCM do produto na tabela vigente.
Procure o NCM nos Anexos II a XXVI do convênio e compare a descrição do item com o produto, inclusive a embalagem.
Confira a lista do seu estado. No Pará, a substituição tributária nas operações internas está no Anexo XIII do RICMS-PA. A planilha do Pará no Portal Nacional da Substituição Tributária traz as margens de parte da lista, mas não a lista inteira: leite e iogurte, por exemplo, estão no Anexo XIII e não estão na planilha.
Use o código de barras como pista. A consulta de GTIN da SEFAZ devolve o NCM e o CEST que o dono da marca cadastrou na GS1, só para GTIN brasileiro, com prefixo 789 ou 790 (Nota Técnica 2022.001, campos R13 e R14). É o cadastro do fabricante, não a palavra final.
Em três listas do RICMS-PA:
Substituição tributária interna, no Anexo XIII: o fornecedor retém o ICMS, e a loja vende com 5.405 e CST 60. O post CFOP 5405 mostra o que o item precisa trazer.
Antecipação na entrada, no Apêndice I do Anexo I: na compra de outro estado sem retenção, a loja recolhe o ICMS antecipado, e a venda interna seguinte fica dispensada de nova tributação (Anexo I, arts. 107 e 111). A lista é por CEST e NCM.
Cesta básica, no Anexo I, art. 113: o Pará define a própria lista da cesta com "as respectivas posições na Nomenclatura Comum do Mercosul (NCM) e no Código Especificador da Substituição Tributária (CEST)".
O CEST nasceu para a substituição tributária do ICMS, e o ICMS acaba em 2033, depois de ter as alíquotas reduzidas de 2029 a 2032 (Emenda Constitucional 132/2023, arts. 128 e 129 do ADCT). Até lá, a obrigação do convênio continua. No IBS e na CBS, a chave é o NCM: os anexos da LC 214 listam os produtos pela classificação da NCM, e a nota leva o CST e o cClassTrib. O post Tabela cClassTrib mostra como ir do NCM ao código.
O Fiscal Pack confere o CEST de cada produto do cadastro: aponta o CEST ausente, o inválido e o que não combina com o NCM, e usa o nome do produto para decidir entre os códigos quando o mesmo NCM tem mais de um. Também confere o produto contra a lista de substituição tributária do estado. Quando o cadastro diverge, o diagnóstico mostra o item, a regra e a correção.
Solicite o diagnóstico da loja, sem custo, ou conheça a frente tributária do Fiscal Pack.
Consultadas em 29/09/2026.
Convênio ICMS 142/2018, CONFAZ: cláusulas sexta, IV, sétima, caput e §§ 1º a 4º, e vigésima, I e § 3º; Anexo I (segmentos) e Anexos IV e XVII (CEST 03.007.00, 03.010.01 e 17.110.00).
Decreto 11.158/2022 (TIPI): arts. 2º e 3º.
Nomenclatura Comum do Mercosul, Portal Único Siscomex: tabela vigente em 29/09/2026 (Resolução Gecex nº 926/2026).
Manual de Orientação do Contribuinte 7.0, Anexo I, Portal da NF-e: campo I05 e regra I05-10 (rejeição 777); regra N23-10 (rejeição 806, modelo 55).
Notas Técnicas, Portal da NF-e: NT 2015.003 v1.94 (regra N23-10) e NT 2022.001 (consulta de GTIN, campos R13 e R14).
Planilha do Pará no Portal Nacional da Substituição Tributária, CONFAZ, versão 0006.
RICMS-PA, Decreto 4.676/2001, SEFA-PA: Anexo I, arts. 107, 111 e 113, e Apêndice I; Anexo XIII.
Emenda Constitucional 132/2023: arts. 128 e 129 do ADCT.
A gente corrige o cadastro, confere a apuração antes de você pagar e mostra onde o resultado está escondido. Você continua no sistema que já usa, sem mudar a rotina da loja.
O 5.405 é a venda de mercadoria com ICMS-ST já retido na compra. Veja o CST que vai junto, os campos do item na NFC-e, o CEST e os produtos do Pará.
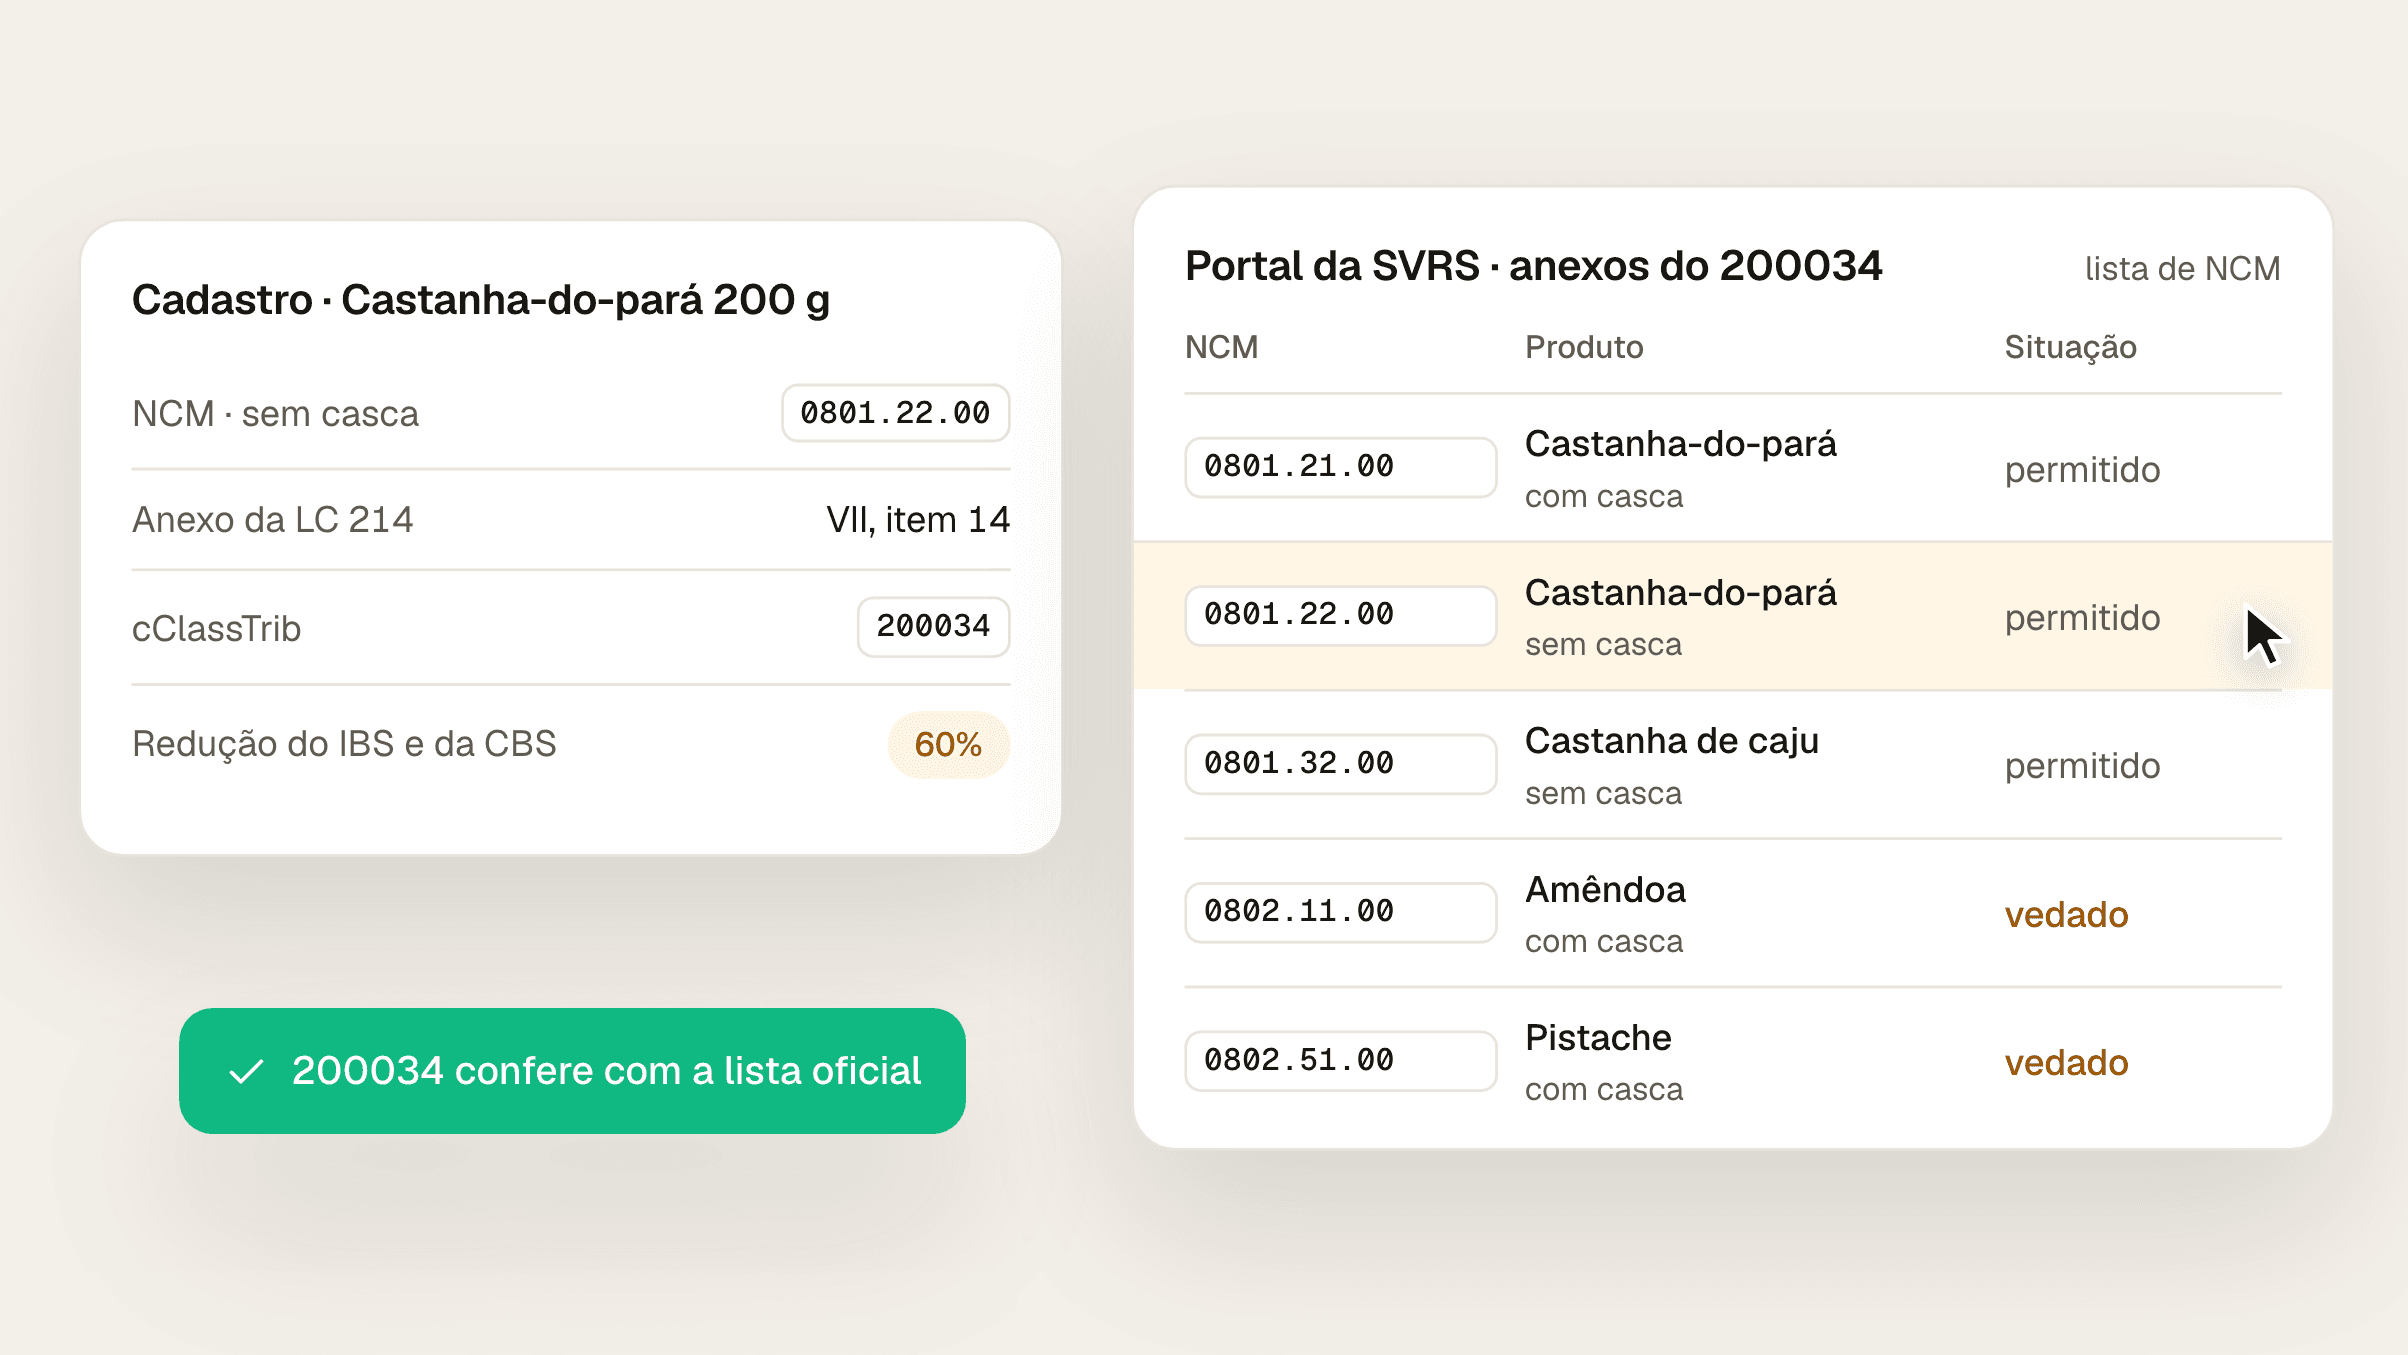
A tabela oficial tem 164 cClassTrib, mas a lista de NCM de cada código só aparece no portal da SVRS. Veja o caminho do NCM ao código, com produtos da gôndola.
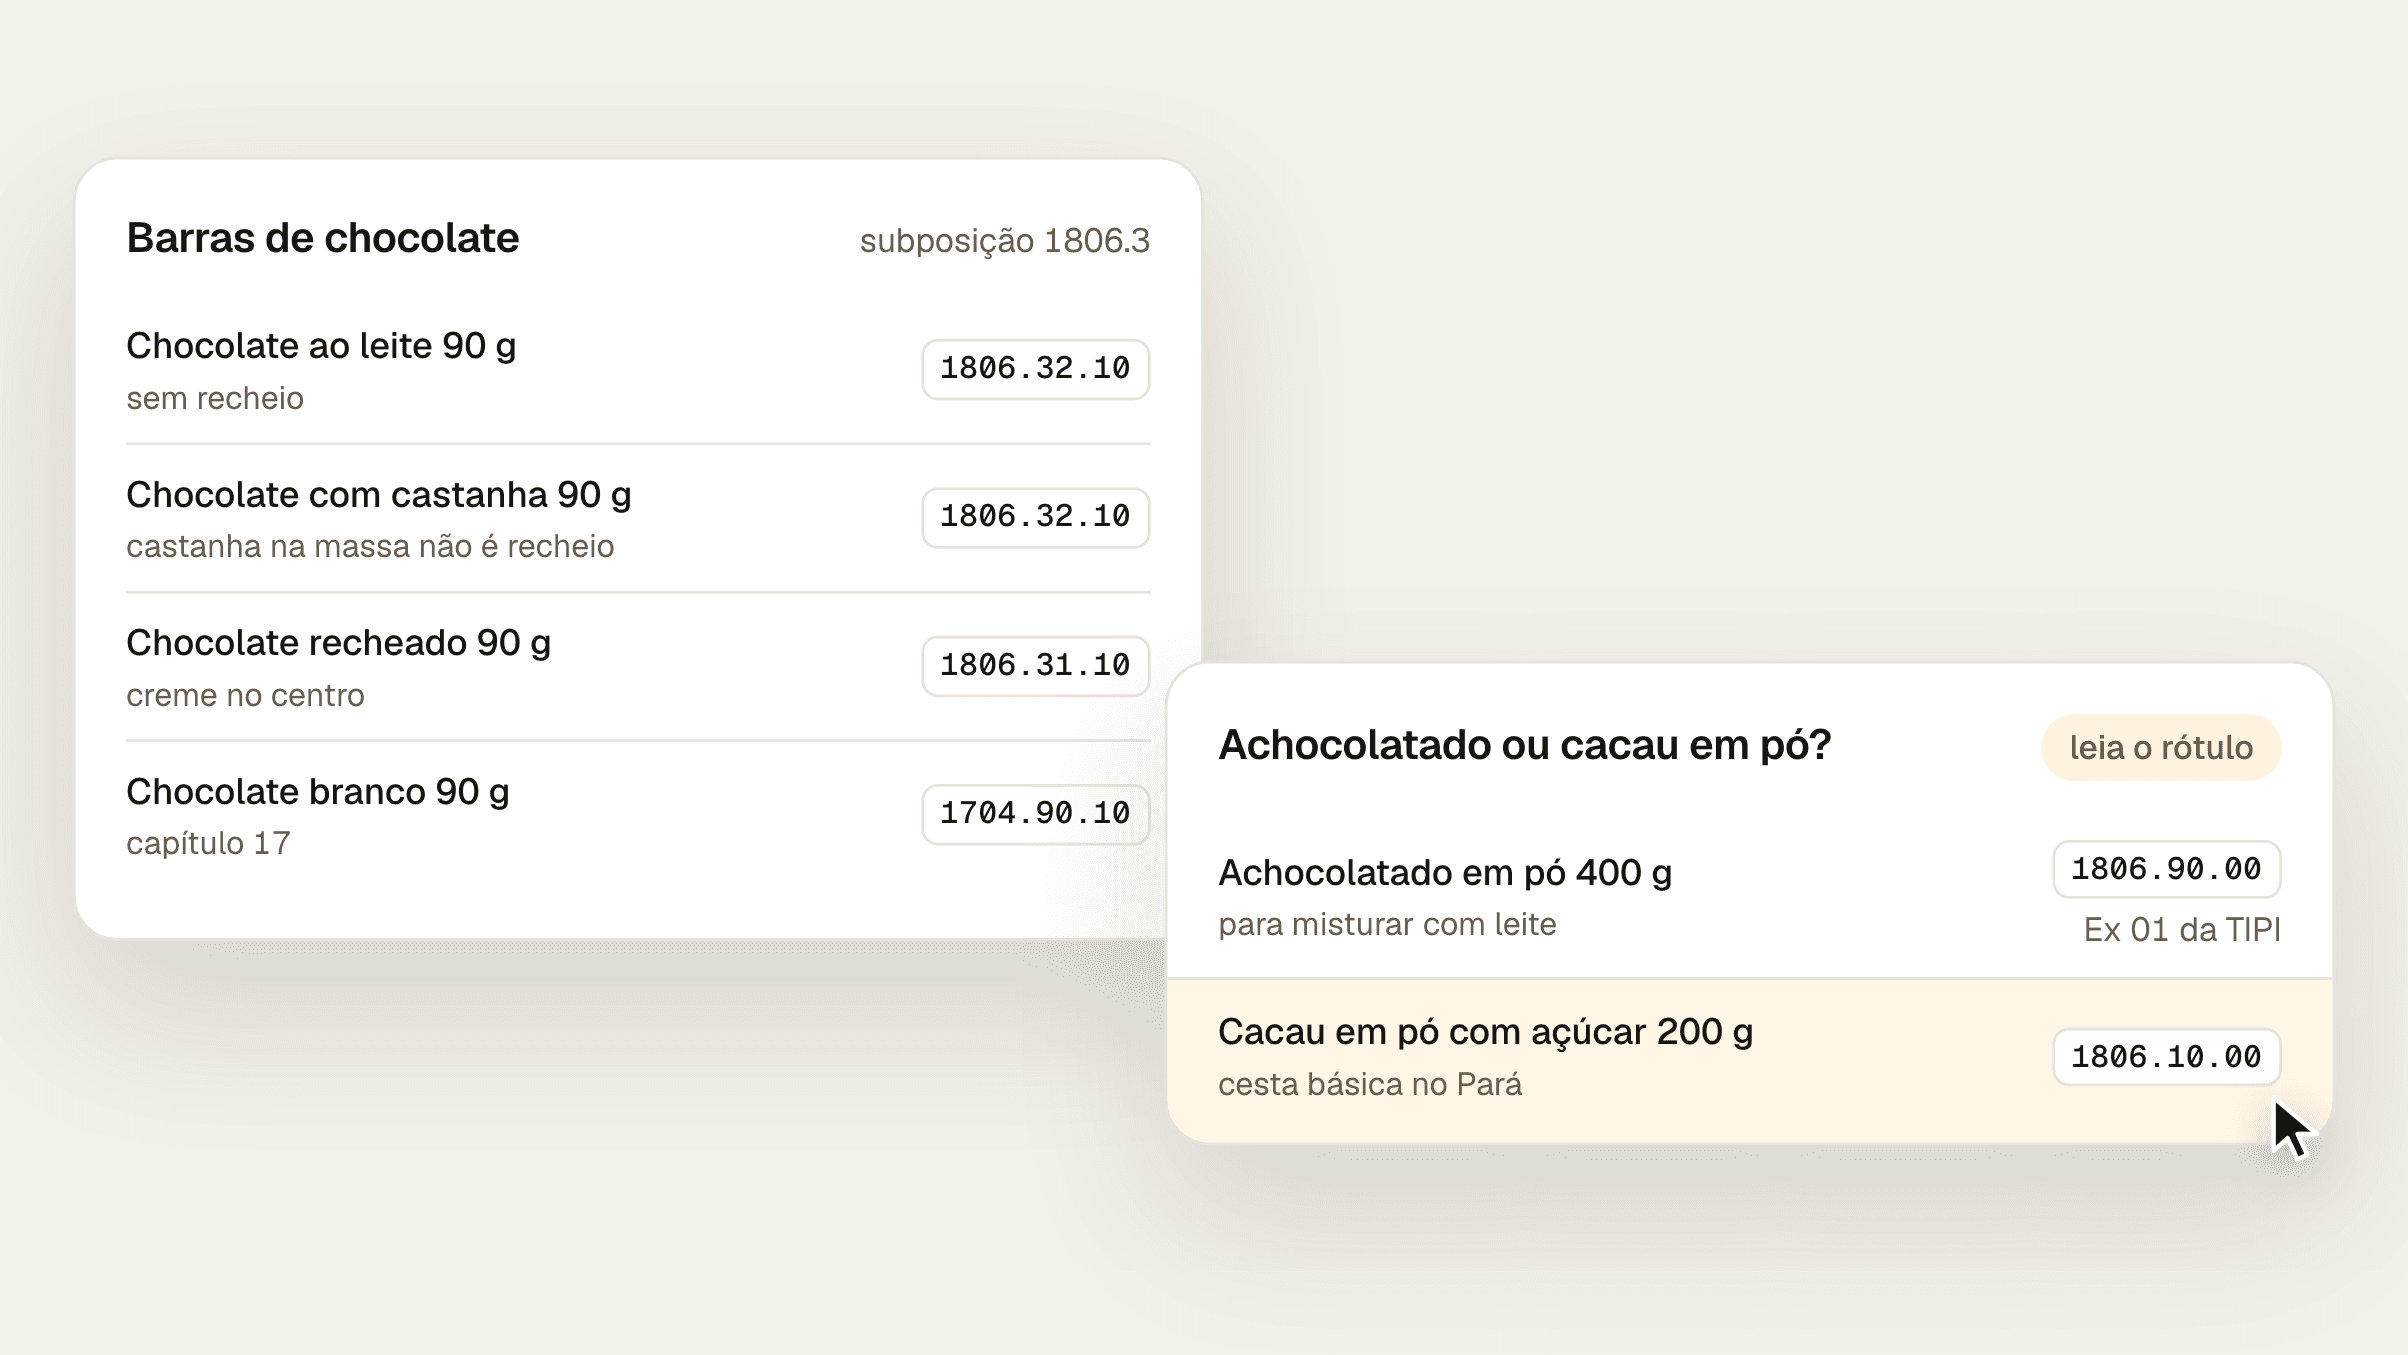
Barra de chocolate é 1806.32.10 ou 1806.31.10, recheada; bombom e achocolatado, 1806.90.00; chocolate branco, 1704.90.10. O CEST muda com o peso da embalagem.
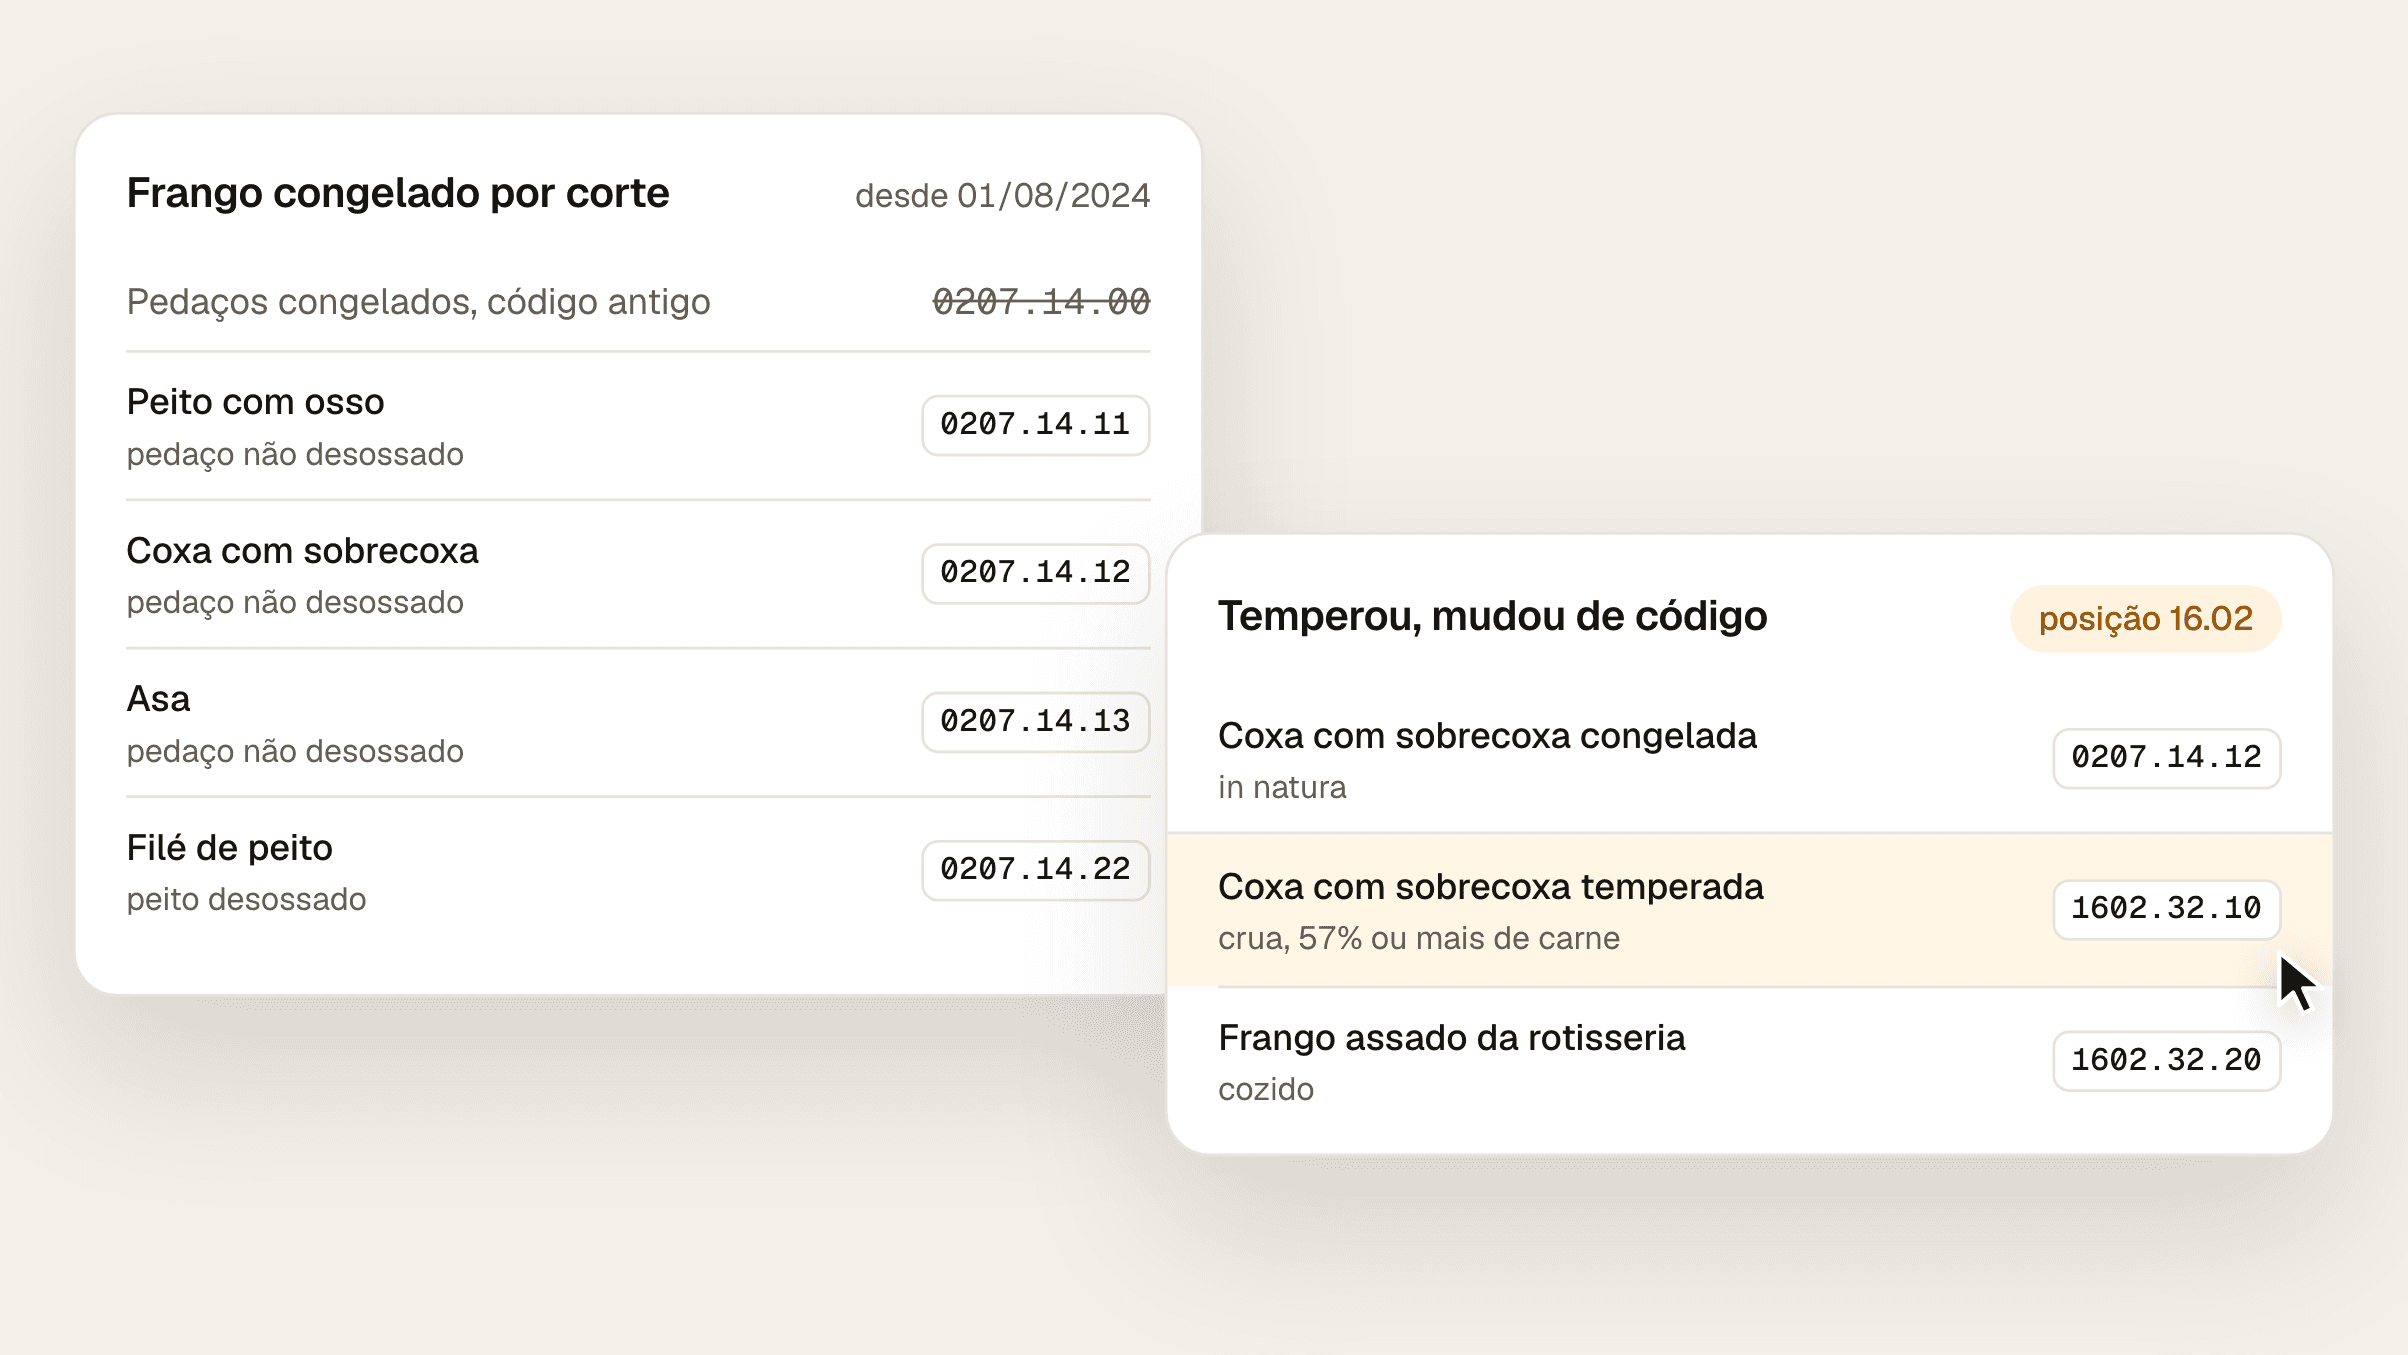
Frango inteiro resfriado é 0207.11.00; congelado, 0207.12.10 ou 0207.12.20; cada corte congelado tem código desde 2024. Temperado vai para 1602.32.10.