NCM do produto: como achar o código certo e conferir o que veio na nota
O NCM diz o que o produto é, em 8 dígitos. Veja como o código se organiza, onde fica a tabela vigente, como decidir entre códigos e como conferir o da nota.
6 min
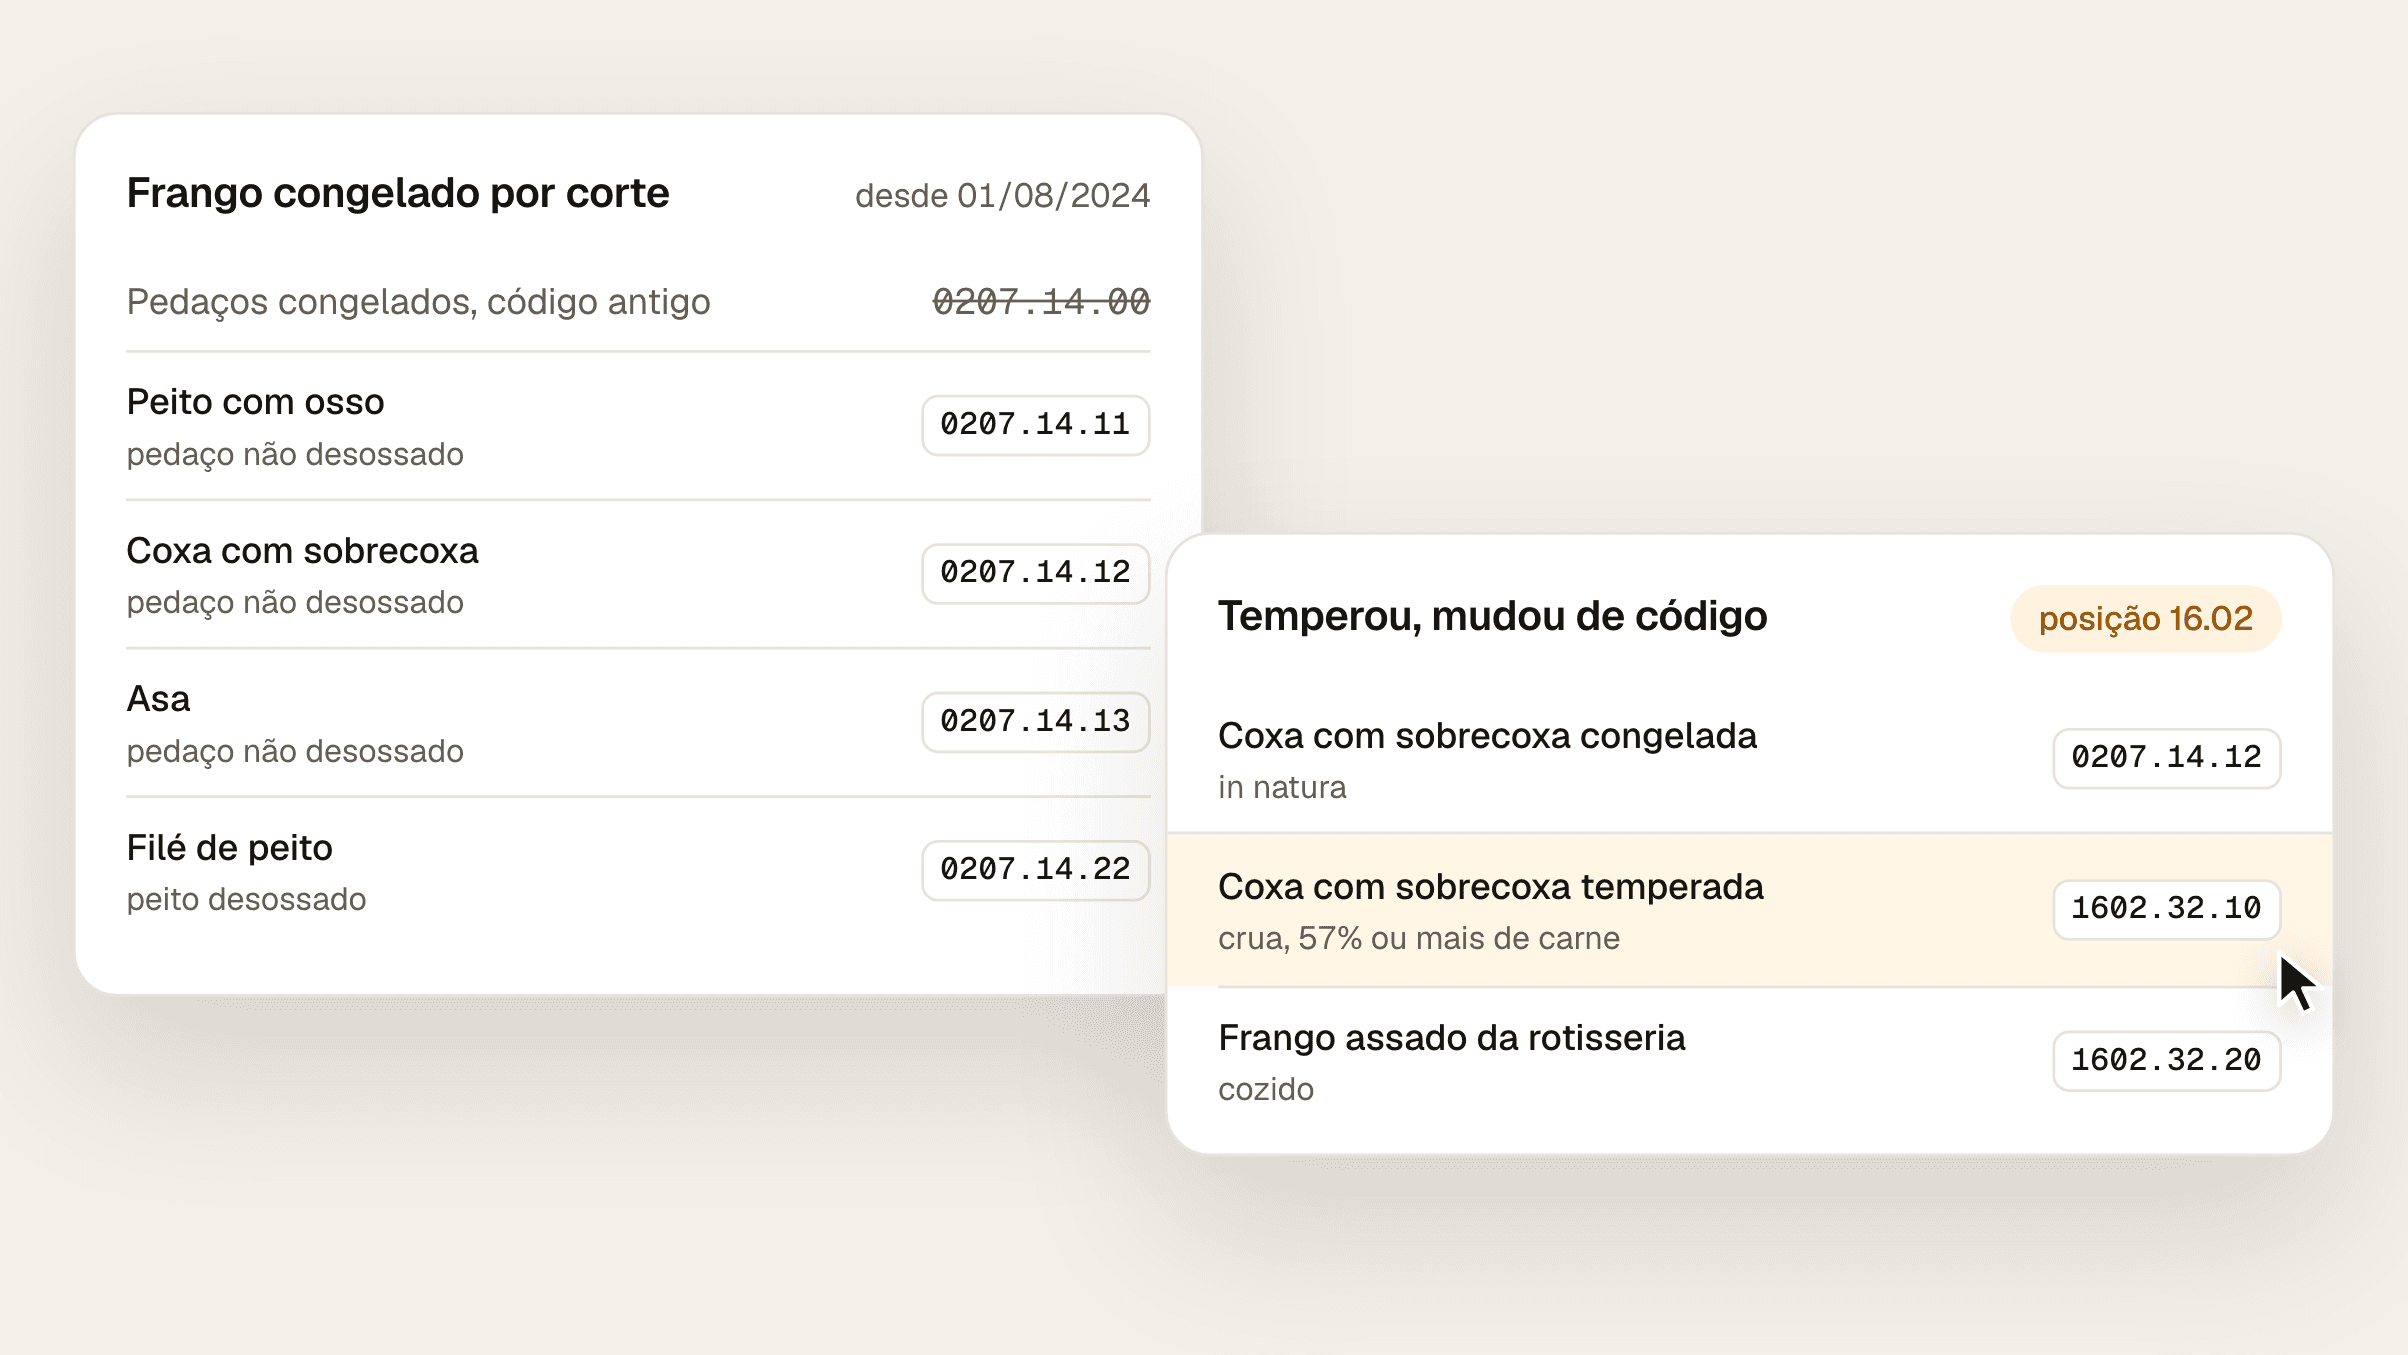
Frango inteiro resfriado é 0207.11.00. Congelado, é 0207.12.10 com miúdos ou 0207.12.20 sem miúdos. Pedaços e miúdos resfriados ficam todos no 0207.13.00. Congelados, cada corte tem código próprio desde 01/08/2024: peito 0207.14.11, coxa com sobrecoxa 0207.14.12, asa 0207.14.13 e filé de peito 0207.14.22. O 0207.14.00 não existe mais. Temperado, empanado ou assado, o frango sai do capítulo das carnes e vai para a posição 16.02: 1602.32.10 cru e 1602.32.20 cozido. Carne bovina resfriada é da posição 02.01, e congelada, da 02.02. O código muda o CEST, a regra do ICMS no Pará e o PIS e a COFINS.
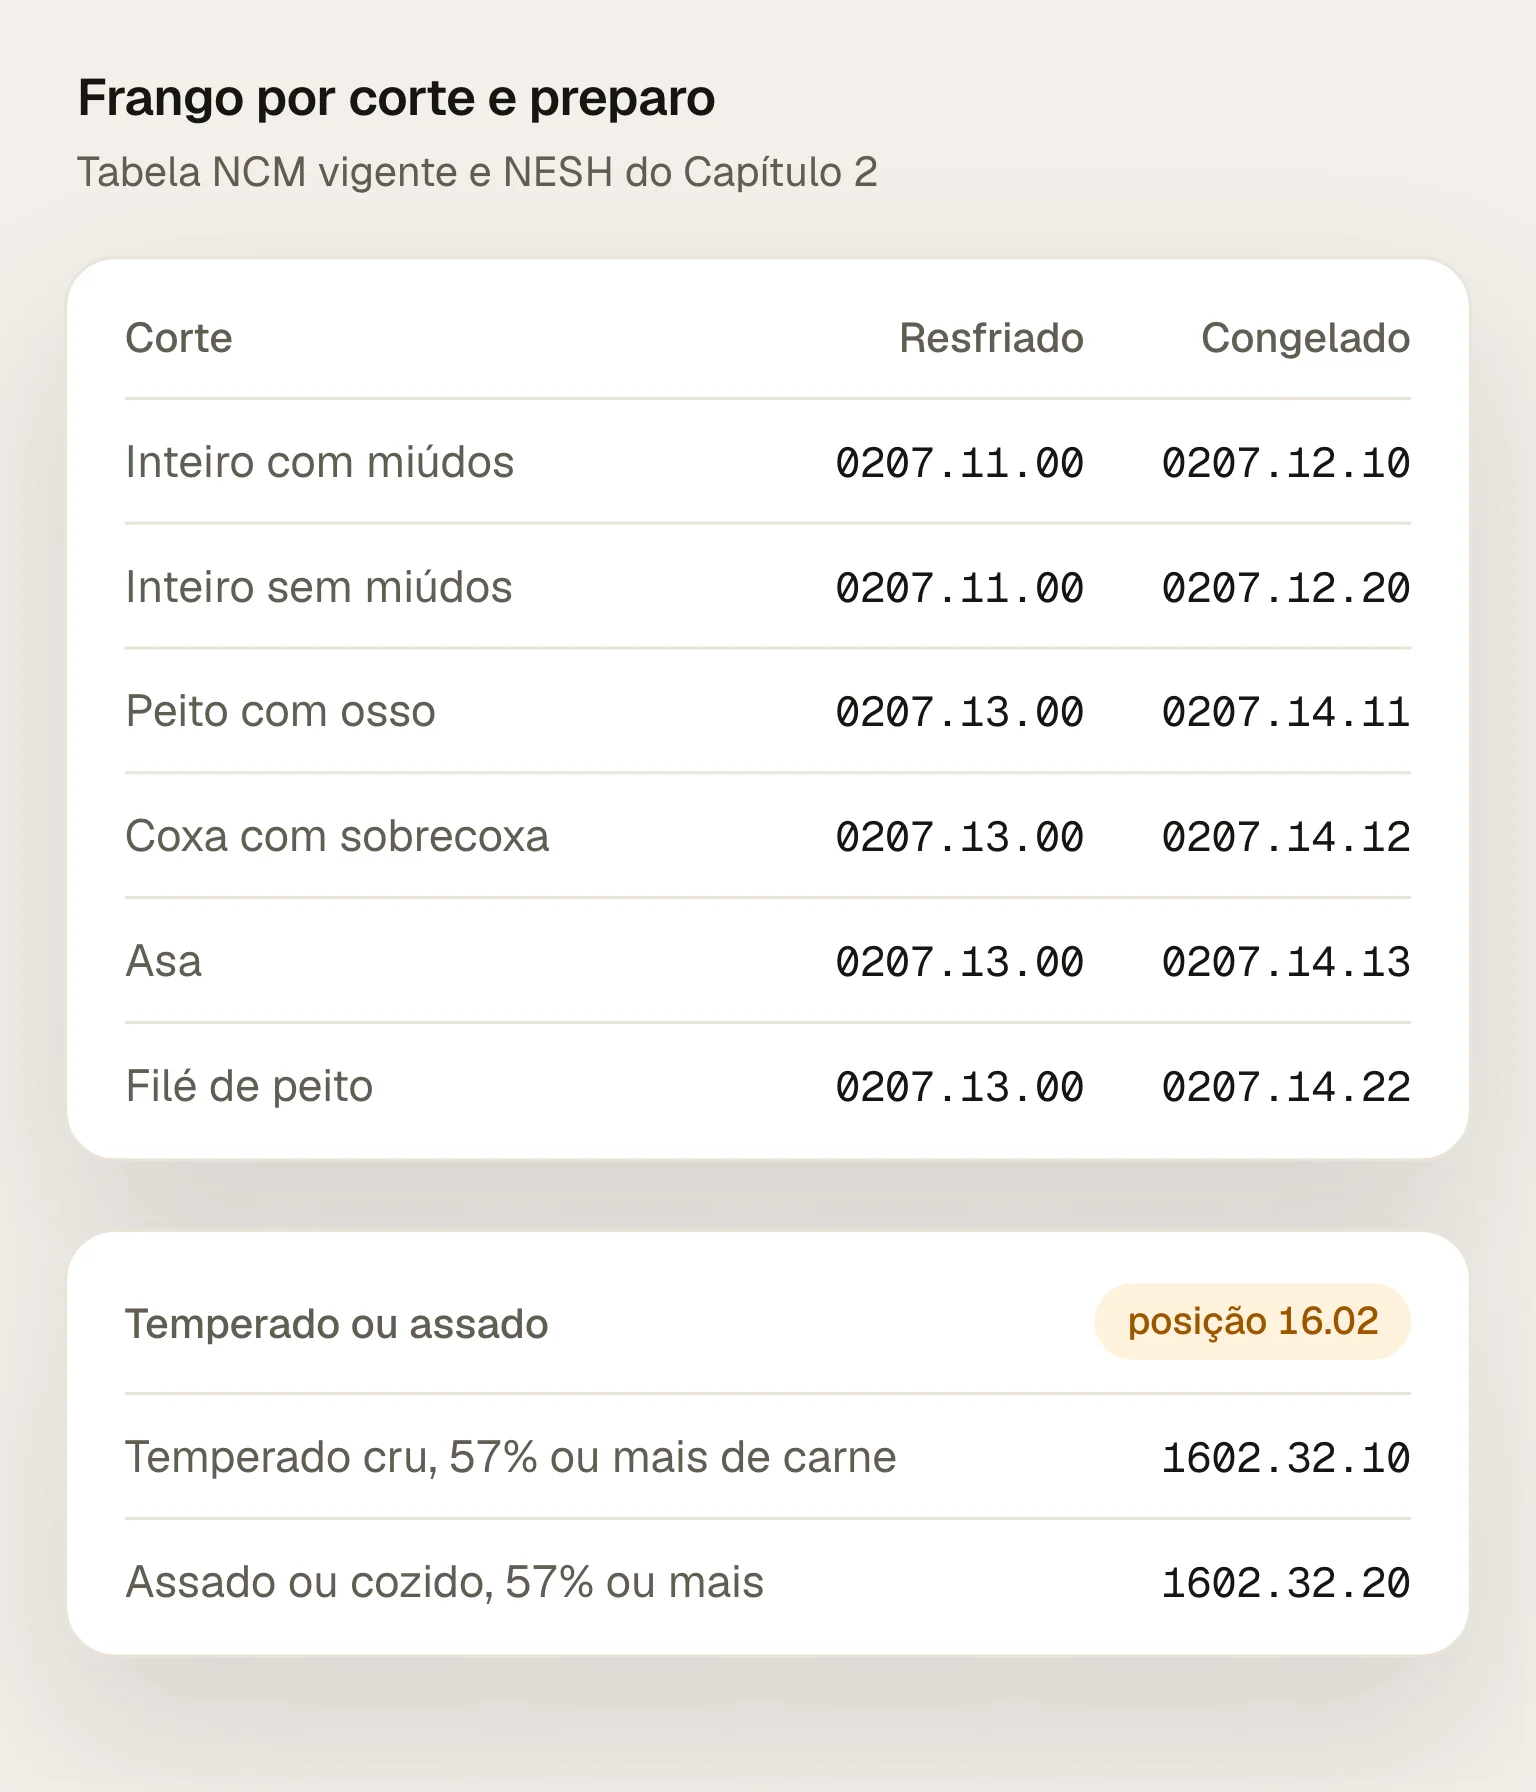
No resfriado, a tabela separa só o frango inteiro dos pedaços. No congelado, separa corte por corte (tabela NCM):
Produto | Resfriado | Congelado |
|---|---|---|
Frango inteiro com miúdos | 0207.11.00 | 0207.12.10 |
Frango inteiro sem miúdos | 0207.11.00 | 0207.12.20 |
Peito com osso | 0207.13.00 | 0207.14.11 |
Coxa com sobrecoxa | 0207.13.00 | 0207.14.12 |
Asa | 0207.13.00 | 0207.14.13 |
Filé de peito | 0207.13.00 | 0207.14.22 |
Coxa e sobrecoxa desossadas | 0207.13.00 | 0207.14.23 |
Fígado, moela e coração | 0207.13.00 | 0207.14.31, 0207.14.32 e 0207.14.33 |
Pés | 0207.13.00 | 0207.14.34 |
O CEST do frango é 17.087.00, resfriado ou congelado, inteiro ou em pedaços. A ave inteira com mais de 3 kg tem o 17.087.02 (Convênio ICMS 142/2018, Anexo XVII).
Porque a tabela foi desdobrada duas vezes. O frango inteiro congelado ganhou os códigos com e sem miúdos em 01/04/2023, pela Resolução Gecex nº 440/2022. Os pedaços e miúdos congelados ganharam um código por corte em 01/08/2024, pela Resolução Gecex nº 547/2023. O resfriado, 0207.13.00, não mudou.
A nota de um fornecedor que ainda usa o código antigo pode ser autorizada, porque a rejeição de NCM inexistente está no manual como regra de implementação futura, como mostra o post NCM do produto. Na loja, o cadastro deve ficar com o código do corte que está na gôndola.
Muda de capítulo. As Notas Explicativas do Sistema Harmonizado (NESH) mantêm no capítulo 2 a carne fresca, resfriada, congelada, salgada ou seca, "mesmo que se apresentem desmanchadas, cortadas em fatias ou moídas". E mandam para a posição 16.02 as carnes "cozidas de qualquer maneira (cozidas na água, grelhadas, fritas ou assadas)", as empanadas e as "temperadas (por exemplo, com sal e pimenta)".
Produto | NCM | CEST |
|---|---|---|
Frango temperado cru, 57% ou mais de carne | 1602.32.10 | 17.079.02 |
Frango assado ou cozido, 57% ou mais de carne | 1602.32.20 | 17.079.03 |
Preparação com 25% a menos de 57% de carne | 1602.32.30 | 17.079.00 |
O texto do CEST das aves, 17.087.00, ainda fala em "simplesmente temperados", mas a lista de NCM dele só traz códigos do capítulo 2. Para o temperado da 1602.32.10, o CEST é 17.079.02.
O caso de toda loja é a rotisseria: ela compra o frango no 0207.11.00 e vende o frango assado no 1602.32.20. O mesmo vale para o tempero feito no açougue. O produto que sai no cupom não é o que entrou na nota, e o cadastro precisa ter os dois.
A resfriada é da posição 02.01, e a congelada, da 02.02. As duas separam a carne pelo corte do frigorífico:
Produto | Resfriada | Congelada |
|---|---|---|
Carcaça ou meia-carcaça | 0201.10.00 | 0202.10.00 |
Quarto dianteiro | 0201.20.10 | 0202.20.10 |
Quarto traseiro | 0201.20.20 | 0202.20.20 |
Peças desossadas, inclusive a carne moída | 0201.30.00 | 0202.30.00 |
A nota do frigorífico pode trazer o quarto traseiro, 0201.20.20, e o cupom sair com a peça desossada, 0201.30.00. A carne mudou, e o código também. O CEST é o mesmo, 17.084.00.
A carne temperada vai para o 1602.50.00, com CEST 17.079.06. Charque e carne seca, que são salgadas e secas, ficam na posição 02.10: a carne bovina é 0210.20.00, e o charque tem o CEST 17.083.01.
No Pará, a regra da carne depende do código e da origem (RICMS-PA):
Frango abatido no Pará é isento na operação interna, "inteiros ou em cortes, in natura, congelados ou simplesmente temperados, quando produzidos no Estado do Pará" (Anexo II, art. 23, III).
Carne bovina do abate paraense paga o imposto no abate, e "as subsequentes saídas internas com os produtos comestíveis resultantes do abate do gado são dispensadas de nova tributação" (Anexo I, art. 24-A).
Frango e carne comprados de outro estado seguem a cesta básica, com carga de 7% na saída interna (Anexo III, art. 6º, itens 26, 27 e 54), e na lista da antecipação na entrada (Apêndice I do Anexo I, itens 43.1, 44.0 e 45.0).
Temperado e assado da 16.02 estão na substituição tributária das operações internas (Anexo XIII, itens 41.2, 41.3 e 41.6) e na antecipação, e ficam fora da cesta. O post CFOP 5405 mostra como fica a venda desses itens.
Com tantas regras, vale conferir com o contador como a loja trata cada origem e o que ela mesma tempera ou assa.
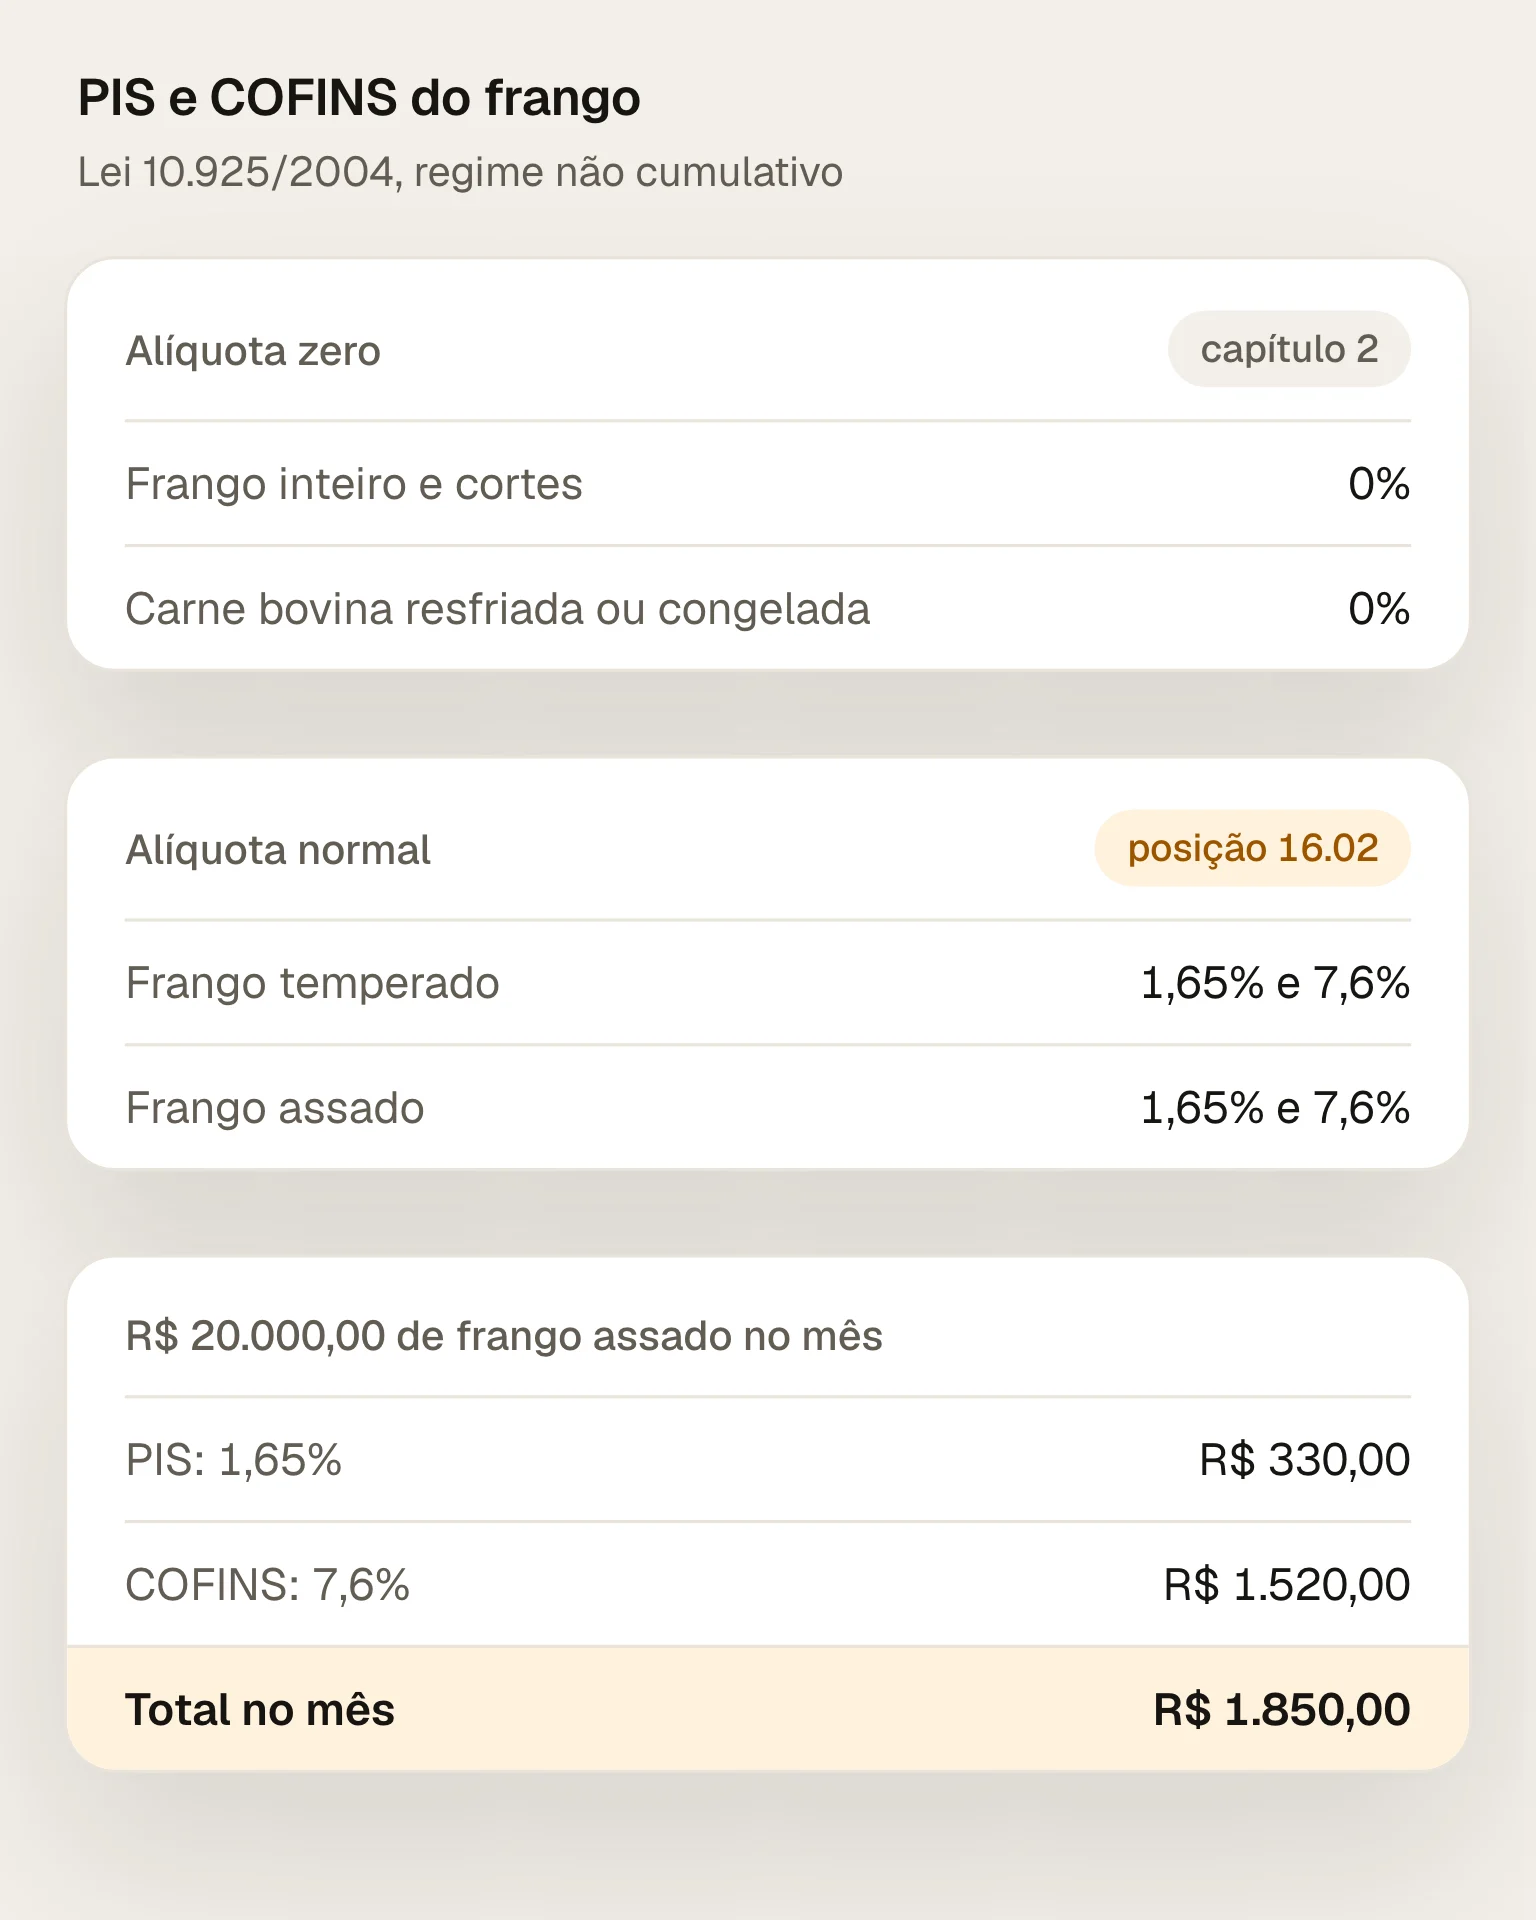
A carne do capítulo 2 tem alíquota zero de PIS e COFINS, pelos códigos que a lei lista, como 02.01, 02.02, 02.07 e 0210.20.00 (Lei 10.925/2004, art. 1º, XIX). A redução da LC 224/2025, em vigor desde 01/04/2026, não alcança essas carnes, porque elas estão na cesta básica nacional da LC 214 (LC 224/2025, art. 4º, § 8º, III; LC 214/2025, Anexo I, item 19).
A posição 16.02 não está em nenhuma das duas listas. O frango temperado ou assado paga PIS e COFINS pelas alíquotas normais: 1,65% e 7,6% no regime não cumulativo, 0,65% e 3% no cumulativo.
A conta de um mês, numa loja do regime não cumulativo: R$ 20.000,00 de frango assado dão R$ 330,00 de PIS e R$ 1.520,00 de COFINS, R$ 1.850,00 no total. Com o assado cadastrado no código do frango in natura, a apuração zera esse valor.
Na reforma, a mesma linha se repete: as carnes do capítulo 2 estão na cesta básica nacional, com IBS e CBS zerados, e as preparações da 16.02 não estão. O post Cesta básica na reforma traz a lista.
O Fiscal Pack confere o NCM e o CEST de cada carne do cadastro, aponta os códigos que saíram da tabela, como o 0207.14.00, e usa o nome do produto para separar o frango in natura do temperado e do assado. A partir do código certo, confere o PIS, a COFINS e a regra do ICMS. Quando o cadastro diverge, o diagnóstico mostra o item, a regra e a correção. O post NCM do leite e dos lácteos faz o mesmo caminho para a gôndola de laticínios.
Solicite o diagnóstico da loja, sem custo, ou conheça a frente tributária do Fiscal Pack.
Consultadas em 29/09/2026.
Nomenclatura Comum do Mercosul, Portal Único Siscomex: posições 02.01, 02.02, 02.07, 02.10 e 16.02; códigos 0207.12.10 e 0207.12.20 (Resolução Gecex nº 440/2022, desde 01/04/2023) e 0207.14.11 a 0207.14.39 (Resolução Gecex nº 547/2023, desde 01/08/2024).
Notas Explicativas do Sistema Harmonizado, Receita Federal: Capítulo 2, considerações gerais, distinção entre as carnes do Capítulo 2 e os produtos do Capítulo 16.
Convênio ICMS 142/2018, CONFAZ: Anexo XVII, CEST 17.079.00, 17.079.02, 17.079.03, 17.079.06, 17.083.01, 17.084.00, 17.087.00 e 17.087.02.
RICMS-PA, Decreto 4.676/2001, SEFA-PA: Anexo I, art. 24-A e Apêndice I; Anexo II, art. 23, III; Anexo III, art. 6º, itens 26, 27 e 54, e § 1º; Anexo XIII, itens 41.2, 41.3 e 41.6.
Manual de Orientação do Contribuinte 7.0, Anexo I, Portal da NF-e: regra I05-20 (rejeição 778, implementação futura).
Lei 10.925/2004: art. 1º, XIX.
Lei Complementar 224/2025: art. 4º, § 4º, I, e § 8º, III.
Lei Complementar 214/2025: Anexo I, item 19.
A gente corrige o cadastro, confere a apuração antes de você pagar e mostra onde o resultado está escondido. Você continua no sistema que já usa, sem mudar a rotina da loja.
O NCM diz o que o produto é, em 8 dígitos. Veja como o código se organiza, onde fica a tabela vigente, como decidir entre códigos e como conferir o da nota.
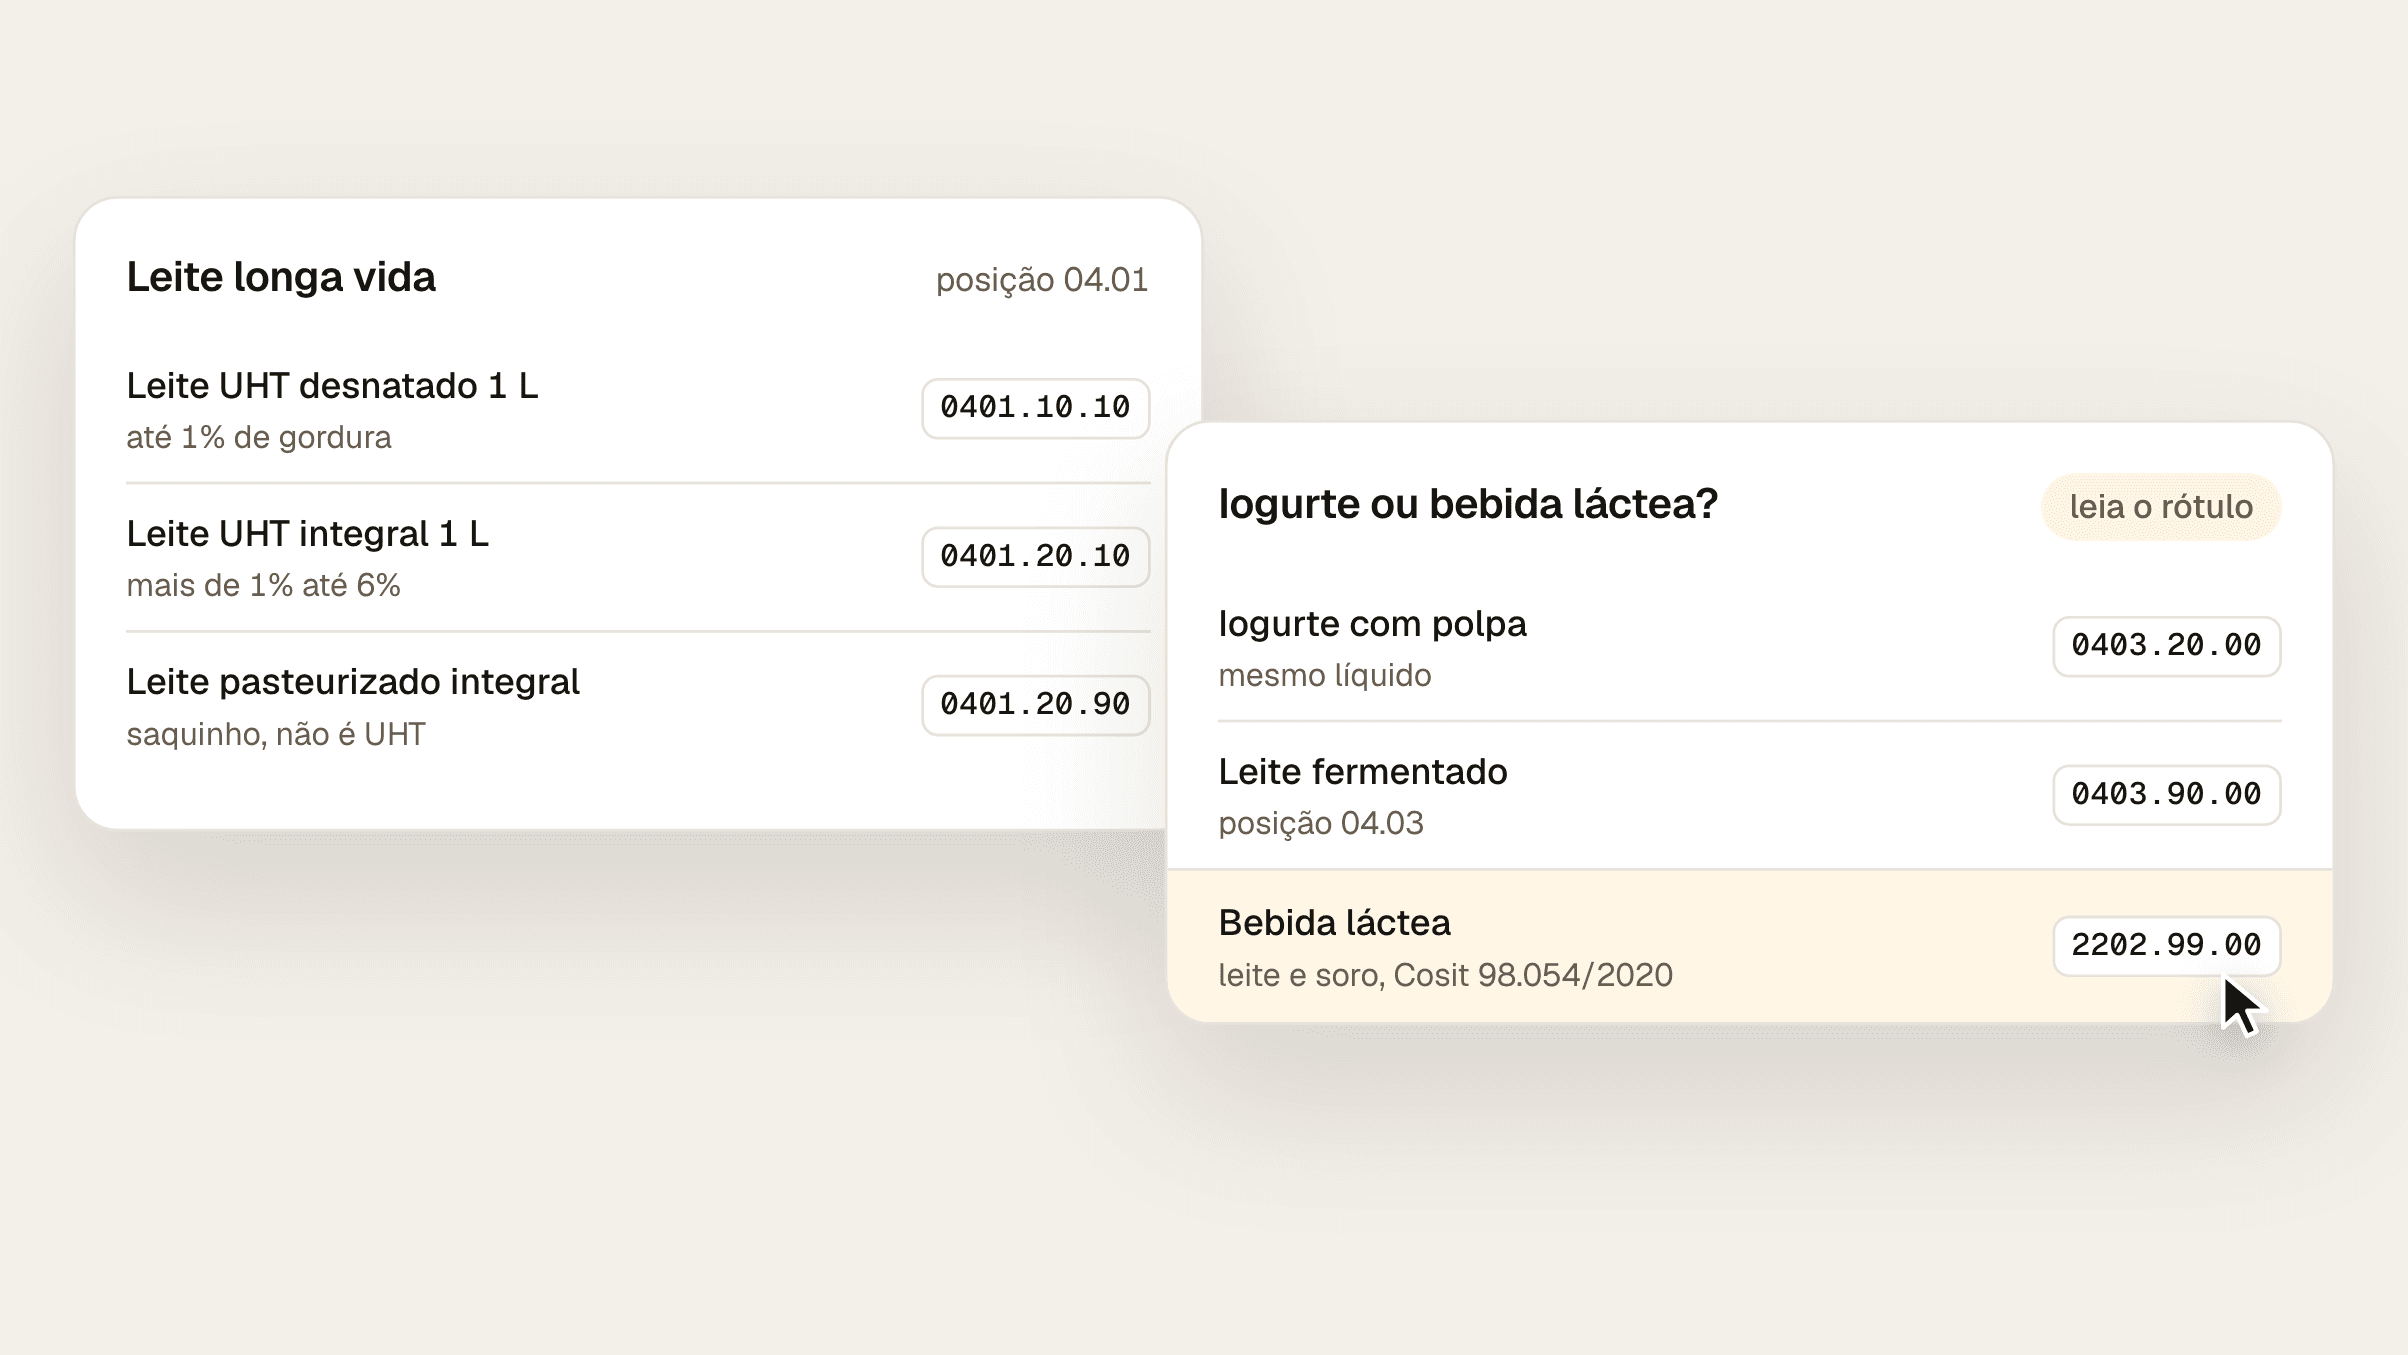
Leite UHT é 0401.10.10 ou 0401.20.10, pela gordura; leite em pó, 04.02; iogurte, 0403.20.00; bebida láctea, 2202.99.00. Veja o CEST e o que muda no imposto.
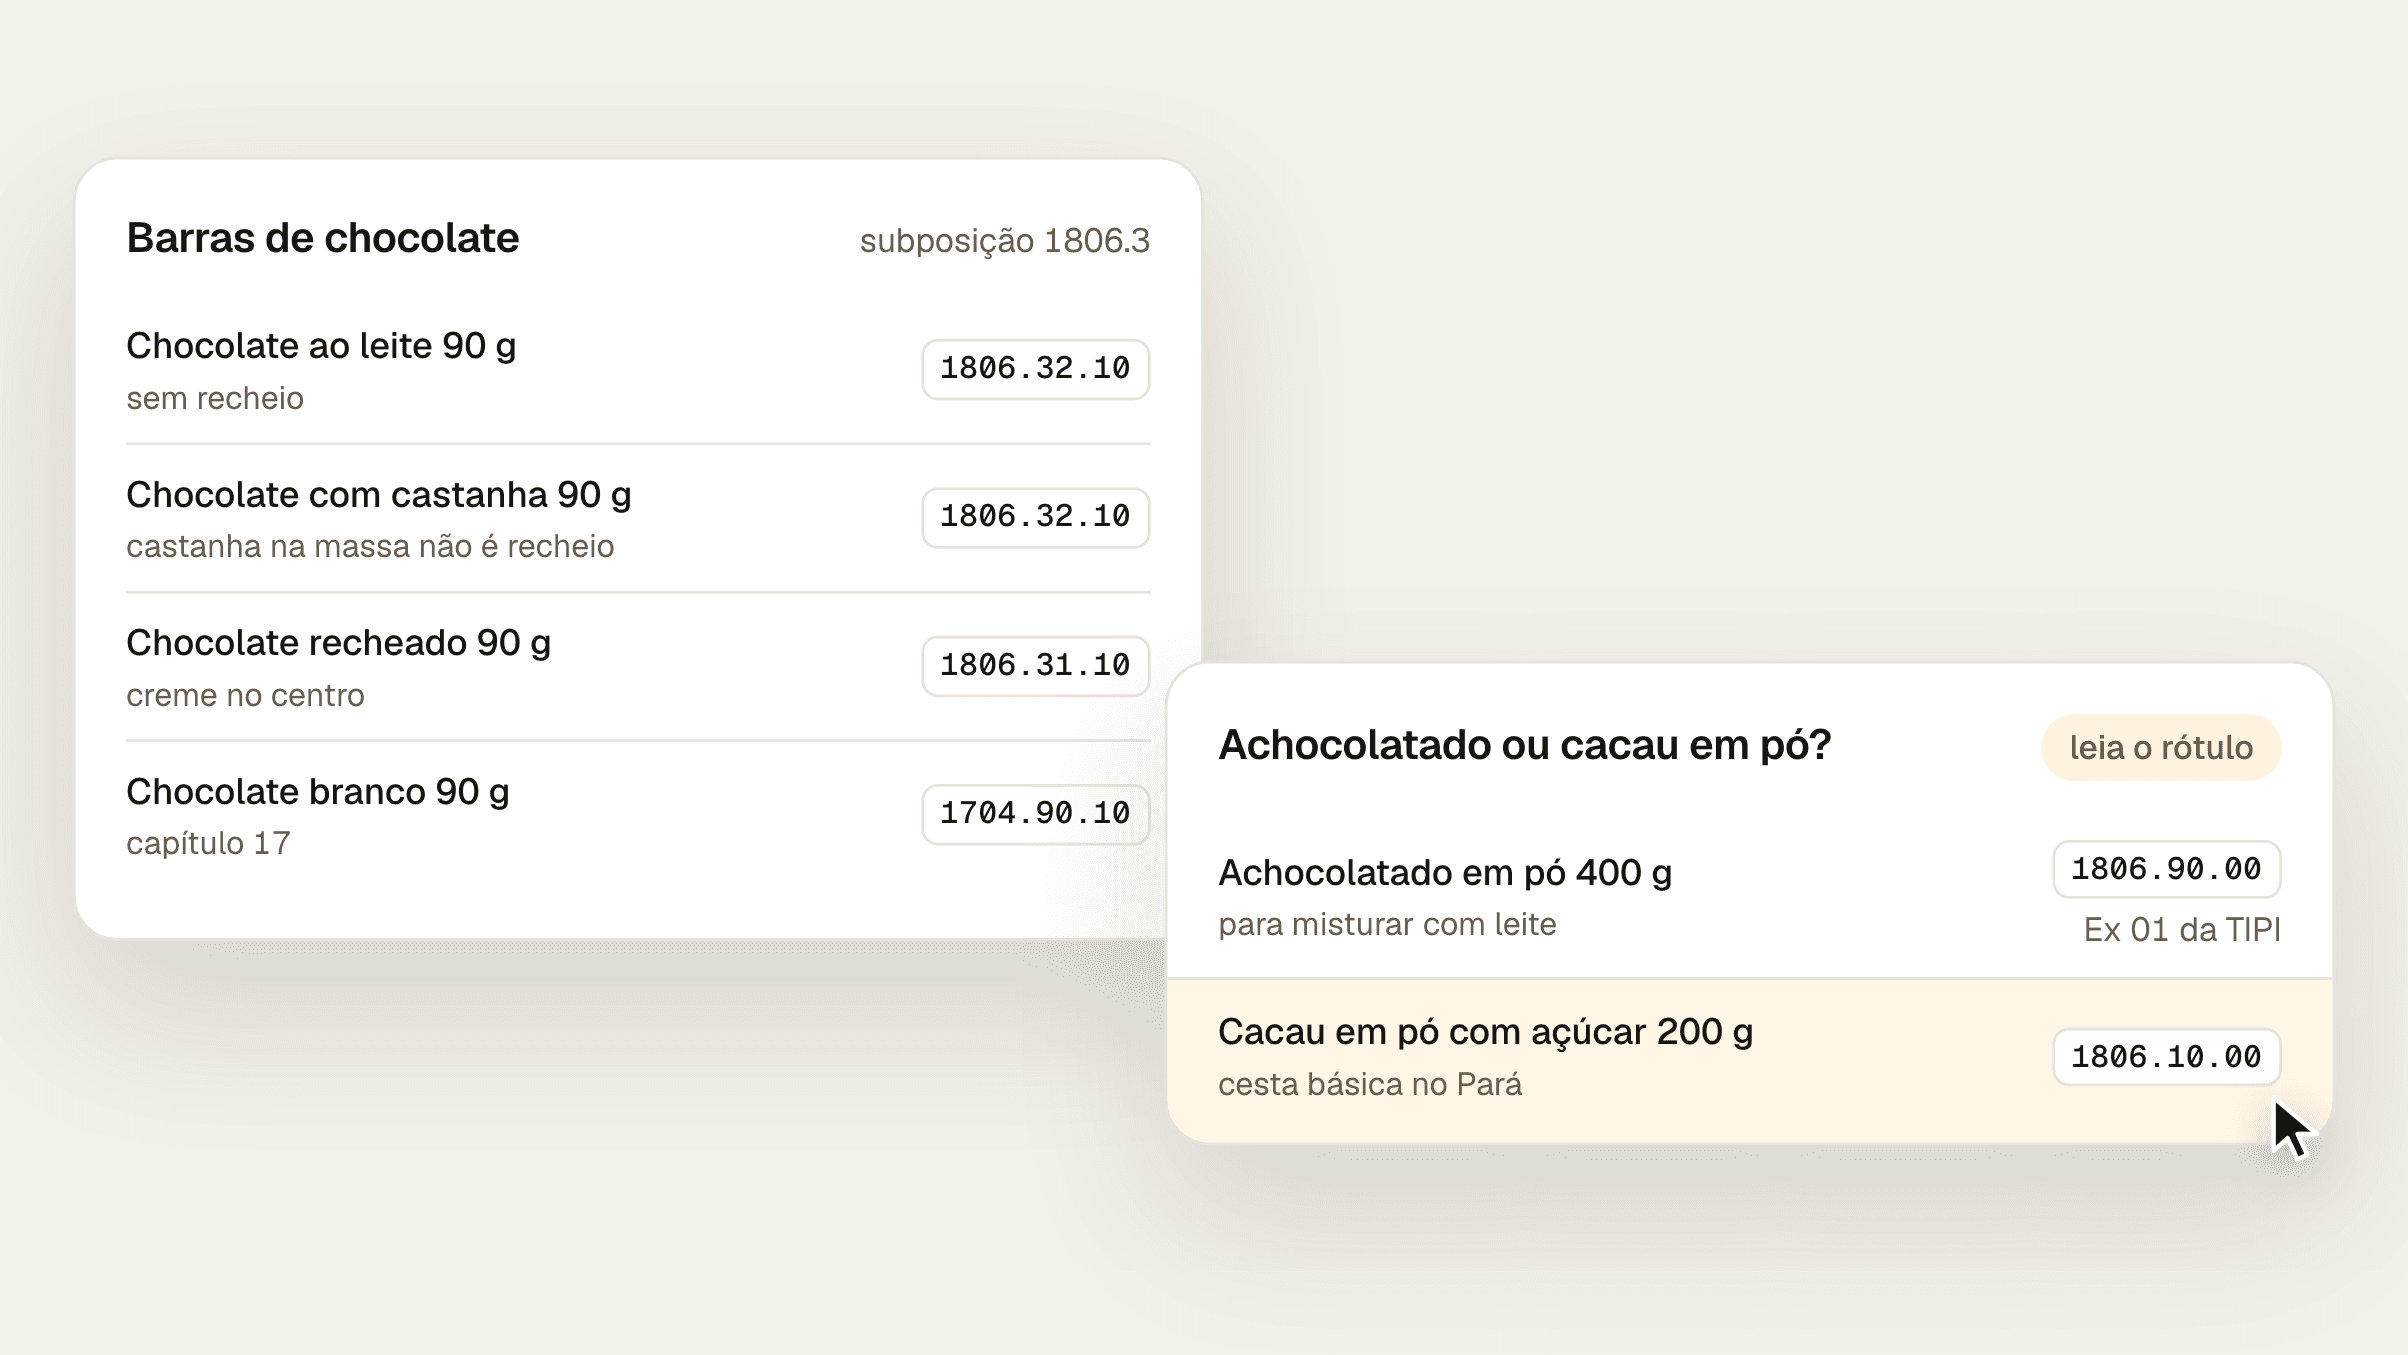
Barra de chocolate é 1806.32.10 ou 1806.31.10, recheada; bombom e achocolatado, 1806.90.00; chocolate branco, 1704.90.10. O CEST muda com o peso da embalagem.
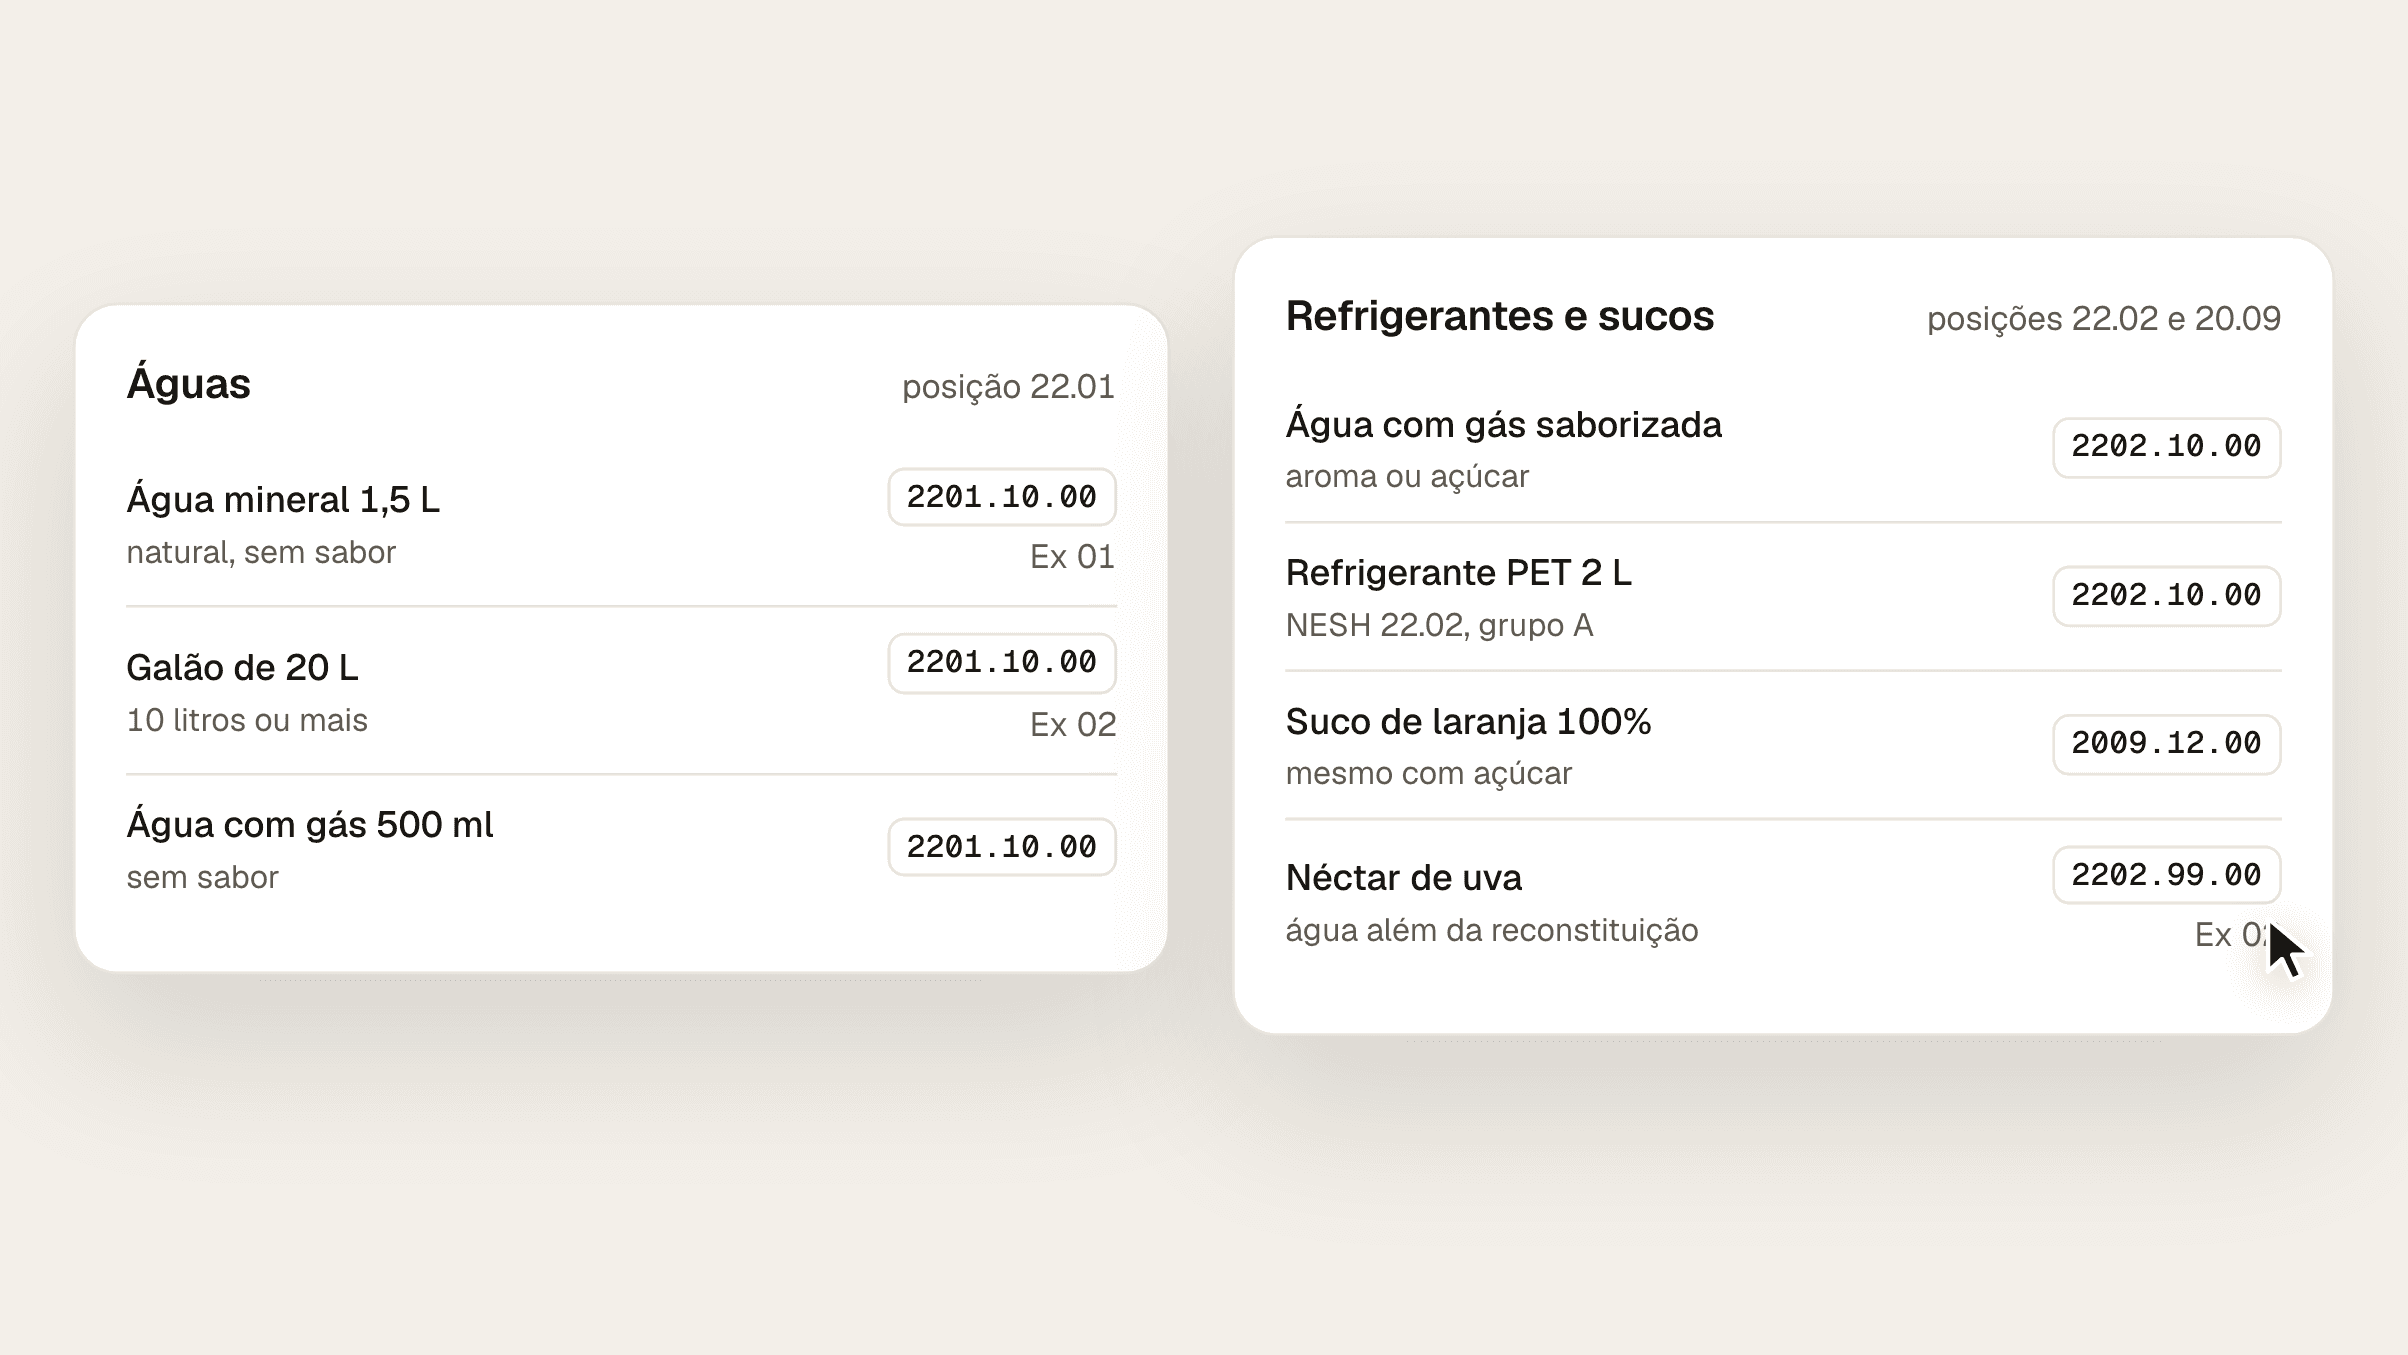
Água mineral é 2201.10.00; refrigerante e água com sabor, 2202.10.00; suco, 20.09; néctar, 2202.99.00. Veja as confusões comuns e o que muda no imposto do Pará.