NCM do produto: como achar o código certo e conferir o que veio na nota
O NCM diz o que o produto é, em 8 dígitos. Veja como o código se organiza, onde fica a tabela vigente, como decidir entre códigos e como conferir o da nota.
6 min
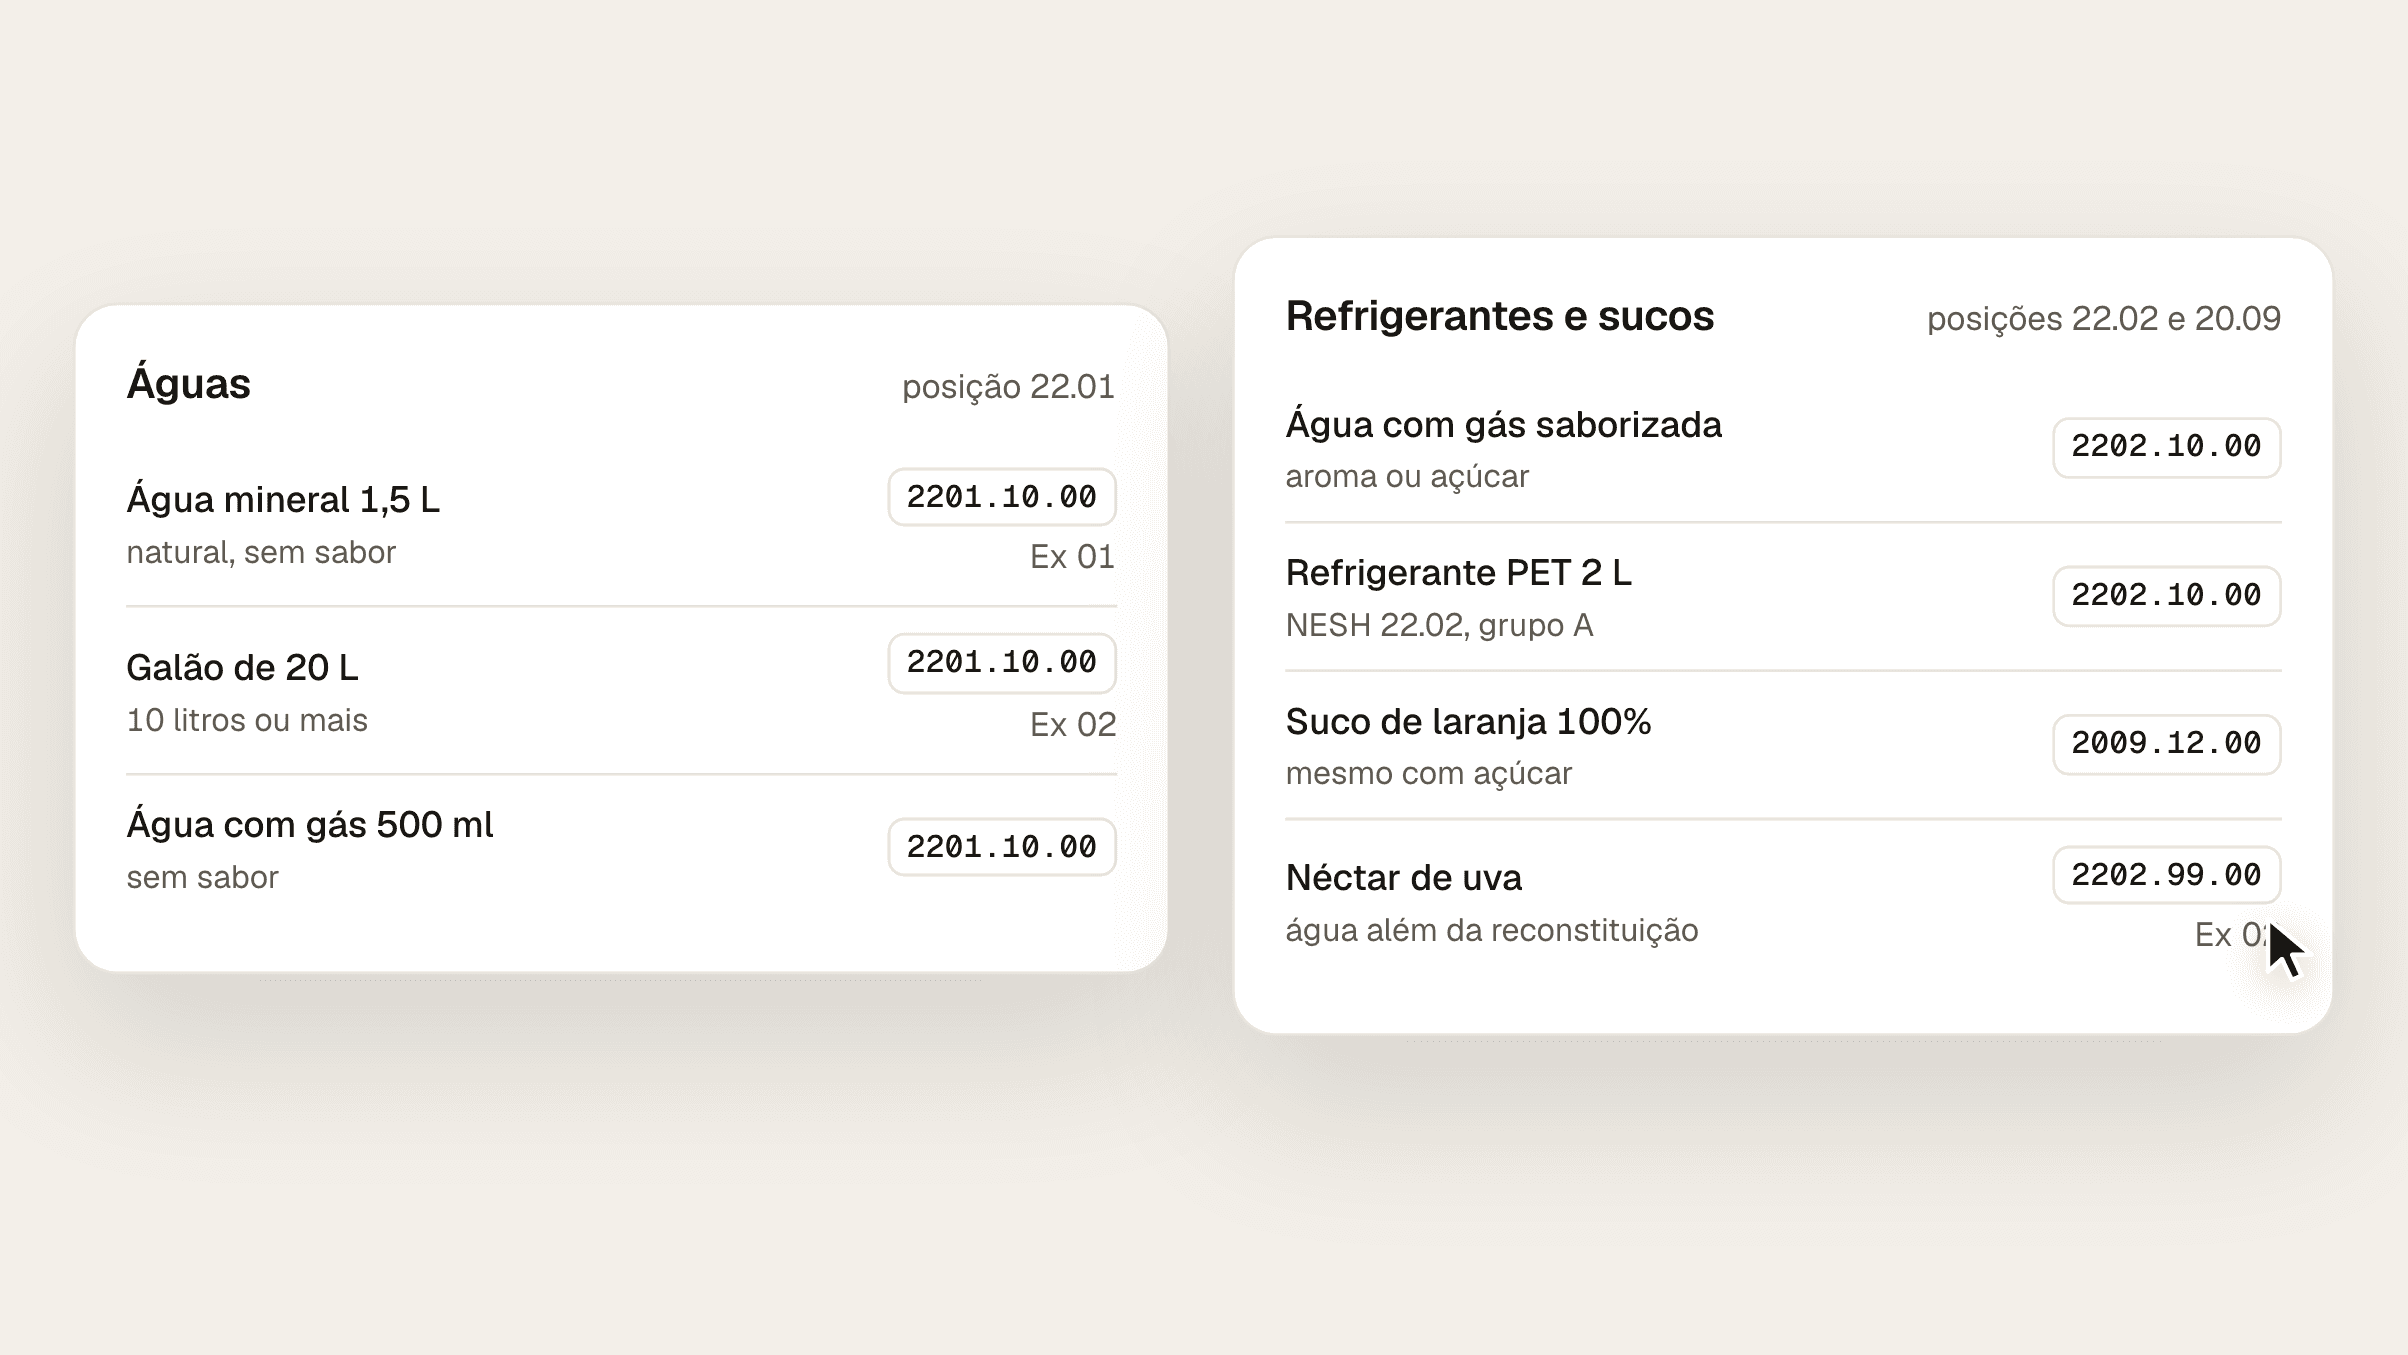
Água mineral, sem açúcar e sem sabor, é 2201.10.00, com gás ou sem. A TIPI separa a água mineral natural em recipiente de menos de 10 litros (Ex 01) e de 10 litros ou mais, como o galão (Ex 02). Água com açúcar ou sabor e o refrigerante são 2202.10.00. Suco de fruta, inclusive a água de coco, é da posição 20.09, mesmo com açúcar. Néctar é 2202.99.00, o Ex 02 da TIPI. A confusão vem do nome: bebida de água de coco diluída não é água de coco, e néctar não é suco. No Pará, o código decide se o produto está na substituição tributária ou na antecipação, e o refrigerante tem alíquota própria de ICMS.
Produto | NCM | O que decide |
|---|---|---|
Água mineral natural, garrafa até 10 L | 2201.10.00, Ex 01 | Natural, sem açúcar nem sabor, menos de 10 L |
Galão de água mineral de 20 L | 2201.10.00, Ex 02 | Natural, 10 L ou mais |
Água com gás, sem sabor | 2201.10.00 | O gás não muda a posição |
Água com gás saborizada | 2202.10.00 | Açúcar ou aroma leva para a 22.02 |
A posição 22.01 é a das águas "não adicionadas de açúcar ou de outros edulcorantes nem aromatizadas", naturais ou artificiais, com ou sem gás (tabela NCM). As Notas Explicativas (NESH) dizem que as águas minerais "adicionadas de açúcar ou de outros edulcorantes ou aromatizantes (de laranja, limão, etc.) classificam-se na posição 22.02", e o mesmo vale para a água gaseificada com sabor. A água potável com sais adicionados, a água mineral artificial, também fica no 2201.10.00, mas sem os Ex, que são só da água mineral natural; a Solução de Consulta Cosit nº 98.373/2018 classificou uma delas "sem enquadramento no Ex 02".
2202.10.00. A NESH da posição 22.02 põe no mesmo grupo das águas adoçadas ou aromatizadas "as bebidas tais como refrescos ou refrigerantes, cola, laranjadas ou limonadas". O refresco tem um Ex próprio na TIPI, o Ex 01 do 2202.10.00. A cerveja sem álcool tem subposição própria, 2202.91.00.
A água. O suco da posição 20.09 pode ter açúcar: o texto da posição diz "mesmo com adição de açúcar ou de outros edulcorantes". Mas a NESH diz que a adição de água ao suco "em proporção superior à necessária" para a composição natural transforma o produto em bebida da 22.02. É o caso do néctar, que a TIPI trata no Ex 02 do 2202.99.00, "Néctares de frutas".
Produto | NCM | Por quê |
|---|---|---|
Suco de laranja 100%, não congelado | 2009.12.00 | Suco, mesmo com açúcar |
Água de coco | 2009.89.21 ou 2009.89.22 | A 20.09 inclui a água de coco; o código muda pelo Brix |
Bebida de água de coco diluída | 2202.99.00 | Diluída em água, vira bebida |
Néctar de fruta | 2202.99.00, Ex 02 | Água além da reconstituição |
A bebida pronta obtida pela diluição de água de coco em água potável ficou no 2202.99.00 pela Solução de Consulta Cosit nº 98.070/2019. Xarope e preparado para diluir ficam fora da 22.02: a NESH manda os xaropes aromatizados para a posição 21.06.
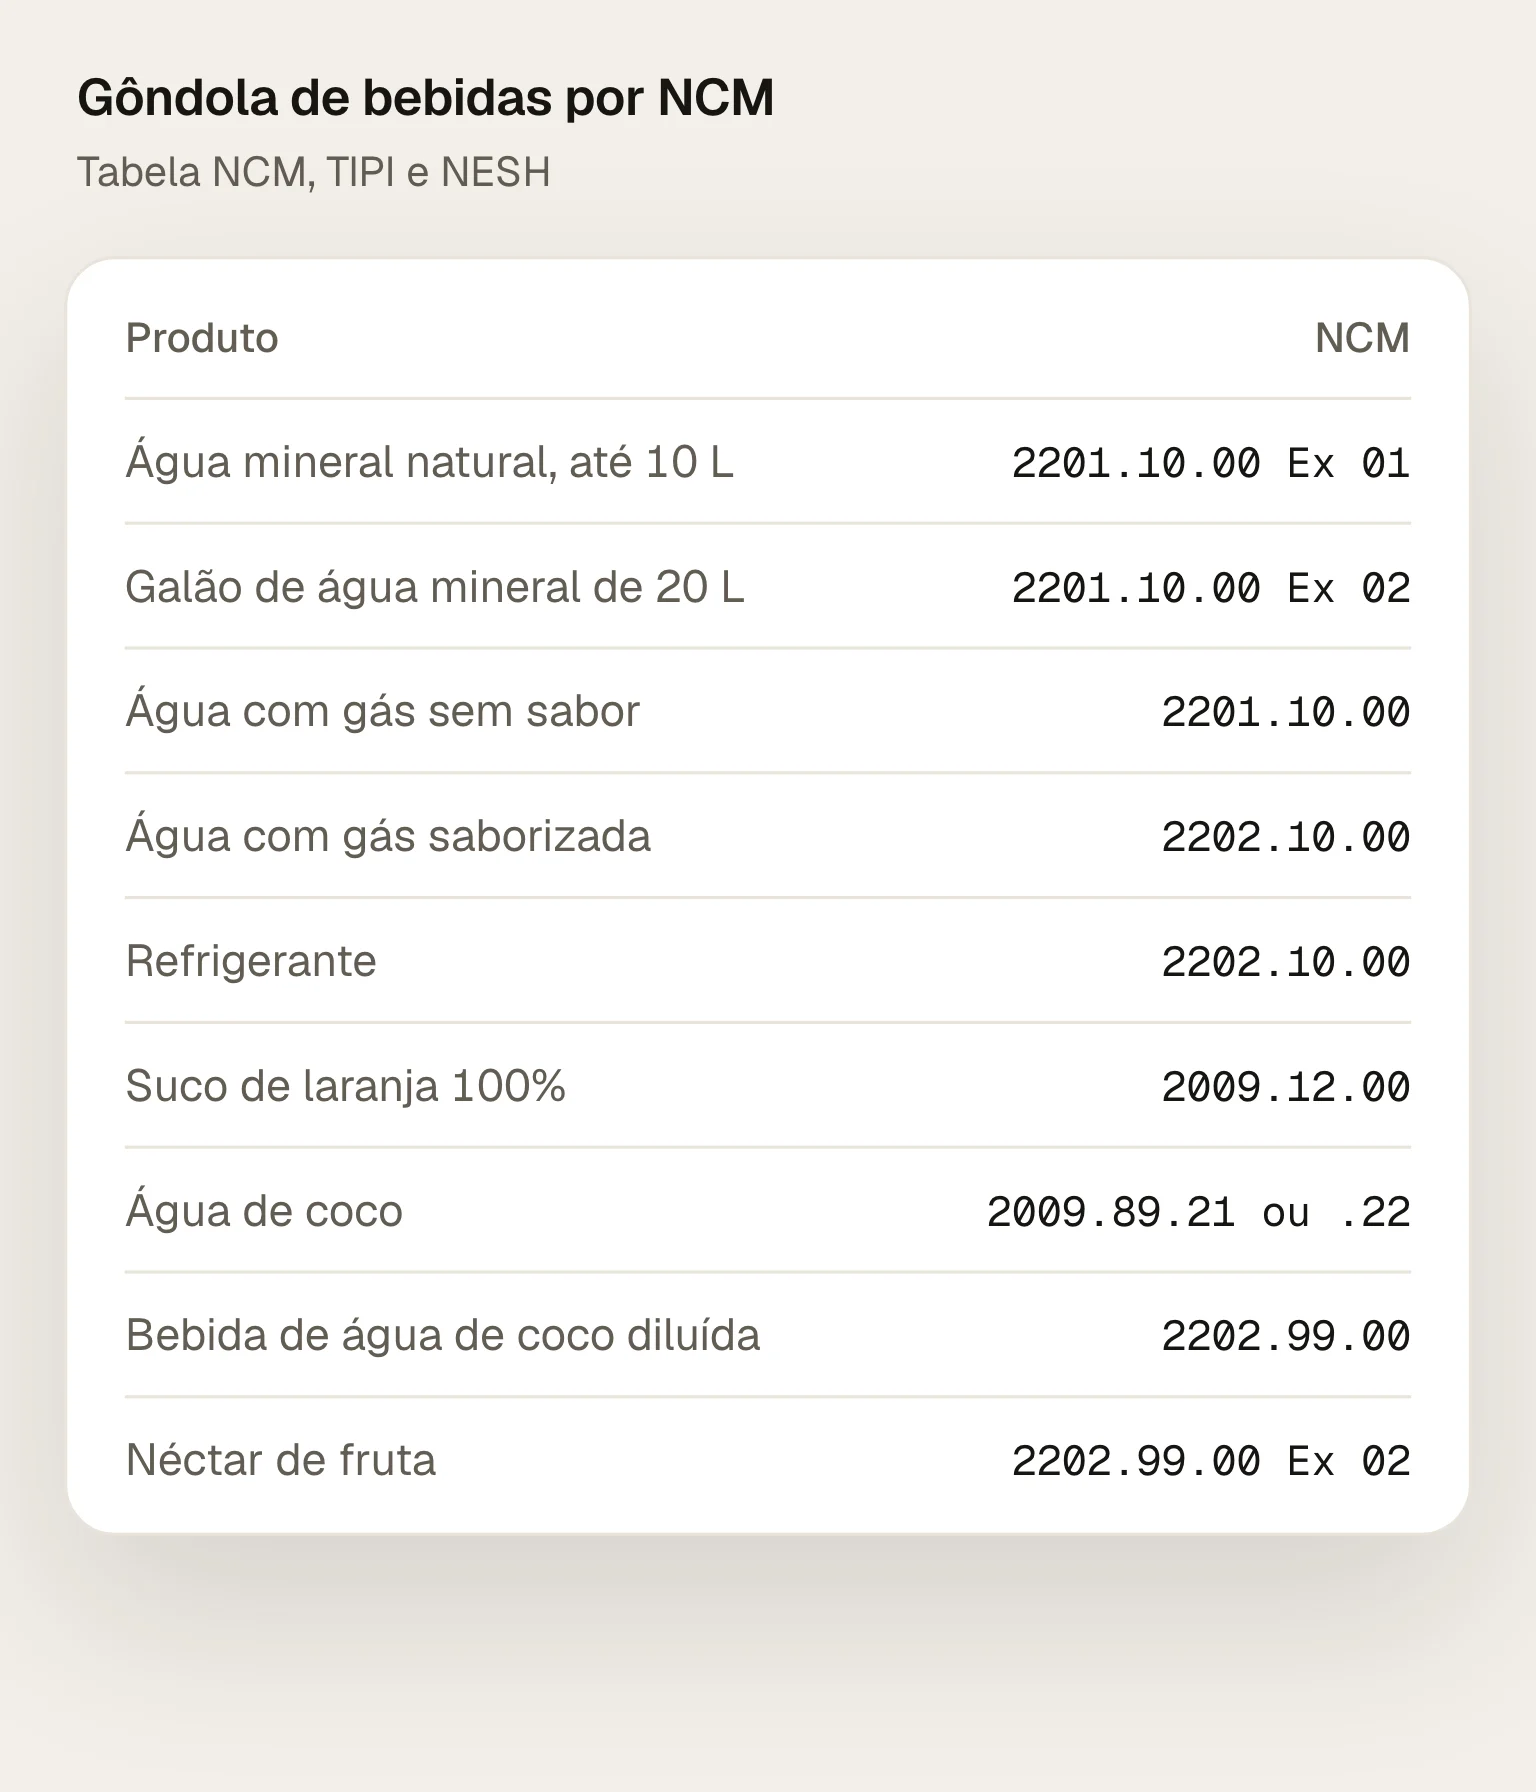
No Pará, essas bebidas estão nas duas listas do RICMS: a da substituição tributária nas operações internas (Anexo XIII) e a da antecipação na entrada (Apêndice I do Anexo I). O que o código muda é o CEST, a regra de cálculo da substituição e a alíquota:
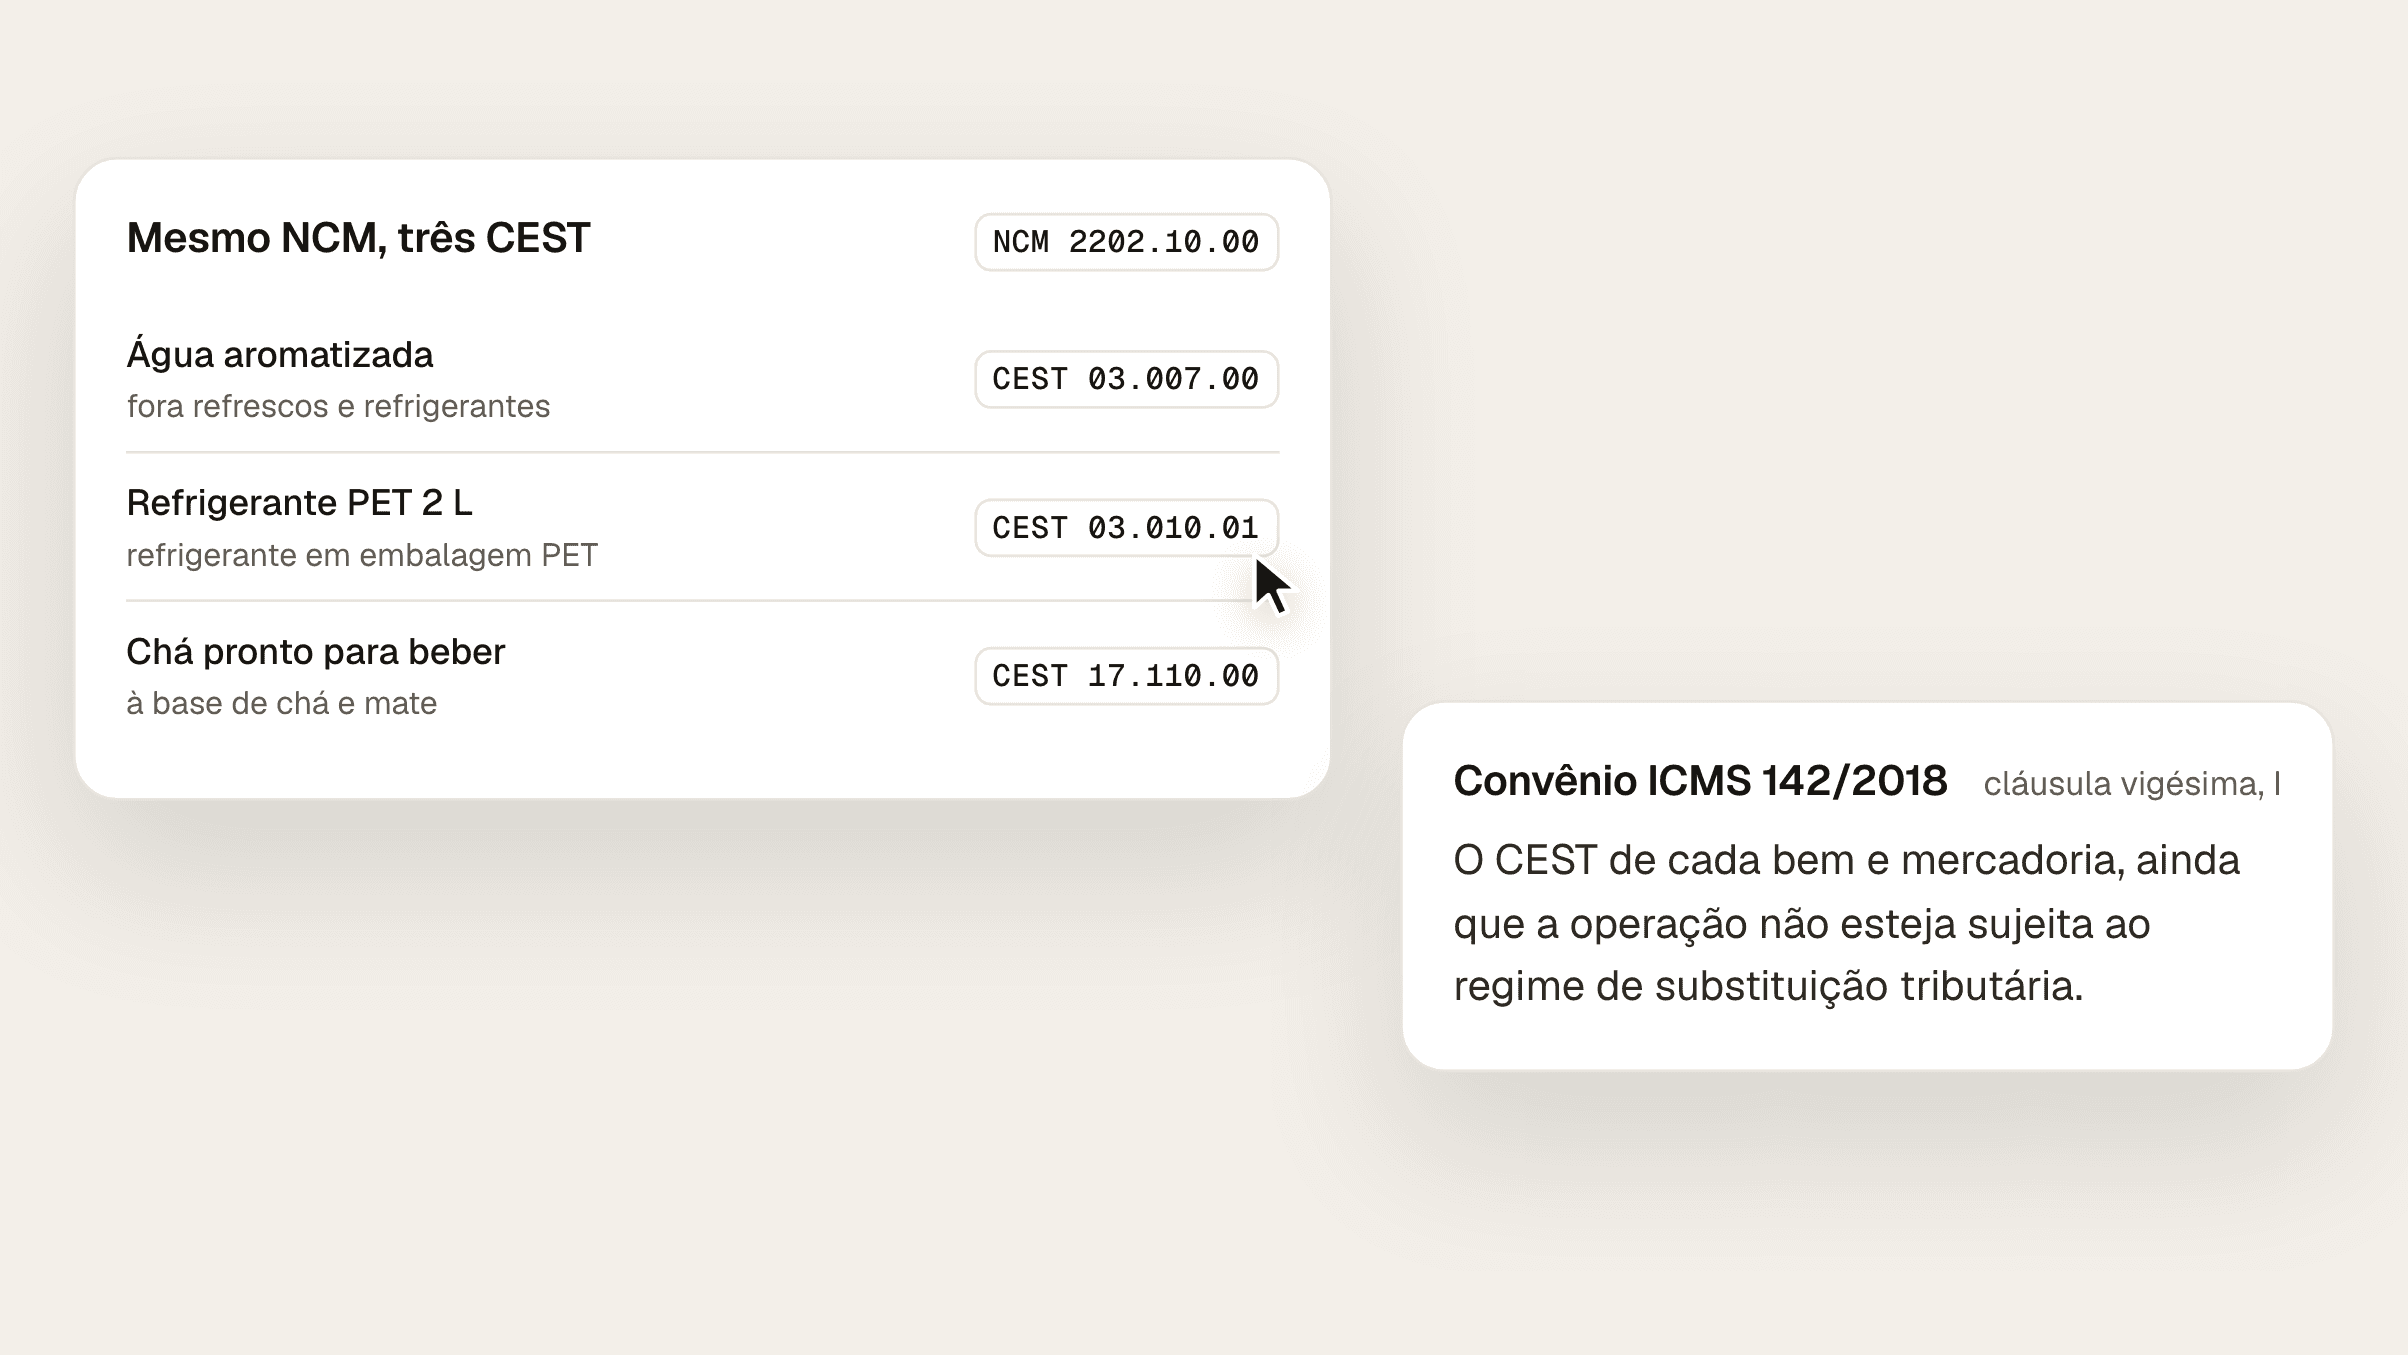
Água mineral e refrigerante têm CEST pela embalagem. Na água: 03.003.00 no vidro descartável, 03.005.04 nas demais embalagens descartáveis, como a garrafa PET, e 03.024.00 ou 03.025.00 no retornável de 10 a 20 litros e acima. No refrigerante: 03.010.00 no vidro descartável, 03.010.01 na PET e 03.010.02 na lata (planilha do Pará no Portal Nacional da Substituição Tributária).
Sucos, néctares e refrescos têm os CEST 17.010.00, 17.112.00 e 17.111.00. O 17.110.00 é só o do refresco à base de chá ou mate.
O refrigerante tem alíquota de ICMS de 21%; as demais operações, 19% (RICMS-PA, art. 20, IV e VII).
Um néctar cadastrado como refrigerante sai com o CEST, o cálculo da substituição e a alíquota errados ao mesmo tempo. O Apêndice I ainda escreve 2202.90.00 na linha do néctar, código que não existe mais; o Anexo XIII já traz o 2202.99.00, e o CEST não muda (Convênio ICMS 142/2018, cláusula sétima, §§ 3º e 4º).
A partir de 2027, o NCM também decide o Imposto Seletivo: a LC 214 lista as "bebidas açucaradas" pelo código 2202.10.00 (LC 214/2025, art. 409, § 1º, V, e Anexo XVII). O 2202.99.00 do néctar não está na lista.
O Fiscal Pack confere o NCM e o CEST de cada bebida do cadastro, usa o nome do produto para separar os casos em que o mesmo NCM tem mais de um CEST e confere o produto contra a lista de substituição tributária do estado. Quando o cadastro diverge, o diagnóstico mostra o item, a regra e a correção. O post NCM do produto mostra como conferir qualquer código, e o NCM do leite e dos lácteos trata da bebida láctea, que também é 2202.99.00.
Solicite o diagnóstico da loja, sem custo, ou conheça a frente tributária do Fiscal Pack.
Consultadas em 29/09/2026.
Nomenclatura Comum do Mercosul, Portal Único Siscomex: posições 20.09, 22.01 e 22.02; códigos 2009.12.00, 2009.89.21, 2009.89.22, 2201.10.00, 2202.10.00, 2202.91.00 e 2202.99.00.
TIPI, Receita Federal, atualizada pelo Ato Declaratório Executivo RFB nº 1/2026: Ex 01 e 02 do 2201.10.00, Ex 01 do 2202.10.00 e Ex 02 do 2202.99.00.
Notas Explicativas do Sistema Harmonizado, Receita Federal: posições 20.09, 22.01 e 22.02.
Soluções de Consulta Cosit nº 98.373/2018 (água mineral artificial) e nº 98.070/2019 (bebida de água de coco diluída).
Planilha do Pará no Portal Nacional da Substituição Tributária, CONFAZ, versão 0006: CEST de águas e refrigerantes.
RICMS-PA, Decreto 4.676/2001, SEFA-PA: art. 20, IV e VII; Anexo I, Apêndice I; Anexo XIII.
Convênio ICMS 142/2018, CONFAZ: cláusula sétima, §§ 3º e 4º; Anexo XVII, CEST 17.010.00, 17.110.00, 17.111.00 e 17.112.00.
Lei Complementar 214/2025: art. 409, § 1º, V, e Anexo XVII.
A gente corrige o cadastro, confere a apuração antes de você pagar e mostra onde o resultado está escondido. Você continua no sistema que já usa, sem mudar a rotina da loja.
O NCM diz o que o produto é, em 8 dígitos. Veja como o código se organiza, onde fica a tabela vigente, como decidir entre códigos e como conferir o da nota.
O NCM diz o que o produto é; o CEST, em que lista de ST ele está. Veja quando o CEST vai na nota, por que o NCM não basta e como o Pará usa o CEST.
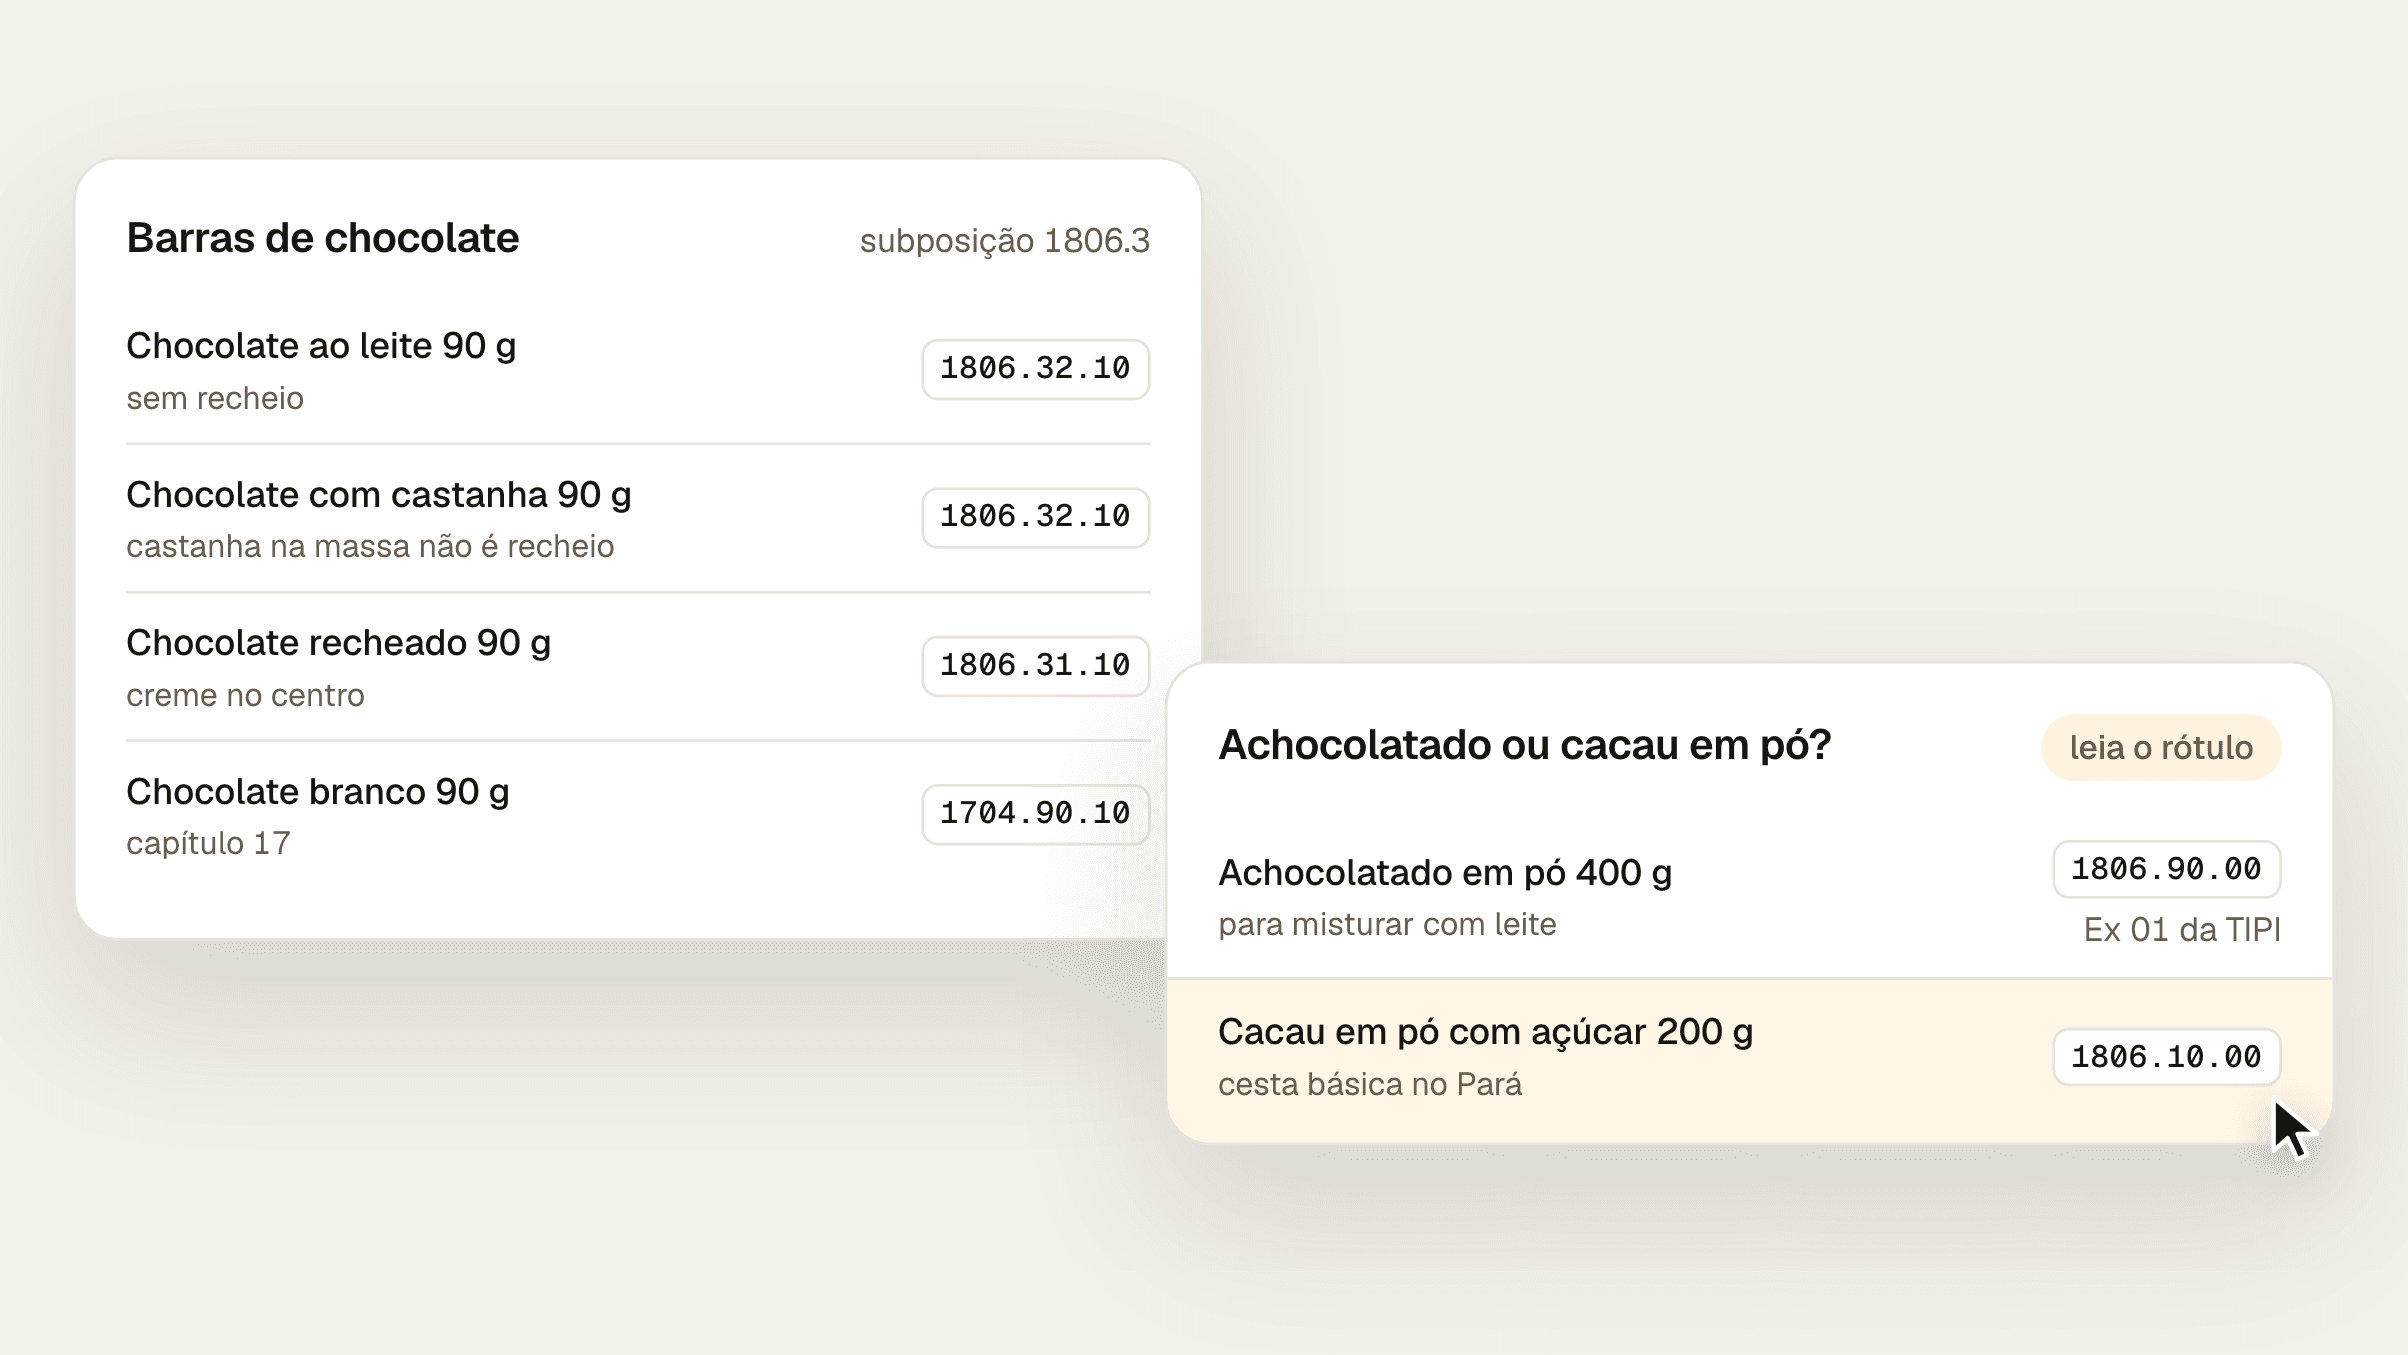
Barra de chocolate é 1806.32.10 ou 1806.31.10, recheada; bombom e achocolatado, 1806.90.00; chocolate branco, 1704.90.10. O CEST muda com o peso da embalagem.
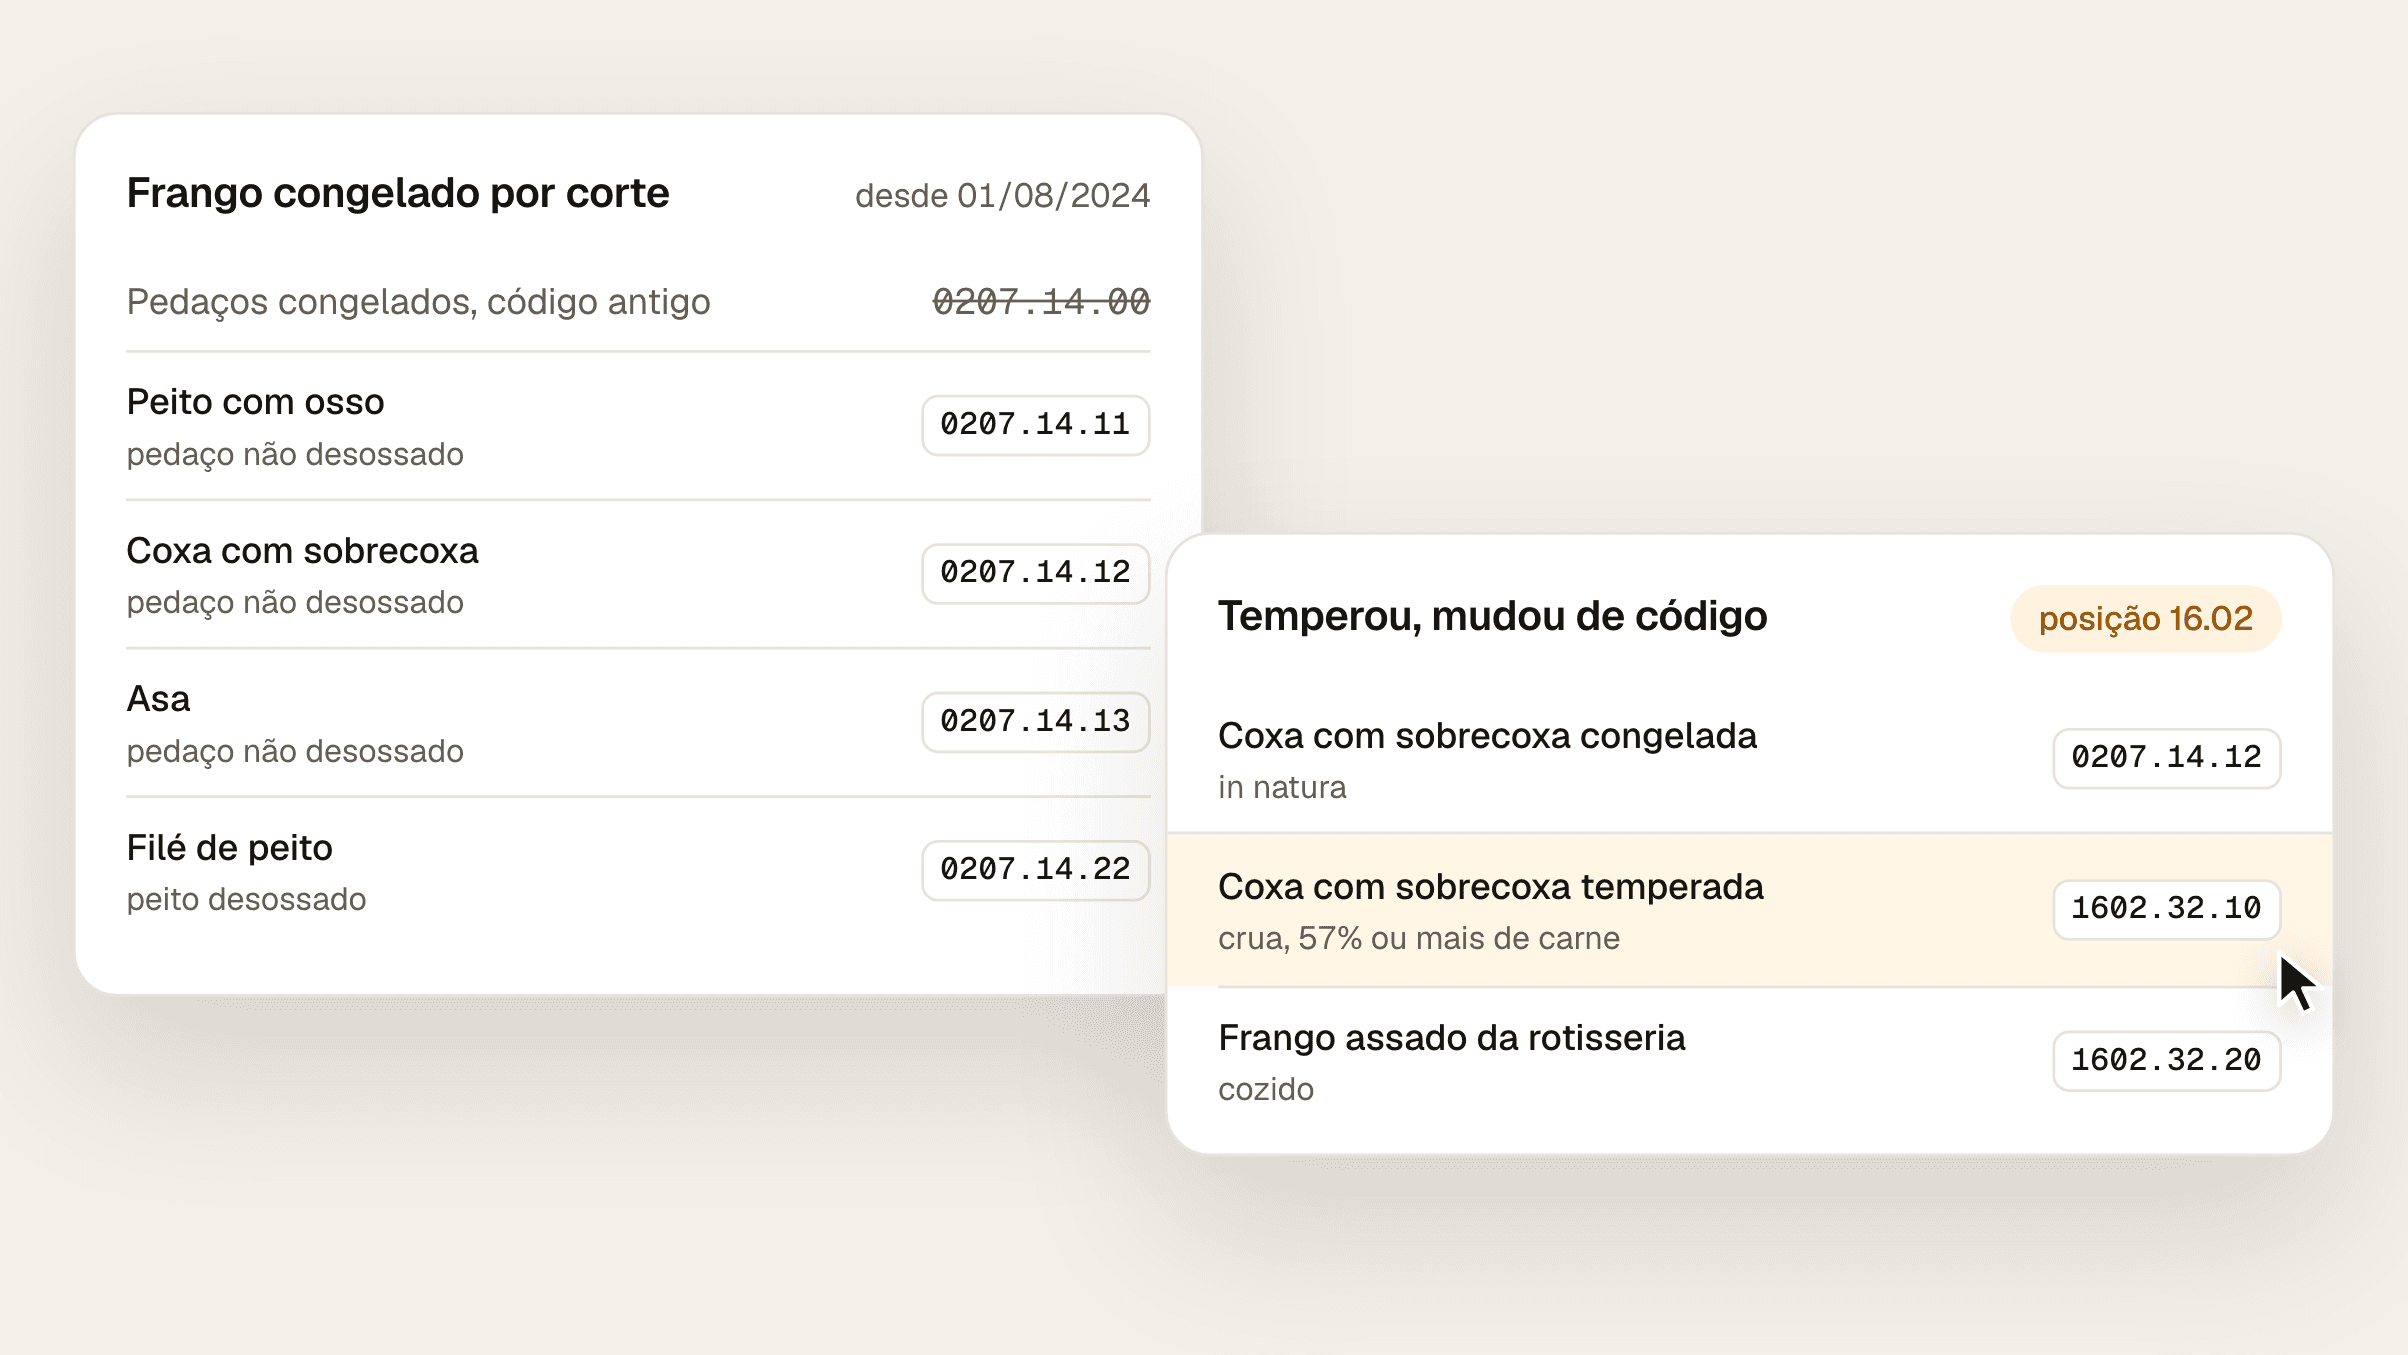
Frango inteiro resfriado é 0207.11.00; congelado, 0207.12.10 ou 0207.12.20; cada corte congelado tem código desde 2024. Temperado vai para 1602.32.10.