NCM do produto: como achar o código certo e conferir o que veio na nota
O NCM diz o que o produto é, em 8 dígitos. Veja como o código se organiza, onde fica a tabela vigente, como decidir entre códigos e como conferir o da nota.
6 min
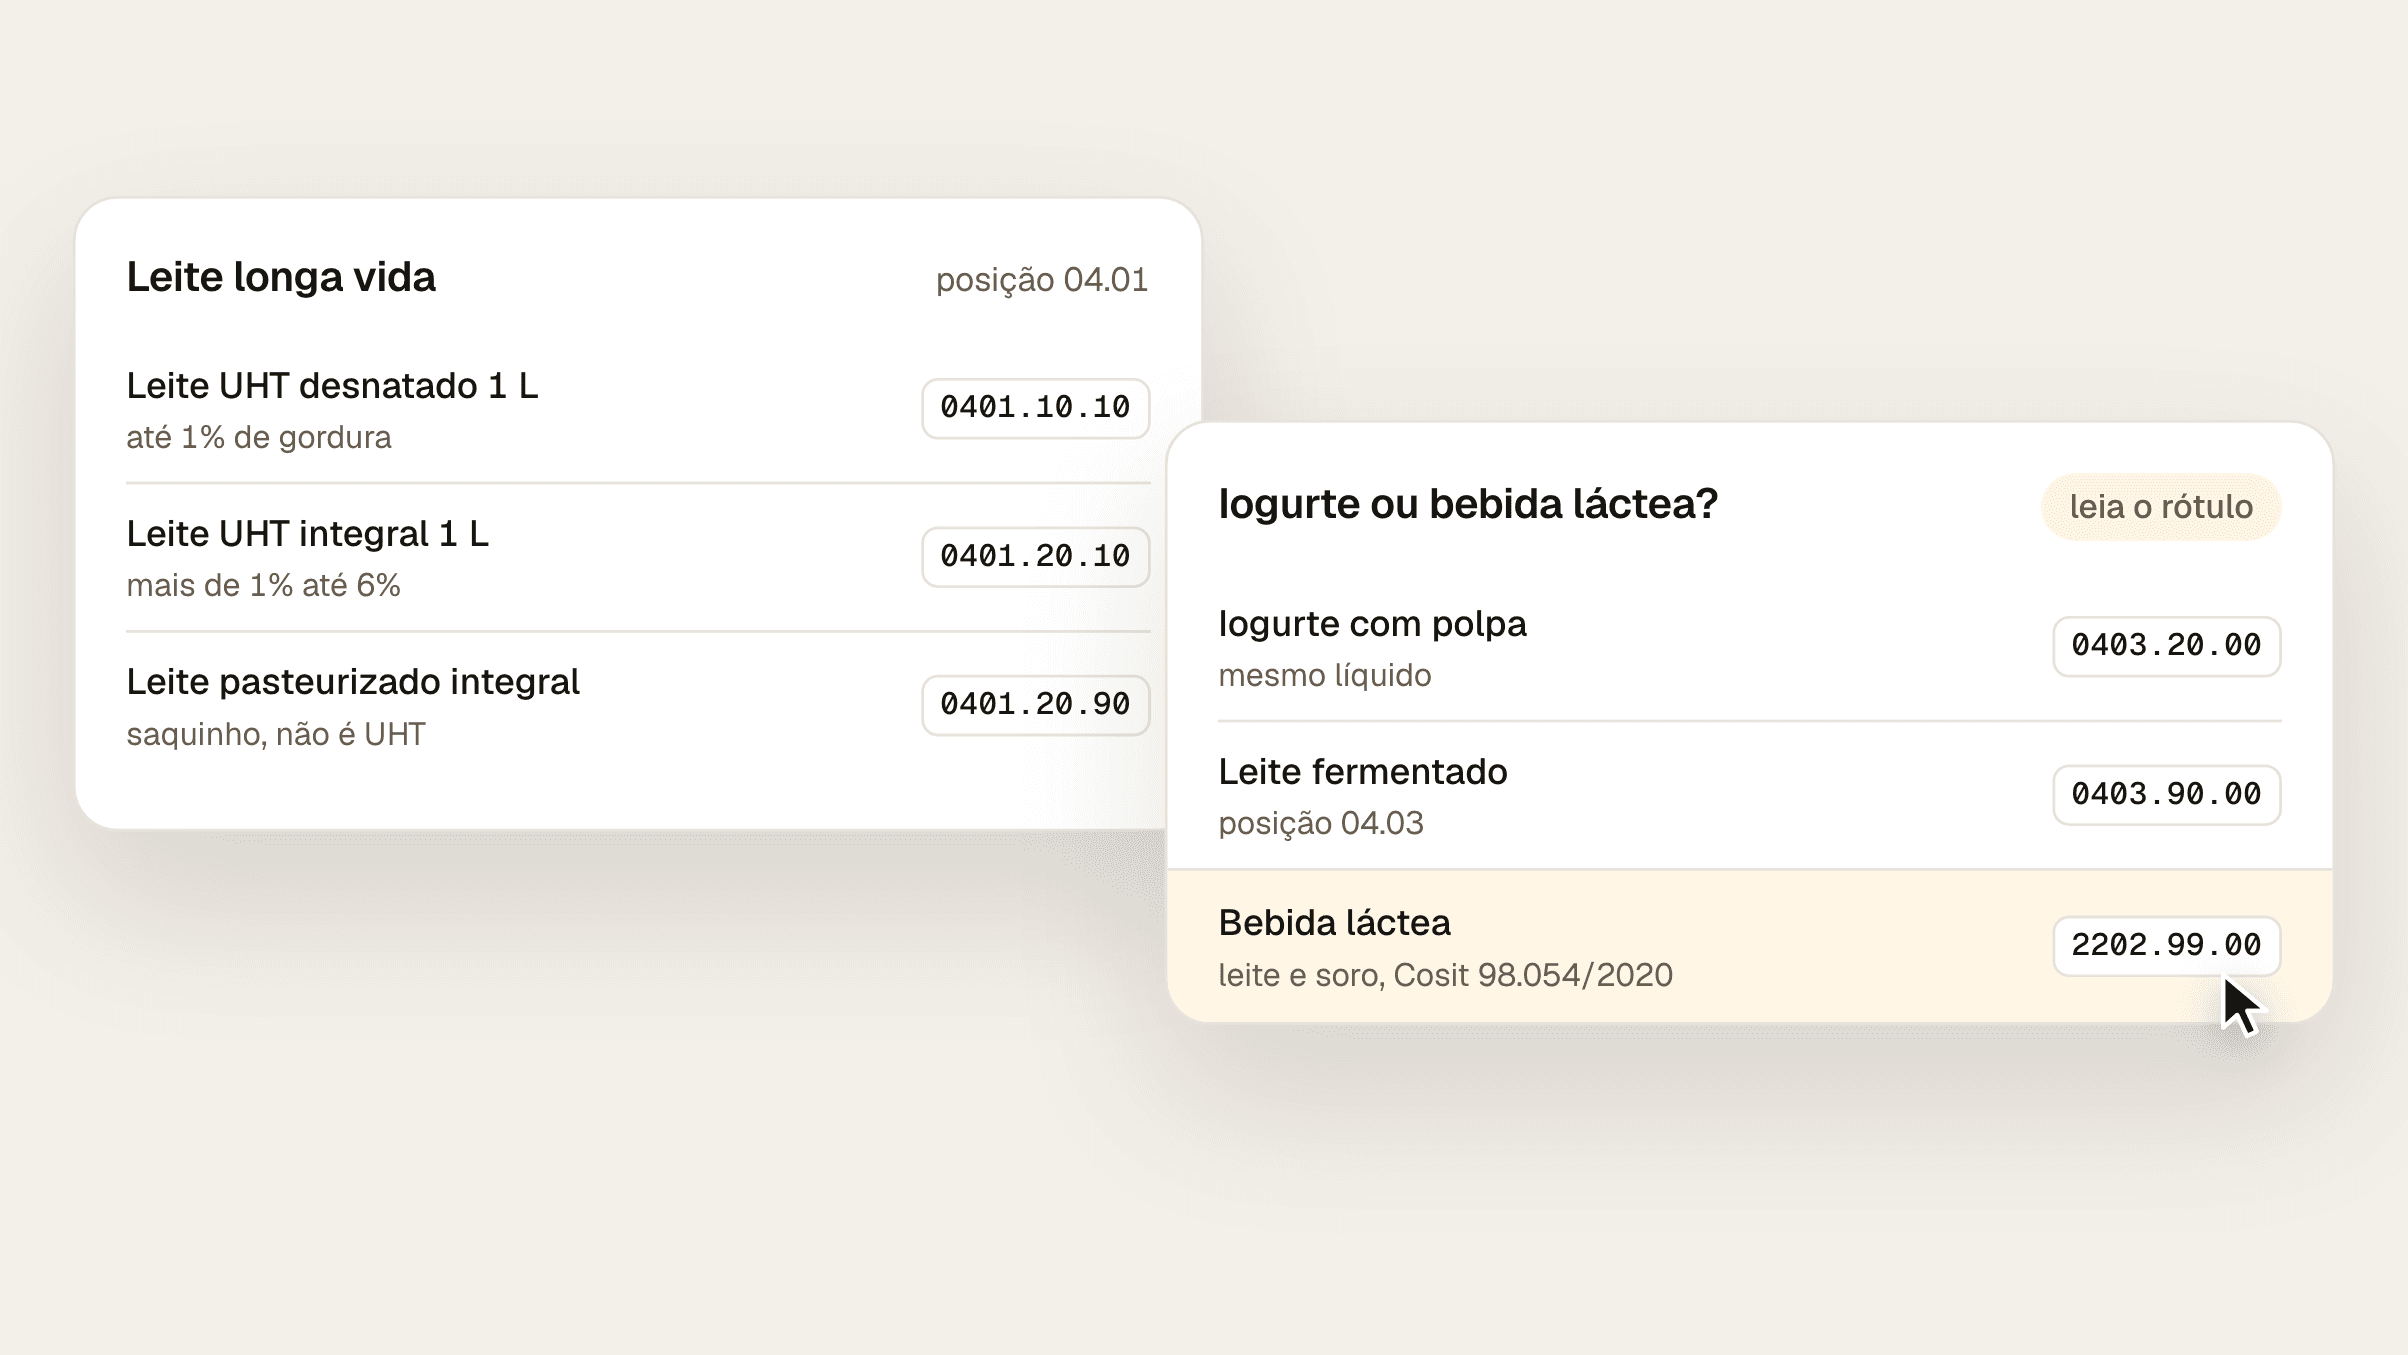
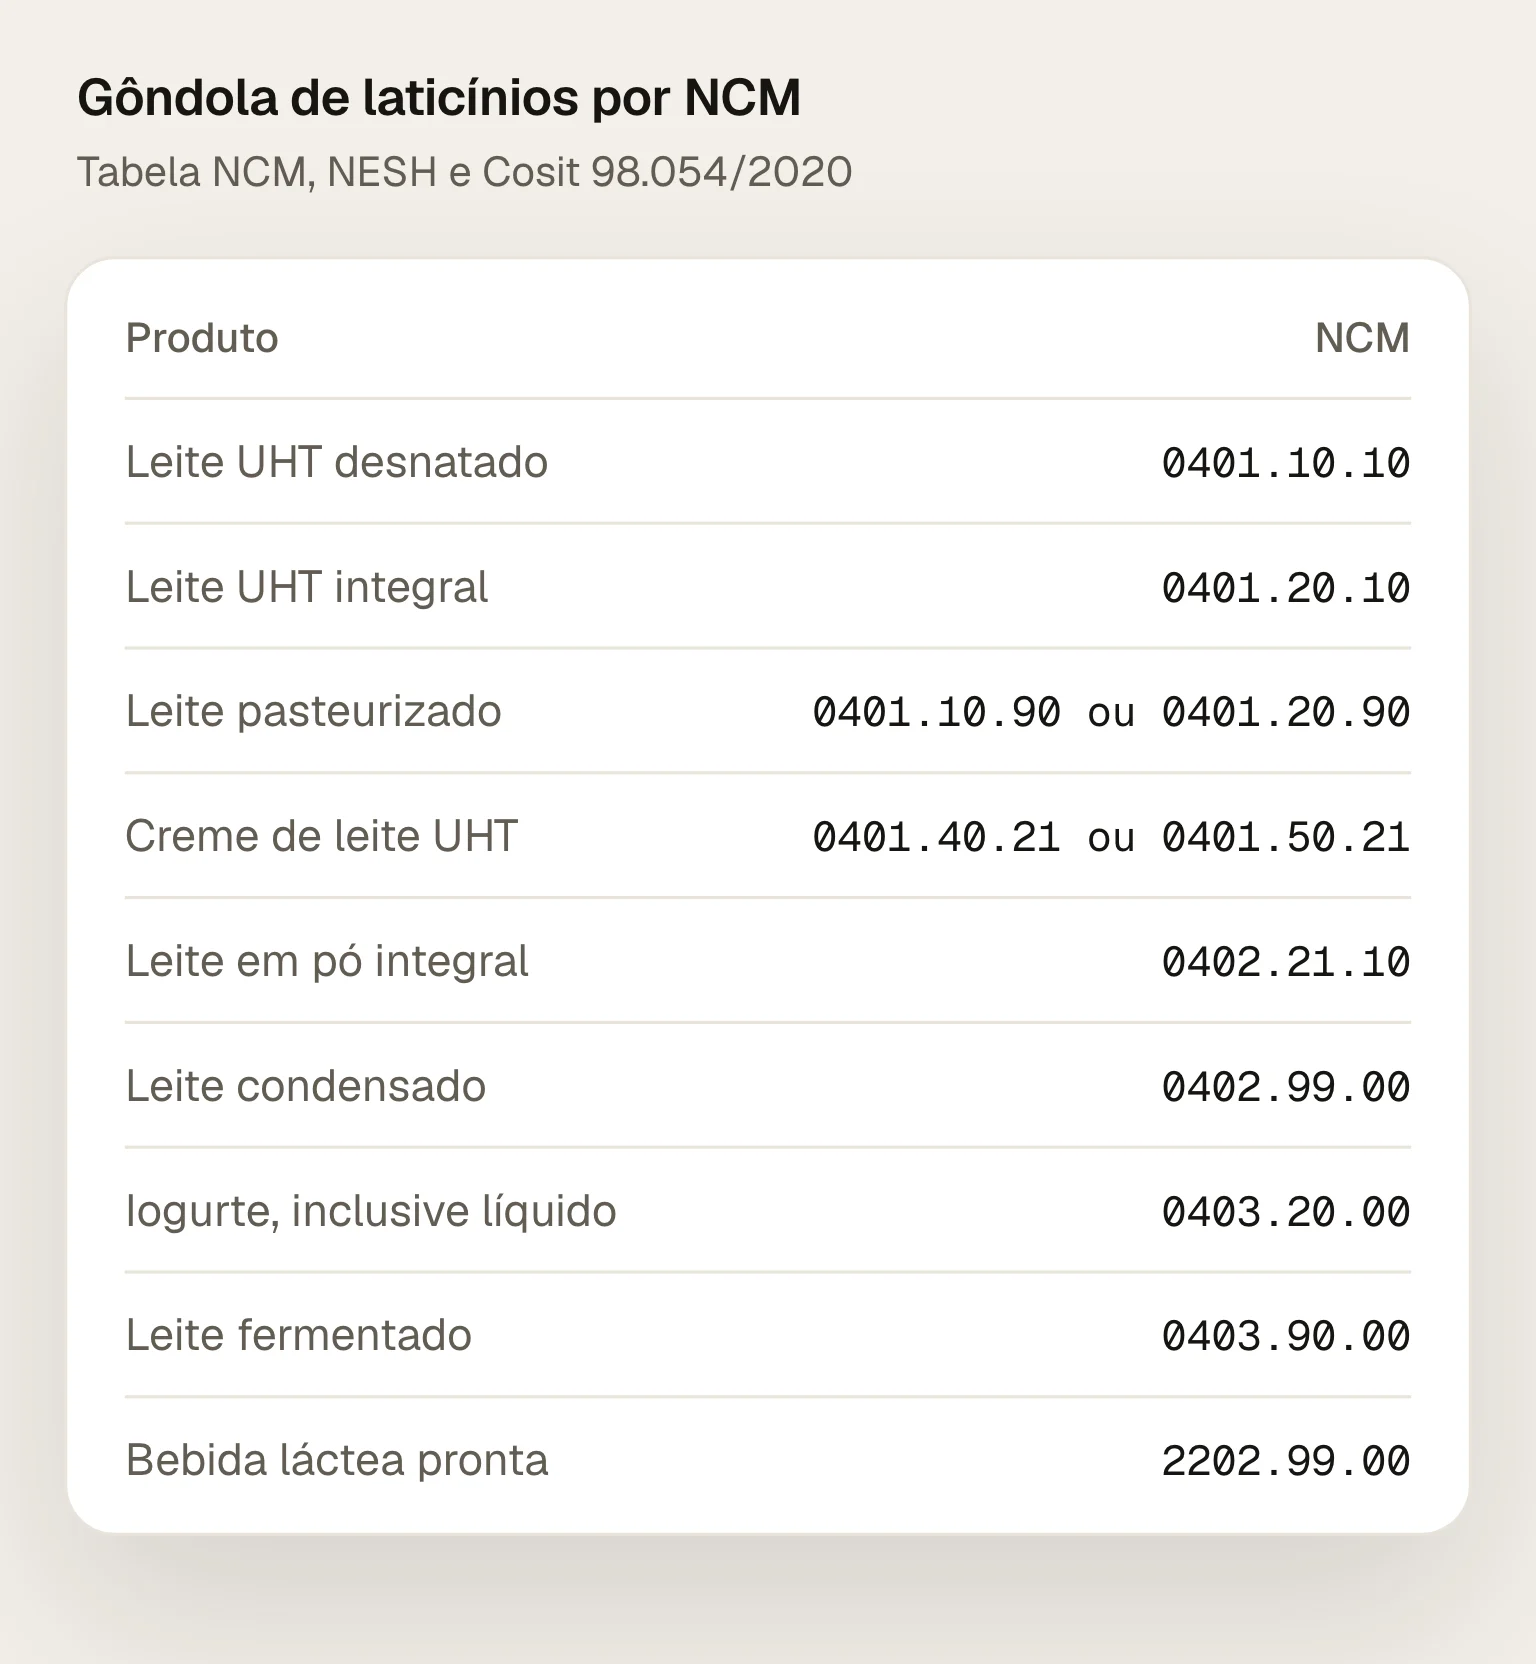
O leite longa vida (UHT) é 0401.10.10 quando tem até 1% de gordura, como o desnatado, e 0401.20.10 acima de 1% até 6%, como o integral. O leite pasteurizado de saquinho fica no 0401.10.90 ou no 0401.20.90, pela mesma régua de gordura. Leite em pó é da posição 04.02: o integral sem açúcar é 0402.21.10. Leite condensado é 0402.99.00. Iogurte é 0403.20.00, mesmo líquido ou com fruta. A bebida láctea pronta, feita com leite e soro de leite, sai do capítulo do leite: é 2202.99.00. O código decide o CEST, a substituição tributária e a cesta básica do Pará e, desde abril de 2026, também o PIS e a COFINS.
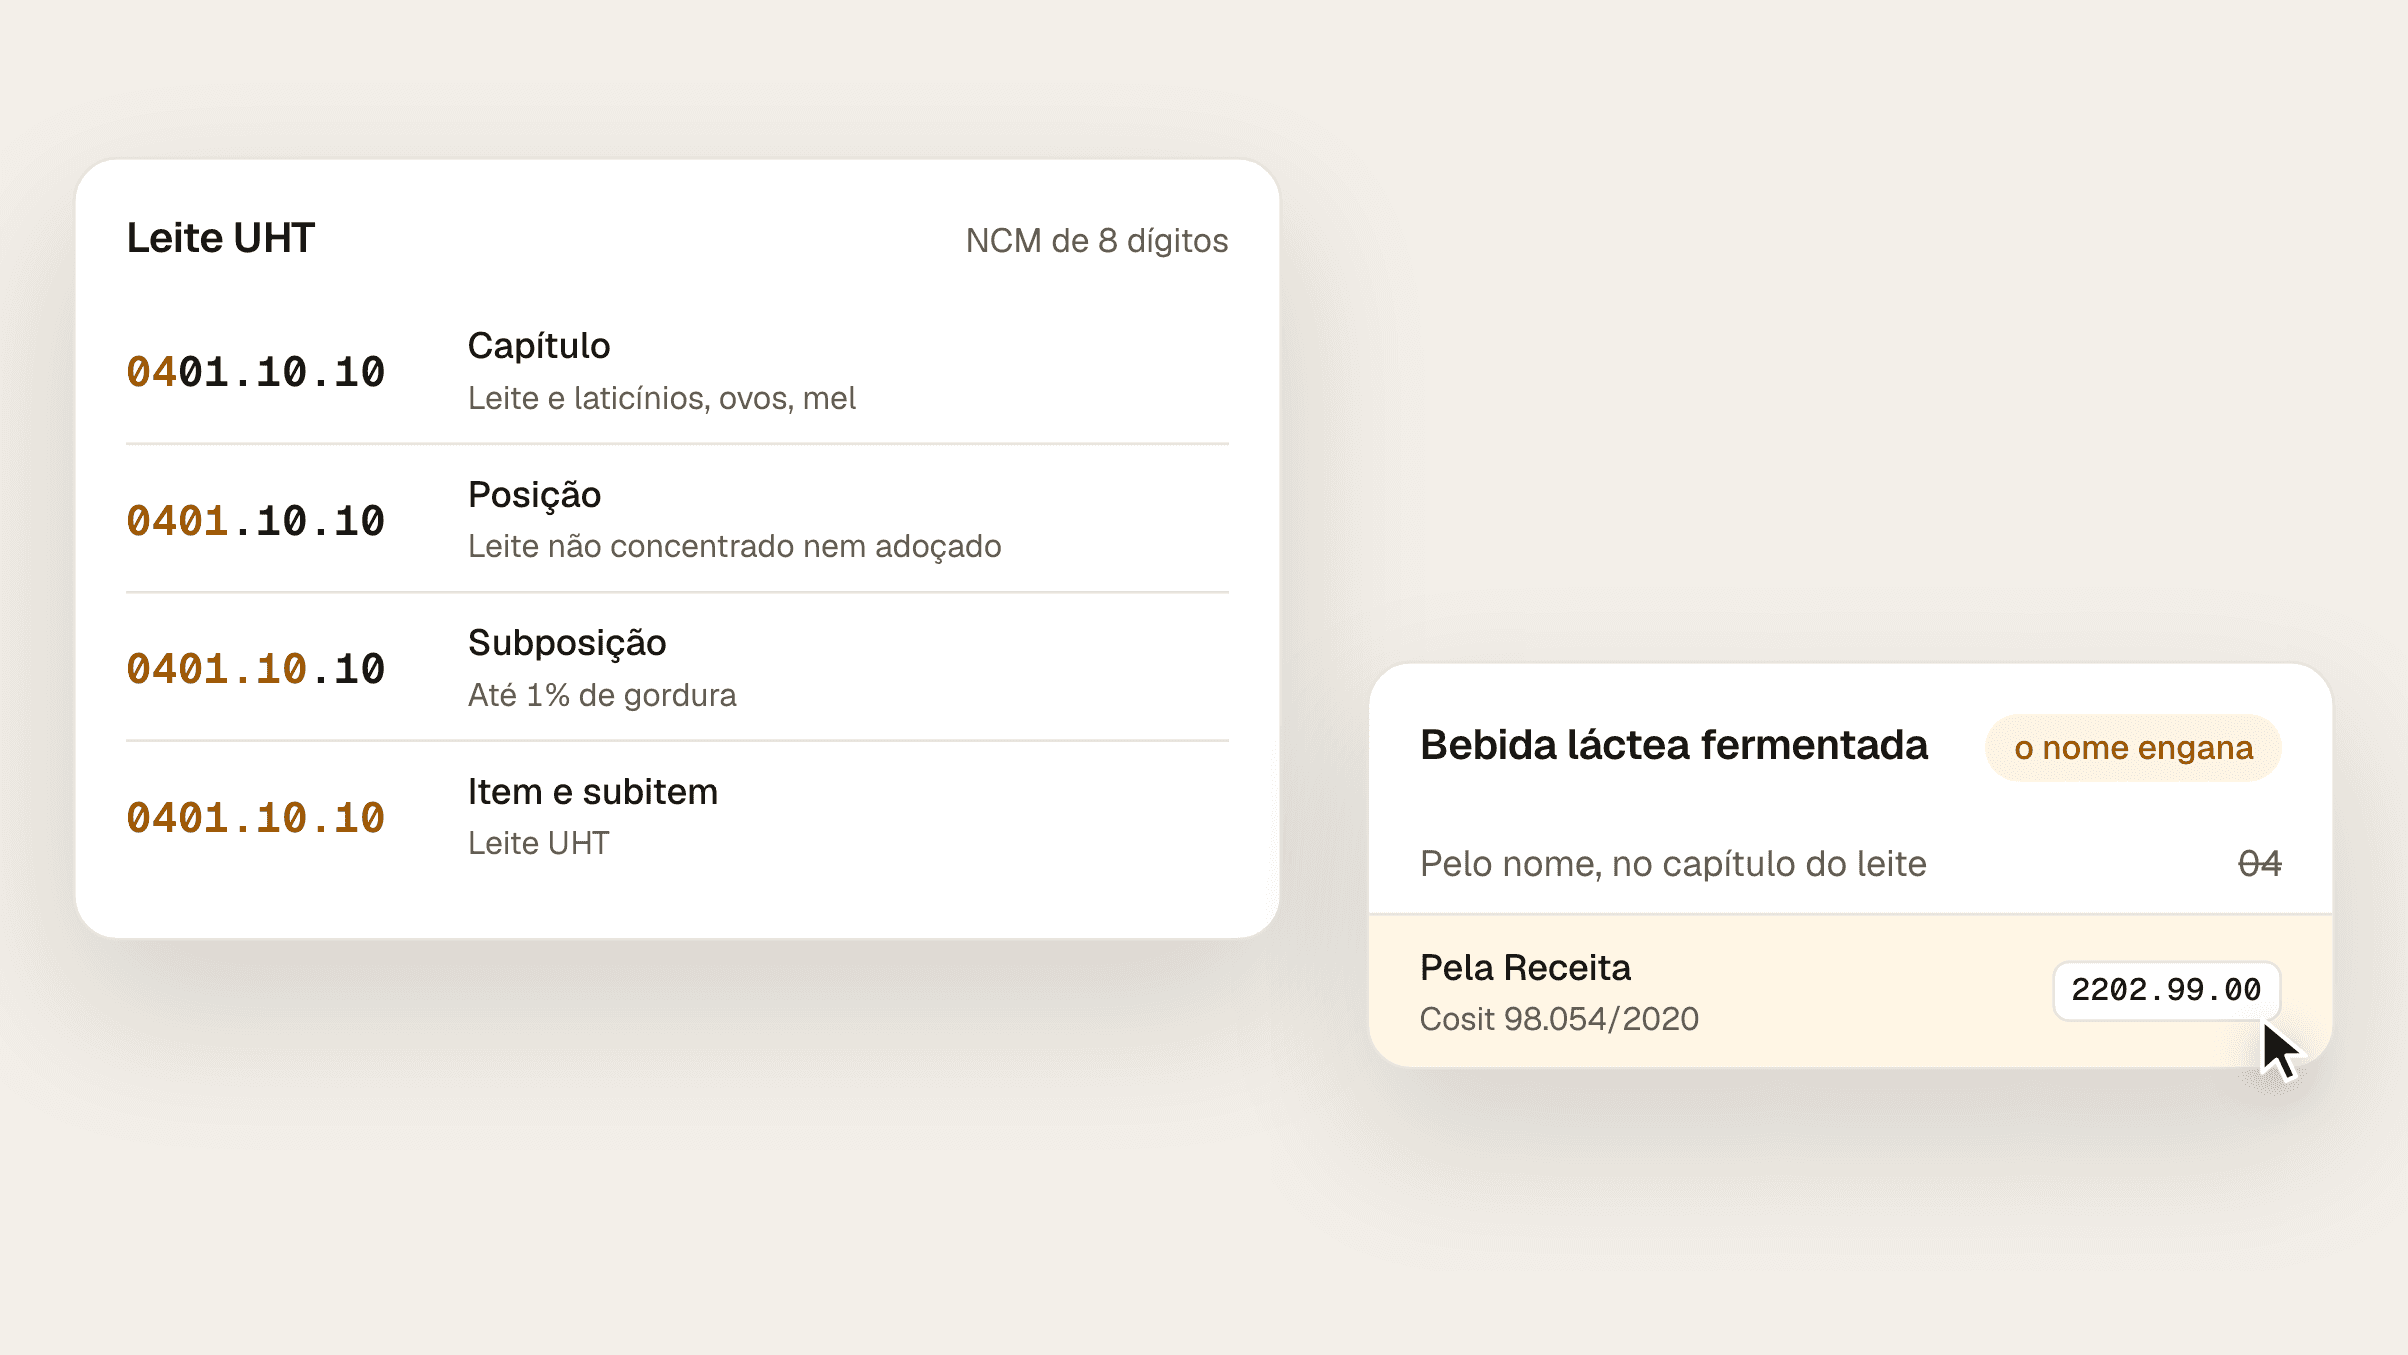
A posição 04.01 separa o leite pelo teor de gordura, em peso, e dentro de cada faixa o UHT tem código próprio (tabela NCM):
Produto | NCM | CEST |
|---|---|---|
Leite UHT com até 1% de gordura, como o desnatado | 0401.10.10 | 17.016.00 |
Leite UHT acima de 1% até 6%, como o integral | 0401.20.10 | 17.016.00 |
Leite pasteurizado de saquinho | 0401.10.90 ou 0401.20.90 | 17.018.00 |
O CEST também olha a embalagem: 17.016.00 é o do UHT de até 2 litros, e o de mais de 2 até 5 litros é 17.016.01. No pasteurizado, 17.018.00 vai até 1 litro, e 17.018.01, de mais de 1 até 5 litros (Convênio ICMS 142/2018, Anexo XVII). No semidesnatado, o código depende do teor de gordura que o fabricante declara: até 1%, 0401.10.10; acima disso, 0401.20.10.
O leite concentrado ou adoçado sai da 04.01 e vai para a 04.02, que separa o produto pela forma, pela gordura e pelo açúcar:
Produto | NCM | CEST |
|---|---|---|
Leite em pó integral, sem açúcar | 0402.21.10 | 17.012.00 |
Leite em pó desnatado, até 1,5% de gordura | 0402.10.10 ou 0402.10.90 | 17.012.00 |
Leite condensado | 0402.99.00 | 17.020.00 |
No desnatado em pó, o 0402.10.10 é o do produto com teor de arsênio, chumbo ou cobre inferior a 5 ppm; o resto fica no 0402.10.90. O parcialmente desnatado em pó, sem açúcar e com mais de 1,5% de gordura, é 0402.21.20.
O creme de leite de caixinha é UHT e não é concentrado, então fica na 04.01, também pela gordura: 0401.40.21 acima de 6% até 10%, e 0401.50.21 acima de 10%. O CEST acompanha a faixa. Em embalagem de até 1 kg, é 17.019.00 no primeiro código e 17.019.02, o dos "outros cremes de leite", no segundo. O 0402.21.30 é o do creme de leite em pó, não o da caixinha.
Iogurte e leite fermentado ficam na posição 04.03. As Notas Explicativas do Sistema Harmonizado (NESH) dizem que os produtos da posição "podem apresentar-se no estado líquido, pastoso ou sólido" e podem ter açúcar, aromatizantes, fruta ou cacau. A NESH da posição 22.02 confirma: os iogurtes líquidos e os leites fermentados com cacau, fruta ou aromatizantes ficam na 04.03, não entre as bebidas.
A bebida láctea é outro produto. Na definição que a Receita usa, que segue a Instrução Normativa nº 16/2005 do Ministério da Agricultura, ela é a "resultante da mistura de leite e soro de leite necessariamente", líquida, com a base láctea de pelo menos 51% dos ingredientes (Solução de Consulta Interna Cosit nº 3/2020). A Receita também classificou no 2202.99.00 uma bebida láctea fermentada pronta para beber, feita de leite pasteurizado, soro de leite reconstituído, água, açúcar e polpa de fruta (Solução de Consulta Cosit nº 98.054/2020).
Produto | NCM | CEST |
|---|---|---|
Iogurte, inclusive o líquido | 0403.20.00 | 17.021.00 |
Leite fermentado | 0403.90.00 | 17.021.00 |
Coalhada | 0403.90.00 | 17.022.00 |
Bebida láctea pronta | 2202.99.00 | 17.115.00 |
Na gôndola, a primeira pista é o nome na embalagem: "iogurte", "leite fermentado" ou "bebida láctea". O próprio CEST 17.115.00 fala em "produtos denominados bebidas lácteas". A lista de ingredientes confirma: a bebida láctea leva soro de leite na mistura. O CEST 17.021.00 vale para iogurte e leite fermentado de até 2 litros; acima disso, 17.021.01.
A bebida pronta de leite com cacau, a de caixinha, é 2202.99.00, no Ex 01 da TIPI, "Bebidas alimentares à base de soja ou de leite e cacau". O CEST é o mesmo da bebida láctea, 17.115.00. O 2202.99.00 é também o do néctar e de outras bebidas prontas, como mostra o post NCM de água, suco e refrigerante.
O produto em que a gordura do leite dá lugar a outra gordura sai do capítulo. A Nota 5, alínea c, do Capítulo 4 manda para as posições 19.01 ou 21.06 os produtos obtidos por substituição de um constituinte do leite, como a gordura butírica, "por uma outra substância".
O composto lácteo, vendido ao lado do leite em pó, é "o produto em pó resultante da mistura do leite e produtos ou substâncias lácteas ou não lácteas", na definição que a Receita usa (Solução de Consulta Interna Cosit nº 3/2020). O RICMS do Pará o lista no 1901.90.90, separado do leite em pó (Anexo III, art. 6º, item 44).
O doce de leite é 1901.90.20, com CEST 17.029.00.
No Pará, o NCM e o CEST põem o lácteo em regras diferentes do RICMS (Decreto 4.676/2001):
Cesta básica. Leite em pó e leite UHT (itens 9, 13 e 14) e composto lácteo (item 44) têm redução de base de cálculo na saída interna, "de tal forma que a carga tributária resulte no percentual de 7%" (Anexo III, art. 6º, § 1º).
Substituição tributária e antecipação. Leite em pó, leite UHT, creme de leite, leite condensado, iogurte e leite fermentado de até 2 litros, queijos, manteiga e bebida láctea estão na lista da substituição nas operações internas (Anexo XIII) e na da antecipação na entrada (Apêndice I do Anexo I). O post CFOP 5405 mostra como fica a venda desses itens.
Fora das listas. O leite pasteurizado, o requeijão e a coalhada não estão nas listas de substituição. Para o leite, o Anexo II, art. 18, isenta a venda do varejista ao consumidor final do leite in natura ou pasteurizado dos tipos B e C, e diz que a isenção "não alcança as operações com leite tipo longa-vida". Confirme com o contador se o leite da loja se enquadra no texto.
Uma bebida láctea cadastrada como leite UHT leva para o cadastro um CEST e uma redução da cesta que não são dela. Como mostra o post NCM e CEST, o CEST certo é o que casa o NCM com a descrição do produto.
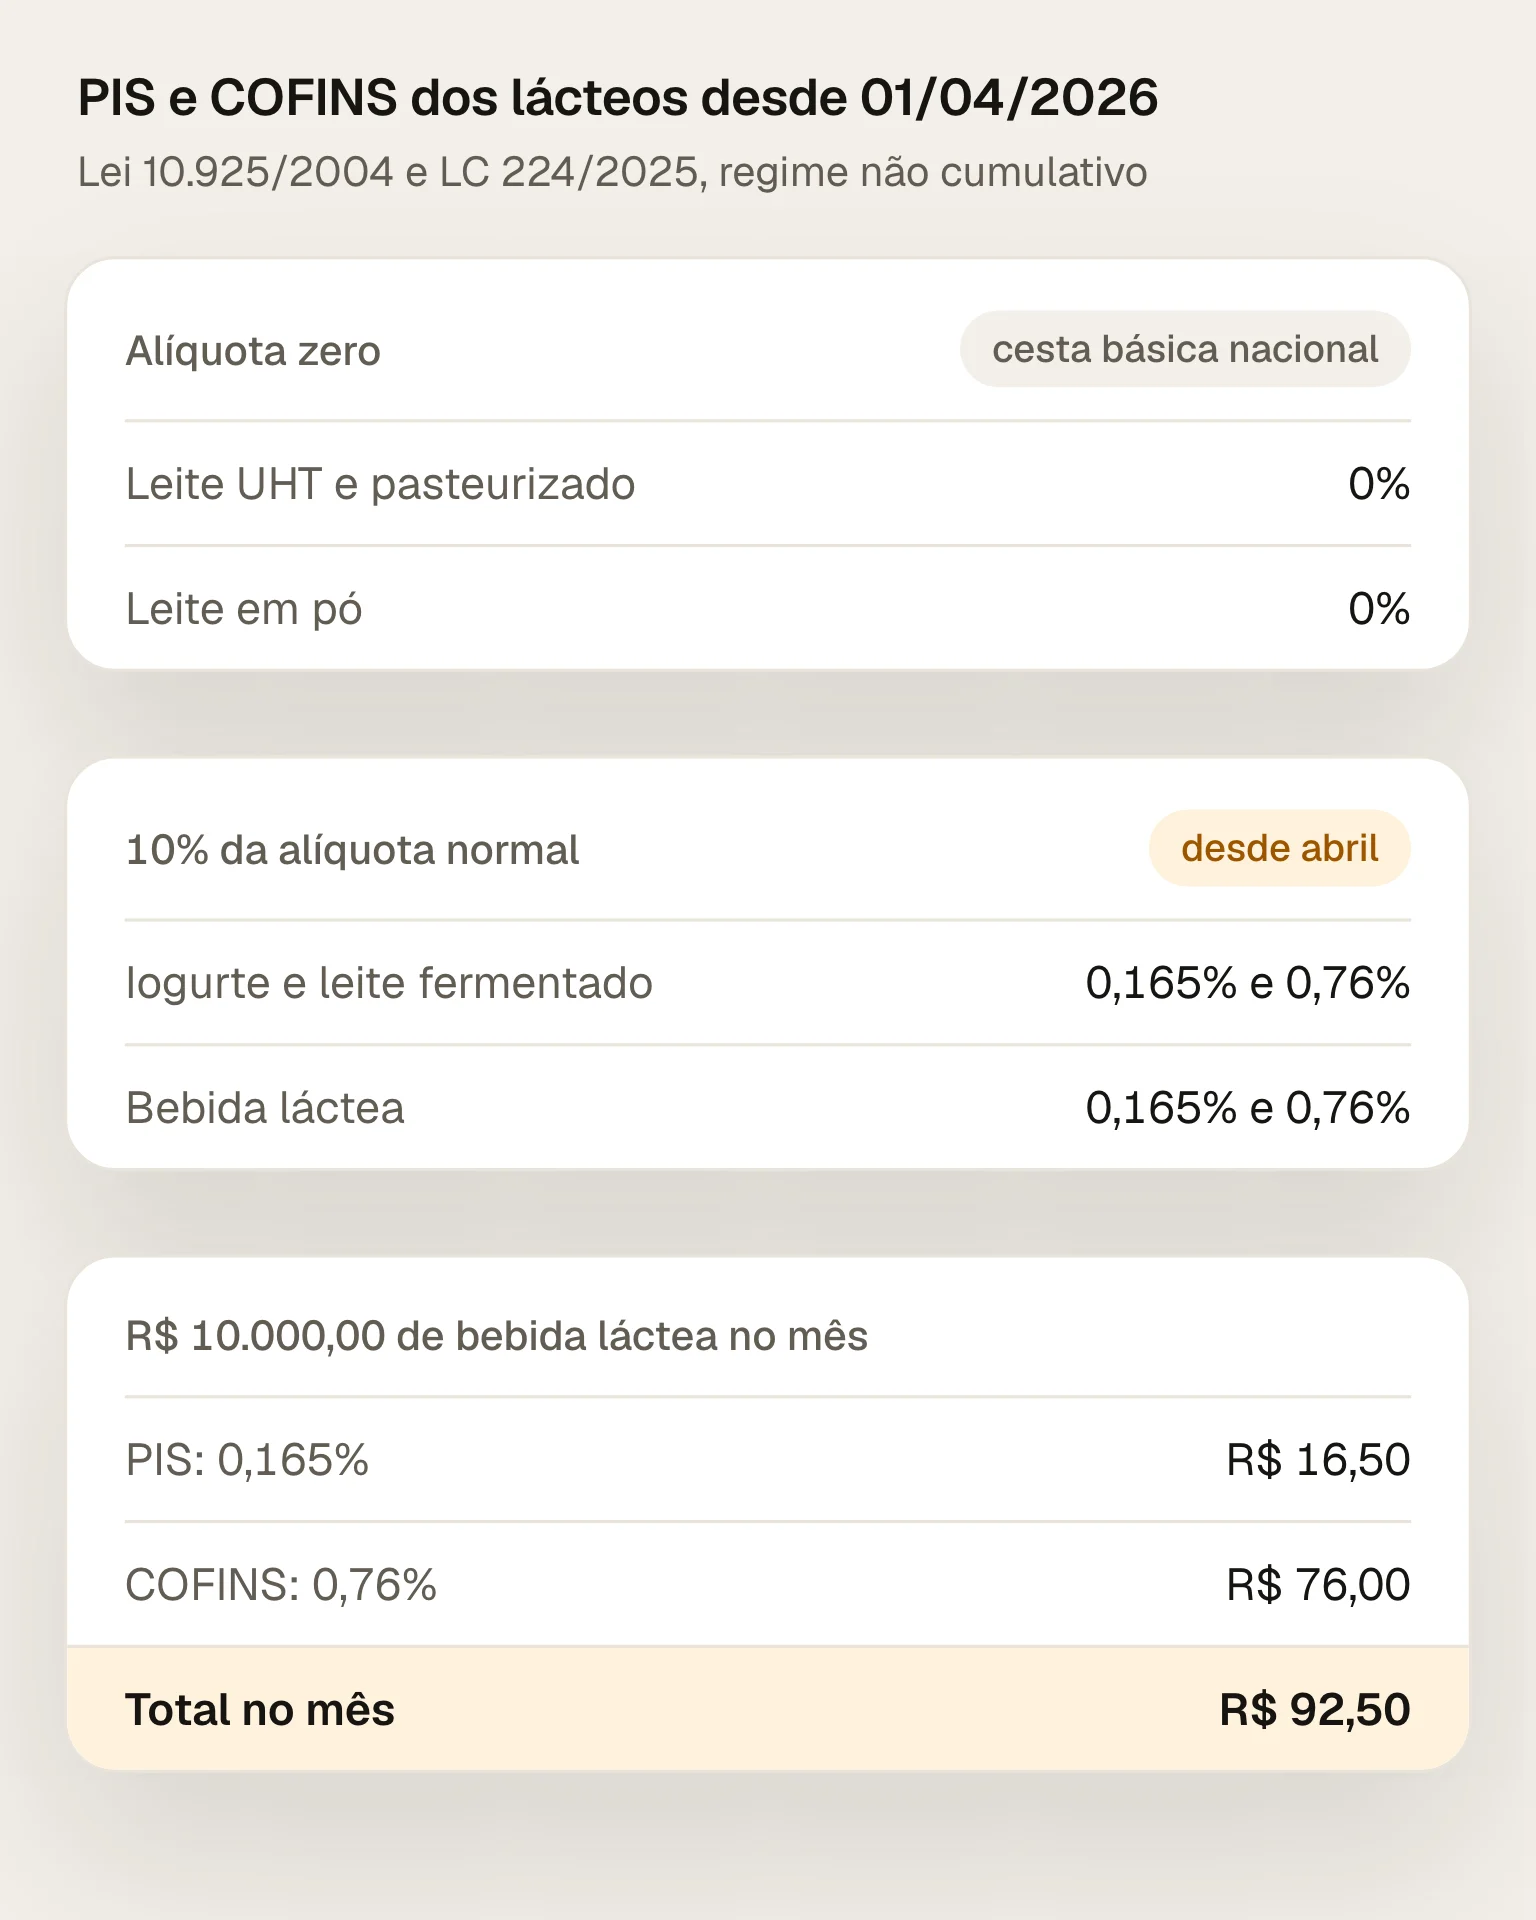
A Lei 10.925/2004 zera o PIS e a COFINS do leite fluido pasteurizado ou UHT, do leite em pó, do leite fermentado e das bebidas e compostos lácteos (art. 1º, XI). Pelo regulamento do Ministério da Agricultura, o iogurte é um dos leites fermentados (Instrução Normativa nº 46/2007, itens 2.1 e 2.1.1).
Desde 01/04/2026, a LC 224/2025 trocou essa alíquota zero por 10% da alíquota normal e deixou de fora os produtos da cesta básica nacional da LC 214 (art. 4º, § 4º, I, e § 8º, III; IN RFB nº 2.305/2025, arts. 3º e 7º). O leite e o leite em pó estão nessa cesta. O leite fermentado e as bebidas e compostos lácteos estão em outro anexo.
Produto | PIS e COFINS desde 01/04/2026 | Por quê |
|---|---|---|
Leite UHT, pasteurizado e em pó | Zero | Cesta básica nacional |
Iogurte, leite fermentado e bebida láctea | 0,165% e 0,76% no regime não cumulativo; 0,065% e 0,3% no cumulativo | 10% da alíquota normal |
A nota continua com o CST 06, de alíquota zero, e os 10% entram na EFD-Contribuições como ajuste de acréscimo (Nota Técnica EFD-Contribuições nº 012/2026). Quem decide quais itens entram na conta é o cadastro. Numa loja do regime não cumulativo, R$ 10.000,00 por mês de bebida láctea cadastrada como leite UHT deixam de fora R$ 16,50 de PIS e R$ 76,00 de COFINS por mês.
Na reforma, o NCM separa os mesmos grupos. Leite, leite em pó, manteiga e os queijos listados estão na cesta básica nacional, com IBS e CBS zerados. Leite fermentado e bebidas lácteas dos códigos 0403.20.00, 0403.90.00 e 2202.99.00 têm redução de 60% (LC 214/2025, Anexo I, itens 2, 3, 5 e 21, e Anexo VII, item 2). O post Cesta básica na reforma traz a lista completa.
O Fiscal Pack confere o NCM e o CEST de cada laticínio do cadastro, usa o nome do produto para separar leite, iogurte e bebida láctea quando o código não bate e confere o PIS e a COFINS de cada item com a redução da LC 224. Quando o cadastro diverge, o diagnóstico mostra o item, a regra e a correção. O post NCM do produto mostra como conferir qualquer código.
Solicite o diagnóstico da loja, sem custo, ou conheça a frente tributária do Fiscal Pack.
Consultadas em 29/09/2026.
Nomenclatura Comum do Mercosul, Portal Único Siscomex: posições 04.01 a 04.06; códigos 0401.10.10, 0401.10.90, 0401.20.10, 0401.20.90, 0401.40.21, 0401.50.21, 0402.10.10, 0402.10.90, 0402.21.10, 0402.21.20, 0402.21.30, 0402.99.00, 0403.20.00, 0403.90.00, 1901.90.20, 1901.90.90 e 2202.99.00.
TIPI, Receita Federal: Ex 01 do 2202.99.00.
Notas Explicativas do Sistema Harmonizado, Receita Federal: Capítulo 4, Nota 5, alínea c; posições 04.03 e 22.02.
Soluções de Consulta Cosit nº 98.054/2020 (bebida láctea fermentada no 2202.99.00) e Interna nº 3/2020 (bebida láctea e composto lácteo).
Instrução Normativa nº 46/2007, Ministério da Agricultura: leites fermentados e iogurte.
Convênio ICMS 142/2018, CONFAZ: Anexo XVII, CEST 17.012.00, 17.016.00, 17.016.01, 17.018.00, 17.018.01, 17.019.00, 17.019.02, 17.020.00, 17.021.00, 17.021.01, 17.022.00, 17.029.00 e 17.115.00.
RICMS-PA, Decreto 4.676/2001, SEFA-PA: Anexo I, Apêndice I; Anexo II, art. 18; Anexo III, art. 6º, itens 9, 13, 14 e 44, e § 1º; Anexo XIII.
Lei 10.925/2004: art. 1º, XI.
Lei Complementar 224/2025: art. 4º, § 2º, II, "e", § 3º, III, § 4º, I, e § 8º, III, e art. 14, I, "a".
Instrução Normativa RFB nº 2.305/2025: arts. 3º, II, e 7º.
Lei Complementar 214/2025: Anexo I, itens 2, 3, 5 e 21; Anexo VII, item 2.
A gente corrige o cadastro, confere a apuração antes de você pagar e mostra onde o resultado está escondido. Você continua no sistema que já usa, sem mudar a rotina da loja.
O NCM diz o que o produto é, em 8 dígitos. Veja como o código se organiza, onde fica a tabela vigente, como decidir entre códigos e como conferir o da nota.
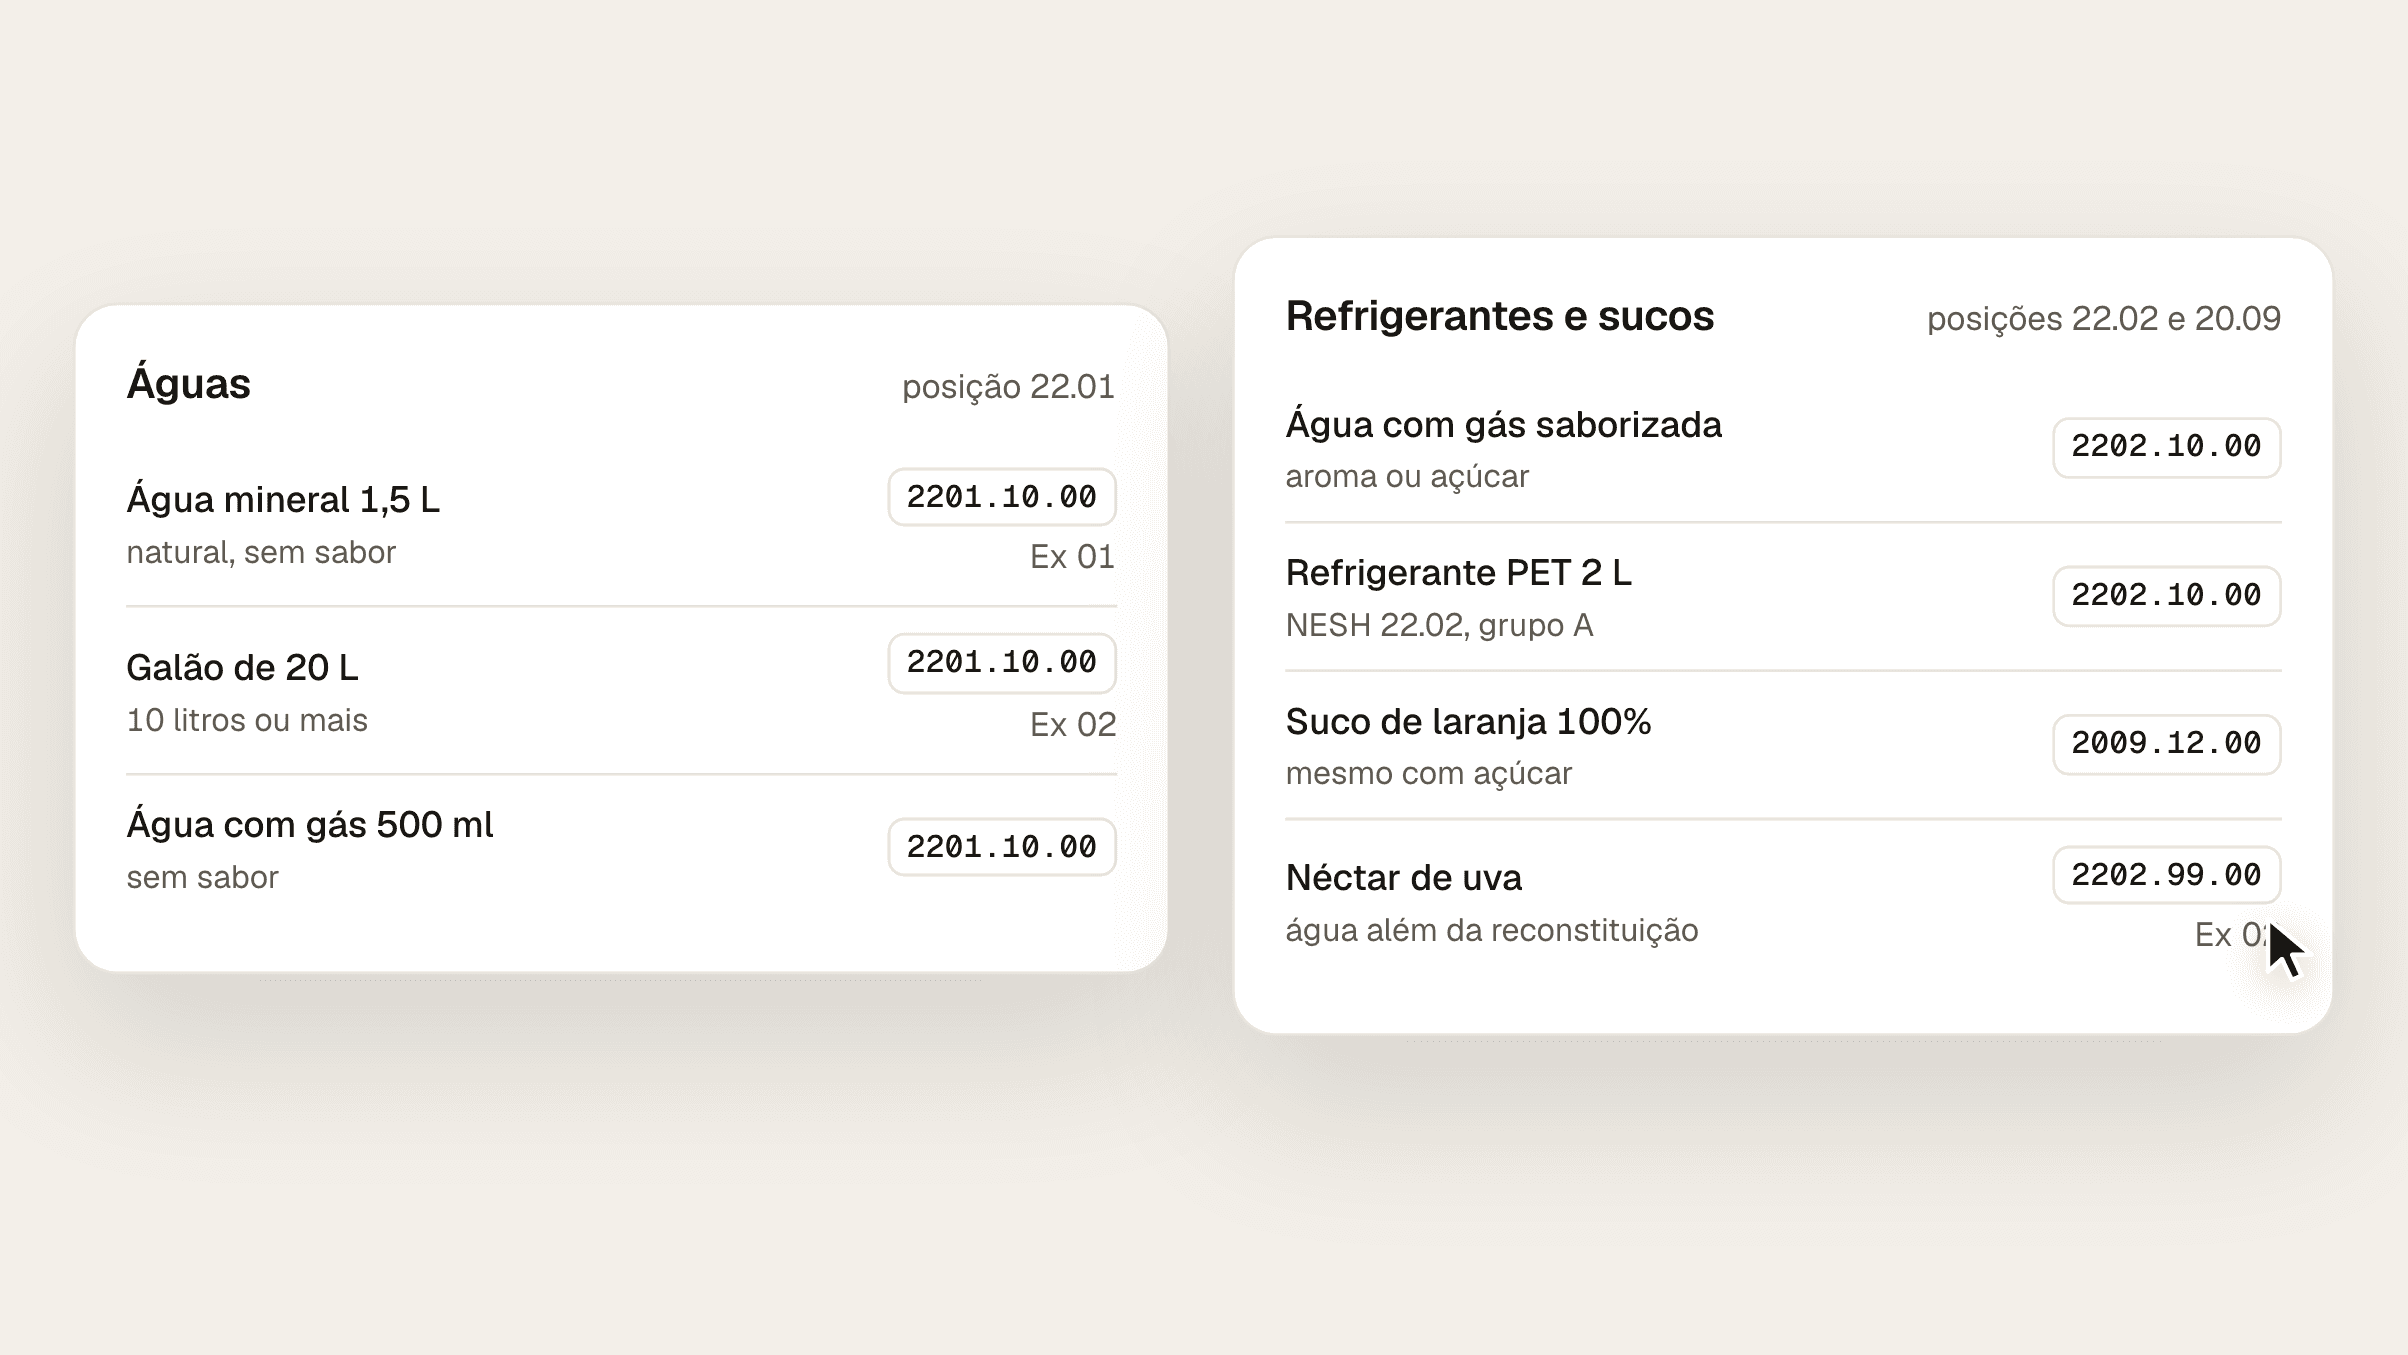
Água mineral é 2201.10.00; refrigerante e água com sabor, 2202.10.00; suco, 20.09; néctar, 2202.99.00. Veja as confusões comuns e o que muda no imposto do Pará.
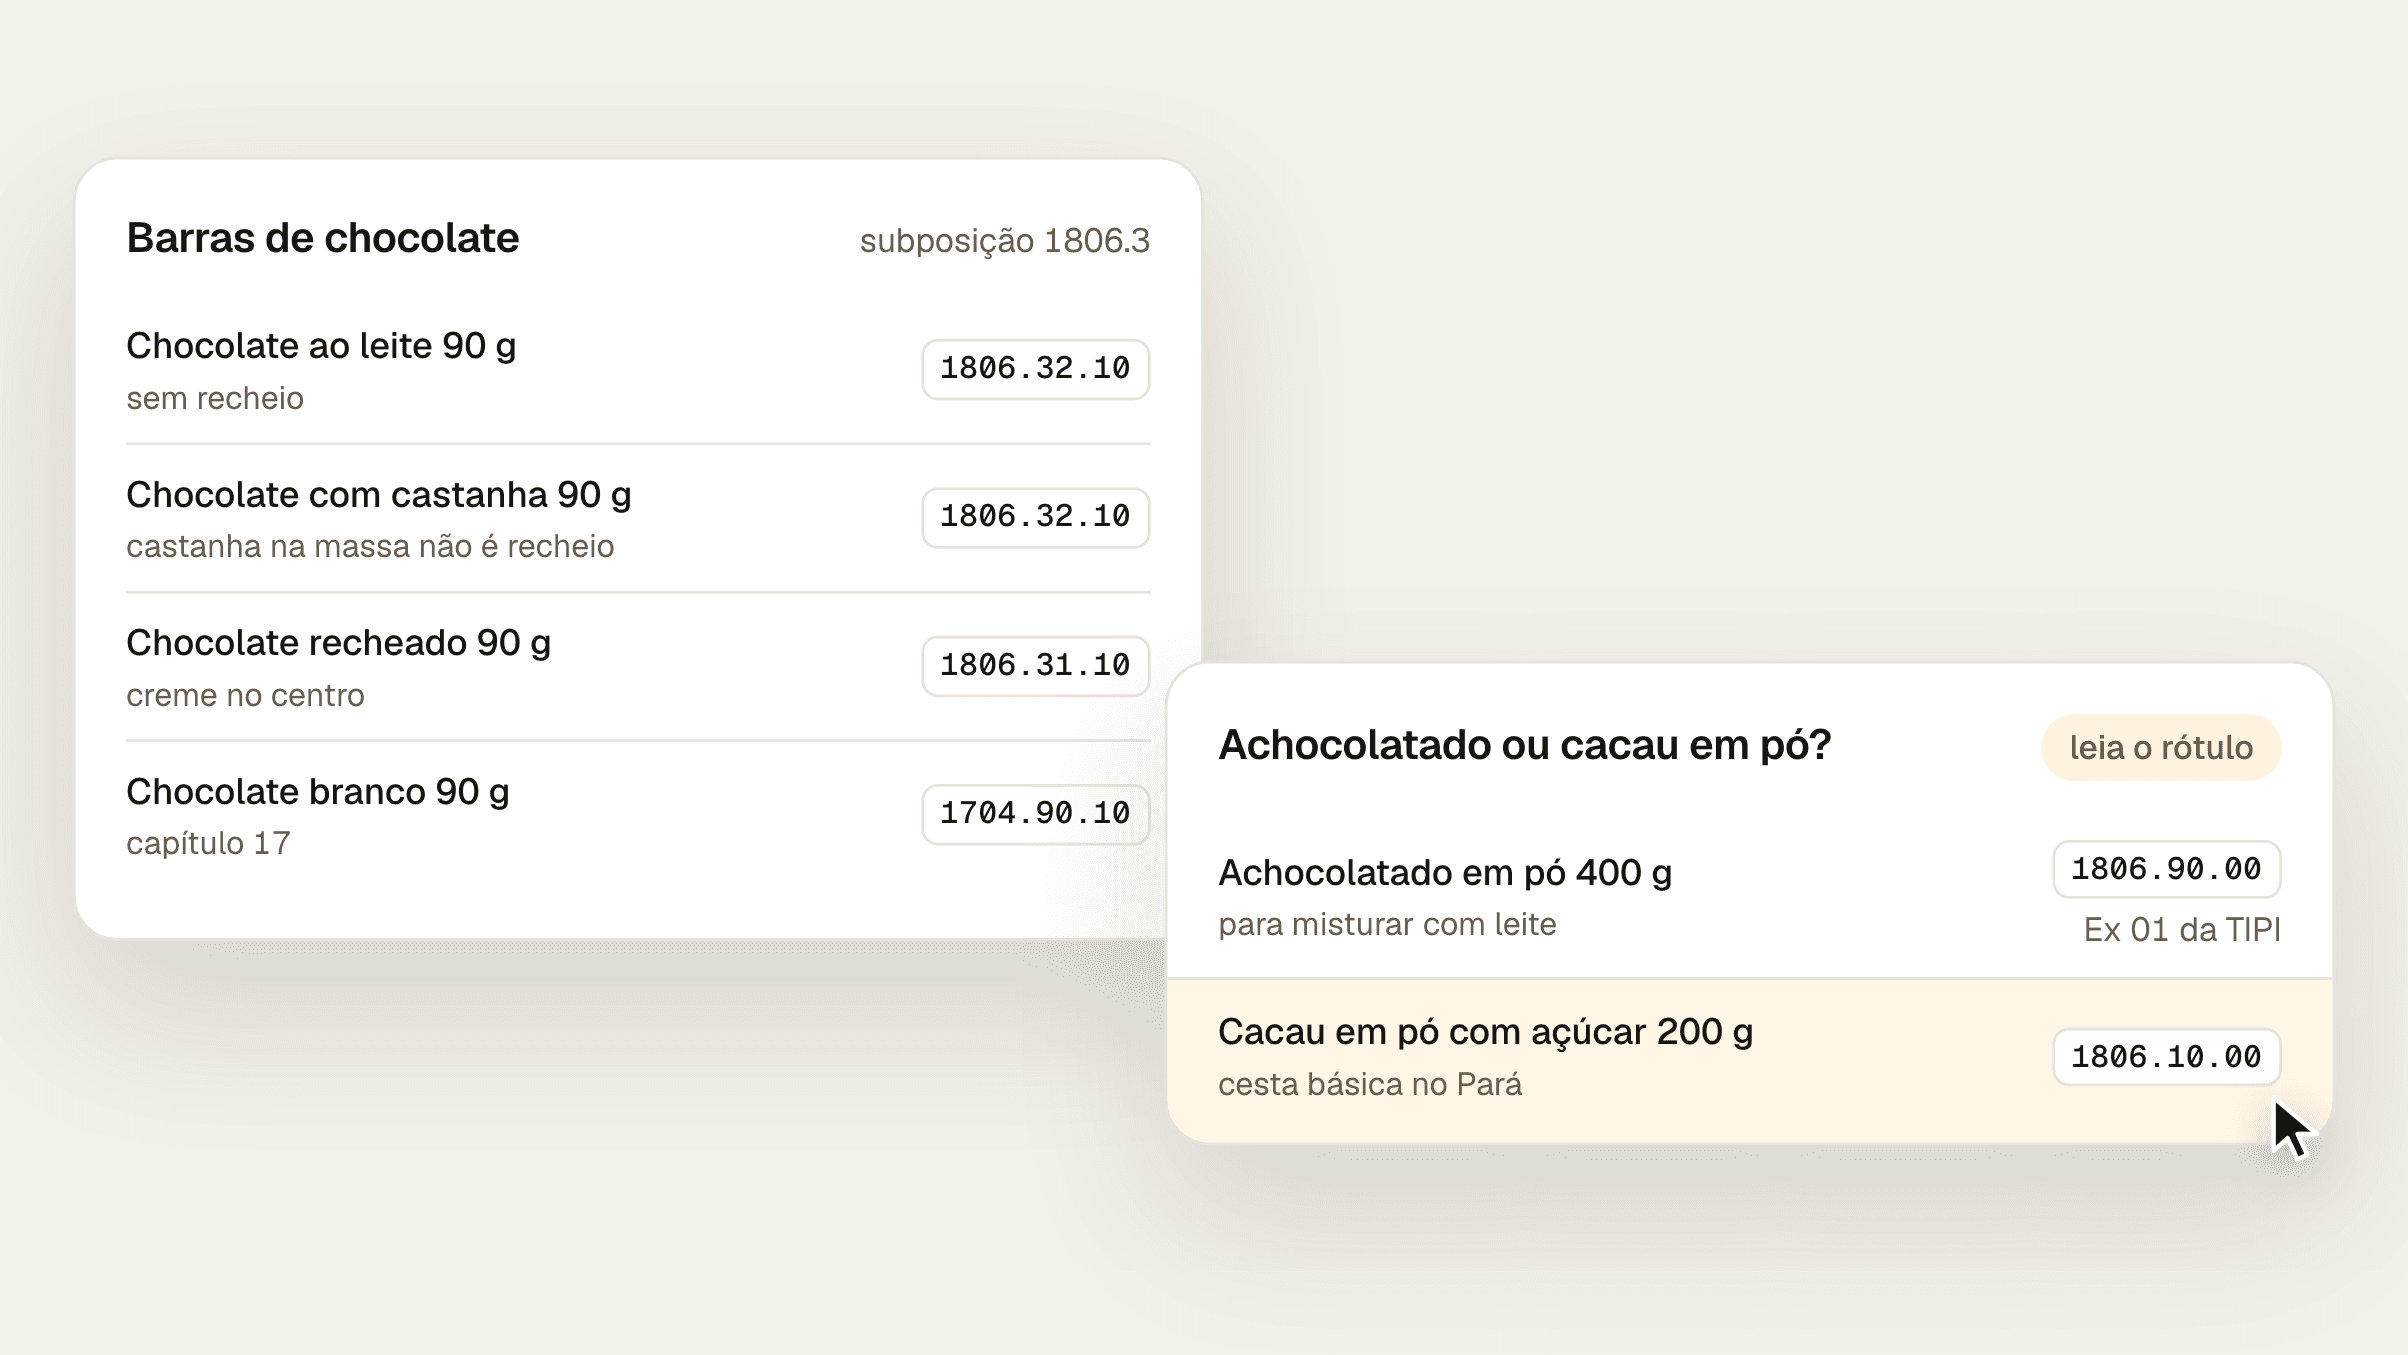
Barra de chocolate é 1806.32.10 ou 1806.31.10, recheada; bombom e achocolatado, 1806.90.00; chocolate branco, 1704.90.10. O CEST muda com o peso da embalagem.
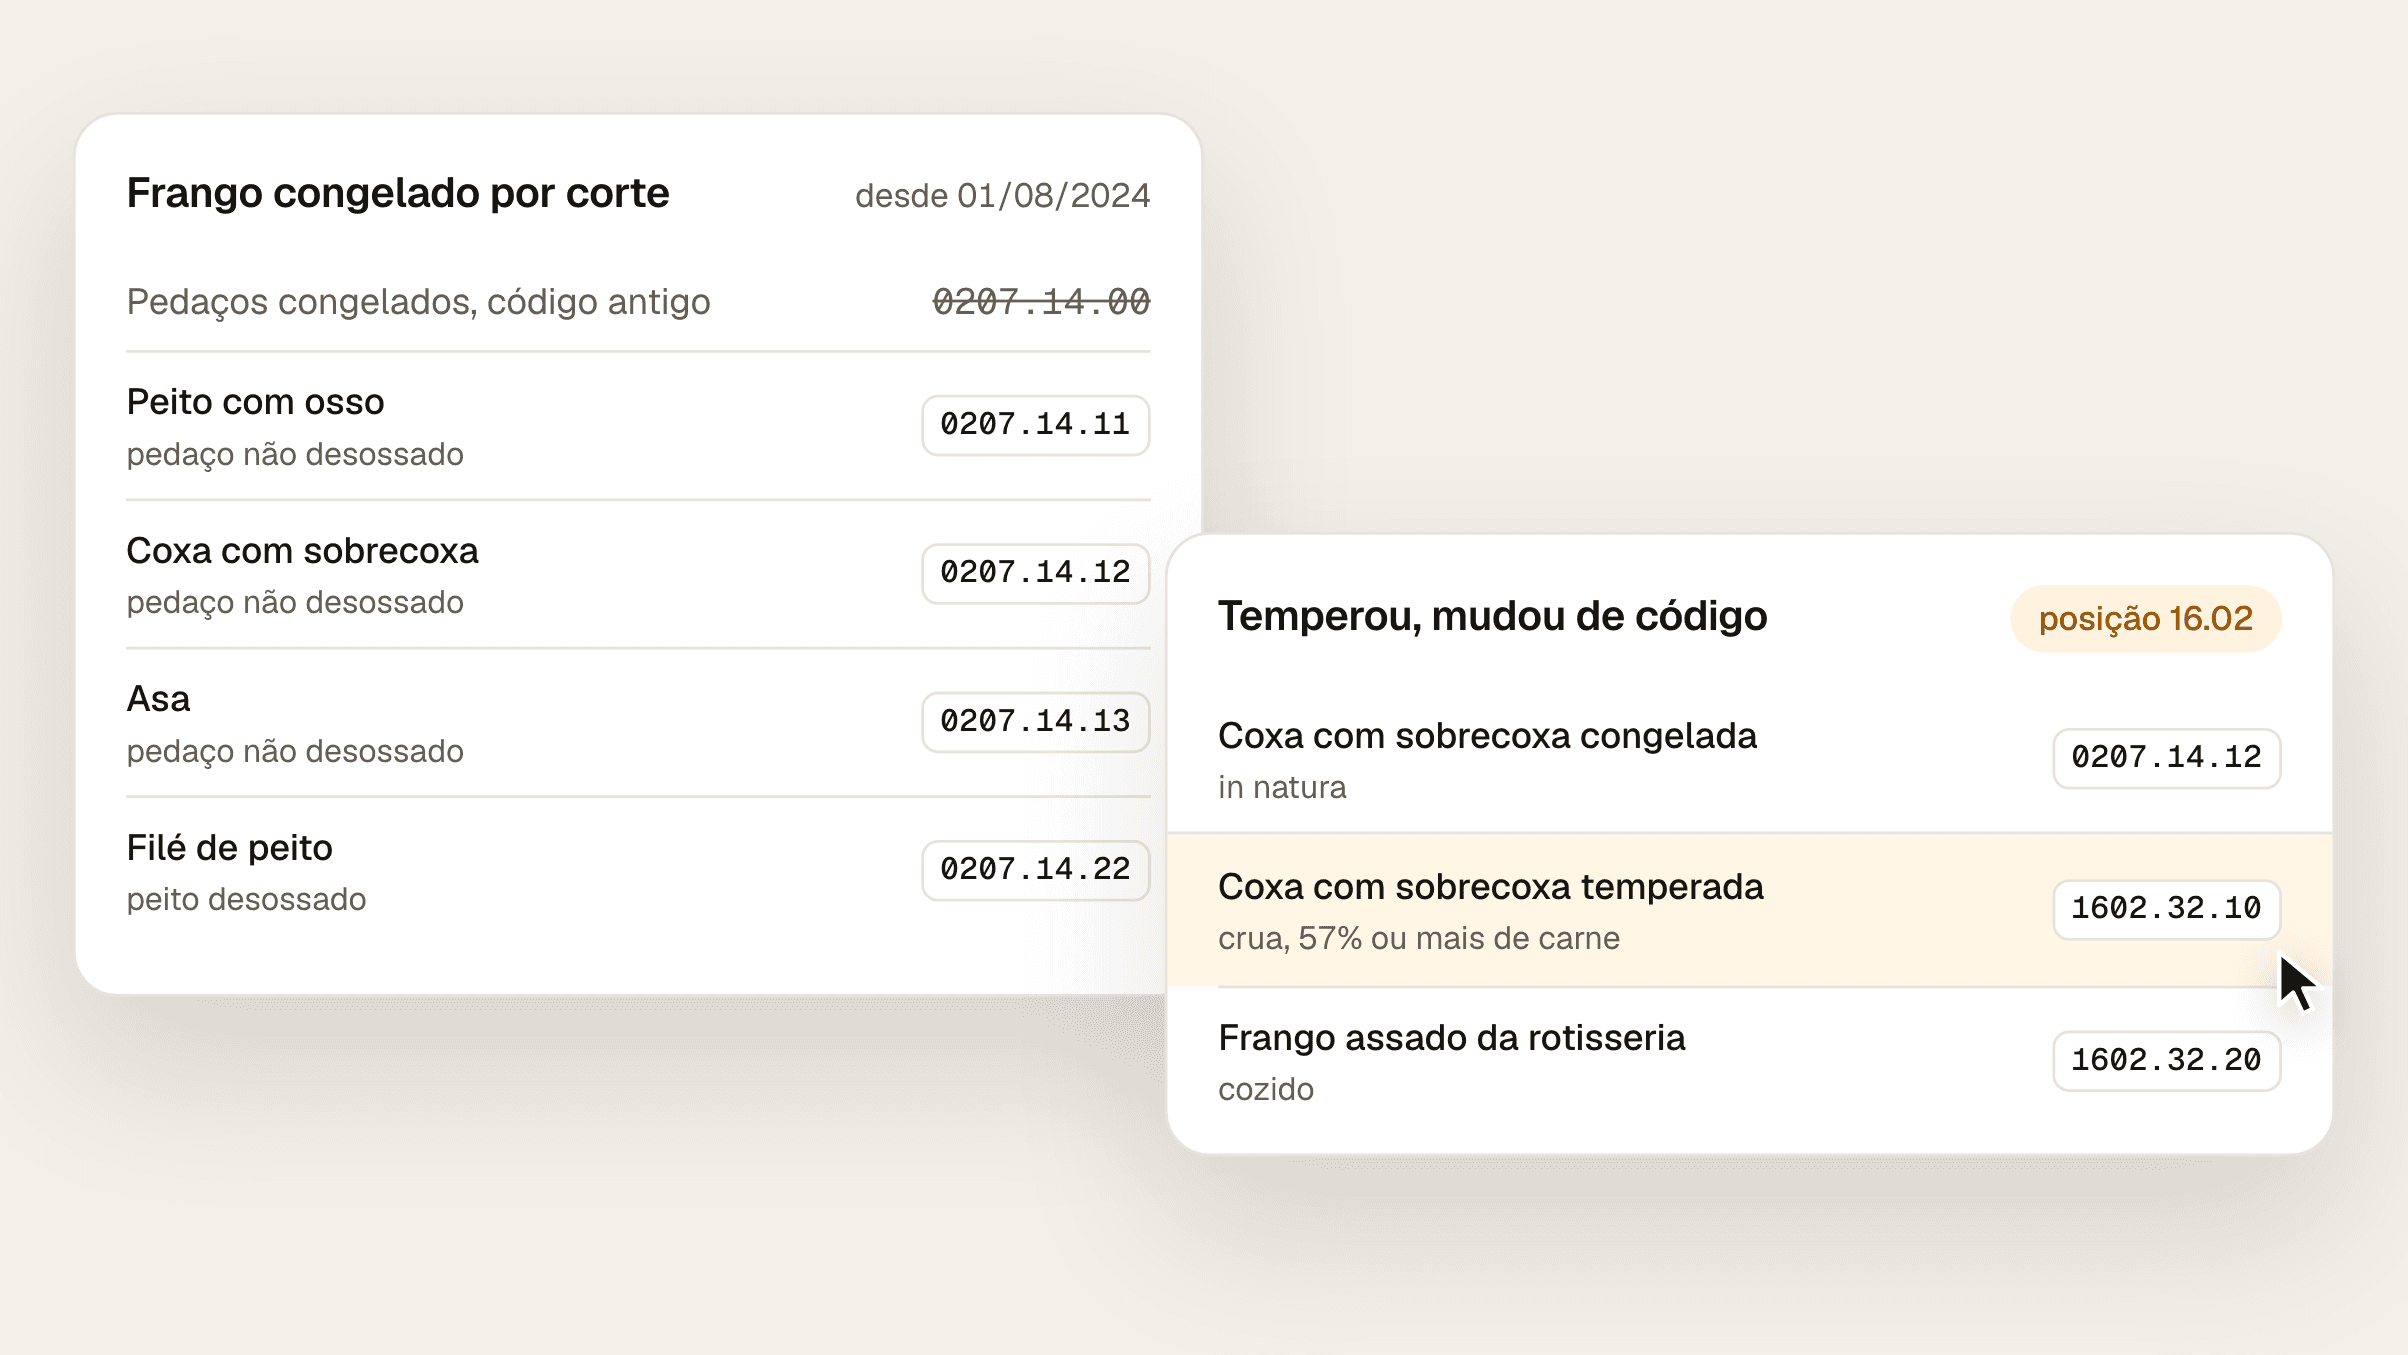
Frango inteiro resfriado é 0207.11.00; congelado, 0207.12.10 ou 0207.12.20; cada corte congelado tem código desde 2024. Temperado vai para 1602.32.10.