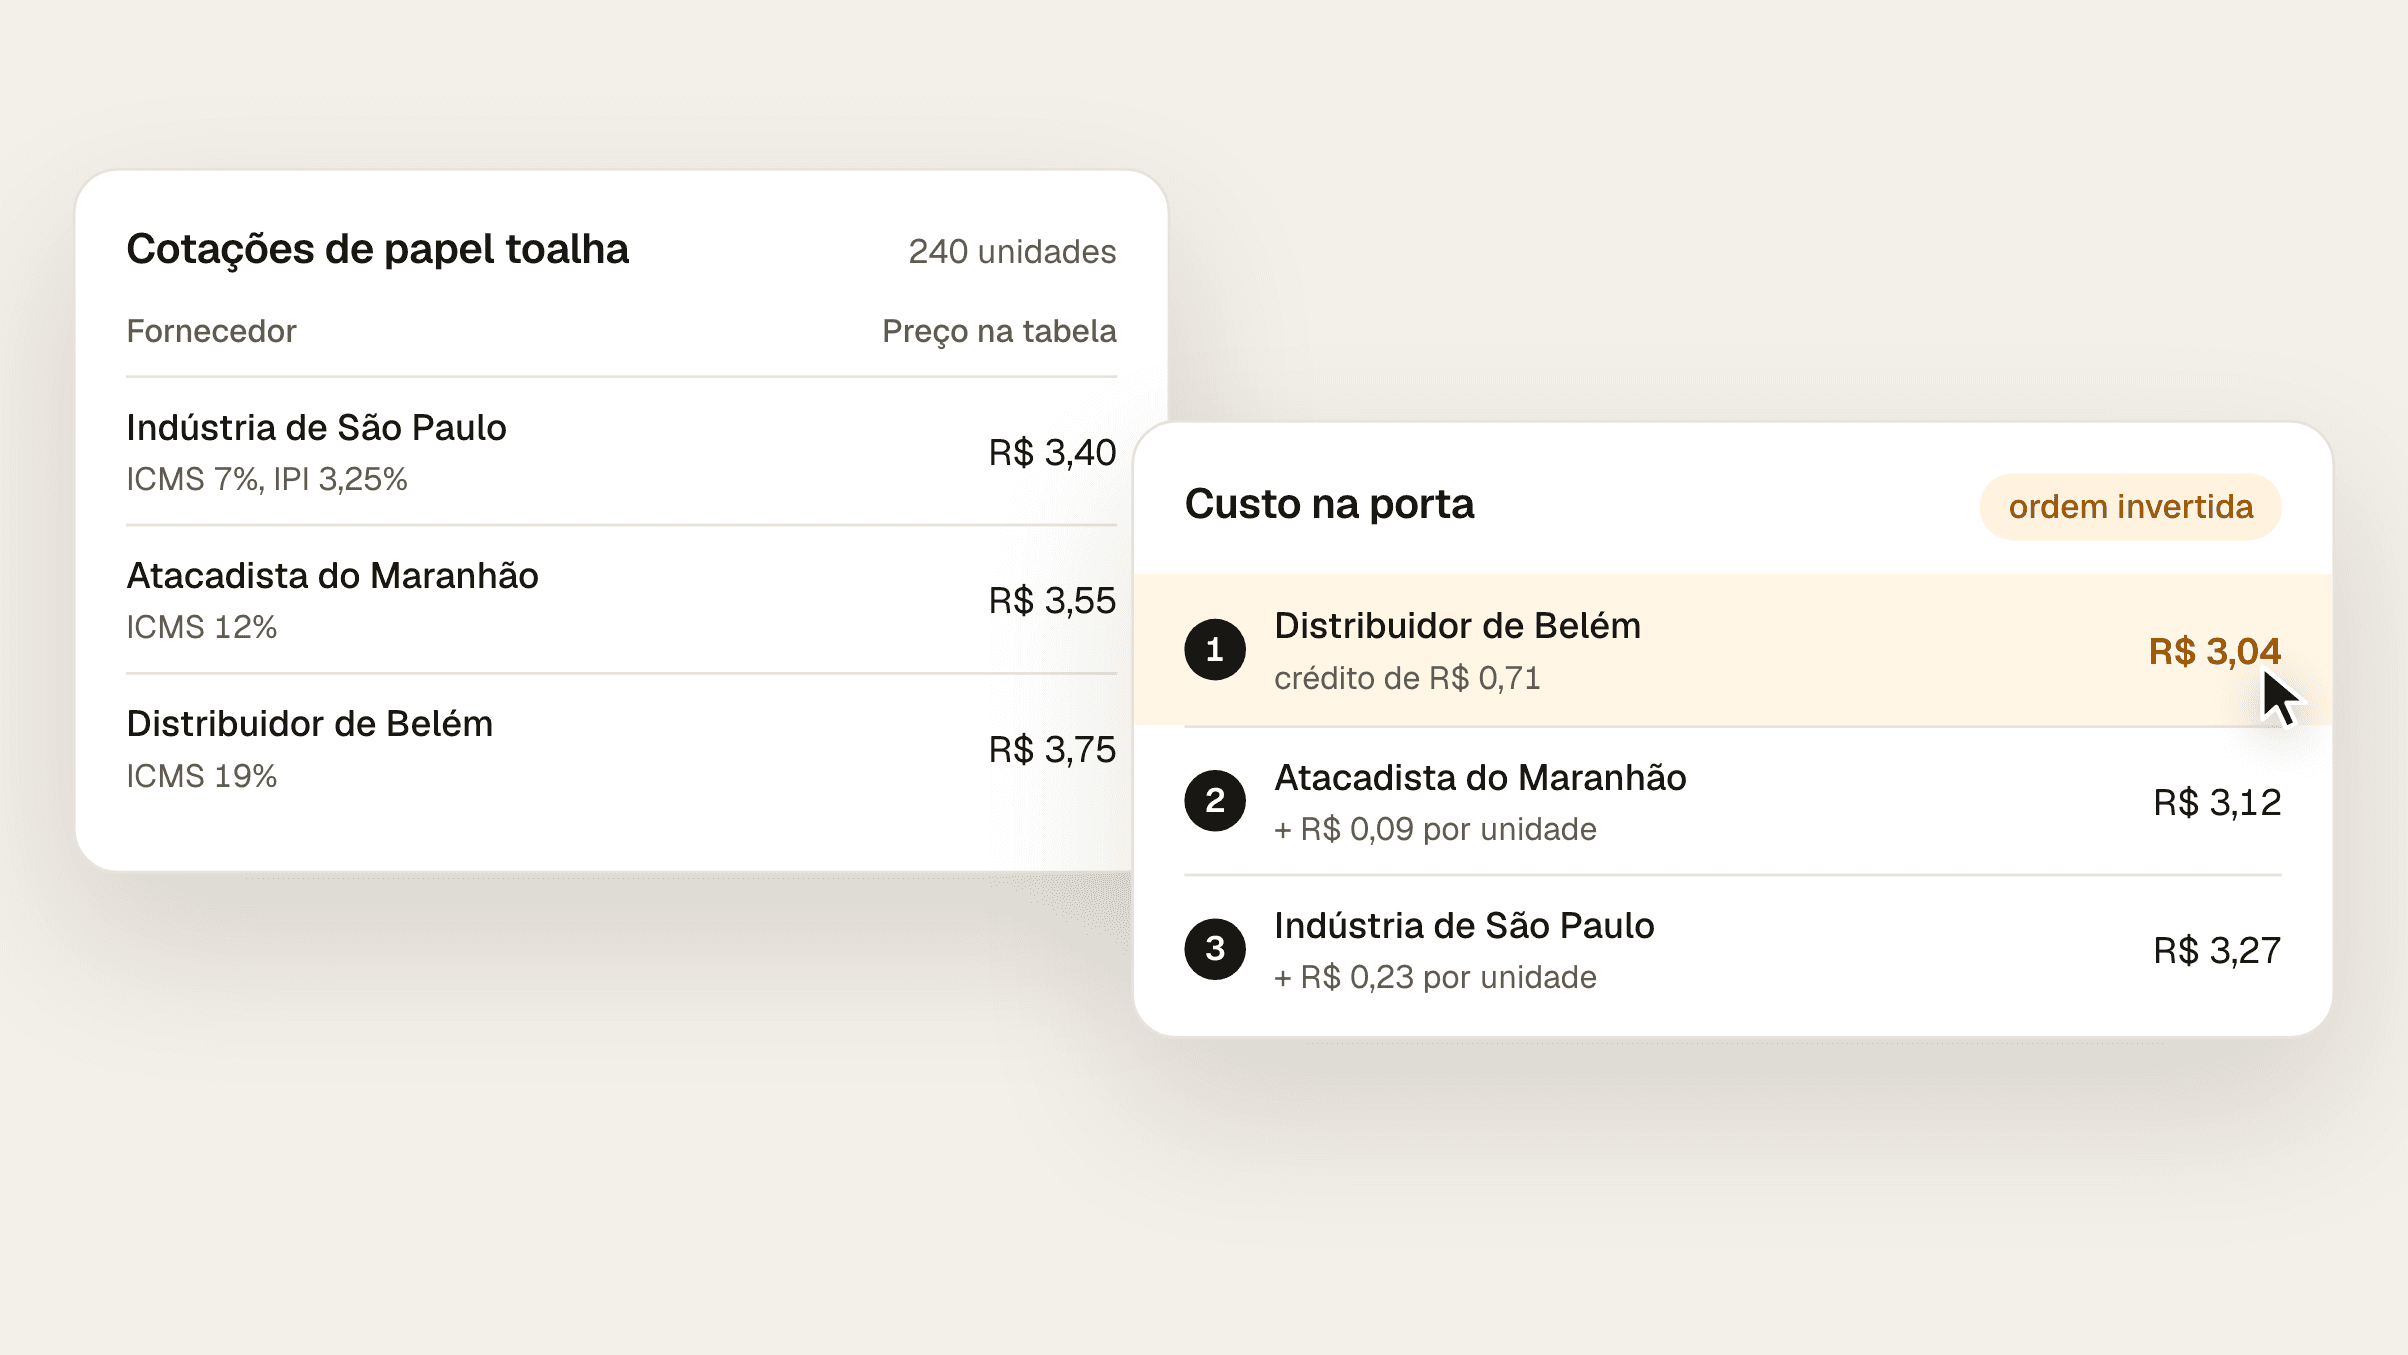
Como comparar fornecedores pelo custo real: ST, MVA, IPI e frete
O preço da tabela não é o custo da compra. Veja como comparar cotações pelo custo na porta, com ICMS da origem, IPI, ST, frete e o crédito que a loja aproveita.
6 min
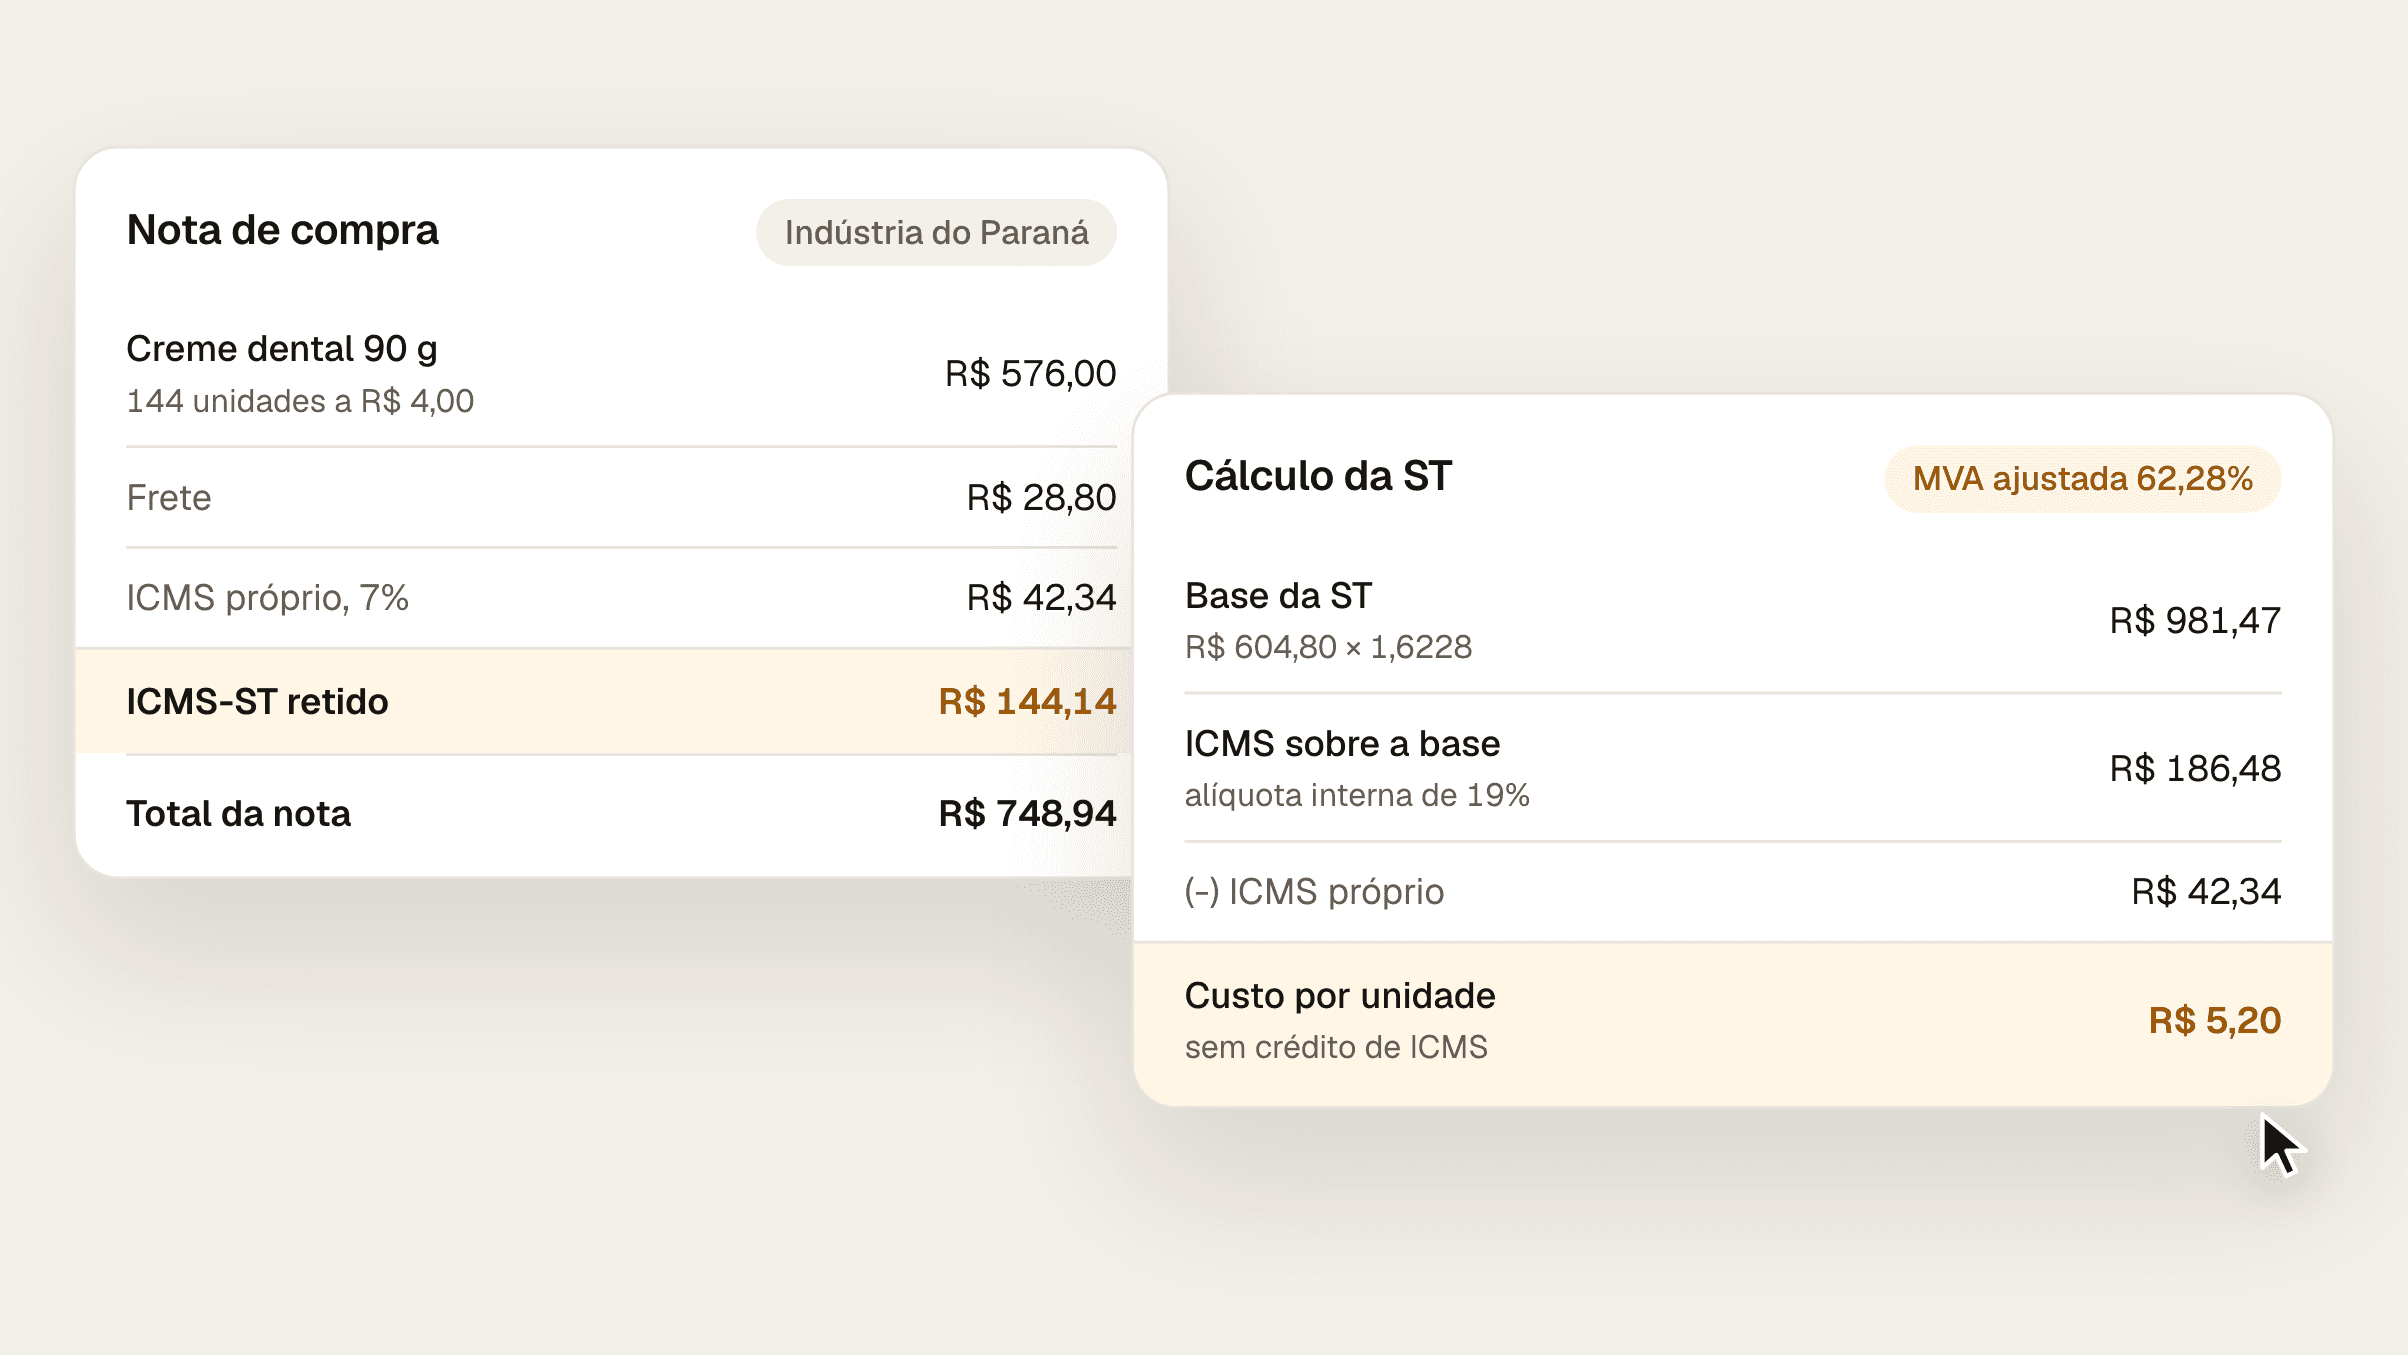
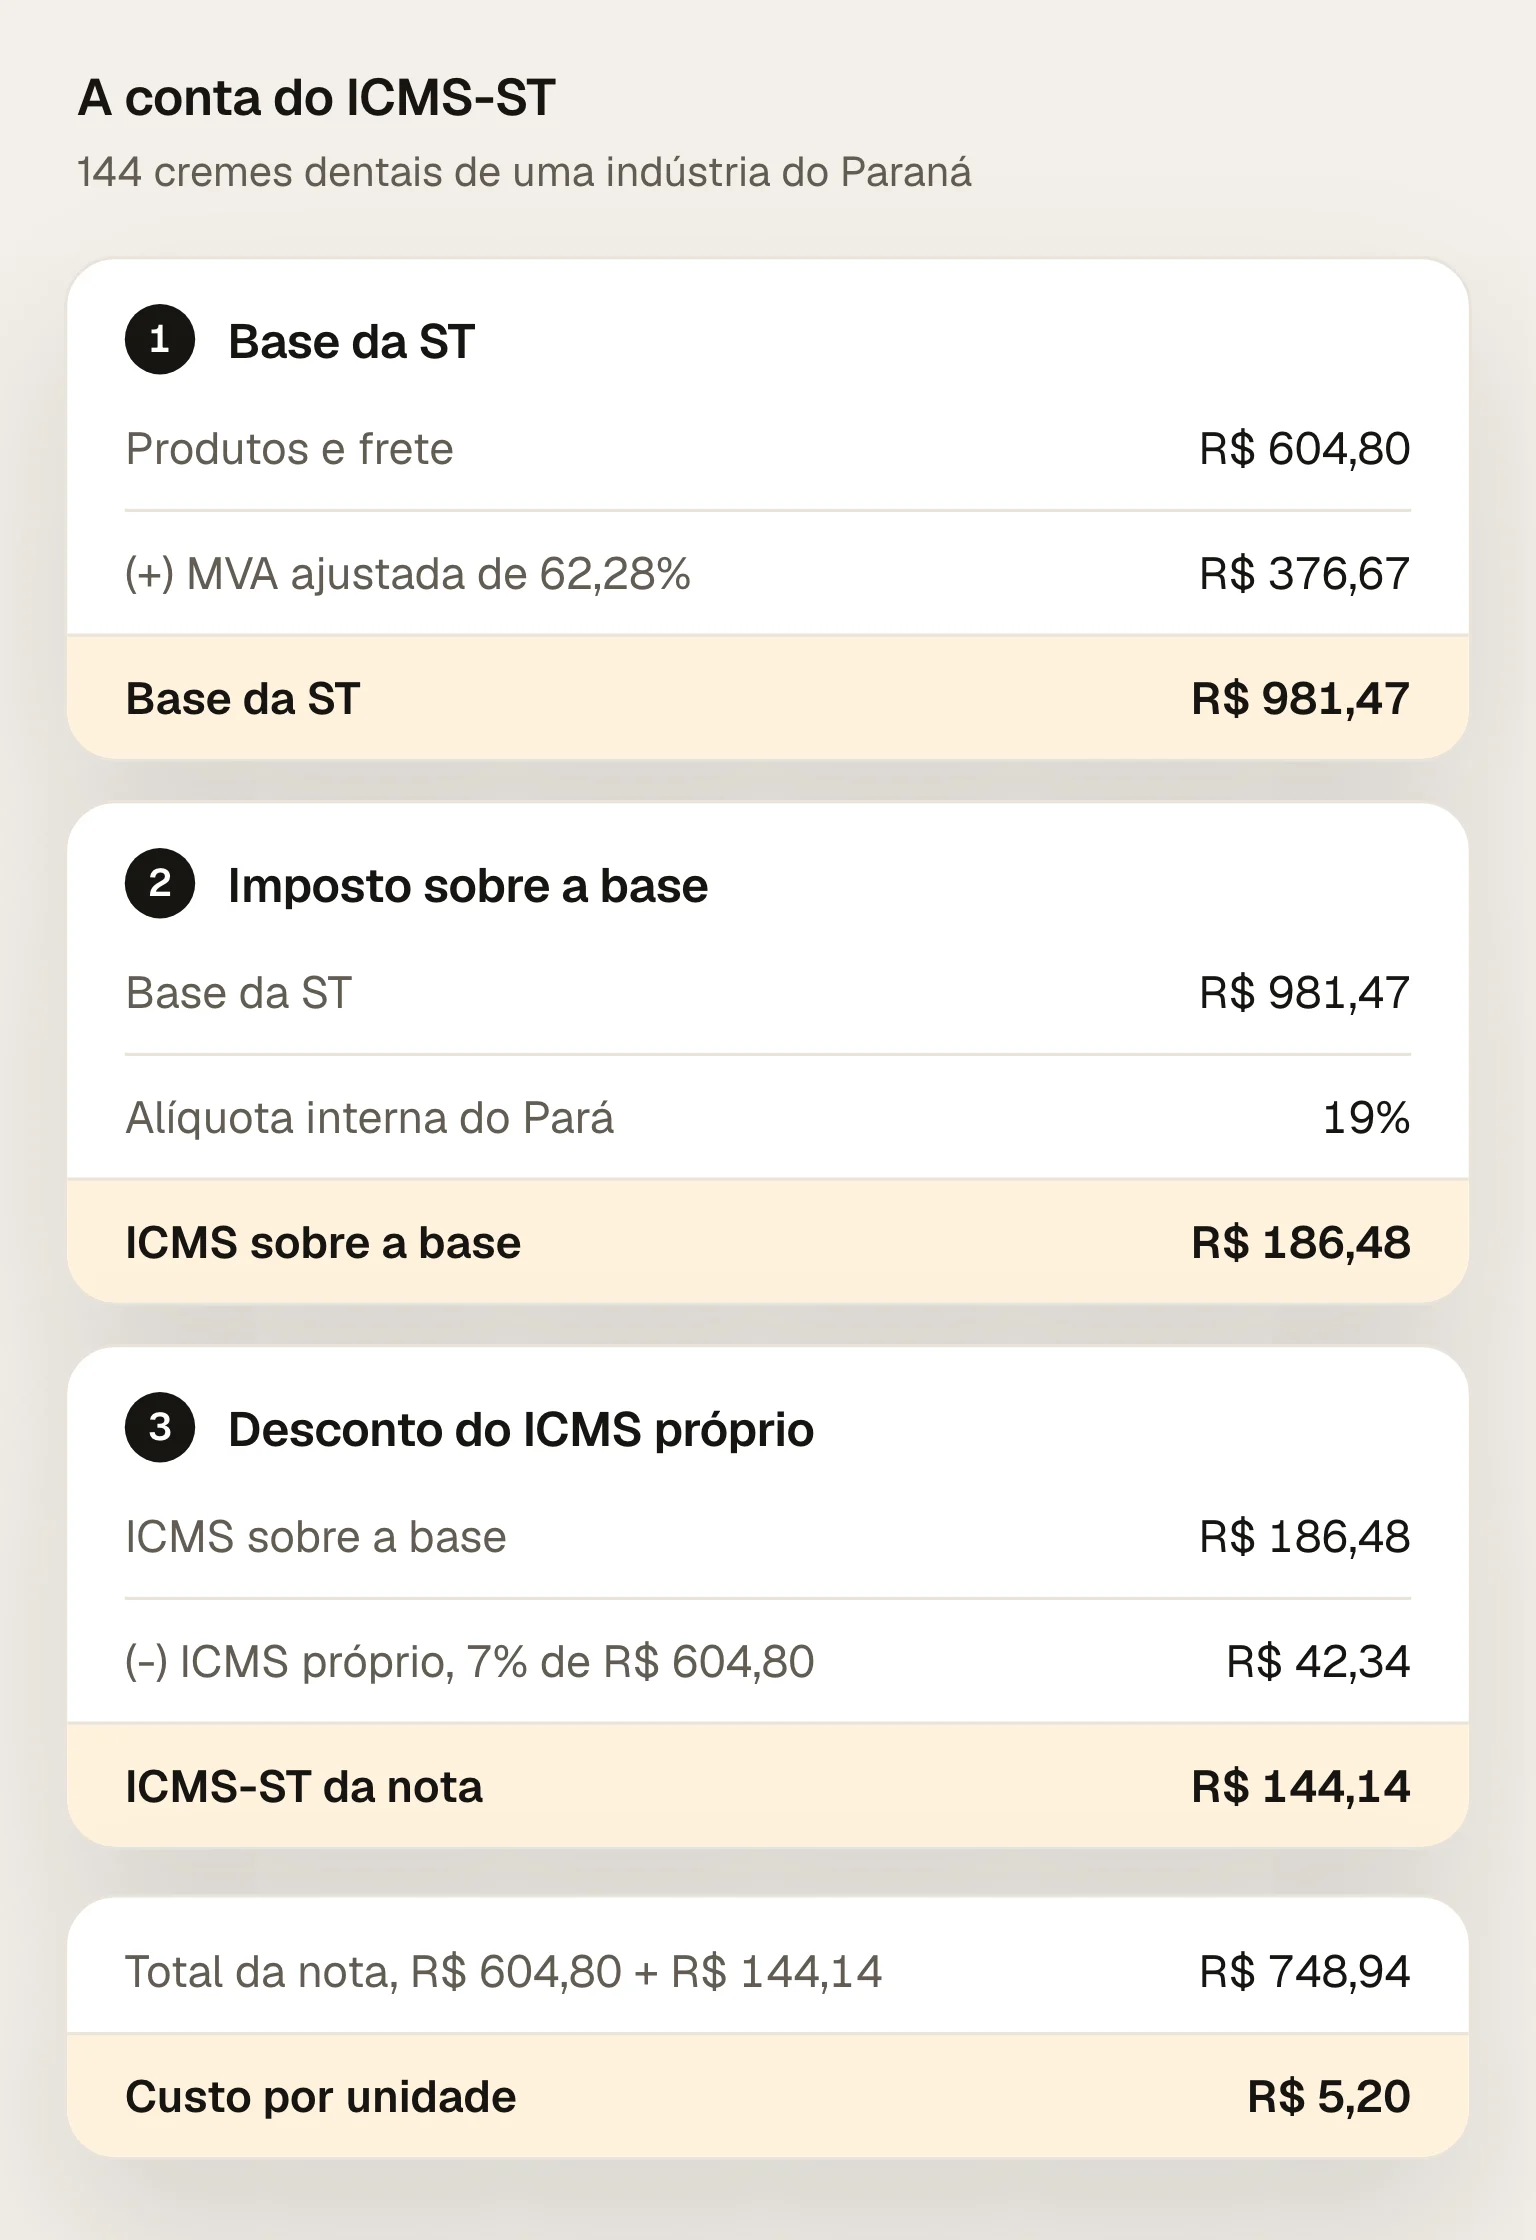
Para calcular o ICMS-ST, some ao valor dos produtos o frete, o seguro, o IPI e os outros encargos da nota e aplique a margem de valor agregado (MVA): essa é a base da ST. Sobre ela, aplique a alíquota interna do estado de destino e tire o ICMS da operação própria do fornecedor. Na compra de outro estado, a MVA é a ajustada pela alíquota da nota. Numa compra de creme dental de uma indústria do Paraná para uma loja do Pará, R$ 604,80 de mercadoria e frete geram R$ 144,14 de ICMS-ST, e cada unidade chega a R$ 5,20.
São três contas, nesta ordem (LC 87/1996, art. 8º, II e § 5º):
Base da ST = (produtos + frete + seguro + IPI + outros encargos) × (1 + MVA).
ICMS próprio = (produtos + frete + seguro + outros encargos) × alíquota da nota.
ICMS-ST = base da ST × alíquota interna do destino - ICMS próprio.
O IPI entra na base da ST (Convênio ICMS 142/2018, cláusula décima primeira, III), mas fica fora da base do ICMS próprio na venda para revenda entre contribuintes (LC 87/1996, art. 13, § 2º).
A MVA é o percentual que o estado fixa para cada produto a partir dos preços praticados no mercado (LC 87/1996, art. 8º, § 4º). No Pará, os produtos com ST e as margens estão no Anexo XIII do RICMS-PA. A planilha do Pará no Portal Nacional da Substituição Tributária traz, item a item, a margem, a alíquota interna e os acordos com cada estado.
A original vale dentro do estado. Na compra de outro estado, o Pará manda usar a ajustada (RICMS-PA, art. 37, § 6º):
MVA ajustada = [(1 + MVA original) × (1 - alíquota da nota) ÷ (1 - alíquota interna)] - 1
No creme dental, a MVA original do Pará é de 41,34% (Anexo XIII, item 15.0), e a alíquota interna, de 19%, pela planilha do estado. Na nota de 7%, a conta é (1,4134 × 0,93 ÷ 0,81) - 1 = 62,28%. Pela origem do fornecedor:
Fornecedor em | Alíquota da nota | MVA do creme dental |
|---|---|---|
Pará | 19% | 41,34%, a original |
Demais estados, inclusive ES | 12% | 53,55% |
SP, RJ, MG, PR, SC ou RS | 7% | 62,28% |
Importado, nas condições da resolução | 4% | 67,51% |
A alíquota de 4% vem da Resolução do Senado 13/2012, e as de 7% e 12%, da Resolução do Senado 22/1989, como mostra o post Tabela de ICMS interestadual 2026; a de 19% é a interna do Pará. A ajustada compensa o ICMS menor que vem dentro do preço da nota de fora: sem ela, comprar de outro estado pagaria menos imposto que comprar dentro do Pará.
Um exemplo com dados fictícios: uma loja do regime normal no Pará compra 144 cremes dentais de uma indústria do Paraná, a R$ 4,00 cada, com R$ 28,80 de frete na nota. O IPI do creme dental é zero (TIPI, 3306.10.00). A planilha do Pará lista o Protocolo ICMS 58/2018 para o creme dental que vem do Paraná, então a indústria retém a ST na nota.
Passo | Conta | Valor |
|---|---|---|
Produtos e frete | 144 × R$ 4,00 + R$ 28,80 | R$ 604,80 |
ICMS próprio | R$ 604,80 × 7% | R$ 42,34 |
Base da ST | R$ 604,80 × 1,6228 | R$ 981,47 |
ICMS sobre a base | R$ 981,47 × 19% | R$ 186,48 |
ICMS-ST | R$ 186,48 - R$ 42,34 | R$ 144,14 |
Total da nota | R$ 604,80 + R$ 144,14 | R$ 748,94 |
Por unidade, R$ 748,94 ÷ 144 = R$ 5,20: R$ 4,00 do produto, R$ 0,20 de frete e R$ 1,00 de ICMS-ST.
Toda ela. Na compra com ST, a loja não credita o ICMS da nota nem o ICMS-ST (RICMS-PA, art. 63, V). Em troca, a venda sai sem ICMS destacado, com CFOP 5.405 e CST 60, como mostra o post CFOP 5405. O custo que vai para o preço é o total da nota: R$ 5,20 por unidade.
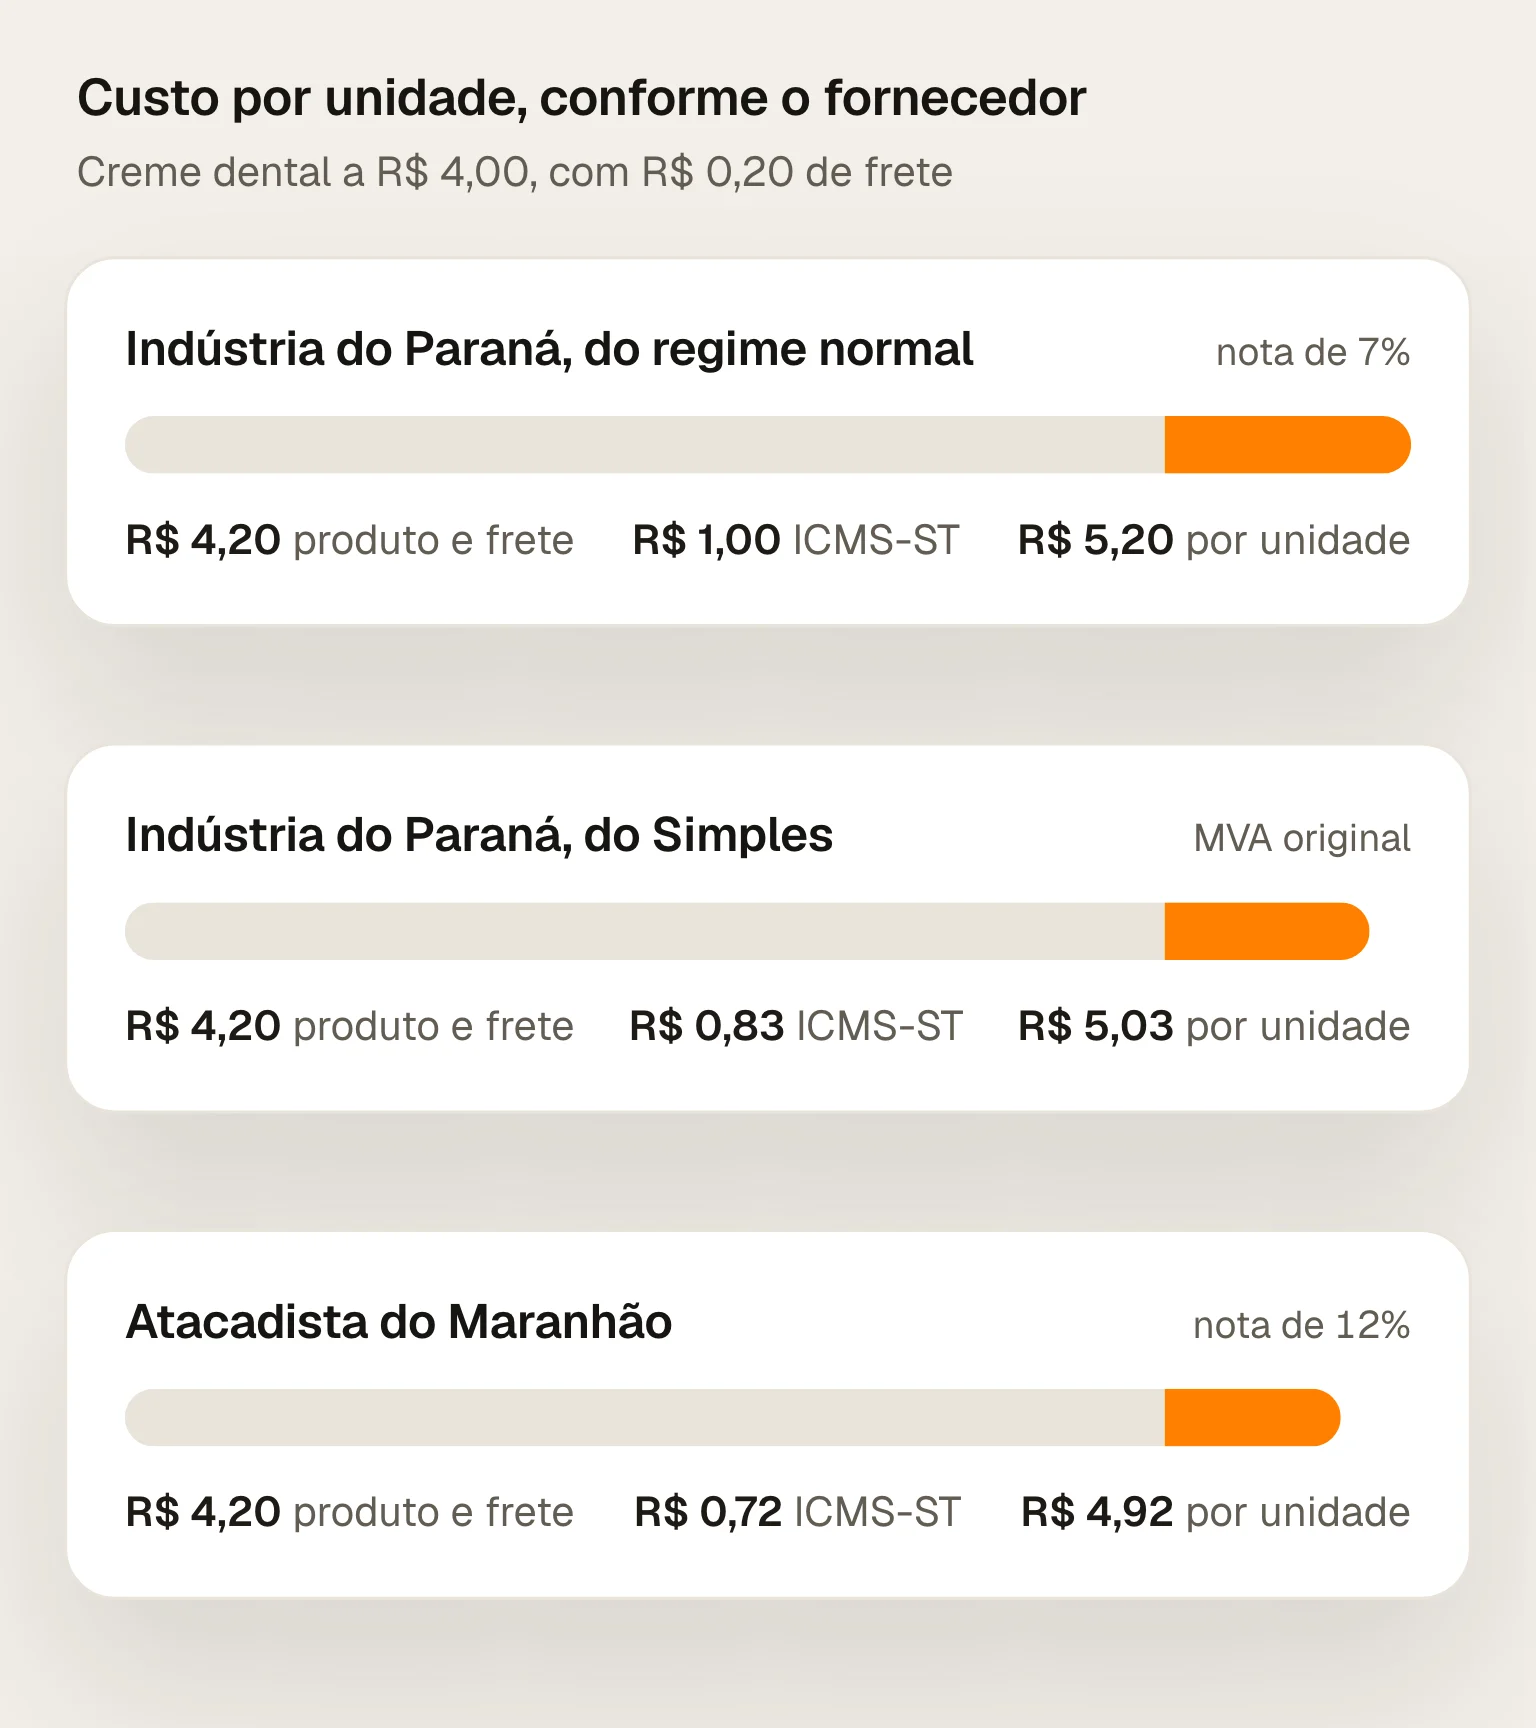
A origem muda esse custo, mesmo com o preço igual. A mesma compra, a R$ 4,00 a unidade e com o mesmo frete:
Fornecedor | ICMS-ST da compra | Custo por unidade |
|---|---|---|
Indústria do Paraná, nota de 7% | R$ 144,14 | R$ 5,20 |
Atacadista do Maranhão, nota de 12% | R$ 103,87 | R$ 4,92 |
O Maranhão também está no Protocolo 58/2018, pela planilha do Pará. R$ 4,00 na nota de 7% trazem menos ICMS dentro do que R$ 4,00 na nota de 12%, e a MVA ajustada cobra a diferença na ST. Para empatar com o Maranhão, a indústria do Paraná teria de vender a R$ 3,77.
Na compra de um distribuidor do Pará que já teve a ST retida ou antecipada antes, a nota vem sem ICMS-ST e o imposto está dentro do preço. Compare o preço dele direto com os R$ 5,20 e os R$ 4,92. O post Como comparar fornecedores monta essa comparação para produtos sem ST.
Mudam a MVA e o desconto. Quando o remetente é do Simples Nacional, a base usa a MVA original, sem ajuste, e o ICMS próprio que se desconta é o da alíquota interestadual sobre o valor da operação (Convênio ICMS 142/2018, cláusulas décima primeira, § 1º, e décima terceira, § 1º; RICMS-PA, art. 651-A).
Na mesma compra, de uma indústria do Simples no Paraná: base de R$ 604,80 × 1,4134 = R$ 854,82; 19% dela, R$ 162,42; menos 7% de R$ 604,80, R$ 42,34; ICMS-ST de R$ 120,08. A unidade sai a R$ 5,03, contra R$ 5,20 da indústria do regime normal ao mesmo preço.
Aí a conta é da loja. A ST entre estados depende de acordo entre eles (LC 87/1996, art. 9º), e o creme dental de São Paulo, por exemplo, não tem acordo com o Pará: a planilha marca "Produto não incluso". Sem retenção na origem, a loja paga a antecipação do ICMS na entrada, com a mesma conta: alíquota interna sobre a base com a MVA ajustada, menos o ICMS destacado na nota (RICMS-PA, Anexo I, arts. 107 a 109). Numa compra igual à do Paraná, são os mesmos R$ 144,14, pagos pela loja direto ao estado. Paga a antecipação, a venda dentro do Pará não é tributada de novo (Anexo I, art. 111).
Essa antecipação encerra a tributação e não volta como crédito. É diferente da antecipação especial das mercadorias sem ST, explicada no post Como comparar fornecedores.
Se o frete foi pago à parte e não entrou na base da ST retida, a loja paga o imposto sobre ele, com a MVA (Convênio ICMS 142/2018, cláusula décima primeira, § 2º), até o dia 10 do mês seguinte ao da entrada (RICMS-PA, art. 108, IV).
A MVA só entra na falta de preço de referência. Pela ordem do RICMS-PA, art. 37, a base da ST é o preço final fixado por órgão público; na falta dele, o preço sugerido pelo fabricante; depois, o preço médio ponderado a consumidor final (PMPF); e só então o preço da nota com a MVA.
No Pará, refrigerante, energético e isotônico seguem o PMPF da Portaria 1.726/2016, e a cerveja, o da Portaria 276/2017. Pelas observações da planilha do Pará, a MVA vale para os importados e as marcas fora das tabelas das portarias, e quando o preço do fornecedor passa de 75% do PMPF. Com o PMPF, a base é o preço de referência da embalagem vezes a quantidade, e o resto da conta não muda: alíquota interna sobre a base, menos o ICMS próprio.
Antes de lançar a nota no sistema:
O CEST do item, que a nota precisa trazer (Convênio ICMS 142/2018, cláusula vigésima, I). Com ele, confira se o produto está no Anexo XIII do RICMS-PA.
A origem e o acordo. Estado sem protocolo com o Pará não retém, e a ST vira antecipação da loja.
A MVA usada: a ajustada pela alíquota da nota, ou a original quando o fornecedor é do Simples.
A base e o valor retido, que a nota traz em campo próprio (cláusula vigésima, II). Refaça a conta com produtos, frete, seguro, IPI e encargos.
O desconto do ICMS próprio, pela alíquota da nota.
O CFOP da entrada: 1.403 ou 2.403, como mostra o post CFOP 1403 e 1102.
Quando a loja paga ST em produto que não está na lista, ou paga duas vezes, o post Substituição tributária: por que você pode estar pagando ICMS duas vezes mostra onde olhar.
A Calculadora de preço faz essa conta sem custo e sem cadastro. Com a loja no regime normal, em Simular a compra, escolha Com ST e informe o preço de compra, a quantidade, o frete, a alíquota da nota, a MVA da ST e o ICMS interno de 19%. Na compra de outro estado, digite a MVA ajustada. A calculadora mostra o ICMS-ST, o custo por unidade sem crédito de ICMS e o preço de venda para a margem que você quer.
Na plataforma, o custo de cada produto já entra com o ICMS-ST das notas de compra, e a calculadora reconhece pelo cadastro quando o produto tem ST. Conheça a frente de margem do Fiscal Pack.
Consultadas em 29/09/2026.
Lei Complementar 87/1996: art. 8º, II, §§ 4º e 5º; art. 9º; art. 13, § 2º.
Convênio ICMS 142/2018, CONFAZ: cláusulas décima primeira, III e §§ 1º e 2º, décima terceira, § 1º, e vigésima, I e II.
RICMS-PA, Decreto 4.676/2001, SEFA-PA: arts. 37, 63, V, 108, IV, e 651-A; Anexo I, arts. 107 a 109 e 111; Anexo XIII, item 15.0.
Planilha do Pará no Portal Nacional da Substituição Tributária, CONFAZ, versão 0006: creme dental (CEST 20.023.00), margens de 41,34%, 53,55%, 62,28% e 67,51%, alíquota de 19% e protocolos; observações do segmento de bebidas sobre o PMPF.
Resolução do Senado Federal 22/1989 e Resolução do Senado Federal 13/2012: alíquotas interestaduais.
TIPI, Receita Federal: 3306.10.00, IPI zero.
Exemplos com dados fictícios, conferidos no motor da Calculadora de preço do Fiscal Pack.
A gente corrige o cadastro, confere a apuração antes de você pagar e mostra onde o resultado está escondido. Você continua no sistema que já usa, sem mudar a rotina da loja.
O preço da tabela não é o custo da compra. Veja como comparar cotações pelo custo na porta, com ICMS da origem, IPI, ST, frete e o crédito que a loja aproveita.
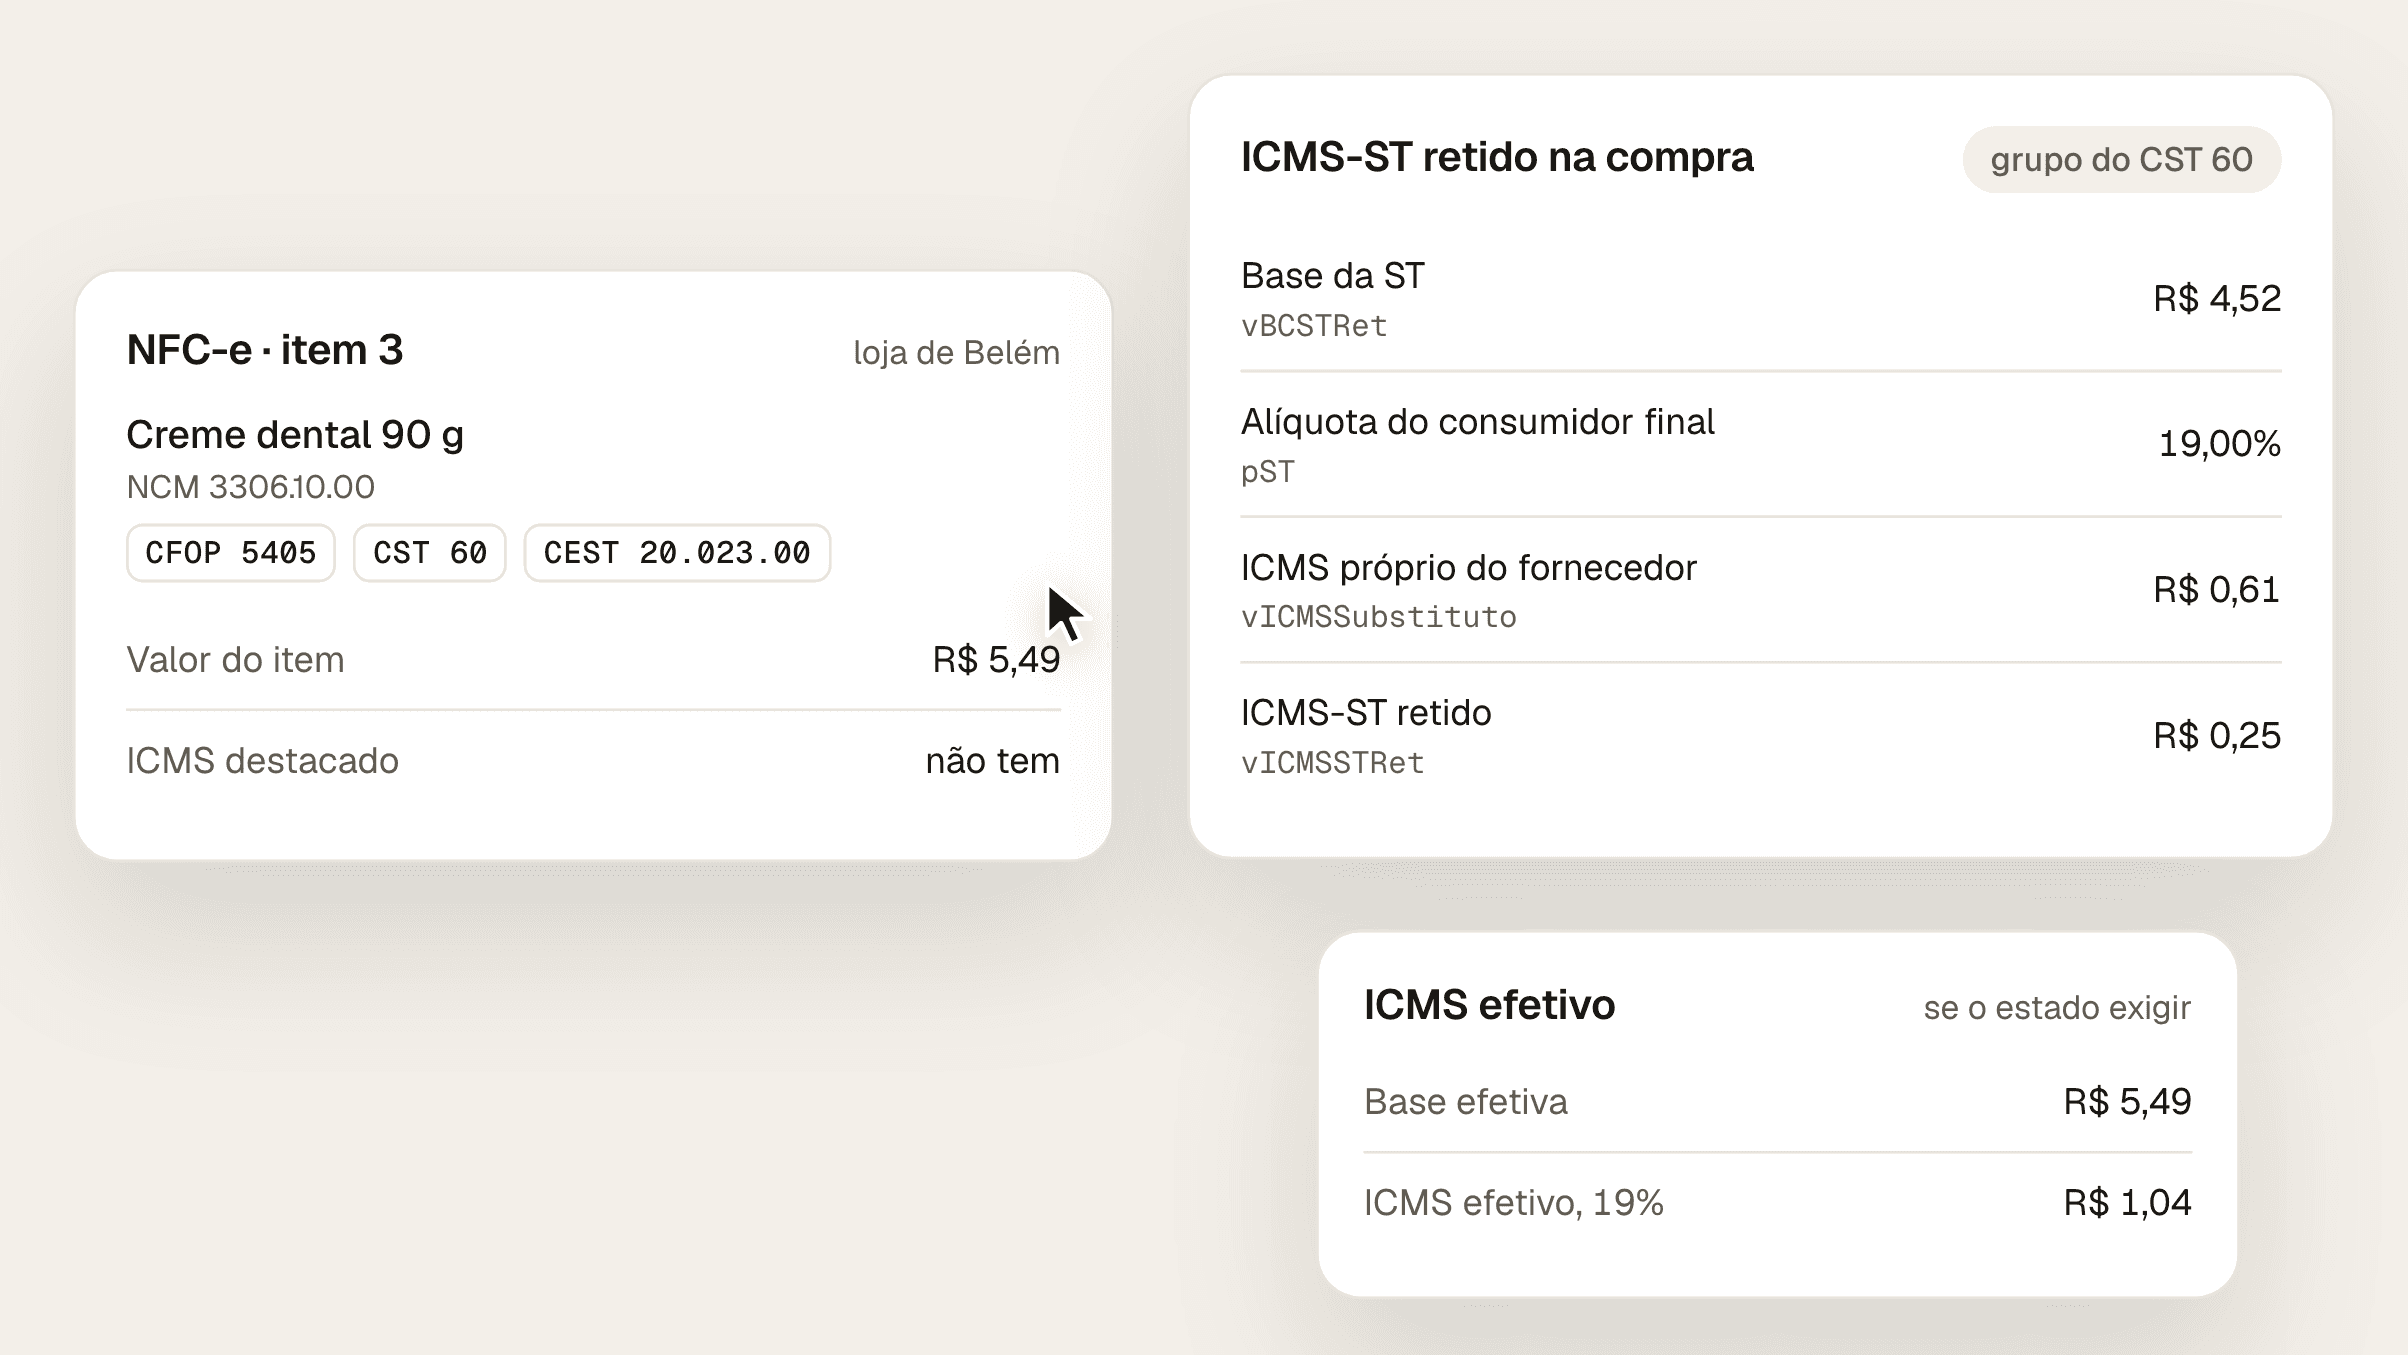
O 5.405 é a venda de mercadoria com ICMS-ST já retido na compra. Veja o CST que vai junto, os campos do item na NFC-e, o CEST e os produtos do Pará.
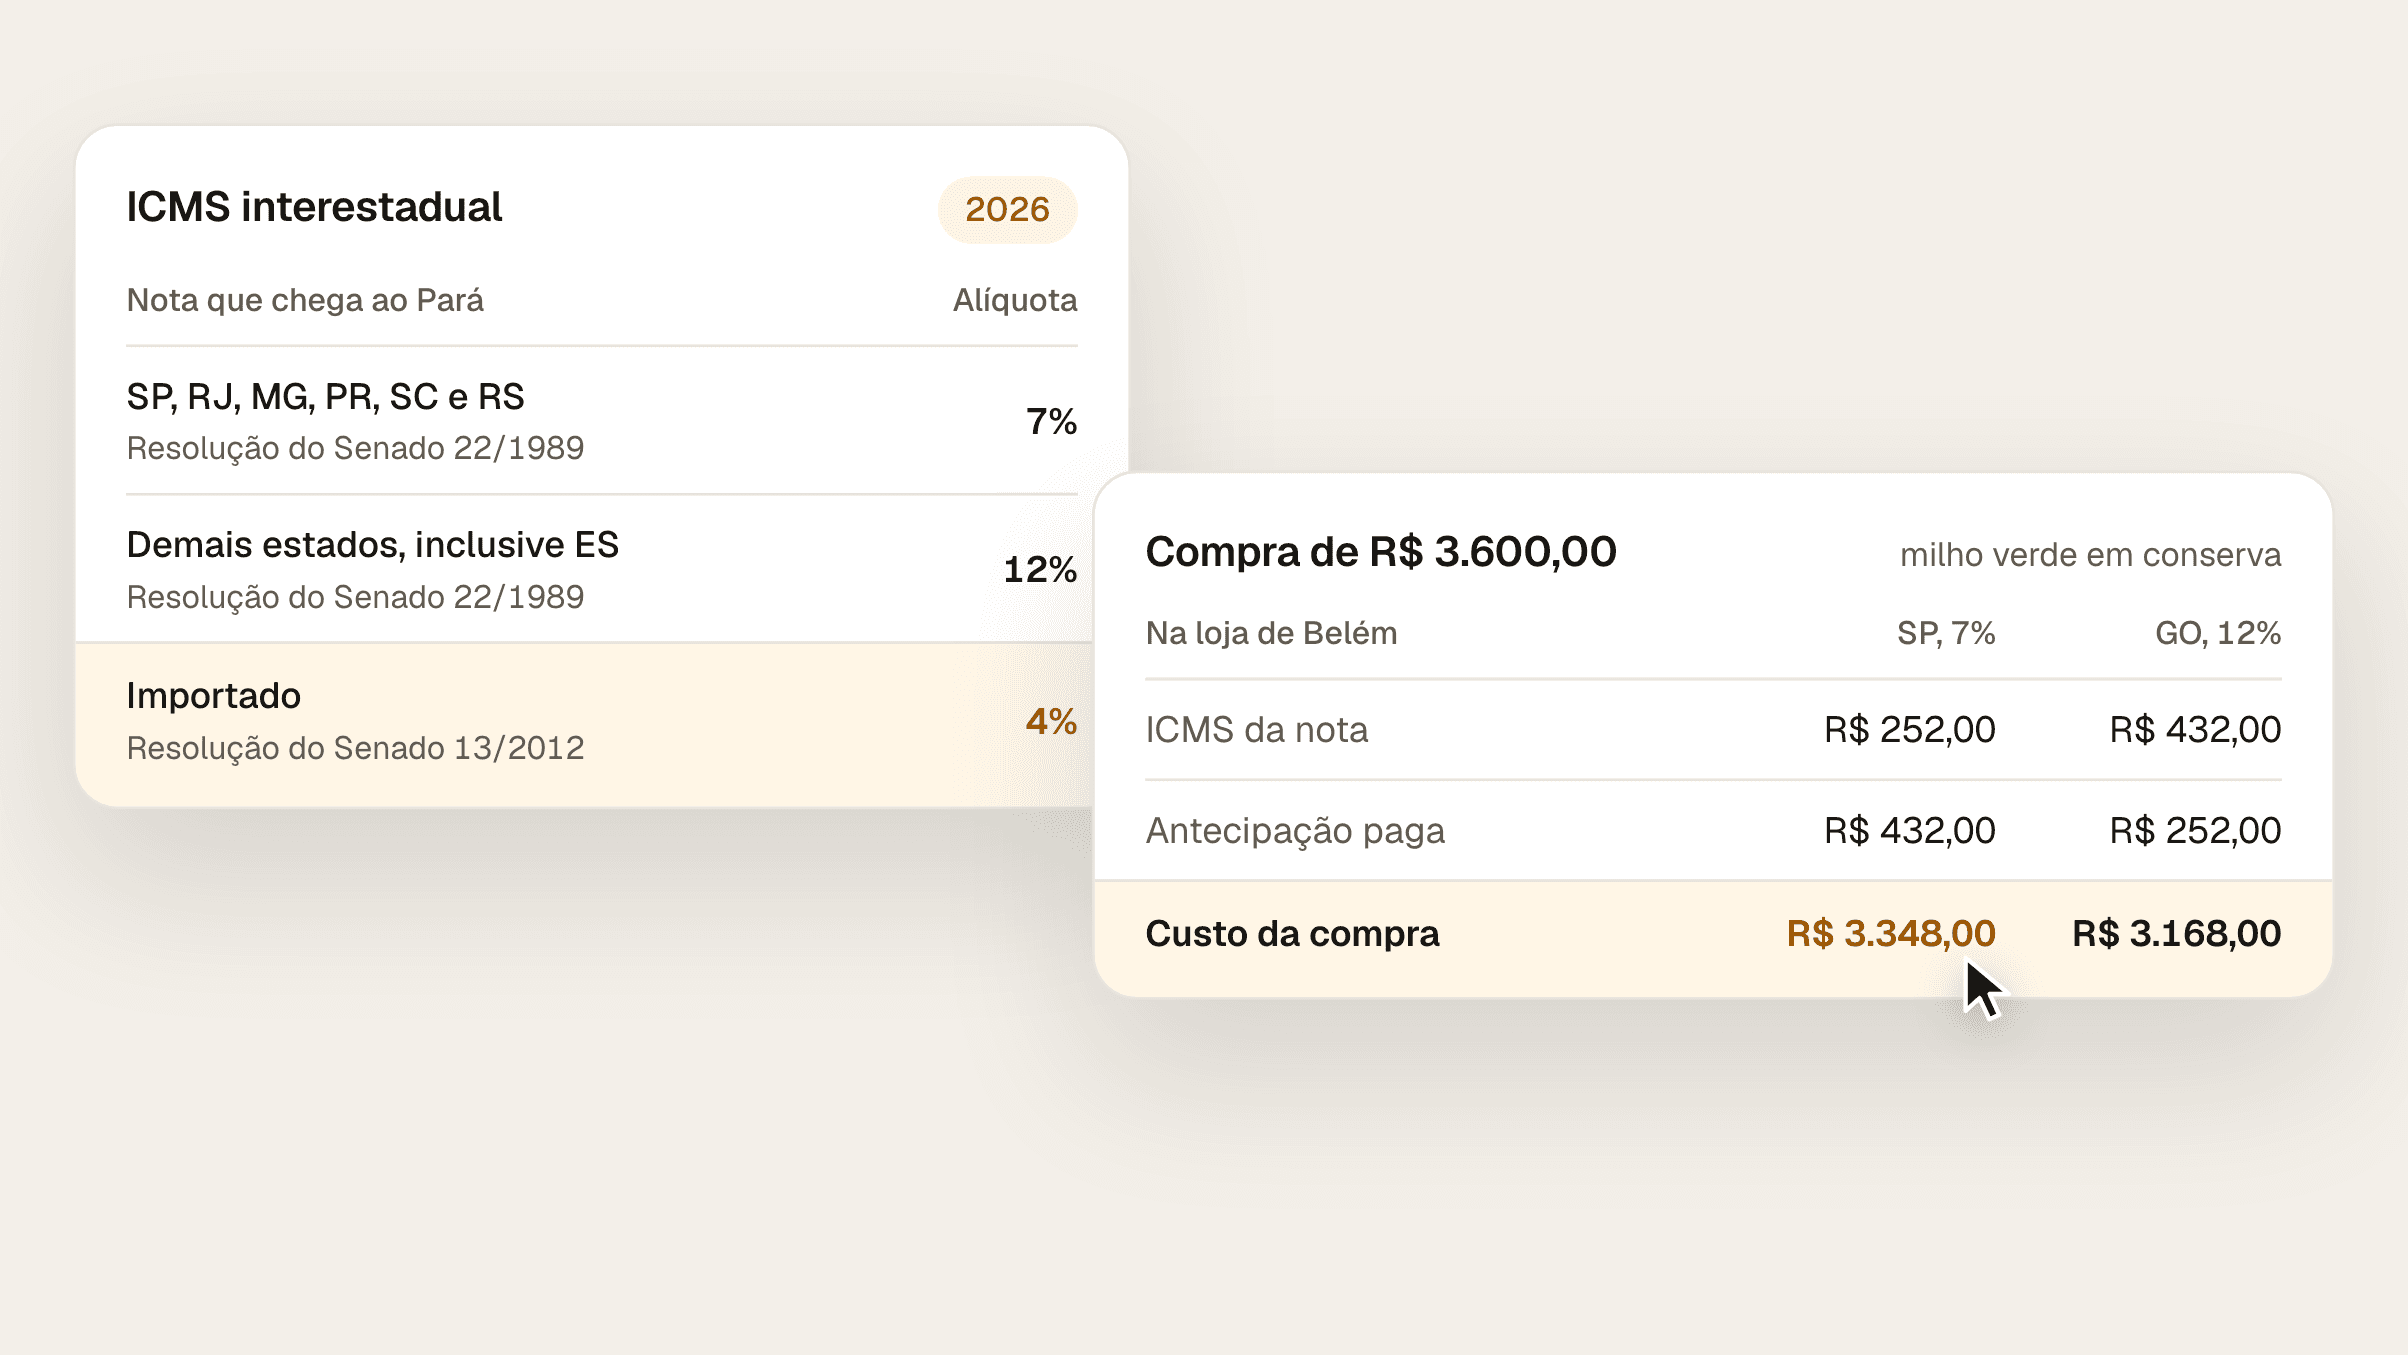
7% do Sul e do Sudeste, 12% das demais origens e 4% no importado. Veja a tabela de 2026, o que o Pará cobra na entrada e por que a nota de 7% custa mais.
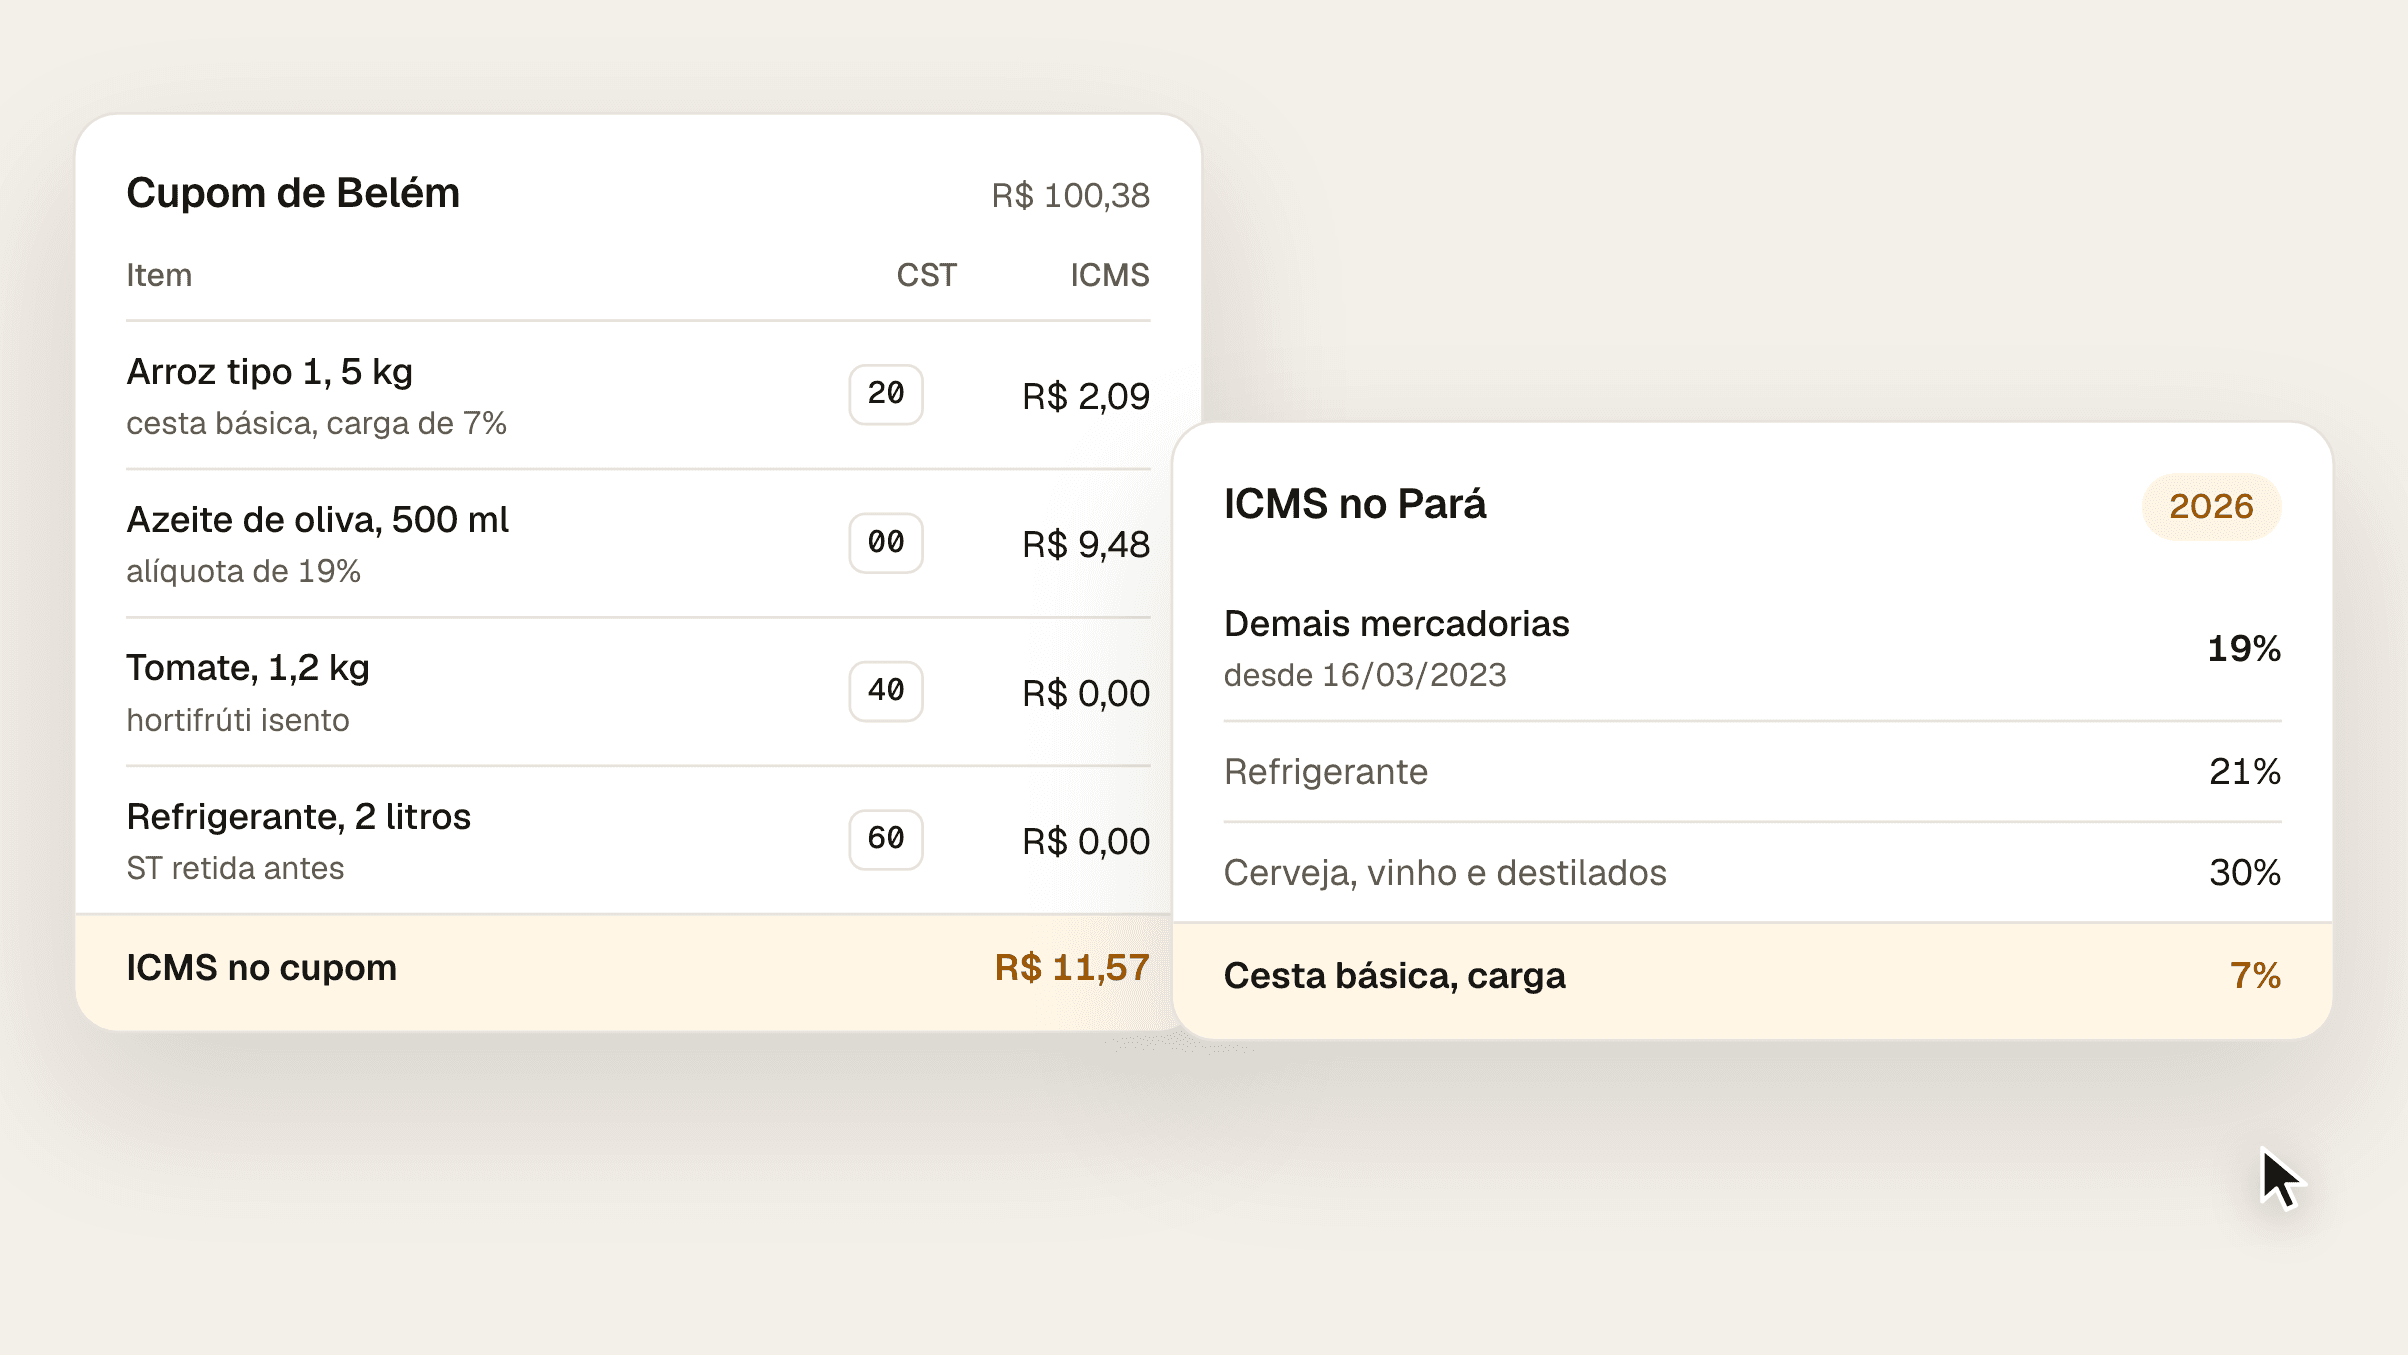
O ICMS do Pará é de 19% desde março de 2023. Veja o que paga 21%, 30% e 12%, a cesta básica a 7%, os isentos, a ST e o que conferir no cupom da loja.