ICMS no Pará em 2026: alíquota de 19%, cesta básica a 7% e o que conferir no cupom
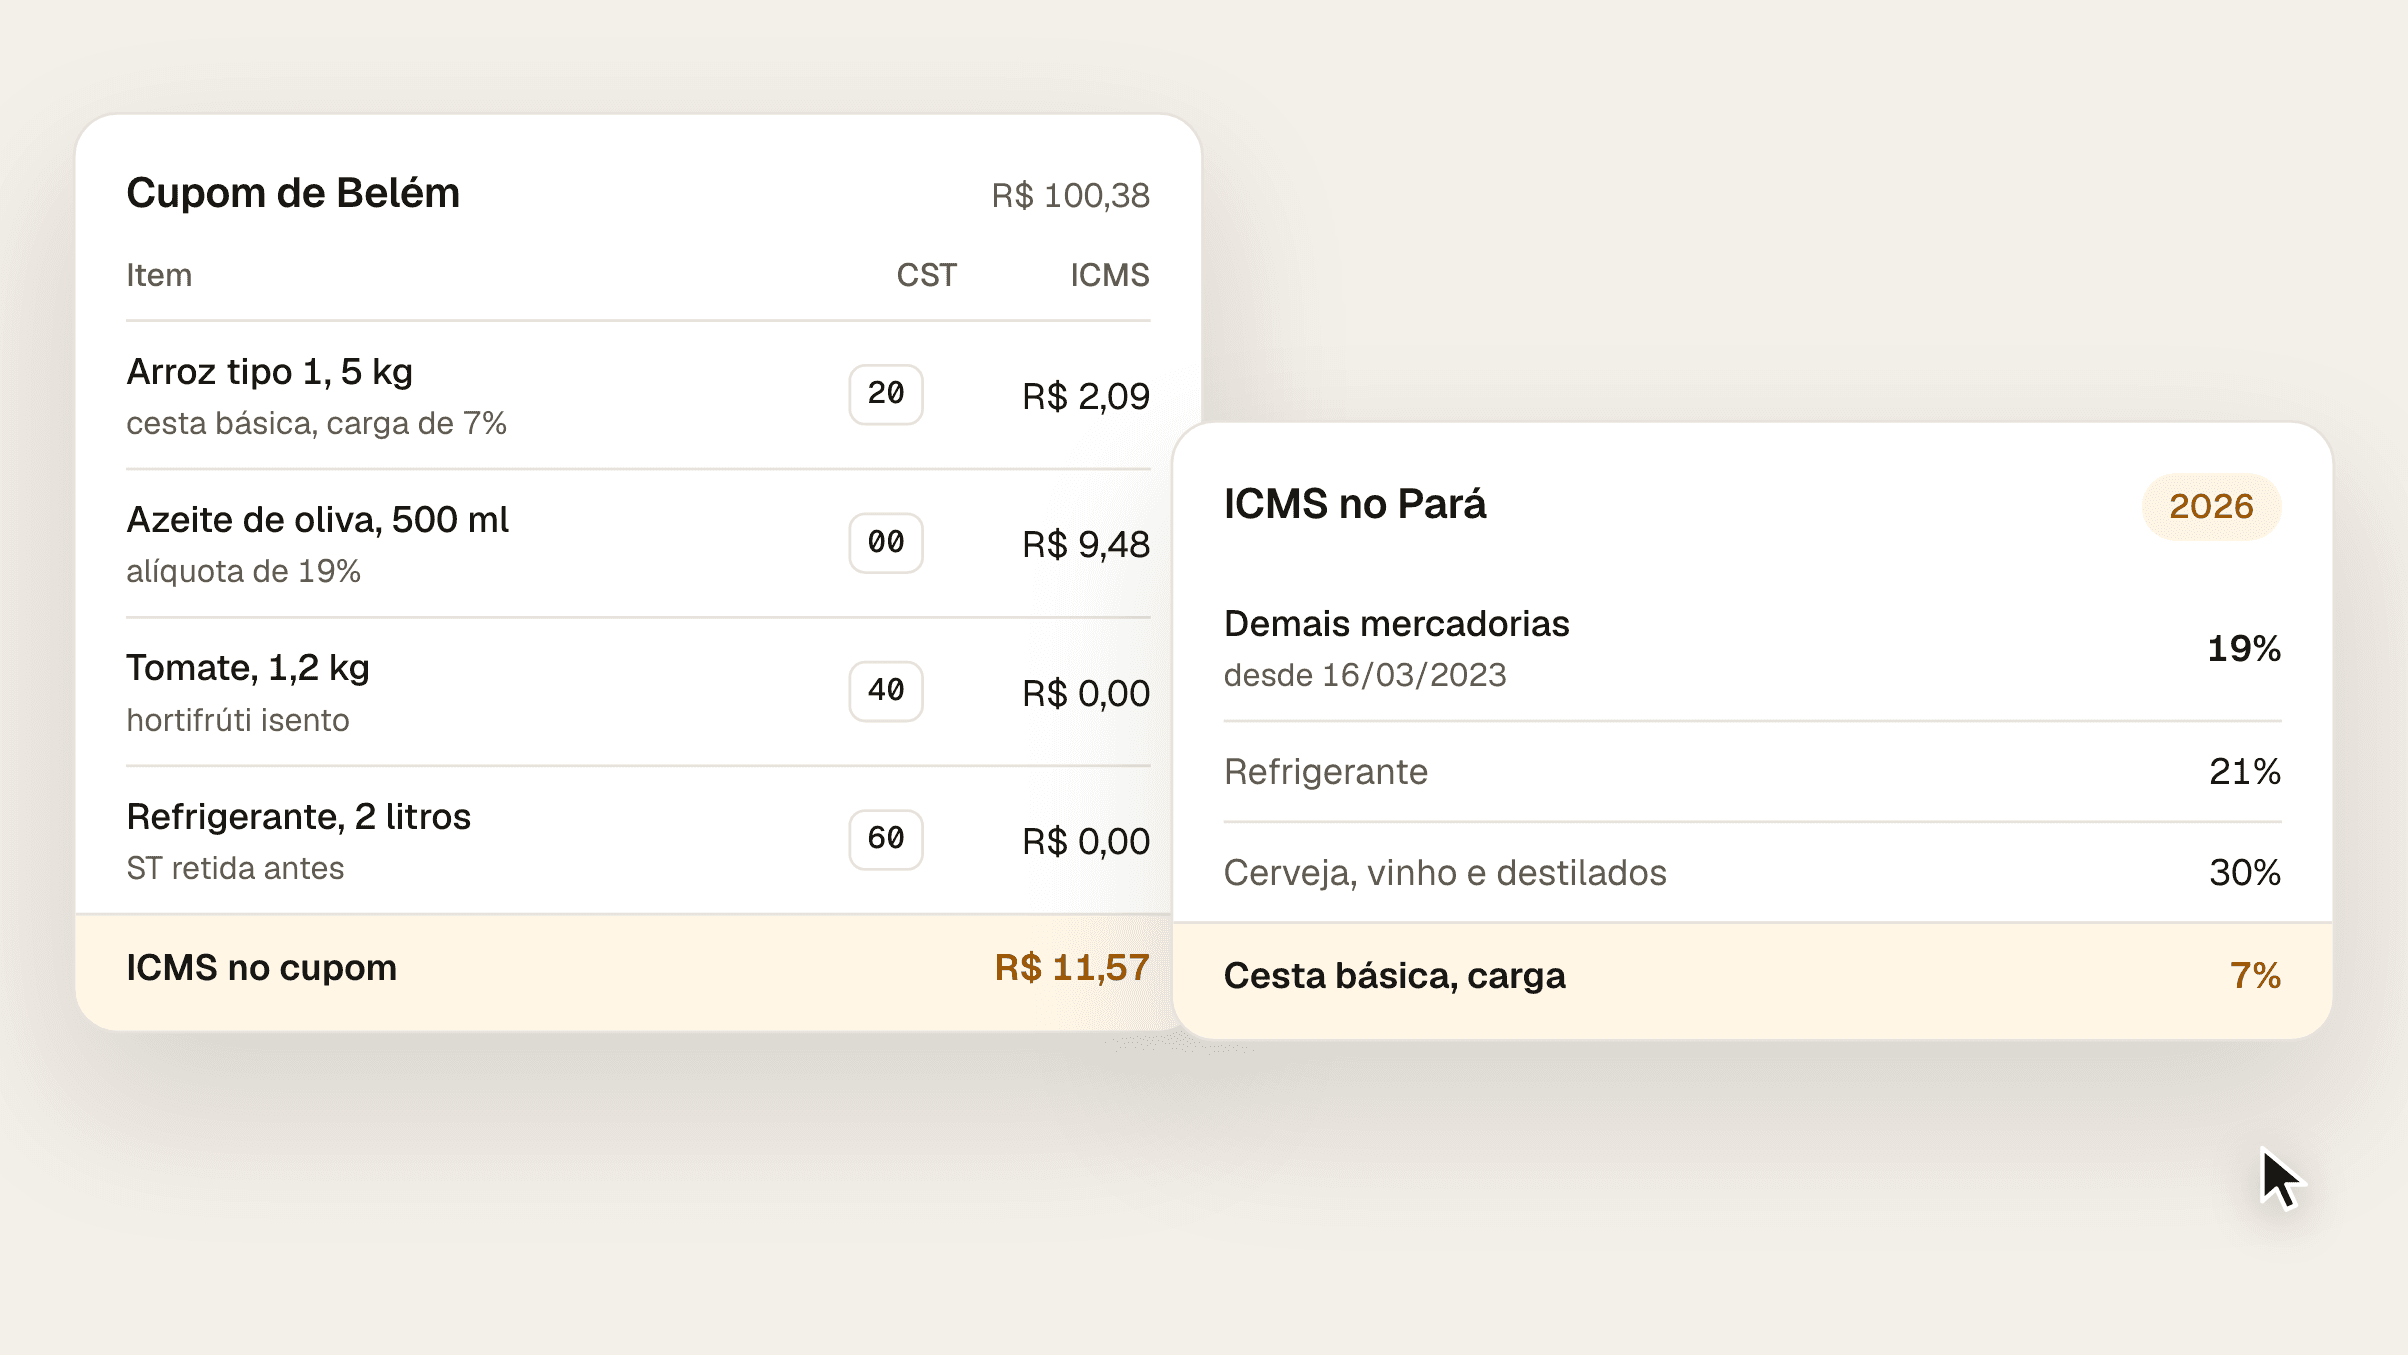
O ICMS do Pará é de 19% desde março de 2023. Veja o que paga 21%, 30% e 12%, a cesta básica a 7%, os isentos, a ST e o que conferir no cupom da loja.
7 min
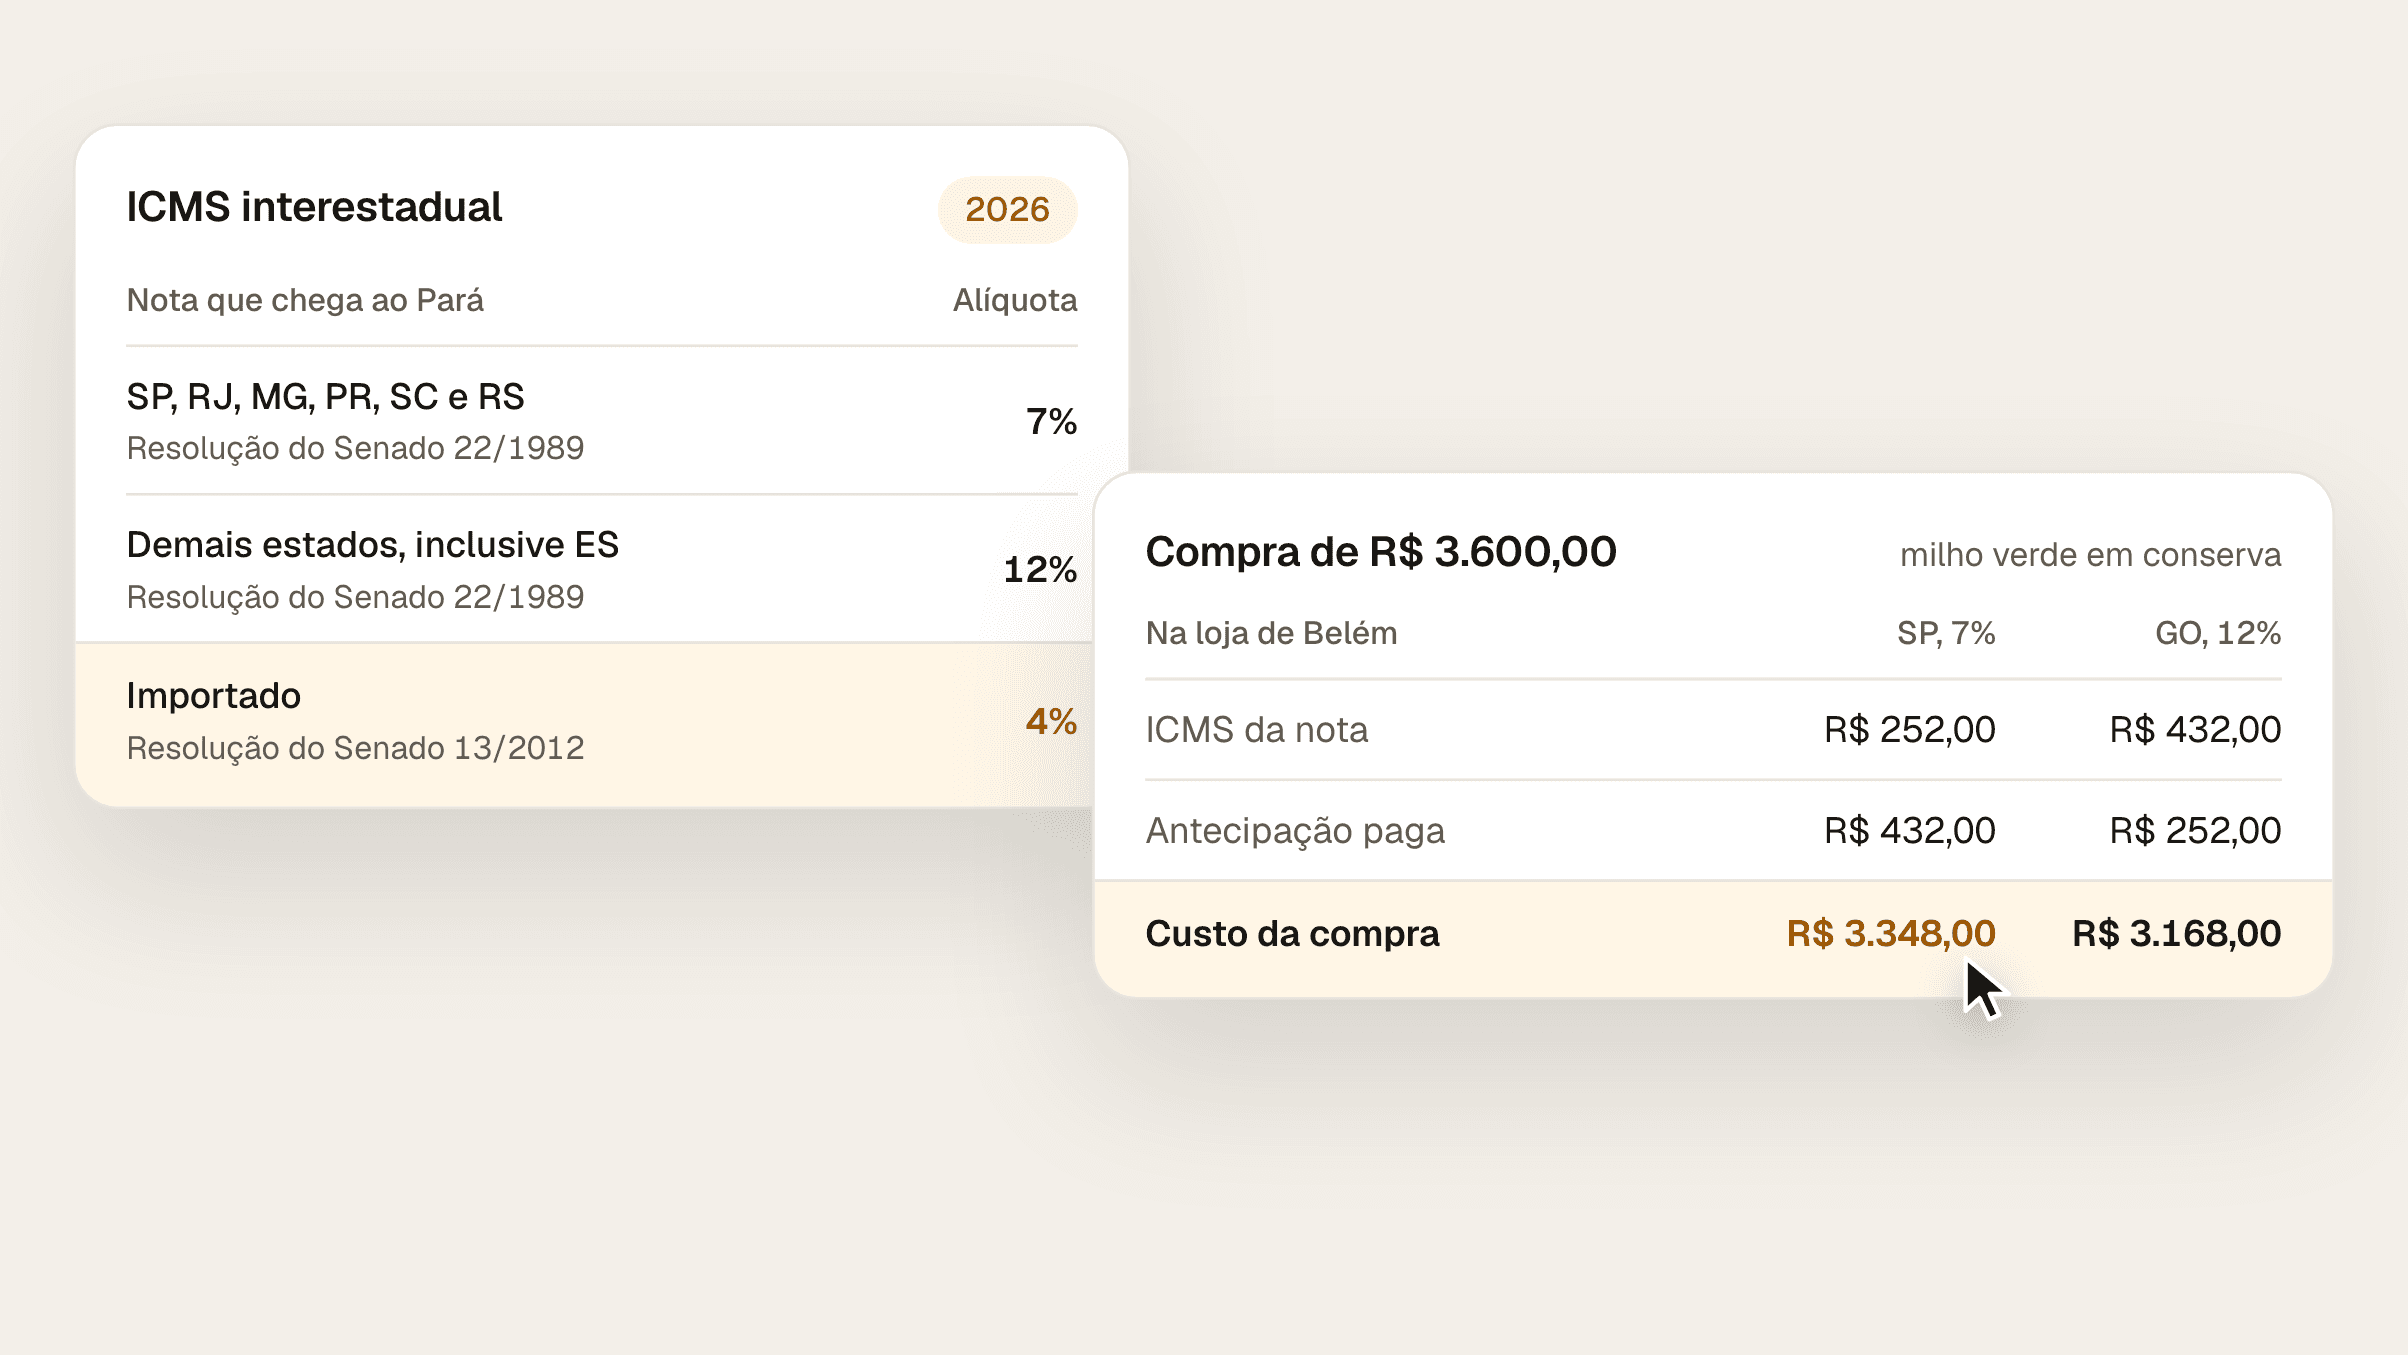
As alíquotas interestaduais de ICMS em 2026 são as mesmas desde 2013: 12% como regra; 7% quando a mercadoria sai do Sul ou do Sudeste, exceto o Espírito Santo, para o Norte, o Nordeste, o Centro-Oeste e o Espírito Santo; e 4% no produto importado. Para o supermercado do Pará, a nota de São Paulo vem com 7%, e a de Goiás, com 12%. Na entrada, o Pará cobra a diferença até os 19% como antecipação, que volta como crédito no mês seguinte. Por isso, com o mesmo preço, a nota de 7% sai mais cara para a loja.
Quem fixa é o Senado, por resolução (Constituição Federal, art. 155, § 2º, IV). São três:
Operação | Alíquota | Base |
|---|---|---|
Do Sul e do Sudeste, exceto o ES, para o Norte, o Nordeste, o Centro-Oeste e o ES | 7% | Resolução do Senado 22/1989, art. 1º, parágrafo único, II |
As demais operações entre estados | 12% | Resolução do Senado 22/1989, art. 1º |
Importado, nas condições da resolução | 4% | Resolução do Senado 13/2012, art. 1º |
O 4% vale para o importado que não passou por industrialização depois do desembaraço, ou que, mesmo transformado, tem mais de 40% de conteúdo de importação (Resolução 13/2012, art. 1º, § 1º).
Depende de onde sai a mercadoria (RICMS-PA, art. 21):
7% de São Paulo, Rio de Janeiro, Minas Gerais, Paraná, Santa Catarina e Rio Grande do Sul (II).
12% do Norte, do Nordeste, do Centro-Oeste e do Espírito Santo, como Goiás, Maranhão, Tocantins e Amazonas (I, "b").
4% do importado nas condições da Resolução 13/2012, venha de onde vier (III, "b").
Quando a loja do Pará vende para um contribuinte de outro estado, a nota sai com 12%, ou 4% no importado (I, "a", e III, "b"). Dentro do Pará, a alíquota geral é de 19%, como mostra o post ICMS no Pará em 2026.
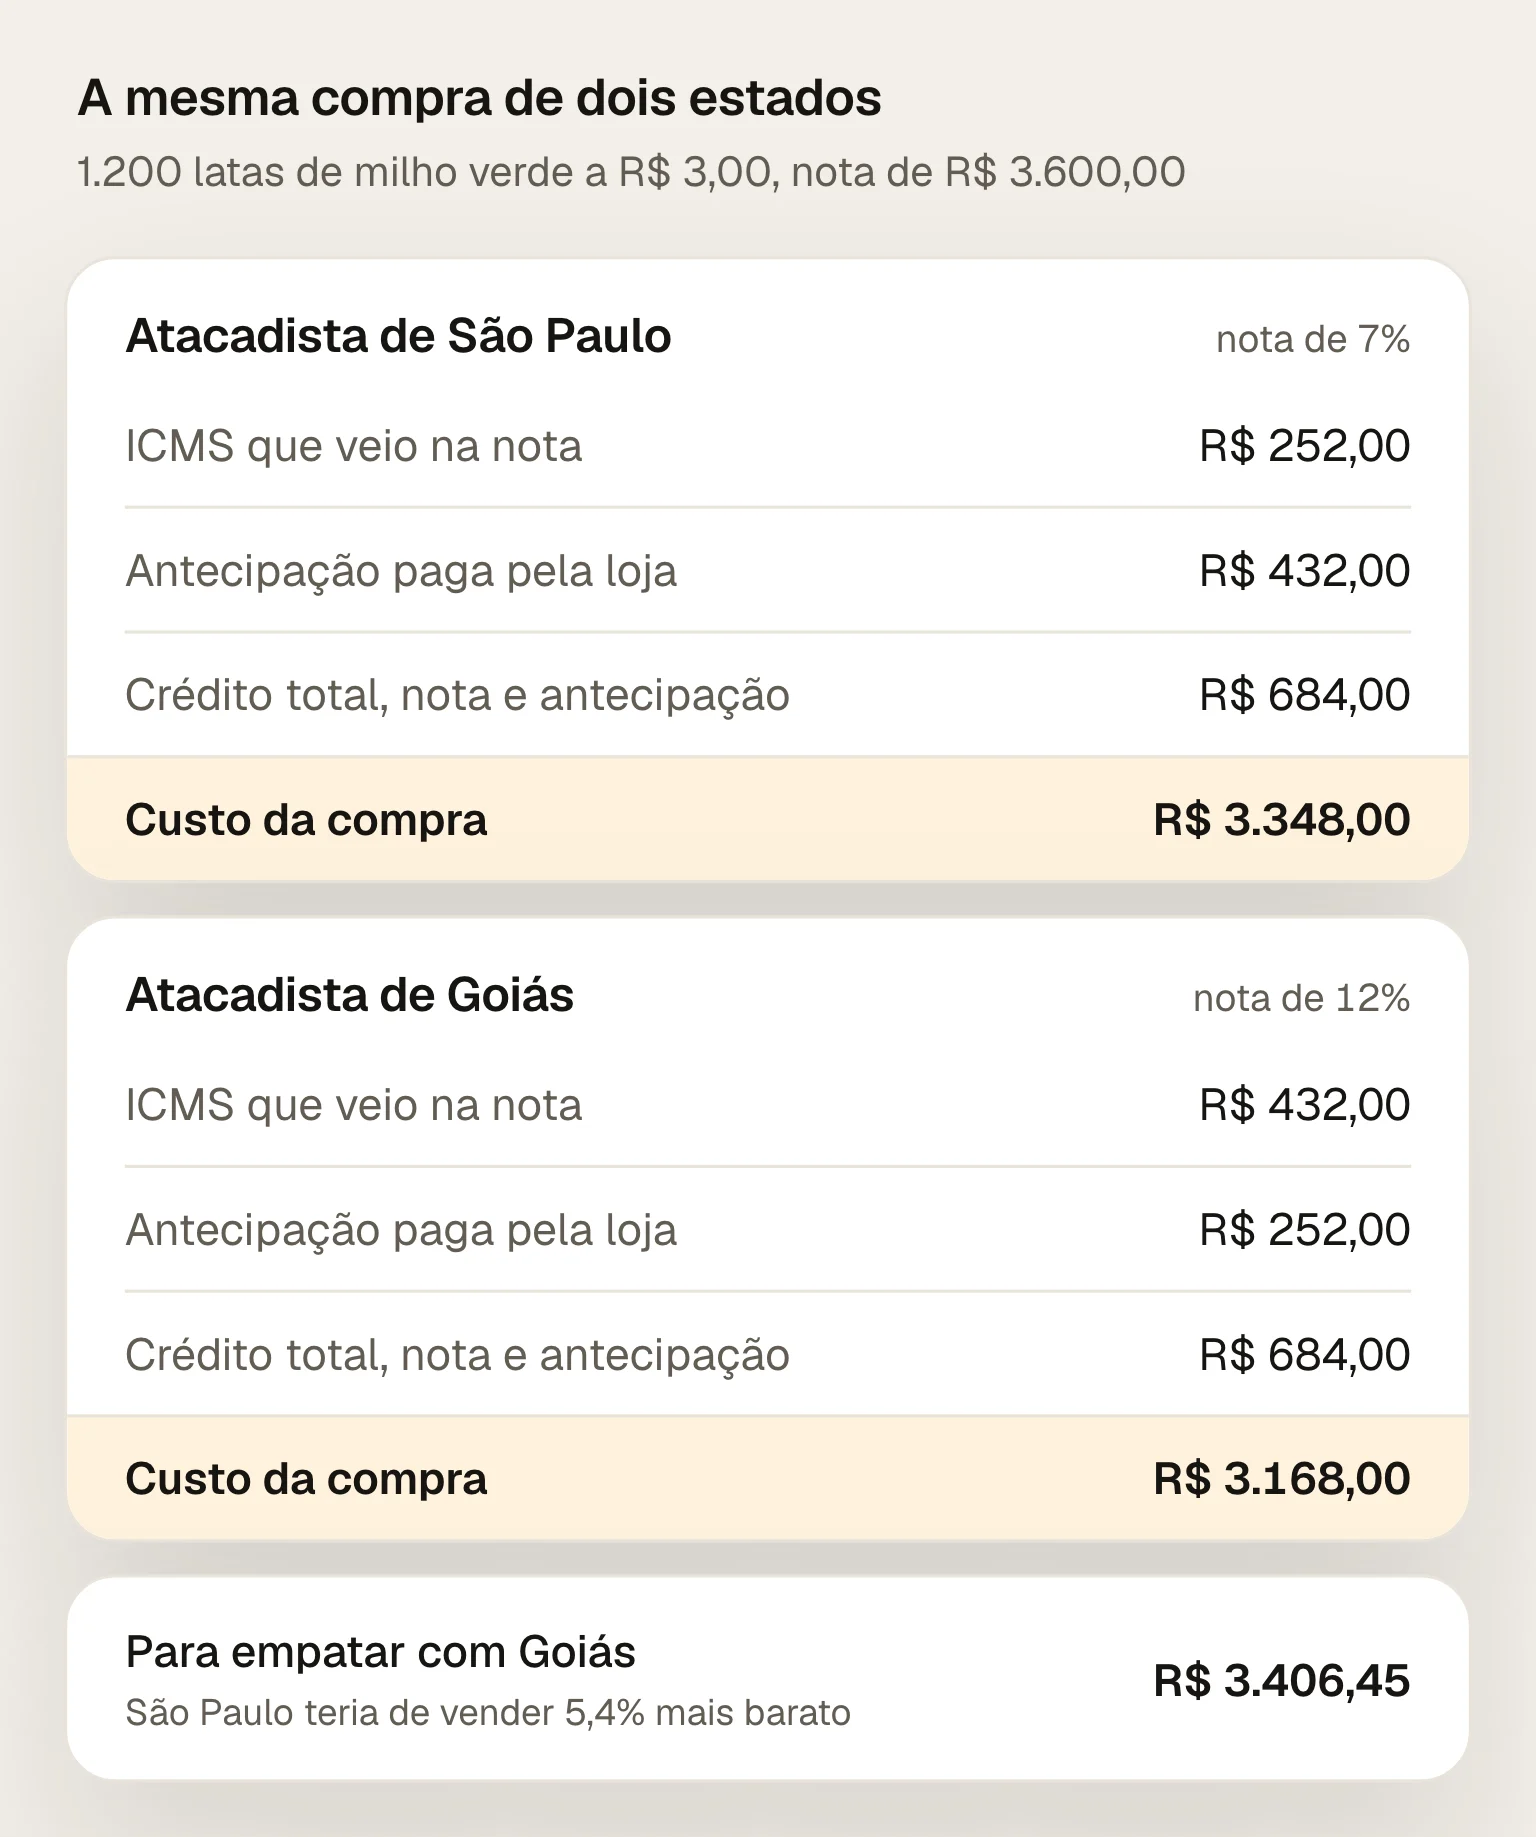
Não por causa da alíquota. Um exemplo com dados fictícios: uma loja do regime normal em Belém compra 1.200 latas de milho verde em conserva a R$ 3,00, R$ 3.600,00 na nota, de um atacadista. O produto não está na cesta básica, na substituição tributária nem na lista de antecipação do Pará, e o IPI dele é zero (TIPI, 2005.80.00). Na entrada, a loja paga a antecipação especial: 19% sobre o valor da nota, menos o ICMS destacado (RICMS-PA, Anexo I, arts. 114-E e 114-F).
Na compra de R$ 3.600,00 | São Paulo, 7% | Goiás, 12% |
|---|---|---|
ICMS destacado na nota | R$ 252,00 | R$ 432,00 |
Antecipação especial, paga pela loja | R$ 432,00 | R$ 252,00 |
Custo da compra, sem o ICMS da nota | R$ 3.348,00 | R$ 3.168,00 |
Nos dois casos, a loja credita 19% de R$ 3.600,00, R$ 684,00: o ICMS da nota no mês da entrada e a antecipação no mês seguinte (art. 114-F, § 1º). Mas a antecipação é ela quem paga, então esse crédito só devolve o que saiu do caixa. O que baixa o custo é o ICMS que veio dentro do preço: R$ 252,00 de São Paulo, R$ 432,00 de Goiás. Com o mesmo preço, a compra de Goiás custa R$ 180,00 a menos. Para empatar, o atacadista de São Paulo teria de vender por R$ 3.406,45, 5,4% menos.
O imposto total é o mesmo. Vendidas a R$ 4,99, as 1.200 latas somam R$ 5.988,00 e R$ 1.137,72 de ICMS a 19%; o que muda é quanto fica com cada estado. O post Como comparar fornecedores monta essa comparação com três cotações.
Depende do produto:
Mercadoria para revender, sem ST: a antecipação especial, paga em documento de arrecadação separado até o dia 10 do segundo mês depois da entrada, que volta como crédito no mês seguinte ao da entrada (RICMS-PA, art. 108, XIV, "a"; Anexo I, art. 114-F, § 1º). Ela não vale para a cesta básica fora da lista de antecipação, para o produto isento e para a loja do Simples (Anexo I, art. 114-E, § 2º).
Mercadoria da lista de antecipação, o Apêndice I: sem ICMS-ST retido na origem, a loja paga o imposto da operação seguinte na entrada, e a venda dentro do Pará não é tributada de novo (Anexo I, arts. 107 e 111). O post Como calcular o ICMS-ST mostra a conta.
Mercadoria com ST por acordo entre os estados: o fornecedor retém o ICMS-ST na nota.
O importado a 4% pesa mais na entrada: no exemplo, a nota traria R$ 144,00 de ICMS, e a antecipação especial subiria para R$ 540,00.
Aí a loja é o consumidor final. A nota vem com a alíquota interestadual, e o Pará cobra da loja a diferença entre a alíquota interna e a da nota, o diferencial de alíquotas (Constituição Federal, art. 155, § 2º, VII e VIII, "a"; RICMS-PA, art. 22, § 1º). O prazo é o dia 10 do mês seguinte ao da entrada (RICMS-PA, art. 108, II, "a").
Esse ICMS não volta como crédito: o do material de uso e consumo só dá crédito para o que entrar a partir de 1º de janeiro de 2033 (LC 87/1996, art. 33, I). Por isso, no material de limpeza e de escritório comprado de fora para uso da loja, a conta é o preço, mais o diferencial, sem crédito.
O Fiscal Pack lê as notas de compra da loja e confere o ICMS de cada uma: a alíquota pela origem, se o produto está na substituição tributária ou na antecipação do Pará e se o crédito da entrada está de acordo com a lei. Também mostra, fornecedor por fornecedor, o crédito que as compras geraram.
Solicite o diagnóstico da loja, sem custo, ou conheça a frente tributária do Fiscal Pack.
Consultadas em 29/09/2026.
Constituição Federal: art. 155, § 2º, IV, VII e VIII, na redação da Emenda Constitucional 87/2015.
Resolução do Senado Federal 22/1989: art. 1º.
Resolução do Senado Federal 13/2012: art. 1º.
RICMS-PA, Decreto 4.676/2001, SEFA-PA: arts. 21, 22 e 108, II, "a", e XIV, "a"; Anexo I, arts. 107, 111, 114-E e 114-F.
Lei Complementar 87/1996: art. 33, I.
TIPI, Receita Federal: 2005.80.00, IPI zero.
Exemplos com dados fictícios.
A gente corrige o cadastro, confere a apuração antes de você pagar e mostra onde o resultado está escondido. Você continua no sistema que já usa, sem mudar a rotina da loja.
O ICMS do Pará é de 19% desde março de 2023. Veja o que paga 21%, 30% e 12%, a cesta básica a 7%, os isentos, a ST e o que conferir no cupom da loja.
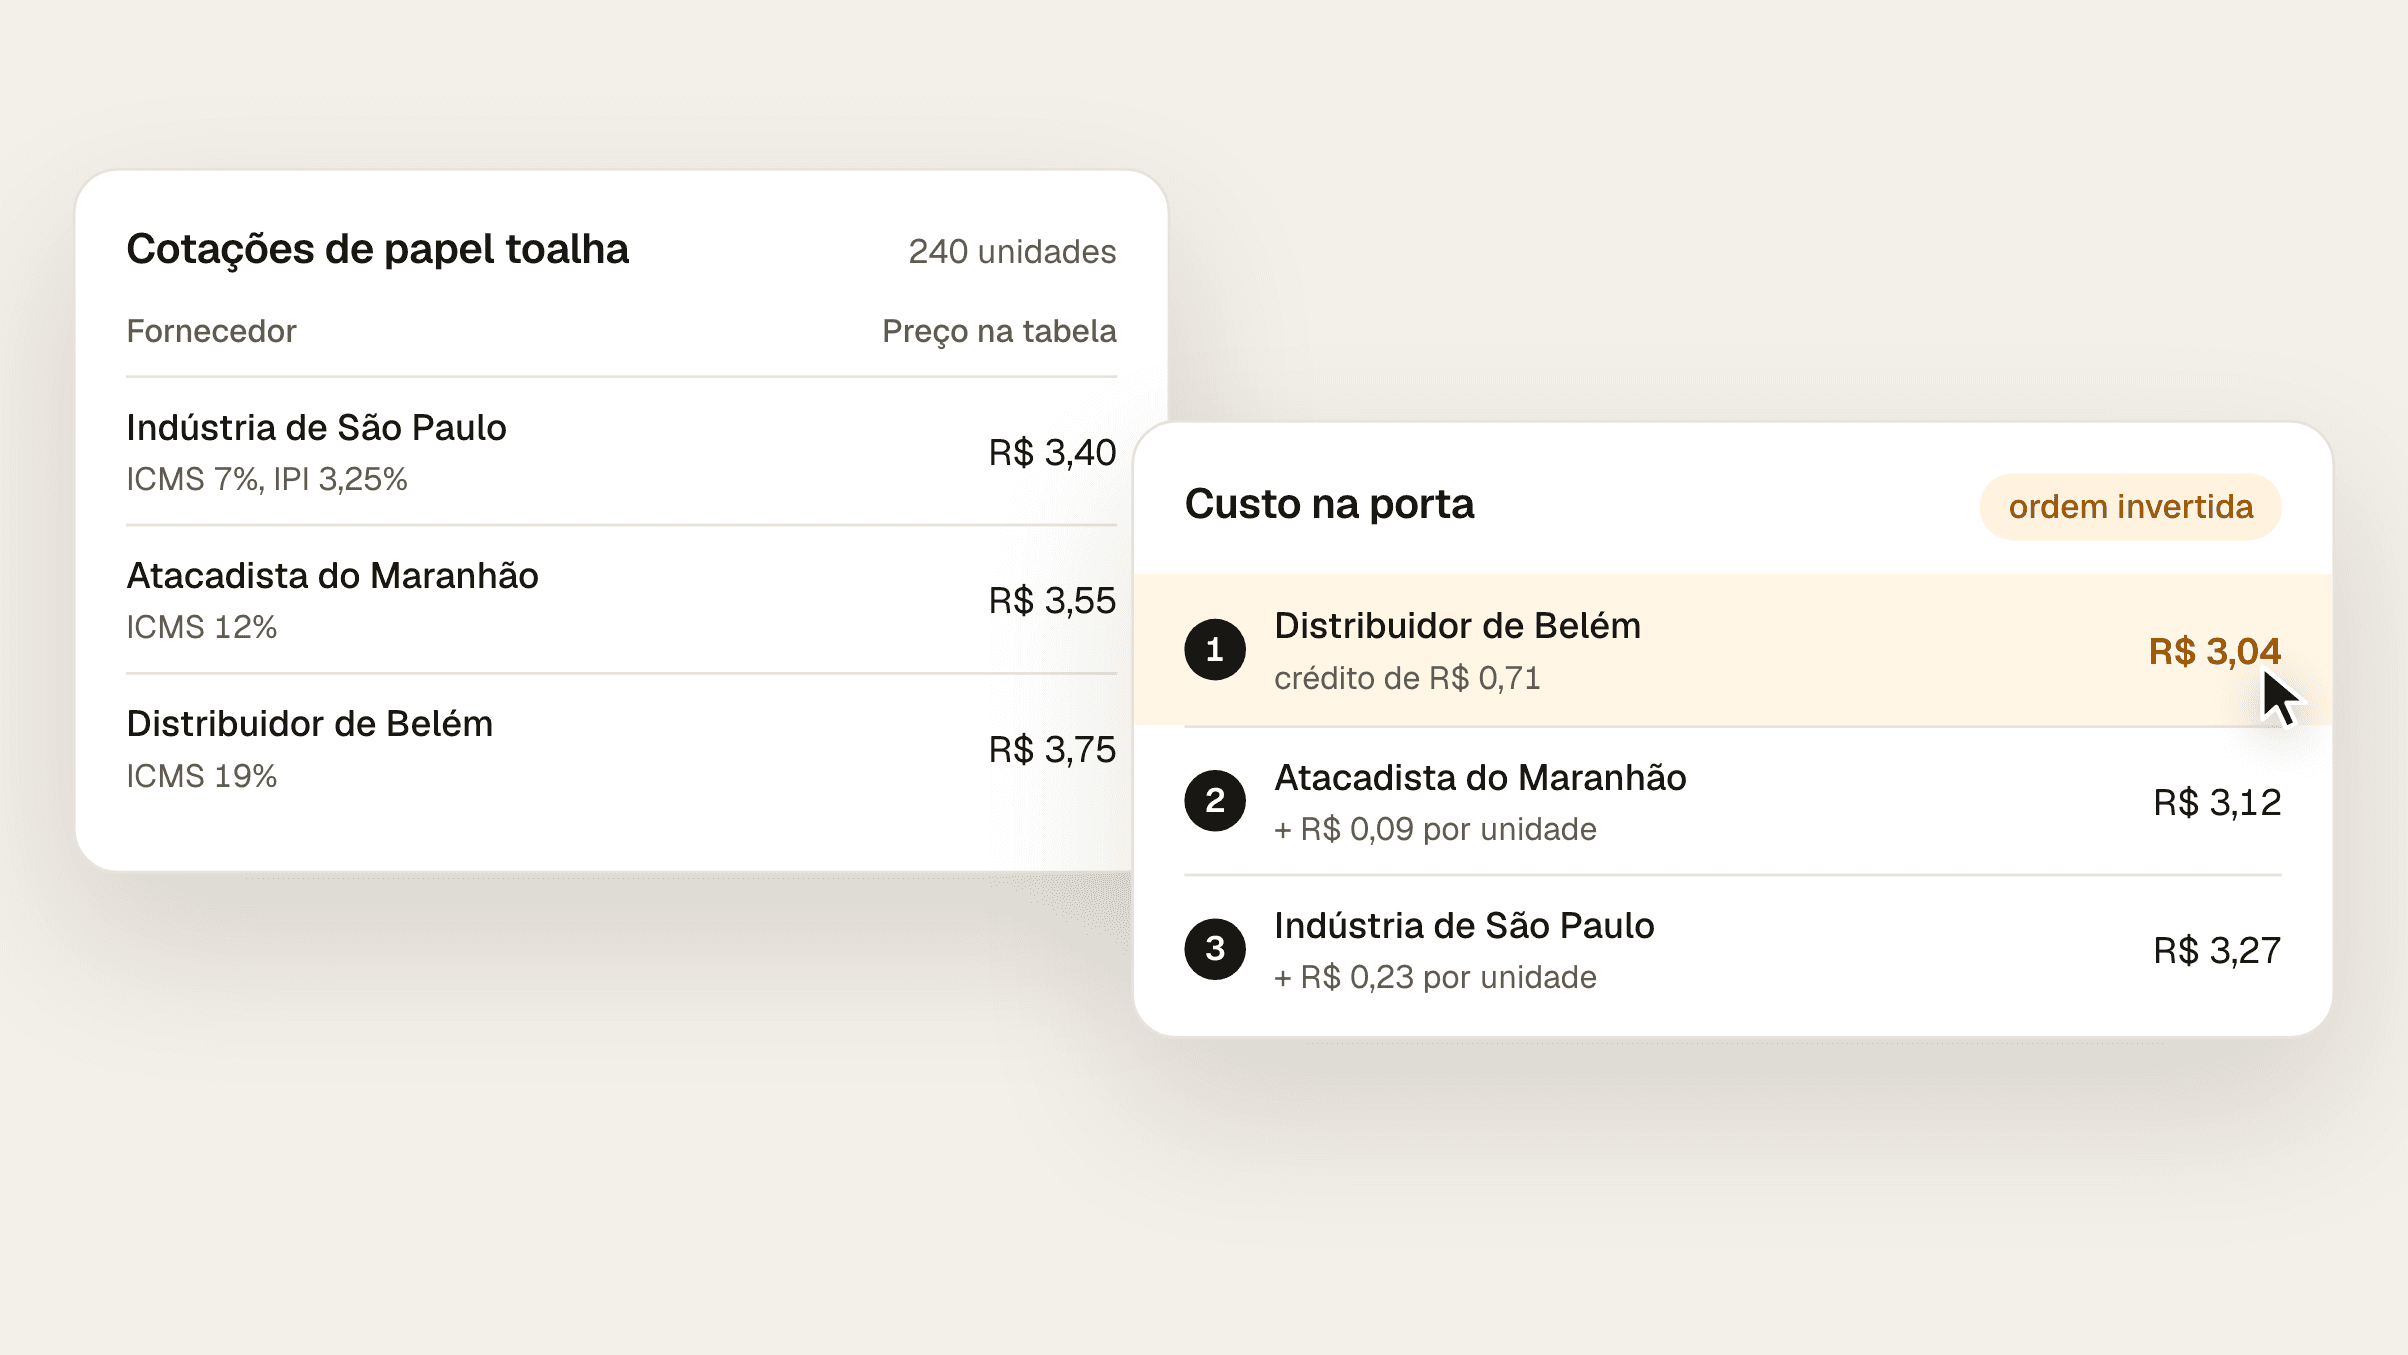
O preço da tabela não é o custo da compra. Veja como comparar cotações pelo custo na porta, com ICMS da origem, IPI, ST, frete e o crédito que a loja aproveita.
O ICMS-ST é o ICMS da base com MVA menos o ICMS da nota. Veja a fórmula, a MVA ajustada, uma compra de creme dental no Pará e o custo por unidade.
Bebida, higiene e remédio já pagaram PIS/COFINS na indústria. Na revenda a alíquota é zero - se você paga de novo, é dinheiro saindo todo mês.