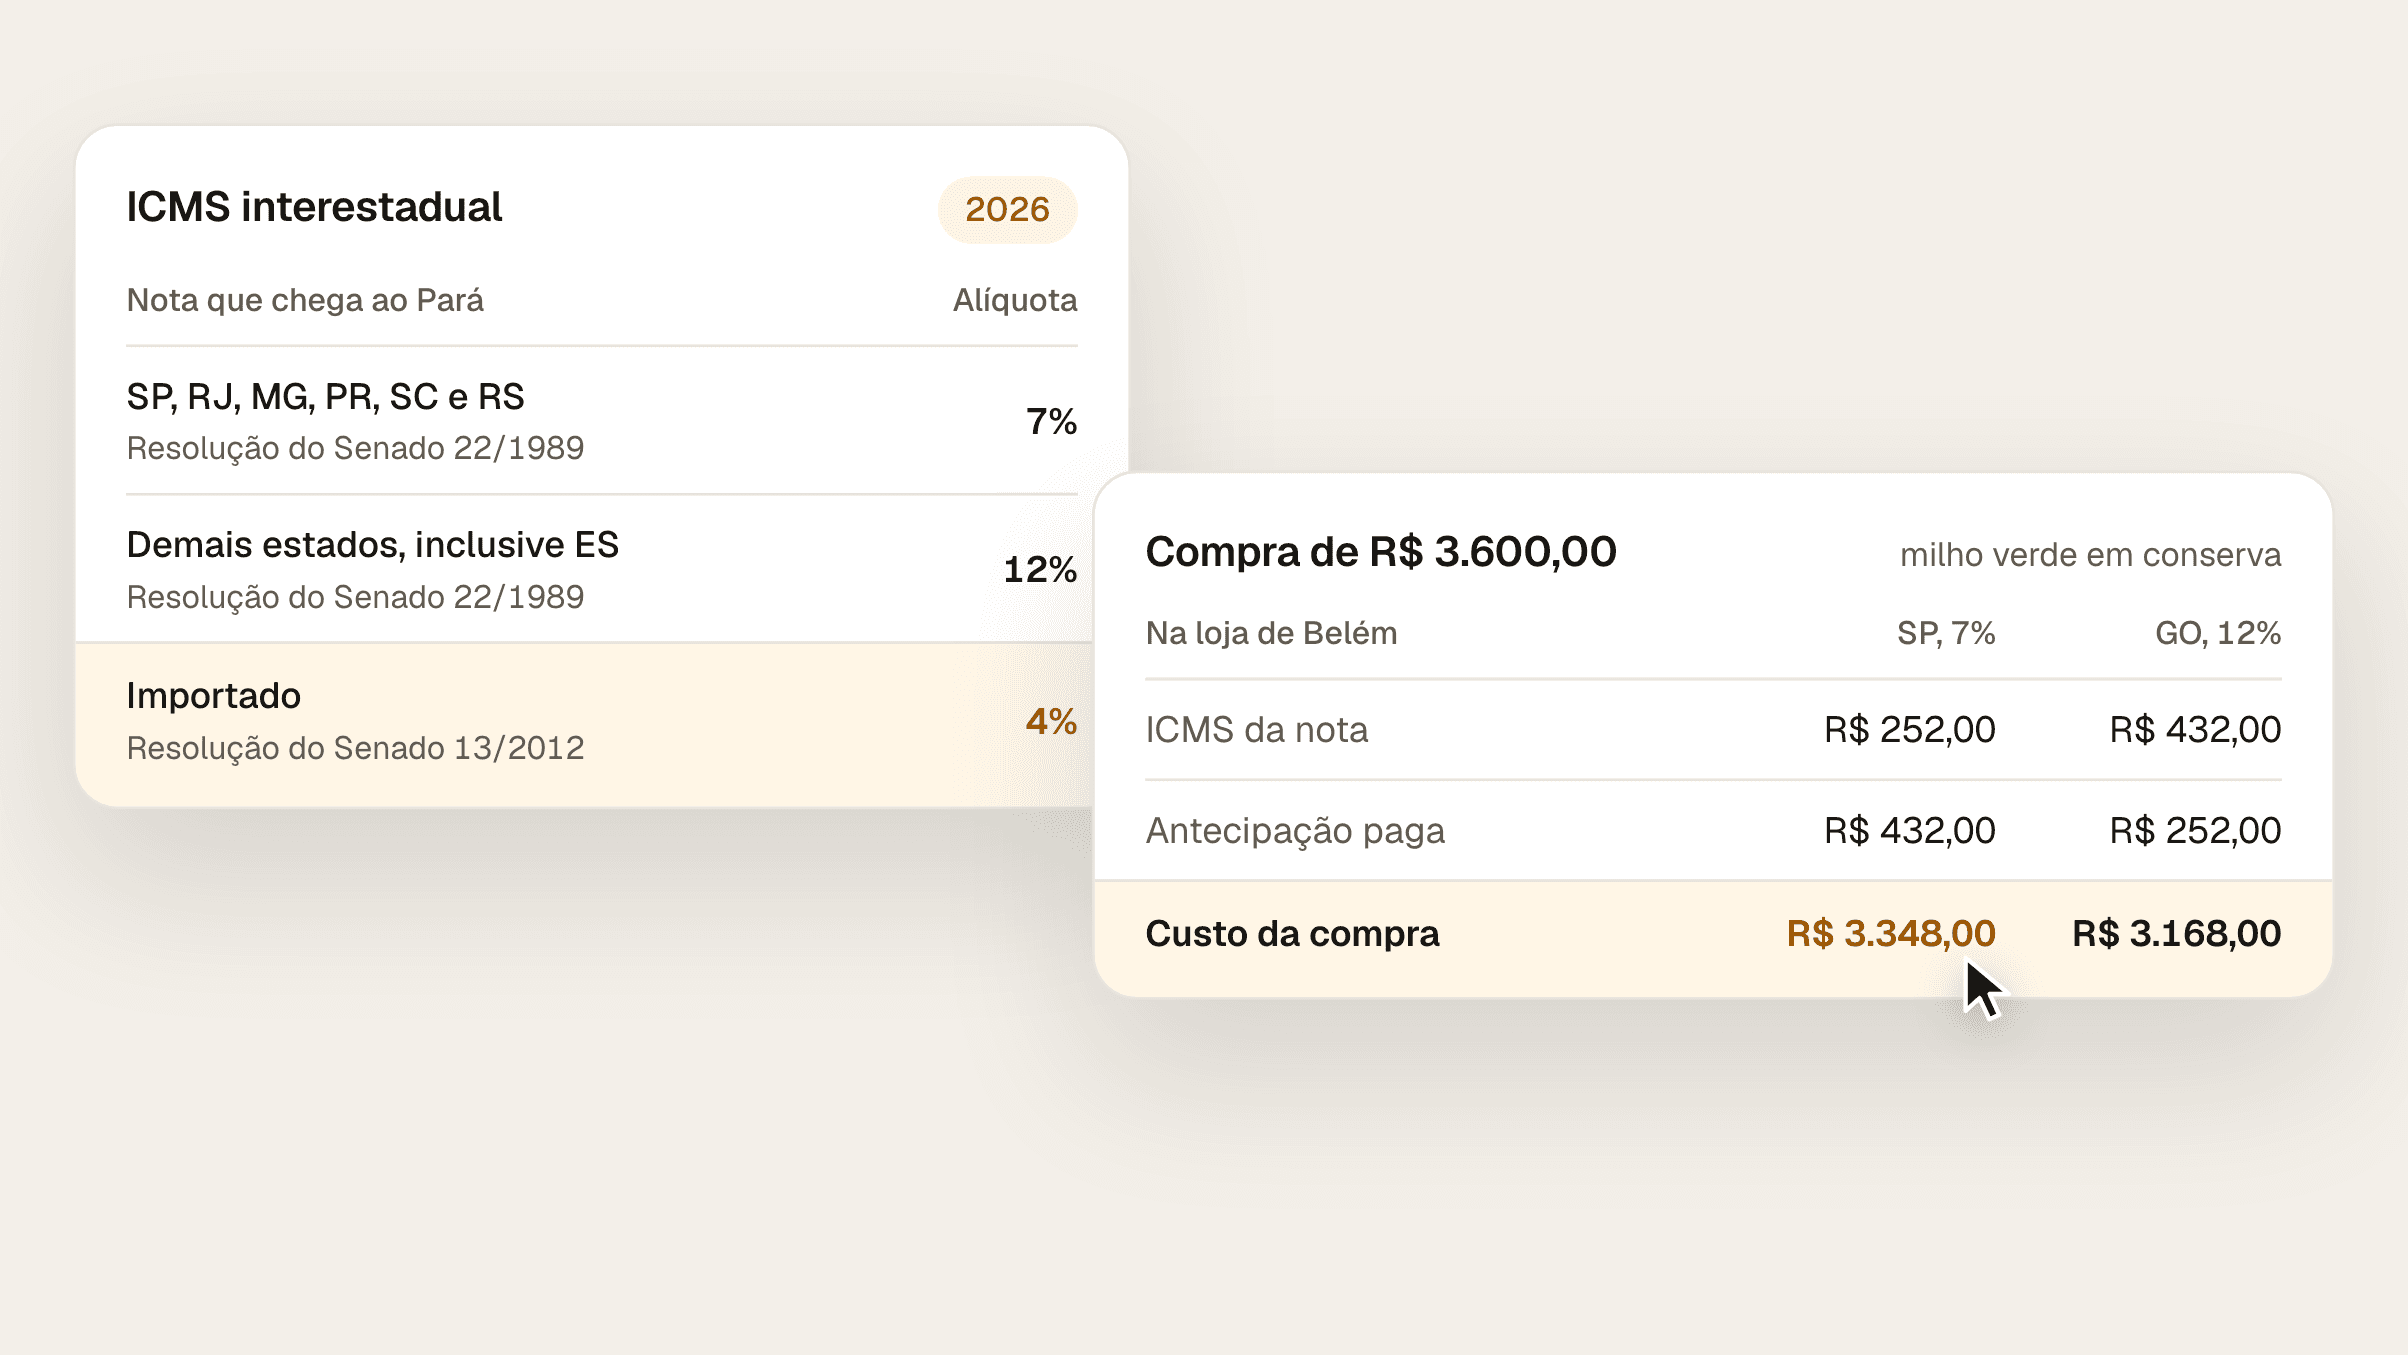
Tabela de ICMS interestadual 2026: 4%, 7% e 12% na compra do supermercado
7% do Sul e do Sudeste, 12% das demais origens e 4% no importado. Veja a tabela de 2026, o que o Pará cobra na entrada e por que a nota de 7% custa mais.
6 min
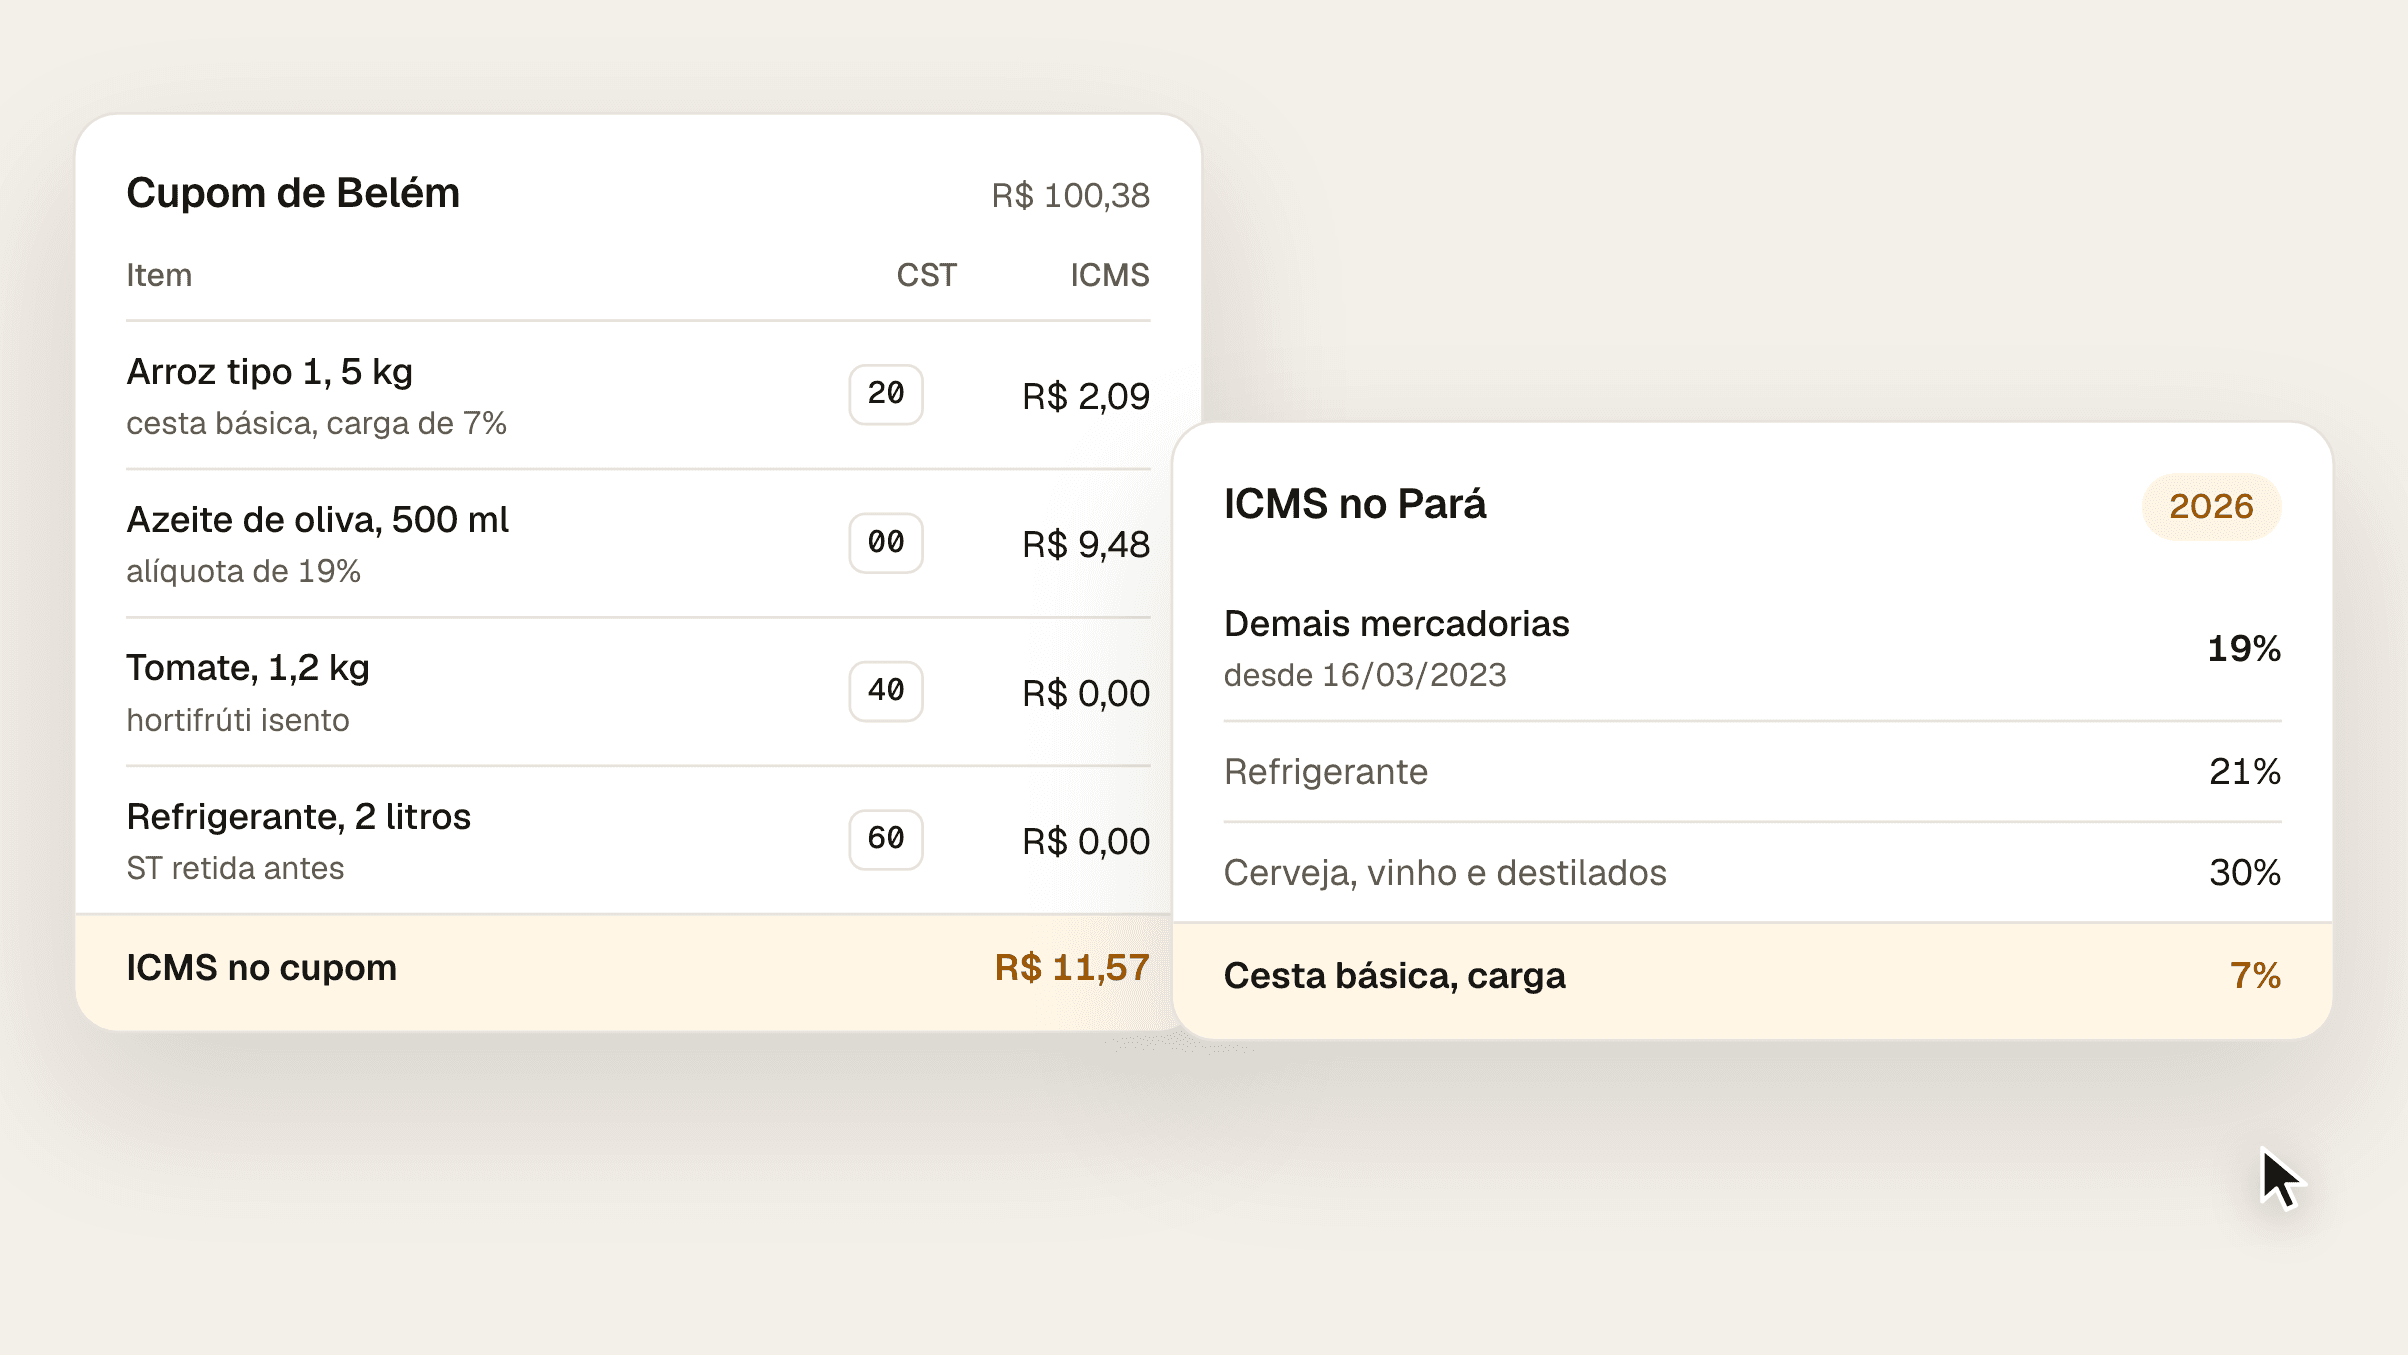
A alíquota geral do ICMS no Pará é de 19%, desde 16 de março de 2023. Refrigerante paga 21%; cerveja, vinho, destilados e cigarro, 30%; e o fornecimento de refeições, 12%. Os produtos da cesta básica do regulamento, como arroz, feijão, café, açúcar, leite longa vida e óleo de soja, saem com carga de 7%. Hortifrúti em estado natural, ovos e peixe vendido ao consumidor são isentos. E o que está na substituição tributária, como o refrigerante, chega à loja com o imposto já pago.
É de 19% nas "demais operações", o que vale para a maior parte da gôndola (Lei estadual 9.755/2022, art. 1º). A lei foi publicada em 16 de dezembro de 2022 e produz efeitos 90 dias depois; o regulamento aplica os 19% desde 16 de março de 2023, no lugar dos 17% de antes (RICMS-PA, art. 20, VII, na redação do Decreto 2.931/2023).
As outras alíquotas internas que tocam o supermercado:
Alíquota | O que paga | RICMS-PA |
|---|---|---|
19% | As demais mercadorias | Art. 20, VII |
21% | Refrigerante | Art. 20, IV |
30% | Cerveja, vinho, destilados, cigarro, fogos de artifício | Art. 20, I, "a", e § 2º |
12% | Fornecimento de refeições | Art. 20, V, "a" |
As alíquotas de 28% da gasolina e de 25% da energia elétrica foram revogadas em janeiro de 2024, e o art. 20 não traz adicional de Fundo de Combate à Pobreza. Na compra de outro estado, a nota vem com 7% ou 12%, como mostra o post Tabela de ICMS interestadual 2026.
Porque o regulamento reduz a base de cálculo das saídas internas desses produtos de forma que a carga fique em 7% (RICMS-PA, Anexo III, art. 6º, § 1º, pelo Convênio ICMS 128/94). A lista inclui arroz, feijão, farinha de mandioca, café torrado e moído, açúcar, leite em pó e longa vida, margarina, óleo de soja refinado, carnes, salsicha, mortadela, sardinha em conserva, sal, vinagre e sabão em barra.
Na prática, a base cai 63,16%, e os 19% sobre o que sobra dão os 7%. Num pacote de arroz de 5 kg a R$ 29,90, são R$ 2,09 de ICMS, com CST 20, "com redução de base de cálculo".
Três cuidados. A cesta que vem de outro estado tem regras próprias para a redução (Anexo III, art. 6º, §§ 2º e 3º). A redução na saída mexe no crédito da compra, que o regulamento manda estornar na mesma proporção, salvo regra em contrário (art. 11, parágrafo único). E há um regime opcional de crédito presumido para a cesta, de 16% sobre as saídas a 19% (Anexo I, art. 126). A escolha entre eles é da loja com o contador. A cesta do ICMS não é a cesta básica nacional da reforma tributária, como mostra o post Cesta básica na reforma.
Os principais, nas saídas internas:
Hortifrutícolas em estado natural, como alface, batata, cebola, cenoura, macaxeira, pimentão, repolho e tomate, e as frutas frescas nacionais, exceto amêndoas, avelãs, castanhas, maçãs, morangos, nozes, peras e uvas (Anexo II, art. 23, I). Vale também para o produto cortado, descascado, higienizado ou embalado, desde que não cozido e sem outros ingredientes (§ 3º).
Ovos (art. 23, IV).
Leite in natura ou pasteurizado, tipos B e C, vendido ao consumidor final; o longa vida não entra (Anexo II, art. 18).
Polpa de açaí e de cupuaçu (Anexo II, art. 22).
Peixe vendido ao consumidor final, exceto hadoque, bacalhau, merluza, pirarucu e salmão (Anexo I, arts. 155 e 158).
Mandioca e derivados beneficiados e industrializados no Pará (Anexo I, art. 179).
Duas isenções parecem valer para a loja e não valem: a do frango, só quando produzido no Pará, e a do arroz e do feijão, só na primeira operação (Anexo II, art. 23, III e VII). No supermercado, arroz e feijão ficam na cesta a 7%.
O que está na substituição tributária do Pará, a lista do Anexo XIII. Refrigerante em PET, lata e vidro está nela, pela planilha do Pará no Portal Nacional da Substituição Tributária. Na venda, o item sai com CFOP 5.405 e CST 60, sem ICMS destacado, como mostra o post CFOP 5405.
Há uma segunda lista, a do Apêndice I do Anexo I: o que vem de outro estado sem retenção paga o ICMS antecipado na entrada, e a venda seguinte não é tributada de novo (Anexo I, arts. 107 e 111). Parte da cesta está nela, como óleo de soja refinado e leite longa vida. O post Como calcular o ICMS-ST mostra a conta.
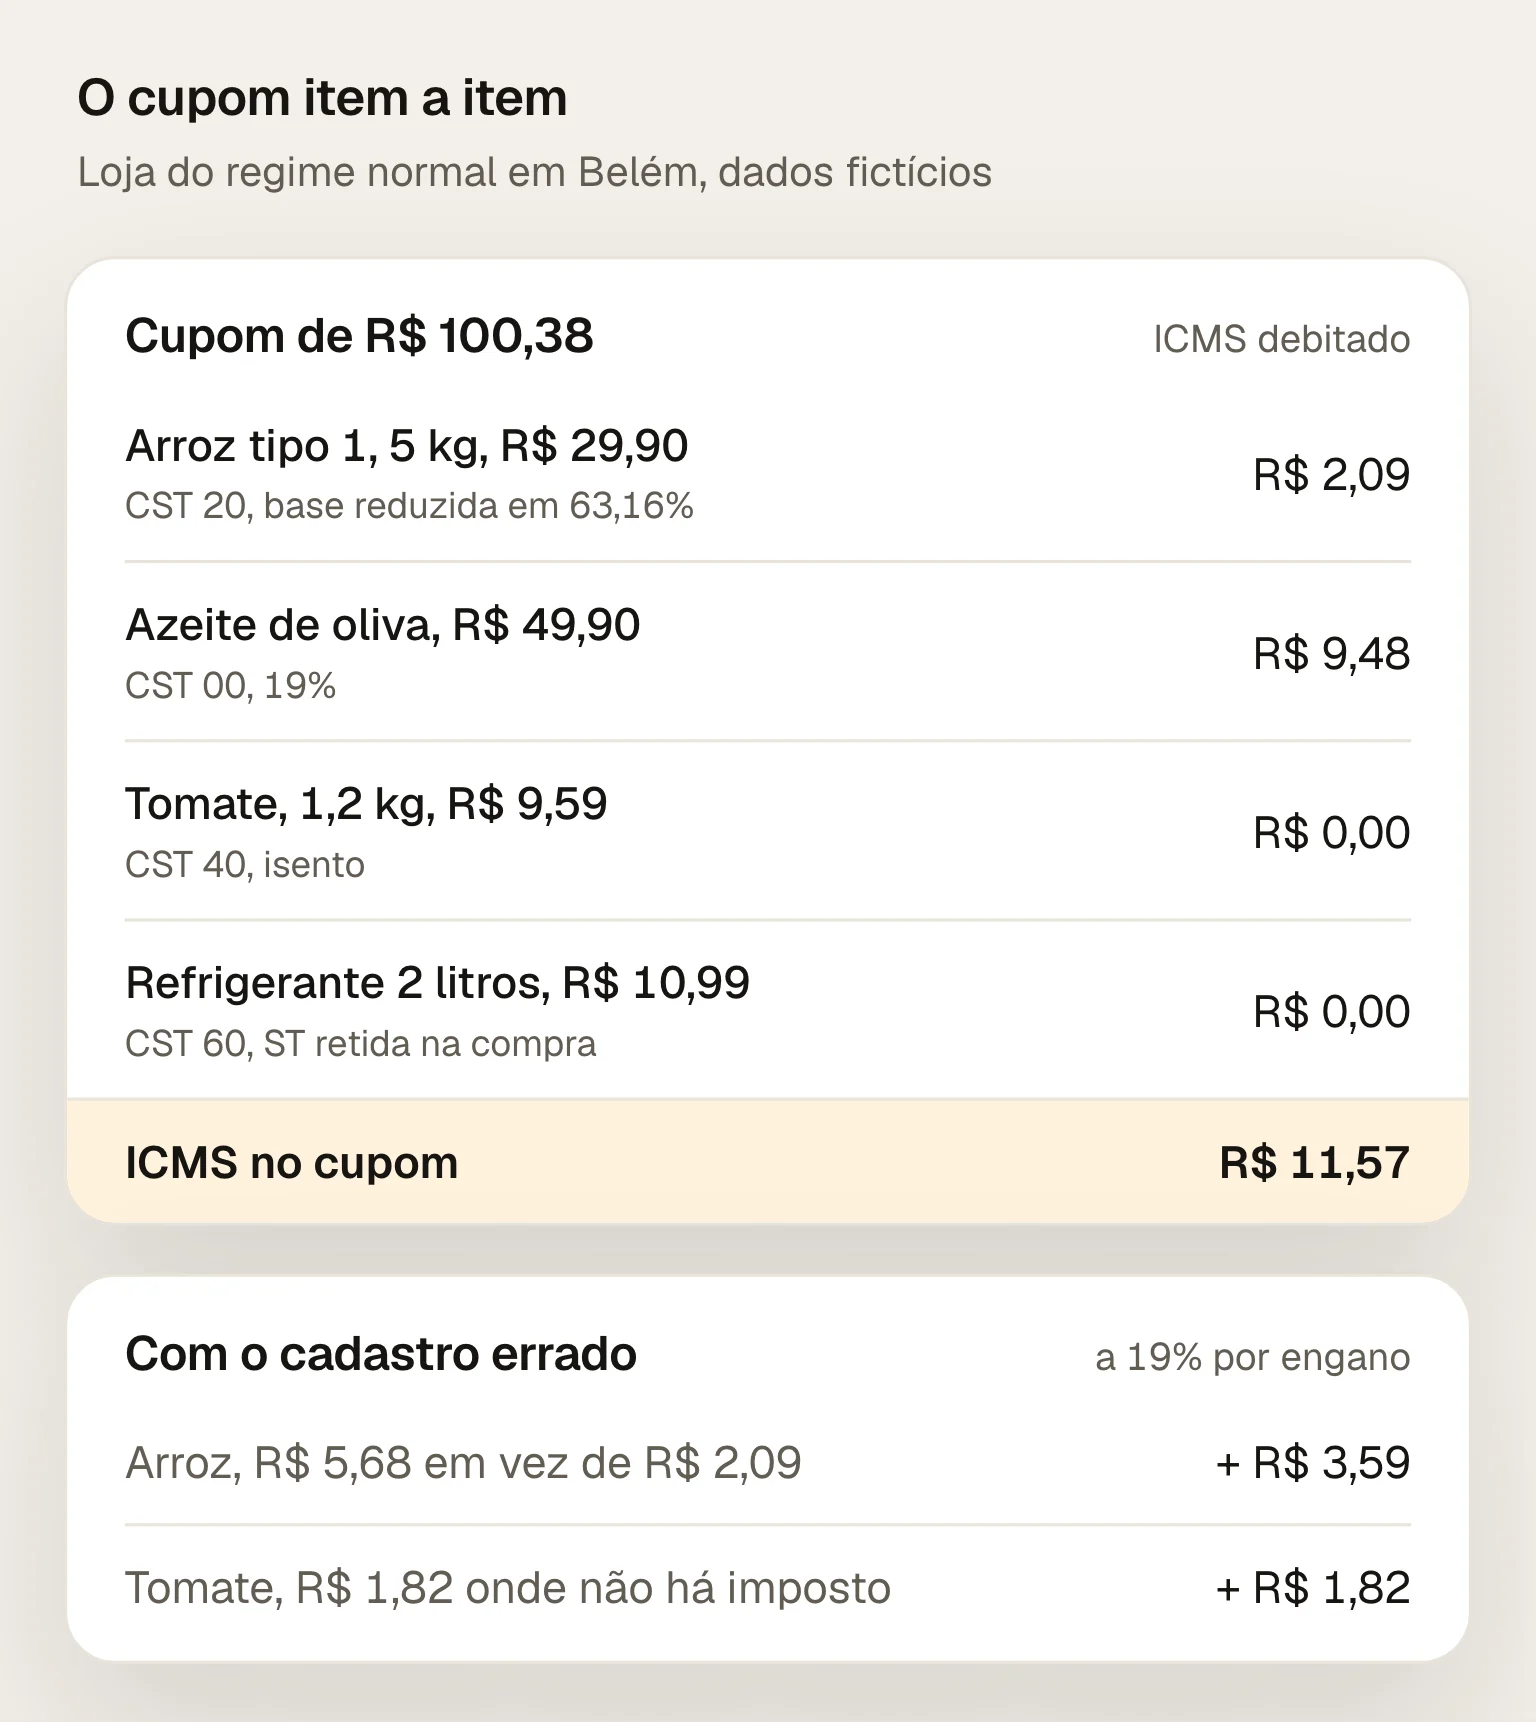
O CST e a carga de cada item, porque saem do cadastro do produto. Um cupom de exemplo, com dados fictícios, numa loja do regime normal em Belém:
Item | Tratamento | ICMS no cupom |
|---|---|---|
Arroz tipo 1, 5 kg, R$ 29,90 | Cesta básica, carga de 7%, CST 20 | R$ 2,09 |
Azeite de oliva, 500 ml, R$ 49,90 | 19%, CST 00 | R$ 9,48 |
Tomate, 1,2 kg, R$ 9,59 | Isento, CST 40 | R$ 0,00 |
Refrigerante, 2 litros, R$ 10,99 | ST retida antes, CST 60 | R$ 0,00 |
No cupom de R$ 100,38, a loja debita R$ 11,57. Cadastrado a 19% por engano, o mesmo arroz debitaria R$ 5,68, R$ 3,59 a mais por pacote. E o tomate a 19% pagaria R$ 1,82 onde não há imposto. As descrições dos CST são as do Manual de Orientação do Contribuinte da NF-e.
Para conferir o cadastro:
O NCM de cada produto, porque é por ele que o regulamento lista a cesta, a isenção e a ST. O post Como achar o NCM mostra como.
A cesta básica com CST 20 e carga de 7%, e não 19%.
O hortifrúti isento com CST 40, inclusive o cortado e embalado na loja, sem outros ingredientes.
O item de ST com CST 60 e CFOP 5.405, sem ICMS no cupom.
Refrigerante e cerveja na ST: as alíquotas de 21% e 30% entram no cálculo da ST, e na venda da loja o item sai com CST 60 (planilha do Pará).
O Fiscal Pack confere o cadastro de cada produto contra o regulamento do Pará: a alíquota, a cesta básica, a isenção, a substituição tributária e o CST que vai no cupom. O diagnóstico mostra os itens em que o cadastro e a lei divergem, com a regra de cada um. O ERP continua emitindo o cupom; o que muda é o cadastro que ele usa.
Solicite o diagnóstico da loja, sem custo, ou conheça a frente tributária do Fiscal Pack.
Consultadas em 29/09/2026.
Lei estadual 9.755/2022, Alepa: arts. 1º e 2º.
RICMS-PA, Decreto 4.676/2001, SEFA-PA, consolidado com as alterações até o Decreto 5.544/2026: arts. 11, parágrafo único, e 20; Anexo I, arts. 107, 111, 126, 155, 158 e 179; Anexo II, arts. 18, 22 e 23; Anexo III, art. 6º; Anexo XIII.
Planilha do Pará no Portal Nacional da Substituição Tributária, CONFAZ, versão 0006: refrigerante na ST interna.
Manual de Orientação do Contribuinte da NF-e, Anexo I: descrições dos CST 00, 20, 40 e 60.
Exemplos com dados fictícios.
A gente corrige o cadastro, confere a apuração antes de você pagar e mostra onde o resultado está escondido. Você continua no sistema que já usa, sem mudar a rotina da loja.
7% do Sul e do Sudeste, 12% das demais origens e 4% no importado. Veja a tabela de 2026, o que o Pará cobra na entrada e por que a nota de 7% custa mais.
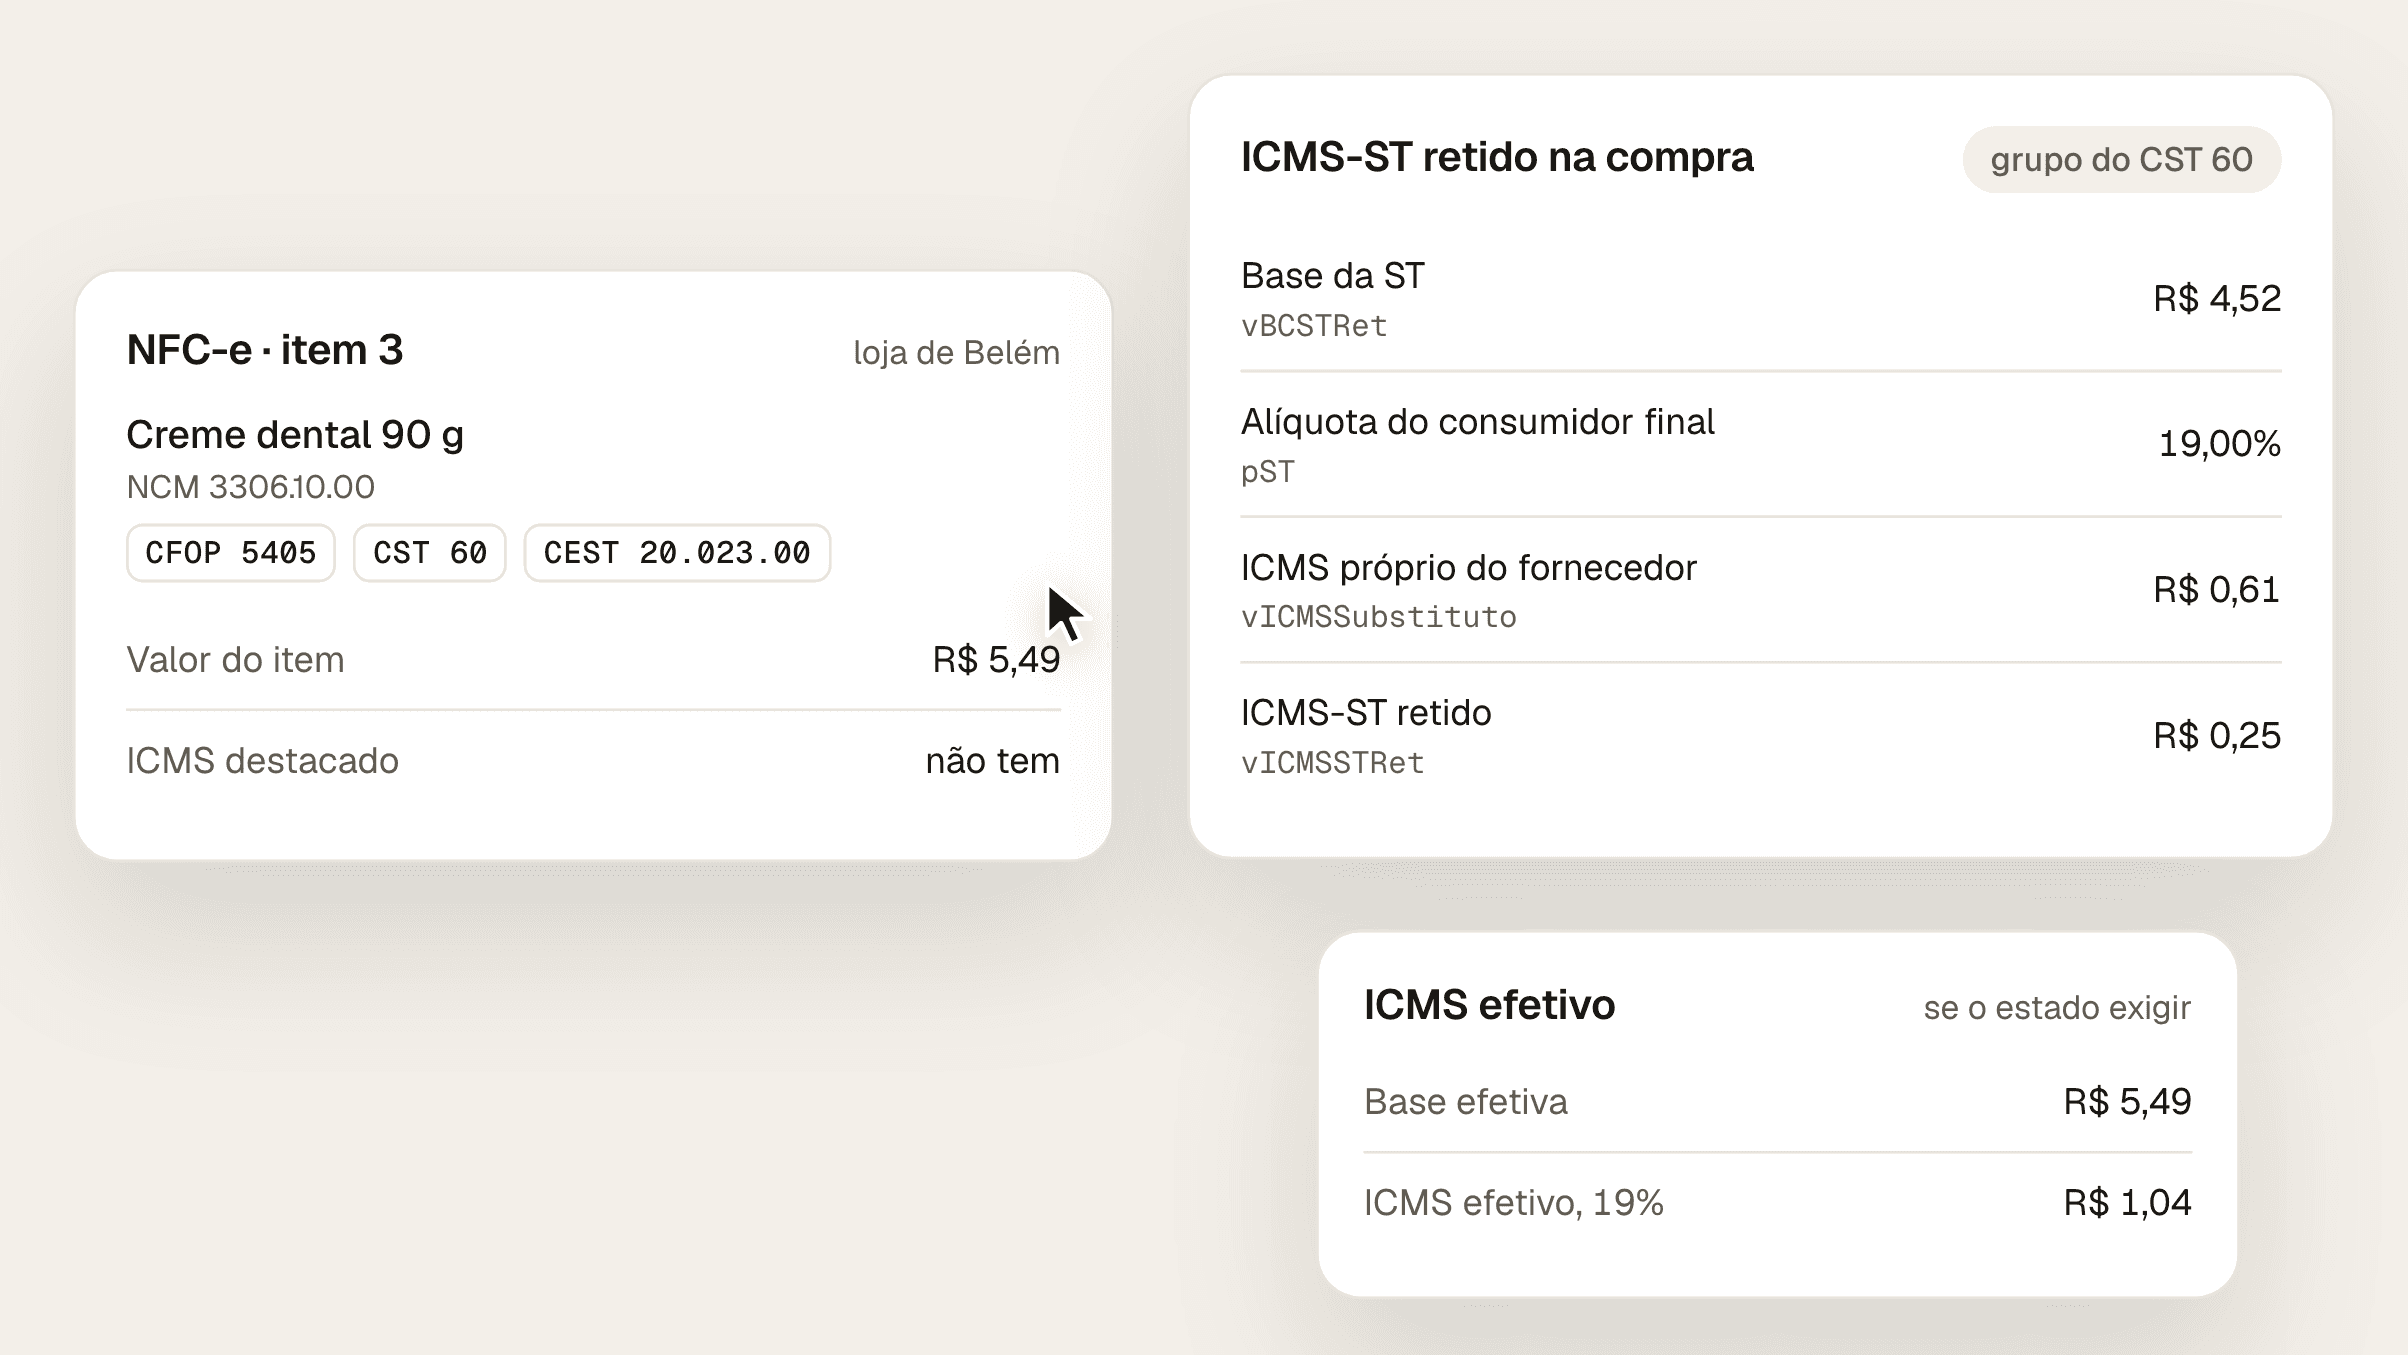
O 5.405 é a venda de mercadoria com ICMS-ST já retido na compra. Veja o CST que vai junto, os campos do item na NFC-e, o CEST e os produtos do Pará.
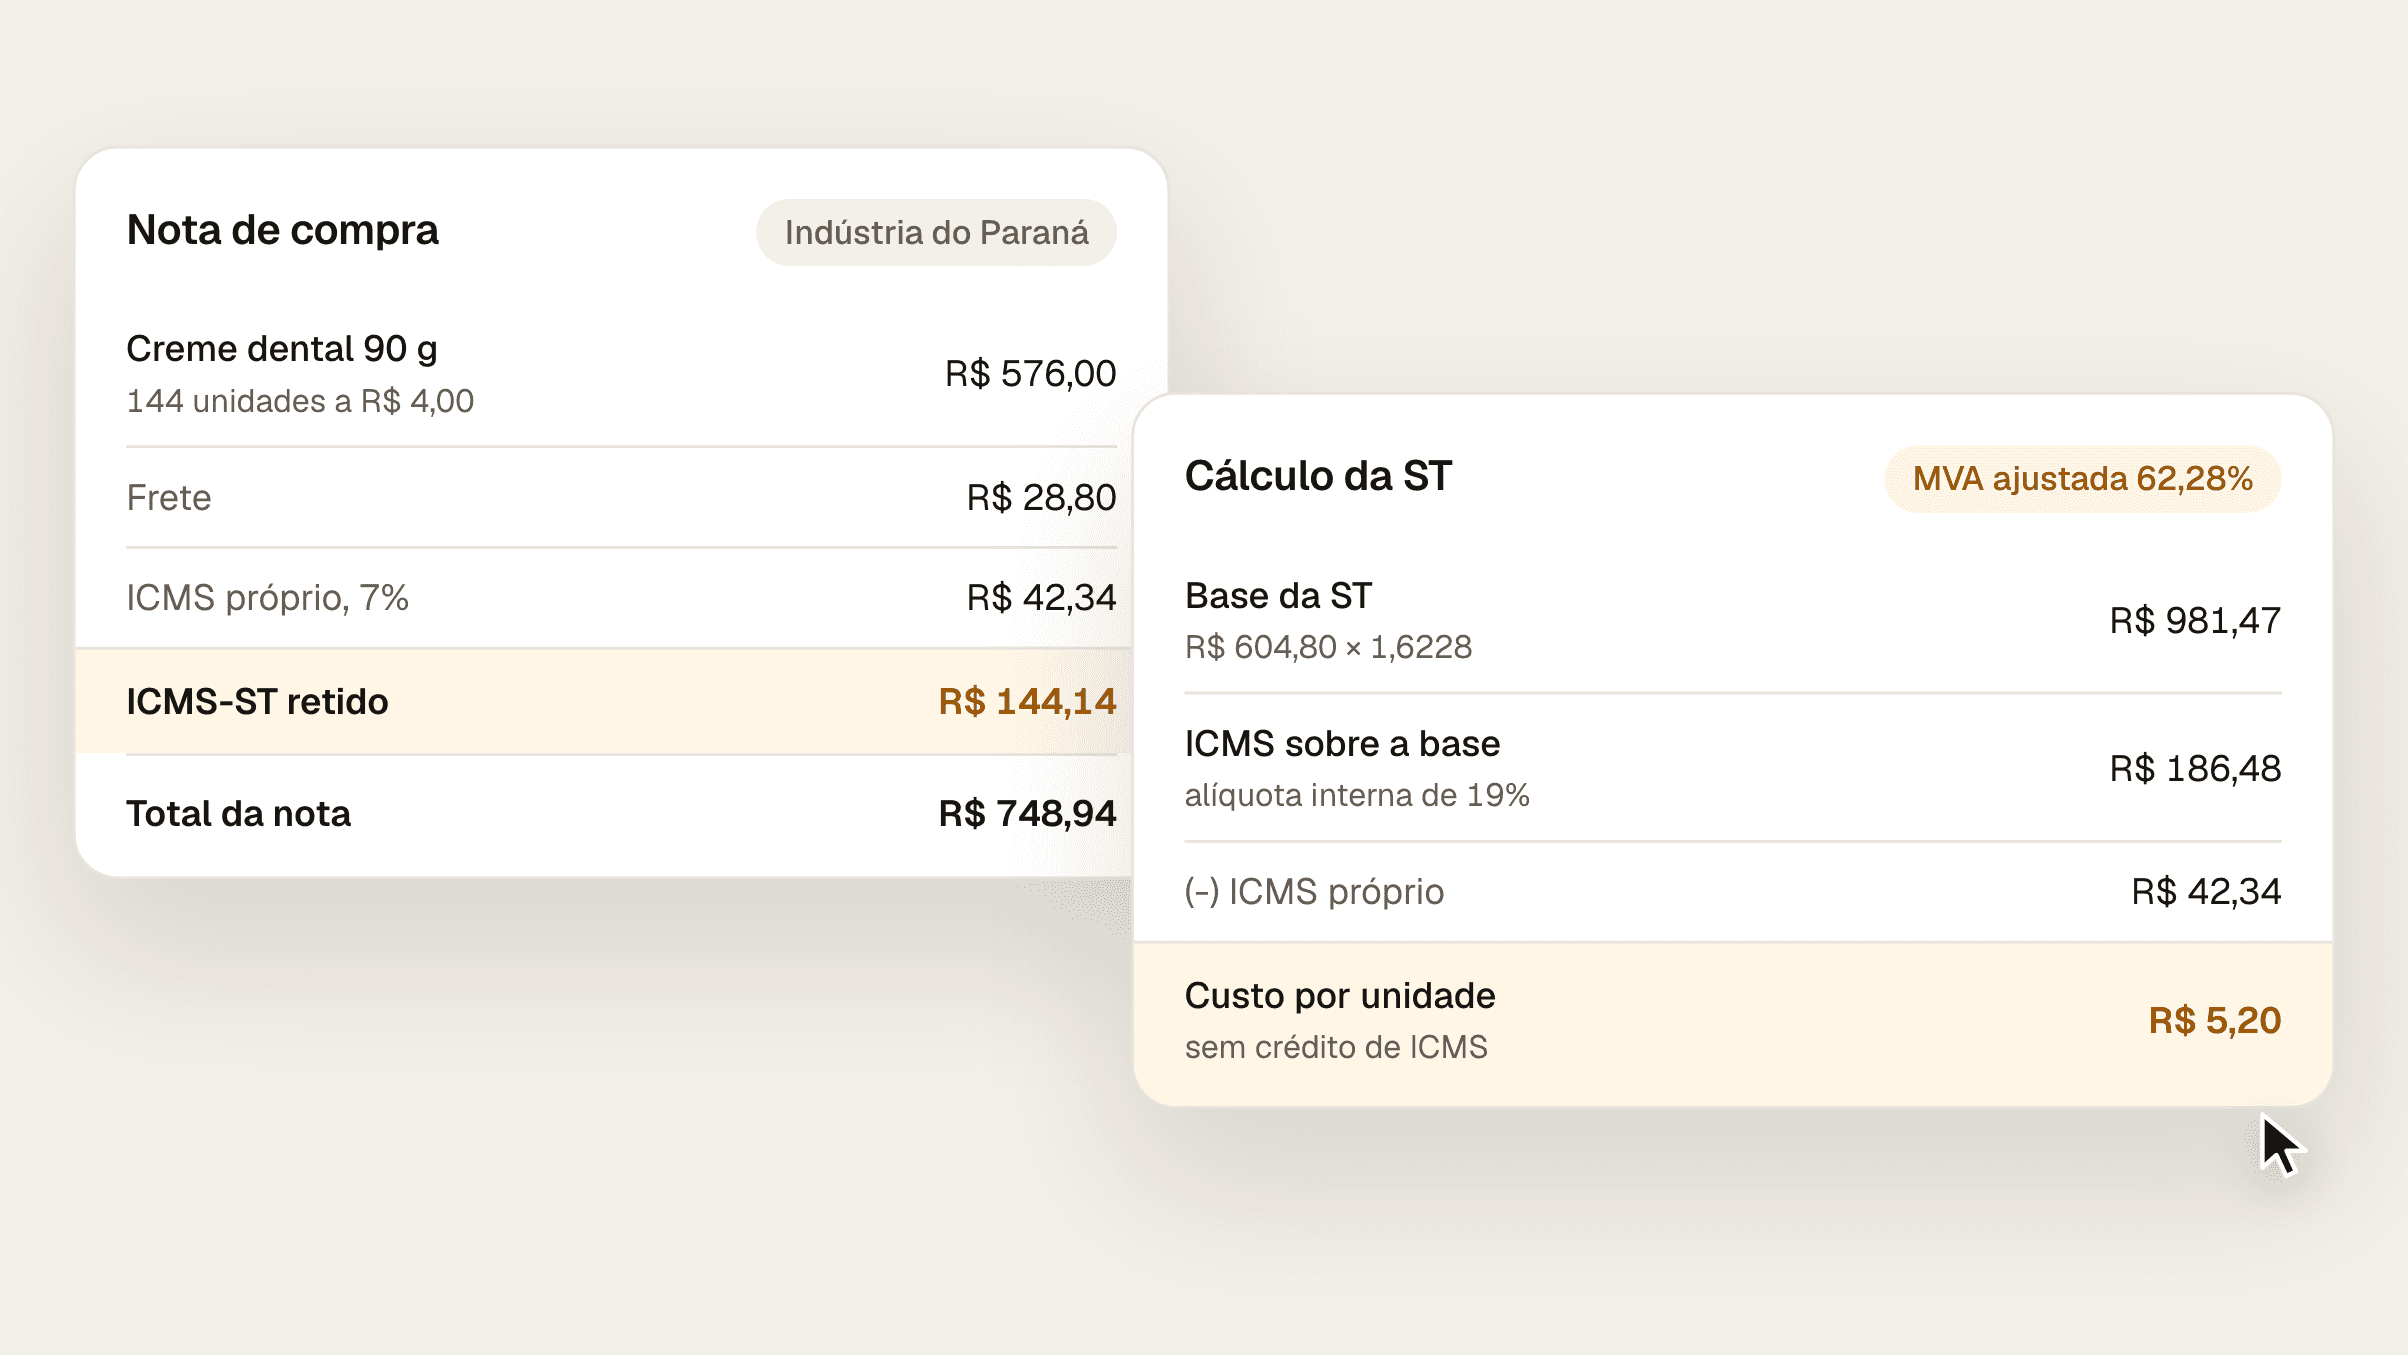
O ICMS-ST é o ICMS da base com MVA menos o ICMS da nota. Veja a fórmula, a MVA ajustada, uma compra de creme dental no Pará e o custo por unidade.
Bebida, higiene e remédio já pagaram PIS/COFINS na indústria. Na revenda a alíquota é zero - se você paga de novo, é dinheiro saindo todo mês.