Markup e margem: a diferença e como calcular sem errar o preço
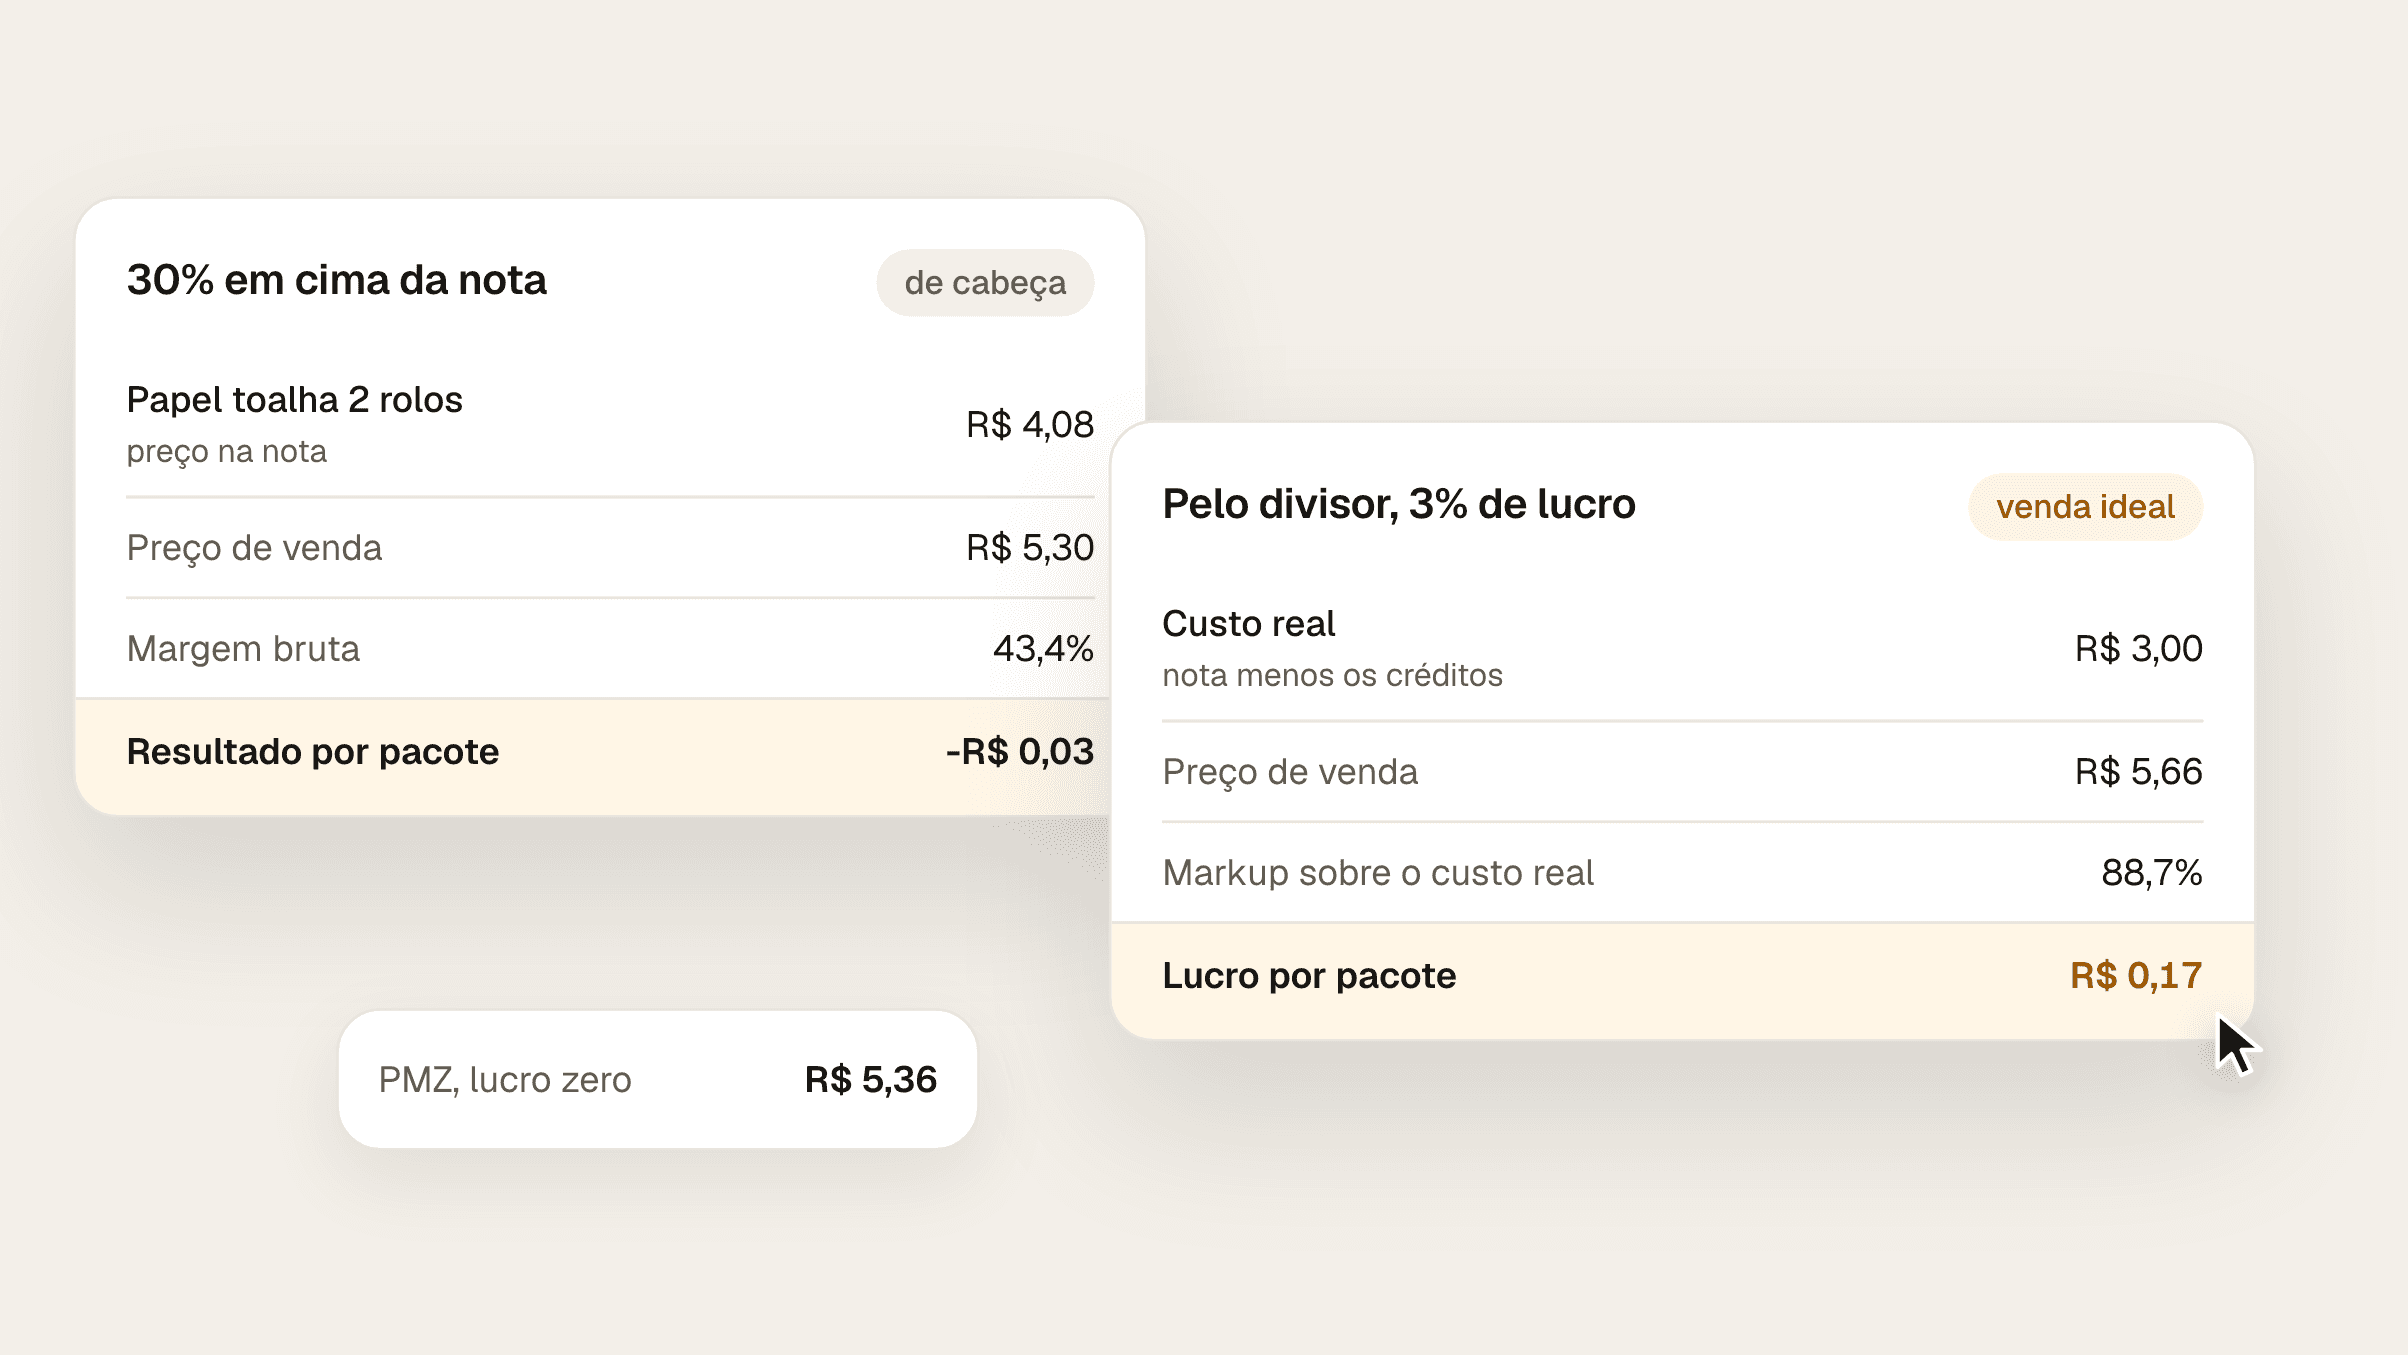
Markup é sobre o custo; margem é sobre o preço. Markup de 30% dá margem de 23%. Veja como converter um no outro e o markup que paga imposto, cartão e quebra.
6 min
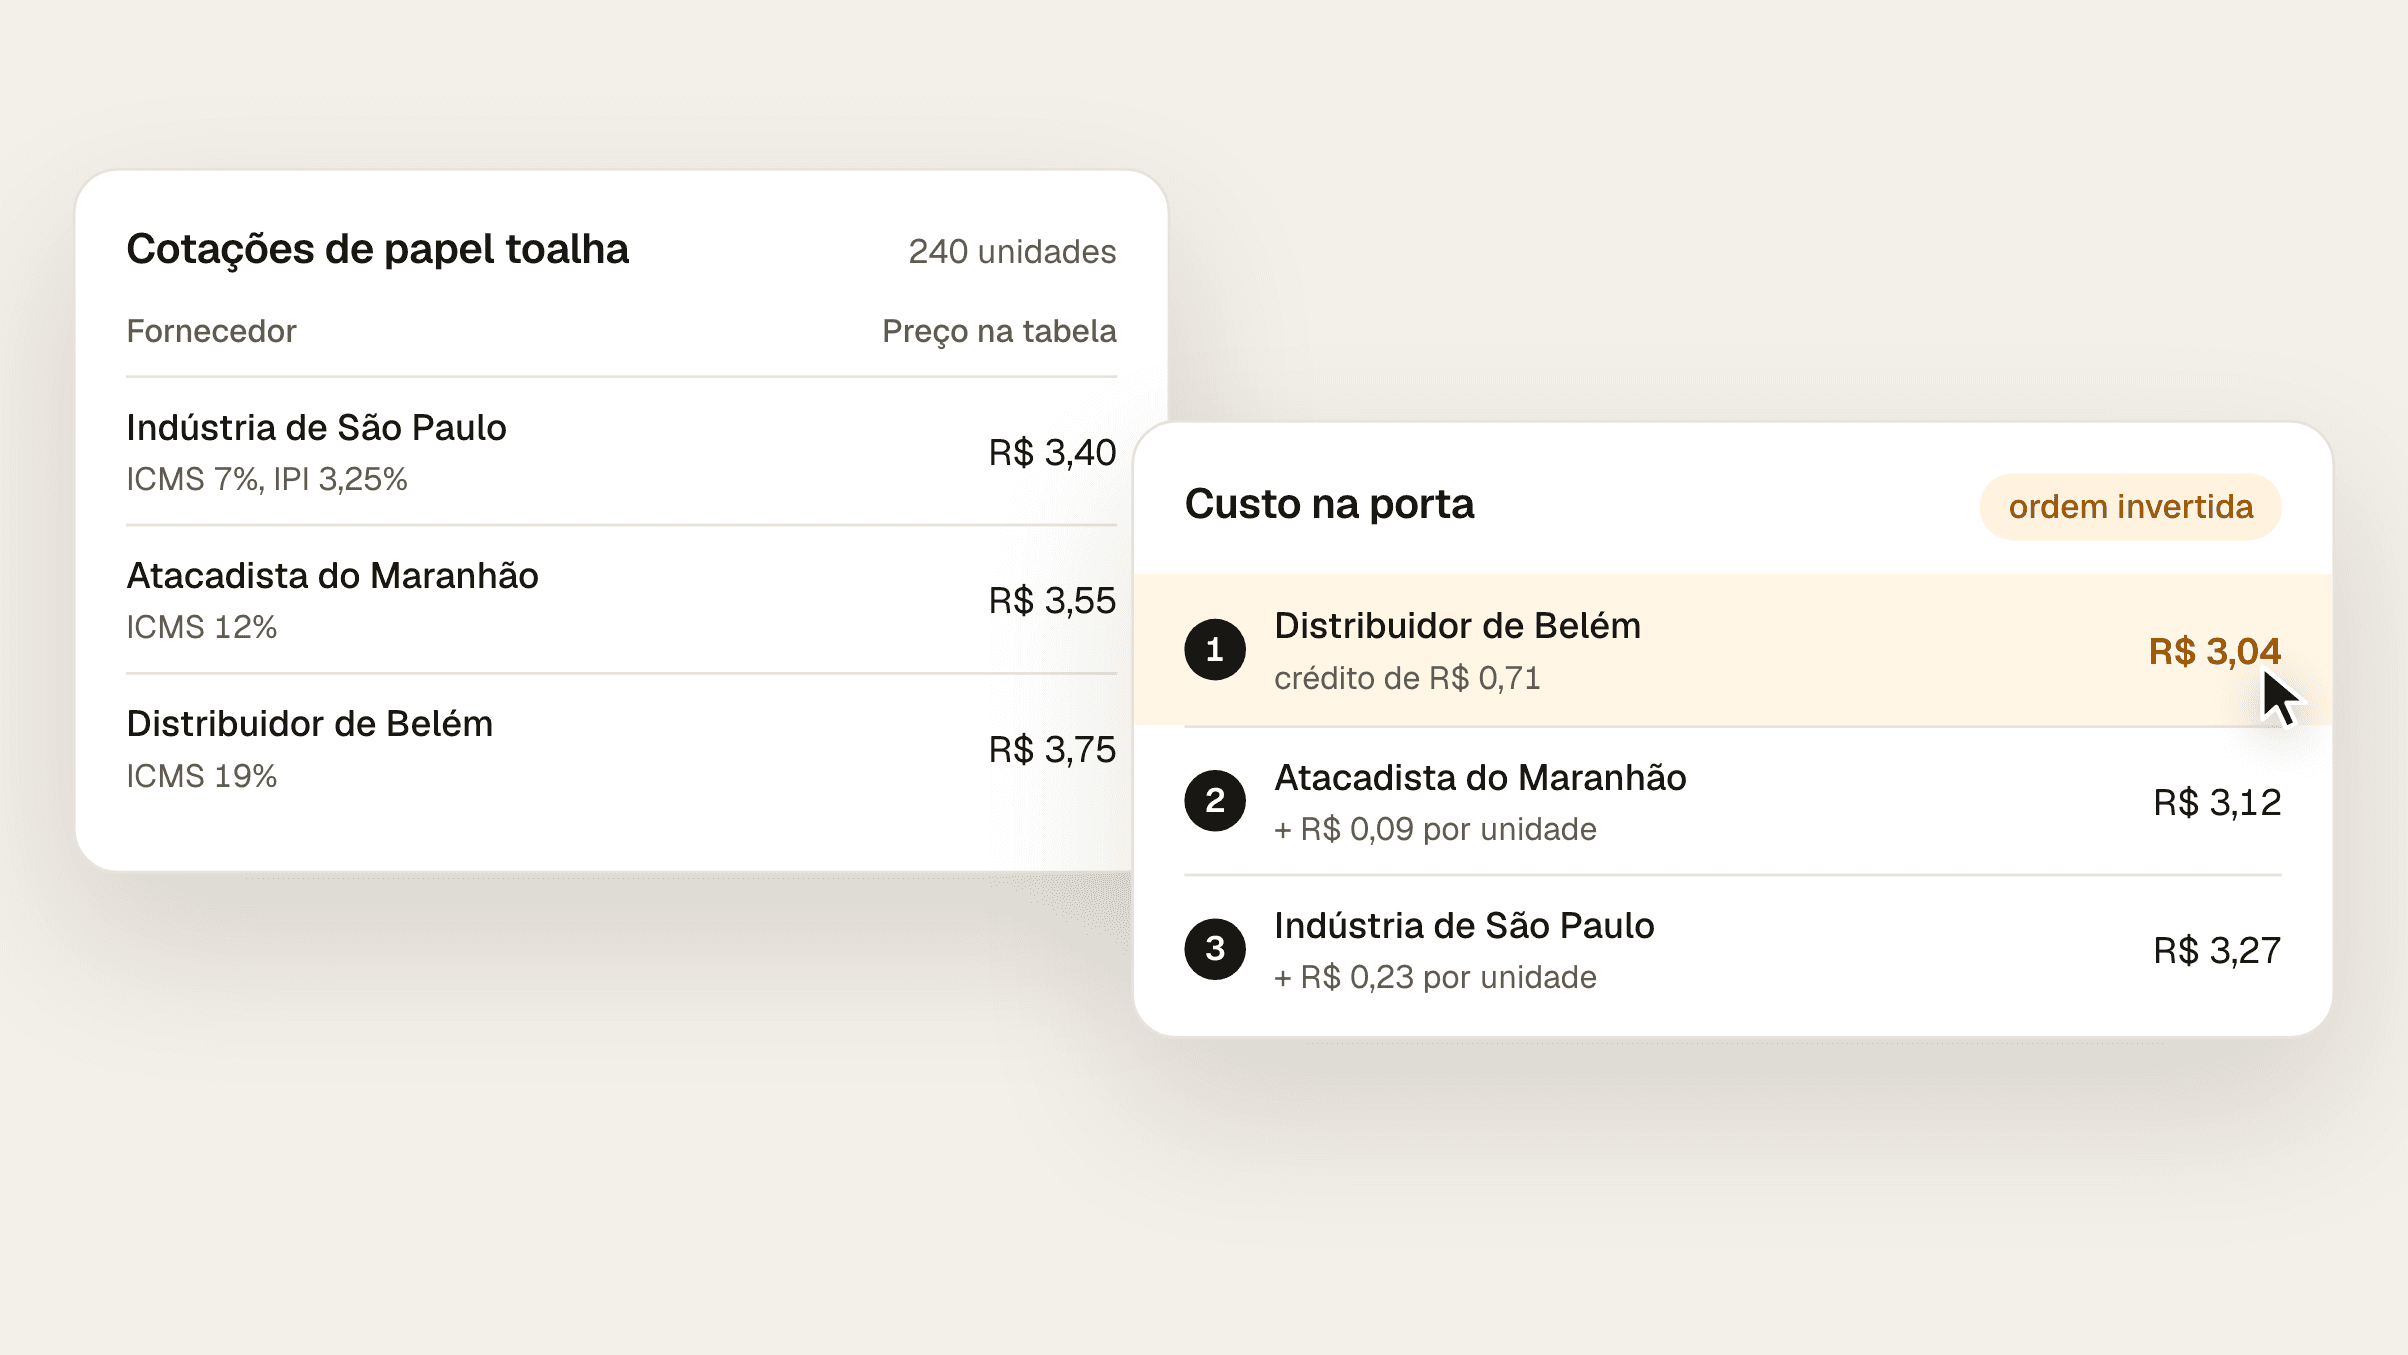
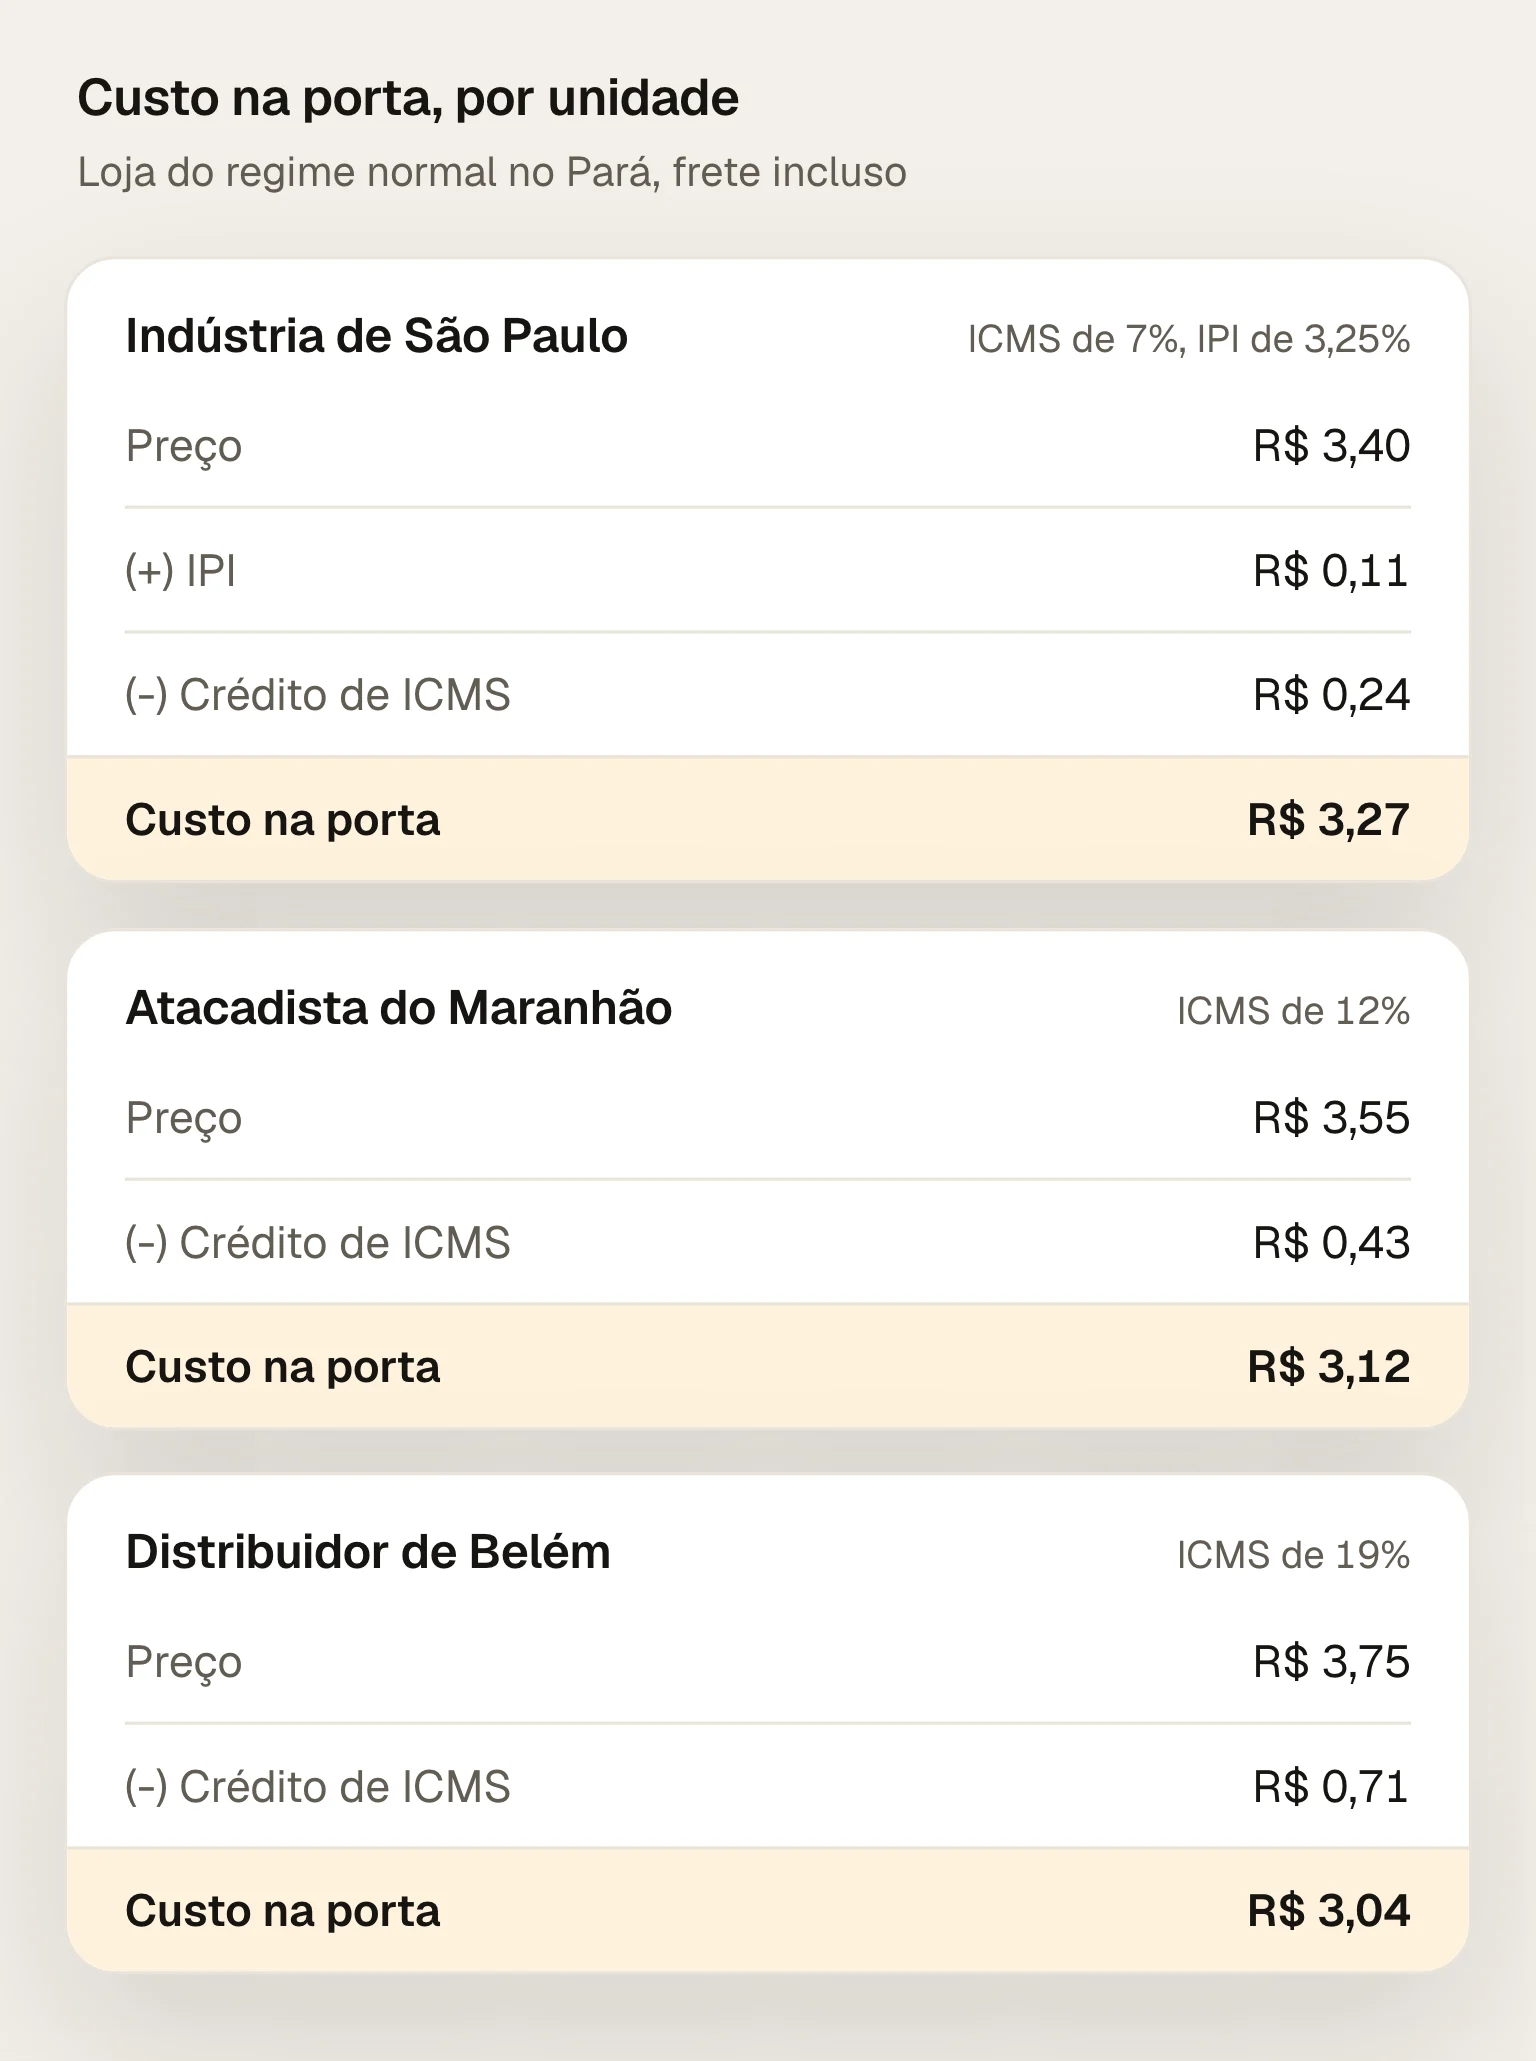
Para comparar fornecedores, compare o custo na porta, não o preço da tabela: preço, mais IPI, frete e ICMS-ST quando houver, menos o ICMS que a loja credita. A alíquota de ICMS da nota muda com a origem, e na loja do regime normal o ICMS destacado volta como crédito. Por isso a cotação mais barata da tabela pode ser a mais cara na porta. Numa loja do regime normal no Pará, um papel toalha de uma indústria de São Paulo a R$ 3,40 sai a R$ 3,27 por unidade, e o de um distribuidor de Belém a R$ 3,75 sai a R$ 3,04.
Tudo que a loja paga pela mercadoria, menos o que ela recupera:
Preço da nota, que já traz o ICMS dentro, porque o imposto integra a própria base (LC 87/1996, art. 13, § 1º, I).
IPI, quando o fornecedor é indústria. Ele entra no custo da loja e, na compra para revenda entre contribuintes, fica fora da base do ICMS (art. 13, § 2º).
Frete, quando a loja paga a entrega.
ICMS-ST, quando o produto tem substituição tributária.
Menos o crédito de ICMS, na loja do regime normal (LC 87/1996, arts. 19 e 20), e o de PIS e COFINS, no Lucro Real.
Porque muda o ICMS que vem dentro do preço. A alíquota da nota que chega ao Pará depende de onde ela sai:
Fornecedor em | ICMS na nota | Base |
|---|---|---|
Pará | 19% | RICMS-PA, art. 20, VII |
SP, RJ, MG, PR, SC ou RS | 7% | Resolução do Senado 22/1989; RICMS-PA, art. 21, II |
Demais estados, inclusive ES | 12% | Resolução do Senado 22/1989; RICMS-PA, art. 21, I |
Importado, nas condições da resolução | 4% | Resolução do Senado 13/2012; RICMS-PA, art. 21, III |
Com o mesmo preço, a nota de Belém traz 19% de ICMS para creditar, e a de São Paulo, 7%. O fornecedor de fora precisa cobrar menos para empatar. O post Tabela de ICMS interestadual 2026 mostra a regra de cada origem.
Um exemplo com dados fictícios: 240 unidades de papel toalha de cozinha para uma loja do regime normal no Pará. O produto não está na substituição tributária nem na cesta básica do estado, e o IPI dele é de 3,25% (TIPI, 4818.90.90). Os três preços já incluem o frete.
Cotação | Preço por unidade | Custo na porta por unidade |
|---|---|---|
Indústria de São Paulo, ICMS de 7% e IPI de 3,25% | R$ 3,40 | R$ 3,27 |
Atacadista do Maranhão, ICMS de 12% | R$ 3,55 | R$ 3,12 |
Distribuidor de Belém, ICMS de 19% | R$ 3,75 | R$ 3,04 |
A conta de cada uma:
São Paulo: R$ 3,40 + R$ 0,11 de IPI - R$ 0,24 de crédito de ICMS = R$ 3,27.
Maranhão: R$ 3,55 - R$ 0,43 de crédito = R$ 3,12.
Belém: R$ 3,75 - R$ 0,71 de crédito = R$ 3,04.
A ordem se inverte. No lote de 240 unidades, a cotação de Belém custa R$ 729,00 na porta, e a de São Paulo, R$ 785,40: R$ 56,40 a mais, 7,7%. Na loja do Lucro Real, o crédito de PIS e COFINS, calculado sem o ICMS, reduz os três custos, e neste exemplo a ordem não muda.
Ela muda o caixa, não o custo. Na compra de outro estado para revender, a loja do regime normal paga a antecipação especial: 19% sobre o valor da nota, menos o ICMS destacado (RICMS-PA, Anexo I, arts. 114-E e 114-F). No lote do Maranhão, são 19% de R$ 852,00, menos os R$ 102,24 destacados: R$ 59,64.
O valor é pago em documento de arrecadação separado, até o dia 10 do segundo mês depois da entrada (art. 108, XIV, "a"), e volta como crédito no mês seguinte ao da entrada (Anexo I, art. 114-F, § 1º). A antecipação especial não vale para mercadoria com substituição tributária ou antecipação que encerra a fase, para produto isento, para a loja do Simples e para a cesta básica que não está no Apêndice I (art. 114-E, § 2º).
O ICMS-ST vem na nota do fornecedor e entra no custo. Ele é calculado com a margem de valor agregado (MVA) do produto, ajustada pela alíquota da origem: no Apêndice I do RICMS-PA, cada item tem uma margem para a nota de 4%, uma para a de 7% e outra para a de 12%. Na comparação, some o ICMS-ST de cada cotação antes de decidir, porque a origem muda a margem e o valor retido. Na compra com ST, a loja não credita o ICMS da nota (RICMS-PA, art. 63, V). O post Como calcular o ICMS-ST mostra a conta com o mesmo creme dental comprado de três fornecedores.
Com as mesmas bases para todos os fornecedores:
A mesma unidade e a mesma embalagem, com o preço por unidade de venda.
Com ou sem frete, do mesmo jeito para todos. Frete pago à parte soma ao custo.
A UF de origem e se o fornecedor é indústria, porque decidem o ICMS e o IPI.
O regime do fornecedor. Na compra de fornecedor do Simples, o crédito de ICMS da loja fica limitado ao percentual informado na nota (LC 123/2006, art. 23, §§ 1º e 2º).
Se o produto tem ST, e o valor do ICMS-ST de cada cotação.
O regime da sua loja. A loja do Simples não aproveita o crédito dos impostos do Simples (LC 123/2006, art. 23), então compara valores cheios, e a ordem pode ser outra.
Com o custo na porta de cada fornecedor, o preço de venda sai pela conta do post Markup e margem.
O Comparador de fornecedores faz essa conta sem custo e sem cadastro. Informe o NCM, a UF da loja, o regime e a quantidade e, para cada fornecedor, a UF de origem, o valor, se é indústria e o regime. Ele mostra o ICMS de cada nota, o IPI, o crédito e o custo por unidade na porta, em ordem, com a diferença para a melhor cotação. É a ferramenta dos números deste exemplo, com 240 unidades, IPI de 3,25% e a loja no regime normal.
Na plataforma, o comparador guarda o histórico das comparações de cada produto. Conheça a frente de margem do Fiscal Pack.
Consultadas em 29/09/2026.
Lei Complementar 87/1996: art. 13, § 1º, I, e § 2º, e arts. 19 e 20.
Resolução do Senado Federal 22/1989: art. 1º.
Resolução do Senado Federal 13/2012: art. 1º.
RICMS-PA, Decreto 4.676/2001, SEFA-PA: arts. 20, VII, 21, 63, V, e 108, XIV, "a"; Anexo I, arts. 114-E e 114-F, e Apêndice I.
TIPI, Receita Federal: 4818.90.90, IPI de 3,25%.
Lei Complementar 123/2006: art. 23, caput e §§ 1º e 2º.
A gente corrige o cadastro, confere a apuração antes de você pagar e mostra onde o resultado está escondido. Você continua no sistema que já usa, sem mudar a rotina da loja.
Markup é sobre o custo; margem é sobre o preço. Markup de 30% dá margem de 23%. Veja como converter um no outro e o markup que paga imposto, cartão e quebra.
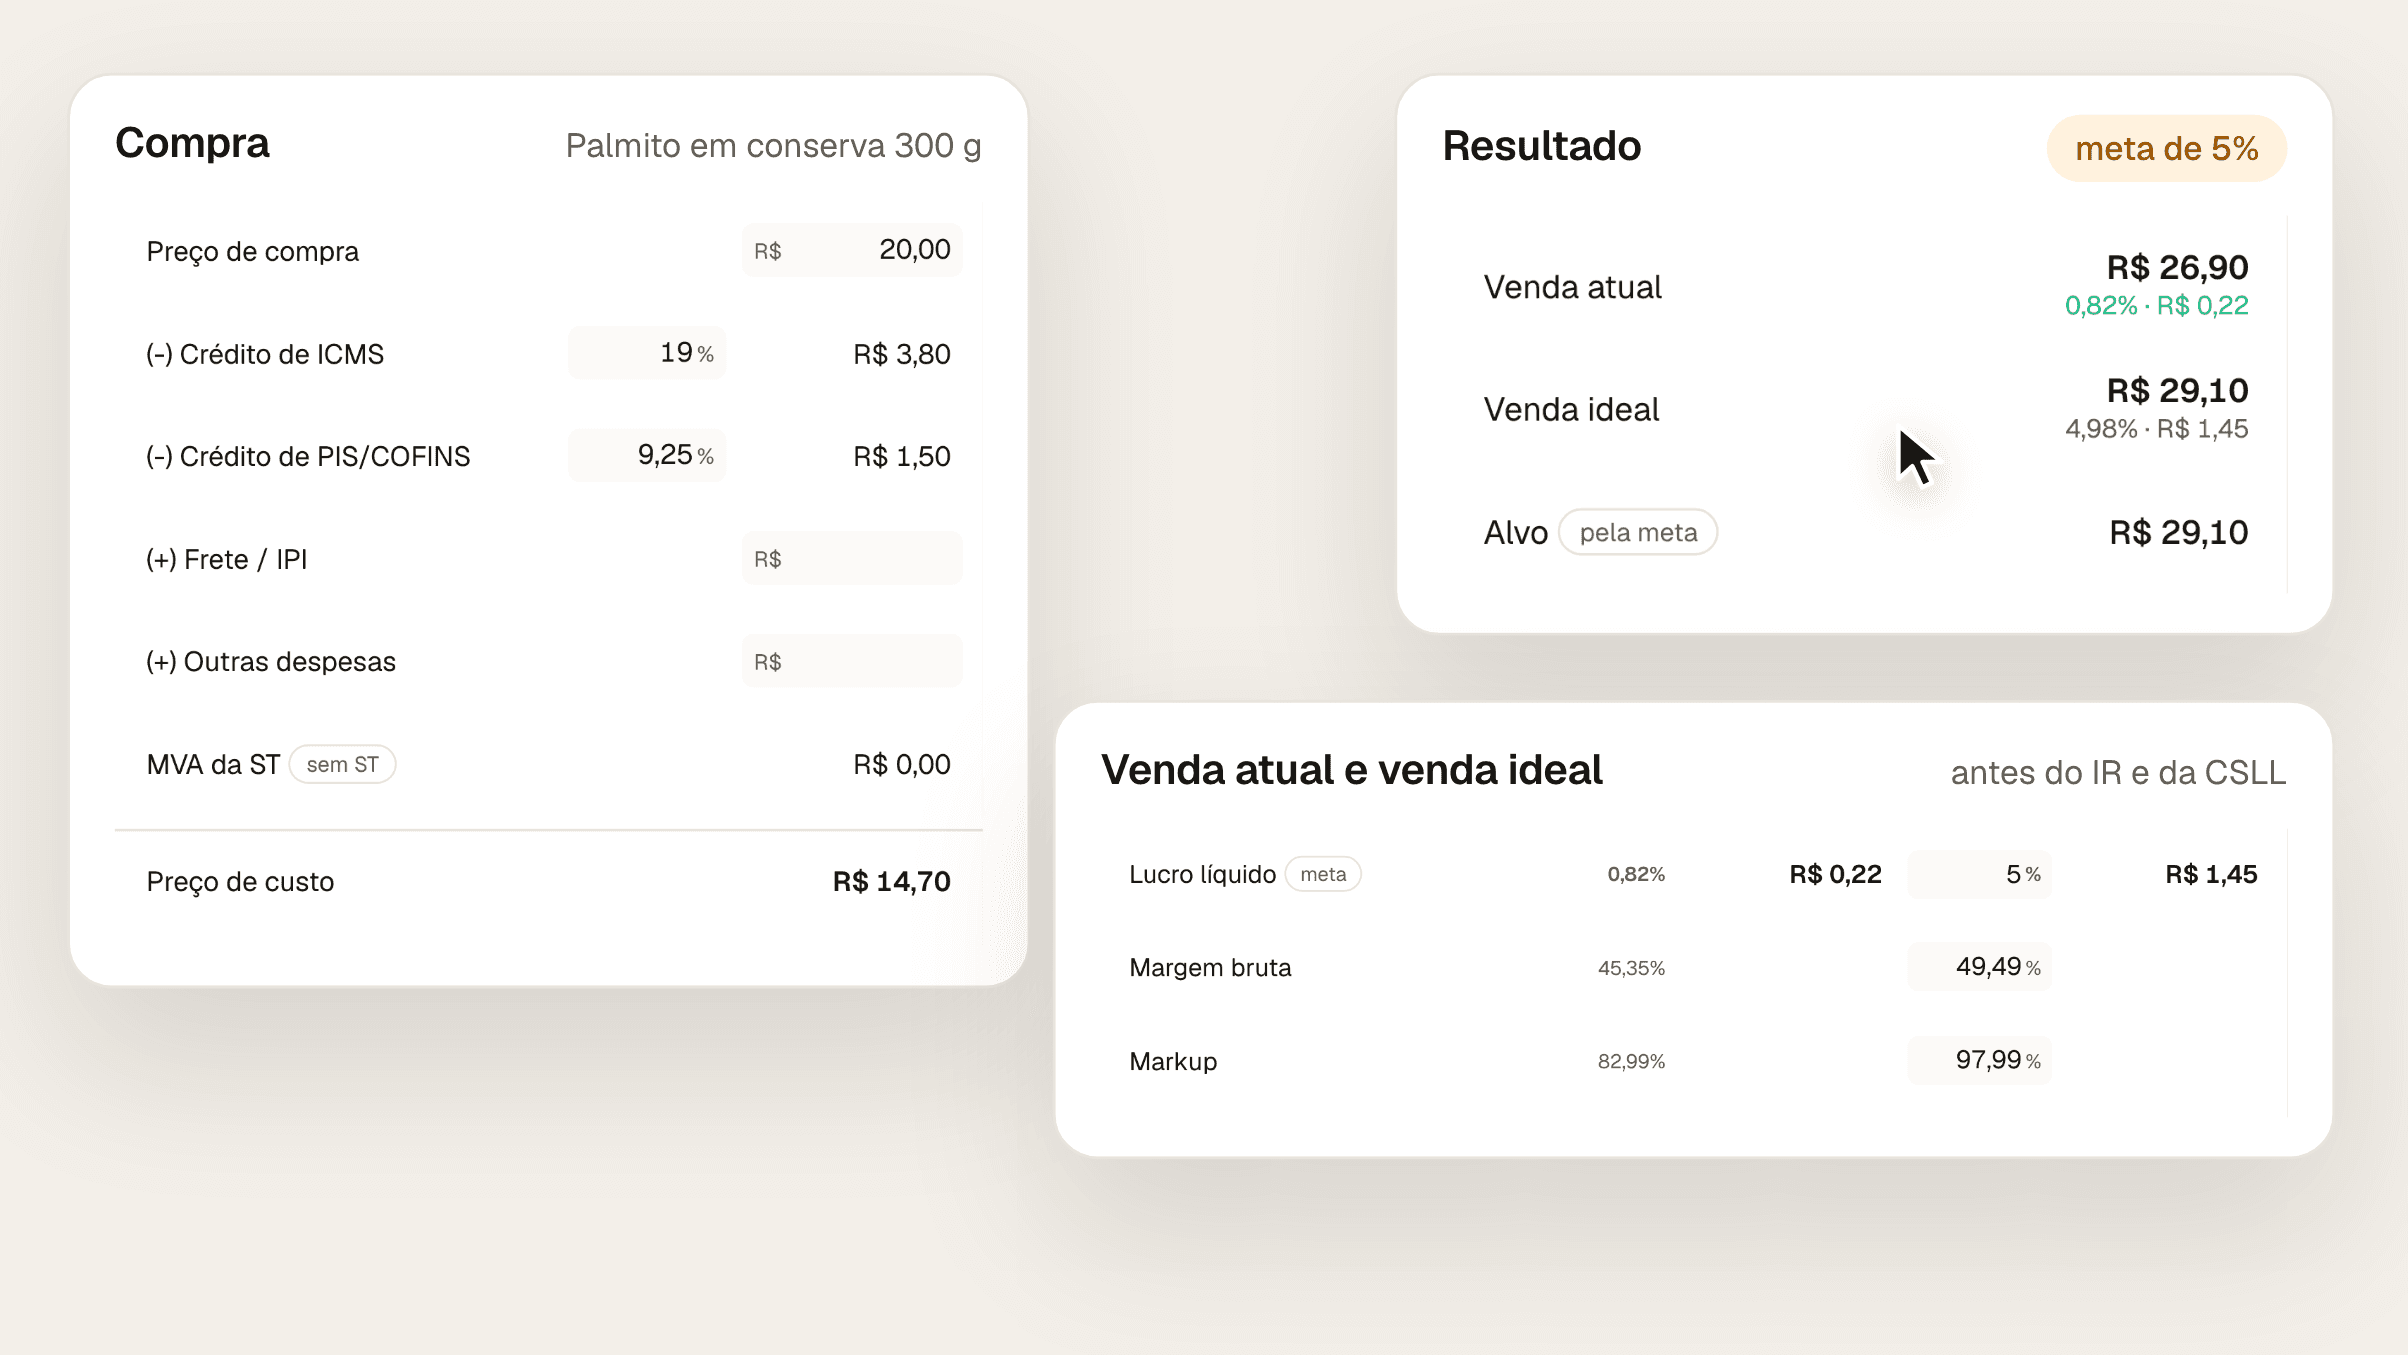
Preço não é o valor da nota mais um tanto. Veja a conta do supermercado: custo real, impostos da venda, cartão, quebra e margem, com um exemplo em reais.
FLV e padaria perdem mais que a média da loja. Veja como medir a perda de cada seção em quilos e em reais, sobre qual base, e o que o descarte não mostra.
O quilo da vitrine custa mais que o da nota: osso e sebo ficam no açougue. Veja como medir o rendimento, o custo real do quilo e a margem de cada corte.