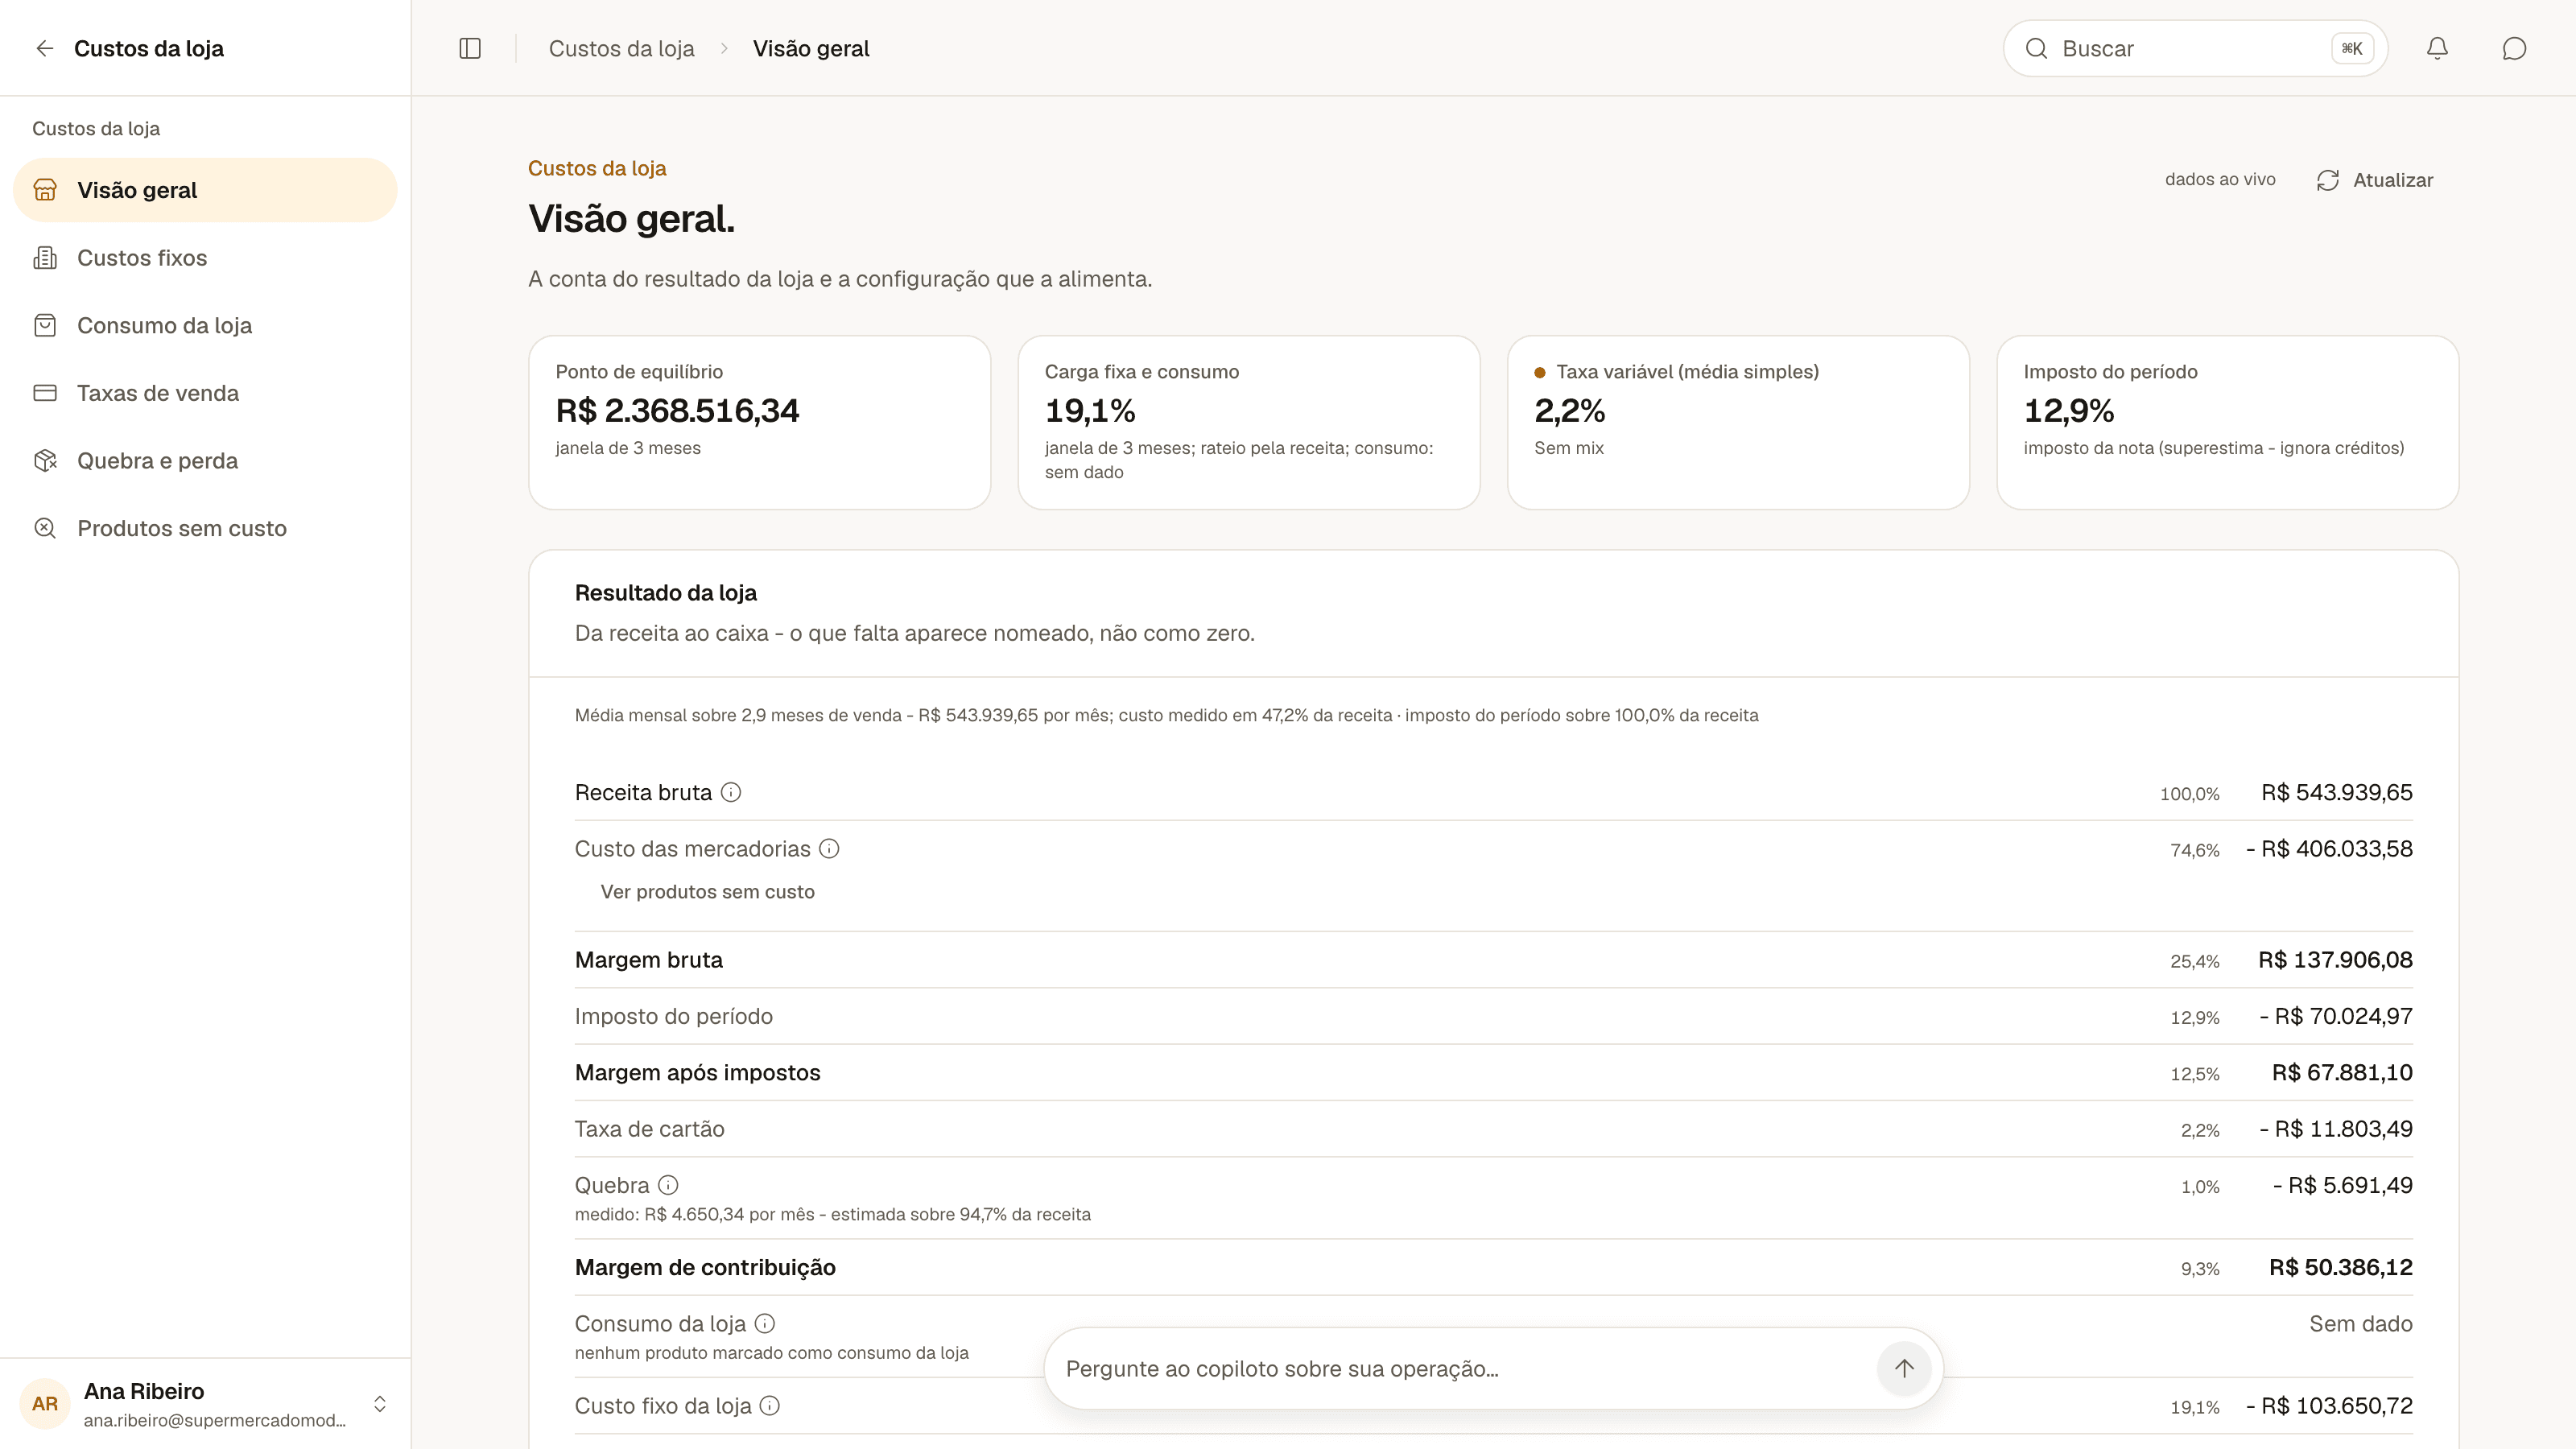
Custos da loja: a visão geral que alimenta o preço
Entenda a visão geral dos custos da loja: o resultado da loja, o que já alimenta a conta e o que falta cadastrar para o piso de preço.
5 min
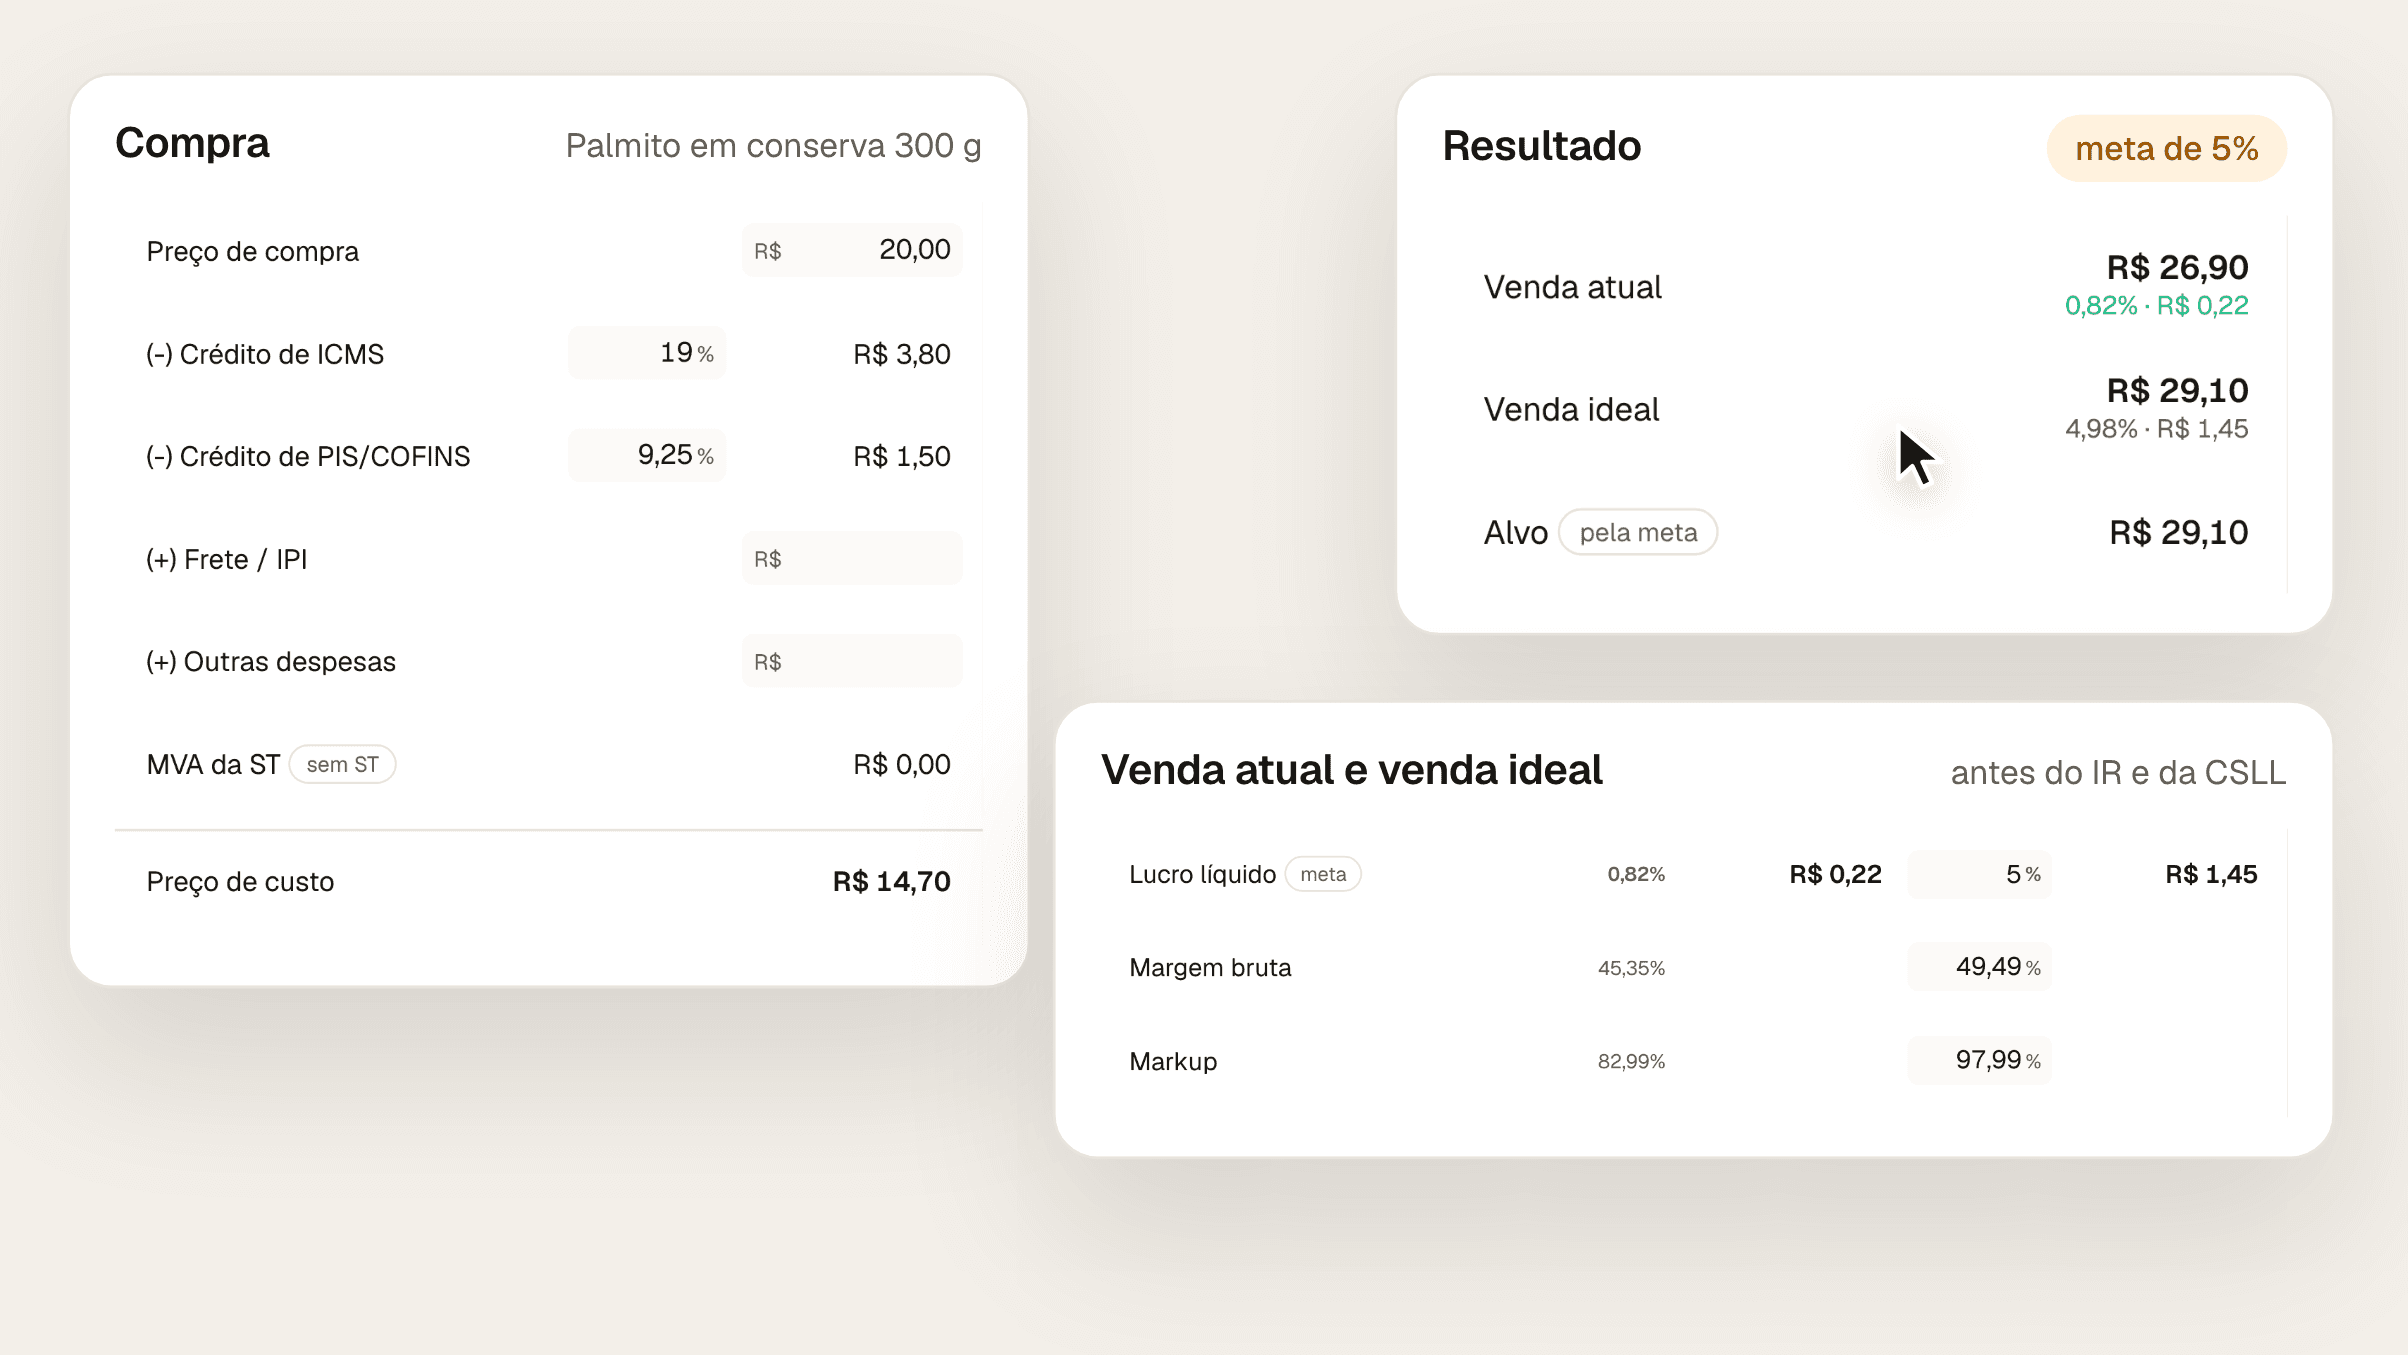
Para precificar um produto no supermercado, parta do custo real na porta, que é o valor da nota com frete e ST, menos os créditos que o seu regime permite. Some em percentual tudo o que sai do preço de venda (impostos da venda, taxa de cartão, quebra e despesas da loja) e a margem de lucro que você quer. Depois divida o custo por 1 menos essa soma. Um Palmito em conserva 300 g comprado a R$ 20,00 custa R$ 14,70 na porta de uma loja do Lucro Real no Pará; para deixar 5% de lucro, o preço é R$ 29,10.
Porque o valor da nota não é o custo. Na loja do regime normal, parte do que você paga ao fornecedor volta como crédito de imposto. O ICMS é não cumulativo e a lei garante o crédito do imposto cobrado na entrada da mercadoria (LC 87/1996, arts. 19 e 20). No Lucro Real, o PIS e a COFINS também dão crédito, calculado sem o ICMS na base (Lei 10.637/2002, art. 3º, § 2º, III, e Lei 10.833/2003, art. 3º, § 2º, III).
A compra do palmito, de um distribuidor do próprio estado:
Compra | Valor |
|---|---|
Preço na nota | R$ 20,00 |
(-) Crédito de ICMS (19% destacado na nota) | R$ 3,80 |
(-) Crédito de PIS/COFINS (9,25% sobre R$ 16,20, o valor sem o ICMS) | R$ 1,50 |
Custo real na porta | R$ 14,70 |
A conta muda com o regime e com o produto. Loja do Simples Nacional não aproveita crédito dos impostos do Simples (LC 123/2006, art. 23), então o custo fica mais perto do valor da nota. No produto com substituição tributária, o ICMS-ST pago ao fornecedor entra no custo e a venda sai sem ICMS destacado. Frete e IPI, quando existem, somam.
Tudo que a loja paga ou perde a cada venda, em percentual do preço. No exemplo, uma loja do Lucro Real no Pará:
Sai do preço | Percentual |
|---|---|
ICMS da venda, alíquota modal do Pará (Lei estadual 9.755/2022) | 19,00% |
PIS e COFINS: 9,25% sobre o preço sem o ICMS (Lei 10.637/2002, arts. 1º, § 3º, XIV, e 2º; Lei 10.833/2003, arts. 1º, § 3º, XIII, e 2º) | 7,49% |
Taxa de cartão, média da loja (exemplo) | 2,00% |
Quebra da seção (exemplo) | 1,00% |
Despesas da loja rateadas sobre as vendas (exemplo) | 15,00% |
Total | 44,49% |
Os três últimos números são de exemplo. Cartão, quebra e despesas mudam de loja para loja, e a quebra muda muito de seção para seção. Use os seus.
O PIS e a COFINS de 9,25% valem para o produto tributado normalmente. Arroz, feijão, café, óleos vegetais e outros itens listados na Lei 10.925/2004, art. 1º, têm alíquota zero, e a conta deles é outra.
Com a fórmula do divisor:
preço = custo real ÷ (1 - soma dos percentuais que saem do preço - margem de lucro)
Para o palmito, com 5% de lucro:
R$ 14,70 ÷ (1 - 0,4449 - 0,05) = R$ 14,70 ÷ 0,5051 = R$ 29,10
E para onde vai cada parte dos R$ 29,10:
Destino | Valor |
|---|---|
Custo real | R$ 14,70 |
ICMS | R$ 5,53 |
PIS e COFINS | R$ 2,18 |
Cartão | R$ 0,58 |
Quebra | R$ 0,29 |
Despesas da loja | R$ 4,37 |
Lucro | R$ 1,45 (4,98%) |
O lucro fica em 4,98% e não em 5% porque o preço foi arredondado para R$ 29,10. É lucro antes do IR e da CSLL.
O markup equivalente é o preço dividido pelo custo: R$ 29,10 ÷ R$ 14,70 = 1,98, ou seja, 98% sobre o custo. Repare que 98% de markup virou 5% de lucro. Markup e margem não são a mesma coisa, e trocar um pelo outro na planilha muda o preço.
Com o palmito a R$ 26,90, a mesma conta mostra que sobram R$ 0,22 por unidade, 0,82% do preço. Três números ajudam a decidir:
PMZ (preço mínimo, lucro zero): R$ 26,48. Paga custo, impostos, cartão, quebra e a fatia das despesas, sem deixar lucro. É a referência para oferta.
Piso: R$ 20,85. Paga só custo, impostos, cartão e quebra. Abaixo dele, a venda não cobre nem o que ela mesma gera de custo.
Compra ideal: R$ 18,49. É o preço de compra que manteria os 5% de lucro com o palmito a R$ 26,90. Serve para a conversa com o fornecedor.
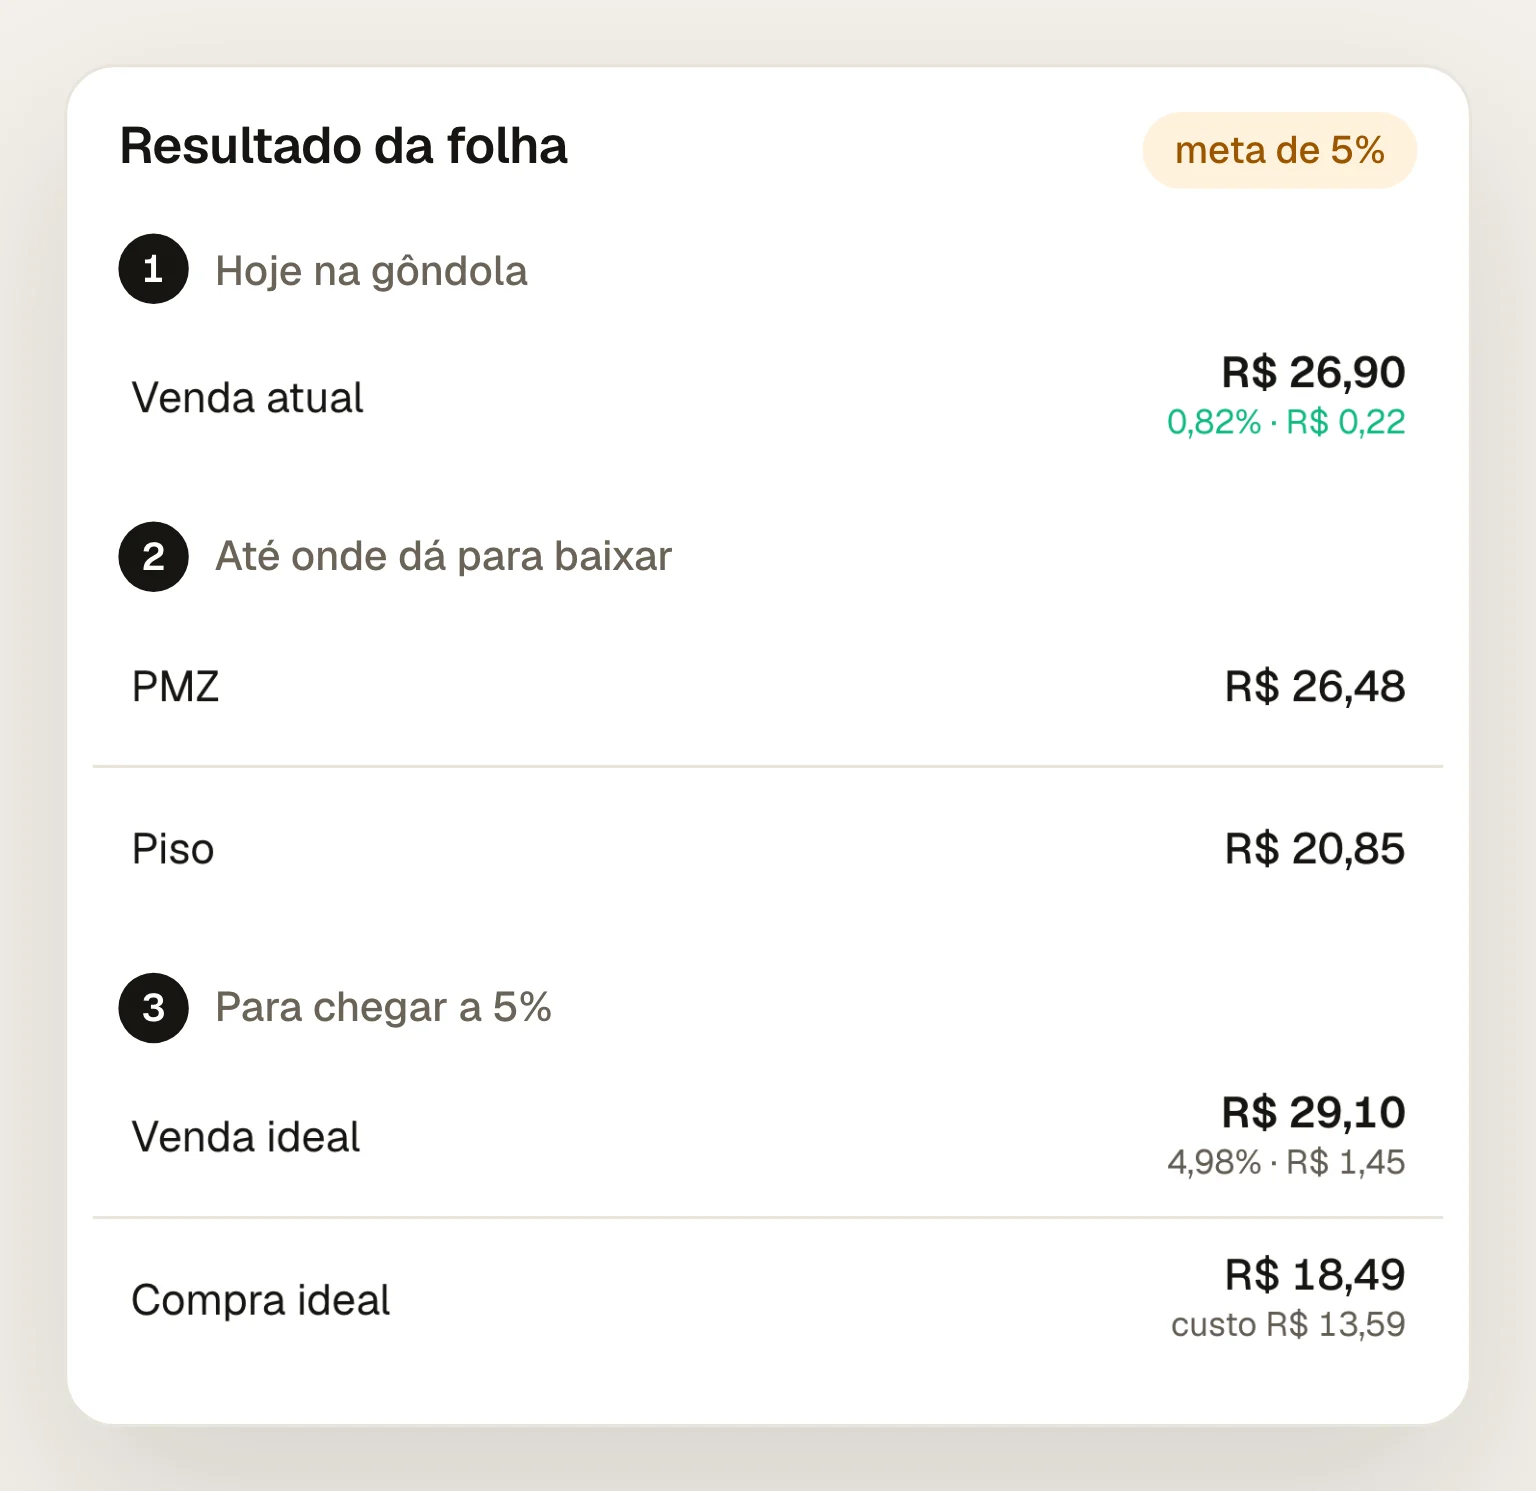
A escolha é sua: subir o preço, negociar a compra ou aceitar a margem menor naquele item por estratégia. O que a conta resolve é saber quanto cada caminho custa.
Uma planilha de precificação de supermercado precisa ter, por produto, pelo menos:
Valor da nota, frete, IPI e ST da compra.
Os créditos que o seu regime permite (ICMS, PIS e COFINS).
O imposto da venda do regime e do produto, não um percentual único para a loja toda.
Taxa de cartão, quebra da seção e despesas da loja.
A margem que você quer para a categoria.
Três erros quebram a conta de uma planilha: usar o valor da nota como custo, aplicar a margem desejada como markup sobre o custo e tratar o imposto como um percentual fixo, igual para todo produto.
A Calculadora de preço faz essa conta sem custo e sem cadastro, com os campos da nota e o regime da loja. Ela mostra a venda atual e a venda ideal lado a lado, o PMZ, o piso e a compra ideal. É a ferramenta das imagens deste post. Para chegar aos mesmos números, escolha Lucro Real e a UF PA, informe R$ 20,00 de preço de compra com 19% de crédito de ICMS, 19% de ICMS na venda, 2% de custos variáveis, 1% de quebra, 15% de despesas operacionais, meta de 5% de lucro líquido e R$ 26,90 como preço de venda atual, e desligue a linha de IRPJ + CSLL.
Na plataforma, a mesma folha nasce preenchida: custo real das notas de entrada, imposto observado nos seus cupons, quebra medida por categoria e preço de mercado por GTIN, com aviso quando um produto passa a ser vendido abaixo do piso. Conheça a frente de margem do Fiscal Pack.
Para ir além do produto, o post Margem por categoria: o método que as grandes redes usam para lucrar mais sem vender mais mostra como definir a margem de cada seção, e o tutorial Custos da loja explica de onde vêm as despesas que entram no preço.
Consultadas em 29/09/2026.
Lei Complementar 87/1996, arts. 19 e 20.
Lei 10.637/2002, arts. 1º, § 3º, XIV, 2º e 3º, § 2º, III.
Lei 10.833/2003, arts. 1º, § 3º, XIII, 2º e 3º, § 2º, III.
Instrução Normativa RFB 2.121/2022, art. 26, XII (ICMS destacado fora da base do PIS e da COFINS).
Lei Complementar 123/2006, art. 23.
Lei 10.925/2004, art. 1º.
Lei estadual do Pará 9.755/2022: alíquota de 19%.
Calculadora de preço do Fiscal Pack: valores do exemplo.
A gente corrige o cadastro, confere a apuração antes de você pagar e mostra onde o resultado está escondido. Você continua no sistema que já usa, sem mudar a rotina da loja.
Entenda a visão geral dos custos da loja: o resultado da loja, o que já alimenta a conta e o que falta cadastrar para o piso de preço.
Grandes redes não remarcam por custo e inércia - precificam por categoria. Veja o método e como aplicá-lo no seu mercado.
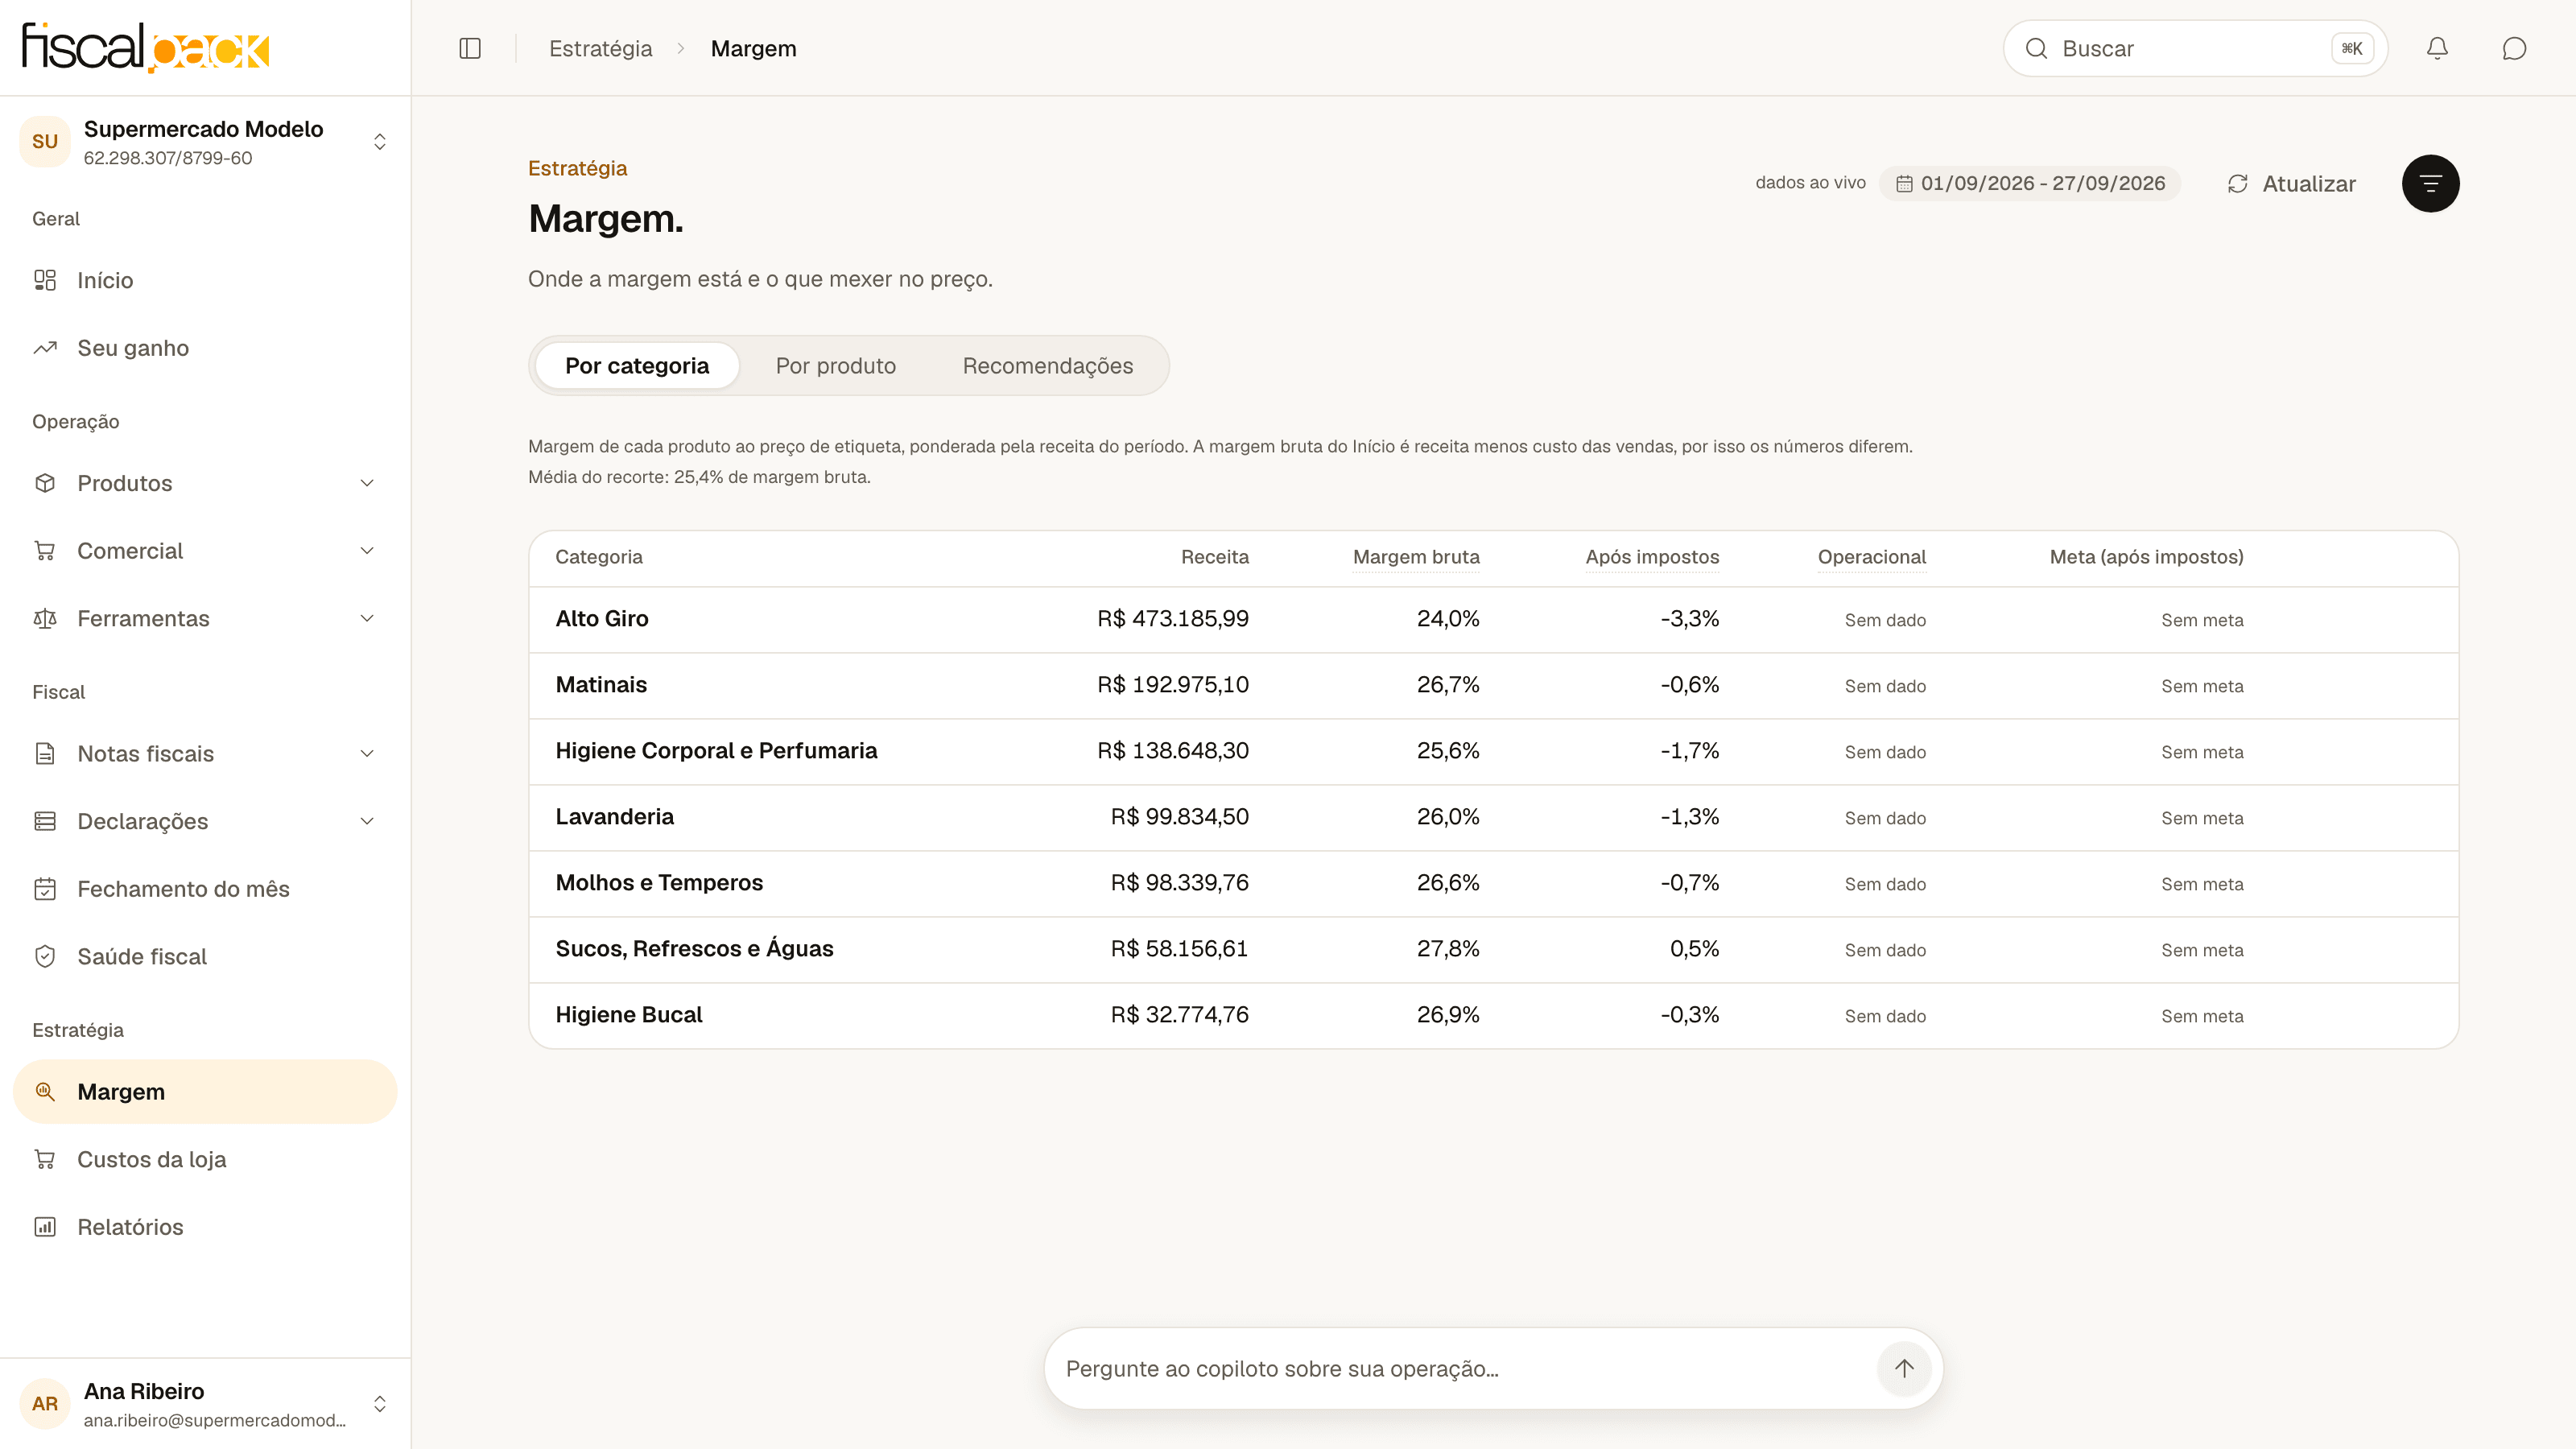
Defina a meta de margem de cada categoria - é a âncora que faz a plataforma apontar onde o preço está deixando dinheiro na mesa.
O impacto estimado vende a ação; o ganho medido conta o resultado. Entenda a diferença e onde ver quanto a margem rendeu de verdade.