Rendimento de desossa: como calcular o custo real do quilo no açougue
O quilo da vitrine custa mais que o da nota: osso e sebo ficam no açougue. Veja como medir o rendimento, o custo real do quilo e a margem de cada corte.
6 min
Para medir a perda do FLV, compare o que entrou com o que saiu pelo caixa, em quilos: estoque do começo do período mais as compras, menos o estoque do fim, menos o que foi vendido. A diferença, vezes o custo médio do quilo, é a perda em reais. Na padaria, a conta é por produção: o que foi feito, o que foi vendido e o que sobrou, a custo. O percentual depende da base, e é por isso que ele só se compara com a própria loja, na mesma base, semana a semana. E o descarte anotado costuma ser só parte da perda.
Mais que a média da loja. Na 25ª Pesquisa de Eficiência Operacional da ABRAS, de 2025, o índice de ineficiência operacional do varejo alimentar foi de 1,89%. Por seção de perecíveis (ABRAS, 2025):
Seção | 2024 | 2025 |
|---|---|---|
FLV | 5,83% | 4,73% |
Padaria e confeitaria | 2,97% | 4,62% |
Dois cuidados com esses números. A ABRAS não diz sobre qual base eles são calculados, e a amostra pesa mais as grandes redes: 23,36% dos respondentes estão na faixa de faturamento acima de R$ 1 bilhão. Servem como ordem de grandeza, não como meta da sua loja.
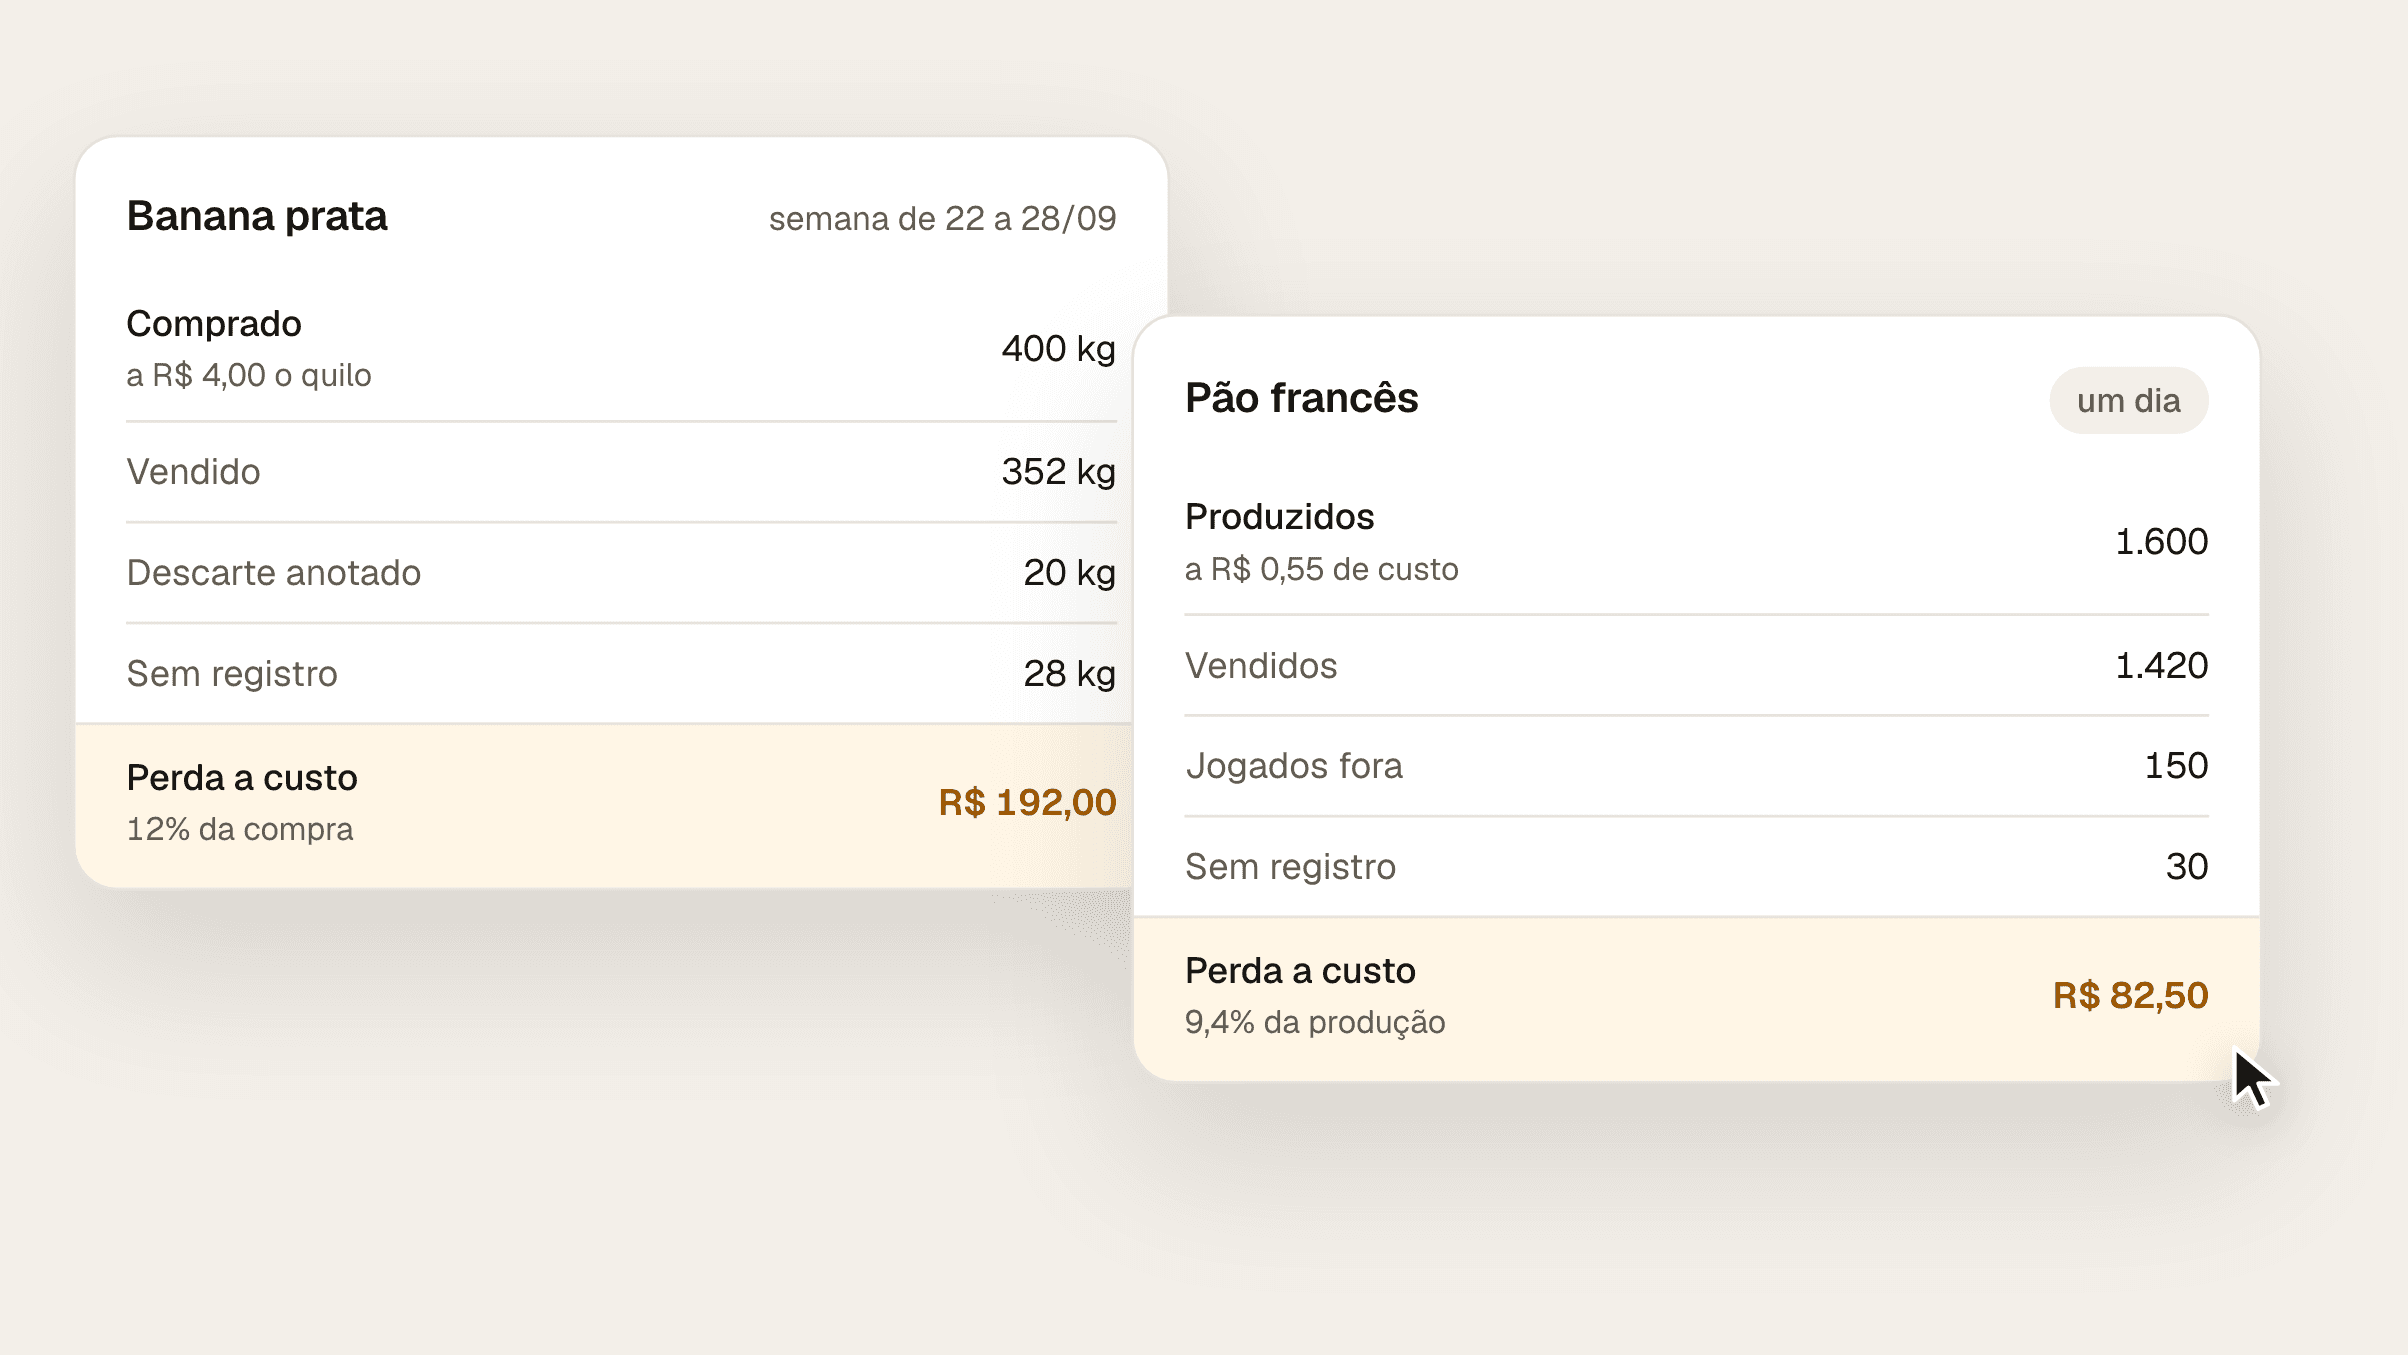
Em quilos primeiro, e depois em reais. Um exemplo com dados fictícios, uma semana de banana prata, sem estoque sobrando de uma semana para a outra:
Banana prata, uma semana | Quilos | Valor |
|---|---|---|
Comprado, a R$ 4,00 o quilo | 400 kg | R$ 1.600,00 |
Vendido, a R$ 7,49 o quilo | 352 kg | R$ 2.636,48 |
Perda, a custo | 48 kg | R$ 192,00 |
A perda é de 12% do que foi comprado, em peso e em valor. Se houve estoque, ele entra na conta: com 30 kg no começo da semana e 20 kg no fim, o disponível foi de 30 + 400 - 20 = 410 kg, e a perda passa a 410 - 352 = 58 kg. Sem contar o estoque do começo e do fim, a perda da semana sai errada. O post Contagem de estoque sem fechar a loja mostra como contar por partes.
Pela produção. Um dia de pão francês, com custo de R$ 0,55 por pão, dados fictícios:
Pão francês, um dia | Pães | A custo |
|---|---|---|
Produzidos | 1.600 | R$ 880,00 |
Vendidos | 1.420 | R$ 781,00 |
Jogados fora | 150 | R$ 82,50 |
Sem registro | 30 | R$ 16,50 |
A perda é de R$ 82,50, 9,4% do custo produzido, e o aproveitamento, de 1.420 ÷ 1.600 = 88,75%. Os 30 pães sem registro não entram na perda: são diferença a explicar, como consumo interno, doação ou erro de contagem.
Escolha uma e não troque. A mesma perda muda de tamanho com a base:
Perda | Sobre o custo | Sobre a venda |
|---|---|---|
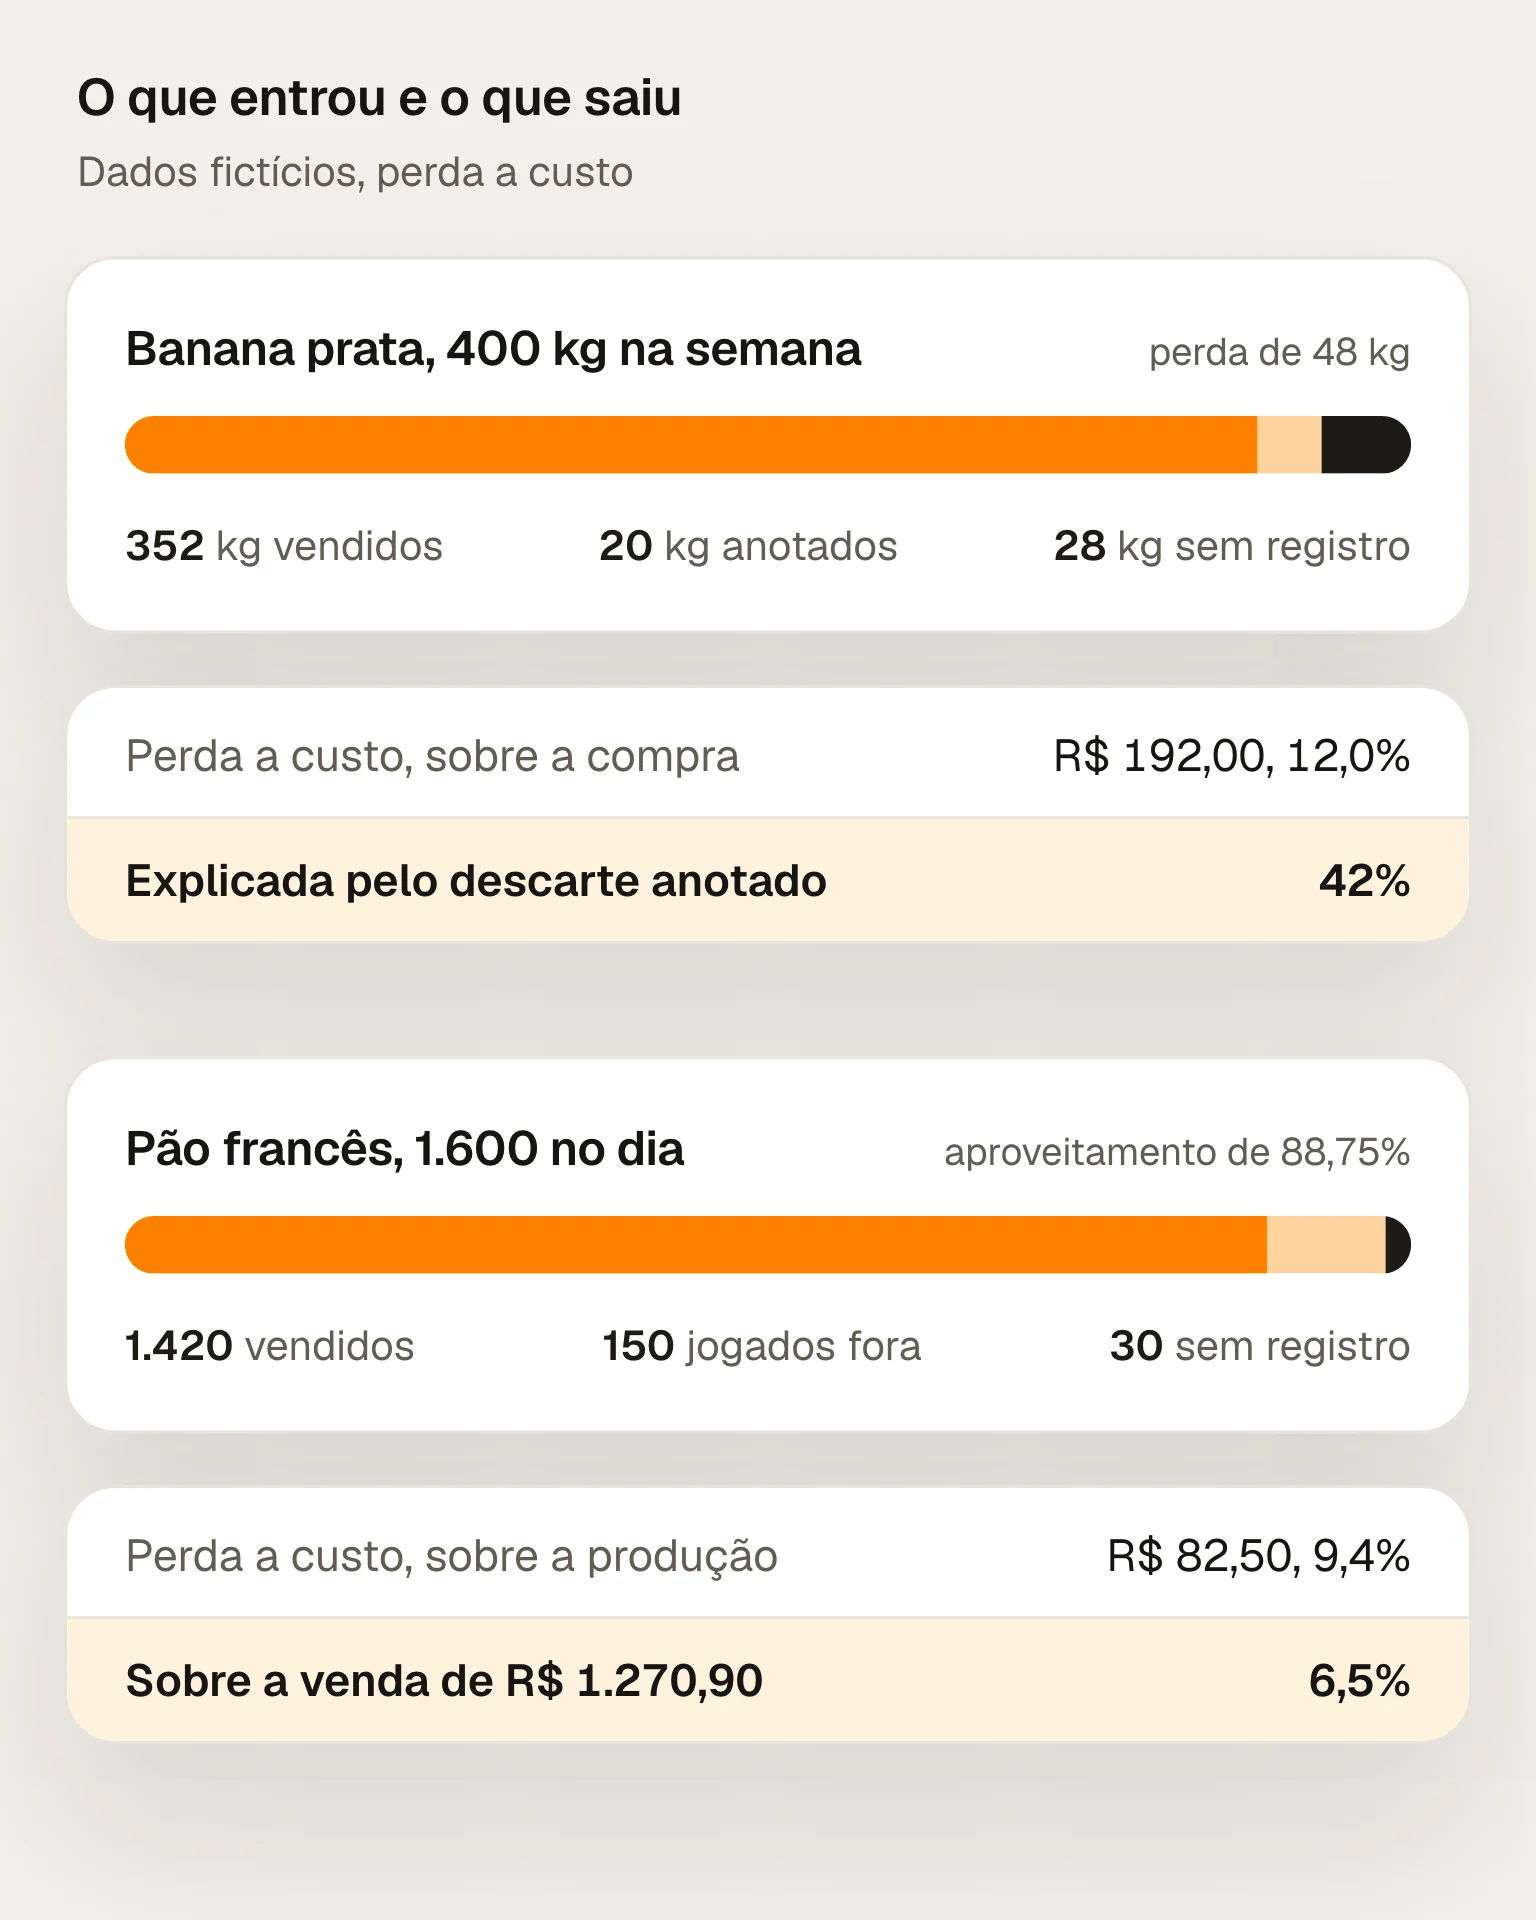
Banana prata, R$ 192,00 | 12,0% da compra | 7,3% da venda |
Pão francês, R$ 82,50 | 9,4% da produção | 6,5% da venda |
A venda do pão foi de R$ 1.270,90: 1.420 pães de 50 g a R$ 17,90 o quilo. Sobre a compra ou a produção, a custo, a perda mostra quanto dinheiro foi para o lixo. Sobre a venda, ela conversa com a margem. Os dois servem, desde que a loja compare cada seção com ela mesma, na mesma base. Comparar 12% sobre a compra com os 4,73% da ABRAS mistura bases diferentes.
Quase nunca. Na banana, a equipe anotou 20 kg de descarte, R$ 80,00. Os outros 28 kg, R$ 112,00, sumiram sem registro: desidratação, fruta comida ou levada, erro de pesagem ou de código na balança, doação não anotada. Se a loja olhar só o descarte, vê 42% da perda.
Por isso a conta que vale é a de entrada menos saída. O descarte anotado ajuda a explicar a perda; ele não a mede.
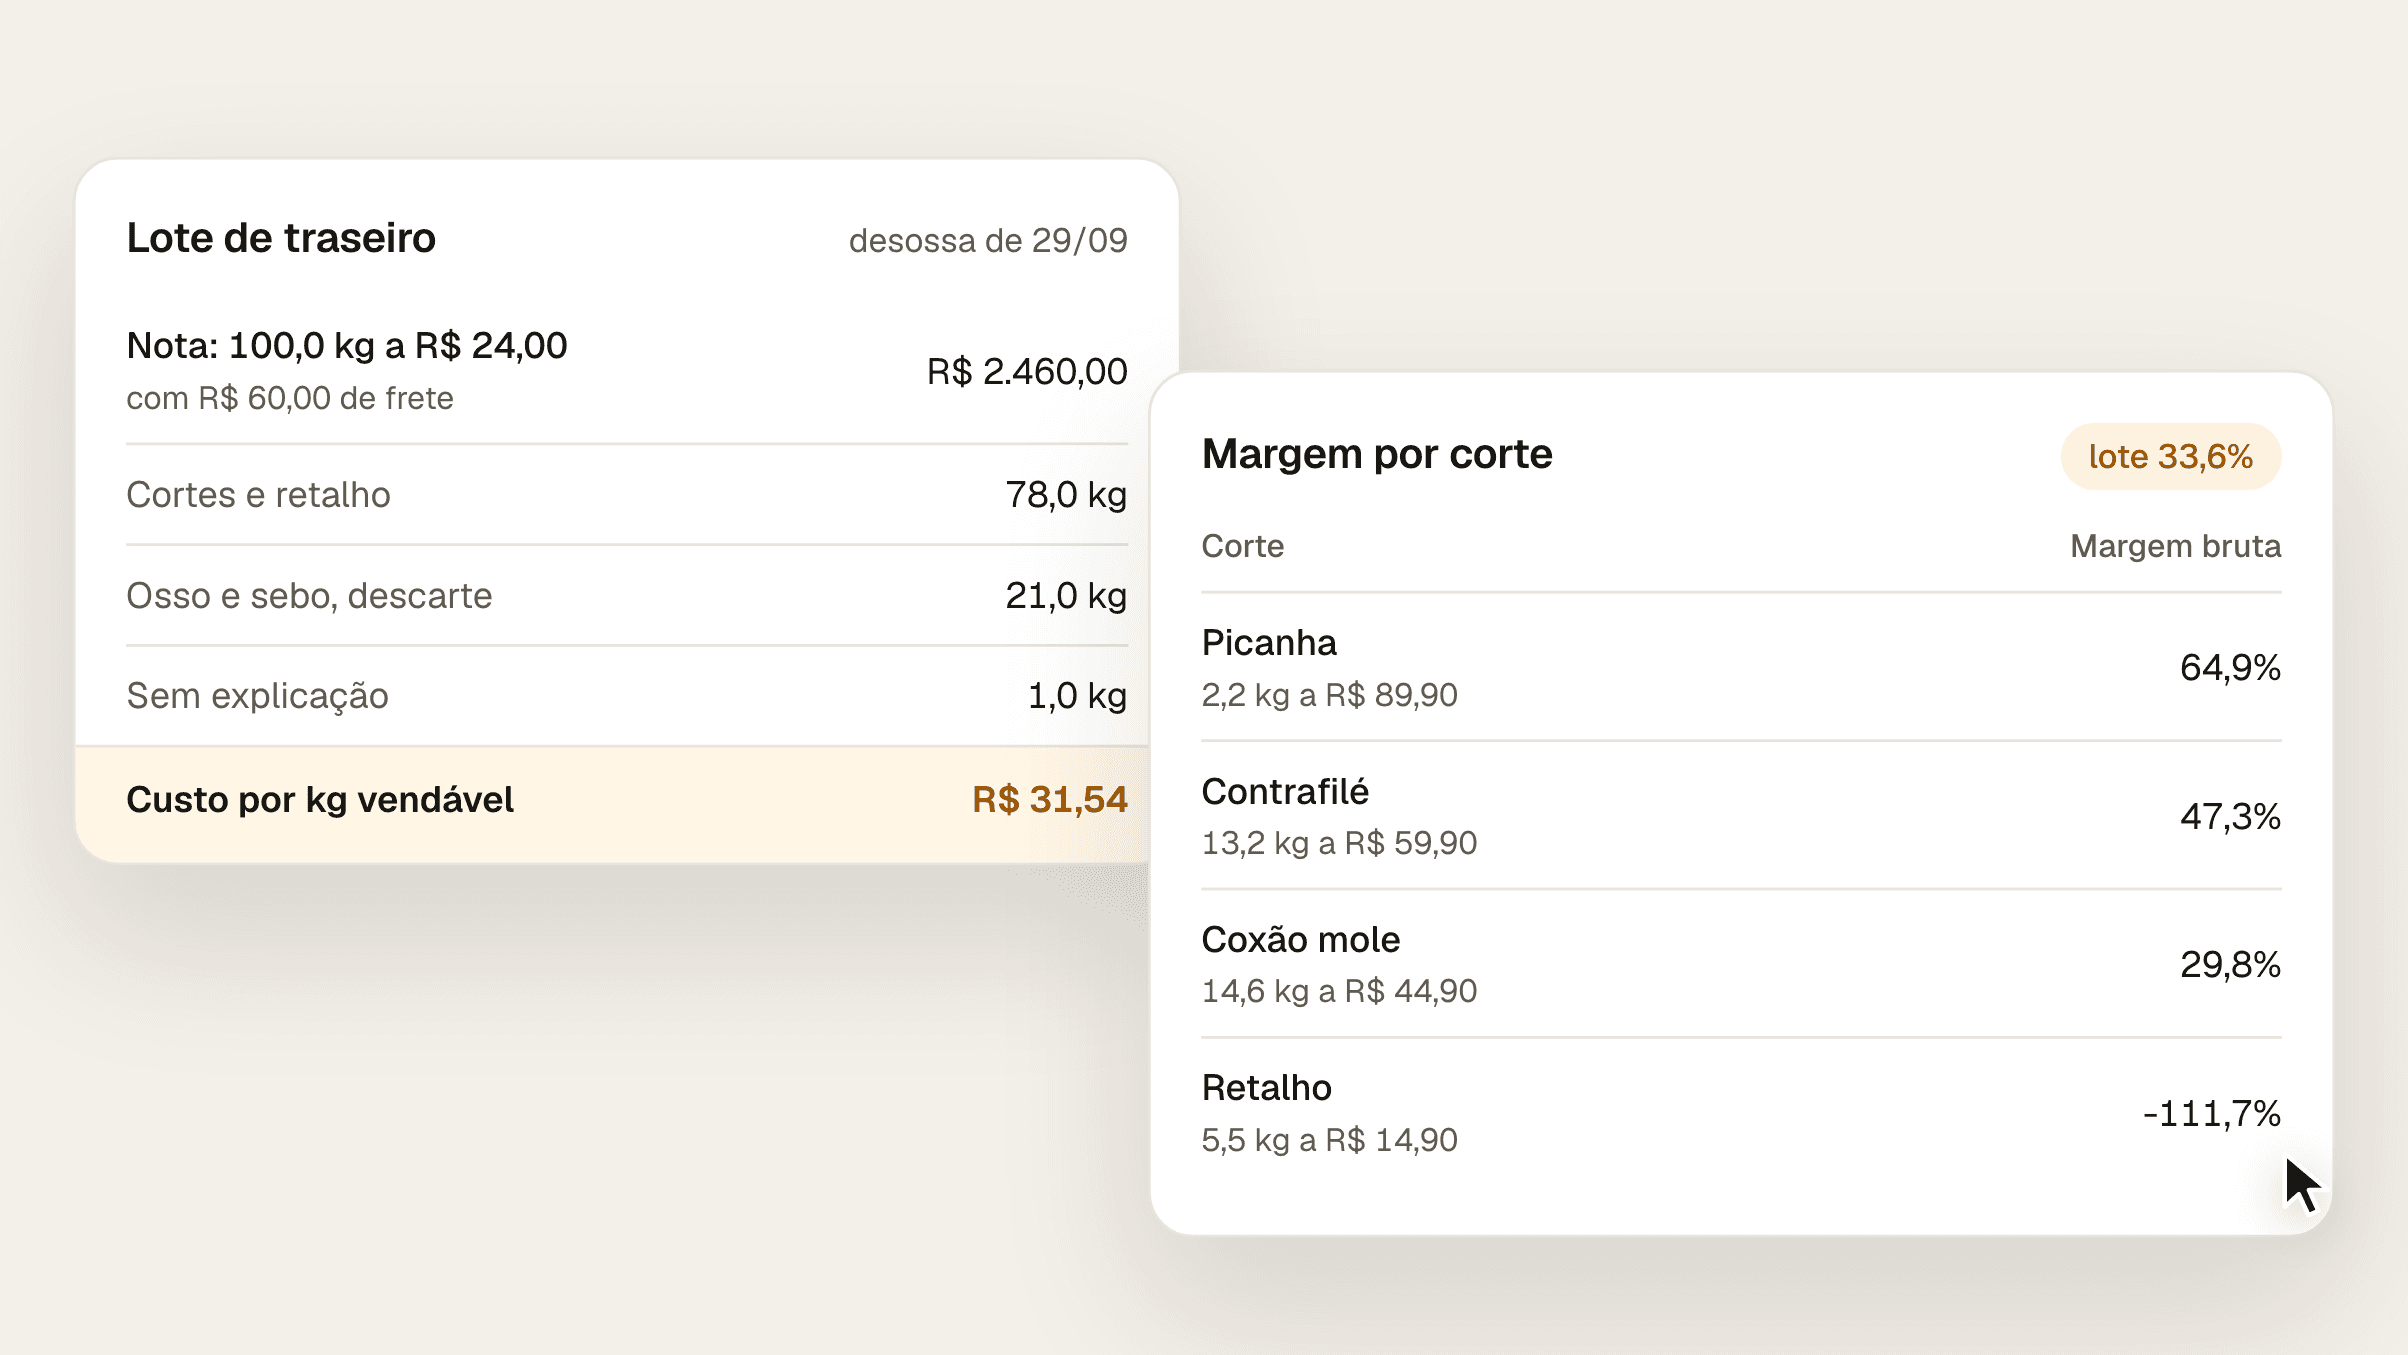
Na padaria, por dia, porque a produção é diária e a sobra de hoje vira decisão de amanhã. No FLV, por semana, com a contagem do estoque de maior giro no começo e no fim. Com a perda medida por seção, ela entra no preço como percentual, junto com o imposto e o cartão, como mostra o post Markup e margem. No açougue, a conta é a do rendimento de cada lote, explicada no post Rendimento de desossa.
A ferramenta Perdas de perecíveis faz essa conta sem custo e sem cadastro. No modo Hortifruti, informe por grupo o peso e o valor comprados, o peso e o valor vendidos e o descarte anotado; no modo Padaria, o custo unitário, o produzido, o vendido e a sobra. Ela mostra a perda em reais e em percentual e quanto do número o descarte explica. Na gaveta de parâmetros, troque a perda aceitável pela meta da sua loja.
Na plataforma, a perda medida vai para a quebra do mês da seção e entra na margem por categoria. Conheça a frente de margem do Fiscal Pack.
Consultadas em 29/09/2026.
ABRAS, Pesquisa de Eficiência Operacional 2025: perfil dos respondentes, ineficiência operacional do Brasil e da seção de perecíveis.
ABRAS, "Índice de eficiência operacional atinge 98,11% em 2025", 24/04/2025: 25ª edição da pesquisa.
Exemplos com dados fictícios, calculados na ferramenta Perdas de perecíveis do Fiscal Pack.
A gente corrige o cadastro, confere a apuração antes de você pagar e mostra onde o resultado está escondido. Você continua no sistema que já usa, sem mudar a rotina da loja.
O quilo da vitrine custa mais que o da nota: osso e sebo ficam no açougue. Veja como medir o rendimento, o custo real do quilo e a margem de cada corte.
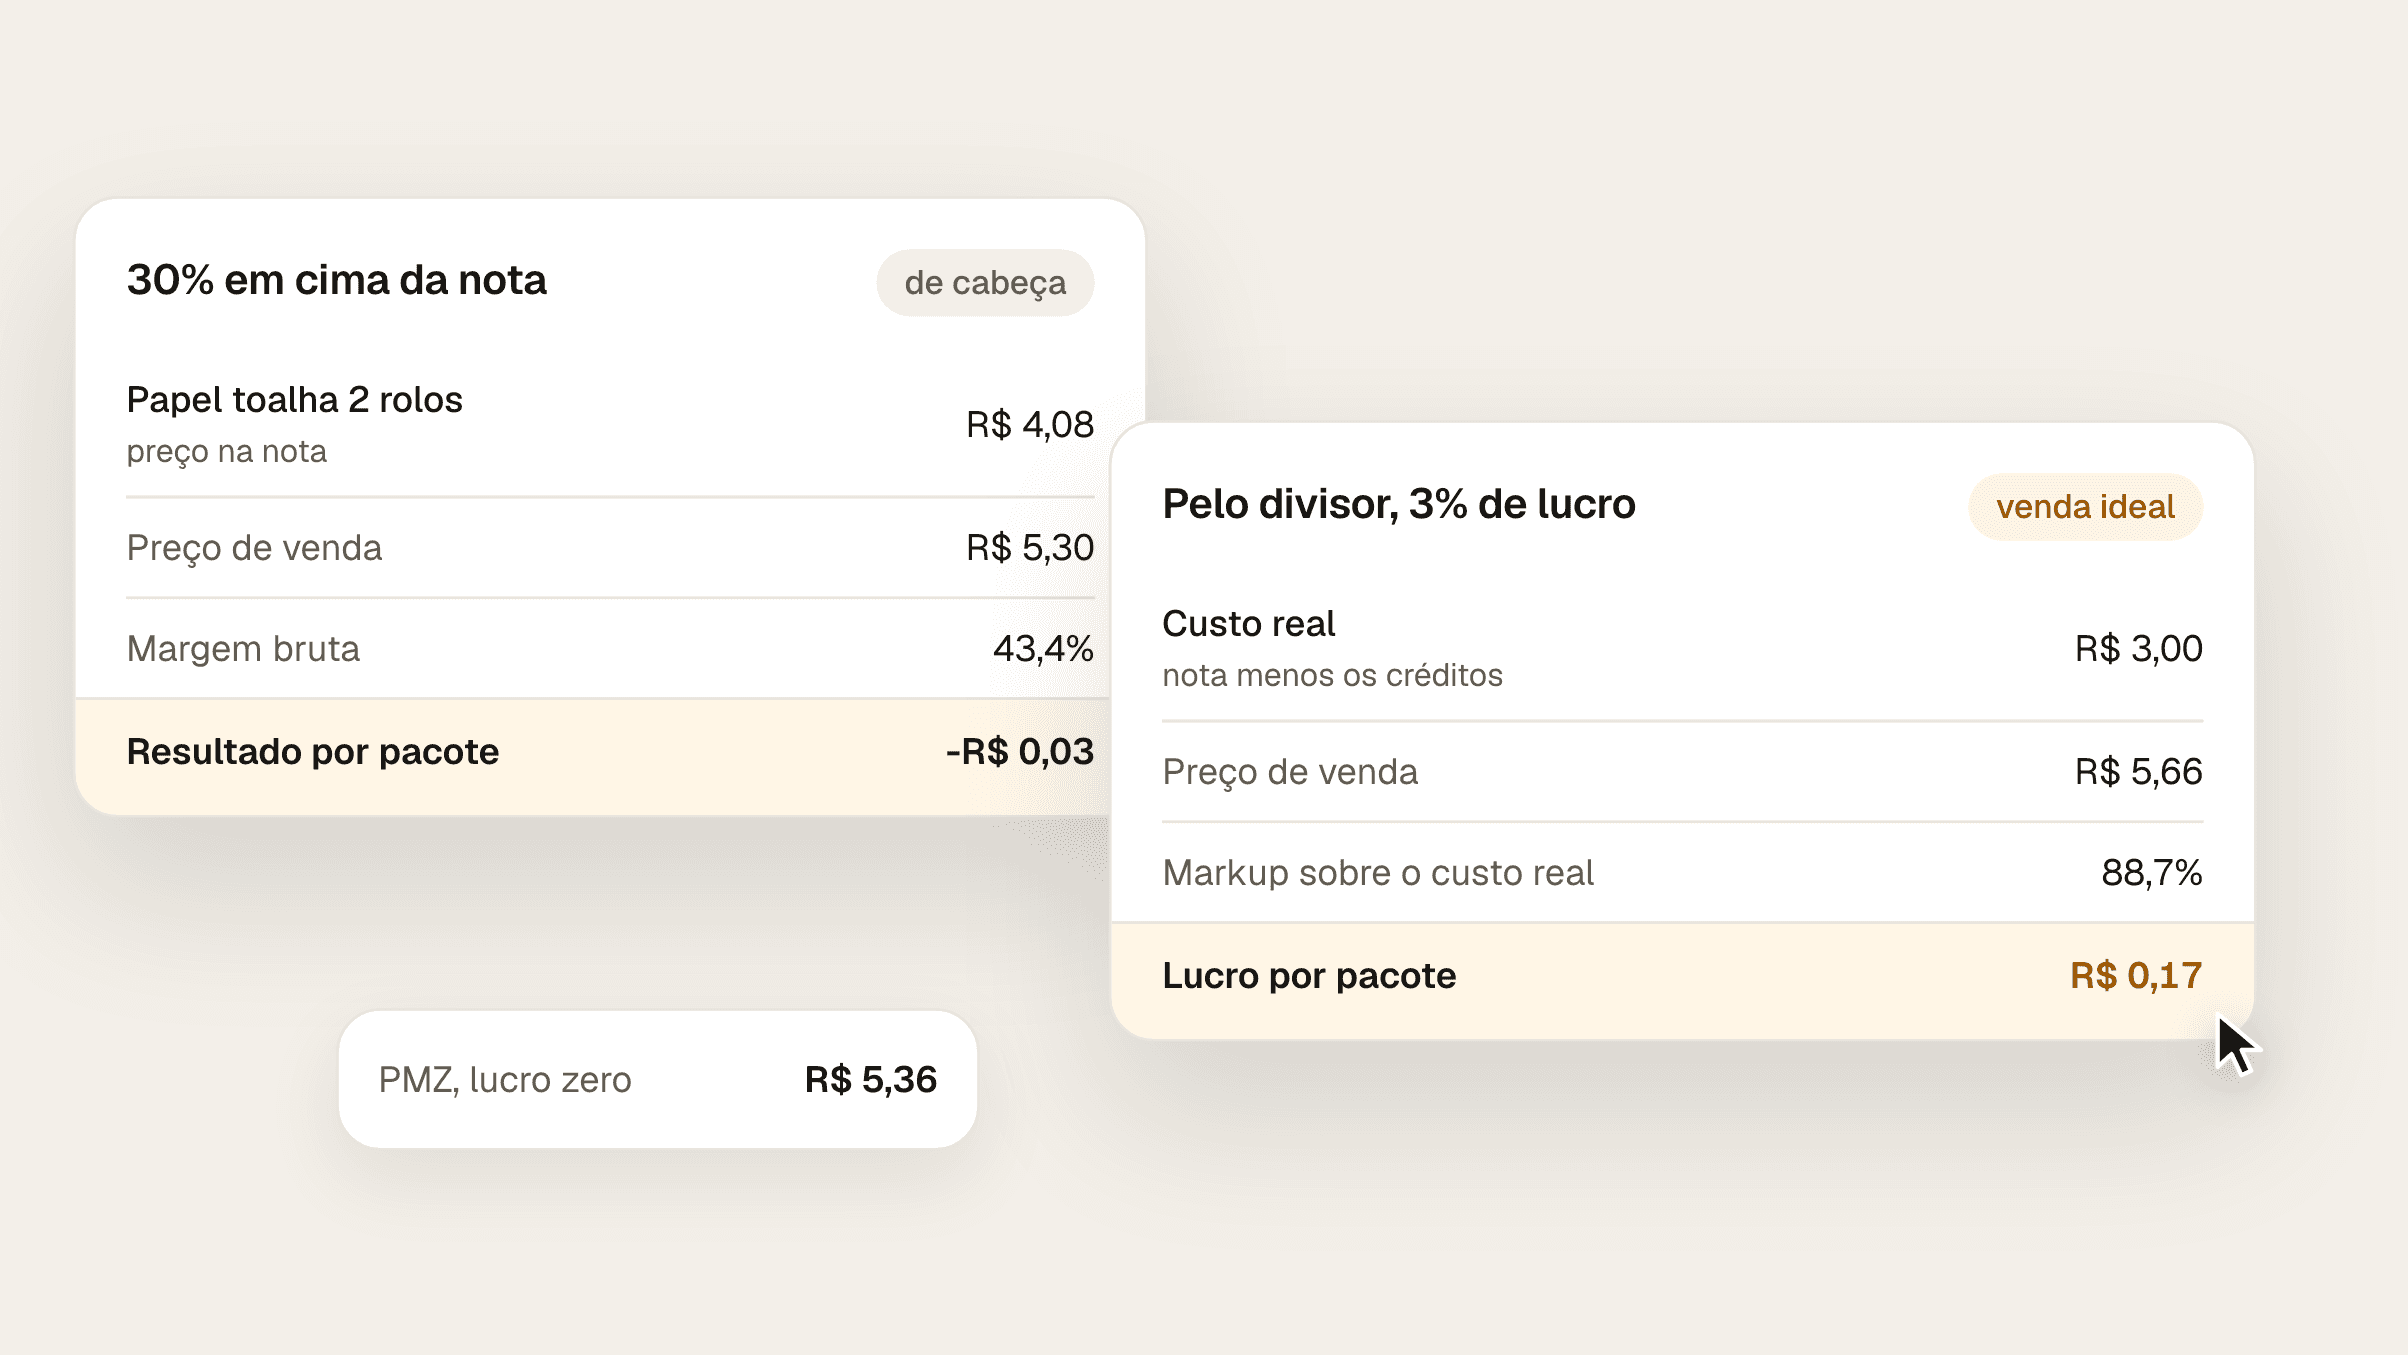
Markup é sobre o custo; margem é sobre o preço. Markup de 30% dá margem de 23%. Veja como converter um no outro e o markup que paga imposto, cartão e quebra.
O preço da tabela não é o custo da compra. Veja como comparar cotações pelo custo na porta, com ICMS da origem, IPI, ST, frete e o crédito que a loja aproveita.
Preço não é o valor da nota mais um tanto. Veja a conta do supermercado: custo real, impostos da venda, cartão, quebra e margem, com um exemplo em reais.