Precificação de produtos no supermercado: a conta do preço, passo a passo
Preço não é o valor da nota mais um tanto. Veja a conta do supermercado: custo real, impostos da venda, cartão, quebra e margem, com um exemplo em reais.
7 min
Markup é o quanto o preço está acima do custo, em percentual do custo. Margem é o quanto sobra do preço, em percentual do preço. Por isso os números não batem: um produto que custa R$ 10,00 e é vendido a R$ 13,00 tem markup de 30% e margem de 23,1%. No supermercado, a confusão fica maior porque o markup de cabeça costuma ser aplicado sobre o valor da nota, e não sobre o custo real, e porque o preço ainda precisa pagar imposto da venda, cartão, quebra e as despesas da loja. Um markup de 30% sobre a nota pode deixar a venda no prejuízo.
A base da conta:
Margem = (preço - custo) ÷ preço. Diz quanto de cada real vendido fica com a loja.
Markup = (preço - custo) ÷ custo. Diz quanto se põe em cima do custo.
O multiplicador é o markup somado a 1: com markup de 30%, preço = custo × 1,30.
Com duas fórmulas:
Margem = markup ÷ (1 + markup). Markup de 30%: 0,30 ÷ 1,30 = 23,1%.
Markup = margem ÷ (1 - margem). Margem de 30%: 0,30 ÷ 0,70 = 42,9%.
Markup sobre o custo | Margem sobre o preço | Custo de R$ 10,00 vira |
|---|---|---|
25% | 20% | R$ 12,50 |
30% | 23,1% | R$ 13,00 |
42,9% | 30% | R$ 14,29 |
50% | 33,3% | R$ 15,00 |
66,7% | 40% | R$ 16,67 |
100% | 50% | R$ 20,00 |
A margem nunca chega a 100%. O markup não tem teto.
Por dois motivos: a base é outra, e o preço ainda tem de pagar a operação. Um exemplo com dados fictícios e regra real: um papel toalha de cozinha, 2 rolos, numa loja do Lucro Real no Pará. Ele não está nas listas de substituição tributária nem na cesta básica do estado, e paga o ICMS de 19% (Lei estadual 9.755/2022).
A nota traz R$ 4,08. O custo real é menor, porque a loja do regime normal credita o ICMS da compra e, no Lucro Real, o PIS e a COFINS (LC 87/1996, arts. 19 e 20; Lei 10.637/2002 e Lei 10.833/2003, art. 3º):
Compra | Valor |
|---|---|
Preço na nota | R$ 4,08 |
(-) Crédito de ICMS, 19% | R$ 0,78 |
(-) Crédito de PIS e COFINS, sobre o valor sem o ICMS | R$ 0,30 |
Custo real | R$ 3,00 |
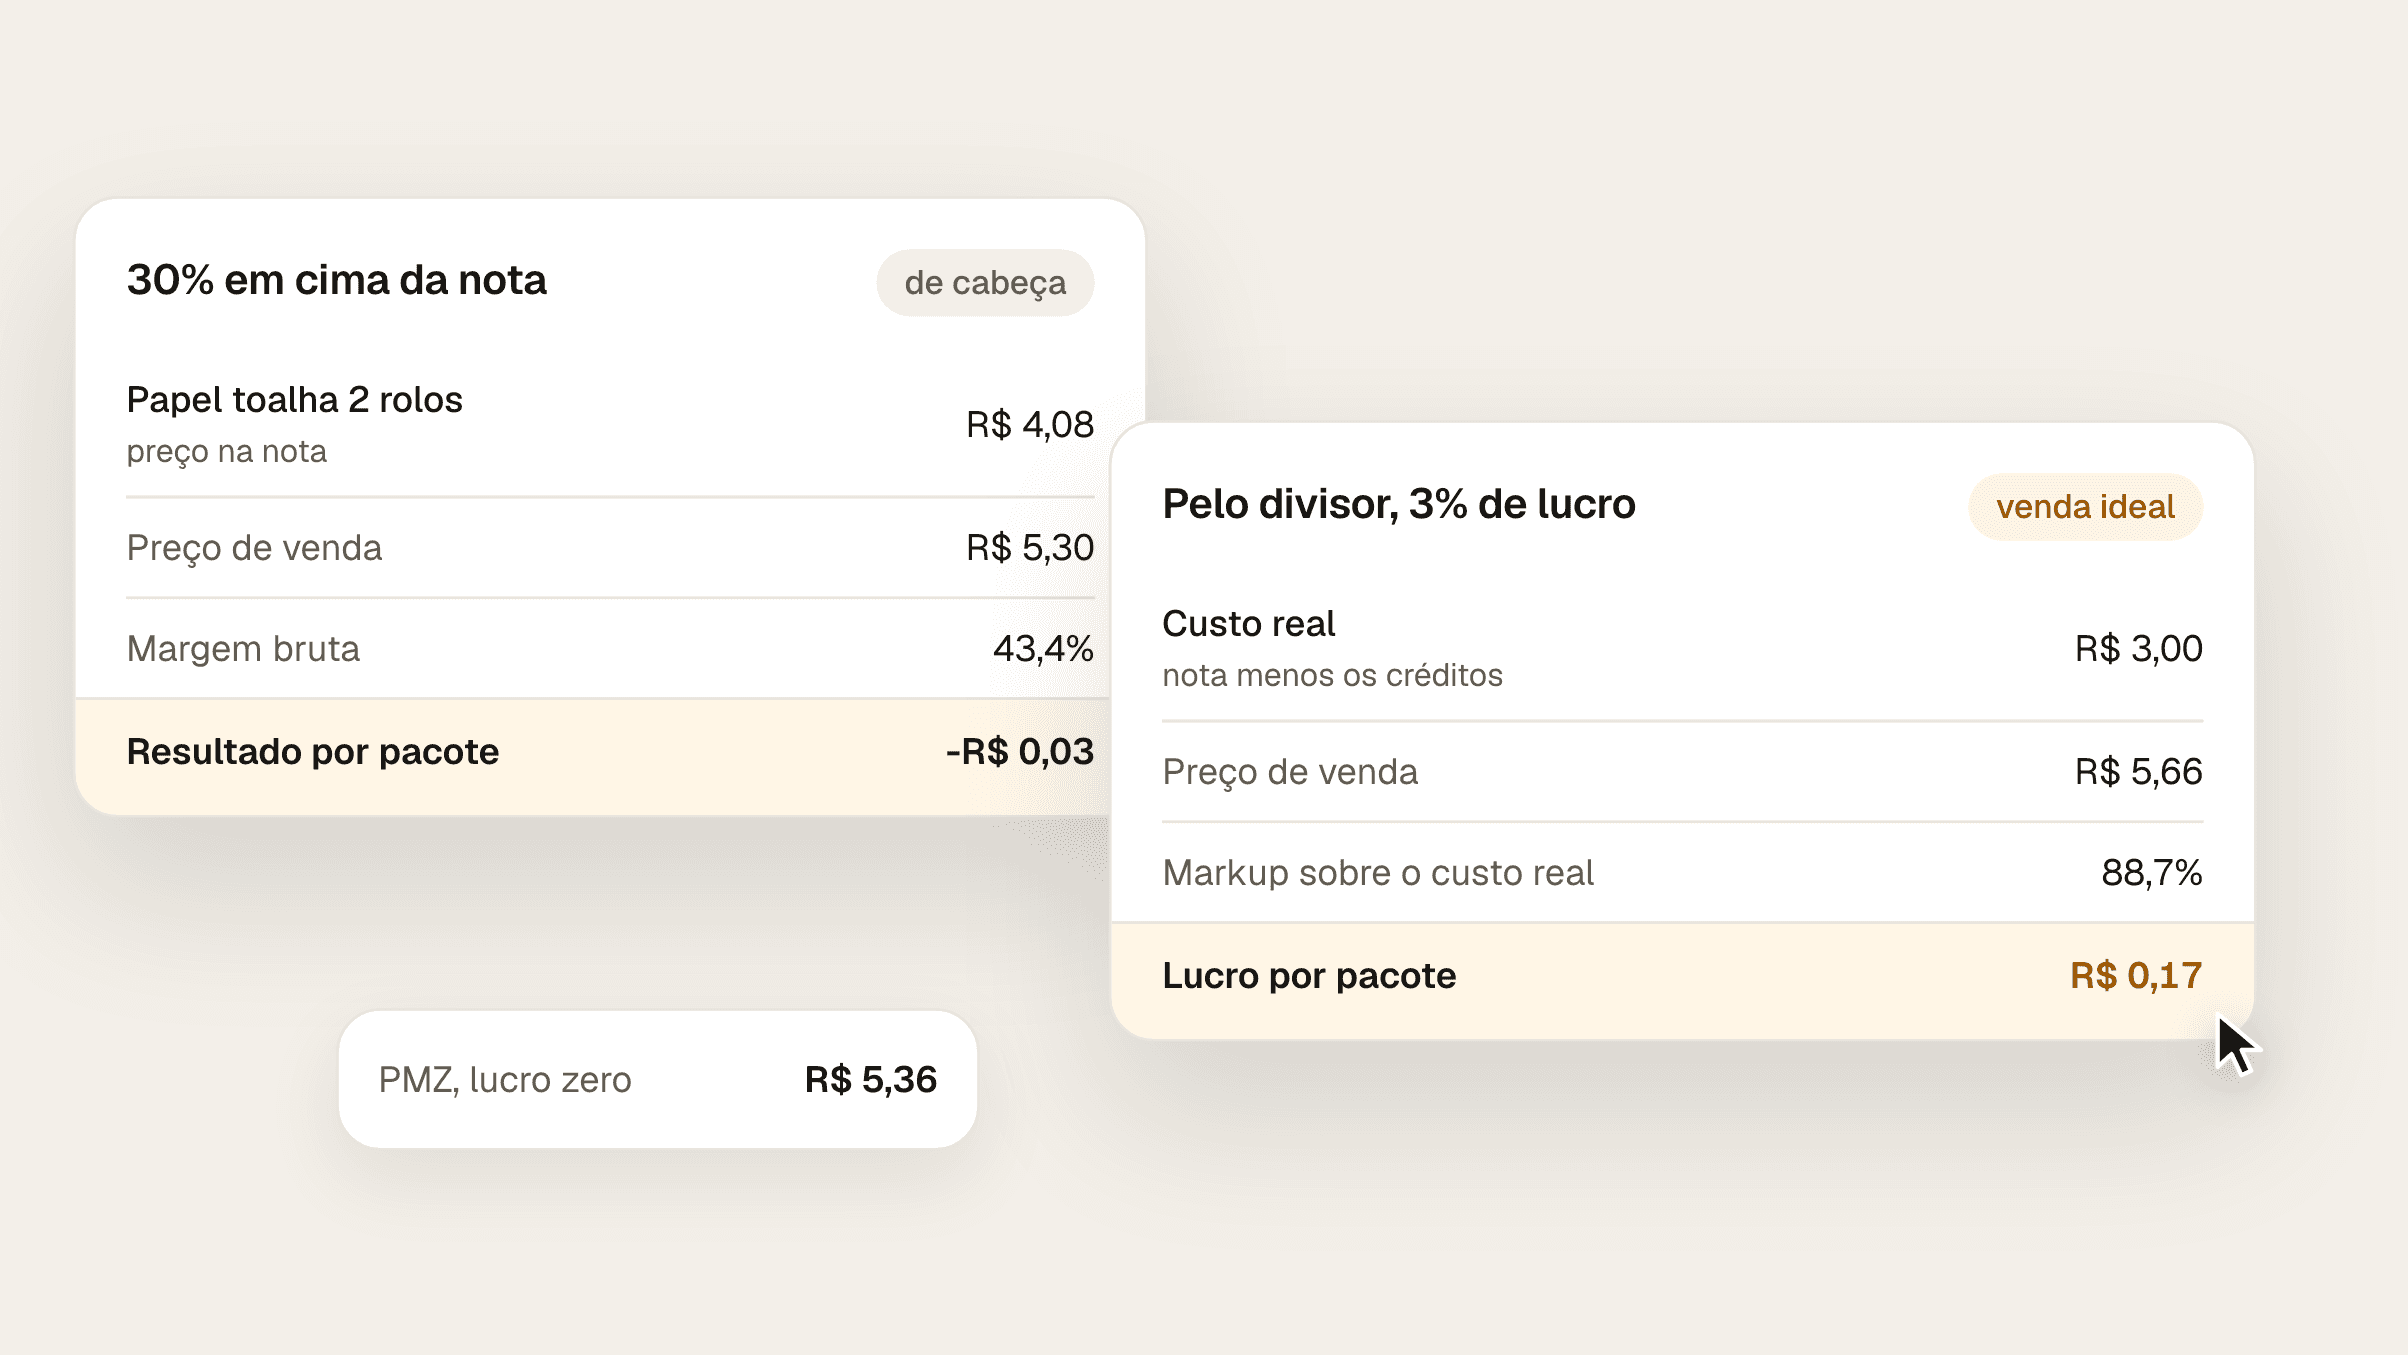
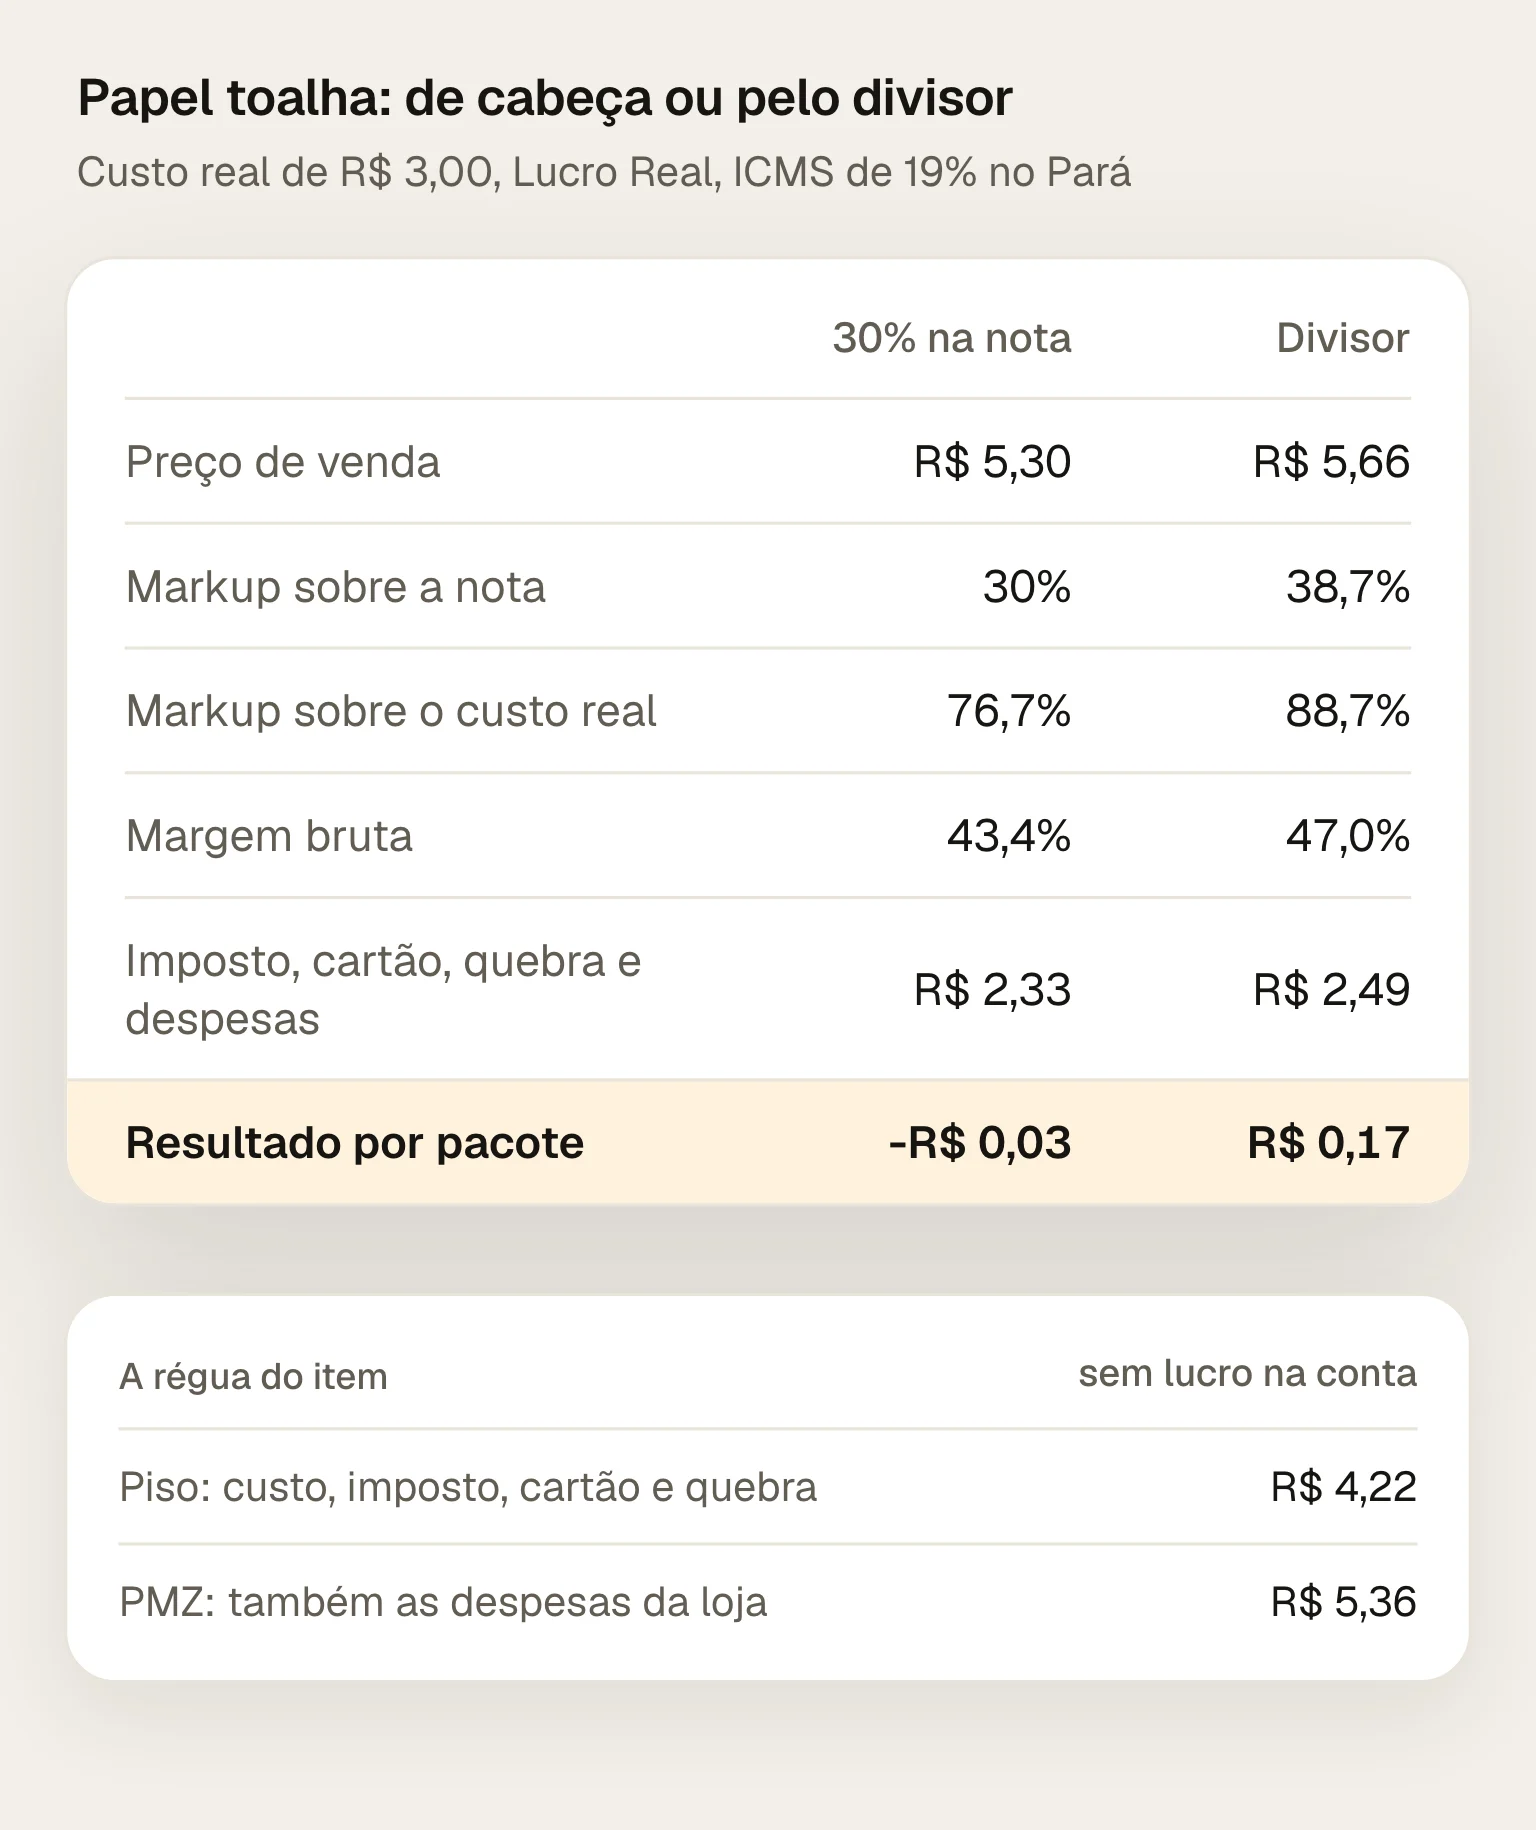
Com "30% em cima da nota", o preço fica em R$ 4,08 × 1,30 = R$ 5,30. Sobre o custo real, isso é markup de 76,7% e margem bruta de 43,4%. Parece folgado. Mas o preço ainda paga:
Sai do preço de R$ 5,30 | Valor |
|---|---|
ICMS e PIS/COFINS da venda, 26,49% | R$ 1,40 |
Cartão, 1,5% (exemplo) | R$ 0,08 |
Quebra, 1% (exemplo) | R$ 0,05 |
Despesas da loja, 15% (exemplo) | R$ 0,80 |
Resultado depois do custo de R$ 3,00 | menos R$ 0,03 |
O imposto da venda soma 26,49% do preço: 19% de ICMS, calculado "por dentro", porque o próprio imposto integra a base (LC 87/1996, art. 13, § 1º, I), e 9,25% de PIS e COFINS sobre o preço sem o ICMS, que dão 7,49% (Lei 10.637/2002, art. 1º, § 3º, XIV; Lei 10.833/2003, art. 1º, § 3º, XIII). Cartão, quebra e despesas são números de exemplo: use os da sua loja. O post Perda no FLV e na padaria mostra como medir a quebra de cada seção.
O pacote a R$ 5,30 fica abaixo do preço mínimo que zera o lucro, o PMZ, de R$ 5,36.
O que sai do divisor. Some em percentual tudo o que sai do preço e o lucro que você quer, e divida o custo real por 1 menos essa soma. Com 3% de lucro:
preço = R$ 3,00 ÷ (1 - 0,2649 - 0,015 - 0,01 - 0,15 - 0,03) = R$ 3,00 ÷ 0,5301 = R$ 5,66
A R$ 5,66, o markup é de 88,7% sobre o custo real e de 38,7% sobre a nota, a margem bruta é de 47,0%, e sobram R$ 0,17 por pacote, 3% do preço. Os mesmos três números mostram a régua do item:
Piso: R$ 4,22. Paga custo, imposto, cartão e quebra, sem as despesas da loja.
PMZ: R$ 5,36. Paga também as despesas, sem lucro.
Preço com 3% de lucro: R$ 5,66.
A conta completa, com cada parte do preço, está no post Precificação de produtos no supermercado.
Não. Na venda de R$ 5,66, o ICMS é de R$ 1,08, mas a loja já creditou R$ 0,78 na compra: paga R$ 0,30. O PIS e a COFINS da venda dão R$ 0,42, menos R$ 0,30 de crédito: paga R$ 0,12. O imposto que sai do caixa é de R$ 0,42.
A conta do preço usa os 26,49% cheios porque o crédito já foi descontado no custo real. Quem forma o preço sobre o valor da nota e ainda desconta o crédito da venda conta o mesmo crédito duas vezes. E, em produto com substituição tributária, a lógica muda: o ICMS vem no custo da compra e a venda sai sem ICMS destacado, como mostra o post Como calcular o ICMS-ST.
A Calculadora de preço faz essa conta sem custo e sem cadastro: você informa a nota e o regime, e ela mostra o custo real, o markup, a margem, o piso, o PMZ e o preço pela meta, lado a lado com o preço atual. Para chegar aos números deste exemplo, escolha Lucro Real e a UF PA, informe R$ 4,08 de preço de compra com 19% de crédito de ICMS, 19% de ICMS na venda, 1,5% de custos variáveis, 1% de quebra, 15% de despesas operacionais e meta de 3% de lucro líquido, e desligue a linha de IRPJ + CSLL.
Na plataforma, a mesma conta roda para o catálogo inteiro, com o custo real das notas de entrada, o imposto observado nos cupons e a quebra medida por categoria. Conheça a frente de margem do Fiscal Pack.
Consultadas em 29/09/2026.
Lei Complementar 87/1996: art. 13, § 1º, I, e arts. 19 e 20.
Lei 10.637/2002: arts. 1º, § 3º, XIV, 2º e 3º, I, e § 2º, III.
Lei 10.833/2003: arts. 1º, § 3º, XIII, 2º e 3º, I, e § 2º, III.
Lei estadual do Pará 9.755/2022: alíquota de 19%.
Convênio ICMS 142/2018, CONFAZ: CEST 20.047.00 (papel toalha de uso doméstico).
RICMS-PA, Decreto 4.676/2001, SEFA-PA: Anexo I, Apêndice I; Anexo III, art. 6º; Anexo XIII (o papel toalha de uso doméstico não está nas listas).
A gente corrige o cadastro, confere a apuração antes de você pagar e mostra onde o resultado está escondido. Você continua no sistema que já usa, sem mudar a rotina da loja.
Preço não é o valor da nota mais um tanto. Veja a conta do supermercado: custo real, impostos da venda, cartão, quebra e margem, com um exemplo em reais.
Grandes redes não remarcam por custo e inércia - precificam por categoria. Veja o método e como aplicá-lo no seu mercado.
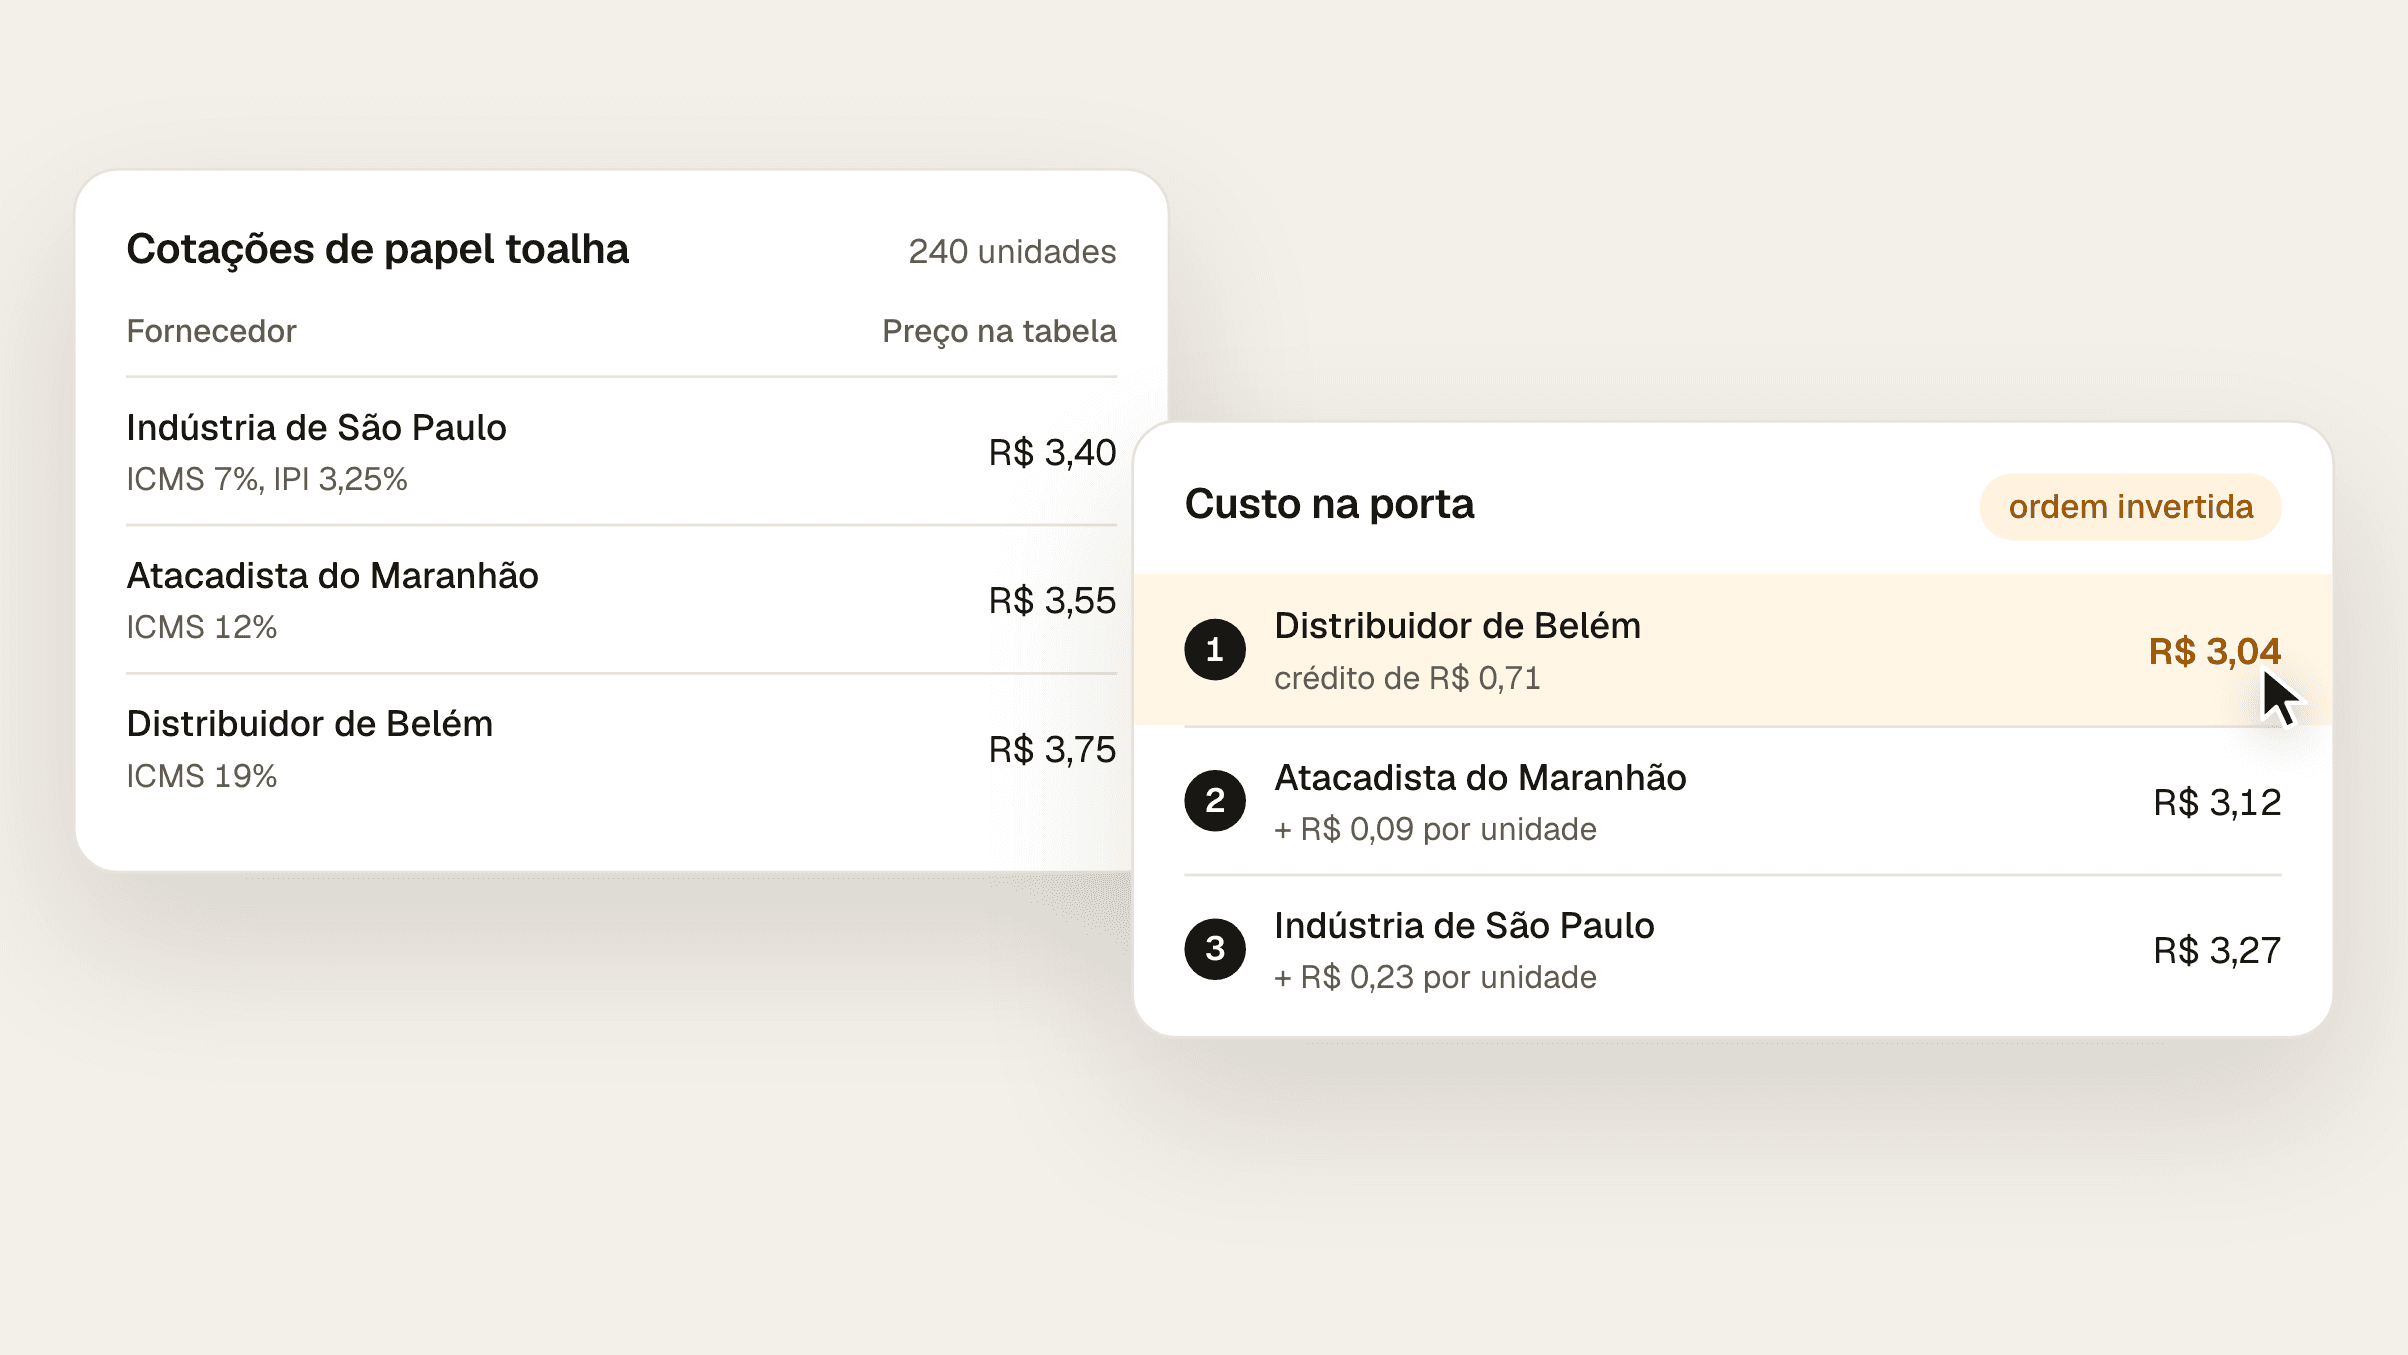
O preço da tabela não é o custo da compra. Veja como comparar cotações pelo custo na porta, com ICMS da origem, IPI, ST, frete e o crédito que a loja aproveita.
FLV e padaria perdem mais que a média da loja. Veja como medir a perda de cada seção em quilos e em reais, sobre qual base, e o que o descarte não mostra.