Markup e margem: a diferença e como calcular sem errar o preço
Markup é sobre o custo; margem é sobre o preço. Markup de 30% dá margem de 23%. Veja como converter um no outro e o markup que paga imposto, cartão e quebra.
6 min
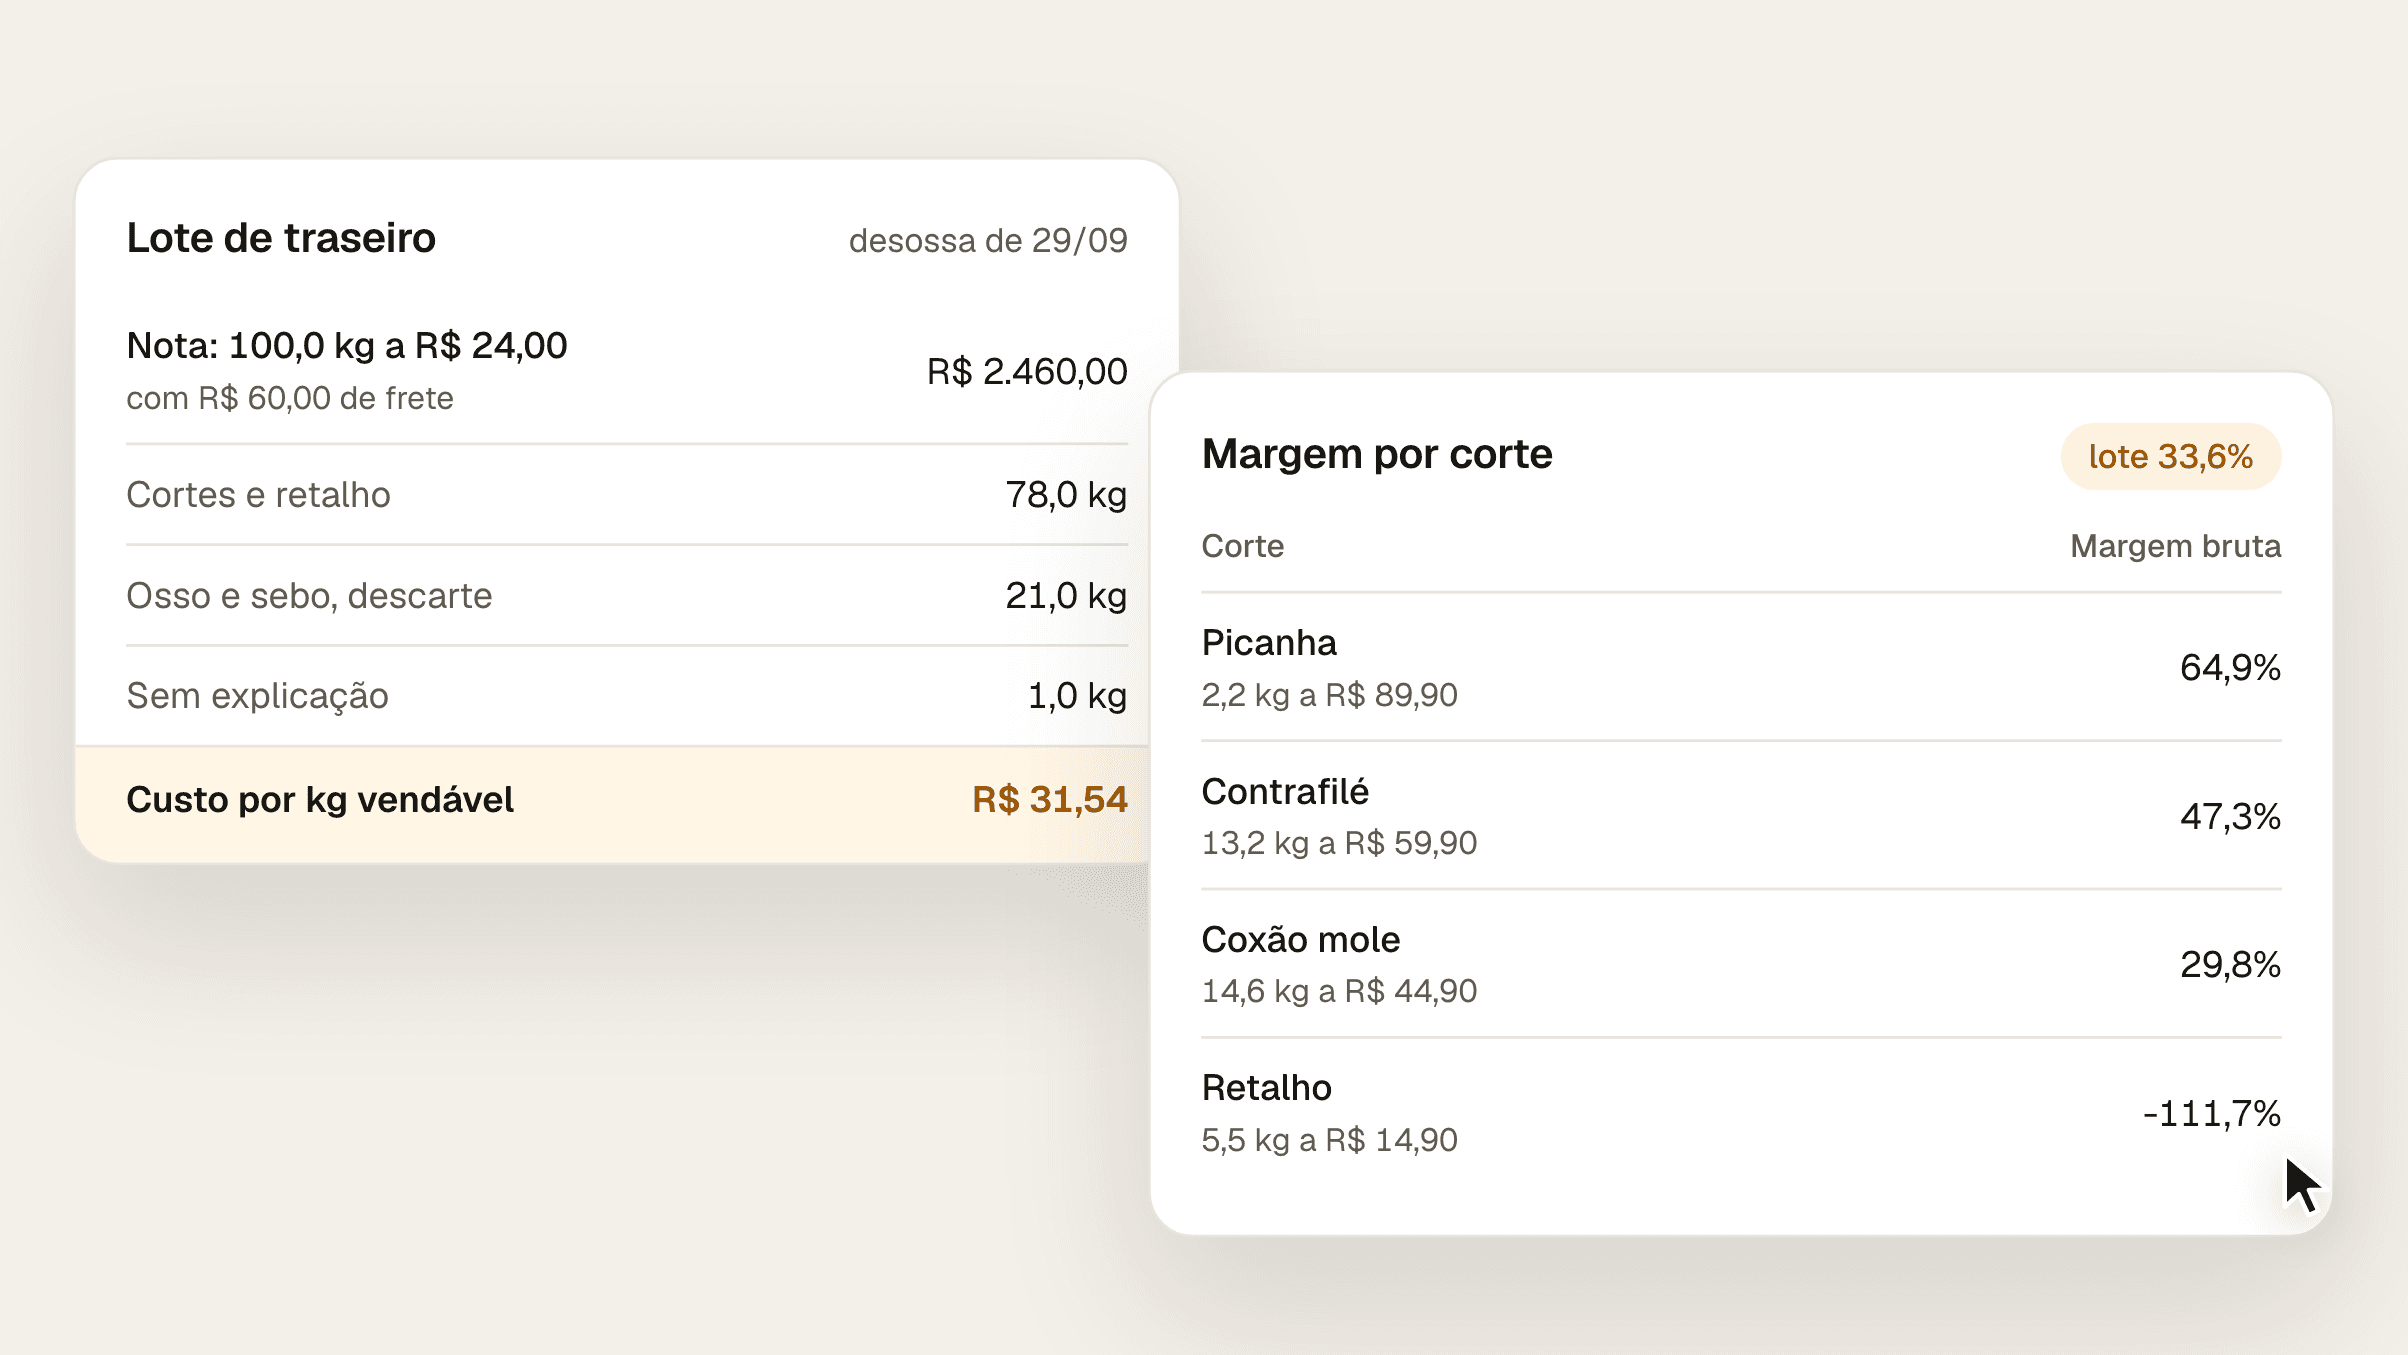
Rendimento de desossa é a parte do peso comprado que vira carne vendável: o peso dos cortes e do retalho dividido pelo peso da nota. Como osso, sebo e aparas ficam no açougue, o valor inteiro da nota se divide só pelos quilos que vão para a vitrine. Um traseiro de 100 kg comprado a R$ 24,00 o quilo, com R$ 60,00 de frete, que rende 78 kg de cortes, custa R$ 31,54 por quilo vendável, 31% acima do preço da nota. É esse custo que entra na margem de cada corte, e cada ponto de rendimento perdido encarece todos os quilos do lote.
Pesando o lote do começo ao fim. A conta é simples:
rendimento = peso dos cortes e do retalho ÷ peso da nota
O que não é carne vendável entra em duas contas separadas: o descarte que você pesa, como osso e sebo, e o peso que some sem explicação, na serra, na água que escorre e no erro de balança. Num lote bem pesado, a soma de vendável, descarte e sem explicação volta ao peso da nota.
Não existe número oficial de rendimento de desossa para o açougue do supermercado. As referências públicas são pesquisas. A Embrapa desossou 119 meias-carcaças de bovinos cruzados terminados em confinamento, no padrão de cortes de um frigorífico, e mediu (Rodrigues et al., 2009):
Peça | Cortes e retalho | Osso |
|---|---|---|
Traseiro especial | 78,2% a 79,5% | 16,7% a 18,4% |
Dianteiro | 74,7% a 76,9% | 17,8% a 20,0% |
O padrão de corte muda o número. Outra pesquisa da Embrapa desossou o mesmo tipo de traseiro de novilhas em dois padrões: a perda foi de 22,9% no padrão nacional e de 27,2% no de churrascaria, que limpa e porciona mais (Rezende et al., 2009).
São números de pesquisa, com gado e padrão específicos, e servem de ordem de grandeza. A referência que vale para o açougue é o histórico da própria loja, por tipo de peça e por fornecedor.
Divida tudo o que o lote custou pelo peso vendável. Um exemplo com dados fictícios:
Lote de traseiro | Valor |
|---|---|
Nota: 100,0 kg a R$ 24,00 | R$ 2.400,00 |
(+) Frete | R$ 60,00 |
Custo total | R$ 2.460,00 |
Peso vendável, cortes e retalho | 78,0 kg |
Custo por quilo vendável | R$ 31,54 |
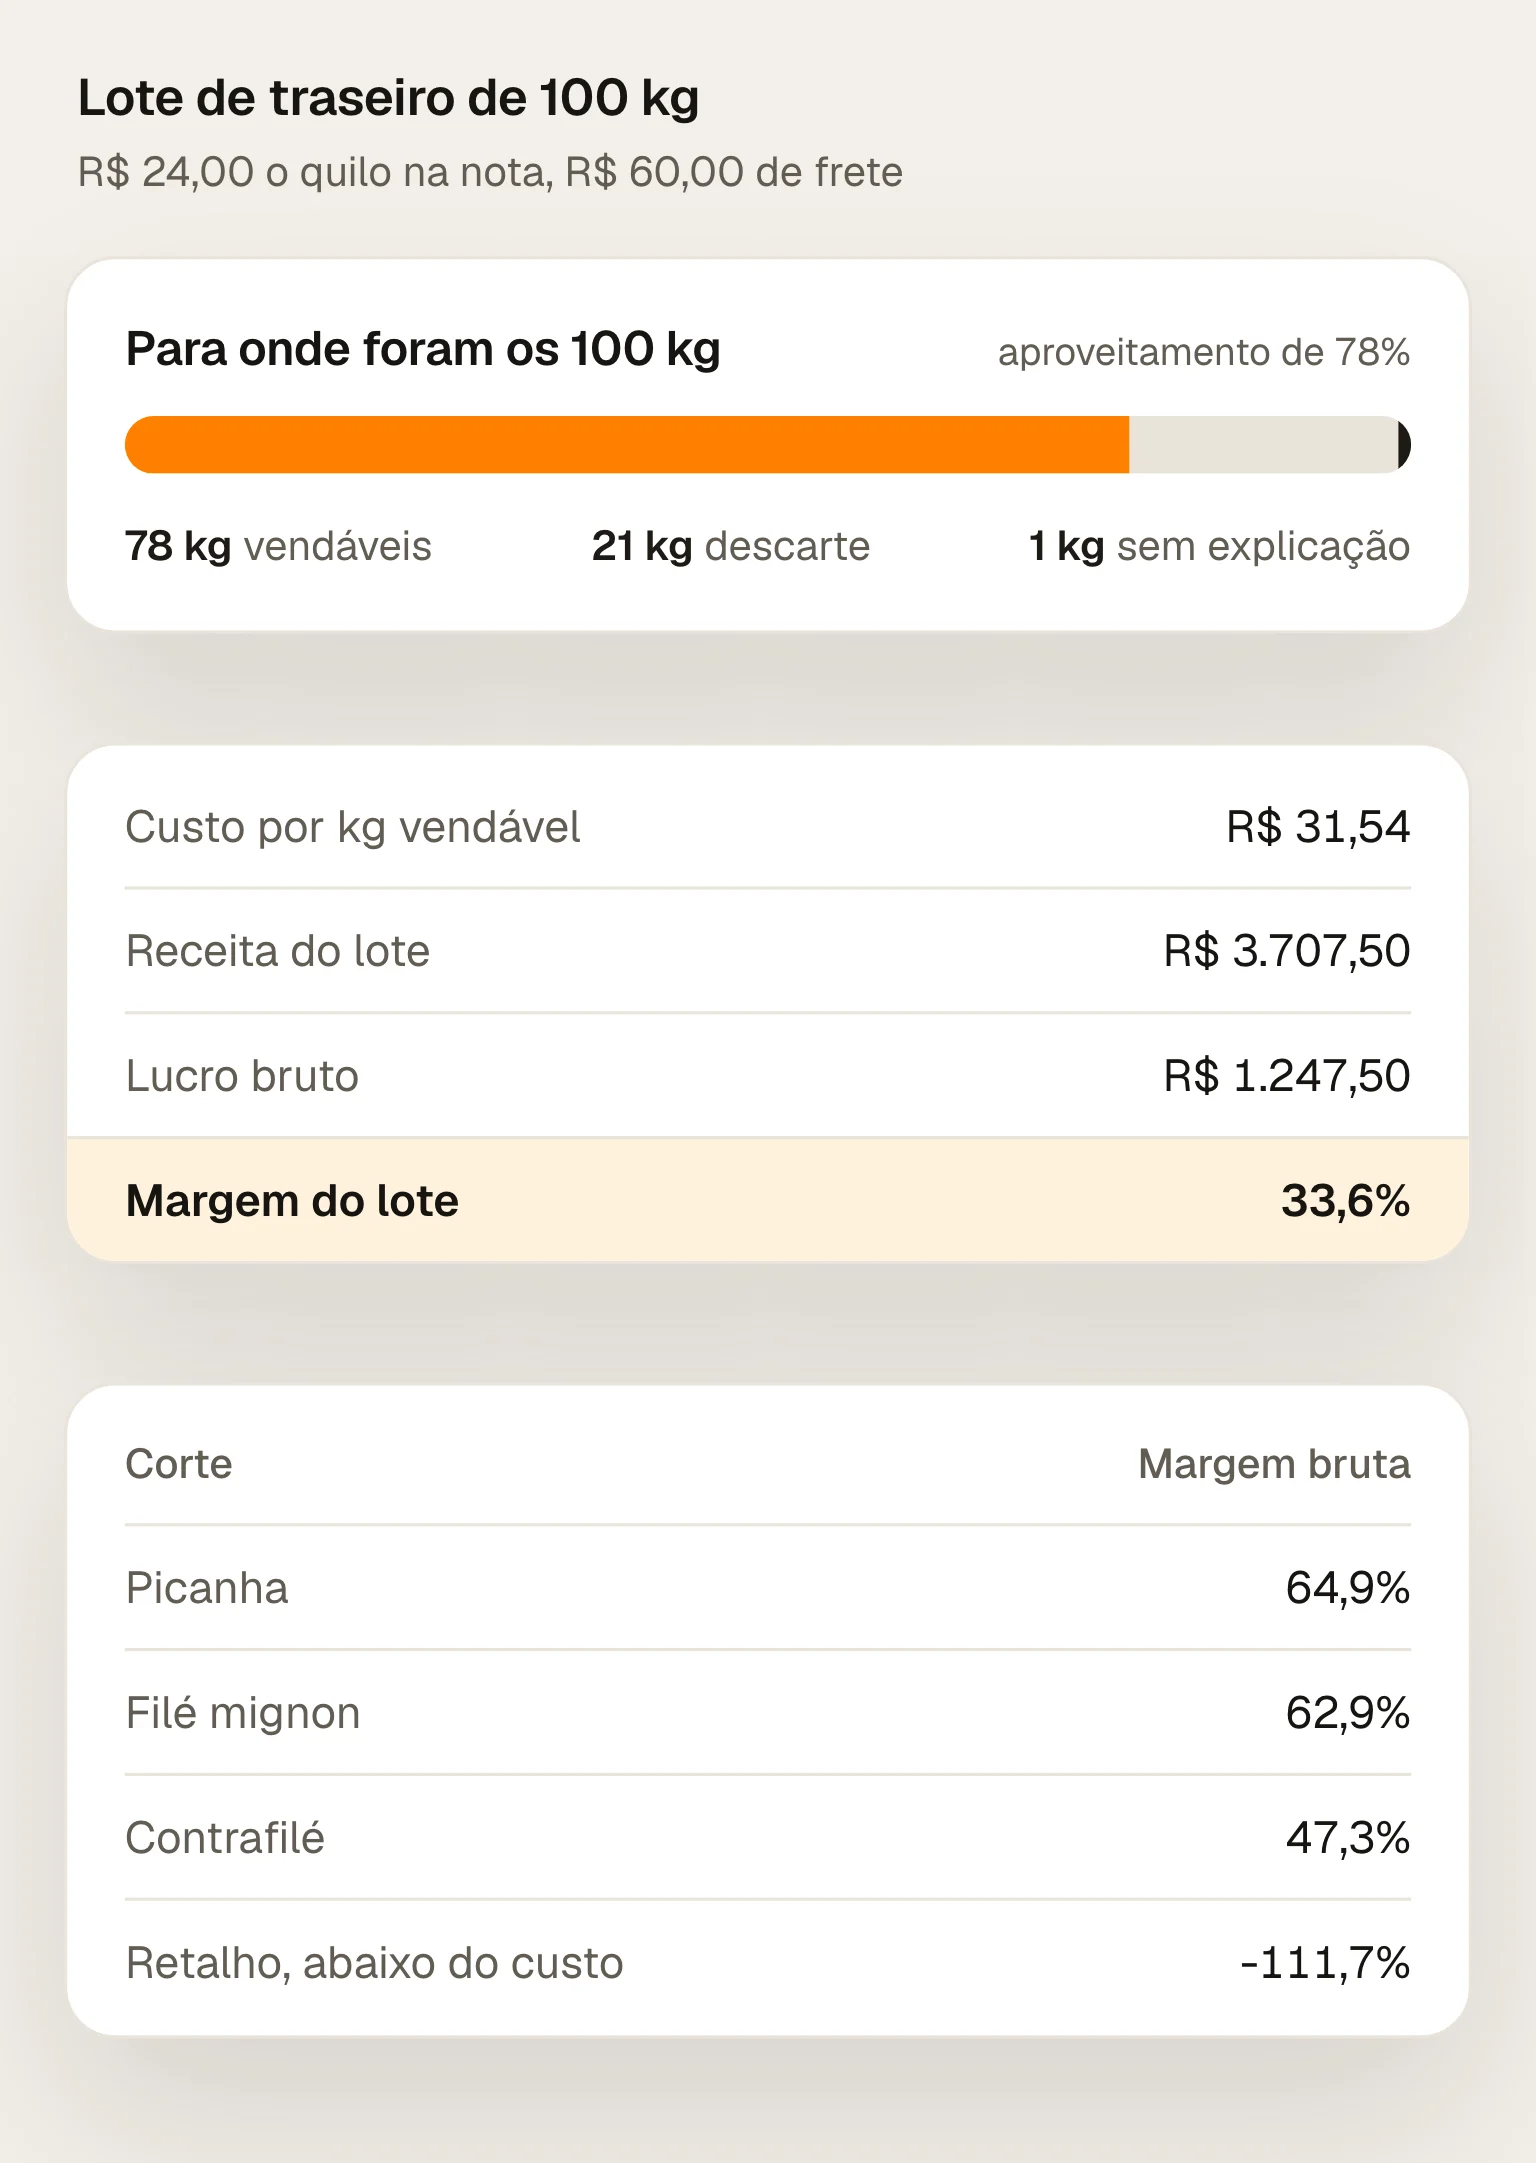
O aproveitamento do lote é de 78%. Os outros 22 kg se dividem em 21 kg de osso e sebo, pesados como descarte, e 1 kg sem explicação. O descarte não some da conta: os R$ 662,31 que ele custou, 21 kg vezes R$ 31,54, estão dentro do quilo de cada corte.
Com o custo de R$ 31,54 em cada quilo, a margem bruta de cada corte sai do preço de venda:
Corte | Peso e preço de venda | Margem bruta |
|---|---|---|
Picanha | 2,2 kg a R$ 89,90 | 64,9% |
Filé mignon | 3,0 kg a R$ 84,90 | 62,9% |
Contrafilé | 13,2 kg a R$ 59,90 | 47,3% |
Alcatra | 6,6 kg a R$ 54,90 | 42,6% |
Maminha | 1,7 kg a R$ 52,90 | 40,4% |
Fraldinha | 2,7 kg a R$ 49,90 | 36,8% |
Coxão mole | 14,6 kg a R$ 44,90 | 29,8% |
Lagarto | 3,6 kg a R$ 43,90 | 28,2% |
Patinho | 8,5 kg a R$ 42,90 | 26,5% |
Coxão duro | 7,5 kg a R$ 39,90 | 21,0% |
Músculo | 6,8 kg a R$ 36,90 | 14,5% |
Capa de filé | 2,1 kg a R$ 31,90 | 1,1% |
Retalho | 5,5 kg a R$ 14,90 | menos 111,7% |
O lote vende R$ 3.707,50 e deixa R$ 1.247,50 de lucro bruto: margem de 33,6%. Picanha, filé, contrafilé e alcatra carregam o lote; a capa de filé empata; o retalho a R$ 14,90 fica abaixo do custo do quilo.
Essa é a leitura do rateio por peso, em que cada quilo carrega o mesmo custo. Algumas planilhas rateiam o custo pelo valor de venda: todos os cortes aparecem com a margem do lote, o que ajuda a fechar o preço, mas esconde qual corte está fraco.
O rateio por peso também dá o preço mínimo de um corte. Com R$ 0,35 de embalagem e R$ 1,80 de mão de obra por quilo, números de exemplo, o contrafilé precisa de pelo menos (R$ 31,54 + R$ 2,15) ÷ 0,70 = R$ 48,13 o quilo para deixar 30% de margem de contribuição.
Todo o lote. Com o mesmo custo total de R$ 2.460,00:
76 kg vendáveis, 76% de aproveitamento: R$ 32,37 por quilo.
78 kg, 78%: R$ 31,54 por quilo.
80 kg, 80%: R$ 30,75 por quilo.
Dois pontos de rendimento mudam o custo de cada quilo vendido em cerca de R$ 0,80. Por isso vale pesar cada lote, comparar o rendimento por fornecedor e por açougueiro e seguir o peso que some sem explicação. O mesmo raciocínio vale para comparar frigoríficos: o preço que importa é o do quilo aproveitado, não o da nota. Para o preço de cada corte, o post Markup e margem mostra a conta. No hortifruti e na padaria, a perda se mede de outro jeito, explicado no post Perda no FLV e na padaria.
A ferramenta Perdas de perecíveis faz essa conta sem custo e sem cadastro. No modo Açougue, informe o peso e o valor da nota, o frete e o peso de descarte, e lance cada corte com o peso obtido e o preço de venda. Ela mostra o aproveitamento, o custo por quilo vendável, a margem do lote, o custo do descarte e a margem de cada corte. Na gaveta de parâmetros, ajuste o rendimento esperado de cada corte ao histórico da sua loja para o tipo de peça que você compra.
Na plataforma, o lote de desossa salvo alimenta o custo de cada corte no cadastro e a quebra do mês do açougue. Conheça a frente de margem do Fiscal Pack.
Consultadas em 29/09/2026.
Rodrigues, A. B. B. et al. Rendimento de desossa de carcaças de animais cruzados Angus, Bonsmara, Canchim, Nelore e Senepol, terminados em confinamento. V Congresso Brasileiro de Ciência e Tecnologia de Carnes, 2009. Embrapa Pecuária Sudeste: Tabelas 1 e 2.
Rezende, M. A. et al. Rendimento comercial dos quartos traseiros de novilhas cruzadas desossados sob dois padrões de cortes. Embrapa Gado de Corte, 2009.
Exemplo com dados fictícios, calculado na ferramenta Perdas de perecíveis do Fiscal Pack.
A gente corrige o cadastro, confere a apuração antes de você pagar e mostra onde o resultado está escondido. Você continua no sistema que já usa, sem mudar a rotina da loja.
Markup é sobre o custo; margem é sobre o preço. Markup de 30% dá margem de 23%. Veja como converter um no outro e o markup que paga imposto, cartão e quebra.
Preço não é o valor da nota mais um tanto. Veja a conta do supermercado: custo real, impostos da venda, cartão, quebra e margem, com um exemplo em reais.
O preço da tabela não é o custo da compra. Veja como comparar cotações pelo custo na porta, com ICMS da origem, IPI, ST, frete e o crédito que a loja aproveita.
FLV e padaria perdem mais que a média da loja. Veja como medir a perda de cada seção em quilos e em reais, sobre qual base, e o que o descarte não mostra.